
Система Альфа-Клиент Онлайн
Альфа-Банк – лидер в создании онлайн-сервисов для пользователей. Системы дистанционного обслуживания от этого банка несколько раз были признаны лучшими в России. Альфа-Клиент Онлайн для юридических лиц – это программный комплекс для удаленного управления финансовой стороной бизнеса.
Авторизация в Клиенте
В интернет-клиенте Альфа-Банка можно проверять состояние счетов, вести электронный документооборот с банком, обменивать валюту, начислять зарплаты сотрудникам. Система интегрируется с бухгалтерскими программами и не привязана к одному устройству. Входить в нее можно с любого гаджета и в любом месте. Для работы с сервисом создается аккаунт компании, доступ к которому может быть только у одного человека или сразу у нескольких.
Вход в систему Альфа-Клиент
Банк-клиент Альфа-Банка для юр. лица подключается только при личном обращении доверенного сотрудника или владельца организации. Для этого можно обратится в любое отделение Альфа-Банка, которое обслуживает корпоративных клиентов.
При обращении с собой должен быть паспорт и распечатанный договор на банковское обслуживание. В документе должны быть реквизиты юридического лица, подпись представителя и мокрая печать предприятия.
Этот договор нужно отнести в Альфа-Банк, после чего придет уведомление об активации кабинета. При заполнении заявления клиент сам придумывает пароль и логин. Кроме этого, формируется авторизационный код – это ключ для изменения в настройках пользователей. Для онлайн-входа в систему Альфа-Клиент для юридических лиц учетную запись нужно активировать.
Для этого на сайте ibank.alfabank.ru пользователь переходит во вкладку «Центр регистрации», а затем — «Первый вход».

Когда аккаунт будет активирован, можно входить в него и использовать все преимущества онлайн-обслуживания. Вход в Альфа-Клиент доступен на сайте ibank.alfabank.ru. Для защиты своих данных авторизацию нужно проходить только с официальных ресурсов.
После верификации пользователя администратор аккаунта должен добавить других участников системы, например, бухгалтера или финансового директора.
Если утерян пароль или авторизационный код, нужно войти во вкладку «Восстановления пароля», заполнить заявку. Этот документ нужно распечатать, подписать и заверить печатью.

Доступ возобновляется после того, как пользователь отнесет заявку в банк. Если владелец аккаунта забыл логин, его восстанавливают по телефону горячей линии. Для подтверждения прав на учетную запись нужно назвать кодовую фразу, которая составляется при регистрации.
Альфа-Бизнес Онлайн
Альфа-Бизнес Онлайн — программа интернет-банкинга, средство управления счетом в банке Альфа-банк.
- доступ к счету с любого компьютера и даже мобильных устройств (планшетов);
- высокий современный уровень защиты;
- удобная авторизация и подписание платежей через SMS;
- возможность работать в одном окне с онлайн-бухгалтерией «Моё дело», «Контур.Бухгалтерия» и «Контур.Эльба»;
- мобильный банкинг

Скриншот окна приложения, 2014
В составе продукта Интернет-банка «Альфа-Бизнес Онлайн» имеется все необходимое для расчетов в бизнесе
- платежи с расчетного счета в рублях и иностранной валюте;
- работа в «одном окне» со всеми клиентами, подключенными к интернет-банку, и счетами, открытыми в банке;
- информация о движении денежных средств по счетам в режиме реального времени;
- выписки глубиной до 5 лет, включая «планируемые поступления» (поступили в банк, но еще не зачислены на расчетный счет);
- экспорт выписки в Excel, PDF, SCV и 1С (для рублевой выписки) и импорт платежных поручений из 1С;
- автоматический обмен данными (импорт платежей и выгрузка выписки) с онлайн-бухгалтерией «Моё дело», «Контур.Бухгалтерия» и «Контур.Эльба»;
- групповые операции (применение одной операции к нескольким выделенным документам);
- пакетное подписание платежей в рублях (объединение до 99 платежей в один реестр и подписание реестра одним комплектом подписей);
- подключение в качестве пользователей физических лиц — нерезидентов, и лиц, не включенных в банковскую карточку клиента;
- поручения на конвертацию, покупка и продажа валюты в реальном времени;
- информация о международных корпоративных картах, картах
Альфа-Cash Ультра и операциях с использованием карт; - отправка в банк писем, заверенных электронной подписью;
- отправка реестров на заработную плату;
- переводы в рублях в пользу нерезидентов.
Интернет-бухгалтерия помогает вести бухгалтерию, сдавать отчетность и платить налоги точно в срок
- расчет налогов;
- формирование отчетности и отправка через интернет;
- создание счетов, актов, накладных, договоров;
- учет доходов и расходов;
- ведение бухгалтерского, кадрового и налогового учета без специальных навыков и знаний;
- консультации экспертов.
Банк и бухгалтерия в одном окне
- автоматическая выгрузка выписок из банка и разнесение по статьям доходы-расходы;
- отправка платежных поручений из бухгалтерии в банк в один клик;
- сокращение рутинной работы.
Рекомендованные требования к программному и аппаратному обеспечению для работы с системой «Альфа-Бизнес Онлайн»
- ПК с операционной системой — MS Windows 7, AppleMacOS 10.5 или выше;
- мобильный телефон, подключенный к услугам оператором сотовой связи;
- система поддерживает web-браузеры: MS IE 9, Firefox 6.0+, Safari 5+, Google Chrome 29+;
- постоянное подключение к интернет, минимальная пропускная способность канала — 10 МБит/c;
- наличие доступа на сайт link.alfabank.ru (по порту 443);
- для просмотра печатных форм и печати электронных документов потребуется программное обеспечение для просмотра файлов в формате PDF (например, Adobe Acrobat Reader).
2017
Новый интернет банк – «Альфа-Бизнес Онлайн» работает на любой операционной системе (Windows, Mac, Linux) и адаптирован для работы на планшете и смартфоне. Удобство навигации позволяет предпринимателям заказать выписку в два клика, подписать реестр платежей, легко найти платеж в истории и повторить его, заказать справку с электронно-цифровой подписью банка и пожертвовать средства на благотворительность.

За счет применения передовых технологий и интеграции с различными сервисами онлайн-бухгалтерии, CRM и ERP пользователям доступны расчет налоговых платежей и сдача отчетности. В новом интернет-банке клиенты могут открыть депозитный счет самостоятельно за несколько минут. 29 ноября министр цифрового развития Максут Шадаев и CIO крупнейших компаний выступят на TAdviser SummIT
2015
«Альфа-Банк» интегрировал ПО интернет-банкинга с онлайн-бухгалтерией
22 июня 2015 года «Альфа-банк» сообщил об интеграции ПО интернет-банка с облачным сервисом «Контур.Бухгалтерия» [1] .
Посредством интеграции с интернет-банком банковская выписка автоматически импортируется в бухгалтерскую программу. «Контур.Бухгалтерия» обновляется каждые два часа, уведомляя клиента о поступающей из банка информации. Интеграция интернет-банка с облачным сервисом обеспечила автоматизацию исходящих платежей: сформированные в программе платежные поручения отражаются в интернет-банке, где клиенту остается подтвердить платеж.
Согласно заявлению «Альфа-Банка», кроме «Моё дело», «Контур.Бухгалтерия» и «Контур.Эльба» в «Альфа-Бизнес Онлайн» интегрировано ПО B2B Center.
«Развитие интеграционных облачных решений является одним из основных трендов в развитии дистанционного банковского обслуживания. Клиенты «Альфа-Банка» активно используют сервис «Контур.Бухгалтерия», поэтому мы совместно с коллегами из «СКБ Контур» реализовали эту интеграцию — бухгалтеры и директора компаний в разы сократят время на формирование и отправку платежей, а также на получение выписок по счетам. Мы и дальше будем развивать партнерские отношения с различными облачными сервисами, чтобы дать клиентам широкий выбор дистанционных банковских услуг», — заявил Вадим Белопольский, начальник управления развития корпоративных электронных каналов «Альфа-Банка».
Автоматический обмен данными подключается бесплатно в интернет-банке или на портале «Контур.Бухгалтерии».
В интернет-банке реализован валютный контроль
17 августа 2015 года Альфа-Банк сообщил о запуске полнофункционального сервиса по валютному контролю в интернет-банке «Альфа-Бизнес Онлайн».
Предполагается, что клиенты банка в несколько раз сократят сроки исполнения валютного контроля, минимизируют риски административных штрафов и полностью откажутся от бумажного документооборота. В апреле 2015 года дистанционный валютный контроль запущен в пилотном режиме, в августе 2015 года – на все регионы страны.
В соответствии с законодательством РФ, валютному контролю подлежат расчеты в иностранной валюте между резидентами и расчеты между резидентами и нерезидентами в иностранной валюте и рублях. Услуги банка (агента валютного контроля) в этой части востребованы крупными, средними и малыми предприятиями, участвующими во внешнеэкономической деятельности (ВЭД).
В интернет-банке клиент направляет на валютный котроль паспорта сделок, контракты, кредитные договора и другие документы – с помощью электронных форм, созданных с учетом требований федерального закона 173-ФЗ «О валютном регулировании и валютном контроле». Электронные формы с валидацией полей сводят к минимуму некорректное оформление документов валютного контроля. Здесь же можно просматривать в режиме реального времени декларации на товар, полученные из Федеральной таможенной службы РФ. Из справочника деклараций можно автоматически формировать справку о подтверждающих документах, а из расчетных документов — справку о валютных операциях. На любом этапе клиенты могут направлять в банк документы в виде вложений объемом до 5 МБ. Еще одна опция «e-mail-уведомление» подключается бесплатно и сообщает клиенту о статусе обработки банком его документов и о наступлении срока предоставления справки о валютных операциях при поступлении валютной выручки. Время на разблокирование валютной выручки на транзитном счете в Альфа-Банке достигает 2-3 часов.
«Теперь в интернет-банке есть вся цепочка банковских услуг для внешнеэкономической деятельности – валютный контроль, конвертация в режиме реального времени, расчеты с иностранными контрагентами и таможенные платежи, в том числе с использованием таможенных карт. Эти решения помогают корпоративным клиентам банка повысить эффективность их бизнеса», – отметил Виталий Анпилогов, управляющий директор управления расчетного бизнеса блока «Корпоративно-инвестиционный банк» Альфа-Банка.
Электронный документооборот через интернет-банк, в том числе по валютному контролю — юридически значим – клиент получает документы от банка с электронной подписью валютного контролера и сам подписывает документы электронной подписью.
Модификация интернет-банка для бизнеса
22 сентября 2015 года «Альфа-Банк» сообщил о начале модификации интернет-банка для бизнеса.
В начале — модуль платежного поручения. Модифицированное приложение для работы с рублевыми платежными поручениями интегрировано в интернет-банк для компаний и индивидуальных предпринимателей «Альфа-Бизнес Онлайн». Оно позволяет экономить время при отправке платежей.
Этим проектом начался процесс поэтапного обновления «Альфа-Бизнес Онлайн» в 2015 — 2016 годах, заявила пресс-служба организации, с учетом обратной связи от клиентов банка на каждом этапе.
Основные преимущества технологического решения, по мнению разработчиков — встроенные сервисы и подсказки, помогающие разрешать задачи клиента, удобство использования и простой дружественный интерфейс.
При вводе наименования контрагента или его ИНН система автоматически заполнит большую часть полей, клиенту останется только ввести БИК и расчетный счет получателя платежа. Быстрый поиск контрагента по ЕГРЮЛ помогает найти компанию-партнера, заполнить данные по ней за три действия. При повторном обращении к контрагенту, с которым уже проводились операции, приложение выведет в заполняемую форму все необходимые платежные реквизиты — в одно действие. В форме платежного поручения разделены поля юридических, физических лиц и бюджетных платежей. Это помогло исключить лишние поля и они не отвлекают внимание, не вызывают вопросов при заполнении платежного поручения.
«Более 90% основных банковских операций наши клиенты совершают онлайн, в интернет-банке и мобильном банке. Мы делаем все, чтобы процесс был простым и удобным. Качество сервиса — наш фокус, это касается и digital-инструментов», — заявил Денис Осин, руководитель блока массового бизнеса Альфа-Банка.
Дизайн приложения продолжает общую линию оформления цифровых сервисов Альфа-Банка, заданную обновленным в 2015 году интернет-сайтом банка.
Альфа-Банк и «Небо»: интеграция сервисов
23 ноября 2015 года Альфа-Банк и интернет-бухгалтерия «Небо» объявили об интеграции сервисов для бизнеса.
Клиентам Альфа-Банка — компаниям и индивидуальным предпринимателям — стали доступны возможности в интернет-банке «Альфа-Бизнес Онлайн». В ноябре 2015 года завершилась интеграция интернет-банка с облачным бухгалтерским сервисом «Небо».
Пользователи сервиса «Небо» смогут отправлять платежные поручения и получать выписки из банка в один клик. Больше не нужно будет сохранять и импортировать файлы в интернет-банк. Клиенты Альфа-Банка смогут легко формировать и отправлять налоговые платежи, а также быстро отправлять платежные поручения на подписание. Сформированные в бухгалтерской программе платежные поручения отражаются в интернет-банке, где клиенту остается подтвердить платеж в один клик. Специальные облачные сервисы помогают правильно вести бухгалтерию, сдавать отчетность, перечислять налоги, формировать счета, акты, накладные и договора.
Денис Осин, руководитель блока массового бизнеса Альфа-Банка, отметил:
«В Альфа-Банке расчетный сервис реализован с максимальным вниманием к потребностям клиентов. Мы учитываем особенности бизнеса в различных отраслях, и делаем работу с банком удобной и простой. Функциональный интернет-банк — то, что нужно предпринимателям сегодня, и интеграция с облачными сервисами является очевидным ответом на запросы наших клиентов. Мы приветствуем нашего нового динамичного партнера, вместе с которым мы продолжим помогать российскому бизнесу».
Артём Туровец, директор онлайн-бухгалтерии «Небо», заявил:
«Бухгалтерия и банк — две достаточно близкие области для предпринимателя. И то и другое «про деньги». Мы считаем, что будущее решений для малого бизнеса за интегрированными продуктами, которые работают от ситуации, а не от функции. Иными словами, мы понимаем, что предприниматели думают о том, что им нужно заплатить налоги или увидеть выручку, а не о том, что им нужно пойти в банк или обратиться в бухгалтерию. Мы рады, что именно с Альфа-Банком мы делаем этот шаг в будущее».
Альфа-Банка предлагает клиентам возможность работать со всеми популярными интернет-сервисами для бизнеса: «Контур.Эльба», «Моё дело» и «Кнопка».
Интеграция «Альфа-Бизнес Онлайн» и «МойСклад»
1 декабря 2015 «Альфа-Банк» сообщил об интеграции интернет-банка для бизнеса с сервисом «МойСклад».
Теперь владельцы интернет- и розничных магазинов, небольших оптовых компаний могут переносить исходящие платежи в интернет-банк «Альфа-бизнес Онлайн», быстро выгружать банковские выписки в «МойСклад».
Дмитрий Грошев, руководитель направления нефинансовых сервисов Альфа-Банка, заявил:
— Мы создаем комфортные условия для предпринимателей, и интеграция с популярными онлайн-сервисами для бизнеса — одно из ключевых направлений. Среди наших клиентов доля пользователей дистанционных сервисов, интернет- и мобильного банка, превышает 90%. Наша команда постоянно совершенствует эти инструменты, и мы рады представить клиентам нового партнера.
Аскар Рахимбердиев, генеральный директор и сооснователь «МоегоСклада», поведал:
— Банки, интегрируясь с нефинансовыми сервисами, почти автоматически выходят на новую аудиторию предпринимателей, уже готовых использовать банковские услуги в сочетании с привычной программой. Для сервисов такое партнерство тоже дает важное преимущество — клиенты начинают работать быстрее и становятся более лояльными. Технологическое партнерство банков и нефинансовых сервисов — настоящий бизнес-тренд, а интеграция «МоегоСклада» и Альфа-банка — хороший пример, его иллюстрирующий.
Примечания
Банк на «удалёнке»: что такое ДБО и чем полезно для финтеха
Дистанционное банковское обслуживание (ДБО) — это технология, которая даёт возможность людям использовать финансовые инструменты онлайн. Например, обменять валюту через мобильное приложение, открыть вклад на сайте через личный кабинет, расплатиться в магазине смартфоном или снять деньги через терминал. Для этого больше не нужно приходить в отделение банка и стоять в очереди.
Технология произвела революцию в финтехе, помогла банкам стать ближе к клиентам, а людям — управлять финансами удалённо.
В статье расскажу, как работает система дистанционного банковского обслуживания. Разберу её преимущества, недостатки и ключевые тренды для бизнеса в 2023 году.
Экономия времени и денег: в чём польза ДБО для банков и клиентов
Чтобы открыть вклад или расчётный счёт для бизнеса, ещё 10 лет назад приходилось идти в отделение обслуживания, стоять в очереди и заполнять документы от руки. А банкам — открывать как можно больше офисов по стране, чтобы стать ближе к клиентам. С развитием интернета и онлайн-технологий всё изменилось.
Плюсы для клиентов
Круглосуточный доступ к финансам. Теперь достаточно открыть мобильное приложение или зайти в личный кабинет на сайте, чтобы получить доступ ко всем финансовым инструментам — от кредитования до инвестиций.
Контроль за счетами. Онлайн можно отслеживать движение средств, оформлять вклады и займы, заказывать выписки и сохранять чеки. Все финансовые операции под контролем.
Работа без очередей. Чтобы оформить банковскую карту, открыть накопительный счёт или закрыть вклад, необязательно идти в банк. Это можно сделать на сайте или в приложении за несколько минут.
Выгодные условия. Чтобы подключить больше клиентов к онлайн-обслуживанию, банки предлагают специальные условия. Например, дают сниженную ставку по кредиту, предлагают выше процент по вкладу, выпускают карту без платы за обслуживание или дают повышенный кешбэк за покупки.
Плюсы для банков
Быстрое масштабирование. Банку больше не нужно открывать офисы в новых регионах, чтобы увеличить число клиентов. Всё можно сделать онлайн. В итоге бизнес растёт быстрее, работает даже в самых отдалённых регионах России и при этом сокращает часть расходов. Например, экономит на аренде помещений, ремонте и коммунальных услугах.
Автоматизация процессов. Системы дистанционного банковского обслуживания берут на себя всю операционку: откроют банковский счёт, сформируют ипотечный договор или проверят кредитную историю клиента. Менеджеры не тратят на это время.
Сокращение ошибок при совершении банковских операций, которые могут произойти по невнимательности сотрудника. Например, он неправильно записал фамилию клиента или серию паспорта в документах. Сервис ДБО сам подставит нужные данные клиента, потому что они храняться в системе банка.
Новые каналы продвижения банковских услуг. Можно отправлять пуш-уведомления на телефон, писать на электронную почту или в чате мобильного приложения.
Цифровой офис. ДБО снижают нагрузку на менеджеров и операционистов. Оформить выписку по счету или подать заявку на изменение лимита клиенты могут дистанционно. Для этого не обязательно идти в офис.
Атаки мошенников и сложности с доступом: минусы ДБО
Безопасность. За 2022 год мошенники украли со счетов 14 млрд ₽, следует из обзора Банка России. Основная причина — доверчивость пользователей, которые раскрывают преступникам персональные данные. Например, код из СМС по банковской операции.
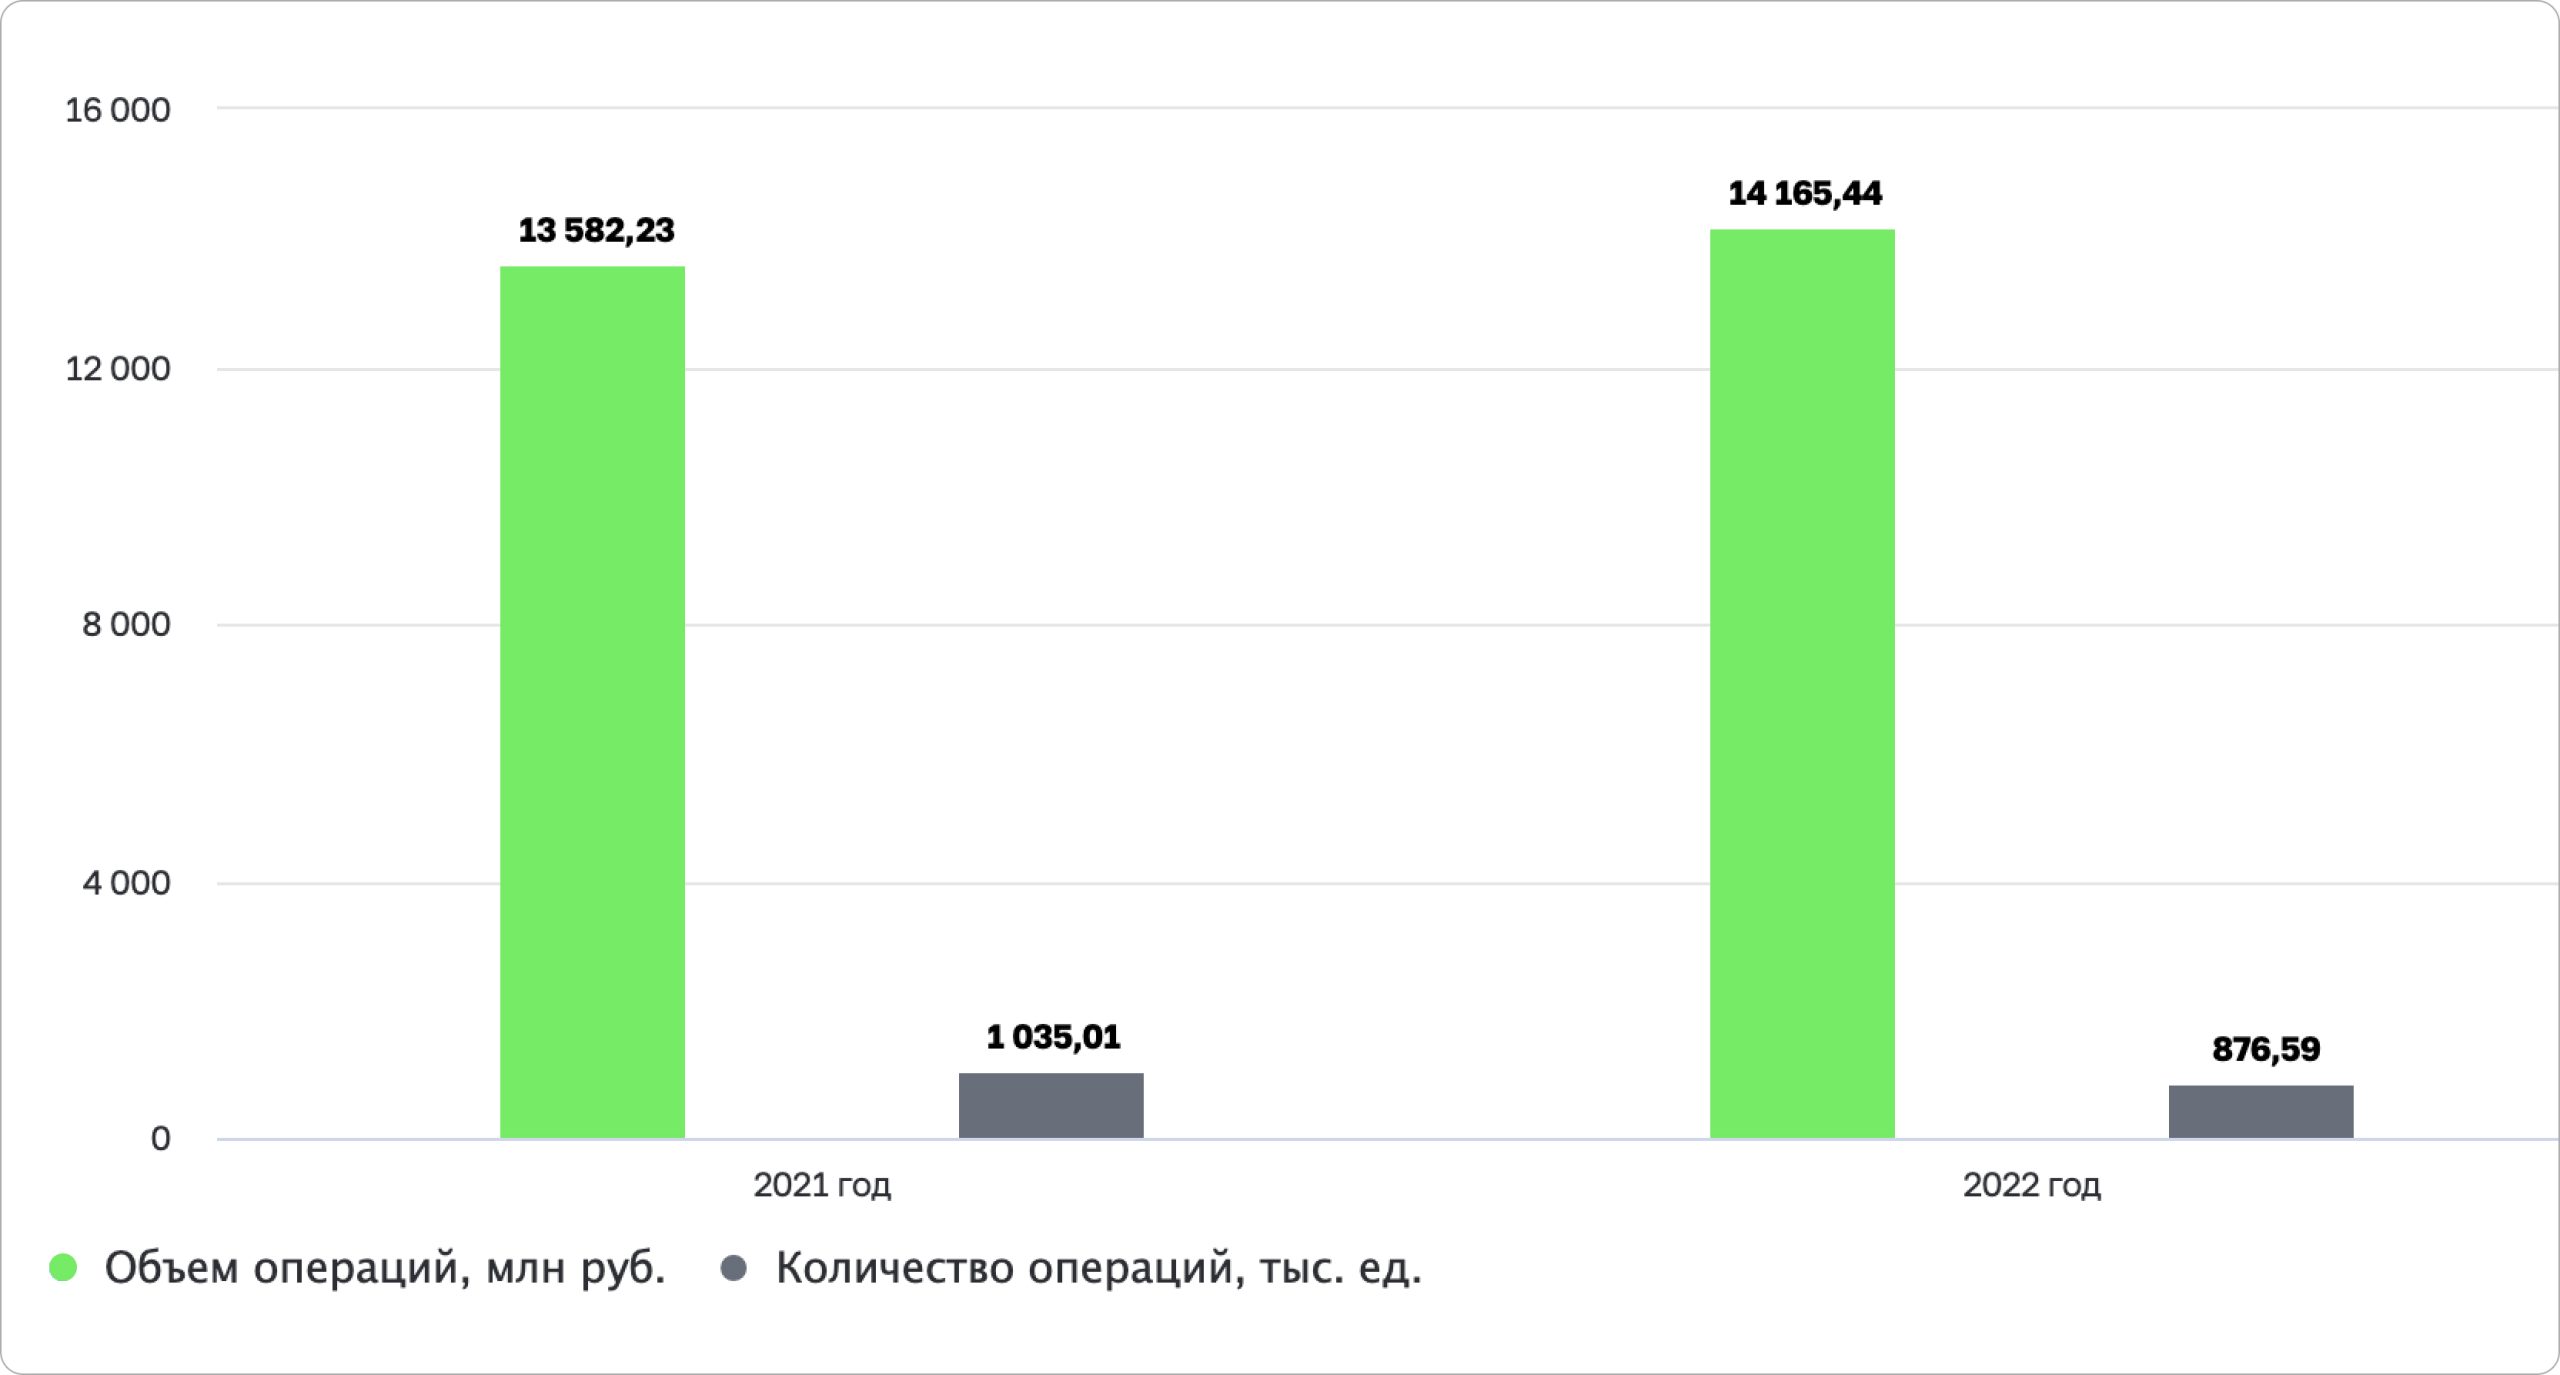
За прошлый год мошенники украли со счетов жителей России больше 14 млрд ₽. Источник: Банк России
Технологический барьер. Некоторым людям сложно освоить банковские сервисы, поэтому они предпочитают по старинке ходить в офисы обслуживания. Пока мобильным банком пользуется только 70% россиян, а интернет-банком — всего 43%, показывает исследование аналитического центра НАФИ.
Проблемы с доступом. Для работы в мобильном приложении или интернет-банке нужен стабильный интернет. Если нет сети, финансовые инструменты недоступны.
| ✅ Преимущества | ❌ Сложности |
| Быстрое масштабирование бизнеса |
Дополнительная нагрузка на техподдержку |
| Автоматизация ключевых процессов |
Повышенный риск мошенничества и кибератак |
| Снижение числа ошибок при оформлении документов | Низкий уровень цифровой грамотности у некоторых клиентов |
| Рост лояльности клиентов | |
| Дополнительные каналы связи для продвижения банковских услуг |
Виды ДБО: для предпринимателей и физлиц
Дистанционное банковское обслуживание делится на два направления: работу с юридическими и физическими лицами. По каждому финансовые организации развивают отдельные инструменты и сервисы.
Дистанционное банковское обслуживание юридических лиц (ДБО ЮЛ). Это технологии для бизнеса. Помогают предпринимателям обслуживать зарплатные проекты, управлять платежами и переводами, автоматически считать налоги, быстрее проходить валютный контроль и проверять добросовестность подрядчиков.
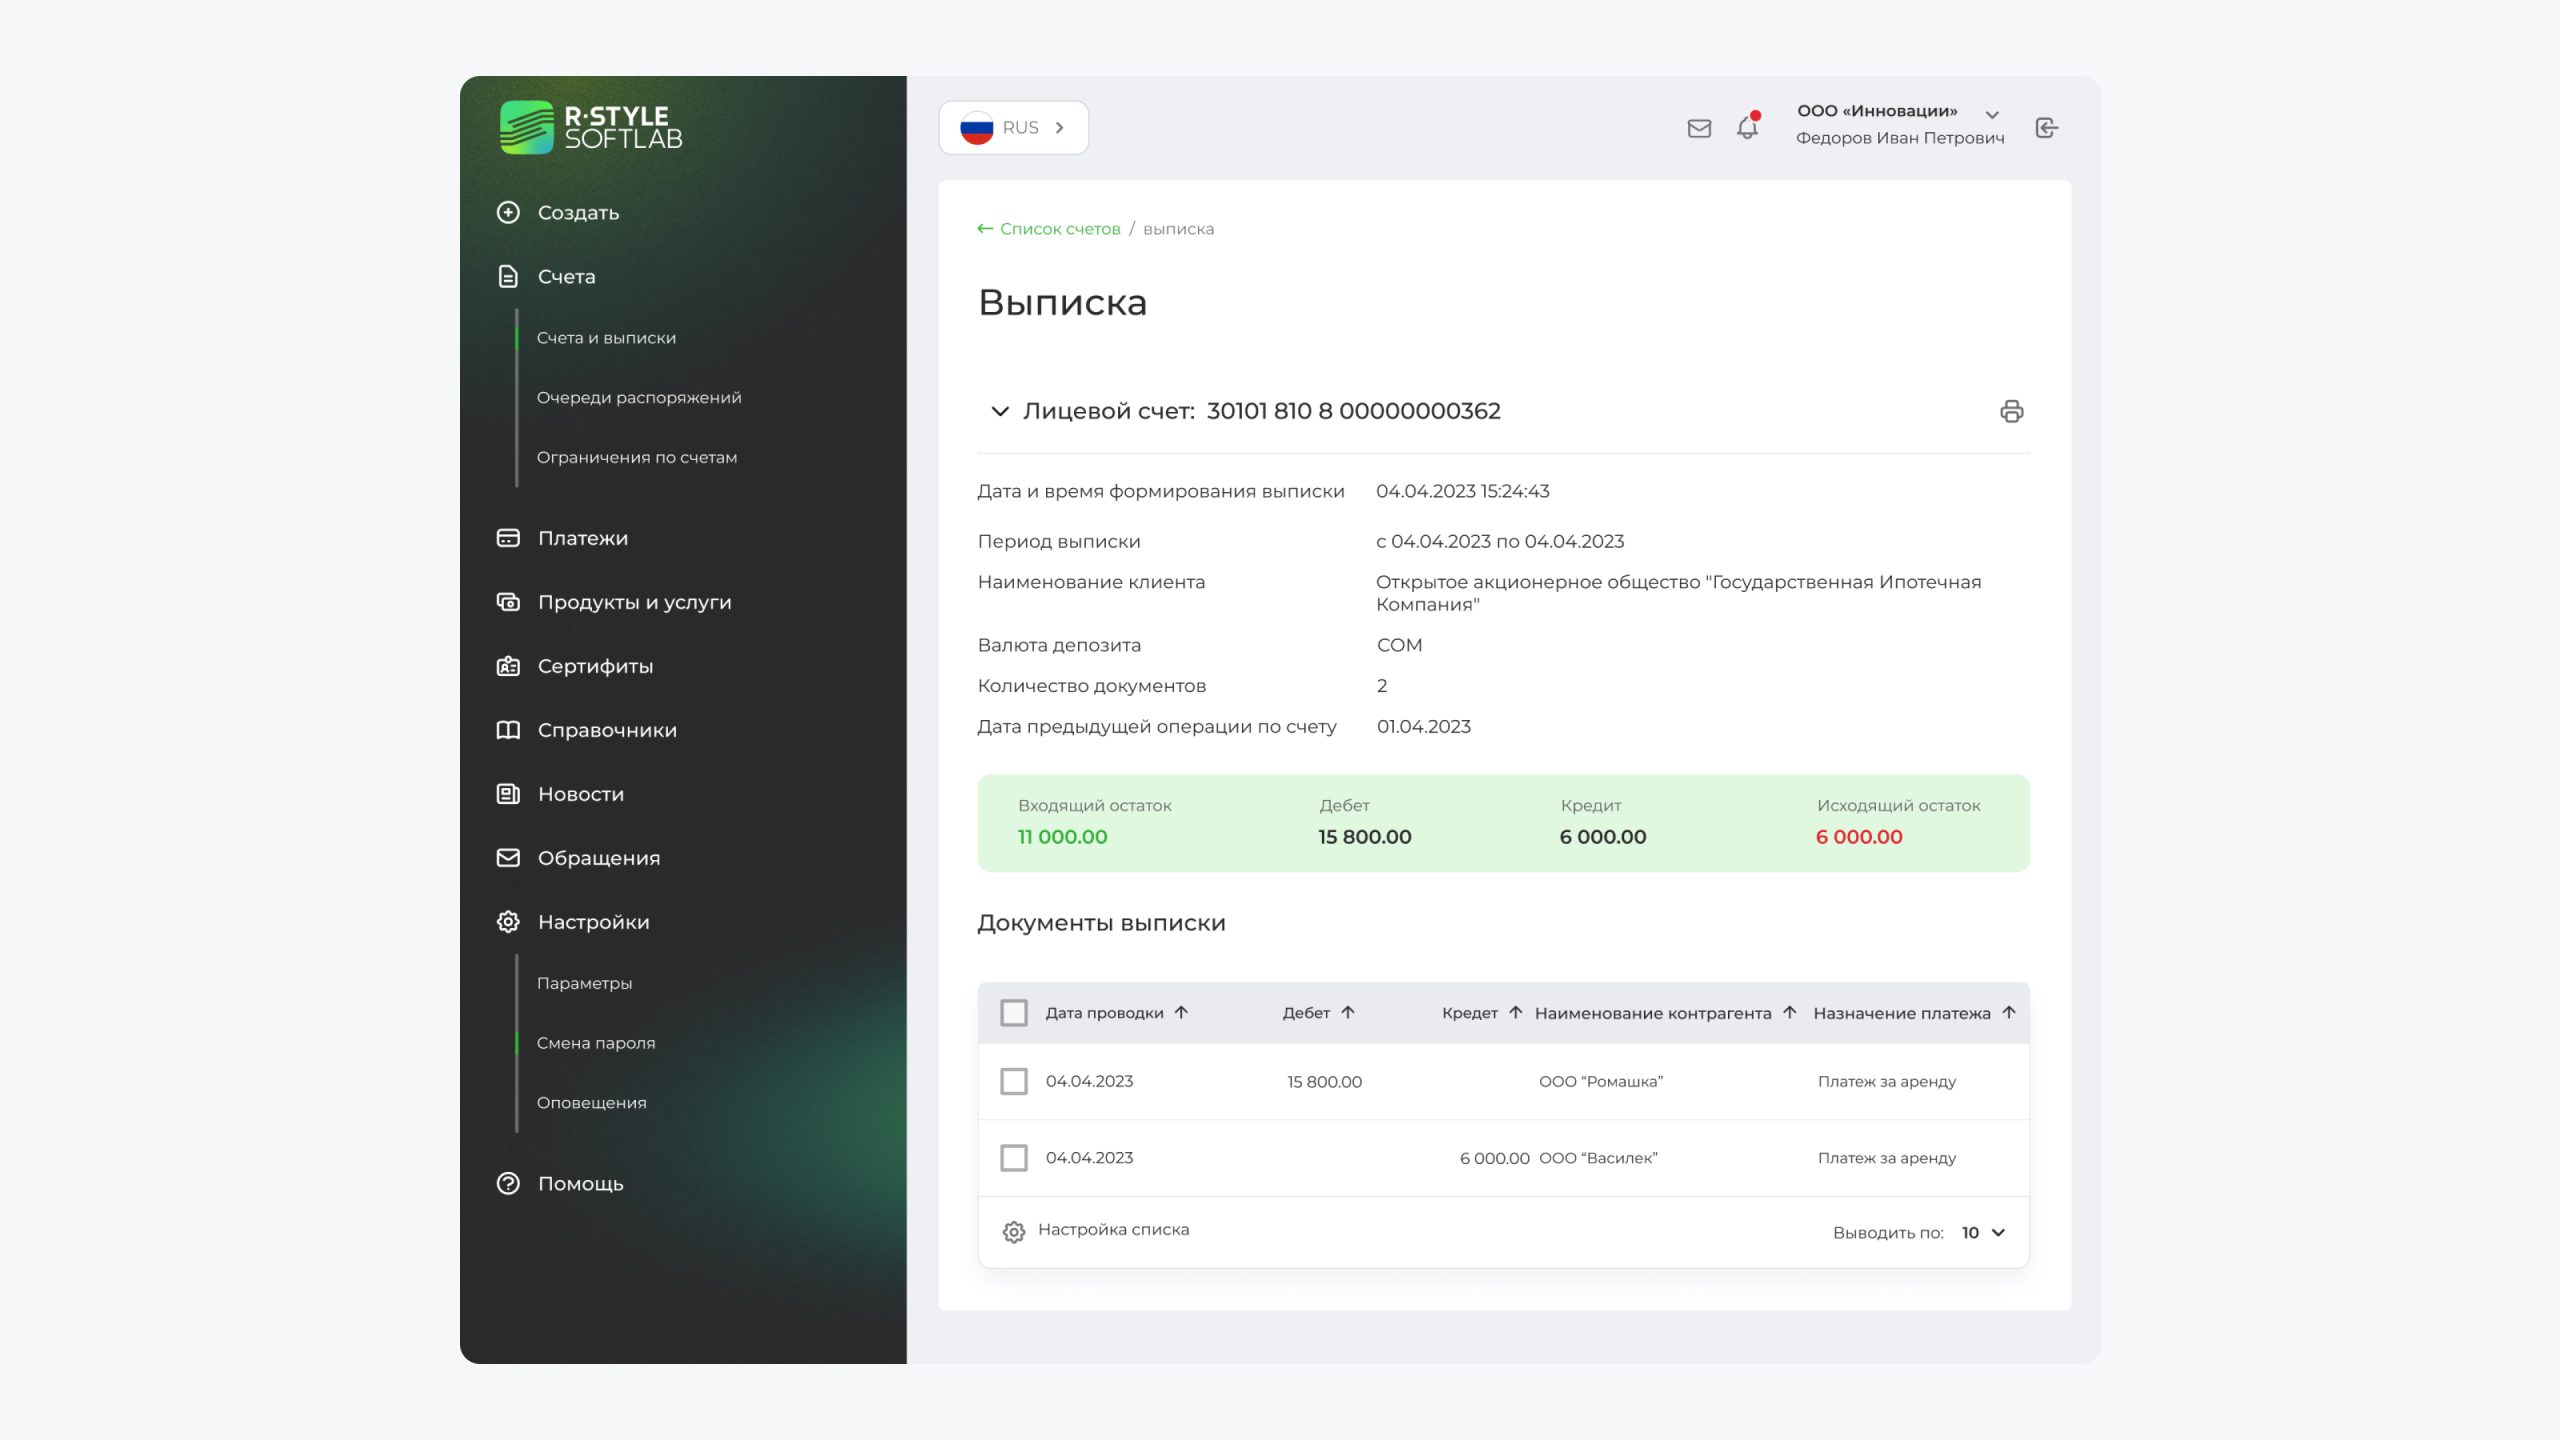
Так выглядит платформа RS-InterBank, которая помогает банкам запустить полный цикл онлайн-обслуживания
Дистанционное банковское обслуживание физических лиц (ДБО ФЛ). В частности, это мобильный и интернет-банк для клиентов, в которых они могут управлять финансами, открывать вклады, инвестировать и оплачивать счета.
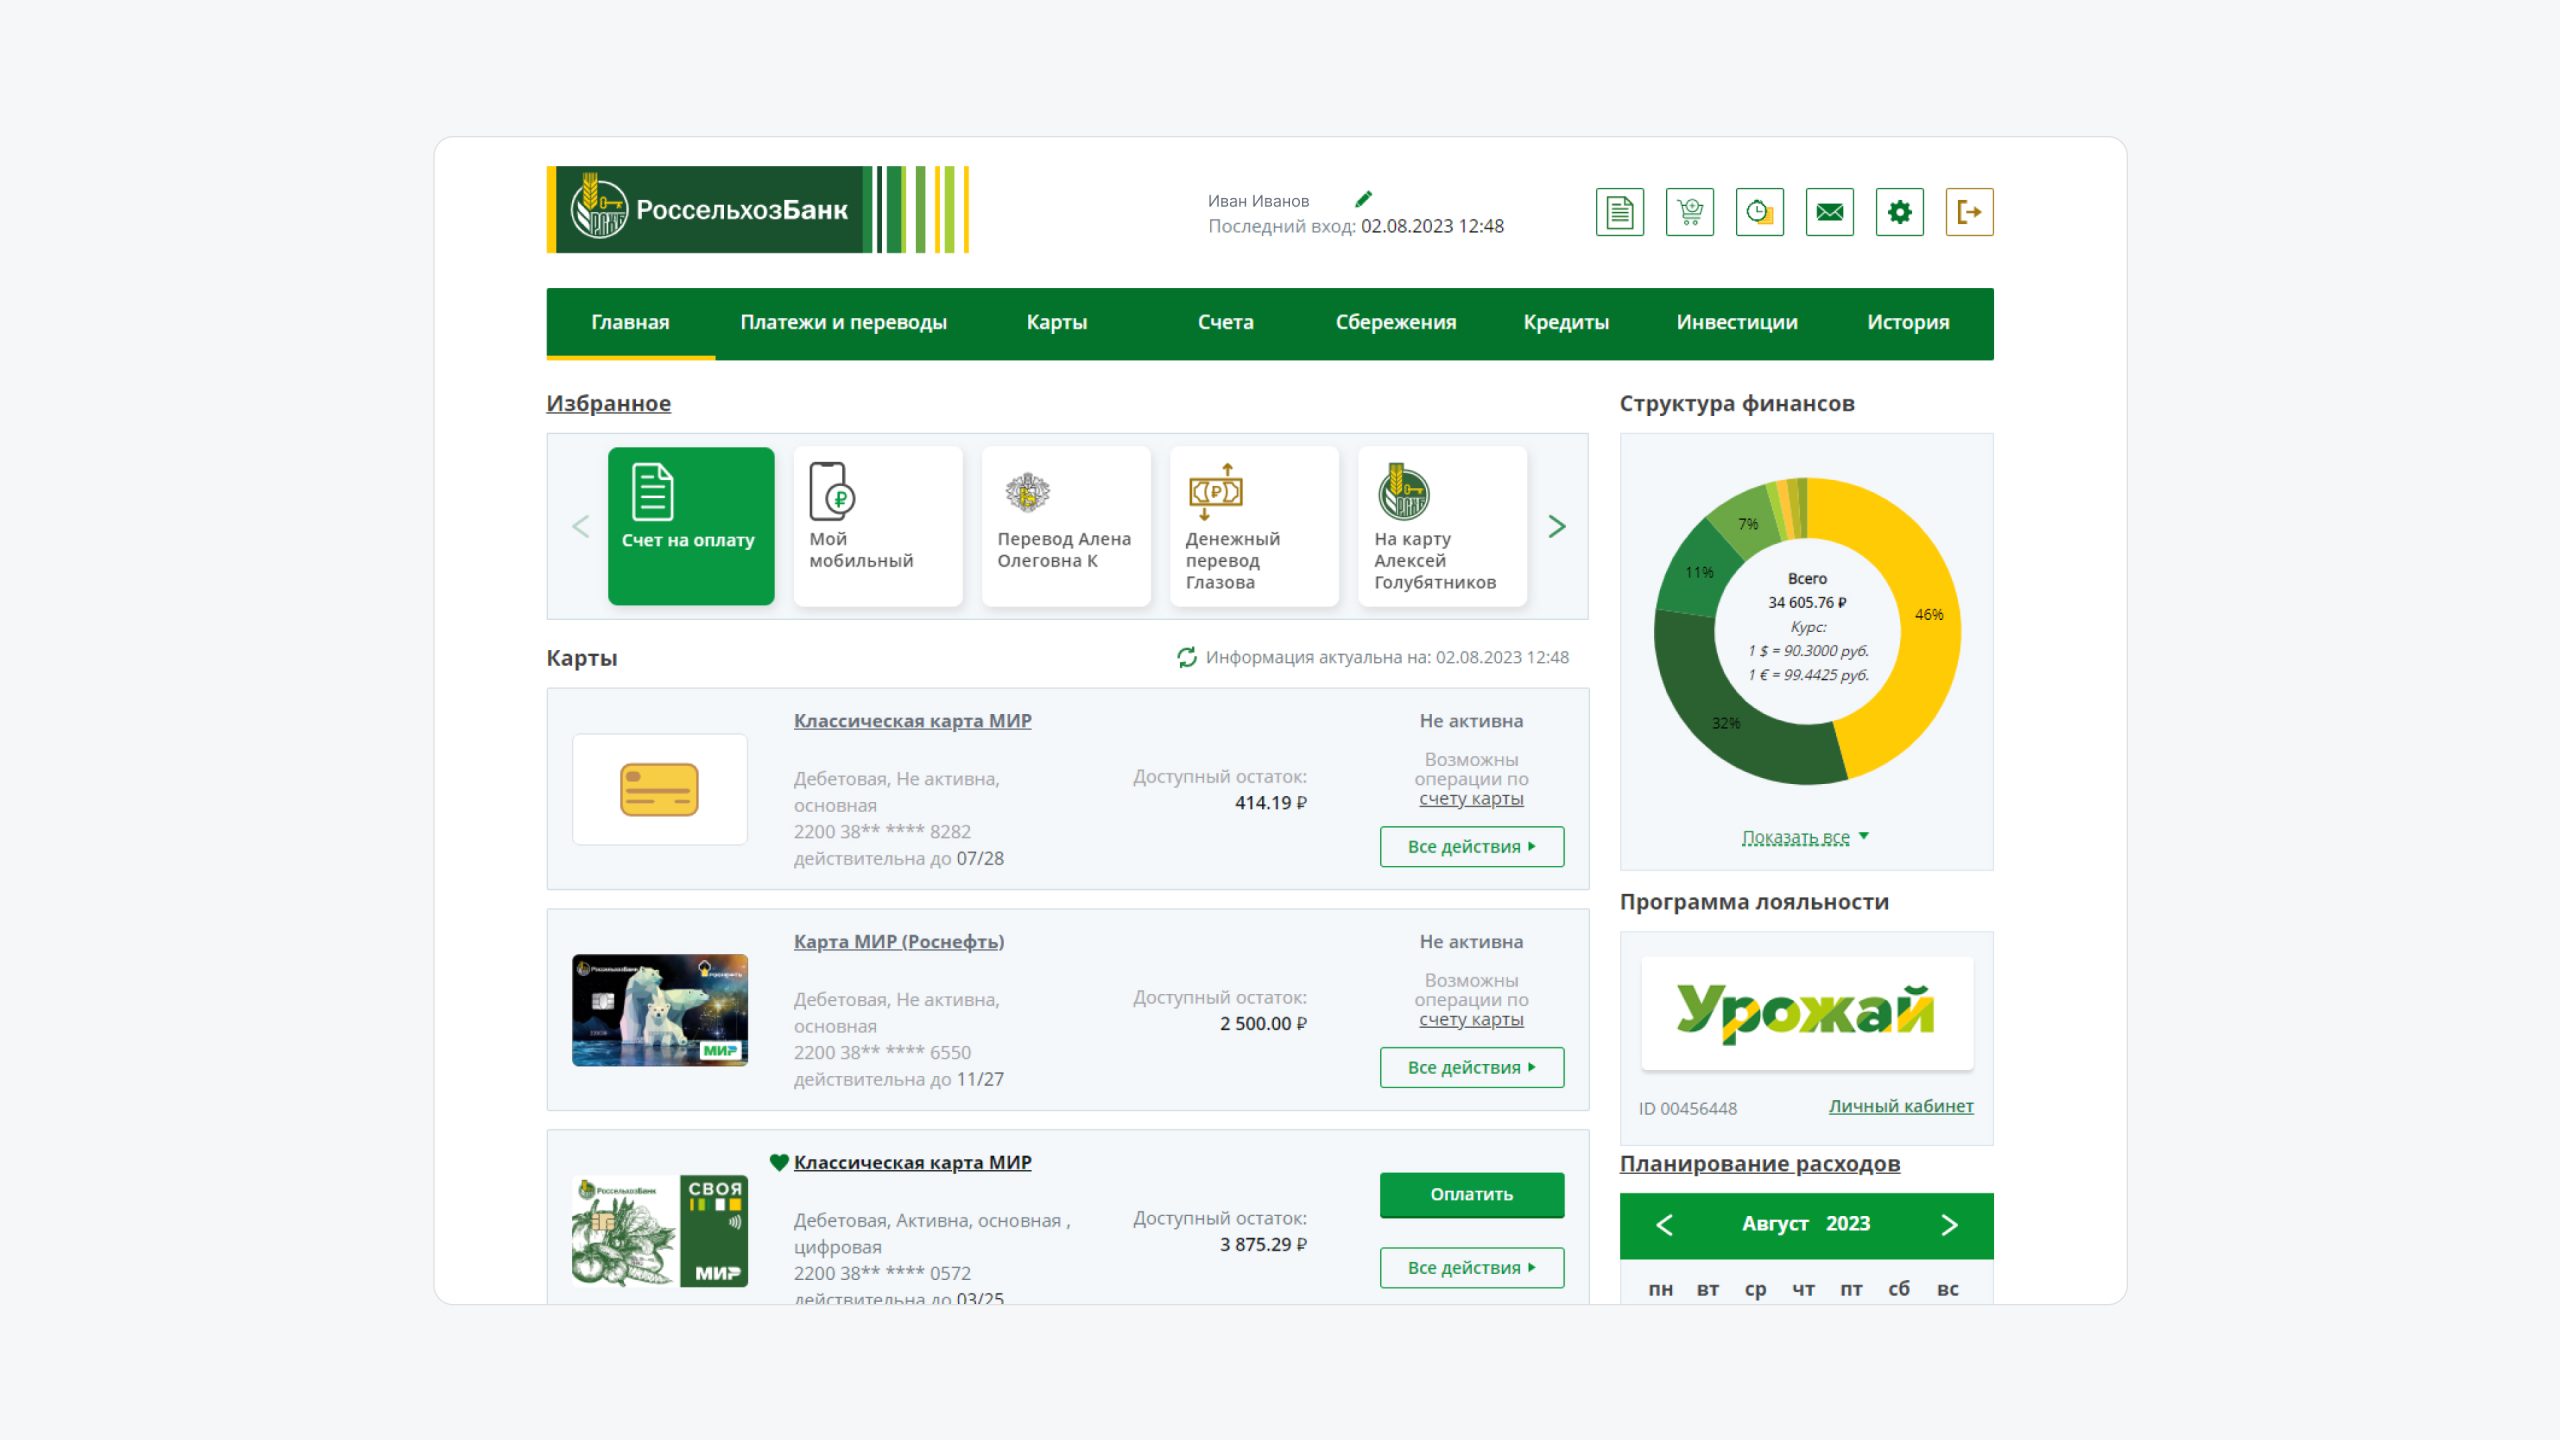
Личный кабинет на сайте «Россельхозбанка» — один из примеров системы онлайн-обслуживания клиентов
Типы систем дистанционного банковского обслуживания
ДБО включает все банковские технологии, которыми люди могут воспользоваться без похода в офис. Обычно выделяют пять направлений дистанционного обслуживания.
- Обслуживание по телефону — один из первых видов дистанционного обслуживания. Клиент звонит в банк, чтобы провести операции по счёту. Например, перевести деньги, заблокировать карту или выпустить новую.
- СМС-банкинг — позволяет клиентам получать информацию обо всех банковских операциях и балансе счёта через сообщения.
- Банкоматы и терминалы закрывают часть задач. Через них можно внести или снять наличные, оплатить счета и перевести деньги. Для этого необязательно идти в офис финансовой организации. Банкоматы в шаговой доступности: в магазинах рядом с домом, торговых центрах и на автобусных остановках. В России их более 179 тысяч, по данным «Банки.ру».
- Интернет-банк. Это личный кабинет на сайте банка, в котором у клиента есть доступ ко всем финансовым инструментам. Например, к открытию брокерского счёта, оплате коммунальных услуг, переводу денег, инвестициям и балансу по карте.
- Мобильный банк. Все банковские услуги доступны через приложение, которое устанавливают на смартфон. Пользователь получает все те же возможности, которые доступны в личном кабинете на сайте. Также можно получить выписку по счёту или погасить задолженность по кредиту. Есть и уникальные функции. Например, можно оплатить покупку в магазине по QR-коду через приложение.
За последние пять лет в России стабильно растёт число пользователей цифровыми банковскими сервисами. Например, в 2018 году мобильным банком пользовались только 34% россиян, а в 2023 году — 70%, по данным аналитического центра НАФИ.
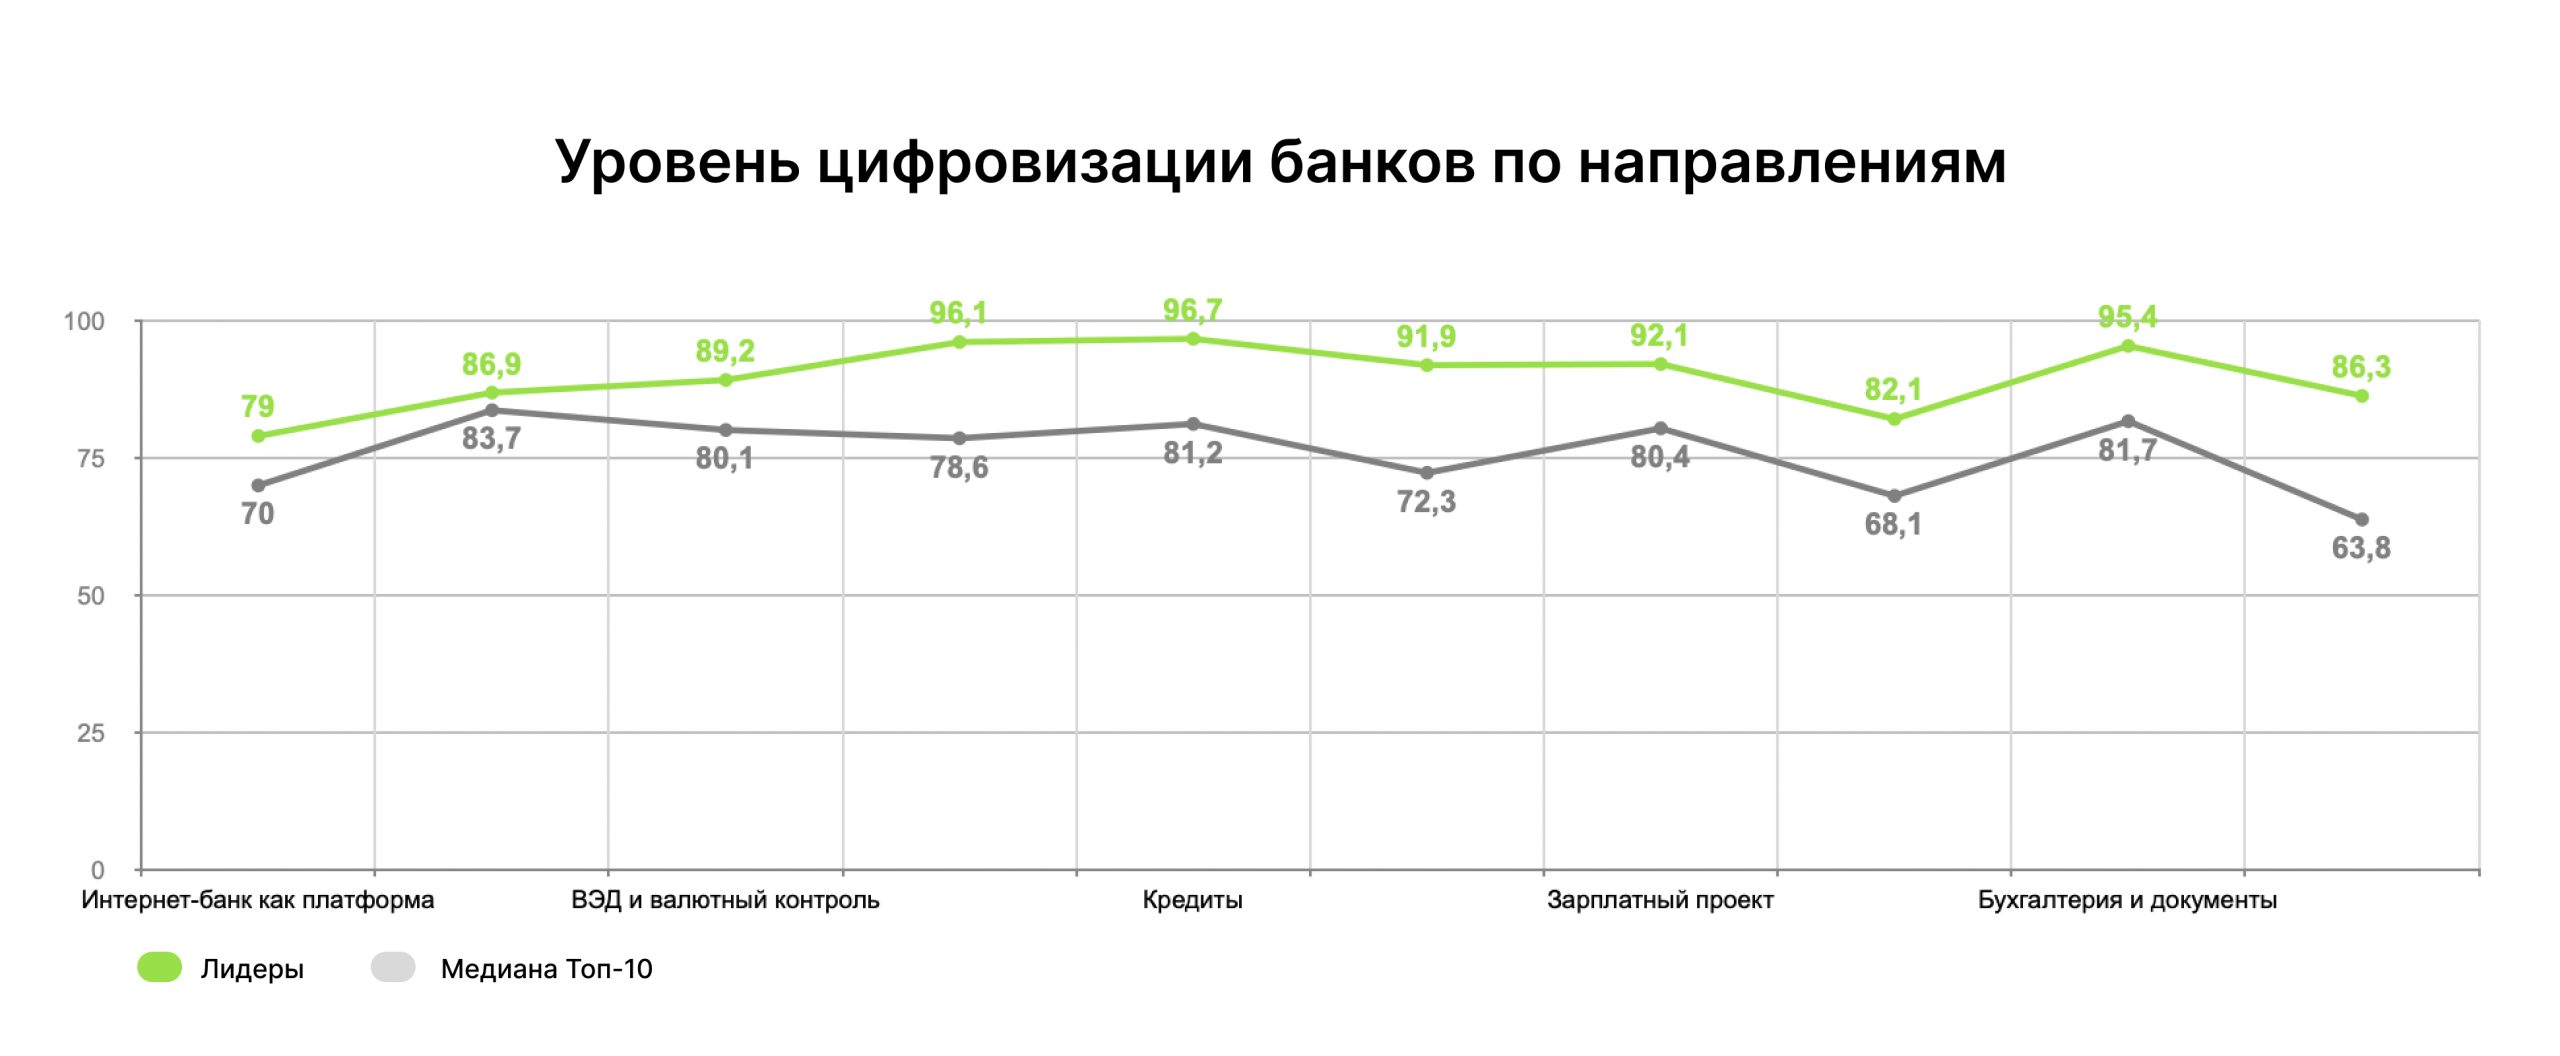
Результаты внутреннего исследования R-Style Softlab
Законы, которые регулируют ДБО в России
За то, чтобы всё работало по закону, отвечает Банк России. При этом пока нет единого документа, который бы полностью регулировал дистанционное обслуживание в финтехе. Основные требования прописаны сразу в нескольких законодательных актах.
- ФЗ «Об основах банковской деятельности». Здесь установлены общие принципы и нормы по работе финансовых организаций. В том числе дистанционное обслуживание клиентов.
- ФЗ «Об информации, информационных технологиях и о защите информации». Закон устанавливает правила обработки, хранения и передачи данных клиентов. Например, Ф. И. О., дату рождения и номер телефона.
- Положение Банка России «Об организации ДБО». В нём прописаны ключевые требования, по которым банки могут работать с клиентами онлайн.
- Положение Банка России от 29.06.2021№ 762-П — здесь изложены основные правила денежных переводов, которыми руководствуются финансовые организации.
- Положение Банка России от 29.01.2018 № 630-П (ред. от 19.08.2021) — здесь указано, как организовать работу с наличными в банкоматах и кассовых терминалах.
PWA и чат-боты с характером: ключевые тренды ДБО
Развитие мобильного банкинга. Количество пользователей мобильного банка за 2023 год в России выросло вдвое, по данным НАФИ. И тренд продолжает расти. Сейчас цифровыми технологиями пользуются больше 80 млн россиян.
Из-за устойчивого спроса банки развивают мобильные приложения, добавляя новые возможности. Например, работу с инвестициями, оплату по QR-коду, NFC-стикеры или бесконтактный приём платежей.
Обслуживание в мессенджерах. Пытаясь обойти санкции, банки стали искать новые каналы для работы с клиентами. Например, в апреле 2023 года «Альфа-Банк» выпустил сервис «Дзынь» на базе ВК. В нём можно отслеживать траты и баланс, а также переводить деньги.
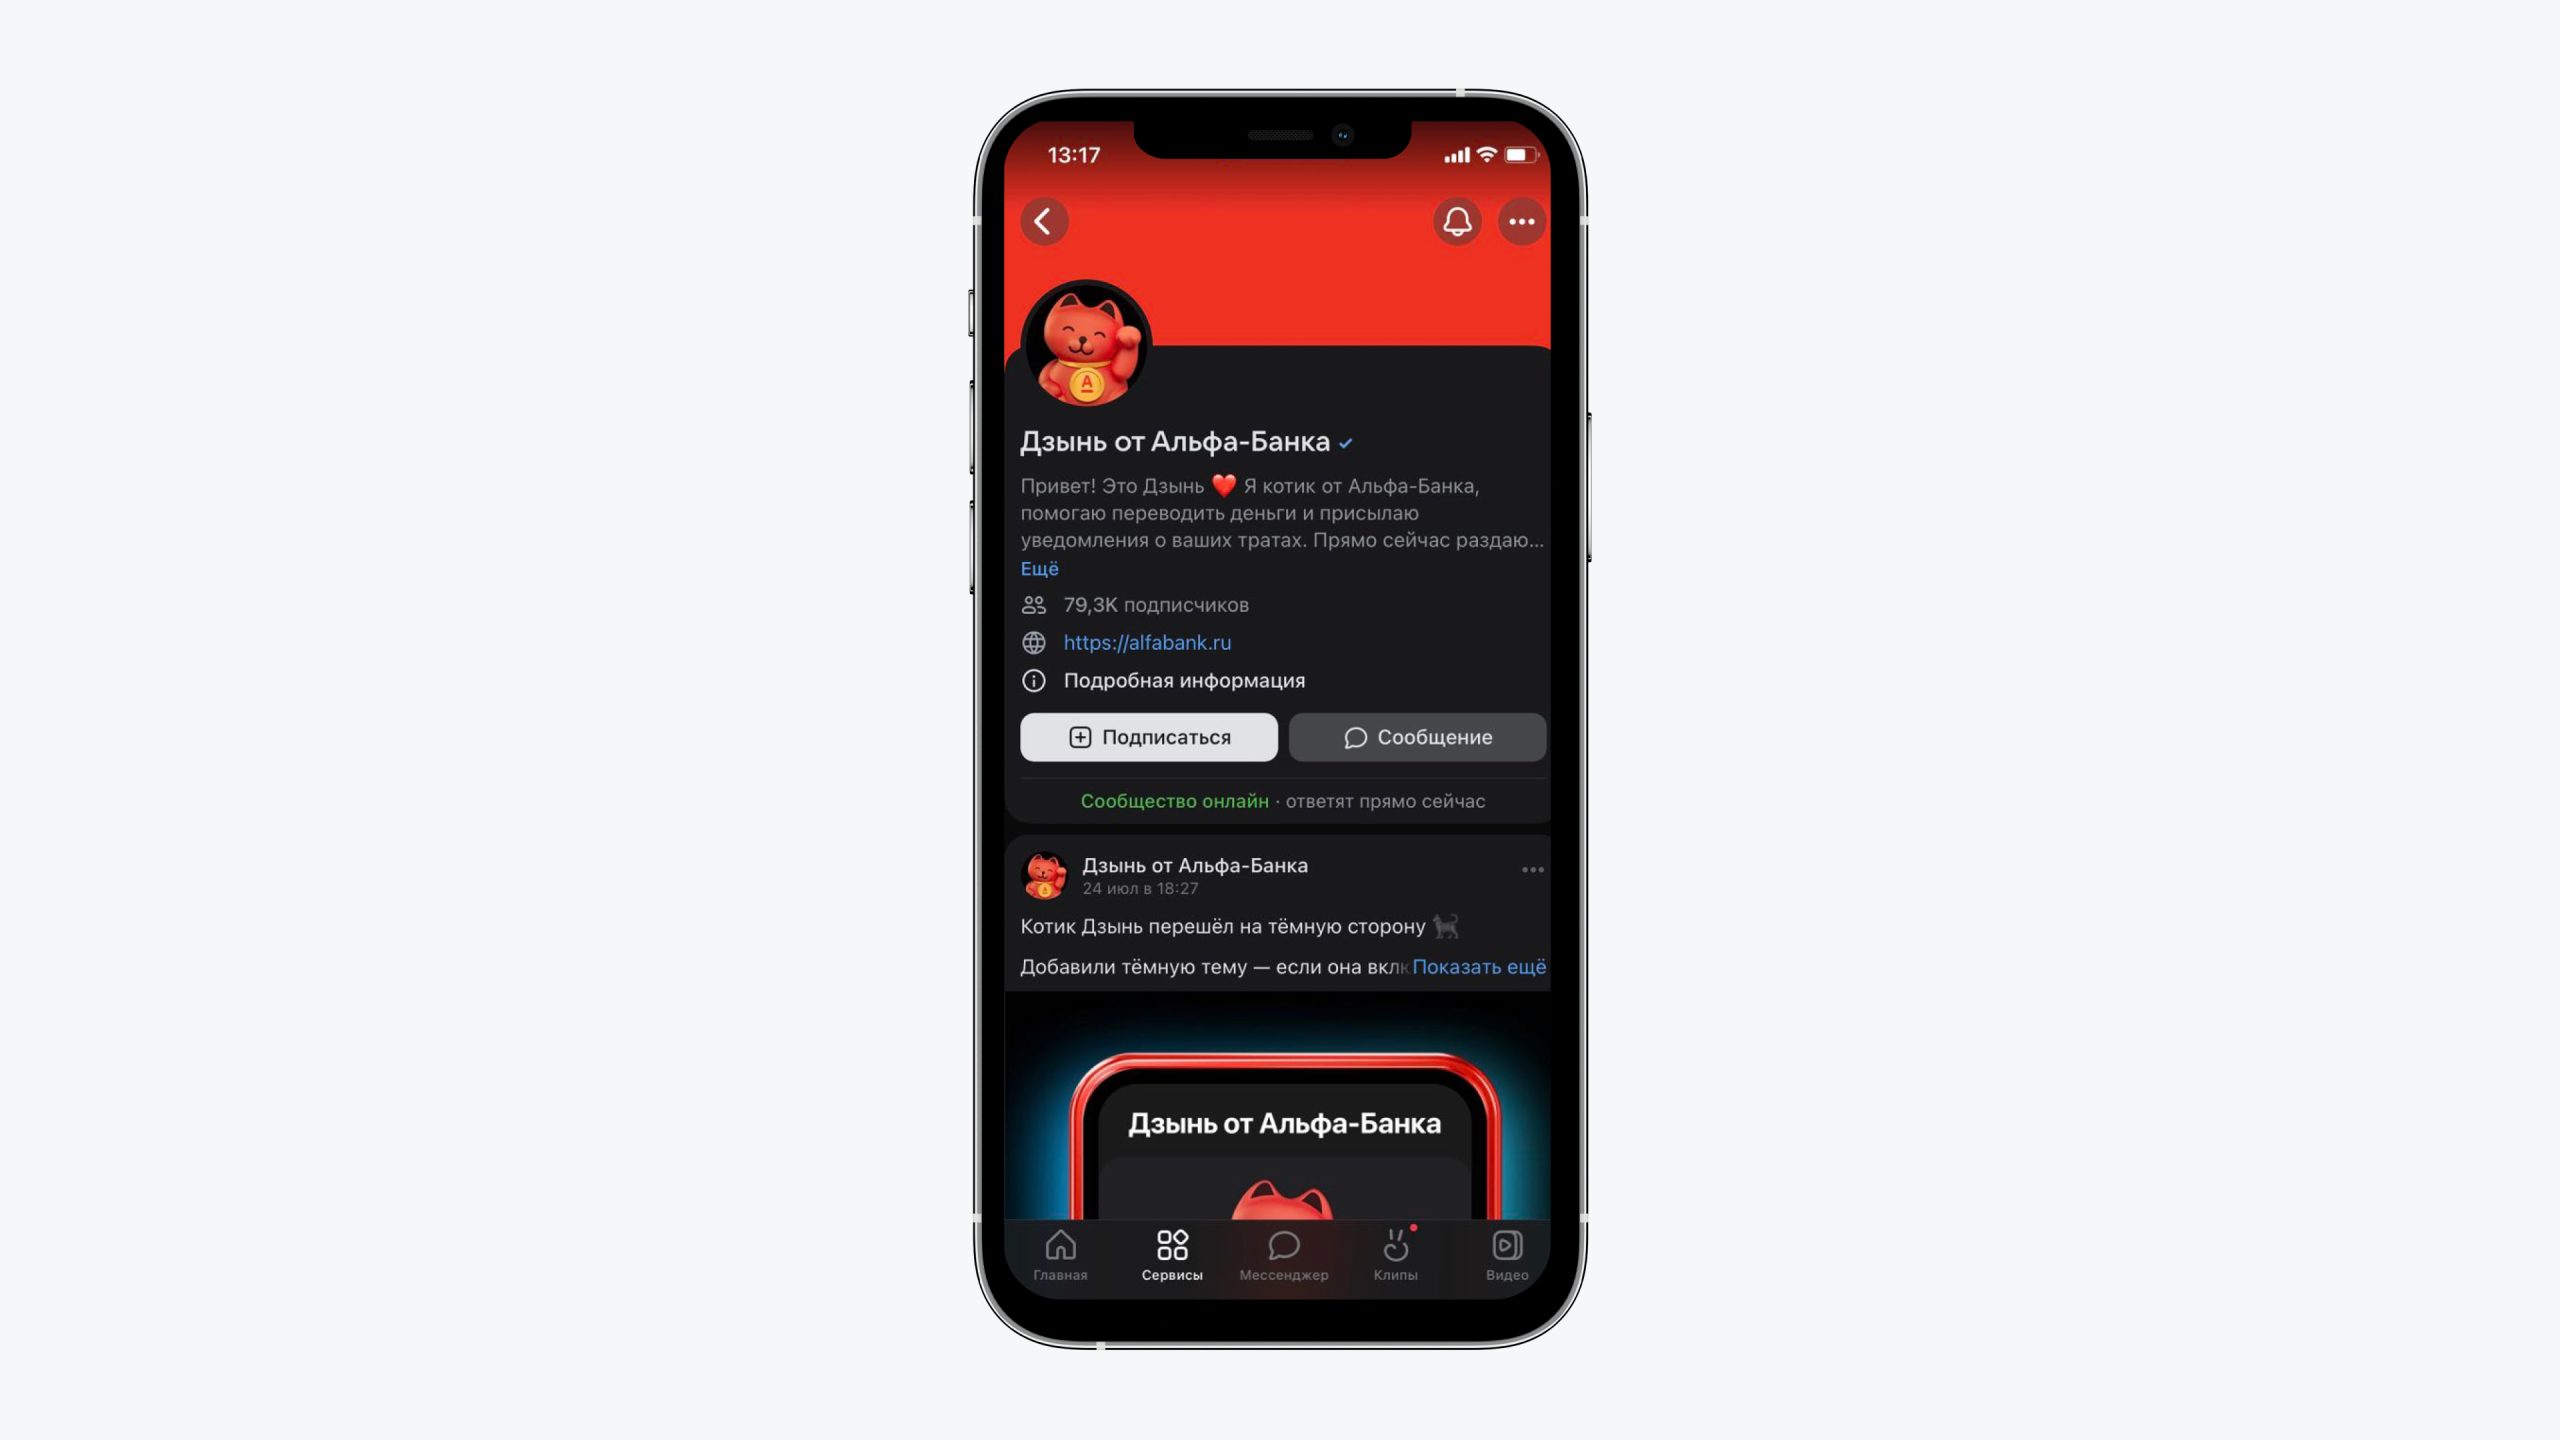
Через «Дзынь» клиент может проверить счёт или перевести деньги
Усиленные меры защиты. Чтобы гарантировать клиентам безопасность данных и сбережений, банки усиливают меры защиты и развивают биометрическую аутентификацию. Это технология, которая позволяет вместо пароля использовать другие способы для входа в приложение. Например, отпечаток пальца, скан лица или голосовую команду.
Развитие чат-ботов. Чат-боты уже сняли с операторов часть нагрузки по работе с клиентами. Они подскажут, как перевести деньги на счёт или найти в приложении реквизиты карты. Чтобы сделать чат-бот человечнее, используют нейросети.
Например, «Яндекс» развивает технологию YandexGPT — Алиса научилась писать тексты и предлагать идеи почти так же хорошо, как разбирающийся в теме человек.
В дальнейшем компания может встроить нейросеть в чат-бот «Яндекс Банка», чтобы клиенты получали человечные ответы на запросы.
Прогрессивные веб-приложения (PWA). В 2023 году в магазинах приложений пропали разработки российских банков. Например, РСХБ, ВТБ и «Альфа-Банка». Клиенты не могли обновить софт или скачать на новый телефон.
Чтобы не зависеть от App Store и Google Play, финансовые организации начали разработку PWA. По сути, это интернет-банк, преобразованный в приложение, которое работает на iOS и Android. Особенность в том, что скачать его можно с сайта банка и установить на смартфон.
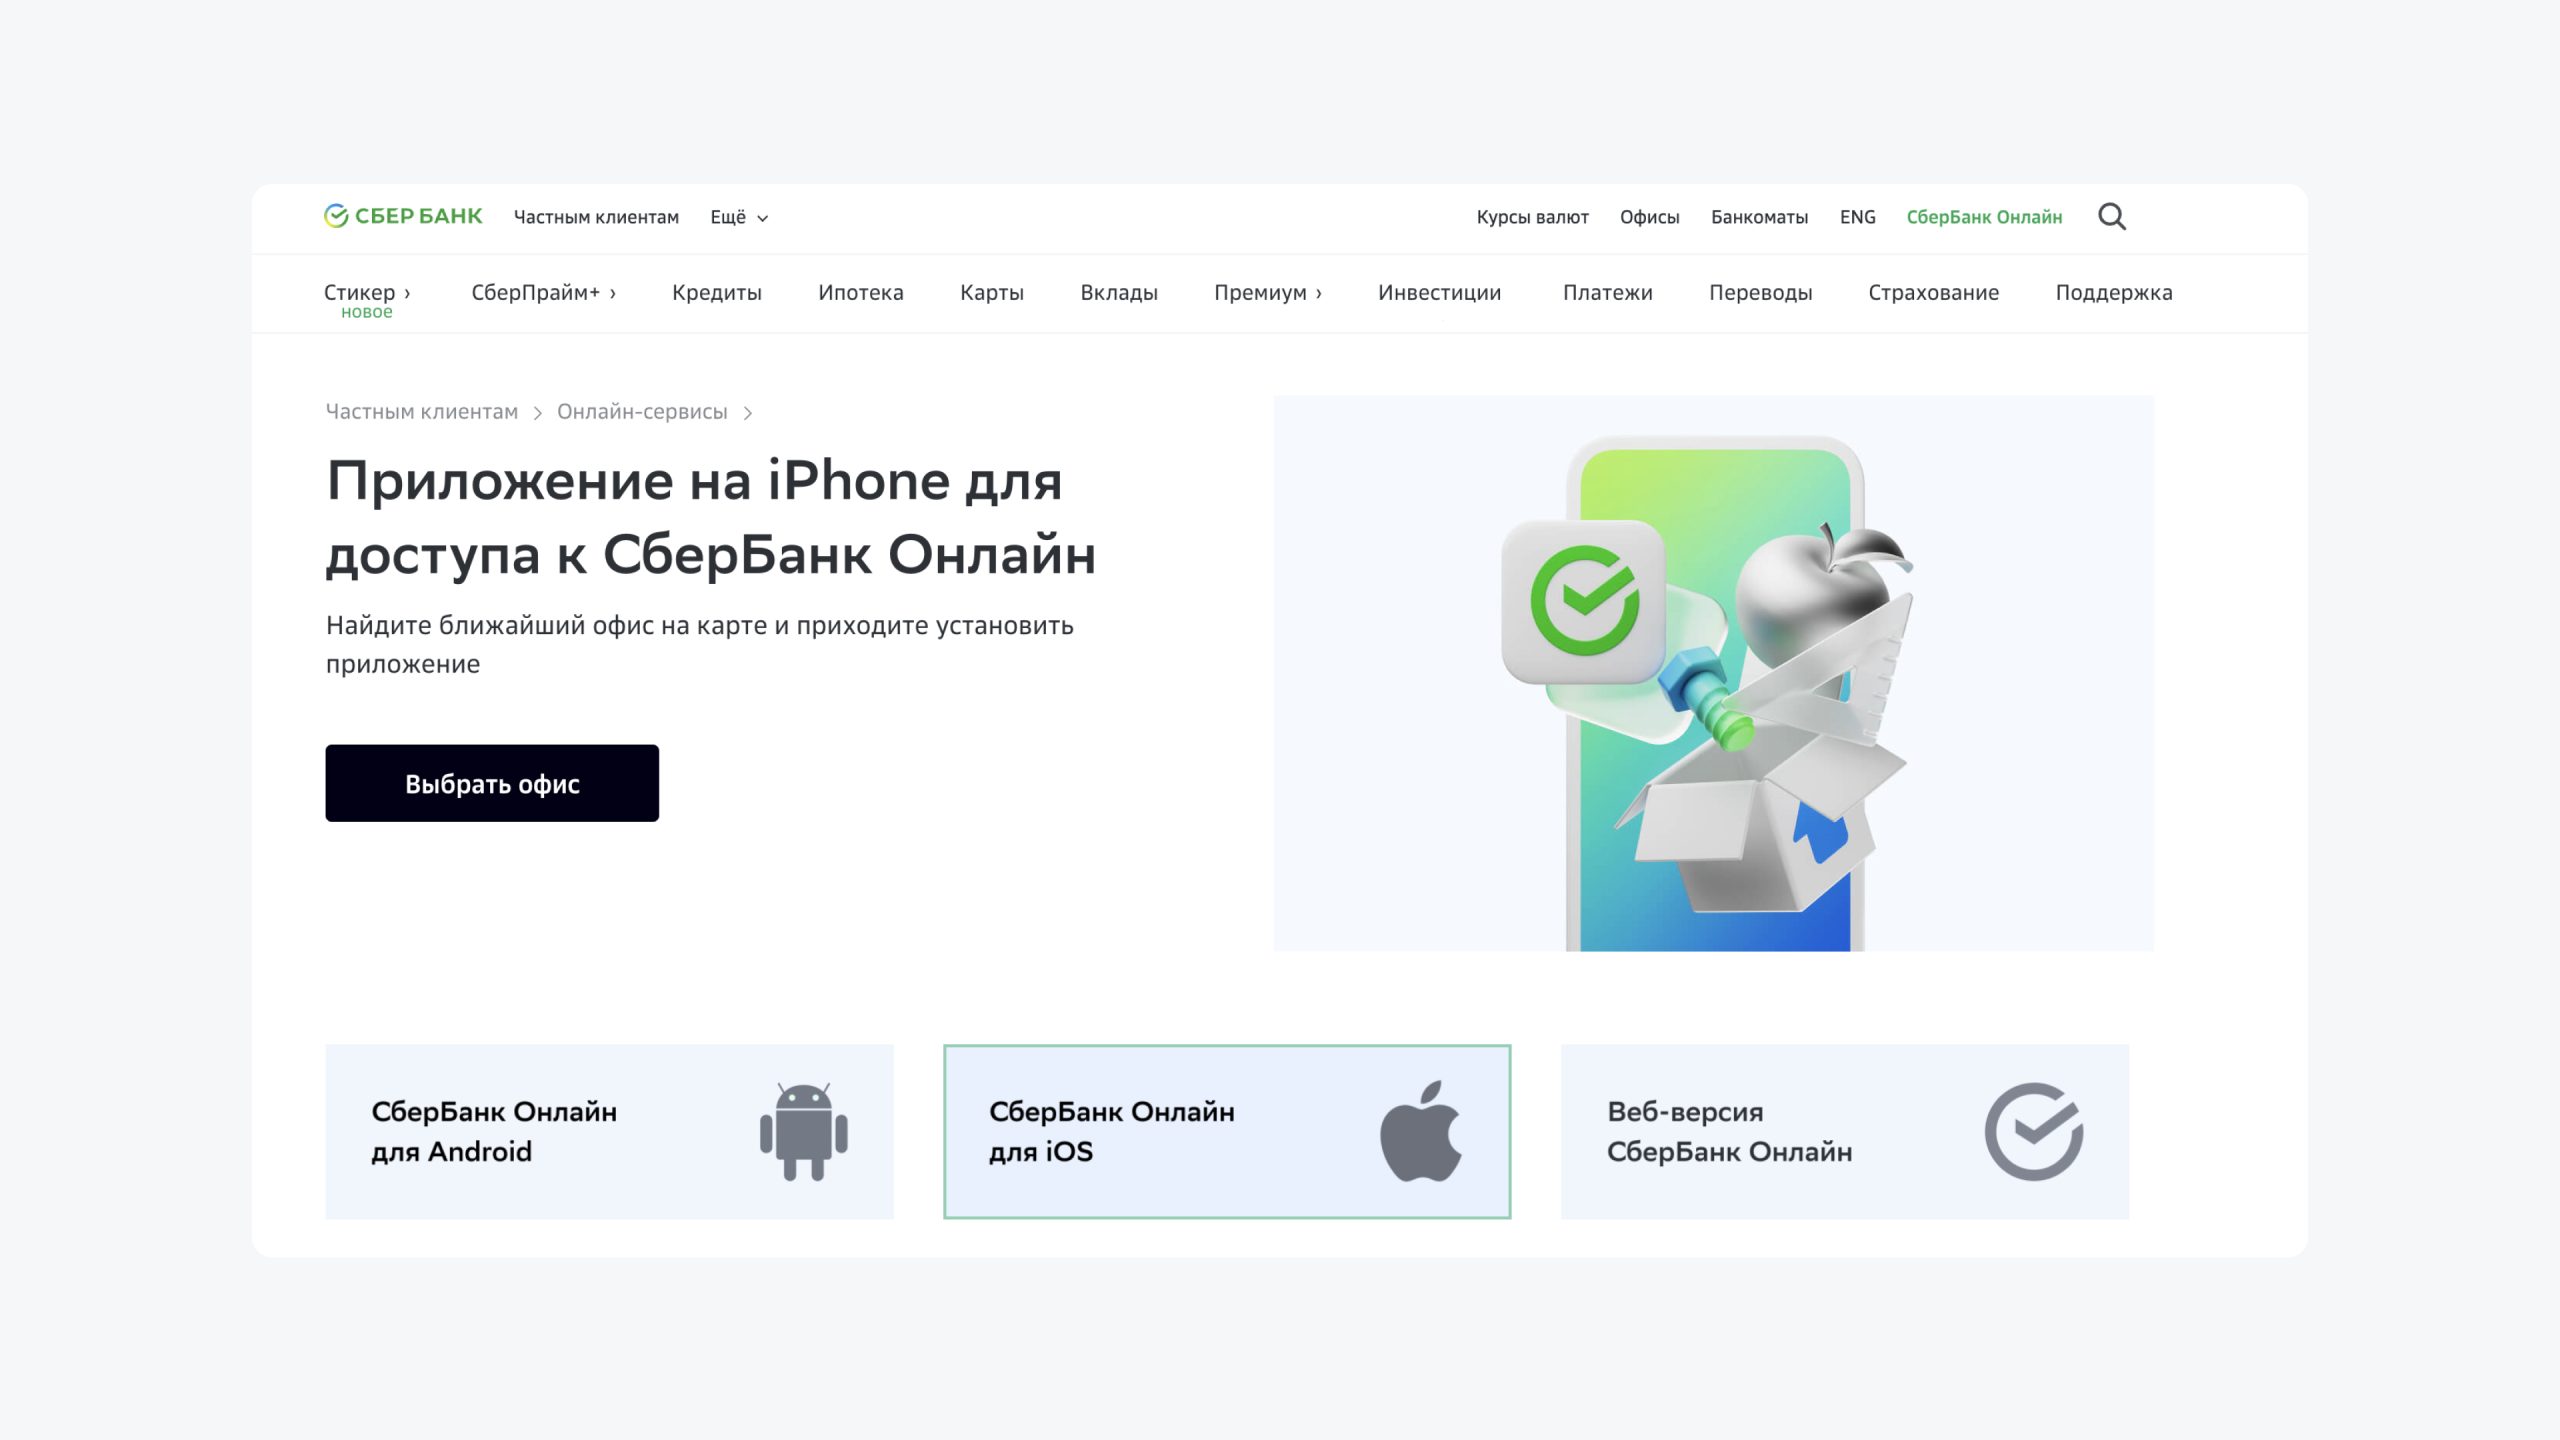
Сбер одним из первых стал использовать PWA — установить приложение на iPhone можно прямо в банке
Человечные голосовые помощники. Роботы уже оптимизируют работу бэк-офиса, помогают в продвижении банковских продуктов и поддержке клиентов. Например, в «Россельхозбанке» помощник проконсультирует пользователя по кредиту, подскажет адрес ближайшего банкомата или восстановит доступ к приложению.
«Альфа-Банк» внедрил систему аналитики, которая анализирует работу контакт-центра и определяет эмоции клиентов по голосу.
Пока пользователи чувствуют, что с ними говорит машина. Следующий этап — вдохнуть в помощников жизнь, наделить характером и за счёт нейросетей сделать больше похожими на людей.
Новые формы поддержки. Часть критичных задач клиенты стремятся решить напрямую с сотрудником банка. Например, проблемы с получением платежа или вопросы по открытым продуктам. Звонок на горячую линию кажется самым оперативным способом. Поэтому банкам важно прорабатывать клиентский опыт и для этого канала коммуникации.
Доступный интерфейс. В России зарегистрировано больше 10 млн людей с инвалидностью и 41 млн пенсионеров. Это четверть населения России, которой непросто пользоваться банковскими сервисами. Создание приложений с инклюзивным дизайном поможет банкам сделать доступнее финансовые услуги и расширить клиентскую базу.
Микросервисная архитектура. Современные системы ДБО состоят из набора независимых сервисов, которые работают в комплексе и по отдельности. Это даёт гибкость в разработке и позволяет банкам точечно развивать направление, которое приносит больше прибыли. Например, отдельно улучшать сервис по работе с самозанятыми или приложение для инвестиций. Для этого не нужно переписывать и изменять всю систему ДБО.
Эволюция ДБО как важного элемента сервиса для юрлиц

Термин «дистанционное банковское обслуживание» долгое время ассоциировался прежде всего с сервисом для физических лиц. Казалось, что работа с юридическими лицами остается более консервативным направлением, возможность проведения платежей через банк-клиент вполне удовлетворяет потребности этой аудитории в удаленном сервисе. Углубившись в тему, можно обнаружить, что буквально за последний год в этой сфере произошел прогресс — невзирая на кризис, а может быть, и благодаря ему
Данил Поминов

Возможно, сокращение кредитования и других традиционных сервисов высвободило ресурсы и позволило направить творческий потенциал банкиров в русло инновационного онлайн-развития. Участники конференции «Банковское онлайн-обслуживание юридических лиц: бизнес-модели, тенденции, безопасность», которую организовал «Б.О» 20 августа 2015 года, обсудили обширный круг вопросов, сформировали совместное видение текущей ситуации и трендов этой области.
Опыт ретейла — в бизнес-сегмент
Подходы к реализации корпоративного онлайн-обслуживания и методов его продвижения в чем-то повторяют путь развития, пройденный банкам при работе с физическими лицами — особенно это справедливо в отношении сектора малого бизнеса. «Мы отчетливо видим, особенно в работе с малыми организациями и индивидуальными предпринимателями, потенциал взаимодействия с клиентами в удаленном режиме, близком по формату к ретейлу. Это ставка на работу с мобильными приложениями, онлайн-обслуживание, которое позволит минимизировать количество посещений отделений банка, выполнять обширный спектр операций удаленно», — говорит Максим Пустовой, заместитель председателя правления ОТП Банка (интервью с ним читайте в этом номере журнала).
Одним из ярких примеров является распространение мобильного банкинга, который еще недавно воспринимался как сугубо ретейловый продукт. За последние год-полтора ряд банков, в том числе крупных (Сбербанк, ВТБ 24, Банк Москвы, Райффайзенбанк и др.), предоставили своим корпоративным клиентам возможность управления финансами посредством мобильных приложений. «Пока мобильными приложениями пользуется 15–20% бизнес-аудитории», — считает Алексей Захаров, занимавший должность директора по маркетингу, департамент малого и среднего бизнеса Пробизнесбанка.
Становится хорошим тоном наличие услуги онлайн-резервирования расчетного счета, которая позволяет предпринимателю за считанные минуты получить реквизиты (например, для выставления счета контрагенту), а далее уже заниматься оформлением документов с банком. Например, в Сбербанке в начале сентября сообщили, что в текущем году более 120 тысяч организаций направили заявки и зарезервировали расчетный счет через сайт — такой способ используется уже в 90% случаев открытия новых счетов.
Наиболее продвинутые банки позволяют пройти всю процедуру открытия счета без посещения офиса банка. Предприниматель направляет необходимую информацию и сканы документов через личный кабинет на сайте банка, далее происходят камеральная проверка и подготовка документов. Для подписания договора, оформления юридически значимых документов к новому клиенту выезжает сотрудник банка. По мнению исследователей компании Markswebb, лучшие практики упрощения открытия счета реализованы в Альфа-банке, Интерактивном банке, банке «Авангард», Уральском банке реконструкции и развития, финансовом сервисе «Точке» и Modulbank.
Точки над i
Еще одним свидетельством бурного роста популярности онлайн-сервисов для бизнеса стало появление банковских стартапов, ориентированных на работу с предпринимателями в онлайн-формате. В мае был запущен один из наиболее ярких и успешных проектов на этом рынке — финансовый сервис для предпринимателей «Точка». Команда «Банка24.ру», который лишился лицензии Центробанка в сентябре 2014 г., возродила проект на базе специально созданного филиала Ханты-Мансийского банка Открытие. Перерыв в работе не помешал «Точке» сохранить лидирующие позиции в рейтингах интернет-банков для бизнеса. Судя по комментариям в прессе представителей «Точки», поток заинтересованных клиентов превысил ожидания основателей.
Ранее, в декабре 2014 года, в аналогичном формате специализированного банковского сервиса для предпринимателей стартовал Modulbank. Проект основали Андрей Петров, Яков Новиков и Олег Лагута, использовав свой опыт работы с малым бизнесом в Сбербанке. Лицензию для Modulbank предоставил банк «Региональный кредит», он же выступил инвестором. Этот финансовый сервис не ориентируется на модель сугубо «виртуального» банка, сообщается о планах открыть несколько флагманских отделений в ключевых регионах присутствия. На этом же поле играет Интерактивный банк, но со своей спецификой: его сервис под брендом iBANK.RU продвигается в первую очередь для аудитории «физюриков» — клиентов, заинтересованных в едином инструменте управления личными и корпоративными финансами.

Перспективность такого формата признают и другие участники рынка (по крайней мере для сегмента МСБ, в крупном корпоративном бизнесе свои правила игры) — такое мнение неоднократно звучало на конференции, организованной «Б.О» 20 августа. «Вполне возможно, что скоро онлайн-сервисы для физических и юридических лиц в каком-то виде сольются. Человек пришел на сайт банка, залогинился, получил доступ ко всем финансовым сервисам — личным, семейным, корпоративным. Полагаю, что все банки об этом думают, так или иначе продвигаются в сторону такой унификации», — говорит Петр Диденко, начальник управления развития электронных продуктов для корпоративных клиентов Альфа-банка.
Между тем интрига в МСБ-сегменте рынка ДБО нарастает — в августе Тинькофф Банк запустил промо-сайт, на котором происходит предварительный сбор заявок на открытие счета и банковское обслуживание для юридических лиц. Принимая во внимание успехи Банка на розничном рынке, наработанную экспертизу в технологиях удаленного обслуживания и отлаженных бизнес-процессов «банка без отделений», остальным игрокам стоит быть готовым к ужесточению конкуренции. По этому поводу в Интернете уже прокатилась волна троллинга — Олег Тиньков, глава Тинькофф Банка, и Борис Дьяконов, руководитель «Точки», обменялись колкостями в соцсетях, фактически анонсировав предстоящий накал конкурентной борьбы на этом рынке.
Сервисный центр
Все чаще банкиры говорят о ДБО как о составляющей единого сервисного пространства для клиента, а как об не отдельном продукте или бизнес-направлении. «Мы не очень любим обозначение ДБО и стараемся его не использовать, — говорит Петр Диденко (Альфа-банк). — Есть общий уровень сервиса, есть отдельные каналы — мобильные приложения, интернет-банк. Важно понимать те вопросы, с которыми к нам приходит клиент. Мы сейчас плотно работаем над этим, собираем и анализируем их. Затеяли серьезную переделку своего электронного хозяйства для юриков, чтобы набор сервисов был заточен на качественные ответы на такие вот вопросы бизнеса».
«Мы тоже не рассматриваем ДБО как какой-то специальный канал, отдельную часть бизнеса. Важно, чтобы в целом уровень клиентского сервиса был на должном уровне. Помимо прочего банк должен предоставлять хорошие возможности общения с клиентами, и сейчас мы сконцентрированы на этом. Из конкретных шагов могу назвать реализацию чата в интернет-банке, в котором клиент по регламенту должен получить компетентный ответа в течение одной минуты. Время реакции гарантируется системой money-back — это самая настоящая гарантия. Вместо традиционного контакт-центра у нас применяется онлайн-офис, в котором мы отказались от традиционных нескольких линий обслуживания. Никаких громоздких IVR и томительных переключений, компетентная поддержка ожидает клиентов на первой линии. По нашей статистике 98% обращений решаются с одного звонка, — делится опытом Василий Юрченко, директор по продукту «Точки». — Вообще, в перспективе банки должны стать именно сервисными компаниями, а не технологическими и тем более контролирующими».
«Банк не должен быть для клиента проблемой», — так сформулировал концепцию Промсвязьбанка Иван Паткин, директор по электронному бизнесу МСБ. «Каналы удаленного обслуживания в этом отношении, конечно, полезны — клиенту не нужно приходить в офис за каждой финансовой или сервисной операцией. Клиенту важно дать возможность коммуникации, инструмент решения любых вопросов, в том числе через сайт, ДБО-каналы. Мы сделали онлайн-чат и круглосуточный колл-центр для малого и среднего бизнеса — стараемся обеспечить взаимодействие с банком таким способом, который удобен клиенту».
Корпорации и тренды
Согласно статистике Банка России, объем платежей от юридических лиц с использованием платежных поручений, поступивших в кредитные организации посредством Интернета, в 2014 году превысил 70% совокупного объема (см. диаграмму). Еще около 20% приходится на передачу платежных поручений в электронном виде, но не через Интернет — по всей видимости, с использованием технологий «банк – клиент». При этом количество расчетных счетов юрлиц с дистанционным доступом превышает 90%.
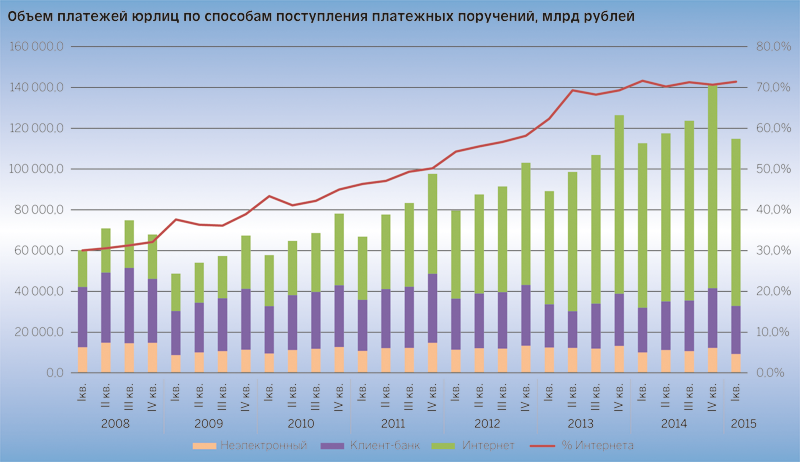
«Статистика по нашему банку близка к общерыночной картине», — говорит Дмитрий Шендрик, начальник управления организации комплексных корпоративных расчетов Росбанка. На конференции по ДБО юрлиц эксперт поделился своим видением ситуации с распространением дистанционных сервисов, связанных в первую очередь со спецификой обслуживания крупных компаний. По его словам, можно выделить две поведенческие модели. Первая — традиционная, когда в организациях есть бухгалтеры, специальные люди, которые привыкли лично посещать банк, делают это с удовольствием, и, в общем, всех это устраивает. На другую модель ориентированы клиенты, которые внедрили у себя дорогие продвинутые системы класса ERP. Использовать какую-то банковскую систему для них неудобно и нецелесообразно. Такие клиенты хотят иметь в едином интерфейсе возможность оперирования своими счетами в любых банках.
С тем, что к предпочтениям крупных клиентов нужно относиться с осторожностью согласна и Юлия Пирогова, директор департамента разработки банковских продуктов и развития расчетного бизнеса банка «ФК Открытие». «Многие наши клиенты, особенно в регионах, продолжают использовать систему банк – клиент, для них привычна эта процедура с модемом, она встроена в устоявшиеся бизнес-процессы. Мы стимулируем клиентов переходить на новые интернет-технологии, но в фокусе у нас аспекты обслуживания, повышающие лояльность клиентов. Несмотря на то что онлайн-сервисы в каком-то смысле дистанцируют клиентов от банка, они должны продолжать чувствовать себя любимыми, всегда знать, к кому обратиться».
Для крупного бизнеса актуальным становится не вопрос качества ДБО-решения конкретного банка, а его интеграционные возможности, наличие API для реализации платежного функционала в корпоративном казначействе — этот тезис вызвал большой интерес у участников конференции. Банки, активно работающие в сегменте крупных корпоративных клиентов, в той или иной мере экспериментируют с API-банкингом, об этом говорят представители Альфа-банка, Росбанка, Банка Москвы, Нордеа Банка. Зачастую клиенты готовы довольствоваться любой возможностью стыковки с банковской системой, однако вопросы полноты функционала таких интерфейсов, стандартизации транспорта и форматов все чаще встают на повестке дня. Зарубежный опыт дает неоднозначный ответ: если в Европе банкам удается договориться об использовании в качестве отраслевого стандарта неких единых подходов к API, то в США более распространен формат, в котором техническую организацию финансового взаимодействия выполняют специализированные агрегаторы.
По мнению Аркадия Затуловского, IT-директора Нордеа Банка, один из наиболее многообещающих подходов заключается в использовании международного стандарта ISO 20022, некоторые банки уже приняли его в качестве основы для интеграционных проектов с корпорациями. К тому же Центробанк дает сигналы, что рассматривает этот стандарт как базовый для дальнейшего развития финансовой инфраструктуры, поэтому ориентация на него может оказаться стратегически выигрышной.
Один за всех
Гибкое управление правами удаленного доступа к банковскому счету — вопрос, актуальность которого явно продиктована клиентской практикой. По словам банкиров, совершенно типичная для малого бизнеса ситуация, когда директор отдает токен с ключами доступа к интернет-банку бухгалтеру (порой даже не состоящему в штате организации). Руководителю некогда заниматься подготовкой платежек и прочей финансовой рутиной, и он фактически вверяет своему сотруднику контроль над средствами компании. Разумеется, такая схема не выдерживает никакой критики с точки зрения безопасности и противоречит договору о расчетно-кассовом обслуживании.
Современные системы ДБО позволяют учесть реалии бизнеса, предлагая средства для конфигурации различных ролевых моделей. Прежде всего это возможность выпустить набор ключей для сотрудников с различными уровнями полномочий и гибкая параметризация процедуры и уровня аутентификации на разных этапах проведения платежа. Благодаря такому подходу реализуется надежная, легитимная и прозрачная схема управления финансами: сотрудник может ввести данные платежного поручения, линейный руководитель — проверить и акцептовать этот платеж, а руководитель — поставить итоговую подпись и отправить платеж на исполнение. Кстати, для выполнения такой функции как нельзя лучше подходит именно мобильное приложение, с помощью которого директор может заняться финансовыми вопросами в любое удобное для себя время.
Гибкость в управлении правами доступа пригодится и в случае, когда человек выступает распорядителем счетов в нескольких организациях. Возможность использование единого токена сильно упростит ему жизнь (хотя и увеличит риски), особенно если через единый аккаунт клиенту будут доступны и личные счета в концепции сервиса для «физюриков». Считается, что функционал управления уровнями доступа востребован главным образом в крупных корпорациях, однако, по словам Василия Юрченко (директора по продукту «Точки»), у малого бизнеса такая возможность тоже весьма популярна.

Также в «Точке» считают очень перспективной клиентскую аналитику и активно работают в этом направлении, причем именно для малого бизнеса — в корпорациях задачи по предоставлению отчетов для руководства закрывают специальные службы. «В наших приложениях мы внедрили аналитический функционал с элементами CRM-системы. Модуль позволяет получить быстрый аналитический срез по клиентам и поставщикам, показывает регулярность отношений, позволяет отследить прекращение платежей. Также поддержана автоматическая категоризация расходов организации — насколько мне известно, это уникальный для рынка функционал». В июле о внедрении аналитического онлайн-сервиса для юридических лиц объявил Сбербанк. Помимо прочего банк рассматривает этот сервис в качестве источника информации для проактивного контроля рисков организации, а также выработки таргетированных предложений для клиентов.
Одна из озвученных на конференции свежих идей, которая позволит ДБО-сервисам стать постоянным спутником руководителя, заключается в создании продуманных дашбордов — стартовых страниц приложения, на которых аккумулируются краткие результаты деятельности организации. Создание такого аналитического среза — содержательного, наглядного, легко настраиваемого под запросы конкретного пользователя (как вариант, с помощью виджетов), — нетривиальная задача с точки зрения юзабилити и функционального воплощения. Однако усилия того стоят, считают многие эксперты: если такой сервис впишется в lifestyle руководителя, усиление его лояльности к банку будет иметь долгосрочный эффект.
Больше, чем банк
Из числа новых сервисов, способных оказать серьезное влияние на виртуальное взаимодействие предпринимателей и банков, участники конференции особо отметили развитие электронного документооборота. Такие системы позволяют обмениваться юридически значимыми, в том числе нефинансовыми, документами (счетами, счетами-фактурами, договорами, актами и пр.) не только с банком, но и с другими контрагентами — поставщиками, клиентами, госорганами.
«Такой сервис действительно полезен и способен облегчить жизнь бизнесу», — считает Дмитрий Шенберг, директор по развитию клиентского сервиса Банка Москвы. Система электронного документооборота БМ.doc позволяет наладить полноценный обмен электронными документами, учитывающий логику проведения платежей в компании. Один из выразительных клиентских кейсов: приложение автоматически заполняет поля и формирует платежное поручение на основании полученного от контрагента счета. Электронный документооборот возможен не только между клиентами Банка Москвы, но и с пользователями электронной торговой площадки «Росинвойс». Система интегрирована с программой 1С-Бухгалтерия и непосредственно встроена в интернет-банк. По словам эксперта, это уникальная для российского рынка реализация: например, система E-invoicing от Сбербанка существует в формате обособленного сервиса (хотя и поддерживает единый с интернет-банком способ аутентификации). Наличие квалифицированной электронной подписи позволяет клиенту работать не только с БМ.doc, но и с рядом сторонних сервисов. Кстати, наличие доверенного канала коммуникации, защищенного электронной подписью, — осмысленный, но пока не вполне воплощенный банками бизнес-ресурс.
С момента государственной регистрации у юридического лица возникают потребности в ряде сервисов: бухгалтерском и юридическом сопровождении, сдаче отчетности, создании сайта, автоматизации продаж и других направлений и многое другое. Открытие банковского счета представляет собой прекрасную точку контакта для продаж дополнительных сервисов, а с помощью современной технологической платформы этот процесс и вовсе можно поставить на поток. Более того, благодаря таким сервисам, как электронный документооборот, партнерские программы с онлайн-бухгалтерий, и другим востребованным сервисам (как встроенным в ДБО, так и предлагаемым отдельно) банк вполне может начать позиционировать себя не только как финансовый институт, но и как универсальный сервис-партнер. Охват таких услуг может быть весьма обширен, как и формат их продвижения.
К трендам, формирующим комплексный подход к онлайн-обслуживанию юридических лиц, определенно, можно отнести создание специализированных бизнес-порталов — обзор на эту тему был опубликован в прошлом номере «Б.О». «Такие порталы могут быть весьма эффективны, важно наличие поддержки в отделениях — чтобы менеджеры знали о них, информировали клиентов и могли проконсультировать по дополнительным сервисам», — считает Алексей Захаров (Пробизнесбанк).

Весьма интересная, хотя и нишевая услуга — обмен валюты по биржевым курсам — особенно востребована участниками внешнеэкономической деятельности; интерес к ней также подогревается волатильностью национальной валюты в последний год. Уже упомянутый сервис онлайн-открытия счета, облегчение заполнения платежек в адрес бюджетных организаций (опыт «Точки»), пакетная обработка реестров платежей, распознавание счетов по фотографии — эти и другие небольшие улучшения и фичи, которые обсуждались на конференции, тоже вносят свой вклад в создание современного digital-банкинга для бизнеса.
«Мы постоянно работаем над тем, чтобы у предпринимателей кровь из глаз не текла», — это провокационное высказывание Петра Диденко (Альфа-банк) нашло отклик у многих участников конференции.
Невзирая на трудную экономическую ситуацию, можно рассчитывать, что компетенция и энтузиазм банкиров позволят сделать жизнь предпринимателя более комфортной, соответствующей современному мобильному образу — пожалуй, так можно подытожить очередную организованную «Б.О» конференцию, посвященную банковскому онлайн-обслуживание юридических лиц.
КЛЮЧЕВЫЕ ТЕЗИСЫ
• В фокусе внимания — уровень сервиса. Банки рассматривают ДБО не как отдельный продукт или направление, а как элемент сервиса для юридических лиц.
• Подходы к ДБО для крупных клиентов и сегмента МСБ различаются, и эта разница будет усиливаться.
• Крупный бизнес заинтересован в централизованном управлении финансами из корпоративной ERP-системы, от банков ожидается готовность поддержать интеграционный инструментарий (API).
• Поддержка API-банкинга для интеграции со сторонними сервисами будет становиться фактором конкурентоспособности, представляется перспективной ориентация на стандарт ISO 20022.
• Сервис для малого бизнеса по гибкости и функциональности, маркетинговым и технологическим подходам приближается к формату банкинга для физлиц.
• В течение года ожидается ужесточение конкуренции на рынке онлайн-банкинга для малого бизнеса, ближайшее обострение связывают с планами Тинькофф Банка.
• У банков есть отличная возможность стать провайдером дополнительных сервисов или как минимум выступить платформой лидогенерации.
• Концепция «физюрика» — единого аккаунта человека, который является для банка физическим лицом, распорядителем счета одного или нескольких юрлиц — получит дальнейшее распространение.
• Развитие BFM-функционала (финансовой аналитики), создание дашбордов — выраженный тренд, призванный стимулировать использование ДБО руководителями компаний.
• Электронный документооборот — востребованный и перспективный сервис, усиливающий позиции банка в работе с бизнес-клиентами.