
РНПТ — что это? Как получить или как он формируется / присваивается?
Календарь бухгалтера 2023 — новые сроки сдачи отчетности в единой таблице
Страховые взносы 2023 — единая предельная величина базы для исчисления и единые тарифы
Производственный календарь 2023 с праздниками и выходными
Что делать работодателю при мобилизации сотрудников
Новые сроки уплаты налогов и взносов в 2023 году
Единый налоговый платеж стартовал с 1 июля 2022 года. Что будет с 2023 года?
Форма СТД-ПФР — сведения о трудовой деятельности работника, форма, образец заполнения
При ввозе прослеживаемых товаров в Россию присваиваем каждой партии РНПТ.
РНПТ — это регистрационный номер партии товара. Именно с его помощью ФНС будет следить за движением импортных товаров. Импортер после ввоза товаров получает на всю партию специальный номер, который далее указывается в счетах-фактурах, отгрузочных документах, отчете об операциях и декларации по НДС.
- Если ввозим из Армении, Беларуси, Казахстана, Кыргызстана (ЕАЭС) — импортеры в течение 5 дней с даты принятия товаров на учет отправляют в налоговую Уведомление о ввозе. На его основании ФНС формирует на каждую партию РНПТ.
- Если из других стран — импортеры формируют РНПТ самостоятельно на основании регистрационного номера таможенной декларации и номера партии товаров.
При продаже и покупке прослеживаемых товаров обмениваемся электронными документами с РНПТ:
- плательщики НДС — счетами-фактуры;
- неплательщики НДС — документами отгрузки.
Ежеквартально отчитываемся в налоговую по всем операциям с прослеживаемым товарам:
- Плательщики НДС — заполняют сведения о прослеживаемых товарах в обновленной декларации НДС. Могут дополнительно сдавать отчет об операциях с товарами, при выбытии товара или покупке прослеживаемых товаров у неплательщиков НДС.
- Неплательщики НДС — сдают новый отчет об операциях с прослеживаемыми товарами.
Отчетность сдается в электронном виде не позднее 25 числа месяца, который следует за истекшим отчетным периодом начиная с 3 квартала 2021 года.
РНПТ при импорте товаров в «1С:Бухгалтерии 8»
В прошлых статьях эксперты 1С рассказывали, как в «1С:Бухгалтерии 8» редакции 3.0 получить регистрационный номер партии товара, подлежащего прослеживаемости (РНПТ), на остатки прослеживаемых товаров и каким образом отразить в программе реализацию прослеживаемых товаров налогоплательщиками, применяющими УСН, которые должны в этом случае выставлять универсальные передаточные и универсальные корректировочные документы (УПД и УКД) и применять электронный документооборот (ЭДО). Из этой статьи вы узнаете, каким образом в «1С:Бухгалтерии 8» редакции 3.0 получить РНПТ для товара, ввезенного на территорию РФ с территории государств — членов ЕАЭС и с территории других стран. О поддержке системы прослеживаемости в решениях «1С:Предприятие 8» см. в «Мониторинге законодательства» в разделе «Прослеживаемость» .
Получение РНПТ при ввозе прослеживаемых товаров из ЕАЭС
В соответствии с Положением о национальной системе прослеживаемости (утв. Постановлением Правительства РФ от 01.07.2021 № 1108) прослеживаемость осуществляется в отношении товаров, приведенных в Перечне товаров, подлежащих прослеживаемости (утв. Постановлением Правительства РФ от 01.07.2021 № 1110, которые ввезены на территорию РФ и иные территории, находящиеся под ее юрисдикцией, с территории государств — членов ЕАЭС, за исключением товаров, помещенных под таможенную процедуру таможенного транзита (абз. 6 п. 3 Положения).
При ввозе на территорию РФ прослеживаемых товаров, приобретенных на территории другого государства — члена ЕАЭС, участники оборота таких товаров обязаны уведомлять ФНС России о ввозе прослеживаемых товаров в течение 5 рабочих дней с даты принятия этих товаров на учет (п. 25 Положения).
Уведомление о ввозе товаров, подлежащих прослеживаемости, представляется в налоговый орган в электронной форме по телекоммуникационным каналам связи через оператора электронного документооборота в установленном порядке, по форме и формату, утв. приказом ФНС России от 08.07.2021 № ЕД-7-15/645@ (п. 25 Положения).
На основании Уведомления о ввозе ФНС России в срок не позднее следующего календарного дня с даты получения указанного уведомления присваивает регистрационный номер партии товара, подлежащего прослеживаемости, и сообщает его участнику оборота товаров, подлежащих прослеживаемости, в электронной форме по ТКС через оператора электронного документооборота (п. 26 Положения).
В случае подачи Уведомления о ввозе через уполномоченного представителя участник оборота товаров, подлежащих прослеживаемости, должен обеспечить получение РНПТ, присвоенного налоговым органом, у указанного уполномоченного представителя.
В случае частичного или полного возврата прослеживаемых товаров, ранее ввезенных с территории государства — члена ЕАЭС на территорию РФ или иные территории, находящиеся под ее юрисдикцией, или при обнаружении участником оборота прослеживаемых товаров в представленном им Уведомлении о ввозе факта неотражения или неполноты отражения сведений, а также ошибок участник оборота прослеживаемых товаров обязан внести в него необходимые изменения и представить в ФНС России корректировочное Уведомление о ввозе товаров, подлежащих прослеживаемости, не позднее следующего рабочего дня с даты возврата товара (либо с даты обнаружения факта неотражения или неполноты отражения сведений, а также ошибок) (п. 27 Положения).
Для получения регистрационного номера партии товара, подлежащего прослеживаемости, ввезенного на территорию РФ с территории государств — членов ЕАЭС, участник оборота должен:
- Отразить поступление прослеживаемых товаров.
- Сформировать Уведомление о ввозе прослеживаемых товаров.
- Направить Уведомление о ввозе прослеживаемых товаров в ФНС России.
- Получить из ФНС России квитанцию с присвоенным РНПТ.
- Отразить присвоенные РНПТ в учетной системе.
Отражение поступления прослеживаемых товаров
Налогоплательщику, осуществляющему ввоз прослеживаемых товаров на территорию РФ с территории государств — членов ЕАЭС, необходимо на закладке Внешняя торговля формы Функциональность программы (раздел Главное — подраздел Настройки — Функциональность) установить флаг для значения Приобретение и реализация прослеживаемых товаров.
При ввозе на территорию РФ прослеживаемых товаров, приобретенных на территории другого государства — члена ЕАЭС, участники оборота прослеживаемых товаров обязаны уведомить об этом ФНС России в течение 5 рабочих дней с даты принятия этих товаров на учет согласно пункту 25 Положения.
Поступление товаров из государств — членов ЕАЭС в программе регистрируется с помощью документа Поступление (акт, накладная, УПД) с видом операции Товары (накладная, УПД) (раздел Покупки — подраздел Покупки), рис. 1.
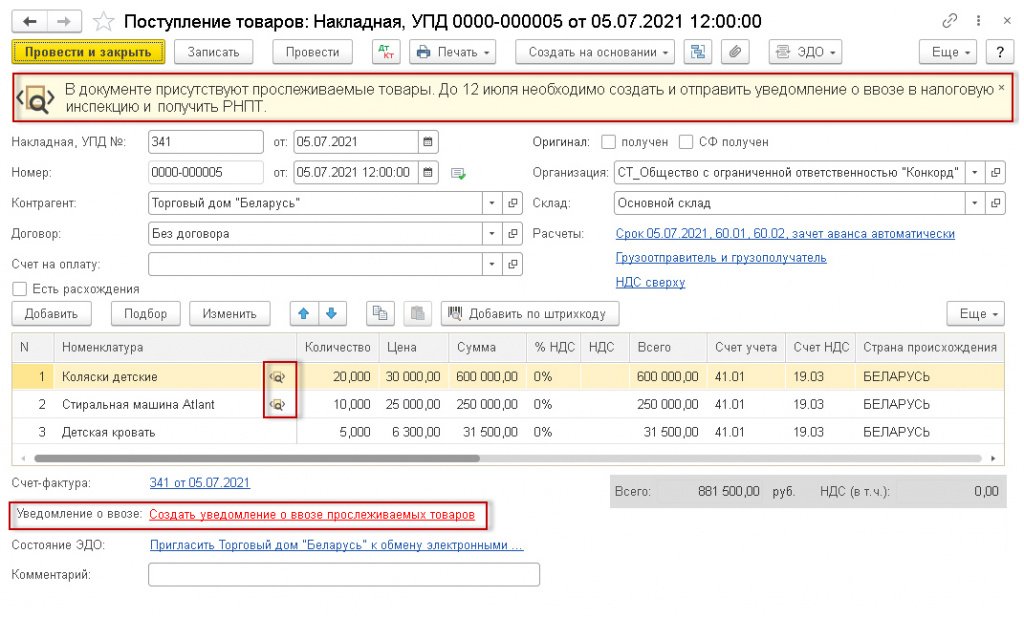
Рис. 1. Отражение поступления прослеживаемых товаров из ЕАЭС
При указании в табличной части документа в графе Номенклатура сведений о товарах, подлежащих прослеживаемости, в документе Поступление (акт, накладная, УПД) будут дополнительно указаны:
- над шапкой документа — информация о необходимости создания и отправления Уведомления о ввозе товаров, подлежащих прослеживаемости с указанием даты истечения срока для его направления;
- в табличной части документа рядом с наименованием товаров — специальный значок с лупой, свидетельствующий о том, что данные товары относятся к прослеживаемым;
- под табличной частью документа в строке Уведомление о ввозе — гиперссылка для автоматического создания Уведомления о ввозе.
Для формирования Уведомления о ввозе и получения РНПТ на прослеживаемые товары, ввезенные из государств — членов ЕАЭС, предназначена специальная обработка — Помощник получения РНПТ (раздел Отчеты — подраздел Прослеживаемость — Помощник получения РНПТ), в которую можно перейти по гиперссылке Создать уведомление о ввозе прослеживаемых товаров из документа Поступление (акт, накладная, УПД), рис. 1.
Сведения о прослеживаемых товарах, ввезенных с территории государств — членов ЕАЭС и указанных в документах Поступление (акт, накладная, УПД), по которым необходимо отправить в ФНС России Уведомление о ввозе и получить РНПТ, будут отражены в списке документов Уведомления формы обработки Помощник получения РНПТ (рис. 2).
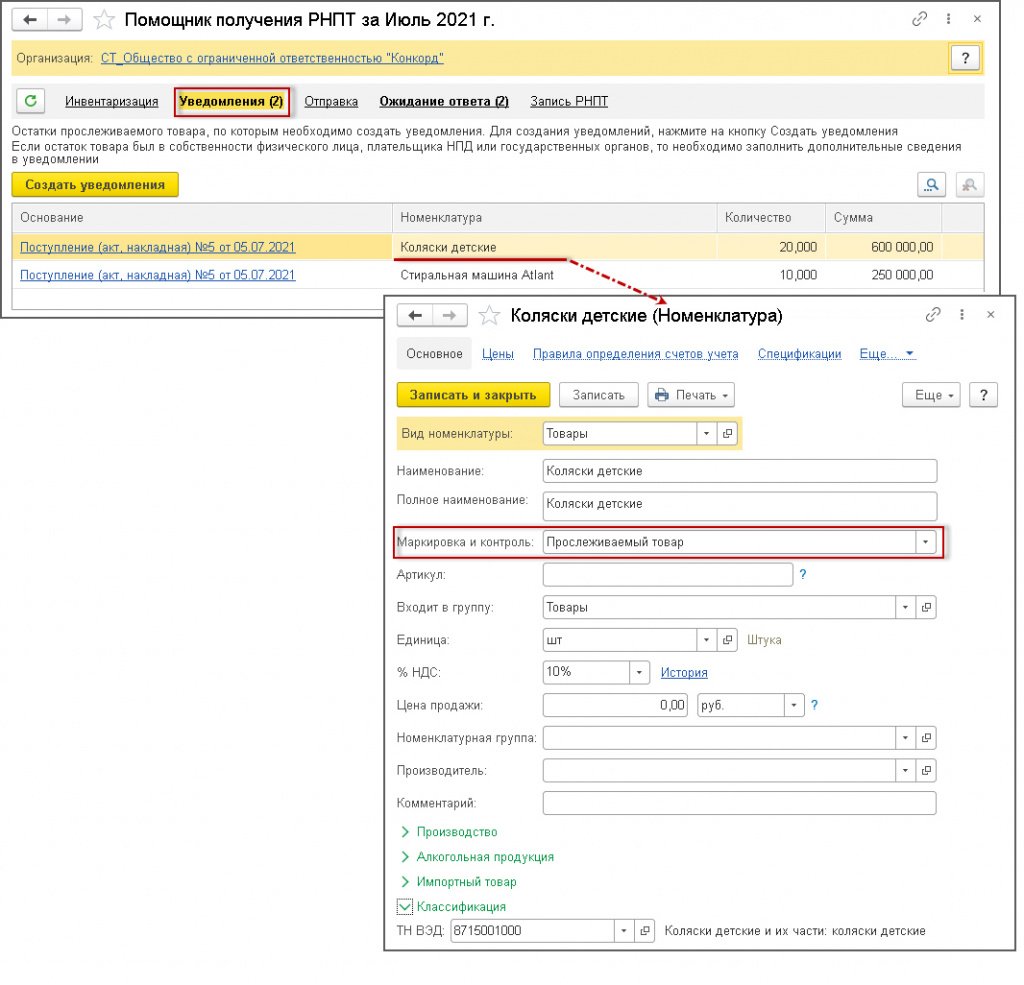
Рис. 2. Формирование уведомлений о ввозе прослеживаемых товаров
Обратите внимание, если в документе Поступление (акт, накладная, УПД) будут указаны как прослеживаемые товары, так и товары, не подлежащие прослеживаемости, то в обработку Помощник получения РНПТ попадут только те товары, которые имеют установленный признак Прослеживаемый товар в поле Маркировка и контроль справочника Номенклатура (раздел Справочники — подраздел Товары и услуги — Номенклатура).
Формирование уведомления о ввозе прослеживаемых товаров
Уведомление о ввозе товаров можно сформировать автоматически по кнопке Создать уведомления из формы обработки Помощник получения РНПТ (рис. 2).
Для каждого кода единой Товарной номенклатурой внешнеэкономической деятельности Евразийского экономического союза составляется и направляется отдельное уведомление. Уведомление может оформляться на товары, указанные в нескольких строках сопроводительного документа с одним и тем же кодом ТН ВЭД и единицей измерения (п. 2 Порядка заполнения Уведомления о ввозе).
В данном случае будут сформированы два Уведомления о ввозе товаров:
- на детские коляски (код ТН ВЭД 8715001000);
- стиральные машины (код ТН ВЭД 8450111900).
Автоматически сформированные документы Уведомление о ввозе прослеживаемых товаров будут помещены в список документов Отправка формы обработки Помощник получения РНПТ.
Перейти в документы Уведомление о ввозе прослеживаемых товаров можно из формы обработки Помощник получения РНПТ по гиперссылке в графе Уведомление табличной части. Просмотреть и распечатать (при необходимости) сформированные Уведомления о ввозе можно по кнопке Печать из документов Уведомления о ввозе прослеживаемых товаров.
Направление уведомления о ввозе прослеживаемых товаров в ФНС России
По кнопке Отправить в ФНС из формы обработки Помощник получения РНПТ автоматически осуществляется отправка сформированных Уведомлений о ввозе в ФНС России.
Отправленные Уведомления о ввозе будут отражаться в списке документов Ожидание ответа формы обработки Помощник получения РНПТ, а в табличной части формы изменятся сведения о состоянии обмена — Отправлено оператору (рис. 3).
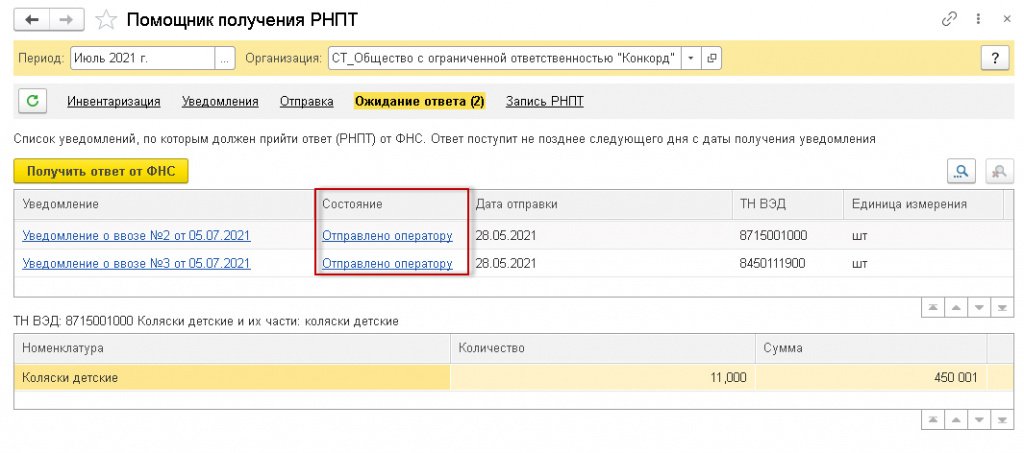
Рис. 3. Отправка уведомлений о ввозе в ФНС России
Далее по кнопке Получить ответ от ФНС (рис. 3) выполняются дальнейшие этапы обмена, т. е. Уведомления о ввозе передаются в ФНС России, что фиксируется в сведениях о состоянии обмена информацией — Отправлено в ФНС. По гиперссылке в графе Состояние можно посмотреть техническую информацию о проводимом обмене документами.
Получение из ФНС России квитанции с присвоенным РНПТ
По кнопке Получить ответ от ФНС из формы обработки Помощник получения РНПТ автоматически осуществляется взаимодействие с ФНС России, в результате которого происходит получение квитанций от ФНС России с присвоенными указанным в Уведомлениях о ввозе товарам РНПТ (рис. 4).
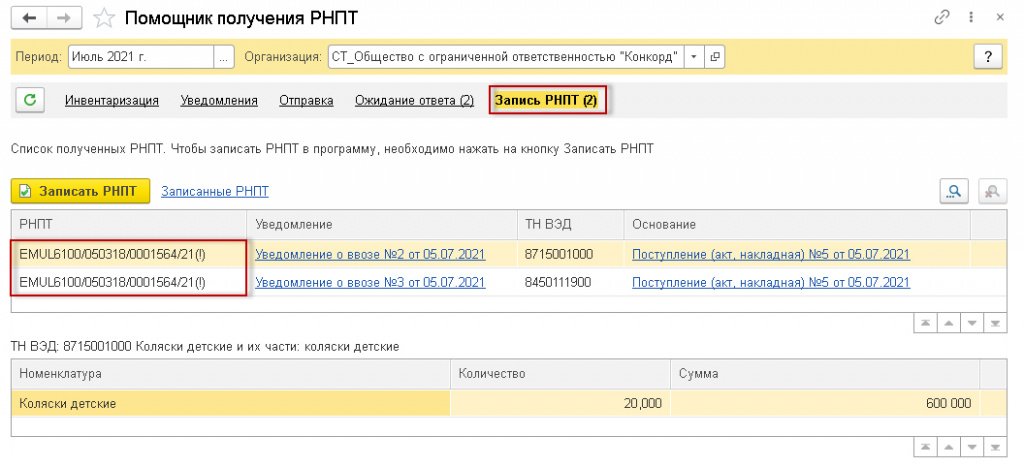
Рис. 4. Получение из ФНС России квитанции с присвоенным РНПТ
При этом в табличной части формы в графе РНПТ будут отражены присвоенные ФНС России РНПТ по каждому направленному Уведомлению. По гиперссылке в графе Уведомление (рис. 4) можно перейти в документ Уведомление о ввозе прослеживаемых товаров, в котором будет отражено текущее состояние обмена с ФНС России, т. е. будет отражена информация о том, что данное Уведомление о ввозе представлено в ФНС России, и от ФНС России получен РНПТ (рис. 5).
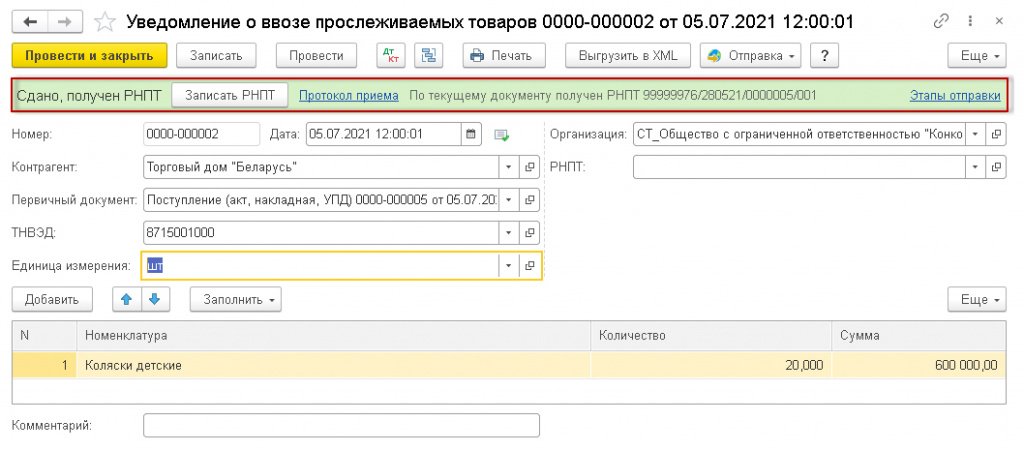
Рис. 5. Отражение полученных РНПТ в уведомлении о ввозе прослеживаемых товаров
Также по соответствующим гиперссылкам информационной строки (рис. 5) можно просмотреть Протокол приема и Этапы отправки Уведомления о ввозе.
По гиперссылке Квитанция о присвоении РНПТ в форме Этапы отправки можно просмотреть содержимое поступившего из ФНС России документа Квитанция о присвоении РНПТ.
Отражение присвоенных РНПТ в учетной системе
Последним этапом обработки Уведомления о ввозе и поступившей из ФНС России квитанции является запись полученного РНПТ в учетную систему.
Запись полученных РНПТ производится по кнопке Записать РНПТ:
- из формы обработки Помощник получения РНПТ (рис. 4) — запись будет произведена по всем квитанциям, поступившим из ФНС России и находящимся в списке документов Запись РНПТ;
- из документа Уведомление о ввозе (рис. 5) — запись будет произведена только по квитанции, поступившей в ответ на данное Уведомление о ввозе.
После выполнения команды Записать РНПТ вносится запись в регистр Прослеживаемые товары.
После внесения записи об РНПТ, присвоенном ФНС России прослеживаемым товарам, ввезенным на территорию РФ с территории государств — членов ЕАЭС, сведения об обработанных Уведомлениях о ввозе удаляются из списка документов Запись РНПТ в форме обработки Помощник получения РНПТ. При этом по гиперссылке Записанные РНПТ можно перейти в форму списка Уведомлений о ввозе, по которым произведено присвоение РНПТ ФНС России.
Все сформированные Уведомления о ввозе и состояние обмена данными Уведомлениями о ввозе можно найти также в рабочем месте 1С-Отчетность (раздел Отчеты — подраздел 1С-Отчетность — Регламентированные отчеты), см. рис. 6.
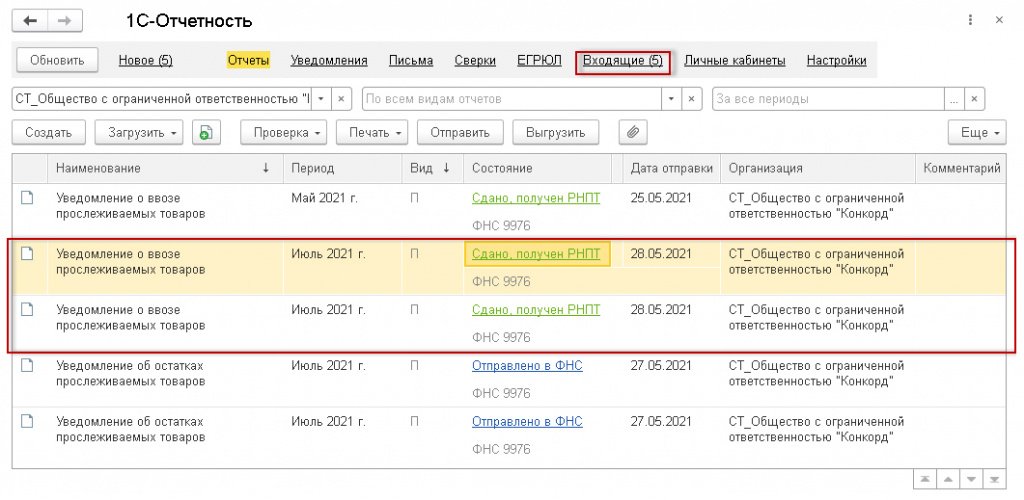
Рис. 6. Уведомления о ввозе в «1С-Отчетности»
Присвоение РНПТ при ввозе прослеживаемых товаров из третьих стран
В соответствии с Положением о национальной системе прослеживаемости (утв. Постановлением № 1108) прослеживаемость осуществляется в отношении товаров, приведенных в Перечне товаров, подлежащих прослеживаемости (утв. Постановлением № 1110), которые ввезены на территорию РФ и иные территории, находящиеся под ее юрисдикцией, и выпущены в соответствии с таможенной процедурой выпуска для внутреннего потребления (абз. 1 п. 3 Положения).
В целях осуществления контроля за оборотом прослеживаемых товаров применяется специальный идентификатор — РНПТ.
РНПТ, присваиваемый при ввозе товаров на территорию РФ в соответствии с таможенной процедурой выпуска для внутреннего потребления, представляет собой номер, который формируется участником оборота прослеживаемых товаров:
- из показателей декларации на товары (регистрационный номер декларации на товары и порядковый номер товара, подлежащего прослеживаемости, в соответствии с декларацией на товары) при ввозе товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, и их выпуске в соответствии с таможенной процедурой выпуска для внутреннего потребления;
- из показателей заявления о выпуске товаров до подачи декларации на товары (регистрационный номер заявления о выпуске товаров до подачи декларации на товары и порядковый номер товара, подлежащего прослеживаемости, в соответствии с заявлением о выпуске товаров до подачи декларации на товары) (п. 2 Положения).
В дальнейшем при осуществлении операций с товарами, подлежащими прослеживаемости, участники оборота должны указывать реквизиты прослеживаемости:
- РНПТ;
- количественную единицу измерения товара, используемую в целях осуществления прослеживаемости, в соответствии с Перечнем товаров;
- количество товара, подлежащего прослеживаемости, в количественной единице измерения товара, используемой в целях осуществления прослеживаемости.
Для присвоения регистрационного номера партии прослеживаемого товара (РНПТ), ввезенного на территорию РФ в таможенной процедуре выпуска для внутреннего потребления, участник оборота должен выполнить в программе «1С:Бухгалтерия 8» редакции 3.0 следующие действия:
- Отразить поступление товаров, подлежащих прослеживаемости.
- Сформировать РНПТ на прослеживаемые товары.
Отражение поступления прослеживаемых товаров
Налогоплательщику, осуществляющему ввоз на территорию РФ товаров, подлежащих прослеживаемости, в таможенной процедуре выпуска для внутреннего потребления, необходимо на закладке Внешняя торговля формы Функциональность программы (раздел Главное — подраздел Настройки — Функциональность) установить флаг для значения Приобретение и реализация прослеживаемых товаров.
Поступление импортных товаров в программе регистрируется с помощью документа Поступление (акт, накладная, УПД) с видом операции Товары (накладная, УПД) (раздел Покупки — подраздел Покупки), рис. 7.
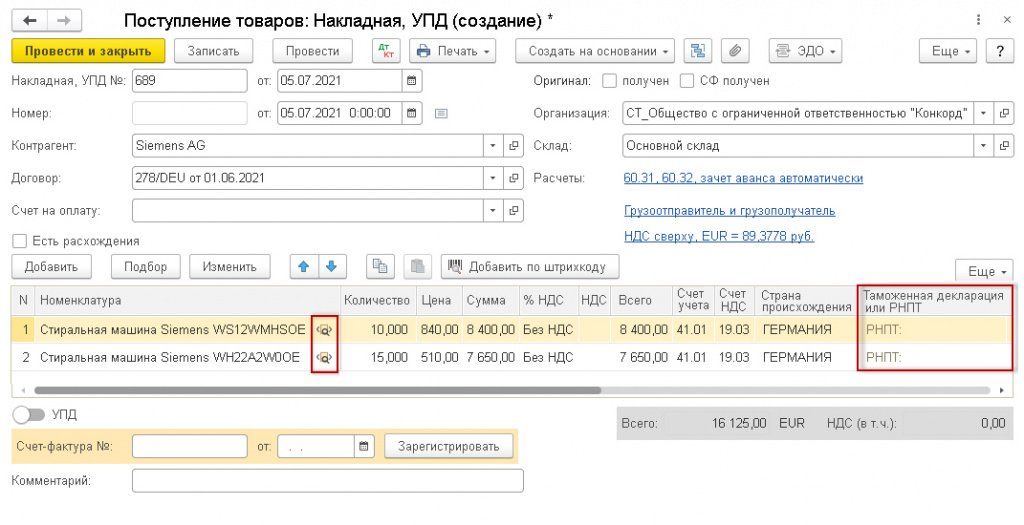
Рис. 7. Отражение поступления прослеживаемых товаров из третьих стран
В табличную часть документа в поле Номенклатура вносится наименование приобретаемых импортных товаров (из справочника Номенклатура), подлежащих прослеживаемости.
При указании в табличной части документа в графе Номенклатура сведений о прослеживаемых товарах в табличной части документа Поступление (акт, накладная, УПД) будут дополнительно указаны:
- в графе Номенклатура рядом с наименованием товаров — специальный значок с лупой, свидетельствующий о том, что данные товары относятся к прослеживаемым;
- в графе Таможенная декларация или РНПТ — напоминание о том, что в этом поле должен быть размещен регистрационный номер партии товаров — РНПТ.
Формирование РНПТ на прослеживаемые товары
При ввозе прослеживаемых товаров на территорию РФ участник оборота этих товаров должен самостоятельно присвоить данным товарам регистрационный номер партии товаров (РНПТ), который формируется:
- из показателей декларации на товары (регистрационный номер декларации на товары и порядковый номер товара, подлежащего прослеживаемости, в соответствии с декларацией на товары) при ввозе товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, и их выпуске в соответствии с таможенной процедурой выпуска для внутреннего потребления;
- из показателей заявления о выпуске товаров до подачи декларации на товары (регистрационный номер заявления о выпуске товаров до подачи декларации на товары и порядковый номер товара, подлежащего прослеживаемости, в соответствии с заявлением о выпуске товаров до подачи декларации на товары) (п. 2 Положения).
Для внесения в документ Поступление (акт, накладная, УПД) сведений о присвоенном РНПТ необходимо перейти в форму присвоения РНПТ и ввести соответствующий номер, сформированный из номера декларации на товары и порядкового номера товара.
После заполнения формы ввода РНПТ присвоенные РНПТ по кнопке Перенести в документ будут внесены в документ Поступление (акт, накладная, УПД), рис. 8.
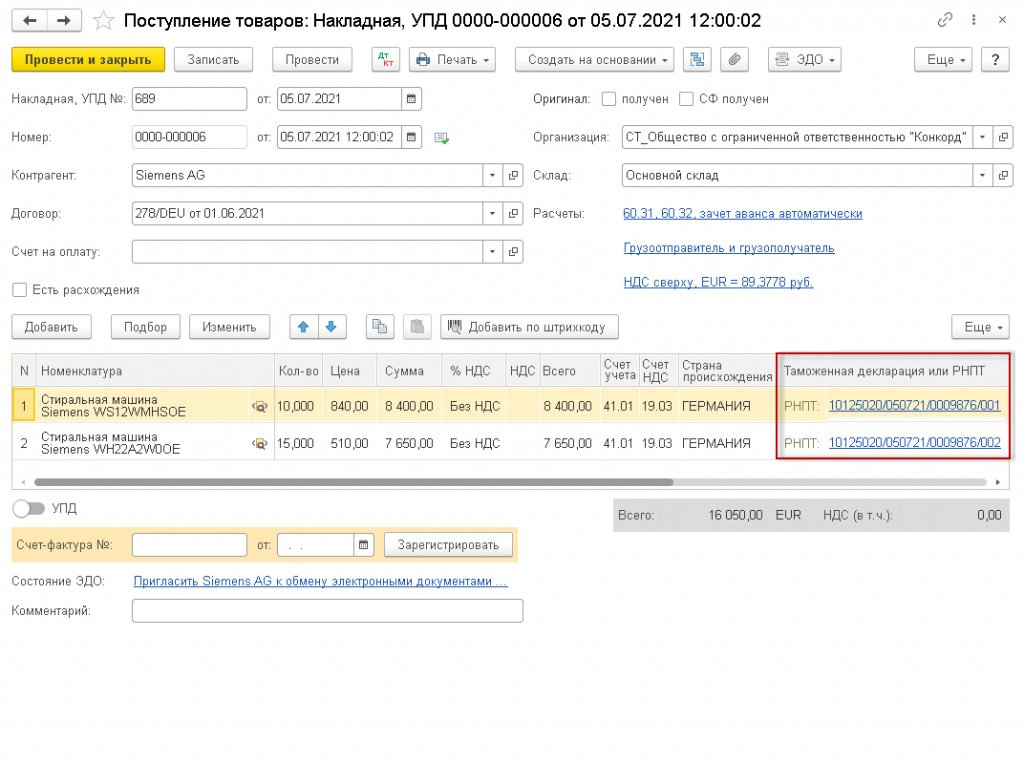
Рис. 8. Присвоение РНПТ ввезенным прослеживаемым товарам
После проведения документа Поступление (акт, накладная, УПД) будет внесена запись в специальный регистр Прослеживаемые товары с видом движения Приход.
Обратите внимание, для учета таможенных платежей в программе регистрируется документ ГТД по импорту (раздел Покупки — подраздел Покупки — ГТД по импорту), который вводится на основании документа Поступление (акт, накладная, УПД) с помощью кнопки Создать на основании. В новом документе ГТД по импорту на закладке Главное в поле Номер ГТД указывается номер из первой строки графы «А» декларации (без указания через знак дроби «/» порядкового номера товара) (письмо ФНС России от 27.01.2016 № ЕД-4-15/1065). Введенный номер будет указан в графе 3 «Порядковый номер и дата счета-фактуры продавца» при отражении в книге покупок операции по ввозу товаров на территорию РФ.
От редакции. 24.06.2021 в 1С:Лектории состоялась онлайн-лекция о системе прослеживаемости товаров и отражении в «1С:Бухгалтерии 8» с участием представителя ФНС России (А.А. Касянюк. Система прослеживаемости импортных товаров. Нормативное регулирование ; А.А. Касянюк. Ответы на вопросы ) и эксперта 1С (Е. Калинина. Система прослеживаемости товаров: поддержка в «1С:Бухгалтерии 8» ; Е. Калинина. Ответы на вопросы ). Расписание онлайн-мероприятий см. на сайте 1С:ИТС .
Прослеживаемость товаров
Прослеживаемость импортных товаров возможны в 1С следующих конфигураций и выше:
- Бухгалтерия предприятия, редакция 2.0 с версии 2.0.67.
- Управление производственным предприятием, редакция 1.3 с версии 1.3.162.
- Управление торговлей, редакция 10.3 с версии 10.3.70.
Настройка
Для того чтобы отправлять и принимать документы со сведениями по прослеживаемости товара с помощью модуля Диадок:
- Подключите настройку учету прослеживаемых импортных товаров.
- Настройте номенклатуру для прослеживаемых товаров.
При возникновении вопросов и сложностей обратитесь к своему администратору 1С.
Создание документов с прослеживаемостью
Если конфигурация не поддерживает прослеживаемость или в ней отключен учет прослеживаемости, то при создании входящего документа с заполненной прослеживаемостью в документ 1С подтянется страна и номер ГТД = «Прослеж».
Если ведется учет серий, то создастся серия с соответствующими данными.

Если в документе для одной товарной позиции указано несколько стран происхождения, то при создании в 1С не подтянется ни одна.

Особенности заполнения сведений о прослеживаемости при создании документов
В зависимости от конфигурации:
БП 2.0.67 и выше
Конфигурация не поддерживает заполнение нескольких номеров РНПТ для одной товарной позиции, поэтому при создании документа поступления на основании электронного документа, в котором на одну товарную позицию больше одного номера РНПТ, в документ 1С не подтянется ни один номер РНПТ.
УТ 10.3.70 и выше, УПП 1.3.162 и выше.
- Конфигурации поддерживают заполнение нескольких номеров РНПТ для одной товарной позиции, поэтому подтянутся все номера.
- Для прослеживаемых товаров не будут создаваться серии. При этом в служебных сообщениях пользователь увидит: «Для прослеживаемой номенклатуры *наименование номенклатуры* (строка *номер строки в документе*) серия автоматически не создана. Необходимо создать вручную.» Номера РНПТ будут записаны в соответствующую таблицу с прослеживаемостью, а страна — в карточку документа поступления.


Отправка документов с прослеживаемостью
Товар считается прослеживаемым, если в карточке номенклатуры:
- указана страна происхождения товара;
- указан код ТН ВЭД с признаком «Прослеживаемый товар».

Для БП 2.0.67 и выше
В карточке документа в 1С, например, Реализации товаров и услуг, заполните РНПТ и количество. Для этого в карточке документа в 1С нажмите на колонку РНПТ и заполните данные.

Остальные поддерживаемые конфигурации.
Для прослеживаемого товара в таблице «Виды запасов» должна быть колонка «Количество по РНПТ», значения берутся из нее. Это количество 1С заполняет на основании доступных остатков по РНПТ автоматически при проведении документа. Колонка «количество по РНПТ» заполняется тогда, когда единицы хранения для номенклатуры и прослеживаемости товаров разные.
Система прослеживаемости товаров: основные принципы и отражение в «1С»
Автор: Марина Ерейская, консультант-аналитик «1С» Материалы газеты «Прогрессивный бухгалтер», июль 2021 г. С 1 июля 2021 г. вступили в силу правила прослеживаемости (Федеральный закон от 09.11.2020 № 371-ФЗ). Проект вышел из рамок пилотного и станет обязательным для всех, кто импортирует и продает импортные товары, попадающие под систему прослеживания.
Цель прослеживаемости товаров
Цель прослеживаемости – усилить контроль товарных потоков из-за рубежа. Проследить полный цикл движения товара от производителя к конечному покупателю. Благодаря таким возможностям удастся избежать нелегального ввоза импортных товаров и, соответственно, нелегальный оборот на территории РФ. Это повысит конкурентоспособность отечественных товаров, предотвратит ввоз в Россию контрафактной продукции. Соглашение о механизме прослеживаемости товаров, ввезенных на таможенную территорию ЕАЭС, заключено в Нур-Султане в 2019 г. Перечень товаров, подлежащих прослеживаемости, утверждают Евразийская экономическая комиссия и Правительство РФ.
Участники прослеживаемости
Новый контрольный механизм касается не только тех, кто ввозит товар на территорию страны, но и тех, кто в дальнейшем участвует в обороте такого товара. Поэтому стать участником может любой, кто приобретает, перепродает, конфискует, утилизирует прослеживаемый товар. Система прослеживания распространяется как на организации, так и на предпринимателей. Система налогообложения при этом значения не имеет.
Какие товары – прослеживаемые
- Бытовые холодильники и морозильники, другое холодильное и морозильное оборудование, тепловые насосы.
- Автопогрузчики с вилочным захватом и другие погрузчики, тягачи, используемые на ж/д станциях.
- Бульдозеры, грейдеры, самоходные планировщики, трамбовочные машины, дорожные катки, погрузчики с одним ковшом, экскаваторы.
- Бытовые и промышленные стиральные машины.
- Мониторы и проекторы, которые используются в системах автоматической обработки данных, телеприемники, мониторы и проекторы, без встроенной телеприемной аппаратуры.
- Электронные интегральные схемы и их части.
- Транспортные средства промышленного назначения.
- Детские коляски.
- Детские кресла безопасности.
Точно узнать, попадает ли ввезенный товар под прослеживаемость, можно на сайте ФНС. Для этого в поиске необходимо ввести один из реквизитов:
- код ТН ВЭД,
- ОКПД 2,
- номер Таможенной декларации,
- наименование товара.
Кроме этого, есть возможность посмотреть полный перечень прослеживаемых ценностей.
Суть прослеживаемости и отличие от маркировки
Маркировка и прослеживаемость это не одно и тоже, хотя по своей цели эти два механизма схожи. Отличие в том, что маркировка следит за каждой единицей товара, а прослеживаемость за всей партией в целом. Система прослеживаемости импортного товара базируется на документальной идентификации товаров, при которой движение товара отслеживается исключительно по документам. Физической идентификации, как при маркировке, нет. К тому же система маркировки требует изменений в складской логистике, а система прослеживания не затрагивает и не вносит изменений.
РНПТ – основной термин прослеживаемости
РНПТ — это регистрационный номер партии товара.
Как раз благодаря РНПТ налоговая будет отслеживать движение товара, начиная с ввоза и до самого выбытия.
Если говорить проще, это тот же учет «по номерам ГТД», только более урегулированный и детальный.
Данный реквизит появится в счетах-фактурах, УПД, отчете об операциях с прослеживаемыми товарами и в декларации по НДС.
Кроме этого, для прослеживаемости еще появятся такие реквизиты как единица измерения и количество прослеживаемого товара. Подходящие единицы измерения определяются по ОКЕИ. Они также будут указываться во всех вышеперечисленных документах.
Откуда взять РНПТ?
Для начала стоит определиться с конкретной ситуацией, рассмотрим возможные варианты.
Товар куплен до 1 июля 2021 и уже на складе
Если вы приобрели товар до 1 июля 2021 г., и он у вас на остатках, то идентификатор стоит получить у ФНС. Для этого необходимо подать уведомление, срок не ограничен, главное – сделать это до продажи.
Товар импортируется до 1 июля 2021
Если вы импортировали товары до 1 июля 2021 года, то их РНПТ – полный номер декларации на товары.
Товар импортируется после 1 июля 2021
Если ввоз страну был произведен после 1 июля, то необходимо направить уведомление в ФНС в течение 5 рабочих дней.
Если ввозите товар из страны, которая не входит в ЕАЭС, то сформировать РНПТ можно самостоятельно. Это номер ГТД и номер партии. Уведомление в налоговую не направляется организацией, это уже делает ФТС.
Как составлять обновленные счета-фактуры и новую спецотчетность
Продавцы прослеживаемых товаров должны выставлять счета-фактуры строго в электронном виде через операторов ЭДО. Также это относится ко всем отчетам и уведомлениям, связанным с прослеживаемостью.
Плюс ко всему появилась новая форма, которую необходимо будет сдавать – это отчет об операциях с прослеживаемыми товарами, уведомление об остатках таких товаров, об их вывозе в страны ЕАЭС или ввозе из них.
Формы документов и порядок их заполнения утверждены письмом ФНС России от 14.04.2021 № ЕА-4-15/5042
На первом этапе система прослеживаемости будет строиться на базе квартальной отчетности. Для плательщика НДС – это декларация по НДС и отчет об операциях. Для неплательщика НДС – отчет об операциях, где отражаются все операции, включая покупку, продажу, передачу на комиссию и т.д.
Когда товар перестает отслеживаться
Есть случаи, когда товар перестает прослеживаться, к ним относится:
- Выбытие товара из оборота. Возможно, передача в производство, утилизация.
- Товары были вывезены с территории РФ
- Товары проданы не для ведения бизнеса, например, физическим лицам.
Стоит обратить внимание, что при возврате товаров возобновляется и их прослеживаемость. Так что если физическое лицо, приобретавшее товар, вернуло его, то он снова должен принимать участие в обороте с идентификационным номером.
Прослеживаемость в «1С»
Во-первых, необходимо обновить конфигурацию до последнего релиза, где содержатся все изменения.
Учет начинается с включения функциональности. Для этого стоит зайти в меню «Главное» – «Функциональность» – «Внешняя торговля» и установить флажок «Приобретение и реализация прослеживаемых товаров».

Также для того, чтобы начать вести учет, вам необходимо провести инвентаризацию и выявить остатки прослеживаемых товаров.
Вам не придется заполнять вручную данные в «1С» и создавать документ ввод остатков – программа сделает это за вас. Единственное, необходимо указать, какой именно товар попадает под систему контроля.
Для этого зайдите в раздел «Справочники» – «Номенклатура» – и во всех карточках номенклатуры, которые попадают под систему прослеживаемости, установите признак прослеживаемый товар в графе «Маркировка и контроль», а также указать страну происхождения и ТН ВЭД в разделе «Импортный товар».
После этого можно приступать к инвентаризации остатков.
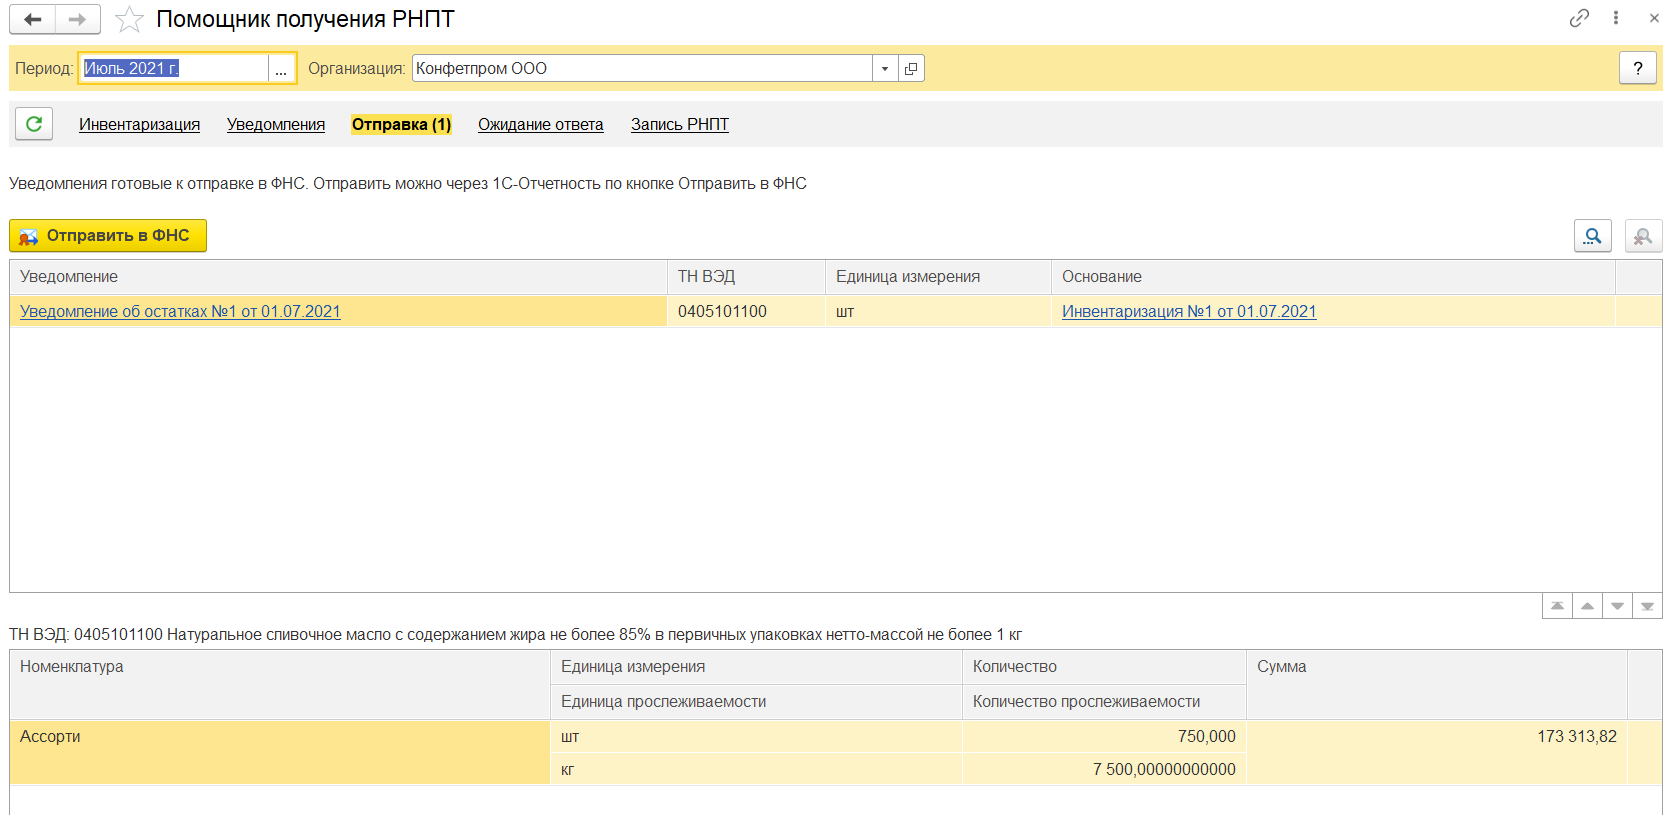
Специально для этого появился новый механизм – «Помощник получения РНПТ», с помощью него можно сформировать и документ инвентаризации по остаткам, и отправить уведомление в налоговую о наличие у вас остатков товаров, попадающих под систему прослеживания. Далее дождаться присвоения РНПТ и записать данные в программу.

Кроме этого, во всех операционных документах появилось поле «РНПТ».
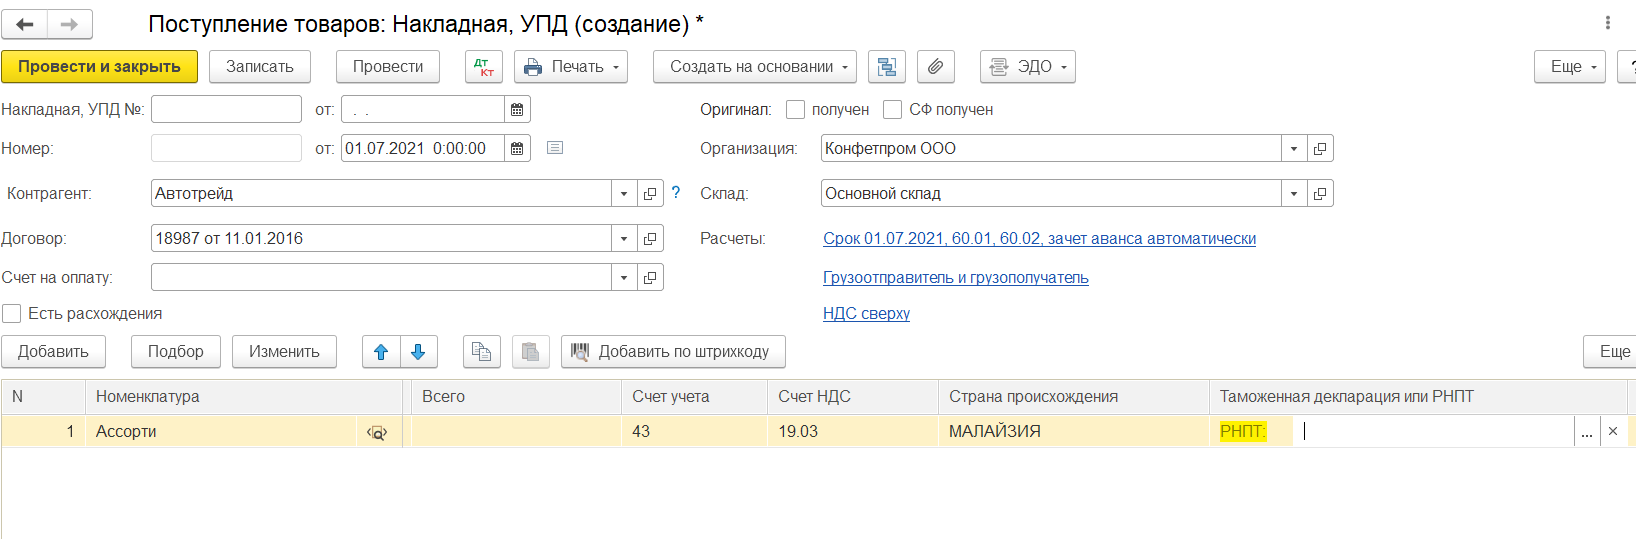
Особенностью является то, что по одной строке можно указать несколько номеров РНПТ, не нужно больше дробить строки в табличной части, как это было раньше с номерами ГТД. Но такое ручное указание больше относится к документу поступления, т.к. при продаже пользователю ничего вводить не нужно, кроме как номенклатуру и реализуемое количества. Программа автоматически подберет нужный РНПТ при проведении документа.
При ввозе прослеживаемого товара из стран членов ЕAЭС в течение 5 дней с даты принятия товара на учет требуется отправить уведомление в ФНС. Для этого в «1С» также предусмотрели специальный функционал и теперь из документа «Поступления товаров и услуг» напрямую можно создать необходимые уведомление.
Чек-лист для участников прослеживаемости
Шаг 1. Перейти на электронный документооборот, ведь все счета-фактуры и УПД по прослеживаемым товарам придется отправлять через сервисы ЭДО.
Шаг 2. Разобраться, какие именно прослеживаемые товары есть в вашем товарообороте, сколько их. Внести данные о прослеживаемости в карточки номенклатуры в системе.
Шаг 3. Сверить реальные остатки и провести инвентаризацию, оформить ее в системе с помощью «Помощника по получению РНПТ».
Шаг 4. Направить в ФНС уведомление об остатках товара, попадающего под контроль.
Шаг 5. Получить от налоговой присвоенный РНПТ и отразить его в программе.
Шаг 6. Подать отчетность по наступлении сроков.