
Поступление документов после отчетной даты: как отразить в учете
После вступления в силу федерального стандарта бухгалтерского учета для организаций государственного сектора «События после отчетной даты» (утв. приказом Минфина России от 30.12.2017 № 275н) у многих бухгалтеров возникает вопрос: как отражать в учете и в отчетности документы за отчетный период, поступившие в следующем году? Особенно актуально это в начале года. Эксперты 1С рассматривают в статье вопросы методологии учета и порядок отражения в программе «1С:Бухгалтерия государственного учреждения 8» (БГУ КОРП) поступления документов после отчетной даты.
Нормативное регулирование
Федеральный стандарт бухгалтерского учета для организаций государственного сектора «События после отчетной даты», утв. приказом Минфина России от 30.12.2017 № 275н, установил правила отражения в бухгалтерском учете (БУ) фактов хозяйственной жизни, которые возникли в период между отчетной датой и датой подписания и (или) принятия бухгалтерской (финансовой) отчетности за отчетный период и которые оказали или могут оказать существенное влияние на финансовое положение, финансовый результат и (или) движение денежных средств субъекта отчетности.
Согласно пунктам 5, 13 федерального стандарта бухгалтерского учета для организаций государственного сектора «Представление бухгалтерской (финансовой) отчетности» (утв. приказом Минфина России от 31.12.2016 № 260н), отчетной датой признается дата, на которую составляется бухгалтерская (финансовая) отчетность за отчетный период. Отчетный период в целях составления годовой бухгалтерской (финансовой) отчетности — это отчетный год с 1 января по 31 декабря, за исключением случаев создания, реорганизации путем разделения, ликвидации (упразднения) субъекта отчетности в течение отчетного периода, а также случаев, предусмотренных нормативными правовыми актами, регулирующими ведение бухгалтерского учета и составление бухгалтерской (финансовой) отчетности.
Событие после отчетной даты, информация о котором является существенной, подлежит отражению в бухгалтерском учете и (или) раскрытию в бухгалтерской (финансовой) отчетности за отчетный год независимо от положительного или отрицательного его характера для субъекта отчетности (п. 4 Стандарта «События после отчетной даты»).
При этом в соответствии с пунктом 5 указанного Стандарта поступление после отчетной даты первичных учетных документов, оформляющих факты хозяйственной жизни, возникших (произошедших) в отчетном периоде, не является событием после отчетной даты и подлежит отражению в учете в соответствии с другими стандартами.
Согласно пункту 3 Стандарта «События после отчетной даты» его положения применяются одновременно с применением положений федерального стандарта бухгалтерского учета для организаций государственного сектора «Концептуальные основы бухгалтерского учета и отчетности организаций государственного сектора», утв. приказом Минфина России от 31.12.2016 № 256н.
В соответствии с пунктом 16 Стандарта «Концептуальные основы» ведение бухгалтерского учета объектов БУ осуществляется в денежном измерении (стоимостном выражении) с использованием:
- метода начисления, согласно которому результаты операций признаются в бухгалтерском учете по факту их совершения независимо от того, когда получены или выплачены при расчетах, связанных с осуществлением указанных операций, денежные средства (или их эквиваленты);
- принципа равномерности признания доходов и расходов и допущения временной определенности фактов хозяйственной жизни.
При этом допущение временной определенности фактов хозяйственной жизни для целей бухгалтерского учета означает, что объекты БУ признаются в бухгалтерском учете в том отчетном периоде, в котором имели место факты хозяйственной жизни, приведшие к возникновению и (или) изменению соответствующих активов, обязательств, доходов и (или) расходов, иных объектов бухгалтерского учета, вне зависимости от поступления или выбытия денежных средств (или их эквивалентов) при расчетах, связанных с осуществлением указанных операций.
Примеры несвоевременного поступления после отчетной даты первичных учетных документов и порядок их отражения в учете приведены в пункте 1.7 Методических указаний по применению Стандарта «События после отчетной даты», доведенных до сведения и использования в работе письмом Минфина России от 31.07.2018 № 02-06-07/55005:
Выдержка из документа: «1.7. Следует обратить внимание, что в соответствии с СГС «Концептуальные основы» допущение временной определенности фактов хозяйственной жизни для целей бухгалтерского учета означает, что объекты бухгалтерского учета признаются в бухгалтерском учете в том отчетном периоде, в котором имели место факты хозяйственной жизни, приведшие к возникновению и (или) изменению соответствующих активов, обязательств, доходов и (или) расходов, иных объектов бухгалтерского учета, вне зависимости от поступления или выбытия денежных средств (или их эквивалентов) при расчетах, связанных с осуществлением указанных операций.
Таким образом, несвоевременное поступление после отчетной даты первичных учетных документов, оформляющих факты хозяйственной жизни, произошедшие в отчетном периоде, информация о которых подлежит отражению в бухгалтерском учете и (или) раскрытию в бухгалтерской (финансовой) отчетности в отчетном периоде, не является событием после отчетной даты.
Например: поступление в бухгалтерию актов выполненных работ за декабрь 2017 года после отчетной даты, в январе 2018 года, или в соответствии с заключенным контрактом в 2017 году на приобретение горюче-смазочных материалов поступление первичных учетных документов (накладные за ноябрь — декабрь 2017 года за полученные материалы) после отчетной даты — такие факты хозяйственной жизни не относятся к событиям после отчетной даты.
В случае поступления таких первичных документов после даты подписания (принятия) бухгалтерской (финансовой) отчетности, указанные операции отражаются в следующем отчетном периоде как ошибки прошлых лет, обособляются на отдельных счетах бухгалтерского учета, в отдельном регистре, но в отчетности следующего отчетного периода не отражаются, а корректируются входящие остатки на начало года (в межотчетном периоде).»
Согласно пунктам 27, 30 федерального стандарта бухгалтерского учета для организаций государственного сектора «Учетная политика, оценочные значения и ошибки», утв. приказом Минфина России от 30.12.2017 № 274н:
- датой подписания бухгалтерской (финансовой) отчетности является дата подписания полного комплекта бухгалтерской (финансовой) отчетности;
- датой принятия бухгалтерской (финансовой) отчетности уполномоченным органом — дата проставления им отметки (направления уведомления) о принятии бухгалтерской (финансовой) отчетности по результатам проведения камеральной проверки бухгалтерской (финансовой) отчетности.
Таким образом, при оформлении поступления после отчетной даты первичных учетных документов, оформляющих факты хозяйственной жизни прошлого года, следует руководствоваться Стандартом «Концептуальные основы».
Если первичные документы поступили до даты подписания (принятия) бухгалтерской (финансовой) отчетности пользователем (ГРБС, учредителем, финансовым органом), они отражаются в учете в отчетном периоде, в котором имели место факты хозяйственной жизни.
Если первичные документы поступили после даты подписания (принятия) бухгалтерской (финансовой) отчетности пользователем, они отражаются в следующем отчетном периоде как ошибки прошлых лет.
Также согласно пункту 302.1 Инструкции по применению Единого плана счетов бухгалтерского учета, утв. приказом Минфина России от 01.12.2010 № 157н, по обязательствам учреждения, возникающим по фактам хозяйственной деятельности (сделкам, операциям), по начислению которых существует на отчетную дату неопределенность по их размеру ввиду отсутствия первичных учетных документов, может быть сформирован резерв предстоящих расходов.
Рассмотрим порядок отражения в программе «1С:Бухгалтерия государственного учреждения 8» редакции 1 (БГУ 1) и редакции 2 (БГУ 2) документов, которые поступили после отчетной даты.
Учет документов после отчетной даты в «1С:Бухгалтерии государственного учреждения 8»
Отражение расходов в отчетном периоде
Учредителем установлен срок представления годовой отчетности подведомственной сетью — 20 января. Документы за декабрь 2019 года поступили в учреждение 17.01.2020.
В этом случае опоздавший документ можно отразить датой 31.12.2019. В программе «1С:Бухгалтерия государственного учреждения 8» операция отражается в обычном порядке — оформлением и проведением соответствующего документа, в котором в качестве корреспондирующего указаны счета 401.20.200 или 109.00.000:
- в БГУ1 — Услуги сторонних организаций;
- в БГУ2 — Поступление услуг, работ с соответствующей операцией.
Формирование резерва предстоящих расходов
Если на отчетную дату первичные документы на свершившиеся факты хозяйственной жизни не поступили и есть вероятность, что документы могут так и не поступить до даты подписания (принятия) бухгалтерской (финансовой) отчетности, руководствуясь принципом допущения временной определенности фактов хозяйственной жизни, по обязательствам учреждения, возникшим по фактам хозяйственной деятельности (сделкам, операциям), по начислению которых существует на отчетную дату неопределенность по их размеру ввиду отсутствия первичных учетных документов, можно сформировать резерв предстоящих расходов (счет 401 60).
Резерв признается в сумме, представляющей собой расчетно (документально) обоснованную оценку обязательства на отчетную дату либо на иную дату признания резерва, установленную в соответствии со стандартом (п. 6 федерального стандарта бухгалтерского учета для организаций государственного сектора «Резервы. Раскрытие информации об условных обязательствах и условных активах», утв. приказом Минфина России от 30.05.2018 № 124н).
После получения первичных документов (например, актов об оказанных коммунальных услугах), в отношении которых был создан резерв, в учете признаются расходы за счет суммы ранее созданного резерва.
Согласно пункту 6 Стандарта «Учетная политика, оценочные значения и ошибки» величины оценочных резервов относятся к оценочным значениям.
Оценочное значение — рассчитанное или приблизительно определенное значение какого-либо показателя, необходимого для ведения бухгалтерского учета и (или) отражаемого в бухгалтерской (финансовой) отчетности, при отсутствии точного способа его определения.
К оценочным значениям относятся в том числе величины оценочных резервов.
Корректировка оценочного значения, отраженного в бухгалтерском учете, бухгалтерской (финансовой) отчетности, вследствие изменения допущений, обстоятельств, информации, на основе которых были определены суммовые величины оценочных значений, не является исправлением ошибки и изменением учетной политики. Изменение оценочного значения отражается в бухгалтерской (финансовой) отчетности перспективно, а именно (п. 23, п. 25 Стандарта «Учетная политика, оценочные значения и ошибки»):
а) в периоде, в котором произошло изменение, если такое изменение влияет на показатели бухгалтерской (финансовой) отчетности только данного отчетного периода;
б) в периоде, в котором произошло изменение, и в будущих периодах, если такое изменение влияет на бухгалтерскую (финансовую) отчетность данного отчетного периода и бухгалтерскую (финансовую) отчетность будущих периодов.
Учредителем установлен срок представления годовой отчетности подведомственной сетью — 20 января. На 17 января от энергосбытовой организации не поступил акт о поставке электрической энергии за декабрь 2019 года. Учреждение на 31.12.2019 сформировало резерв по показателям приборов учета.
В учете формирование резервов предстоящих расходов по обязательствам учреждения, по начислению которых существует на отчетную дату неопределенность по их размеру ввиду отсутствия первичных учетных документов (на фактически произведенные расходы, по которым в срок не поступили документы) (на услуги связи, на коммунальные услуги и иные услуги), отражается по кредиту счета 0 401 60 000 «Резервы предстоящих расходов» и дебету соответствующих счетов аналитического учета счетов 0 106 00 000 «Вложения в нефинансовые активы», 0 109 00 000 «Затраты на изготовление готовой продукции, выполнение работ, услуг», 0 401 20 200 «Расходы экономического субъекта» (п. 124.1 Инструкции по применению плана счетов бюджетного учета (утв. приказом Минфина России от 06.12.2010 № 162н), п. 160.1 Инструкции по применению Плана счетов бухгалтерского учета бюджетных учреждений, утв. приказом Минфина России от 16.12.2010 № 174н).
При этом следует учитывать, что при оценке величины резерва не принимаются в расчет суммы налогов, подлежащие уплате в связи с исполнением обязательства (п. 18 Стандарта «Резервы»). То есть если услуги, работы, товары облагаются НДС, сумма резерва принимается к учету без учета НДС.
В программе «1С:Бухгалтерия государственного учреждения 8» (БГУ 1 и БГУ 2) указанные бухгалтерские записи оформляются документом Операция (бухгалтерская).
Операции по начислению обязательств за счет сумм резервов — принятие обязательств, на которые ранее был образован резерв, при поступлении расчетных документов по соответствующим обязательствам — отражается по дебету соответствующих счетов аналитического учета счета 0 401 60 000 «Резервы предстоящих расходов» и кредиту соответствующих счетов аналитического учета счетов 0 302 00 000 «Расчеты по принятым обязательствам», 0 303 00 000 «Расчеты по платежам в бюджеты» (п. 124.2 Инструкции № 162н, п. 160.1 Инструкции № 174н).
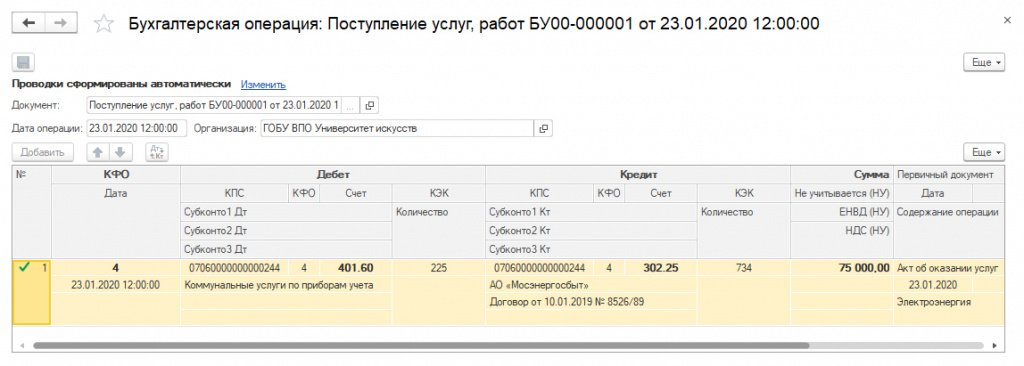
После получения акта о поставке электрической энергии за декабрь 2019 года, в отношении которого был создан резерв, датой поступления первичного документа в программе оформляется документ Услуги сторонних организаций (в БГУ 1) или Поступление услуг, работ (в БГУ 2, см. рис. 1), в котором в качестве корреспондирующего счета указывается счет 401.60.
При проведении документа формируются бухгалтерские записи по принятию обязательства за счет резерва.
Отражение расходов как ошибки прошлых лет
Если первичные документы поступили после даты подписания (принятия) бухгалтерской (финансовой) отчетности пользователем и в учете не был сформирован соответствующий резерв, они отражаются в следующем отчетном периоде как ошибки прошлых лет — с применением тех же документов, как обычно, только с включенной опцией Исправление ошибок прошлых лет и указанием периода исправления ошибки. При проведении документа бухгалтерские записи будут сконвертированы с применением специальных счетов исправления ошибок прошлых лет согласно выбранному периоду.
Подробнее с примерами ошибок прошлых лет и их исправлением можно ознакомиться в разделах «Исправление ошибок прошлых лет с 01.01.2019» методической поддержки «1С:Бухгалтерии государственного учреждения 8»: БГУ 1 ; БГУ 2 .
Автор:

БУХ.1С
Подготовлено специалистами ресурса buh.ru
Опоздавшие документы: как отразить в учете
Для целей бухгалтерского учета каждая хозяйственная операция подлежит оформлению первичным учетным документом, при этом составлен он должен быть при совершении этой операции, а если это не представляется возможным — непосредственно после ее окончания (ч. 1, 3 ст. 9 Закона о бухгалтерском учете). Это необходимо, прежде всего, для своевременного и правильного отражения операций экономического субъекта в бухгалтерском учете и отчетности.
337 открытий
Для целей налогового учета своевременное оформление организацией первичных документов также необходимы для корректного формирования налоговой базы и исчисления налога за отчетные (налоговые) периоды (ст. 313 НК РФ1).
Тем не менее, практически каждый бухгалтер сталкивался в работе с трудностями в учете по причине того, что первичные документы от контрагентов не вовремя поступили в бухгалтерию.
В этом случае порядок действий бухгалтера должен зависеть от сути и особенностей хозяйственной операции (поставки товара, выполнения работ, оказания услуг и т.д.), условий договоров и порядка документирования операций, применяемых конкретной организацией.
В этом материале специалисты департамента налогов и права АКГ «Интерэкспертиза» приводят порядок действий на примере приобретения услуг, так как у организаций часто возникает вопрос: как отразить в учете приобретенные услуги, которые были оказаны, но документы по которым не оформлены, либо оформлены с большим опозданием.
Как известно, основная особенность деятельности при оказании услуг как объекта гражданских отношений заключается в отсутствии у такой деятельности материального, вещественного результата. Этим обусловлено отсутствие возможности и необходимости приемки услуг после того, как они оказаны, так как услуги потребляются в процессе их оказания, а потому принять после их оказания попросту нечего. Составление акта приемки услуг законом не предусмотрено, соответственно, для услуг «акт приемки» является по большому счету фикцией, поскольку не выполняет своих функций.
В таком случае документальным подтверждением осуществления хозяйственной операции может быть бухгалтерская справка, составленная в соответствии с требованиями, установленными Законом о бухгалтерском учете.
Например, если услуга фактически оказана, в январе, при этом договором возмездного оказания услуг не предусмотрено составление акта оказанных услуг, отражение в учете расходов на ее приобретение должно быть произведено также в январе, поскольку именно в этом периоде выполнены все условия для отражения в учете расхода2. Основанием для отражения в учете расходов будет являться бухгалтерская справка.
Если договором возмездного оказания услуг предусмотрено составление акта оказанных услуг, то оформление такого документа в периодах3, следующих за периодом, в котором услуга была оказана, является нарушением положений Закона о бухгалтерском учете, поскольку, как указано выше, первичный учетный документ должен быть составлен в момент совершения операции, а если это не представляется возможным — непосредственно после ее окончания.
Соответственно, если бухгалтерская служба в январе располагала информацией о характере и стоимости приобретенных услуг, расходы на их приобретение необходимо было отразить в учете в январе, оформив бухгалтерскую справку. Если такой информации в бухгалтерии не было, и услуги не могли быть своевременно отражены в учете, то, получив акт оказанных услуг позже, бухгалтерии необходимо было отразить факт приобретения таких услуг в порядке, предусмотренном для исправления ошибок ПБУ 22/20104.
В отношении длящихся договоров возмездного оказания услуг, таких, например, как услуги связи, коммунальные услуги и т.п., не исключен вариант, когда фактически услуга потреблена в одном месяце, акт или счет оформляются или подписываются сторонами (или одной из сторон) в следующем месяце с указанием на то, что фактически услуга оказана в предыдущем месяце. При этом информацию о фактической стоимости потребленной услуги организация-покупатель может получить только из акта.
В этом случае считаем допустимым, учитывая принцип непрерывности деятельности организации (ведение бухгалтерского учета исходя из допущения, что организация будет продолжать свою деятельность в обозримом будущем и у нее отсутствуют намерения и необходимость ликвидации или существенного сокращения деятельности), а также рациональности ведения бухгалтерского учета, отражать расходы на приобретение таких услуг в месяце оформления акта.
Что касается отражения приобретения услуг для целей налогообложения прибыли, то в п.п. 2-10 ст. 272 НК РФ содержатся специальные положения относительно порядка признания в целях налогообложения налогом на прибыль отдельных видов расходов.
Например, для материальных расходов по услугам (работам) производственного характера это будет дата подписания налогоплательщиком акта приемки-передачи услуг (работ)5.
Дата осуществления внереализационных или прочих расходов определяется в соответствии с пп. 3 п. 7 ст. 272 НК РФ — это либо:
— дата расчетов в соответствии с условиями заключенных договоров;
— дата предъявления налогоплательщику документов, служащих основанием для произведения расчетов6;
— последний день отчетного (налогового) периода.
При этом никаких особых условий применения того или иного варианта, указанного в пп. 3 п. 7 ст. 272 НК РФ, законодателем не установлено.
Однако применять указанную норму необходимо в совокупности с общими положениями ст. 272 НК РФ (а именно, расходы признаются таковыми в том отчетном (налоговом) периоде, к которому они относятся, независимо от времени фактической выплаты денежных средств и (или) иной формы их оплаты).
В этой связи, расходы на приобретение услуг должны быть отражены в том отчетном (налоговом) периоде, в котором услуги были фактически оказаны вне зависимости от даты выставления расчетных документов, актов оказанных услуг или даты фактического перечисления денежных средств.
Таким образом, если услуги были оказаны в январе, то и расходы на их приобретение также должны включаться в налогооблагаемую базу по налогу на прибыль в январе вне зависимости от того, что акт оказания услуг, например, подписан в апреле. Основанием для отражения расходов на приобретение услуг также будет являться бухгалтерская справка.
Если расходы, связанные с приобретением услуг, не признаны в периоде их фактического оказания, то налоговые обязательства за такой период сформированы неверно и подлежат корректировке в общем порядке.
Как указано Минфином РФ в Письме от 25.09.2019 № 03-03-06/1/73637, если в отношении признаваемых расходов положениями ст. 272 НК РФ предусмотрен специальный порядок учета, то применяются специальные положения. В частности, Минфин РФ отметил, что для материальных расходов по услугам (работам) производственного характера это будет дата подписания налогоплательщиком акта приемки-передачи услуг (работ). При этом порядок учета таких расходов в случае несвоевременного оформления документа, Минфин РФ не разъяснил.
Однако, по нашему мнению, в рассматриваемой ситуации следует руководствоваться иными письмами финансового ведомства и ФНС РФ, например, Письмами Минфина России от 17.08.2020 № 03-03-06/1/72012, от 03.11.2020 № 03-03-06/1/95811, от 27.07.2015 № 03-03-05/42971 (направлено для сведения и использования в работе ФНС России Письмом от 21.08.2015 № ГД-4-3/14815@), Письмом ФНС России от 25.03.2019 № СД-4-3/5272, в которых высказана последняя позиция контролирующих органов относительно даты признания расходов в виде стоимости длящихся услуг. Согласно данным разъяснениям, если первичный учетный документ, подтверждающий факт оказания длящихся услуг за истекший месяц, составлен непосредственно после окончания месяца, в котором был совершен факт хозяйственной жизни, в течение разумного срока, но до даты представления декларации по налогу на прибыль (до 28 числа соответствующего месяца), то такие первичные документы, подтверждающие произведенные расходы, следует учитывать в том отчетном периоде, к которому они относятся, о чем должно быть указано в документе.
Таким образом, можно сделать вывод о том, что мнение контролирующих органов не расходится с мнением, высказанным нами выше в отношении даты признания расходов в виде стоимости услуг.
1 Налоговый кодекс РФ.
2 Согласно п. п. 16-18 Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденного Приказом Минфина России от 06.05.1999 № 33н, расходы признаются в бухгалтерском учете при наличии следующих условий:
расход производится в соответствии с конкретным договором, требованием законодательных и нормативных актов, обычаями делового оборота;
сумма расхода может быть определена;
имеется уверенность в том, что в результате конкретной операции произойдет уменьшение экономических выгод организации. Уверенность в том, что в результате конкретной операции произойдет уменьшение экономических выгод организации, имеется в случае, когда организация передала актив либо отсутствует неопределенность в отношении передачи актива.
Если в отношении любых расходов, осуществленных организацией, не исполнено хотя бы одно из названных условий, то в бухгалтерском учете организации признается дебиторская задолженность.
Расходы подлежат признанию в бухгалтерском учете независимо от намерения получить выручку, прочие или иные доходы и от формы осуществления расхода (денежной, натуральной и иной).
Расходы признаются в том отчетном периоде, в котором они имели место, независимо от времени фактической выплаты денежных средств и иной формы осуществления (допущение временной определенности фактов хозяйственной деятельности).
Если организацией, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, принят порядок признания выручки от продажи продукции и товаров не по мере передачи прав владения, пользования и распоряжения на поставленную продукцию, отпущенный товар, выполненную работу, оказанную услугу, а после поступления денежных средств и иной формы оплаты, то и расходы признаются после осуществления погашения задолженности.
3 Исходя из норм п. 48 Положения по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99, утвержденного Приказом Минфина России от 06.07.1999 № 43н, отчетным периодом для целей бухгалтерского учета является месяц.
4 Положение по бухгалтерскому учету «Исправление ошибок в бухгалтерском учете и отчетности» ПБУ 22/2010, утвержденного Приказом Минфина России от 28.06.2010 № 63н.
5 Тем не менее, по нашему мнению, признание стоимости услуг в составе материальных расходов на дату подписания акта справедливо только в том случае, когда указанный акт составлен своевременно с учетом положений ст. 9 Закона № 402-ФЗ.
6 При этом, по мнению Минфина и ФНС России, изложенному в Письмах от 12.07.2017 № 03-03-06/1/44099 и от 25.03.2019 № СД-4-3/5272, под датой предъявления налогоплательщику документов, служащих основанием для произведения расчетов, следует понимать дату составления указанных документов Получить подробную консультацию о порядке учета операций и их документального оформления Вы можете в департаменте налогов и права ООО «Интерэкспертиза». Тел.: +7 (495) 777-12-70, +7 (495) 777-12-71, доб. 1619 или отправьте свой вопрос через форму ниже:
Как учесть в 1С 8.3 Бухгалтерия предприятия 3.0 опоздавшие первичные документы за прошлый год?
Добрый день, уважаемые эксперты и форумчане!
При разборе документов в организации оказалось довольно существенное число первичных документов за 2016 год, не проведенных в бухгалтерской базе и не учтенных в отчетности. В основном это акты оказанных услуг (взять, программное обеспечение и т.д.). Подавать корректировку за предыдущий период очень не хотелось бы. Подскажите пожалуйста, есть ли возможность учесть в 1С такие документы так, чтобы закрыть расчеты с поставщиками но при этом не принимать данные расходы к учету при определении базы по налогу на прибыль?
1 У меня такой же вопрос
Заполнить, проверить и подать уведомление о сумме налога
16+. Реклама. АО «ПФ «СКБ Контур». ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.

Night Elf Автор вопроса
г. Санкт-Петербург 169 баллов
Программа такая: 1С:Предприятие 8.3 (8.3.10.2650), Бухгалтерия предприятия, редакция 3.0 (3.0.54.15)

г. Мытищи 433 414 баллов
Здравствуйте
Цитата (Night Elf): При разборе документов в организации оказалось довольно существенное число первичных документов за 2016 год, не проведенных в бухгалтерской базе и не учтенных в отчетности. В основном это акты оказанных услуг (взять, программное обеспечение и т.д.). Подавать корректировку за предыдущий период очень не хотелось бы. Подскажите пожалуйста, есть ли возможность учесть в 1С такие документы так, чтобы закрыть расчеты с поставщиками но при этом не принимать данные расходы к учету при определении базы по налогу на прибыль?
В программе «найдёнышей» отражайте текущей датой, так диктует нам ПБУ 22/2010, как обычное Поступление.
Корректировку по прибыли можете и не делать, у вам нашлись расходы, соответственно налог завышен. Подавать уточненку — это ваше право (п. 1 ст. 81 НК РФ).
Вычет по НДС можете применить в течение 3-х лет (п. 1.1 ст 172 НК РФ).
Night Elf Автор вопроса
г. Санкт-Петербург 169 баллов
Большое спасибо за ответ! Можно у вас пожалуйста уточнить: т.е. дату документа я заполняю как в документе, а дату поступления текущую, правильно? При этом в программе получается не нужно ничего «особенного» прописывать, чтобы расходы в декларацию текущего года не попадали? Я их получается как обычные расходы в этом году учитываю в программе? Просто смущает вот эта часть ПБУ:
Не являются ошибками неточности или пропуски в отражении фактов хозяйственной деятельности в бухгалтерском учете и (или) бухгалтерской отчетности организации, выявленные в результате получения новой информации, которая не была доступна организации на момент отражения (неотражения) таких фактов хозяйственной деятельности.
Дело в том, что я не знаю, по какой причине данные документы не были отражены. Не сочтет ли ФНС потом отражение найденных документов текущим годом — пропуском факта хозяйственной жизни, как в приведенной цитате? Я просто думала, что для таких случаев может быть в 1С есть корректирующие поступления какие-нибудь специальные, чтобы правильно отразить все
Заполняйте платежки с актуальными на сегодня КБК и другими обязательными реквизитами
16+. Реклама. АО «ПФ «СКБ Контур». ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.
г. Мытищи 433 414 баллов
Цитата (Night Elf): Можно у вас пожалуйста уточнить: т.е. дату документа я заполняю как в документе, а дату поступления текущую, правильно?
Да, так правильно.
Цитата (Night Elf): При этом в программе получается не нужно ничего «особенного» прописывать, чтобы расходы в декларацию текущего года не попадали? Я их получается как обычные расходы в этом году учитываю в программе?
Счета учета указываете 91.02 как не принимаемые для целей налогообложения.
Цитата (Night Elf): Не являются ошибками неточности или пропуски в отражении фактов хозяйственной деятельности в бухгалтерском учете и (или) бухгалтерской отчетности организации, выявленные в результате получения новой информации, которая не была доступна организации на момент отражения (неотражения) таких фактов хозяйственной деятельности.
Дело в том, что я не знаю, по какой причине данные документы не были отражены. Не сочтет ли ФНС потом отражение найденных документов текущим годом — пропуском факта хозяйственной жизни, как в приведенной цитате?
Думаю, что не сочтет, так как у вас не выявлена новая информация, предыдущий бухгалтер знал, за что было оплачено. И мог посодействовать получению первичных документов вовремя для своевременно отражения хоз.операции, так как согласно Закона № 402-ФЗ
Цитата (п.1 и п. 2 ст. 10 Закона № 402-ФЗ): 1. Данные, содержащиеся в первичных учетных документах, подлежат своевременной регистрации и накоплению в регистрах бухгалтерского учета.
2. Не допускаются пропуски или изъятия при регистрации объектов бухгалтерского учета в регистрах бухгалтерского учета, регистрация мнимых и притворных объектов бухгалтерского учета в регистрах бухгалтерского учета.
Поэтому, раз своевременно не были отражены хоз. операции, то считаю верным сделать как и написано было выше. Внести документы текущим периодом. Для налогообложения не принимайте.
Как отразить поступление документов после отчетной даты
В деятельности любой компании встречаются ситуации, когда первичные документы или счета-фактуры получены позднее периода, к которому относятся расходы или вычеты, и налоговая декларация уже сдана в инспекцию.
Что делать, если, к примеру, акты выполненных работ поступили от 1 июня 2021 года и от 31 февраля 2022 года, какова вероятность провести их в учете от 14 мая 2022 года?
Если обратиться к налоговому законодательству, то для расчета НДС вычет по приобретенным товарам, работам, услугам мы можем заявить в книге покупок в течение 3 лет с даты поступления, поэтому документы можно смело отражать в декларации за текущий период.
Так, в программе 1С:Бухгалтерия в документе «Поступление (акт, накладная)» в пунктах «номер накладной» и «от» вносим номер и дату, которые хотим отобразить в своем учете.
По налогу на прибыль есть некоторые нюансы, здесь порядок действий напрямую зависит от того, что именно было получено в период совершения ошибки: прибыль или убыток.
В случае получения убытка и поступления опоздавших первичных документов по услугам необходимо пересчитать налоговую базу не за текущий период, а за тот, в котором была совершена ошибка, а также подать уточненную декларацию.
Однако такой порядок действий может вызвать вопросы со стороны ФНС. Проверяющий орган может предъявить требование на предоставление пояснения.
В случае получения прибыли пересчитываем налоговую базу за текущий период и подаем уточненную декларацию.
При этом расходы для целей бухгалтерского учета нужно отнести не на 26/20/44 счета, а на счет 91.02 (п. 14 ПБУ 22/2010 «Исправление ошибок в бухгалтерском учете и отчетности»).
Таким образом, при признании налоговых расходов и налоговых вычетов по поступившим позднее срока первичным документам работают разные правила. Более того, действовать необходимо в соответствии с каждым из них. А специалисты FINCOM group помогут вам в этом! Отметим так же, что наша компания является официальным партнеров 1C:Бухобслуживание, что позволяет вести электронный документооборот и подгружать все первичные документы в онлайн-формате из любой точки мира.