
Бухгалтерия 1 с предприятия где 6 ндфл
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Самое новое в «1С:Бухгалтерии 8»: коды видов доходов для 6-НДФЛ и 2-НДФЛ
Мы продолжаем серию «Самое новое в «1С:Бухгалтерии 8», в которой регулярно рассказываем об изменениях в новых версиях решения, о том, что в них появилось интересного, важного и полезного для бухгалтера.
В программе «1С:Бухгалтерия 8» начиная с версии 3.0.106.60 обновлены коды видов доходов, используемые при заполнении формы 6-НДФЛ и справок о доходах (2-НДФЛ) для сотрудников (Приказ ФНС России от 28.09.2021 № ЕД-7-11/844@).

Простой интерфейс: меню «Настройки — Другие настройки — Администрирование — Параметры учета — Настройки зарплаты — Классификаторы — НДФЛ».
Полный интерфейс: меню «Зарплата и кадры — Справочники и настройки — Настройки зарплаты — Классификаторы — НДФЛ».
Всю информацию серии можно найти по тэгу «самое новое в 1С:Бухгалтерии». Или просто следите за нашими новостями!
Изменения в 6-НДФЛ с 1 января 2023 года: реализация в 1С
В статье – правила заполнения формы 6-НДФЛ, действующей с 2023 года. Узнает, какие изменения учесть, и подготовитесь заранее, чтобы без штрафов закрыть отчетный период.
Документ: приказ от 29.09.2022 № ЕД-7-11/881@.
Текущие изменения не затрагивают внешний вид формы 6-НДФЛ. Поправки вносятся в раздел 1 в связи с изменением порядка уплаты налога. Изменяется заполнение отчета. Разберемся подробнее.
С 1 января 2023 года вступают в силу новые положения НК РФ, которые предусматривают переход на уплату налогов посредством единого налогового платежа на единый налоговый счет. Меняются сроки уплаты налогов и страховых взносов, в том числе НДФЛ.
Какие изменения вступают в силу
Перечислять НДФЛ нужно будет не позднее 28-го числа соответствующего месяца. В этот срок следует перечислять налог, удержанный за период с 23-го числа прошлого месяца по 22-е число текущего месяца. Исключение предусмотрено для налога, удержанного в декабре и январе. НДФЛ, удержанный за период с 23 по 31 декабря, нужно уплачивать не позднее последнего рабочего дня календарного года. Налог, удержанный за период с 1 по 22 января – не позднее 28 января. Это значит, что, если зарплата за декабрь выплачивается в январе следующего календарного года, такой доход относится уже к другому налоговому периоду.
Какие изменения внести в форму 6-НДФЛ
Новые правила уплаты НДФЛ привели к необходимости скорректировать действующую форму расчета 6-НДФЛ. Приказ ФНС об изменениях содержит новую редакцию раздела 1 «Данные об обязательствах налогового агента».
Так, в разделе 1 изменяется наименование строки 020, где нужно будет указывать сумму НДФЛ, подлежащую перечислению за последние три месяца отчетного периода. Вместо предусмотренных в настоящее время нескольких полей 021 и 022 для указания сроков перечисления НДФЛ и сумм налога, вводятся четыре поля 021, 022, 023 и 024. Соответственно, в эти поля нужно будет вносить суммы исчисленного и удержанного НДФЛ, подлежащие перечислению по первому, второму, третьему и четвертому срокам перечисления отчетного квартала. Как происходит разделение, смотрите в таблице ниже.
| Строки | Первый квартал | Полугодие | Девять месяцев | Год |
|---|---|---|---|---|
| 021 | За период с 1 по 22 января | За 23 марта — 22 апреля | За 23 июня — 22 июля | За 23 сентября —22 октября |
| 022 | За 23 января — 22 февраля | За 23 апреля — 22 мая | За 23 июля — 22 августа | За 23 октября —22 ноября |
| 023 | За 23 февраля —22 марта | За 23 мая — 22 июня | За 23 августа — 22 сентября | За 23 ноября — 22 декабря |
| 024 | Не заполняется | За 23 декабря —31 декабря | ||
В порядок заполнения 6-НДФЛ также вносятся изменения, которые устанавливают правила заполнения новых полей, появившихся в разделе 1. Изменения внесены и в электронный формат расчета 6-НДФЛ. Обновленная редакция формы 6-НДФЛ и ее электронный формат вступят в силу с 1 января 2023 года. Их нужно будет применять в отчетности за 2023 год.
Пример
Если сотруднику организации зарплату за декабрь 2022 года и оплату отпуска за январь 2023 года выплачивают 10 января 2023 года, то эти доходы относят к налоговому периоду 2023 года. Датой получения этих доходов будет считаться 10 января 2023 года. Согласно новым правилам, НДФЛ с этих доходов нужно перечислить в бюджет не позднее 30 января 2023 года (поскольку 28 января выпадает на субботу).
В отчетности доходы в виде зарплаты и оплаты отпуска, выплачиваемые 10.01.2023, а также НДФЛ с данных доходов нужно будет отразить:
- в разделах 1 и 2 расчета 6-НДФЛ за первый квартал 2023 года;
- в справках о доходах и суммах налога физического лица за 2023 год.
При этом указанные доходы не отражаются в расчете по форме 6-НДФЛ за 2022 год, как это было бы раньше.
Более подробно об отражении заплаты декабря в 6-НДФЛ читайте в статье.
Как отражать НДФЛ с аванса за первую половину месяца
Новый порядок также затронул правила отражения НДФЛ с аванса за первую половину месяца. Если зарплату за первую половину месяца выплачиваете в одном периоде, а вторая половина уже в следующем налоговом периоде, то доход разделяют на 2 периода. Например, аванс марта 2023 года выплачен 17 марта, а вторая часть выплачена 3 апреля.
В этом случае датой получения дохода в виде зарплаты считают:
- 17 марта 2023 года – за первую половину марта (в справке о доходах и суммах налога физического лица за 2023 год указывается месяц «03»);
- 3 апреля 2023 года – за вторую половину марта (в справке о доходах и суммах налога физического лица за 2023 год указывается месяц «04»).
Срок перечисления исчисленного и удержанного НДФЛ с заработной платы:
- не позднее 28 марта 2023 года – за первую половину марта;
- не позднее 28 апреля 2023 – за вторую половину марта.
В 6-НДФЛ это отразится следующим образом:
- зарплата за первую половину марта, выплаченная 17.03.2023, и НДФЛ с данного дохода отражаются в разделах 1 и 2 расчета 6-НДФЛ за I квартал 2023 года;
- зарплата за вторую половину марта, выплаченная 03.04.2023, и НДФЛ с данного дохода отражаются в разделах 1 и 2 расчета 6-НДФЛ за полугодие 2023 года.
Как учитывать изменения в 1С
В программных продуктах 1С измененная форма уже начала появляться. Так, в программах 1С:Бухгалтерия предприятия, ред. 3.0 с релиза 3.0.126, измененная форма уже есть. Увидеть изменения можно в разделе «1С:Отчетность» при создании отчета 6-НДФЛ с указанием периода формирования – I квартал 2023 года. Автозаполнение формы в программе еще не реализовано, но запланировано в обновлении примерно от 22.12.22.
В программе 1С:Зарплата и управление персоналом, ред. 3.1, появление обновленной формы и ее автозаполнение запланировано с обновлением ориентировочно от 09.12.22. На других программных продуктах изменение формы и возможность ее автозаполнения запланированы с обновлениями, которые будут выходить в конце декабря.
Работайте в программах 1С с удовольствием!
С вопросами по отчетности обращайтесь в Центр экспертной поддержки 1С компании «ЧТО ДЕЛАТЬ КОНСАЛТ». Наши эксперты легко и быстро решат Ваш вопрос. Чтобы связаться с нами, позвоните по телефону +7 (499) 956-21-70 или напишите в онлайн-чат справа.
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
Как без ошибок заполнить форму 6-НДФЛ за I полугодие в 1С:Бухгалтерия 8
Переход на новый порядок расчетов по налогам, который вступил в силу с 1 января 2023 года, внес изменения в правила начисления и удержания НДФЛ, а также в отчет по налогу 6-НДФЛ. Рассмотрим порядок формирования данных для формы 6-НДФЛ за I полугодие 2023 года в конфигурации 1С:Бухгалтерия 8 .
Признание и уплата НДФЛ в 2023 году
С 2023 года удержанным НДФЛ признается тогда, когда сотрудник фактически получил те или иные выплаты. Основные сложности в исчислении дохода и удержания НДФЛ связаны с тем, что с 01.01.2023 расчетным периодом является не календарный месяц, а период с 23-го числа прошлого месяца до 22-го числа настоящего месяца (исключения составляют январь и декабрь). Для указанного периода установлена единая дата уплаты НДФЛ (как и всех других налогов) — не позднее 28-го числа каждого месяца.
Изменения в составе и сроках представления формы 6-НДФЛ
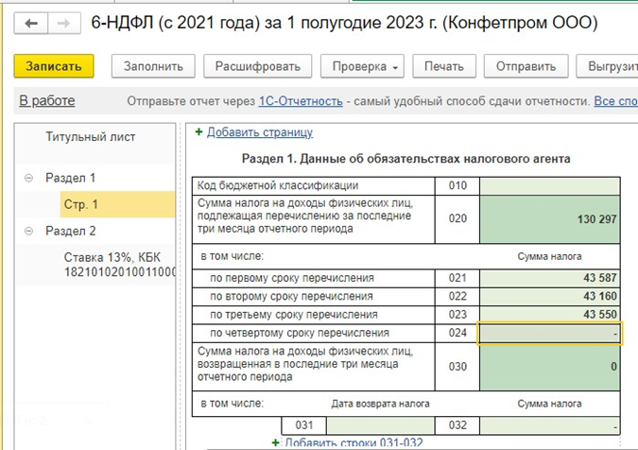
Общий состав формы 6-НДФЛ не изменился: титульный лист и разделы 1 и 2 на соответствующих листах. Строки 020–023 следует заполнять суммой совокупного удержанного НДФЛ за отчетный квартал и помесячными расшифровками. Строка 024 предназначена для сумм НДФЛ за последнюю неделю декабря отчетного года и заполняется только в отчете за год.
Представлять форму 6-НДФЛ необходимо до 25-го числа месяца, который следует за отчетным кварталом.
Особенности учета НДФЛ в 1С:Бухгалтерия 8
Начиная с релиза 3.0.131 в формах начисления и отчетности по НДФЛ поддерживаются изменения 2023 года, которые автоматически собирают корректные данные в 6-НДФЛ, в зависимости от периода начисления и даты выплаты дохода.
Рассмотрим последовательное формирование формы 6-НДФЛ на примере простого начисления зарплаты в I и II кварталах 2023 года в ООО «Конфетпром». В 1С:Бухгалтерия документ начисления, как и прежде, формируется за календарный месяц. Но главным фактором, влияющим на правильное формирование 6-НДФЛ, будет дата выплаты зарплаты и других доходов.
Начисляем аванс или окончательную выплату в I и II кварталах 2023 года: «Зарплата и кадры» — «Все начисления» — «Создать» — «Начисление зарплаты». Важно различать начисление и выплату зарплаты.
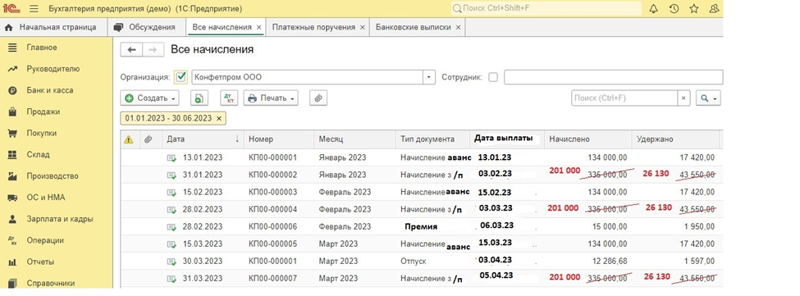
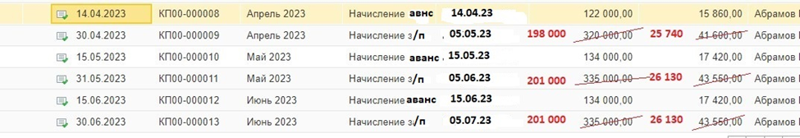
Рисунок 2
Программа начисление за месяц закроет датой не позже последнего дня месяца. В документе проставляется общая сумма заработной платы, начисленной за месяц, без учета выплаты аванса. По кнопке «Выплатить» сформируются реестры перечислений и документ «Ведомость в банк».
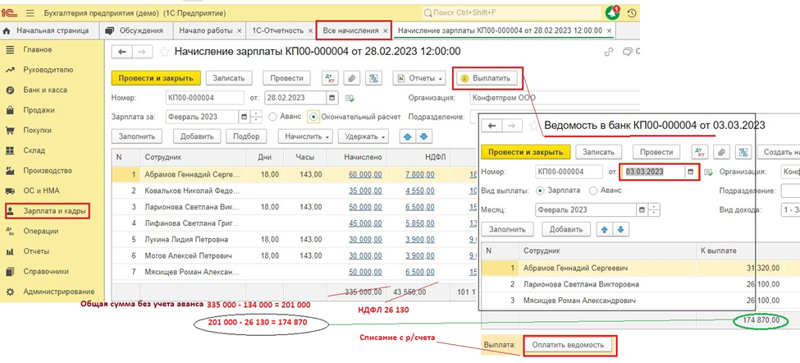
Рисунок 3
В документе «Начисление зарплаты» по кнопке «Отчеты» можно вывести регистры НДФЛ, в которых по каждому сотруднику можно увидеть полную расшифровку расчета НДФЛ и понять, что произошла какая-то ошибка.
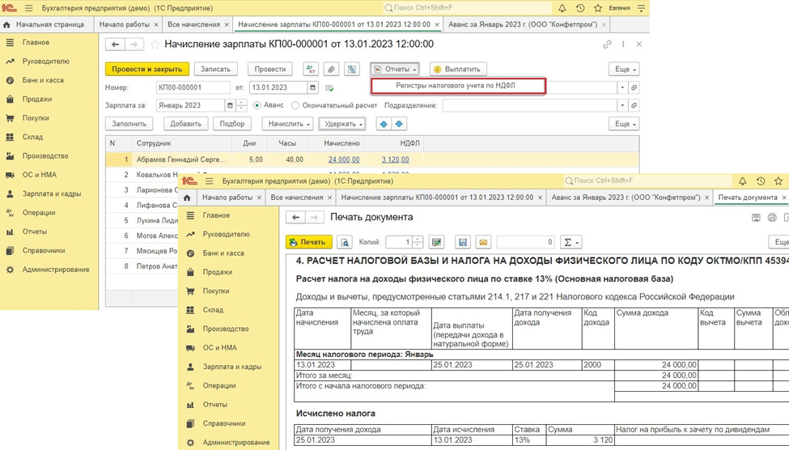
Рисунок 4
Общее начисление зарплаты за I полугодие 2023 года
С учетом того, что в 2023 году расчетным принимается не календарный месяц, а период с 23-го числа предыдущего месяца по 22-е текущего все выплаты, произведенные с 23-го числа, относятся к выплатам следующего месяца, и отчитываться за них надо как за выплаты следующего месяца. Исключения составляют январь (период с 1 по 22 января — в январе, с 23 по 31 января — в феврале) и декабрь. Выплаты декабря разрешено закрывать 31 декабря, а период с 23 по 31 декабря указывается по строке 024 раздела 1 только в годовом отчете.
Обобщенно в приведенном примере расчеты по зарплате в I полугодии по ООО «Конфетпром» можно представить следующим образом:
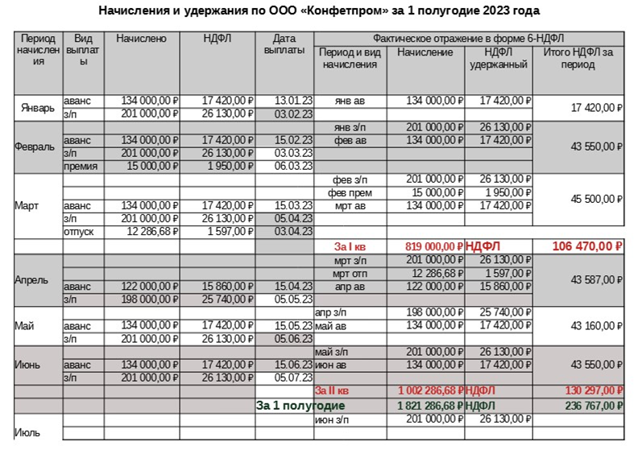
Уведомления по НДФЛ
Формирование уведомлений не только является обязательным к представлению в промежуточные, неотчетные месяцы квартала, но также служит документом по учету операций ЕНП (единого налогового платежа). Проверить правильность формирования и учета данных по зарплате можно, например, с помощью оборотно-сальдовых ведомостей по счету 68 учета НДФЛ.
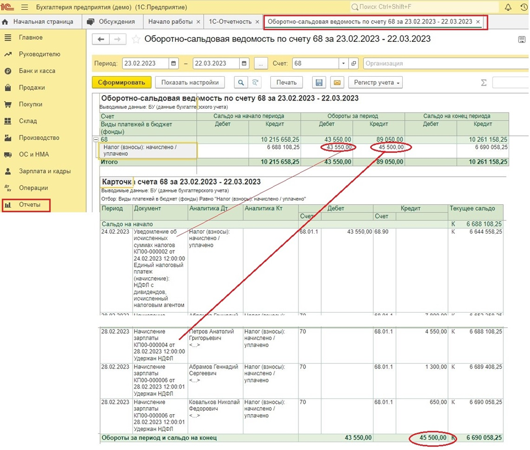
Как видно из приведенных данных, уведомление закрывает счет 68 в корреспонденции со счетом 68.90 «Единый налоговый счет». С 2023 года уведомления предоставляются не позднее 25-го числа текущего месяца по данным НДФЛ, удержанного с выплат с 23-го числа прошлого месяца по 22-е текущего.
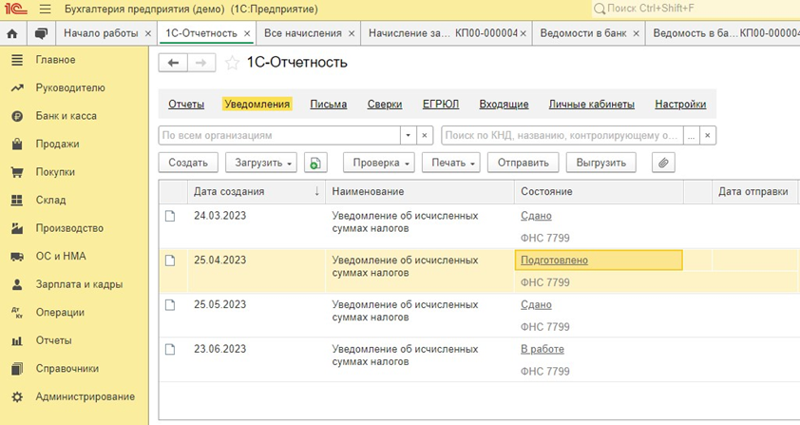
Рисунок 7
Проверить различные аналитические данные по начисленной заработной плате и налогу на доходы можно из пункта «Зарплата и кадры» — «Отчеты по зарплате». Форма 6-НДФЛ формируется из раздела «НДФЛ».
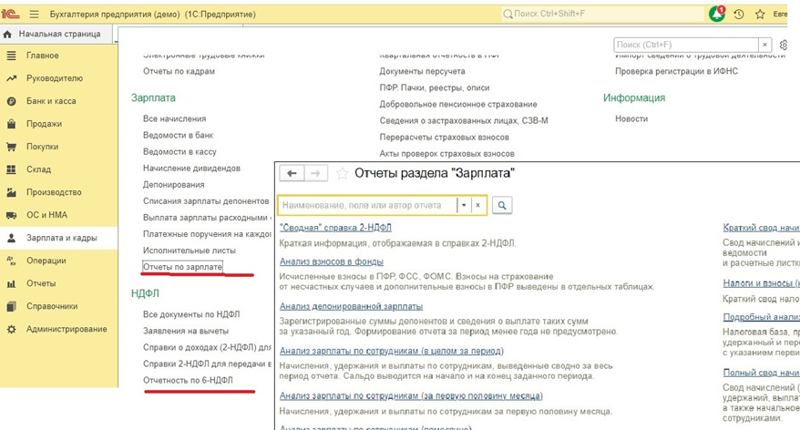
Формирование 6-НДФЛ
Форма называется «6-НДФЛ (с 2021 года), снабжена различными подсказками по срокам отчета и ссылками на законодательные акты. По кнопке «Создать» отчет формируется отдельным документом за нужный квартал.
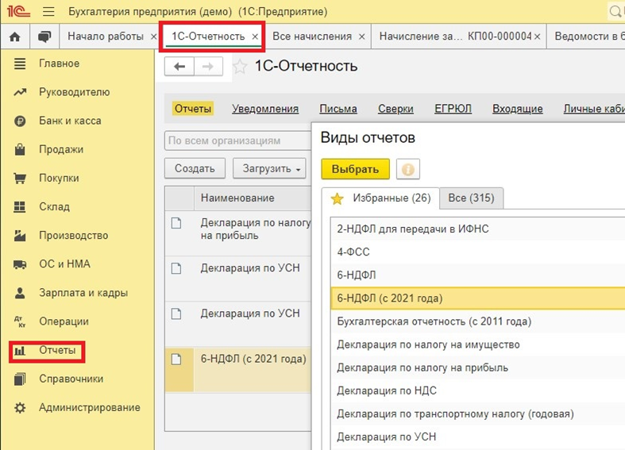
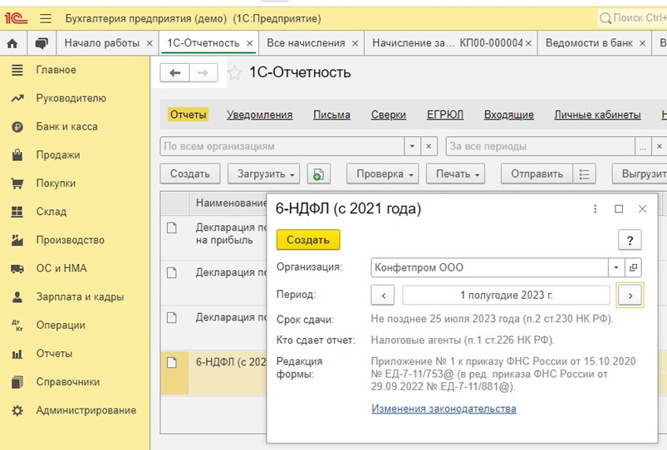
Рисунок 10
За I квартал 2023 года по зарплате ООО «Конфетпром» в приведенном выше примере сформированный отчет 6-НДФЛ будет выглядеть следующим образом:
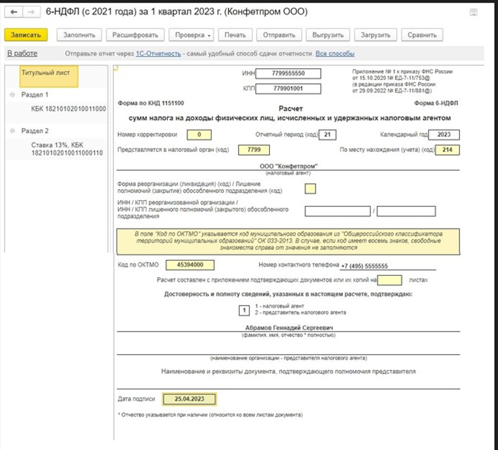
Рисунок 11
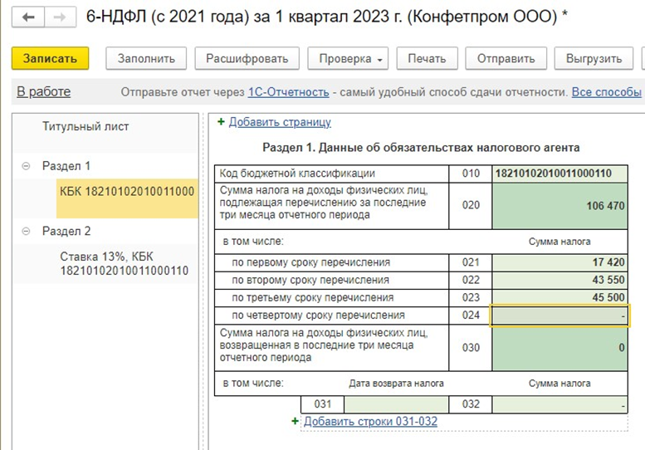
Рисунок 12
Если в сведениях об организации правильно занесены все коды и ответственные лица, то форма титульного листа сформируется автоматически, с соблюдением всех требований законодательных актов.
Суммы, указанные по строкам 021, 022, 023, должны быть уплачены не позднее 28-го числа месяца, в котором они удержаны. Строки 030–032 заполняются в случае возврата работнику излишне удержанного НДФЛ. В случае настройки сервиса 1С-Отчетность на связь с личным кабинетом в ИФНС все отчетные формы — уведомления или 6-НДФЛ — можно оперативно отправить в налоговую без нарушения сроков.
За I полугодие раздел 1 для рассматриваемого примера имеет следующие данные:
Раздел 2 заполняется по каждой налоговой ставке с соответствующим КБК. Например, если в отчетном квартале было применение прогрессивной ставки 15 %, необходимо будет добавить еще один раздел 2. В нашем примере по ООО «Конфетпром» раздел 2 за I полугодие будет заполнен такими данными:
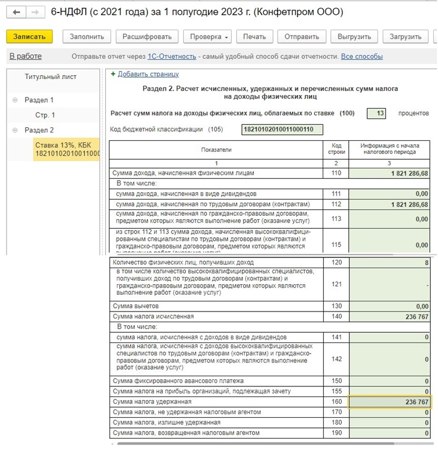
По строке 130 должна быть указана сумма примененных налоговых вычетов. Реально она не будет пустой. В примере для простоты расчета к доходам сотрудников вычеты не указаны.
Для более подробного учета заработной платы, когда на предприятии существуют сложные тарифные сетки, графики работы и различные виды выплат, следует воспользоваться сервисом 1С:Зарплата и управление персоналом 8.
Особенности сдачи 6-НДФЛ
Справки о доходах физических лиц и суммах НДФЛ заполняются в приложении к 6-НДФЛ только по итогам налогового периода — отчетного года.
Срок сдачи отчета, как и для всех отчетов в 2023 году, единый — 25-е число:
- апреля — за I квартал;
- июля — за полугодие;
- октября — за 9 месяцев.
Годовой отчет необходимо сдать до 26 февраля 2024 года.
Все операции в одной программе без лишних ошибок
Как видно из приведенного примера, в 1С:Бухгалтерия поддерживаются все электронные и бумажные формы, утвержденные изменениями в законодательстве. При ведение зарплатного учета в 1С бухгалтеру будет легче избежать ошибок, так как расчеты ведутся полностью в рамках требований и стандартов ИФНС. Программа позволяет:
- занести все данные и получить необходимые для учета печатные формы;
- своевременно отчитаться в ИФНС и фонды;
- увидеть результаты расчетов в личном кабинете налогового агента, то есть выполнить весь комплекс бухгалтерских задач на одном рабочем месте.
При возникновении вопросов обращайтесь на нашу Линию консультаций 1С: +7 (499) 956-21-70 или пишите в онлайн-чат справа.
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
По этой теме
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылку
Поздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.