
Убытки на УСН «Доходы минус расходы»
Если в конце года получился убыток, его обязательно надо отразить в декларации по УСН — тогда в будущем налоги будут меньше. О чем ещё важно не забыть ИП или директору организации — рассказываем в статье.
Расходы могут быть больше доходов
По итогам года организация или предприниматель может получить убыток, т.е. сумма произведённых за год расходов окажется больше, чем сумма полученных доходов. Такое может случиться, если, например, бизнес только начинается, и учредители вкладывает в его развитие собственные средства или средства от полученного кредита, не получая пока достаточной отдачи в виде доходов.
Сумму полученного убытка необходимо отразить в декларации по УСН. Налоговая имеет право запрашивать письменные пояснения, обосновывающие размер полученного убытка.
При убытке уплачивается минимальный налог
Если по итогам года организацией или предпринимателем на УСН получен убыток, то они должны заплатить минимальный налог, равный 1% от полученных доходов. Уплаченный минимальный налог в этом случае переносится в расходы следующего года, о чём подробно написано в статье Минимальный налог.
Таким образом, уплаченный в прошлом году минимальный налог увеличивает расходы текущего года.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
Попробовать бесплатно
За счёт убытков можно снизить налог в будущем
Если по итогам года получен убыток, то его можно использовать для снижения в следующем году, но только в случае применения объекта налогообложения «Доходы минус расходы»
Пример
В 2020 получены доходы 600 тыс., понесены расходы — 700 тыс. В результате год закончен с убытком — 100 тыс. За 2020 год уплачен минимальный налог 1% * 600 тыс.=6 тыс. В 2021 г. доходы составили 900 тыс., расходы — 606 тыс. (включая уплаченный в прошлом году минимальный налог 6 тыс.). При расчёте налога за 2021 г. учитываем убыток 2020 года. Единый налог УСН = 15% * (900 тыс. – 606 тыс. – 100 тыс.) = 29,1 тыс.
Полученный за год убыток можно учитывать при расчёте единого налога УСН не только в следующем году, но и в последующие годы, но не позднее чем в течение 10 лет. После этого срока неиспользованный убыток «пропадает».
Статья актуальна на 21.02.2022
Как учесть убытки прошлых лет при усн доходы минус расходы в 1с 8
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Как при УСН отразить в учете убытки прошлых лет?
Предприятиям, деятельность которых попадает под «упрощенку», намного легче готовить отчетность и вести учет на предприятии, но это не означает, что им не нужно купить 1С ЗУП, чтобы автоматизировать расчеты с персоналом. Но все же основная отчетность может быть создана с использованием одной только программы 1С: Упрощенка. В работе с ней есть ряд нюансов, которые обязан знать бухгалтер, чтобы грамотно взаимодействовать с контролирующими органами и оптимизировать свою работу.
Как в программе 1С отразить убытки прошлых лет при «упрощенке»?
Для организаций, работающих на упрощенной системе налогообложения по схеме «доходы минус расходы», предусмотрен льготный режим начисления налога, если по результатам отчетного периода они понесли убытки. Минимальная ставка в размере 1% от общей суммы доходов взимается, когда по итогам года компания оказалась в «минусе» и 1С Упрощенка показывает потери. Такое вполне возможно сегодня в период кризиса и сложной экономической обстановки в стране и мире.
Но не только скидка по налогам положена таким фирмам с УСН, но и в соответствии с положениями статьи 346.18 Налогового Кодекса можно перенести полученные убытки на любой из следующих 10 лет целиком или частично. Такой перенос полученных убытков позволяет уменьшить налогооблагаемую базу в будущем на сумму этих потерь.
Для отображения в программе 1С: Бухгалтерия 8.3 убытков прошлых лет понадобится в разделе «УСН» меню «Учет, налоги, отчетность» найти вкладку, позволяющую зарегистрировать данный показатель и учесть соответствующие суммы – «Регистрация суммы убытков УСН».
Остается заполнить все поля в этом документе и перенести сведения об убытках прошлых лет, а также указать разницу между минимальным налогом и суммой исчисленного налога. Всего в таблице представлен список из 10 предыдущих лет – именно на этот период последовательно могут быть перенесены все убытки, полученные организацией в ходе деятельности.
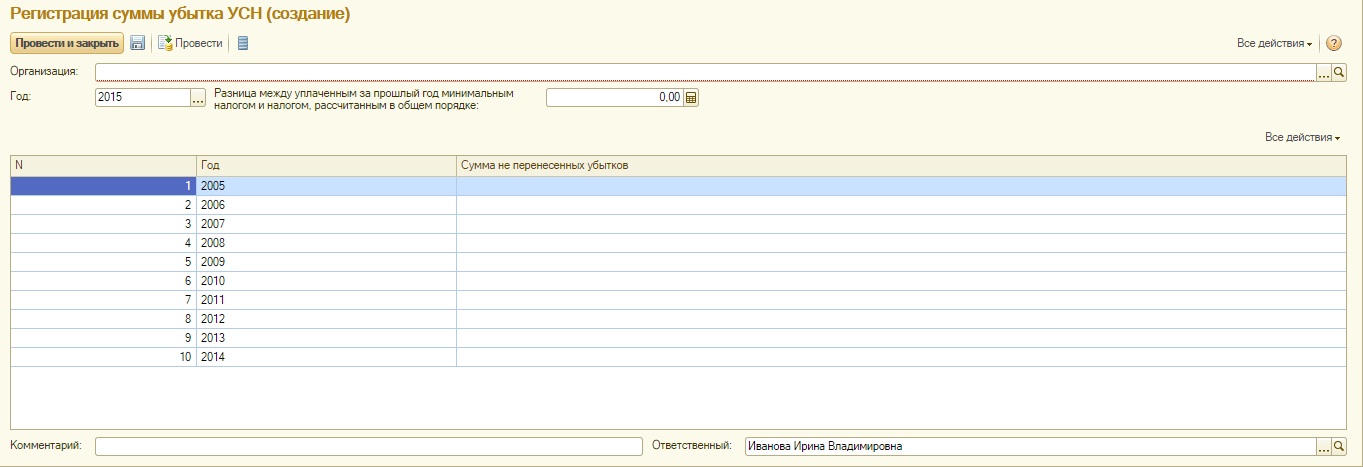
При проведении документа все указанные сведения отобразятся в соответствующих полях декларации по УСН, и она автоматически сформируется с учетом убытков прошлых лет.
Все просто – теперь при подаче декларации в следующих отчетных периодах, полученные убытки будут учитываться, уменьшая налогооблагаемую базу, а, значит, уменьшая величину очередных налоговых сборов по «упрощенке». Это поможет сэкономить фирмам с УСН при «неурожайном» периоде и воспользоваться законной скидкой от налоговой.
- Все статьи 94
- 1С:Документооборот 9
- Интеграция с маркетплейсами 5
- Повышение эффективности малого и среднего бизнеса за 2 недели? Легко! 2
- Полезные статьи про 1С:Предприятие 84
- Раздельный учет для оборонзаказа 4
Перенос убытков при УСН
УСН – льготный режим налогообложения, при котором не платятся некоторые налоги (НДС, налог на прибыль, налог на имущество со среднегодовой стоимости недвижимости). Ставка налога невысокая – 6 (8) % при объекте «Доходы», 15 (20) % при объекте «Доходы минус Расходы». В бочке мёда льгот есть ложечка дёгтя – расходы принимаются строго по перечню, установленному НК РФ (ст. 346.16 НК РФ), есть лимиты применения спецрежима (численность сотрудников не более 100-130, объём доходов не более 150 – 200 млн и др.).
Если налогоплательщик выбирает при УСН объект «Доходы минус Расходы» (п. 2 ст. 346.18 НК РФ) – налог исчисляется с денежного выражения доходов, уменьшенных на величину расходов. Разница между доходами и расходами может быть и отрицательной. В таком случае налоговая база равна нулю (Федеральный закон от 31.07.2020 г. № 266-ФЗ дополнил вторым абзацем п.2 ст. 346.18 НК РФ с 01.01.2021 г. про нулевую базу).
Если по итогам налогового периода (календарный год) расходы превышают доходы – получен убыток. Так же, как и при общей системе налогообложения, убыток может впоследствии уменьшить налоговую базу следующего налогового периода.
Но есть нюансы, относящиеся только к УСН:
1) п. 7 ст. 346.18 НК РФ – уменьшить налоговую базу можно в случае применения одного и того же объекта налогообложения («Доходы минус Расходы») (письмо Минфина от 05.05.2017 № 03-11-11/27739);
2) на сумму убытка уменьшить можно только налоговую базу, исчисленную по итогам налогового периода (календарного года), а не отчётных периодов (письма Минфина от 19.05.2014 № 03-11-06/2/23437, от 26.05.2014 № 03-11-11/24968), т. е. авансы налога по итогам отчётных периодов убытками уменьшить не получится;
3) переносить убыток можно в течение 10 лет после его получения, причём переносить можно общей суммой или частично на любой год из последующих девяти лет (п. 7 ст. 346.18 НК РФ) (пример: получен убыток в 2020 г. – включить в расходы его можно и в 2021, и в 2023 и пр.);
4) убытки, полученные при применении иных режимов налогообложения (общем, например), нельзя признать при УСН (письмо УМНС по г. Москве от 25.05.2004 № 21-09/34942), отметим, что правило действует и для ОСН – убытки, полученные при УСН, не уменьшат налоговую базу по налогу на прибыль;
5) если убытки получены в нескольких налоговых периодах – признавать их нужно в очерёдности получения (письмо ФНС России от 14.07.2010 № ШС-37-3/6701@);
6) при смене объекта налогообложения можно потерять право на признание убытков прошлых лет. Так например, меняя объект с «Доходы минус Расходы» на «Доходы» об убытках прошлых периодов можно забыть. Но если потом вернуться снова на режим «Доходы минус Расходы», а 10 лет ещё не пройдут – применение переноса убытков можно возобновить (письмо Минфина от 16.03.2010 № 03-11-06/2/35);
7) самое важное: если при УСН получен убыток – минимальный налог (1 % с доходов) уплатить всё равно придётся.
Законно ли взимание налога при убытках
Если по итогам налогового периода налогоплательщиком получен убыток и сумма налога, рассчитанного по общим правилам, равна нулю, то у налогоплательщика возникает обязанность заплатить минимальный налог (см. письма Минфина от 20.06.2011 № 03-11-11/157, от 01.04.2009 № 03-11-09/121, ФНС России от 14.07.2010 № ШС-37-3/6701@).
Но не все с этим согласны.
Обратите внимание на постановление АС Северо-Западного округа от 12.10.2020 г. № Ф07-11033/20 по делу № А26-12824/2019, цена вопроса – минимальный налог 167 тыс. руб. и пеня 605 руб.
ИП по итогам 2018 г. получил убыток 1,7 млн руб., минимальный налог платить не стал, более того, пытался в суде оспорить конституционность факта уплаты налога при убытках: дескать, взыскание минимального налога экономически не обосновано, нарушает баланс публичных интересов и интересов субъектов предпринимательской деятельности, не соответствует принципу соразмерности налогообложения. И вообще, пусть Арбитражный суд обратится с запросом в Конституционный суд и выяснит законность взимания минимального налога.
На самом деле, у Арбитражных судов есть такое право – ч.3 ст.13 АПК РФ указывает: если при рассмотрении конкретного дела Арбитражный суд придёт к выводу о несоответствии закона, применённого или подлежащего применению в рассматриваемом деле, Конституции Российской Федерации, Арбитражный суд обращается в Конституционный суд Российской Федерации с запросом о проверке конституционности этого закона. Но не в данном случае, решил Арбитражный суд Северо-Западного округа. Вывод суда: наличие убытка не освобождает налогоплательщика, применяющего УСН, от обязанности уплатить сумму минимального налога, предусмотренную п. 6 ст. 346.18 НК РФ.
Нужно ли документально подтверждать убытки
Конечно, нужно! Здравый смысл и судебная практика убеждают нас в этом.
В Постановлении АС Волго-Вятского округа от 24.07.2019 № Ф01-3303/2019 по делу № А11-649/2016 суд в очередной раз напомнил: есть Федеральный закон «О бухгалтерском учете» № 402-ФЗ от 06.12.2011 г., который обязывает документировать все хозяйственные операции, в том числе и те, что привели к убыткам. Обстоятельства дела: ИП заявила в декларации за 2014 г. доходы 17 млн, расходы 9,8 млн, а также убытки прошлых лет в виде расходов по строительству административного здания в 2008 г. в сумме 45 млн. При этом документы по затратам на строительство здания ИП не представила, заявив, что ИФНС должна была самостоятельно уменьшить текущую налоговую базу на сумму убытков 2008 г.
Суд решил, что если убыток, отражённый в декларации, не подтверждён первичными документами, а только учтён в налоговых регистрах и декларациях прежних лет, то признать его нельзя.
В другом решении суда (постановление ФАС Восточно-Сибирского округа от 29.08.2013 № Ф02-3894/13 по делу № А78-111/2012) сделан аналогичный вывод: без первичных документов нельзя учесть убытки прежних лет, даже если они отражены в книгах и в регистрах. В деле фигурировали векселя банка, которыми рассчитывались с поставщиками, признавая это расходами, выпуск этих векселей банк не подтвердил, так как прошло много времени, а самих векселей не осталось у налогоплательщика. Итог – убытки признать не разрешили.
Если признаёте убытки прошлых лет – храните первичные документы, подтверждающие формирование убытков, в течение всего периода признания и ещё 5 лет спустя (пп. 8 п. 1 ст. 23, п. 4 ст. 283 НК РФ). Контролёры имеют право проверить эти документы (письмо Минфина от 30.04.2019 № 03-02-08/32313).
Отражаем убытки в Книге учёта доходов и расходов и в декларации
Перенос убытков отражают в налоговом учете: в Книге учёта доходов и расходов в III разделе указывают общую сумму убытков в разрезе каждого «убыточного» налогового периода и сумму, которую принимают в уменьшение налоговой базы отчётного налогового периода.
В декларации по УСН (Форма и порядок заполнения декларации утверждены приказом ФНС от 25.12.2020 г. № ЕД-7-3/958@) сумма убытка, полученного в предыдущем (предыдущих) налоговом (налоговых) периоде (периодах), на которую уменьшается налоговая база за текущий налоговый период, отражается по строке 230 Раздела 2.2. Показатель этой строки участвует в расчёте величины налоговой базы для исчисления налога по УСН за налоговый период (строка 243 Раздела 2.2).