
Как в 1с изменить режим налогообложения
Дата публикации 09.12.2020
Использован релиз 3.0.85
С 1 января 2021 года в России перестает действовать система налогообложения в виде единого налога на вмененный доход. В связи с этим всем вмененщикам до конца года необходимо выбрать иной режим налогообложения.
В программе «1С:Бухгалтерия 8» с 2021 года (если рабочая дата соответствует 2021 году и позже) в разделе «Налоги и отчеты – Система налогообложения» не отображается флажок «Применение ЕНВД (до конца 2020 года)».
Для организаций и ИП, которые в 2020 г. применяли ЕНВД, в документах программы по начислению зарплаты учитывалась доля продаж по ЕНВД, в документах по реализации товаров и услуг учет доходов велся на счете 90.01.2 «Выручка по отдельным видам деятельности с особым порядком налогообложения», учет расходов – на счете 90.02.2 «Себестоимость продаж по отдельным видам деятельности с особым порядком налогообложения». Чтобы с 2021 г. отменить эти настройки, создайте новую запись с системой налогообложения (рис. 1).
- Раздел: Главное – Налоги и отчеты – Система налогообложения.
- Перейдите по ссылке «История изменений».
- По кнопке «Создать» добавьте новую запись, в которой установите:
- в поле «Применяется с» – «Январь 2021»;
- переключатель «Основная система налогообложения» – в положение, соответствующее применяемой с 2021 года системе налогообложения.
Смотрите также
- Реализация товаров в розницу, учитываемых по ценам приобретения(наличный расчет в АТТ)
- Переход на УСН в связи с отменой ЕНВД
- Отмена ЕНВД
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Как перейти на упрощенную систему налогообложения в 1С?
При намерении перейти с общей системы налогообложения на упрощенную предприятию нужно не только решить вопрос с уведомлением налоговых органов, но и перевести все свои бизнес-процессы и учет на новые «рельсы». Если вы ранее решили купить 1С Управление производственным предприятием или пользовались 1С: Бухгалтерия, то необязательно отказываться от этих продуктов. Программное обеспечение от 1С позволяет осуществить переход на УСН без лишних формальностей и хлопот.
Помощник для перехода на «упрощёнку»
В программе 1С: Бухгалтерия существует возможность и вовсе воспользоваться интерактивными подсказками и готовой пошаговой инструкцией, чтобы перевести организацию на ведение упрощенного налогового учета.
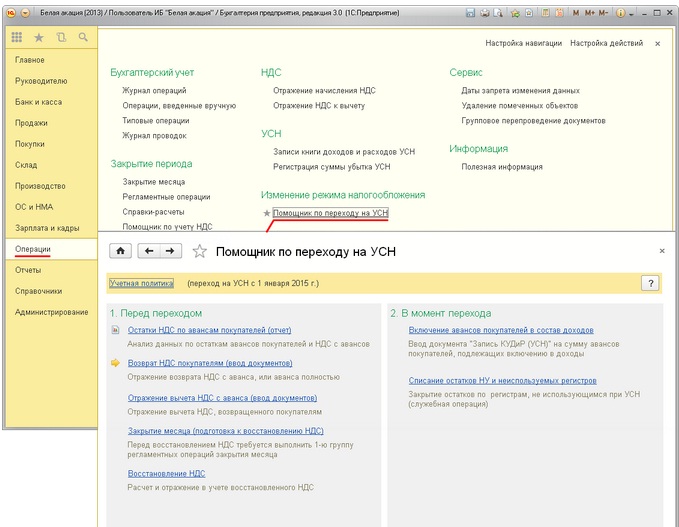
Все эти операции находятся в определенном последовательном списке Помощника по переходу на УСН.
Действия при переходе на УСН:
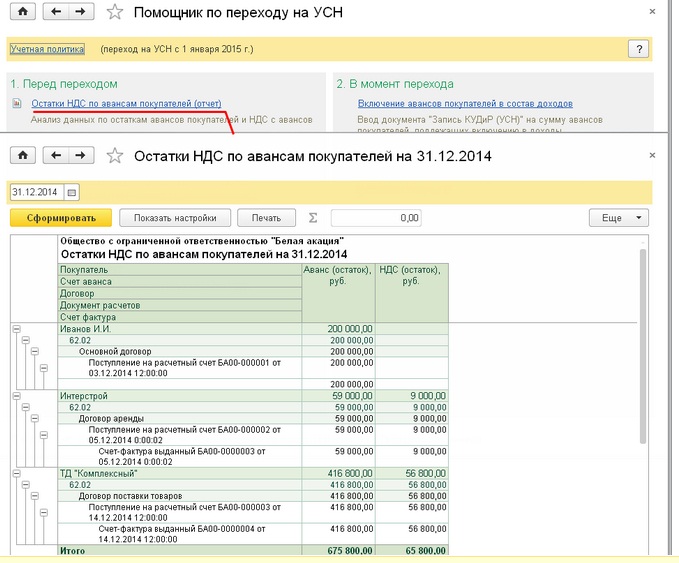
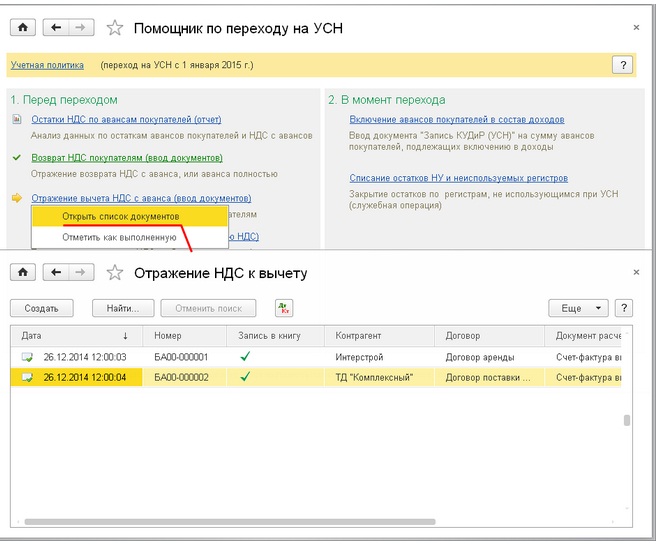
- Подготовительный этап. Операции, которые проводятся до перехода на «упрощенку» — анализ остатков по авансам и возврат НДС с них с необходимым вычетом, закрытие месяца с последующим восстановлением НДС.
- Остатки НДС по авансам покупателей
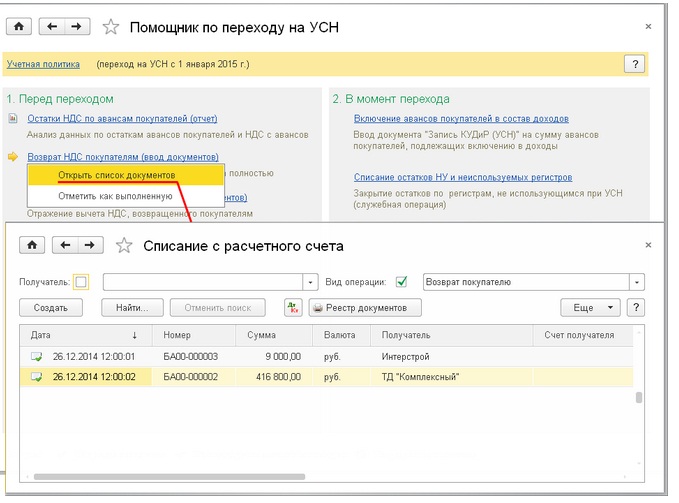
- Отражение вычета НДС
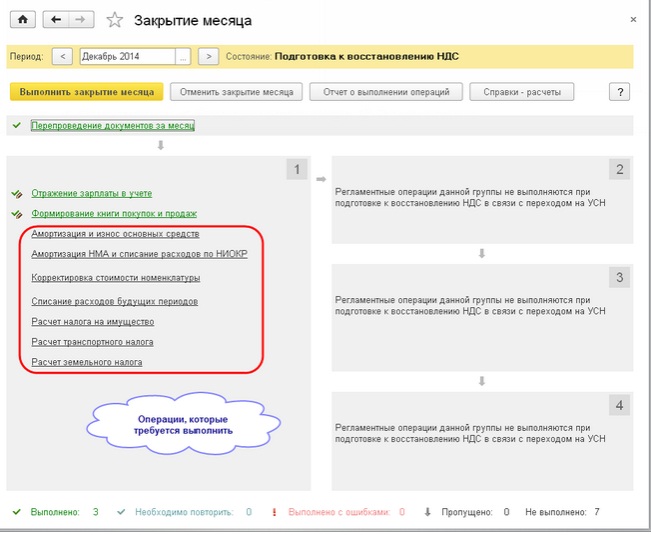
- Восстановление НДС
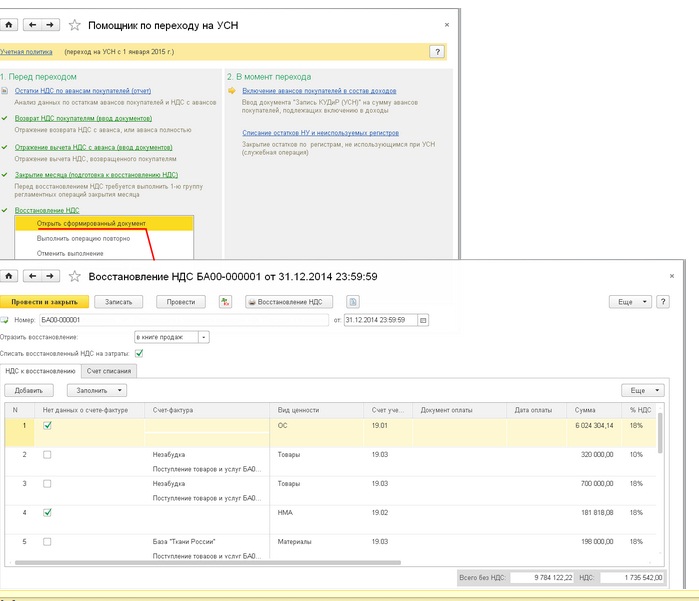
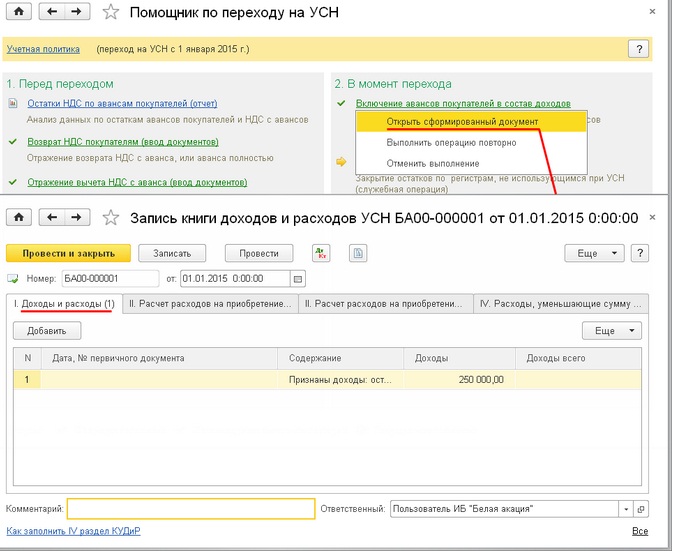
- Операции в период перехода на УСН или в первый квартал после перехода организации на другую систему налогообложения – добавление в доходы авансов от покупателей, ввод начальных остатков, а затем – закрытие всех тех регистров, которые не будут использоваться при ведении учета по «упрощенке».
- Включение авансов клиентов в состав доходов
- Ввод начальных остатков по налоговому учету УСН
- Списание остатков на счетах налогового учета, которые не применяются при «упрощенке»
- Все статьи 94
- 1С:Документооборот 9
- Интеграция с маркетплейсами 5
- Повышение эффективности малого и среднего бизнеса за 2 недели? Легко! 2
- Полезные статьи про 1С:Предприятие 84
- Раздельный учет для оборонзаказа 4
- Все статьи 94
- 1С:Документооборот 9
- Интеграция с маркетплейсами 5
- Повышение эффективности малого и среднего бизнеса за 2 недели? Легко! 2
- Полезные статьи про 1С:Предприятие 84
- Раздельный учет для оборонзаказа 4
- продление данных сроков является временным;
- при подаче заявления через почту день его представления — дата отправки почтового отправления;
- при подаче заявления по ТКС или через личный кабинет налогоплательщика на сайте ФНС день его представления — дата отправки.
- на него разрешается перейти лишь с начала года;
- для применения УСН должны соблюдаться конкретные условия по размеру выручки, количеству работников, доле других организаций и специфике деятельности самой компании.
- информацию о доходах за 9 мес. нужно указывать по видам деятельности, облагаемым по ОСНО (п. 4 ст. 346.12 НК РФ);
- по УСН есть ограничение по доходу — не больше 112,5 млн. руб. В эту сумму не нужно включать доходы, полученные по деятельности на «вмененке»;
- хозяйствующий субъект в уведомлении указывает выбранный объект по УСН, но затем может изменить его или же вовсе отказаться от применения «упрощенки». В таких ситуациях хозяйствующий субъект вновь подает уведомление в ИФНС в тот же срок — не позже 31 декабря 2020 г. Ранее направленное уведомление прекращает свое действие.
- 1 500 — 3 000 руб. на должностных лиц;
- 5 000 — 10 000 руб. для юридических лиц.
- Переход с общей, патентной системы, ЕНВД на УСН.
- Переход с общей системы, УСН, ПСН на ЕНВД.
- Переход с общей системы, УСН, ЕНВД на патентную систему (ПСН).
- Если переход на УСН только со следующего года.
- Если сменить объект налогообложения без уведомления инспекции.
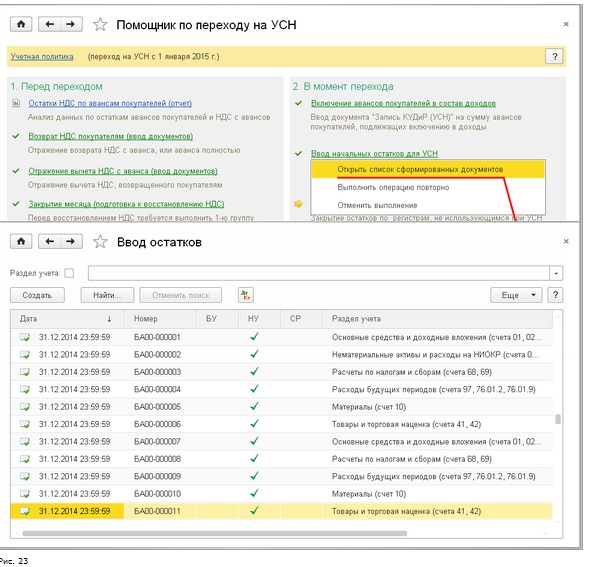
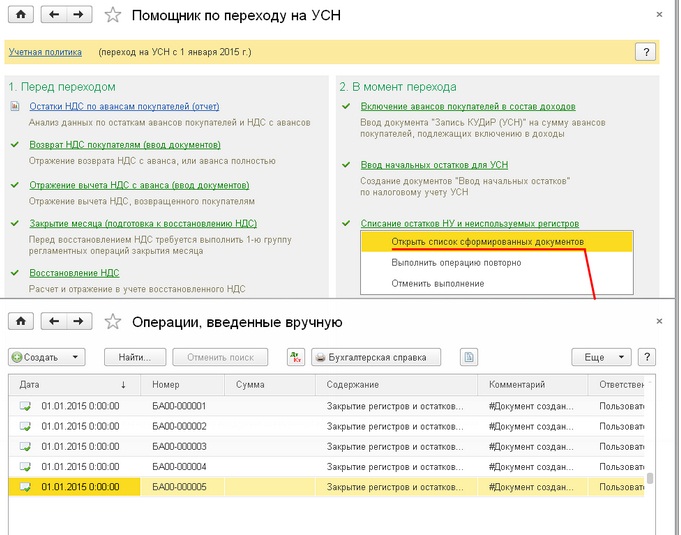
Данный сервис помощи позволит безошибочно провести все необходимые мероприятия, чтобы без потерь данных сменить учетную политику компании и скорректировать программное обеспечение для перехода на УСН.
После завершения всех этих операций в 1С: Бухгалтерии можно без проблем вести учет организации, работающей по упрощенной системе налогообложения. Для этого не потребуется покупать специальную конфигурацию 1С Упрощенка, а достаточно временно избавиться от всех ненужных функций и регистров. Зато такой переход на упрощенное ведение учета без лишних затрат позволит впоследствии вернуться вновь на общую систему налогообложения или вовсе перейти на другой специальный режим.
Все статьи
Как правильно сменить налоговый режим в связи с отменой ЕНВД
С 2021 г. режим ЕНВД будет отменен, поскольку нормы гл. 26.3 НК РФ утрачивают силу. Перед «вмененщиками» встает вопрос — какую систему налогообложения выбрать и как грамотно на нее перейти.
Что выбрать вместо ЕНВД?
До окончания 2020 г. налогоплательщики на ЕНВД должны выбрать другую систему налогообложения. Если этого не сделать, они в автоматическом режиме будут переведены на общую систему.
Юрлица могут выбрать только ОСНО или УСН, тогда как у индивидуальных предпринимателей выбор гораздо шире — не только ОСНО или УСН, но также ПСН, ЕСХН или НПД.
При выборе другого режима налогоплательщику нужно учесть ограничения и условия применения той или иной налоговой системы. К примеру, ИП могут применять НПД, если у них нет наемных работников. Для использования НПД нужно зарегистрироваться через мобильное приложение «Мой налог».
Если налогоплательщик работает в сельскохозяйственной сфере деятельности, то он имеет право выбрать ЕСХН.
Как сняться с учета при ЕНВД?
Нужно ли хозяйствующему субъекту на ЕНВД подавать заявление, чтобы сняться с учета и перестать быть «вмененщиком»?
Нет, этого делать не надо. Налоговики в Письме от 21.08.2020 г. № СД-4-3/13544@ пояснили, что снятие с учета произойдет автоматически с наступлением 2021 г.
Нужно ли сдавать декларацию по ЕНВД за IV кв. 2020 г.?
ЕНВД будет отменен с 2021 г. Однако «вмененщики» все же должны представить в ИФНС декларацию по ЕНВД за IV кв. 2020 г. Это нужно сделать не позже 20 января 2021 г.
Как перейти на ПСН с ЕНВД?
ИП на ЕНВД могут выбрать патентный режим налогообложения. ООО данную возможность использовать не могут. При выборе ПСН нужно учитывать некоторые особенности, связанные с переходом на данный налоговый режим.
Нужно успеть подать заявление на ПСН
Чтобы перейти на патент, нужно подать заявление о применении этого спецрежима. Согласно законодательству, чтобы применять ПСН, заявление нужно подать не позже, чем за 10 рабочих дней до начала его использования. Заявление подается по форме 26.5-1.
Чтобы с 2021 г. применять патентную систему, нужно было подать заявление до 17 декабря 2020 г. Но налоговики решили продлить этот срок, чтобы все хозяйствующие субъекты успели перейти на ПСН. Об этом они указали в Письме от 09.12.2020 г. № СД-4-3/20310@.
Таким образом, крайний срок отправки заявления о переходе на ПСН — 31 декабря 2020 г.
Нужно учесть такие моменты:
Нужно помнить о приобретении патента в рамках календарного года
Патент приобретается на срок от 1 до 12 месяцев, но в рамках одного календарного года. Об этом указано в п. 5 ст. 346.45 НК РФ. Налоговики подробно рассказали о том, как ориентироваться по срокам применения патента, в своем Письме от 02.03.2020 г. № СД-4-3/3560.
После того, как ИП подаст заявление на получение патента, ИФНС обязана выдать этот документ в течение 5-ти рабочих дней.
Как перейти на УСН с ЕНВД?
УСН могут выбирать как юридические лица, так и ИП. Кроме того, предприниматели вправе совмещать упрощенку с патентом.
Чтобы «вмененщикам» перейти на УСН с 2021 г., они должны подать в ИФНС уведомление о переходе на этот спецрежим. Документ нужно направить не позже 31 декабря 2020 г., в противном случае хозяйствующий субъект автоматически будет переведен на ОСНО. Налоговики напомнили данную информацию хозяйствующим субъектам в Письме от 20.10.2020 г. № СД-4-3/17181@.
Уведомление нужно направить в ИФНС по месту регистрации юрлица или по месту жительства ИП. Документ можно передать лично при посещении налоговой инспекции, а также через Почту России заказным письмом с уведомлением или через личный кабинет на сайте ФНС.
Как перейти на УСН?
При переходе на УСН нужно учесть такие моменты:
Для подачи уведомления о переходе на УСН применяется форма 26.2-1. В ней указывается, какой объект налогообложения выбрал хозяйствующий субъект («доходы» или «доходы за вычетом расходов»), а также какова остаточная стоимость ОС и размер доходов на 1 октября 2020 г.
Налоговики указывают такие моменты:
Если опоздали со сроком подачи уведомления о переходе на УСН
Если уведомление не направить в ИФНС до 31 декабря 2020 г., то налогоплательщик будет автоматически переведен на ОСНО. Такое действие совершается, если в предшествующих годах налогоплательщик никогда не подавал заявление о переходе на УСН.
К примеру, ранее хозяйствующий субъект совмещал ЕНВД и УСН. Соответственно, он ранее подавал в ИФНС уведомление о переходе на «упрощенку». В 2021 г. после отмены ЕНВД налогоплательщик будет считаться плательщиком по УСН, в т.ч. и по тем доходам, которые облагались ЕНВД. Налоговики поясняют, что не нужно дублировать уведомление о переходе на УСН.
Если налогоплательщик на УСН планирует с 2021 г. поменять объект налогообложения, то уведомление нужно подать. Это делается через форму 26.2-6.
Как поменять режим налогообложения на онлайн-кассе?
Если налогоплательщик находится на ЕНВД, то он должен не только выбрать другой режим налогообложения, но и поменять его на онлайн-кассе. Вы можете обратиться к нашим специалистам за услугой перенастройка онлайн кассы. Сделать это необходимо до 1 января 2021 года. Если вмененщик, выбрав другой режим налогообложения, не изменит настройки онлайн-кассы, то в чеке будет указываться неверная информация о налоговой системе. В этом случае налоговики могут наложить штраф на основании ч. 4 ст. 14.5 КоАП РФ:
Как изменить режим налогообложения в 1С
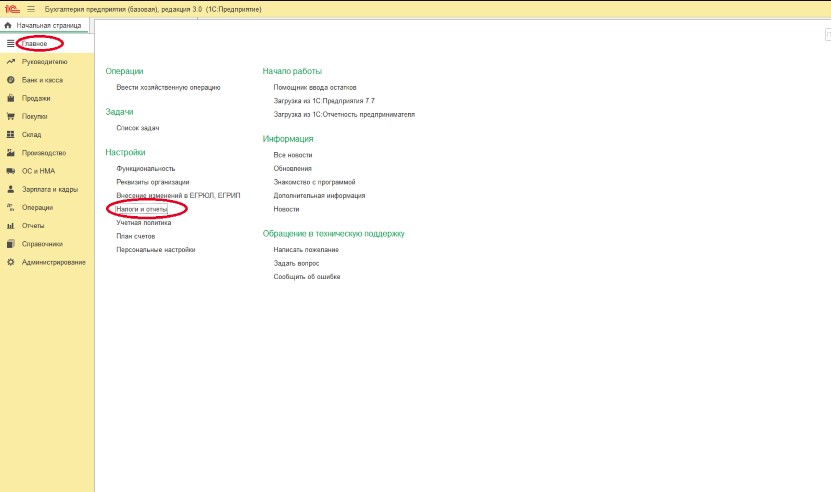
Чтобы изменить настройки режима налогообложения, перейдите в меню Главное, подраздел Настройки — Налоги и отчеты:
Перед вами возникнет меню, в котором можно провести все необходимые настройки нового режима с 1 января 2021 года:
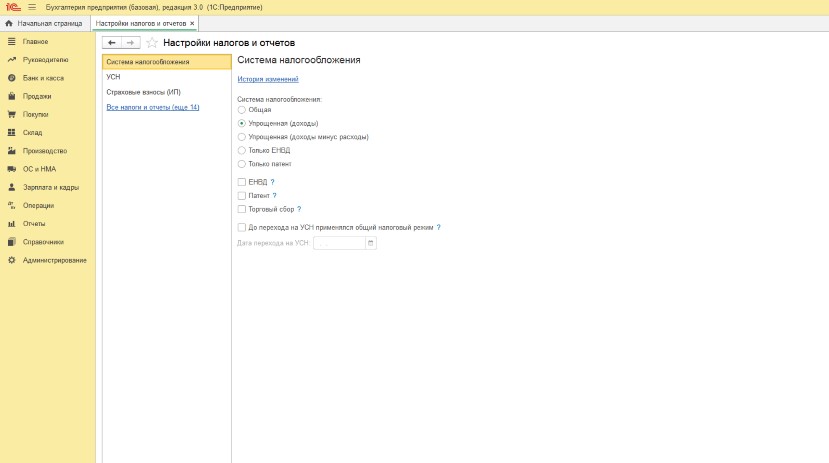
Теперь вы можете провести настройку всех ваших налогов и взносов по-новому.
Если провести перенастройку самостоятельно у вас не получилось, у вас иная конфигурация программы, вы не можете найти нужные разделы или боитесь совершить ошибку, обратитесь к нашим специалистам.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылкуКак изменить систему налогообложения по факту и в 1С
Во многих случаях налоговое законодательство предоставляет право изменить систему налогообложения с начала следующего года. Поэтому уже сейчас наступило время задуматься, выгодна ли вам та система налогообложения, которую вы используете. Статья расскажет о том, как изменить систему налогообложения.
Как изменить систему налогообложения
Переход на общую систему с УСН, ЕНВД, ПСН
Изменение системы налогообложения с упрощенной на общую возможно исключительно с 1 января следующего календарного года (пункт 3 статьи 346.13 НК РФ). НК РФ не дает юридическим лицам и ИП добровольно изменить применяемую упрощенную систему оплаты налогов произвольно на протяжении года. Переход с упрощенной системы уплаты налогов на общую требует от налогоплательщика, чтобы он письменно уведомил налоговую об отказе от применения УСН. Ему необходимо написать в налоговые органы заявление по форме № 26.2-3 (согласно приказу ФНС России № ММВ-7- 3/829 от 02.11.2012 г.) не позднее 15 января того года, в котором система налогообложения будет изменена.
Уведомив ИФНС в том, что вы отказываетесь от УСН, дополнительных действий от организации либо ИП не требуется, переход на ОСН произойдет автоматически. В то же время, стоит помнить, что, согласно данным Минфином РФ и Федеральной налоговой службой России разъяснениям, в случае нарушения предусмотренного срока направления уведомления об отказе от УСН, переход на ОСН невозможен (письма № 03-11-09/40378 от 14.07.2015 и № ЕД-4-3/11587 от 19.07.11). Одновременное использование ОСН и упрощенной системы законодатель не предусмотрел.
Изменение системы налогообложения с ЕНВД на ОСН по инициативе плательщика налогов возможно с 1 января следующего года (п. 1 ст. 346.28 НК Российской Федерации). Законодатель не требует от предприятия либо ИП уведомлять налоговую о намерении применять в работе ОСН. Но, отказываясь от применения в дальнейшей работе режима ЕНВД, предприятию или ИП в течение 5 рабочих дней надо подать заявление в налоговую о том, чтобы его сняли с учета как плательщика ЕНВД, по форме № ЕНВД-4 (приказ ФНС РФ № ММВ-7-6/941 от 11.12.2012).
НК РФ не препятствует тому, чтобы одновременно использовать общий режим уплаты налогов с ЕНВД.
Изменение патентного режима налогообложения, который применяет ИП, на общий возможно по окончании периода, на который выдан патент, либо при досрочном прекращении ИП вида деятельности, на который распространялась ПСН (п. 3 ст. 346.46 Налогового кодекса РФ). Перейти на ОСН также возможно задним числом, когда предприниматель вовремя не оплатил патент (п. 6 ст. 346.45 Налогового кодекса). Уведомлять органы ФНС о желании сменить патентный режим на общий закон в обязанность предпринимателю не вменяет. Режим налогообложения изменится автоматически.
Однако если ИП досрочно прекращает деятельность, в отношении которой действовала патентная система, налоговые органы в десятидневный срок должны быть поставлены об этом в известность путем направления уведомления по форме № 26.5-4. Форму уведомления о снятии с учета в качестве плательщика ПСН утвердил приказ ФНС России № ММВ-7-3/957 от 14 декабря 2012 года (п. 8 ст. 346.45 НК Российской Федерации).
Налоговый кодекс дает право одновременно использовать УСН с патентным режимом, а также с ЕНВД. Предприятия и предприниматели вправе изменить систему налогообложения, независимо от той, что применяется в настоящее время, с 1 января следующего года.
О намерении далее использовать УСН юридическое лицо или предприниматель обязаны не позднее 31 декабря проинформировать налоговый орган, направив уведомление по форме № 26.2-1, которая утверждена приказом ФНС РФ № ММВ-7-3/829 от 02.11.2012 (пп. 19 п. 3 ст. 346.12 и п. 1 ст. 346.13 НК РФ).
ВАЖНО! Поскольку в обязанности Инспекции ФНС не входит направление ответных уведомлений, обращаясь с соответствующим заявлением стоит еще раз убедиться, что лицо имеет основания для того, чтобы применять упрощенный режим отчетности (письмо ФНС России № ШС-22-3/915от 04.12.2009 года).
Отказываясь от применения ЕНВД, требуется сообщить в налоговую о принятии решения изменить систему налогообложения на упрощенную и в пятидневный срок с даты перехода отправить в ИФНС заявление с просьбой снять вас с учета в качестве плательщика ЕНВД по форме № ЕНВД-4 (абз. 3 п. 3 ст. 346.28 НК РФ).
Когда основанием для изменения патентного режима на УСН является прекращение видов деятельности, облагаемых налогом по ПСН, ФНС должна быть проинформирована о снятии с учета заявлением по форме № 26.5-4.
Отказ от применения ОСН не требует от предприятий и предпринимателей направления каких-либо уведомлений налоговой в связи с тем, что вы приняли решение изменить систему налогообложения с общей на упрощенную.
Закон не запрещает совместное использование ЕНВД одновременно с общим, упрощенным и патентным режимами. УСН может быть изменена на ЕНВД с 1 января следующего календарного года. Как только принято решение изменить систему налогообложения с общей на ЕНВД, вы имеете право выбирать дату изменения налогового режима по собственной инициативе (п. 3 ст. 346.13 НК РФ). Выбрать дату по своему усмотрению плательщик может и в том случае, если переход на общий режим с патентного осуществляется после того, как закончился срок действия патента.
В течение 5 дней с того момента, как вы получили извещение о постановке на учет в качестве плательщика ЕНВД, Инспекция ФНС обязана известить организацию или ИП о принятом решении (п. 3 ст. 346.28 НК РФ).
Заявление о постановке на учет (п. 2 ст. 346.28 НК РФ) в качестве плательщика ЕНВД может быть подано как по месту жительства ИП (если в планах розничная, развозная или разносная торговля, размещение рекламных баннеров на транспорте, перевозка пассажиров или грузов), так и по месту осуществления деятельности (во всех иных случаях).
Важно! Если раньше предприниматель или предприятие использовали упрощенный режим налогообложения, то об отказе от его дальнейшего использования надо сообщить в Инспекцию ФНС до 15 января (п. 6 ст. 346.13 НК РФ).
НК РФ разрешает использовать патентный режим вместе с общим, а также с ЕНВД и УСН. Изменить систему налогообложения с ОСН на патентный можно в любой момент, когда удобно предпринимателю. Если речь идет об отказе от использования УСН, то изменить систему налогообложения возможно не ранее 1 января (п. 3 ст. 346.13 НК РФ). Как разъясняет ФНС России, предприниматель, который осуществляет не один вид деятельности, имеет право часть их перевести на патентный режим, не дожидаясь нового года, при этом по другим видам деятельности продолжать оставаться на УСН (разъясняет письмо ФНС России от 19 сентября 2014 № ГД-4-3/19079).
ВАЖНО! Переход на патентный режим с упрощенного (в случае, если лицо не намеревается и далее работать с «упрощенкой») возможен только в том случае, если в ИФНС было направлено заявление о снятии с учета в качестве плательщика УСН (сообщения направляются согласно форме № 26.2-3 не позднее 15 января того года, в котором планируете перейти).
Изменить систему налогообложения с ЕНВД на патентный режим можно исключительно с начала года направлением в пятидневный срок заявления о снятии с учета согласно форме № ЕНВД-4 (п. 1 ст. 346.28 НК РФ, Письмо Минфина России от 24.07.13 № 03-11-11/29244).
Для применения патентного режима налогообложения необходимо направить в ФНС заявление по форме № 26.5-1 о выдаче патента. Следует отследить, чтобы оно попало в налоговую не позже, чем за 10 дней до начала осуществления деятельности (п. 1, 2 ст. 346.45 НК РФ). Важно помнить, что заявление может подаваться как в электронном виде, так и на бумажном носителе (лично либо по почте).
Если предприниматель решил сменить режим налогообложения с общего на патентный, необходимость в дополнительном уведомлении налоговой отсутствует.
Переход с общей системы, УСН, ПСН на ЕНВД
Предоставление отчетности по системе ЕНВД возможно совместить с использованием и иных налоговых режимов. Как уже говорилось ранее, если налогоплательщик использовал упрощенный режим, то изменить систему налогообложения возможно не ранее начала следующего года, общий режим предоставления отчетности можно изменить на ЕНВД в любой момент по инициативе ИП (п. 3 ст. 346.13 НК РФ). По истечении срока действия патента ИП может перейти на ЕНВД в любое время.
Инспекция ФНС после рассмотрения заявления плательщика о постановке на учет в течение пяти дней должна проинформировать организацию или ИП о том, что они поставлены на налоговый учет как плательщики ЕНВД (п. 3 ст. 346.28 НК РФ).
Как указывалось ранее, заявление о постановке на учет в качестве плательщика ЕНВД можно подать по месту жительства предпринимателя или по месту осуществления им деятельности (п. 2 ст. 346.28 НК РФ).
Важно! Если до того как было принято решение о переходе на ЕНВД лицо отчитывалось по УСН, следует своевременно сообщить в налоговую о том, что вы отказываетесь от дальнейшего применения упрощенного режима, направив уведомление по форме № 26.2-3 в срок до 15 января того года, с которого планируется изменить систему налогообложения (п. 6 ст. 346.13 НК РФ).
Патентный режим отчетности может применяться вместе с остальными режимами налогообложения. При желании изменить систему налогообложения с общего режима на патентный, плательщик выбирает дату перехода по своему усмотрению. Изменение упрощенного режима на патентный возможно с начала следующего года (п. 3 ст. 346.13 НК РФ). Однако стоит напомнить, что если упрощенный режим применяется не ко всем видам предпринимательской деятельности, то какая-то часть видов деятельности может быть переведена предпринимателем на патентный режим в даты, выбранные им самостоятельно (письмо ФНС от 19.09.14 № ГД-4-3/19079@).
ВАЖНО! Если ранее предприниматель использовал упрощенный режим налоговой отчетности, и не намерен применять его в дальнейшем, то уведомление об отказе от его применения по форме № 26.2-3 должно быть направлено в Инспекцию ФНС до 15.01. того года, в котором запланировано изменение налогового режима на патентный.
Изменить систему налогообложения с ЕНВД на патентный режим можно с января следующего года (п. 1 ст. 346.28 НК РФ, Письмо Минфина России от 24.07.13 № 03-11-11/29244). Также не следует забывать о том, что необходимо направить в течение пяти рабочих дней в налоговую уведомление по форме № ЕНВД-4 о том, чтобы вас сняли с учета как плательщика ЕНВД.
Для того чтобы иметь возможность применять патентный режим налогообложения, необходимо направить в Инспекцию ФНС заявление по форме № 26.5-1 о выдаче патента. Следует проследить, чтобы такое заявление попало в налоговый орган не позже, чем за 10 рабочих дней до начала осуществления деятельности на патенте (пп. 1, 2 ст. 346.45 НК РФ). Важно помнить, что заявление может подаваться как в электронном виде, так и на бумажном носителе (лично либо направить по почте).
ПАМЯТКА: Период, на который предприниматель желает получить патент, он может выбрать сам в пределах от одного до двенадцати месяцев в течение календарного года (п. 5 ст. 346.45 НК РФ).
Если ранее предприниматель, намеренный совершить переход на патентный режим, предоставлял отчетность по общей системе, нет необходимости в заявлении о том, чтобы вас сняли с учета.
Как на «упрощенке» поменять объект налогообложения
Определяясь с налогооблагаемым объектом при применении упрощенного режима, следует хорошо подумать, как будет выгоднее для конкретного предприятия или предпринимателя.
Кому-то удобнее платить 6 % с доходов, не учитывая расходы, а кому-то большую выгоду принесет уплата налога с разницы между доходами и расходами по налоговой ставке 15 %, если регионом не установлены пониженные ставки.
Если фирма или ИП подает налоговую отчетность по УСН, они имеют право с начала каждого года изменять налогооблагаемый объект (п. 2 ст. 346.14 НК РФ), проинформировав об этом ИФНС в произвольной форме либо по форме № 26.2-6, рекомендуемой ФНС России (Приказ от 02.11.12 № ММВ-7-3/829).
ВАЖНО! Уведомить о смене налогооблагаемого объекта необходимо до 31 декабря (п. 2 ст. 346.14 НК РФ), непосредственно сам этот день в срок не входит.
При нарушении срока информирования налоговой инспекции, смена объекта возможна только на следующий год.
В этом случае объекта налогообложения пока нет в наличии. Однако есть возможность изменить объект, который обозначен в уведомлении о постановке на учет как плательщика УСН (см. письмо Минфина России от 16.01.15 № 03-11-06/2/813). Надо направить в инспекцию новое заявление согласно форме № 26.2-1 с указанием на объект для налогообложения, срок подачи уведомления ограничивается 31 декабря того года, который предшествует тому, в который вы собираетесь использовать УСН. Кроме того, не забудьте направить в налоговую инспекцию письмо с просьбой не рассматривать ранее полученное ими уведомление, дабы избежать путаницы в официальных бумагах.
Если не сообщить в инспекцию ФНС о решении изменить объект налогообложения, у сотрудников ИФНС будут все основания для расчета налогов по ставкам объекта, заявленного при переходе на упрощенный режим. В таком случае возможно доначисление разницы, применение штрафов и пени (ст. 122 и 75 НК РФ). Когда необходимости в доплате налога при перерасчете не возникает, налоговый орган может применить ст. 120 Налогового кодекса РФ, предусматривающую штрафные санкции из-за грубого нарушения правил учета доходов и расходов и объектов налогообложения. Минимальный штраф – 10 000 рублей. Суд встает на сторону налоговых органов, так что в ваших интересах соблюдение всех сроков и процедур при смене объекта, подлежащего налогообложению по УСН.
Как изменить систему налогообложения в 1С
В этом разделе стоит обратиться к важному аспекту подготовки к работе с программным обеспечением «1С: Бухгалтерия предприятия 8» – рассмотрим правила настройки учетной политики организации. Если в информационной базе предприятия параметры учета относятся ко всем организациям без исключения, значит, учетную политику надо заполнить на каждое конкретное предприятие, и время от времени она может меняться. Насколько правильным будет ведение учета, настолько эффективной будет ваша работа в данной программе.
Настройка параметров учета начинается с раздела «Главное».

Перейдя к сведениям о предприятии, выводится уже заполненный справочник компании, в который уже занесен вид организации и система налогообложения.

Кстати, к учетным сведениям можно перейти, не выходя из этого справочника, остановив свой выбор на определенной организации.

С помощью кнопки «Создать» формируется запись на установленный промежуток времени. Немедленно появляется возможность повторного выбора системы налогообложения, так как у предприятия есть возможность выбрать УСН или вернуться на ОСН, в этом случае меняем эту позицию в этой системе настройки.