
Дисконтирование денежных потоков: пример расчета
Метод дисконтирования основан на известном экономическом законе, который заключается в убывающей стоимости денег. Деньги со временем обесцениваются — это заметно даже тем, кто не знаком с экономической теорией. При растущих ценах реальная стоимость денег уменьшается, то есть на условные 1000 руб. завтра мы сможем купить меньше, чем сегодня, и меньше, чем вчера. Чтобы ответить на вопрос, сколько в будущем будут стоить сегодняшние 1000 руб., используется метод дисконтирования денежных потоков. Пример расчета и наглядное объяснение данного метода вы найдете в статье ниже.
Расчет дисконтированного денежного потока
Стоимость денег может изменяться не только под влиянием инфляции, но и за счет других факторов. Например, деньги в форме депозита в банке могут принести прибыль, а при выдаче денег в кредит всегда существует риск недополучения предполагаемой возвратной суммы. Точка отсчета в методе дисконтирования — настоящий момент. Именно на текущую дату определяется стоимость будущих денежных потоков.
Дисконтирование денежных потоков— это приведение размера денежных средств, полученных в разные интервалы времени в соответствие с их реальной стоимостью на текущий момент. Метод применяется при оценке бизнеса и анализе экономической эффективности инвестиционных проектов, расчете их окупаемости и составлении бизнес-планов. Рассчитывая экономическую целесообразность будущего бизнес-проекта, инвестор приводит в соответствие планируемый объем будущих денежных потоков к их текущей реальной стоимости.
Формулы сложных процентов и дисконтирования
Смысл операции дисконтирования легко объяснить на небольшом примере. Например, в наличии сумма S0 = 1000 руб. Если положить эту сумму в банк под 7% годовых с ежегодной капитализацией процентов, т.е. зачислением их во вклад в конце года, мы получим через год:
S1 =1000 + 0,07 х 1000 = (1 + 0,07) х 1000 = 1070 руб.
Через 2 года: S2 = (1 + 0,07) х (1 + 0,07) х 1000 = (1+ 0,07) 2 х 1000 = 1144,90 руб.
Через 3 года: S3 = (1+0,07) 3 х 1000 = 1225,04 руб.
Через n-лет: Sn = (1+0,07) n х 1000, и таким образом формула сложных процентов выглядит так:
Sn — сумма денег через n-периодов начисления процентов;
S0 — первоначальная сумма денег;
P — процентная ставка по депозиту за период.
Подведем итог: при размещении денег на депозите сумма в размере 1000 руб., которая имеется в наличии сейчас, будет равняться по стоимости 1070 рублям, полученным через 1 год, и сумме 1225,04 руб., выплаченной через 3 года и т. д.
Расчет дисконтированного денежного потока — задание, обратное предыдущему: необходимо вычислить сумму S0 на текущий момент времени, равную по стоимости сумме Snчерез n-количество лет. Другими словами,величина Sn нам известна, нужно рассчитать S0.
Формула дисконтирования после простых математических преобразований расчета сложных процентов будет выглядеть так:
Величина P в этом расчете не процентная ставка, а ставка дисконтирования.
S0 — это продисконтированный денежный поток;
Sn — денежный поток каждого расчетного периода. Число n в формуле обозначает количество расчетных периодов, как правило, расчетным периодом в экономических расчетах считают год, иногда квартал или месяц.
Таким образом, если вернуться к предыдущему примеру, при ставке дисконтирования 7% деньги в сумме 1070 руб., выплаченные через 1 год, будут равняться 1000 руб. в настоящем: 1070 / (1+ 0,07) = 1000.
Инструменты дисконтирования: денежные потоки и ставка
В начале расчетов денежные потоки группируют в разрезе некоторых временных интервалов: год, квартал, месяц, а затем суммируют. Полученные величины могут быть с плюсом (поступления больше оттоков) или с минусом, убыточными (отток превышает сумму поступлений). В качестве денежного потока в расчетах могут считать:
- чистый доход, равный поступившим доходам за вычетом расходов;
- прибыль, рассчитываемая до исчисления налогов;
- чистый поток наличности, из которого исключаются текущие затраты на содержание и реконструкцию объекта.
Вычисление ставки дисконтирования — наиболее ответственный момент в расчетах. В самом простом варианте, когда инвестор планирует разместить деньги на депозите, защитив их от инфляции, в качестве основы для расчета ставки применяют прогнозируемый индекс инфляции. Если кроме сбережения финансов планируется еще и получение дополнительной прибыли, то к ставке инфляции добавляется желаемый процент дохода. При инвестициях, особенно долгосрочных, необходимо учитывать не только инфляцию и норму ожидаемой прибыли, но различные сопутствующие риски. Поэтому в ставку дисконтирования закладываются еще и так называемые премии за риск, а при пользовании заемными средствами для реализации инвестиционного проекта к ставке добавляют еще процент по банковским кредитам, выпуску облигаций и т. п.
Чаще всего при анализе окупаемости дисконтная ставка складывается из безрисковой базовой доходности, приравненной к ключевой ставке ЦБ РФ или средневзвешенному проценту по банковским депозитам с добавлением премии за риск.
Дисконтирование денежных потоков: пример расчета
Проведем расчет дисконтированных денежных потоков для инвестиционных вложений сроком на 3 года. В нашем примере дисконтная ставка равна 15%, из них 8% — средневзвешенная ставка банковских депозитов и 7% — премия за риск. Период дисконтирования равен 1 году.
1. Выпишем для каждого годового периода ожидаемую сумму дохода и расходов в рублях. Будем считать, что расходы каждый год будут неизменными, а размер поступлений будет меняться.
2. Рассчитаем разность между доходами и расходами на каждый год.
Как рассчитать дисконтированный денежный поток
В основу метода дисконтирования положен экономический закон, отражающий суть метода и описывающий убывающую стоимость денег. Согласно этому закону, с течением времени деньги постепенно обесцениваются (теряют свою стоимость) по сравнению с их текущей стоимостью. Со стоимостью денег могут происходить и другие изменения. Чтобы в вычислениях (например, при расчётах потенциальной экономической эффективности инвестирования) учесть процесс такого изменения, нужно принять за точку отсчёта текущий момент оценки, а затем размер будущих денежных потоков (приток и отток средств) привести к настоящему моменту, определив величину изменения стоимости денег.
Дисконтирование денежных потоков (Discounted Cash Flow) как раз и представляет собой вычисление, которое позволяет это осуществить с помощью коэффициента дисконтирования. Как рассчитать дисконтированный денежный поток будет показано в статье.
Содержание статьи
- Значение показателя DCF
- Формула дисконтированного денежного потока
- Ставка дисконтирования
- Пример расчёта
Значение показателя DCF
Английское словосочетание Discounted Cash Flow, означающее дисконтирование денежных потоков, обычно представлено в формулах в виде аббревиатуры DCF или, в русском варианте, – ДДП. Инвестор, принимающий решение о наиболее выгодных вложениях, использует этот результат в целом ряде других методов, представляющих доходный подход, для более точного прогнозирования будущей ситуации и выбора экономической и финансовой стратегий. Среди них:
- NPV – метод чистого дисконтированного дохода (ЧДД). Формула его расчёта, похожая на формулу DCF, отличается тем, что в NPV включены ещё и первоначальные инвестиционные затраты.
- IRR – внутренняя норма прибыли.
- NUS – эквивалент ежегодной ренты.
- PI – индекс прибыльности.
- NFV – чистая будущая стоимость.
- NRR – чистая норма доходности.
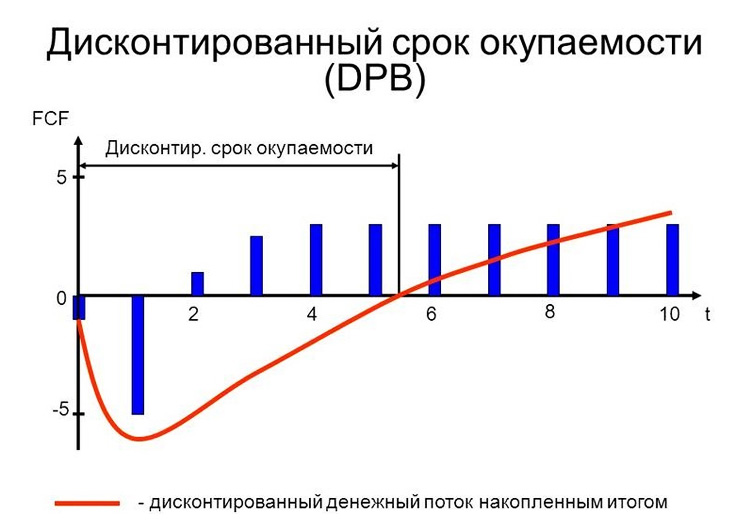
- DPP – дисконтированный срок окупаемости.
Так, например, введение параметра DCF в формулы расчётов срока окупаемости (DPP) делают результаты вычислений практически более достоверными, поскольку именно изменение стоимости денег во времени позволяет оценить общие перспективы проекта в движении. Благодаря учёту фактора движения в оценке эффективности инвестиционных проектов такие методы ещё принято называть динамическими.
Методы дисконтирования включены как составляющие в доходный подход, и в этом качестве помогают вычислить общую цену бизнеса и его потенциал. Даже при нестабильности финансовых потоков метод дисконтированных денежных потоков оправданно применим, поскольку демонстрирует высокую точность. Для повышения точности расчёт проводят с учётом специфических характеристик и способов поступления денежных средств.
Однако метод дисконтирования денежных потоков (Discounted Cash Flow Method) имеет и недостатки. Среди основных, чаще всего, называют два:
- Изменение экономической, политической, социальной среды влияет на ставку дисконтирования, но спрогнозировать изменения этой ставки на сколько-нибудь продолжительный период всегда довольно сложно.
- Так же сложно спрогнозировать изменение размеров будущих денежных потоков с учетом всех внешних и внутренних обстоятельств.
Тем не менее, метод активно применяется, если есть вероятность того, что прибыльность будущих финансовых потоков начнёт отличаться от прибыльности в настоящий момент, если потоки зависят от сезонности, если строительный проект находится на стадии реализации, и в ряде других случаев. Для того чтобы привести к текущему моменту чистый денежный поток (ЧДП) используют коэффициент дисконтирования.
Формула дисконтированного денежного потока
Коэффициент необходим для приведения потенциальной доходности к текущей стоимости. Для этого значение коэффициента перемножается на значение потоков. Сам же коэффициент рассчитывается по следующей формуле, где литерой «r» обозначена ставка дисконта (её ещё называют «норма дохода»), а литерой «i» в значении степени – временной период.
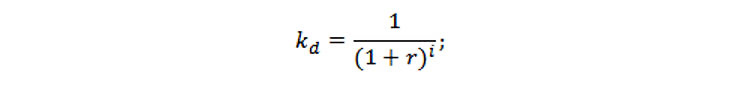
Далее можно рассчитать непосредственно DCF – дисконтированный денежный поток по формуле:
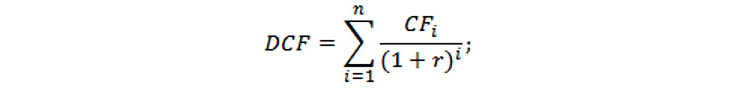
где, помимо предыдущих обозначений, «CF» – означает денежные потоки во временные периоды «i», а «n» – число периодов, в которых поступают финансовые потоки.
Под денежными потоками – Cash Flow (CF) в оценочной практике понимают:
- облагаемую налогом прибыль,
- чистый операционный доход,
- чистый поток «нала» (исключая затраты на реконструкцию объекта, на эксплуатацию и земельный налог).
Алгоритм расчёта предполагает прохождение нескольких этапов, включающих анализ дисконтированного денежного потока.
- Определение периода для прогнозирования. Как правило, прогнозируется предсказуемый отрезок времени со стабильными темпами роста экономики. В государствах с хорошо развитой рыночной экономикой он составляет 5-10 лет. В отечественной практике традиционно рассматривается период в 3-5 лет.
- Прогнозирование входящих и выходящих денежных платежей. Это делается с помощью ретроспективного анализа на основе финансовой отчётности (если есть), изучения состояния отрасли, рыночных характеристик и т.д.
- Расчёт ставки дисконтирования.
- Расчёт денежного потока по каждому периоду времени.
- Приведение полученных потоков к первоначальному периоду путём умножения их на показатель коэффициента дисконтирования.
- Определение суммарного значения – этап, на котором высчитывается суммарный накопленный дисконтированный денежный поток.
Ключевым параметром в формуле становится величина ставки. Она определяет норму прибыли, которую следует ожидать инвестору, вкладывающему деньги в проект. Величина ставки зависит от целого ряда факторов:
- средневзвешенной стоимости капитала,
- инфляционной составляющей,
- дополнительной нормы прибыли за риск,
- доходности по безрисковым активам,
- процентов по банковским вкладам,
- ставки рефинансирования и др.
Для её оценки в инвестиционном анализе существует несколько методов. Наиболее популярные методы расчета ставки дисконтирования приведены ниже.
Ставка дисконтирования
Методы определения ставки дисконтирования отличаются различными подходами, каждый из которых характеризуется специфическими достоинствами и недостатками.
- CAPM-модель оценки капитальных активов, введённая в 70-х годах У. Шарпом для определения доходности акций. Сильной стороной модели считается учёт связи рыночного риска и доходности акции. В первоначальной модели этот фактор был единственным учётным. Во внимание не принимались трансакционные затраты, непрозрачность фондового рынка, налоги и другие факторы. Позднее, для увеличения точности, Ю.Фама и К. Френч применили дополнительные параметры.
- Модель Гордона. Её другое название – модель дивидендов постоянного роста. «Минус» метода в том, что он применим лишь в том случае, если компания имеет обыкновенные акции с постоянными дивидендными выплатами, а «плюс» в относительной простоте расчёта.
- Модель WACC – средневзвешенной стоимости капитала. Один из самых популярных методов для демонстрации нормы дохода, которую нужно выплатить за инвестиционную часть капитала. Экономический смысл метода – в вычислении минимально допустимой величины рентабельности (уровня прибыльности). Этот результат можно применить к оценке вложений в уже существующий проект.
- Метод оценки рисковых премий. В методе используются дополнительные критерии риска, не предусмотренные другими моделями. Однако эта оценка субъективна, что относится к недостаткам метода.
- Метод экспертной оценки. Среди достоинств – возможность учитывать нестандартные факторы риска и тонкая индивидуальная настройка анализа. В числе недостатков – субъективное восприятие ситуации. Эксперт оценивает мезо- макро и микрофакторы, которые, по его мнению, повлияют на нормы прибыли. Для каждого проекта будет свой специфический набор значимых рисков.
Есть целый ряд других простых и сложных методов, но в следующем ниже примере ставка дисконтирования будет рассчитываться для наглядности и прозрачности основной формулы как сумма «безрисковой ставки» и «премии за риск». Первая составляющая уравнения – безрисковая ставка – в примере расчёта равна 15% – ключевой ставке Центрального банка РФ. Это часть доходности по безрисковому активу. Вторая составляющая – премия за риск – устанавливается экспертным путём в размере 8% на основе условной оценки производственных, инновационных, социальных, технологических и других рисков. Это – норма прибыли на существующие риски. В сумме ставку дисконтирования будем считать равной 23%.
Пример расчёта
Наш пример расчета будет соответствовать отечественной традиции выбора периода прогнозирования в диапазоне от 3-5 лет. Возьмём средний показатель в 4 года для условного проекта со ставкой дисконтирования 23%.
- Выпишем для каждого года прогнозируемую сумму дохода в рублях (CI) и сумму денежного расхода (CO). Здесь мы выбираем для анализа годовой интервал и будем высчитывать дисконтирование денежных потоков сначала за каждый отдельный год, а затем – приведенный поток в сумме за все 4 года. Прогнозируемый расход будет стабильным, а доход – меняться по годам.
- Первый год: + 95 тыс. и -30 тыс.
- Второй год: + 47 тыс. и -30 тыс.
- Третий год: + 54 тыс. и -30 тыс.
- Четвёртый год: + 41 тыс. и -30 тыс.
- Высчитываем для каждого года разницу между доходом и расходом. Получится, что суммы таких разниц для 1-4 периодов составят 65, 17, 24 и 11 тысяч рублей соответственно.
- Приводим финансовые потоки к первоначальному периоду. Используем для вычисления коэффициенты 1/(1+0,23) i , которые дисконтируют каждый поток. Здесь на месте делимого будет разница между доходами и расходами для каждого года, которую мы посчитали на предыдущем этапе. На месте делителя – коэффициент, а котором значение 0,23 – это ставка дисконтирования в 23%, а «i» в степени соответствует числу года, для которого мы производим подсчёт.
- 65000/(1+0,23) = 52845
- 17000/(1+0,23) 2 = 11237
- 24000/(1+0,23) 3 = 12897
- 11000/(1+0,23) 4 = 4806
(*Результаты записаны в рублях с округлением до целых чисел).
- Полученные суммы мы складываем между собой, что даёт DCF = 81785 рублей.
Поскольку показатель в итоге имеет положительное значение, можно говорить о дальнейшем анализе перспектив проекта. Инвестиционный анализ требует использовать метод дисконтированных денежных потоков и сопоставление итоговых значений по нескольким альтернативным проектам, чтобы можно было ранжировать их по привлекательности.
Дисконтирование денежных потоков
Формула расчета и примеры
Онлайн калькулятор
Дисконтирование денежных потоков — приведение стоимости потоков платежей, выполненных в разные моменты времени, к стоимости на текущий момент времени.
Дисконтирование отражает тот экономический факт, что сумма денег, которой мы располагаем в настоящий момент, имеет большую реальную стоимость, чем равная ей сумма, которая появится в будущем. Это обусловлено несколькими причинами, например:
- Имеющаяся сумма может принести прибыль, например, будучи положена на депозит в банке.
- Покупательная способность имеющейся суммы будет уменьшаться из-за инфляции.
- Всегда есть риск неполучения предполагаемой суммы.
Смысл операции дисконтирования
Поясним смысл операции дисконтирования денежных потоков на следующем примере.
Пример
Пусть мы имеем 100 руб. и кладем их на депозит под 5% годовых с ежегодным начислением процентов и зачислением их во вклад. Тогда через год у нас будет 105 рублей.
S1 = 100 + 100 × 0.05 = (1+0.05) × 100 = 105
Через два года у нас будет 110.25 рублей.
S2 = (1+0.05)×(1+0.05) × 100 = (1+0.05) 2 × 100 = 110.25
Через три года у нас будет 115.7625 рублей.
S3 = (1+0.05) 3 × 100 = 115.7625
Через n лет у нас будет
В общем виде формула выглядит так
Sn — сумма через n периодов начисления процентов
P — процентная ставка за период
S0 — начальная сумма.
Это формула расчета сложных процентов.
Таким образом, если мы можем положить деньги на депозит с условиями описанными выше, то 100 руб., которые мы получим сейчас, с экономической точки зрения равноценны 105 руб. которые мы получим через год, равноценны 110.25 руб. полученным через два года, равноценны 115.7625 руб. полученным через три года и так далее.
В общем виде: сумма S0, полученная сейчас, равноценна сумме (1+P) n S0, полученной через n лет.
Формула дисконтирования
Часто возникает обратная задача: предполагается, что через n лет будет получена сумма Sn, надо найти равноценную ей сумму на текущий момент. Это типичная задача при разработке бизнес-планов, расчете окупаемости инвестиций, оценке стоимости бизнеса по величине ожидаемых доходов (доходный подход к оценке стоимости бизнеса). Иными словами, известна сумма Sn, надо определить S0. В этом случае путем простых преобразований получаем формулу расчета:
S0 = Sn/(1+P) n — Формула дисконтирования
Эта операция называется дисконтированием, она является обратной к вычислению сложных процентов. Часто используется термин «приведение к текущей стоимости». Процентная ставка в этом случае называется ставкой дисконтирования.
Денежные потоки
При расчете инвестиционных проектов и при оценке бизнеса имеют дело с многократными поступлениями и оттоками денежных средств. Обычно их группируют по некоторым периодам времени (год, квартал, месяц) и суммируют.
Получившиеся значения называются денежными потоками. Денежные потоки могут быть положительными (сумма поступлений за период превышает сумму оттоков) и отрицательными (сумма оттоков за период превышает сумму поступлений).
Коэффициент дисконтирования
Дисконтирование денежного потока за n-й период выполняется путем умножения потока на коэффициент дисконтирования Kn:
n — Номер периода (шага) дисконтирования
Kn — Коэффициент дисконтирования на шаге n
D — Ставка дисконтирования.
Ставка дисконтирования отражает скорость изменения стоимости денег со временем, чем больше ставка дисконтирования, тем больше скорость.
Коэффициент Kn уменьшается с ростом n, это отражает тот факт, что чем дальше в будущее отстоит от нас ожидаемый денежный поток, тем меньше его стоимость приведенная к текущему значению.
Формула дисконтирования денежных потоков
Если имеется поток платежей через равные промежутки времени:
то применяя к каждому платежу операцию дисконтирования, получим формулу:
CFd — дисконтированный денежный поток,
или в более компактном виде:
Первый денежный поток CF0 не дисконтируется, если это платежи текущего периода или продолжительность периодов на которых вычисляются потоки мала, то есть нет смысла дисконтировать.
Если имеет смысл делать дисконтирование первого денежного потока, формула дисконтирования примет вид:
Один из примеров дисконтирования денежных потоков — чистый дисконтированный доход (NPV), в котором денежными потоками выступают итоги (приход — расход) на каждом шаге инвестиционного проекта.
Онлайн калькулятор
Дисконтирование денежных потоков
Примеры расчета дисконтированных денежных потоков
Показанные ниже расчеты и графики выполнены в таблице Расчет инвестиционных проектов
Пример 1. Оценка бизнеса
Ниже показаны денежные потоки (чистый доход = доходы минус расходы) некоторого оцениваемого бизнеса. Шаг дисконтирования (период времени на котором суммируются платежи и поступления) 3 месяца. Ставка дисконтирования 20% годовых.
Обратите внимание, что суммарный чистый доход равен 16 000 000, а суммарный дисконтированный чистый доход равен 11 619 824.
Ниже показаны графики нарастающим итогом денежных потоков и дисконтированных потоков оцениваемого бизнеса.
Видно, что график дисконтированного чистого дохода с каждым шагом все больше отстает от графика чистого дохода. Как уже было отмечено, это отражает тот факт, что чем дальше в будущее отстоит от нас ожидаемый денежный поток, тем меньше его стоимость приведенная к текущему значению.
Пример 2. Расчет инвестиционного проекта
Более сложный случай — инвестиционный проект. Характерная черта инвестиционных проектов — отрицательные денежные потоки (убытки) на первых этапах. Далее доход, приносимый проектом, постепенно растет и перекрывает первоначальные убытки.
Ниже показаны денежные потоки (чистый доход) некоторого инвестиционного проекта. Шаг инвестиционного проекта (период времени на котором суммируются платежи и поступления) 3 месяца. Ставка дисконтирования 20% годовых.
Обратите внимание, что суммарный чистый доход равен 2 250 000, а суммарный дисконтированный чистый доход равен 775 312.
Ниже показаны графики нарастающим итогом денежных потоков и дисконтированных денежных потоков этого инвестиционного проекта.
Видно, что график дисконтированного чистого дохода с каждым шагом все больше отстает от графика чистого дохода.
Точка, в которой график пересекает ось времени, определяет период окупаемости. На графике видно, что простой период окупаемости (PBP — payback period) составляет примерно 10 и 1/3 шага или 31 месяц, а период окупаемости с учетом дисконтирования (DPBP — discount payback period) составляет примерно 12 и 1/2 шага или 37.5 месяцев. Подробнее см. расчет срока окупаемости инвестиционного проекта.
По теме страницы
| Сохраните адрес сайта и контакты |
Дисконтированный денежный поток
Дисконтирование денежных потоков (Discounted cash flow, DCF) – это наиболее универсальный метод, позволяющий определить настоящую стоимость денежных средств путем расчета его стоимости в зависимости от ожидаемых доходов в будущие периоды, приведенных к текущему периоду.
Формула расчета дисконтированного денежного потока имеет вид:
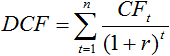
Где, CFt — денежный поток за период t, r — ставка дисконтирования, n — количество периодов, по которым возникают денежные потоки.
Ключевой составляющей формулы DCF, является ставка дисконтирования это ставка процента, используемая для расчета текущей стоимости денежной суммы, получаемой или выплачиваемой в будущем (исходя из стоимости денег во времени и рисков, связанных с будущими денежными потоками). Выбор подходящей ставки дисконтирования является одной из спорных тем, возникающих в процессе оценки. В зарубежной практике для расчета ставки дисконтирования применяются метод кумулятивного построения, метод сравнения альтернативных инвестиций, метод выделения; метод мониторинга.
Несмотря на то, что на временную стоимость денег влияет также и инфляция, в МСФО при определении ставки дисконтирования учитываются только два фактора – инвестиционные возможности и риски. Влияние инфляции устраняется с помощью другого механизма, например в отчетность вносятся корректировки в соответствии с общим индексом цен.
Отличие показателя дисконтированной стоимости от чистого дисконтированного дохода (NPV) заключается в том что, при расчёте чистого приведенного дохода учитывается сумма первоначальных инвестиций.