
Как начислить аванс в 1с
Дата публикации 08.02.2023
Использован релиз 3.0.130
ФНС России в письмах от 11.01.2023 № ЗГ-3-11/125@, от 19.01.2023 № БС-4-11/517@ пояснила, как заполнить расчет по форме 6-НДФЛ за 2022 г. и 1-й квартал 2023 г. в зависимости от того, как производилась выплата зарплаты за первую половину декабря (далее – аванс) и за вторую половину. См. об этом здесь.
В статье рассмотрим, как оформить документы в программе «1С:Бухгалтерия 8» (ред. 3.0) в случае, когда аванс за декабрь 2022 г. был выплачен в декабре без исчисления и удержания НДФЛ, а зарплата за вторую половину декабря была выплачена в январе 2023 г. По просьбе пользователей, покажем два возможных варианта отражения аванса за декабрь в расчете 6-НДФЛ, когда:
- сумма начисленного аванса равна сумме выплаченного аванса;
- сумма начисленного аванса равна сумме выплаченного аванса, но с учетом НДФЛ «сверху».
Сотруднику 23.12.2022 был выплачен аванс за декабрь в сумме 12 000 руб. Налог с аванса не был исчислен и удержан. Зарплата за вторую половину декабря была выплачена 10.01.2023.
В декабре 2022-го сотруднику выплачен аванс. В документе на выплату нет суммы удержанного НДФЛ (рис. 1).
В документе «Начисление зарплаты» при начислении зарплаты за декабрь исчислен НДФЛ с начислений за первую половину декабря и по итогам месяца на планируемую дату выплаты дохода – 10.01.2023 (рис. 2).
При выплате зарплаты за вторую половину декабря в январе 2023 года исчисленный НДФЛ за месяц удержан в полной сумме. Дата получения дохода – 10.01.2023 (рис. 3).
В такой ситуации в учете НДФЛ вся начисленная сумма за декабрь 2022 г. отражается как доход, полученный в январе 2023 г. НДФЛ также отражен в учете как налог с доходов, полученных в январе 2023 г. (рис. 4) (т. е. в форму 6-НДФЛ за 2022 год не попадает ни сумма аванса декабря, ни НДФЛ с нее. Вся сумма зарплаты за декабрь (в т. ч. аванс) попадает в отчет за 1-й квартал 2023 г.).
Далее рассмотрим варианты:
- сумма начисленного аванса равна сумме выплаченного аванса;
- сумма начисленного аванса равна сумме выплаченного аванса, но с учетом НДФЛ «сверху».
Чтобы часть дохода, соответствующую начислениям за первую половину декабря 2022 г. (аванса), отразить как доход, полученный в 2022 году, необходимо внести изменения в документы программы:
- отмените проведение ранее зарегистрированных ведомостей на выплату аванса и зарплаты за вторую половину декабря 2022 г. и документа «Начисление зарплаты». Далее введите новый документ «Начисление зарплаты» за декабрь 2022 г. Заполните его и отредактируйте по каждому сотруднику общую сумму начислений так, чтобы она соответствовала выплаченной сумме аванса. Дата выплаты дохода – дата выплаты аванса (рис. 5). В нашем примере ранее аванс был выплачен 23.12.2022 в сумме 12 000 руб. С этой суммы будет исчислен налог на дату фактического получения дохода, которая определена в соответствии с п. 2 ст. 223 НК РФ, действовавшим до 01.01.2023, как последний день месяца, за который начислен доход;
- измените ранее зарегистрированную ведомость на выплату аванса: установите переключить в положение «Зарплата», перезаполните, отредактируйте суммы к выплате на фактически выплаченные ранее суммы аванса и заполните документ-основание. Суммы НДФЛ обнулите. Ведомость проведите и оплатите (рис. 6);
- чтобы в отчетности НДФЛ отразился корректно, зарегистрируйте документ «Операция учета НДФЛ». На закладке «Удержано по всем ставкам» укажите, что фиксируется удержанный НДФЛ декабря 2022 г. (с аванса) в январе 2023 г. (рис. 7);
- оставшуюся часть зарплаты за декабрь 2022 г. необходимо начислить другим документом – «Начисление зарплаты», в котором будет указана январская дата выплаты, в нашем примере – 10.01.2023 (табличная часть заполняется по кнопке Добавить или Подбор) (рис. 8);
- заполните ведомость на выплату зарплаты за вторую половину декабря в январе 2023 г. и оплатите ее (рис. 9);
- т. к. фактически налог удержан в январе 2023 г., то в январе требуется заполнить уведомление об исчисленных налогах и отправить его в ФНС России до 25 января. В уведомлении отражается вся сумма удержанного налога за декабрь 2022 г. (начислено за декабрь 2022 г. было 28 793 руб., налог исчислен и удержан в сумме 3 743 руб.) (рис. 10);
- до 28 января необходимо уплатить НДФЛ по реквизитам единого налогового платежа. Распределение сумм единого налогового платежа по конкретным налогам осуществляется регламентной операцией «Зачет аванса по единому налоговому счету» обработки «Закрытие месяца». Проведите документ за январь 2023 г. и НДФЛ будет учтен как уплаченный.
После выполнения описанных действий аванс за декабрь 2022 г. и налог с него будут отражены в учете НДФЛ в декабре 2022 г., а остальная зарплата за декабрь в январе 2023 г. (рис. 11).
При заполнении 6-НДФЛ за 2022 г. рекомендуем указать дату заполнения отчета – 31.01.2023, чтобы учесть факт уплаты налога.
В расчете 6-НДФЛ за 2022 год во втором разделе отражаются:
- по строкам 110 и 112 – аванс за декабрь;
- по строке 140 – исчисленный НДФЛ с аванса за декабрь.
В разделе 1 и в строке 160 раздела 2 НДФЛ с аванса за декабрь не отражается, так как он удержан только в январе 2023 года. Также аванс за декабрь 2022 года и НДФЛ с него отражаются в Справке о доходах и суммах НДФЛ (приложение № 1 к расчету) за 2022 год. Причем НДФЛ отражается по строкам как исчисленный и как удержанный.
В расчете 6-НДФЛ за 1-й квартал 2023 года НДФЛ с декабрьского аванса отражается в разделе 1, а также в строке 160 раздела 2 (т. к. НДФЛ фактически удержали в январе 2023 г.) (рис. 13). Зарплата за вторую половину декабря 2022 года, выплаченная 10.01.2023, и НДФЛ с нее указываются в разделах 1 и 2 расчета 6-НДФЛ за 1-й квартал 2023 года, а также в Справке о доходах и суммах НДФЛ (приложение № 1 к расчету 6-НДФЛ) за 2023 год. В расчете 6-НДФЛ за 2022 год этот доход и НДФЛ не указываются (рис. 13).
Поскольку после изменения сумм доходов в налоговом периоде может сложиться ситуация, когда ранее не были применены налоговые вычеты за декабрь 2022 г., но в связи с появлением полученных в декабре 2022 г. доходов возникает необходимость их применить, может потребоваться перерасчет налога за 2022 год. Выполнить его можно вводом в январе 2023 года документа «Перерасчет НДФЛ» за 2022 год.
Рассмотрим вариант когда принято решение, что сумма начисленного аванса равна сумме выплаченного аванса, но с учетом НДФЛ «сверху».
- отмените проведение ранее зарегистрированных ведомостей на выплату аванса и зарплаты за вторую половину декабря 2022 г. и документа «Начисление зарплаты». Далее введите новый документ «Начисление зарплаты» за декабрь 2022 г. Заполните его и отредактируйте по каждому сотруднику общую сумму начислений так, чтобы она соответствовала выплаченной сумме аванса сотруднику, но с учетом НДФЛ «сверху». Дата выплаты дохода – дата выплаты аванса (рис. 14). В нашем примере ранее аванс был выплачен в сумме 12 000 руб., сумма к начислению с учетом НДФЛ составляет 13 793 руб. (12 000 руб. / 0,87). С этой суммы будет исчислен налог на дату фактического получения дохода, которая определена в соответствии с п. 2 ст. 223 НК РФ, действовавшим до 01.01.2023, как последний день месяца, за который начислен доход;
- измените ранее зарегистрированную ведомость на выплату аванса: установите переключить в положение «Зарплата», перезаполните, убедитесь, что сумма выплаты соответствует ранее выплаченному авансу и заполнился документ-основание. Суммы НДФЛ обнулите. Ведомость проведите и оплатите (рис. 15);
- оставшуюся часть зарплаты за декабрь 2022 г. необходимо начислить другим документом – «Начисление зарплаты», в котором будет указана январская дата выплаты, в нашем примере – 10.01.2023 (табличная часть заполняется по кнопке Добавить или Подбор) (рис. 16);
- заполните ведомость на выплату зарплаты за вторую половину декабря в январе 2023 г. и оплатите ее (рис. 17);
- чтобы в отчетности НДФЛ отразился корректно, зарегистрируйте документ «Операция учета НДФЛ». На закладке «Удержано по всем ставкам» укажите, что фиксируется удержанный НДФЛ декабря 2022 г. (с аванса) в январе 2023 г. (рис. 18);
- т. к. фактически налог удержан в январе 2023 г., то в январе требуется заполнить уведомление об исчисленных налогах и отправить его в ФНС России до 25 января. В уведомлении отражается вся сумма удержанного налога за декабрь 2022 г. (начислено за декабрь 2022 г. было 28 793 руб., налог исчислен и удержан в сумме 3 743 руб.) (рис. 19);
- до 28 января необходимо уплатить НДФЛ по реквизитам единого налогового платежа. Распределение сумм единого налогового платежа по конкретным налогам осуществляется регламентной операцией «Зачет аванса по единому налоговому счету» обработки «Закрытие месяца». Проведите документ за январь 2023 г. и НДФЛ будет учтен как уплаченный.
После выполнения описанных действий аванс за декабрь 2022 г. и налог с него будут отражены в учете НДФЛ в декабре 2022 г., а остальная зарплата за декабрь в январе 2023 г. (рис. 20).
При заполнении 6-НДФЛ за 2022 г. рекомендуем указать дату заполнения отчета – 31.01.2023, чтобы учесть факт уплаты налога.
В расчете 6-НДФЛ за 2022 год во втором разделе отражаются:
- по строкам 110 и 112 – аванс за декабрь;
- по строке 140 – исчисленный НДФЛ с аванса за декабрь.
В разделе 1 и в строке 160 раздела 2 НДФЛ с аванса за декабрь не отражается, так как он удержан только в январе 2023 года. Также аванс за декабрь 2022 года и НДФЛ с него отражаются в Справке о доходах и суммах НДФЛ (приложение № 1 к расчету) за 2022 год. Причем НДФЛ отражается по строкам как исчисленный и как удержанный.
В расчете 6-НДФЛ за 1-й квартал 2023 года НДФЛ с декабрьского аванса отражается в разделе 1, а также в строке 160 раздела 2 (т. к. НДФЛ фактически удержали в январе 2023 г.) (рис. 13). Зарплата за вторую половину декабря 2022 года, выплаченная 10.01.2023, и НДФЛ с нее указываются в разделах 1 и 2 расчета 6-НДФЛ за 1-й квартал 2023 года, а также в Справке о доходах и суммах НДФЛ (приложение № 1 к расчету 6-НДФЛ) за 2023 год. В расчете 6-НДФЛ за 2022 год этот доход и НДФЛ не указываются (рис. 22).
Поскольку после изменения сумм доходов в налоговом периоде может сложиться ситуация, когда ранее не были применены налоговые вычеты за декабрь 2022 г., но в связи с появлением полученных в декабре 2022 г. доходов возникает необходимость их применить, может потребоваться перерасчет налога за 2022 год. Выполнить его можно вводом в январе 2023 года документа «Перерасчет НДФЛ» за 2022 год.
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Как начислять аванс сотруднику в 1С:Бухгалтерия 8.3
Начислять аванс в программе Бухгалтерия предприятия 3.0 можно процентом от оклада или фиксированной суммой. Для установки величины аванса перейдем в раздел зарплата и кадры потом справочники и настройки пункт настройки зарплаты.
В открывшейся форме нужно выбрать пункт общие настройки и перейти по ссылке «Порядок учета зарплаты». 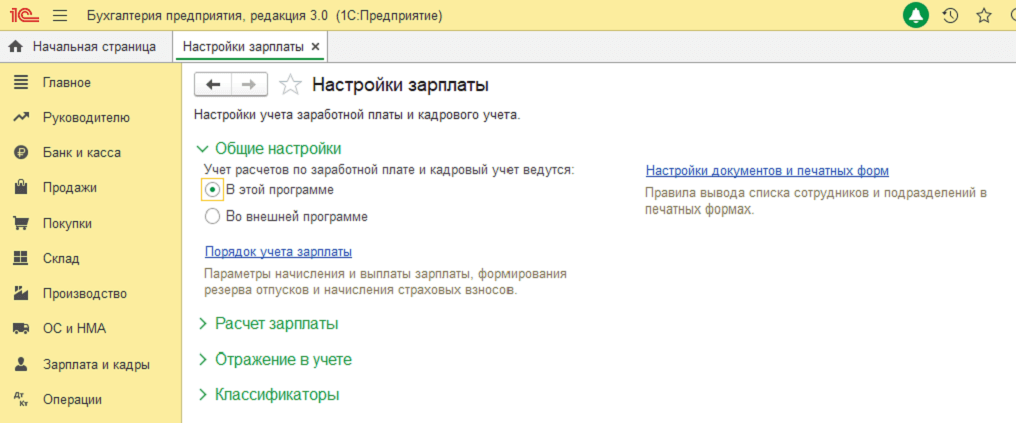
Откроется окно, на закладке зарплата найдем пункт выплата зарплаты и аванса. Здесь устанавливаем величину аванса и можно установить дату выплаты. Общий для всех сотрудников используется, если ни у кого из сотрудников нет отличий в способе аванса и его размере (при фиксированной сумме). 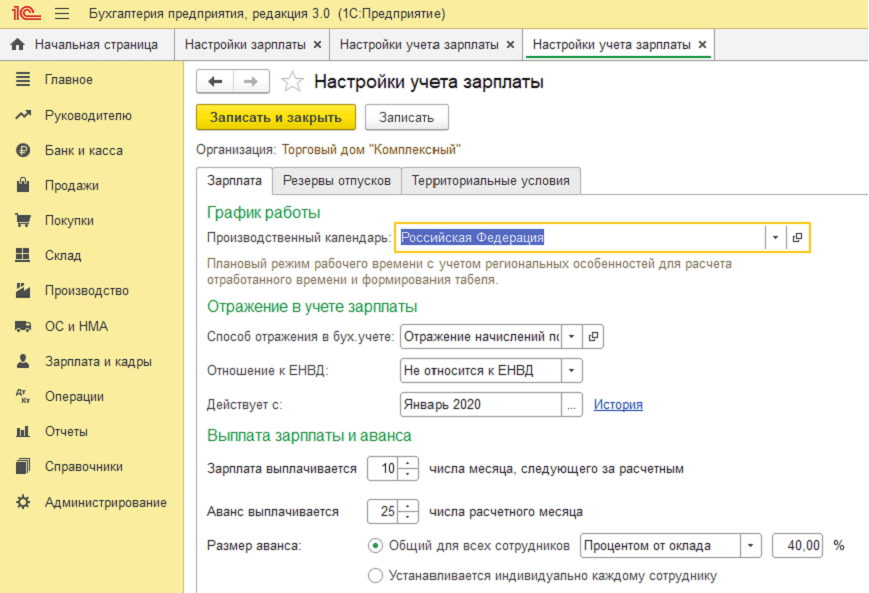
Если величина аванса разная, то выбираем второй вариант устанавливается индивидуально для каждого сотрудника. При выборе данной настройки способ начисления аванса задается в документе «Прием на работу» или «Кадровый перевод». 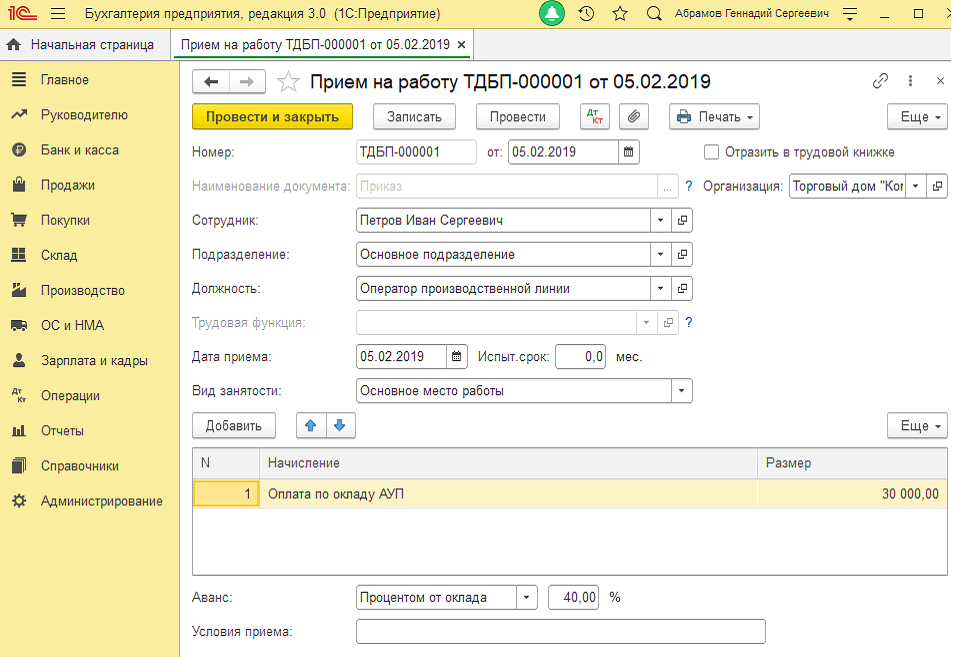
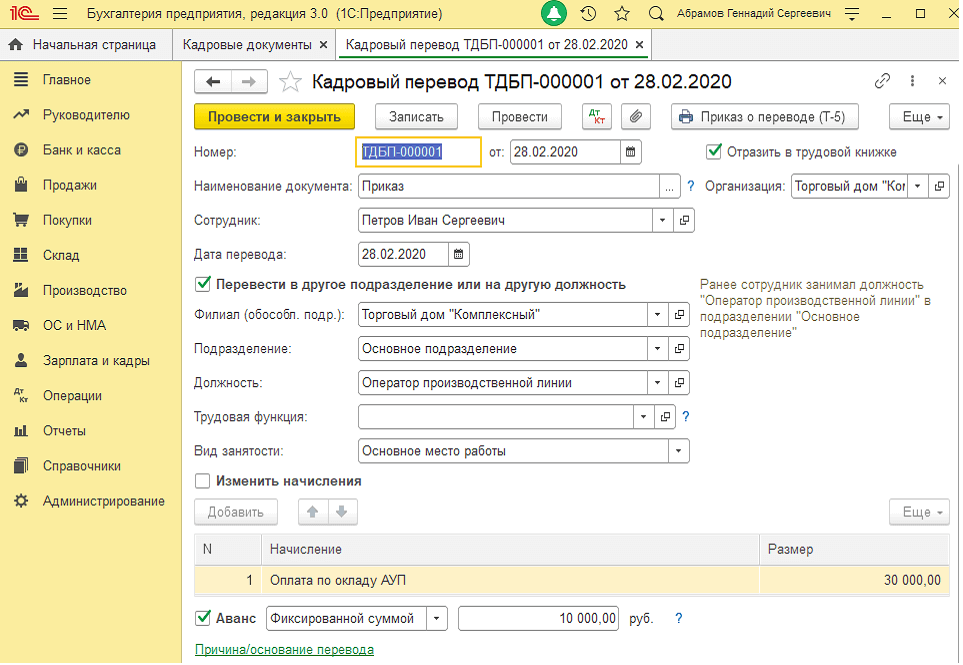
Если документы «Прием на работу» и «Кадровый перевод» в программе не используются, тогда изменение аванса отражается в карточке сотрудника. Для этого нужно перейти в раздел зарплата и кадры далее кадры и пункт сотрудники. 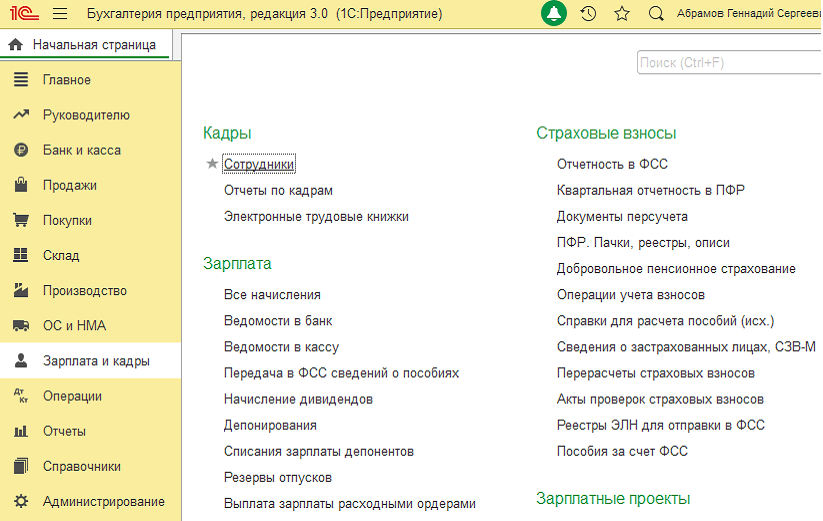
Заходим в карточку сотрудника, в пункте зарплата и кадры устанавливаем необходимый способ выплаты аванса. 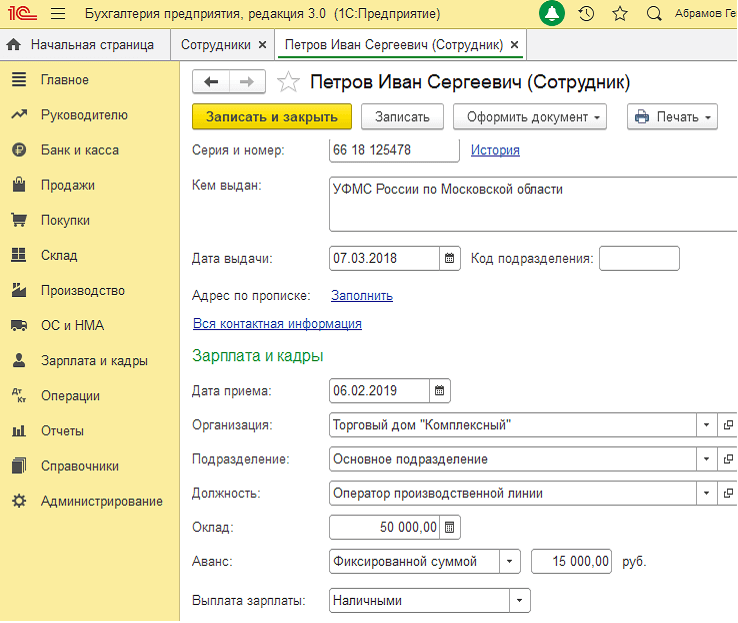
При необходимости кадровый учет можно включить в разделе главное далее настройки пункт функциональность. 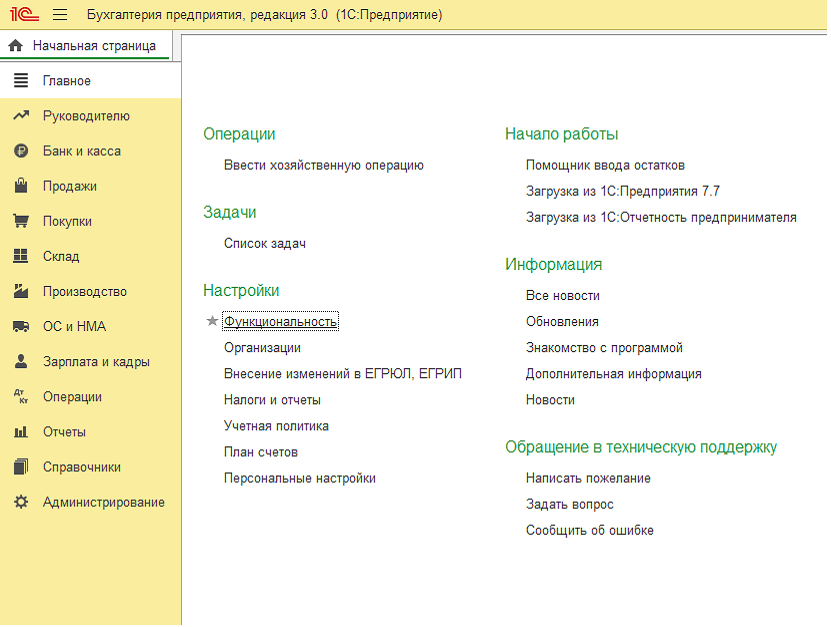
Далее перейти на вкладку сотрудники и поставить галку «Кадровые документы». 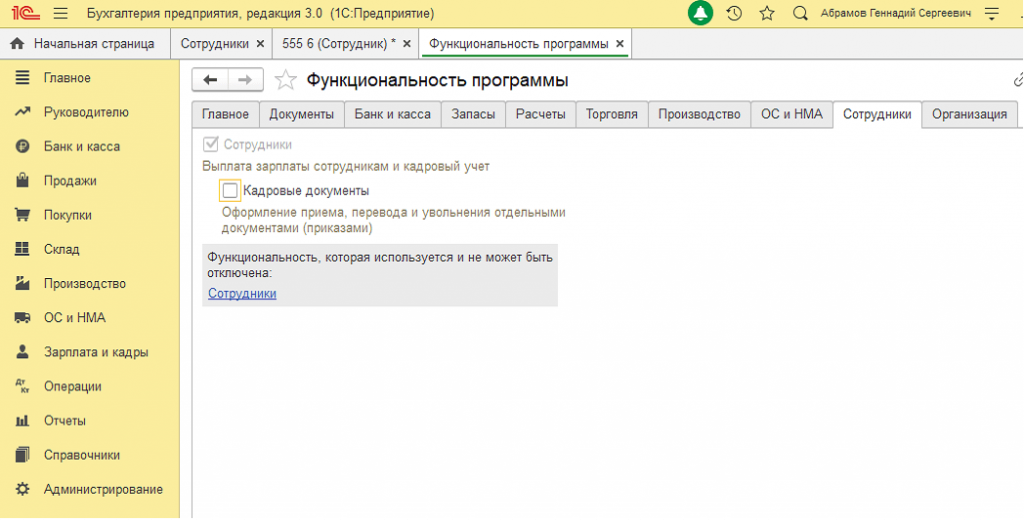
Для выплаты аванса переходим в раздел зарплата и кадры далее зарплата пункт ведомость в банк или ведомость в кассу в зависимости от способа выплаты указанного в карточке сотрудника. 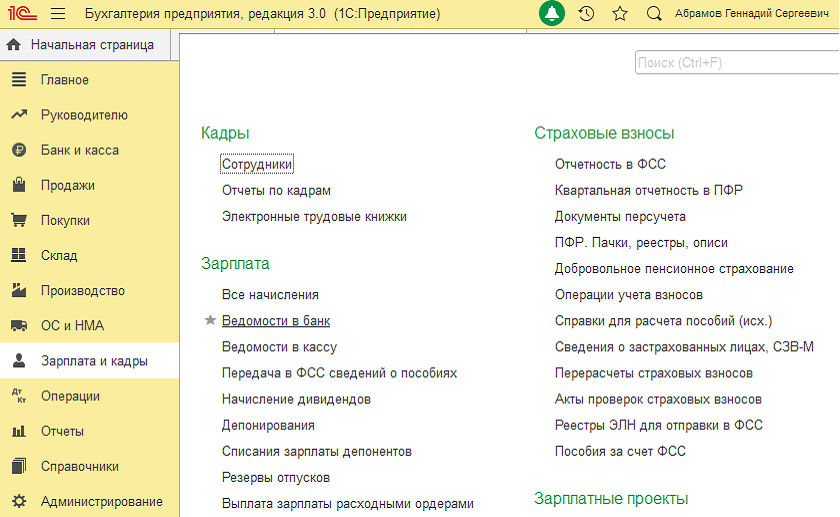
Создаем ведомость, выбираем вид выплаты аванс и нажимаем кнопку заполнить. Данные заполнятся автоматически сотрудниками и суммами выплаты. Если у сотрудника были отсутствия, то программа их не учтет при формировании ведомости, но сумму можно откорректировать вручную. 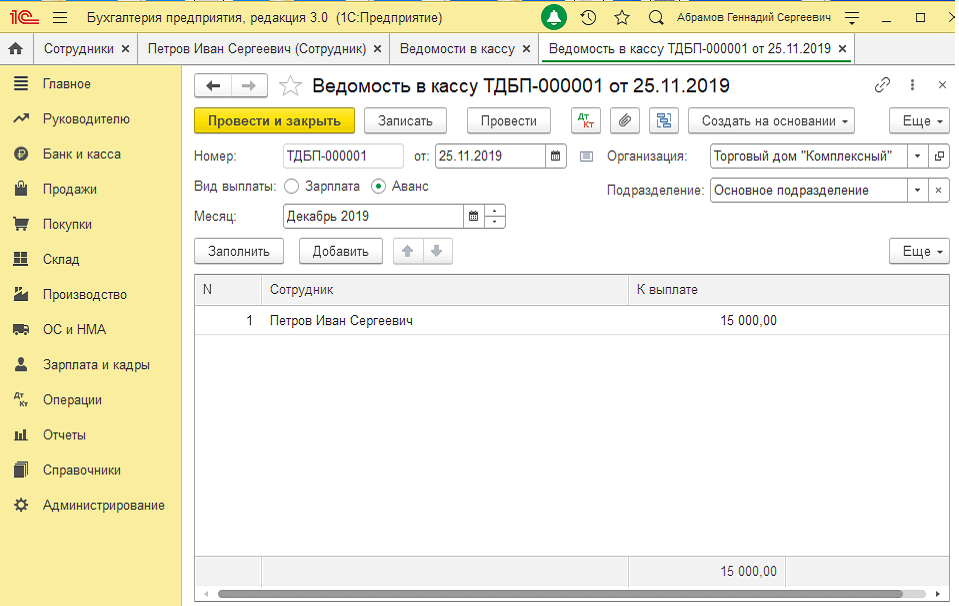
Консультацию для Вас составила специалист нашей Линии консультаций. Закажите тестовую консультацию по Вашей программе у нас по телефону: +7(343) 288-75-45. *Для оказания консультации необходимо сообщить ИНН вашей организации, регистрационный номер вашей программы ( для программ 1С:Предприятие версии ПРОФ необходим активный договор 1С:ИТС ПРОФ)
Начисление аванса в 1С 8.3 Бухгалтерия по шагам
В трудовом законодательстве нет понятия «аванс», но мы до сих пор оперируем этим термином, запомнившимся с советских времен и подхватываемым бухгалтерами из поколения в поколение.
Довольно часто начинающие специалисты спрашивают: как начислить аванс в 1С 8.3 Бухгалтерия пошагово? Действительно ли в программе есть возможность начислить аванс и надо ли в этом случае удерживать НДФЛ? Ответы на эти вопросы — в нашей статье.
Аванс в 1С 8.3 Бухгалтерия
Трудовой кодекс требует выплачивать зарплату два раза в месяц (ст. 136 ТК РФ). Авансом называют зарплату за первую половину месяца. В то же время, сколько бы раз вы ни начислили зарплату в месяце, доход у работников будет признан только по его окончании: датой фактического получения дохода виде оплаты труда является последний день месяца, за который он был начислен (п. 2 ст. 223 НК РФ).
Поэтому, производя расчет с работниками за первую половину месяца, начислять его в 1С не следует: это может привести не только к лишним сложностям, но и ошибкам в учете НДФЛ.
В 1С ЗУП есть документ Начисление за первую половину месяца , однако он не производит проводок по начислению, а только рассчитывает зарплату за первую половину периода.
Программа 1С Бухгалтерия 8.3, в отличие от ЗУП, располагает ограниченным функционалом по учету заработной платы и кадров. Если просто воспользоваться документом Начисление зарплаты и рассчитать оплату труда за половину периода, программа вместе с расчетом произведет начисление зарплаты и удержание НДФЛ.
Если исчисленный в этот период НДФЛ перечислить в бюджет, налоговая не примет налог к уплате и посчитает его перечисленным из средств работодателя, так как фактически доход по этому НДФЛ не был получен (Письмо ФНС РФ от 29.04.2016 N БС-4-11/7893).
Единственно возможный способ правильно выплачивать зарплату за первую половину месяца — оформлять авансы в программе 1С Бухгалтерия 8.3 в соответствии с ее настройками.
Настройка авансов сотрудникам
Настройка авансов в 1С Бухгалтерия 8.3 возможна:
- по организации в целом;
- по отдельным сотрудникам.
Откройте настройки зарплаты из раздела:
- Администрирование — Настройки программы — Параметры учета — Настройки зарплаты ;
- Зарплата и кадры – Справочники и настройки – Настройки зарплаты ;
- Справочники – Зарплата и кадры – Настройки зарплаты .

- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Пройдите по ссылке Порядок учета зарплаты и откройте форму Настройки учета зарплаты .

В открывшейся форме на вкладке Зарплата в разделе Выплата зарплаты и аванса установите:
- Аванс выплачивается _ числа расчетного месяца — дата выплаты аванса;
- Размер аванса переключатель:
- Общий для всех сотрудников — устанавливается, если правила выплаты аванса одинаковы для всех, в этом случае в документе Прием на работу индивидуально размер аванса установить будет нельзя.
- Устанавливается индивидуально каждому сотруднику — размер аванса будет установлен в документах Прием на работу или Кадровый перевод .
Размер аванса может быть указан:
Аванс выплачивайте в сроки, соответствующие локальным нормативным актам и отраженные в программе 1С Бухгалтерия 8.3.
Начисление аванса в 1С 8.3 Бухгалтерия по шагам
Так как при выплате аванса начислять работнику доход не требуется, в 1С Бухгалтерия создается документ Ведомость в кассу или Ведомость в банк , которая не формирует проводок. Выплата денежных средств производится на банковскую карту или наличными.
Рассмотрим порядок выплаты аванса работнику из кассы.Чтобы при выплате аванса документ Ведомость в кассу формировался автоматически, в справочнике Сотрудники у данного работника заполните поле Выплата зарплаты :

- Выплата зарплаты — Наличными. PDF

Создайте Ведомость в кассу в разделе Зарплата и кадры — Зарплата — Ведомости в кассу .
В документе укажите:
- Вид выплаты — Аванс, т. к. перечисляется именно аванс.
- Месяц — месяц, за который выплачивается аванс сотруднику.
По кнопке Заполнить формируется табличная часть данными к выплате аванса:
- К выплате — размер аванса, установленный в 1С Бухгалтерия 8.3. По заявлению работника аванс может быть выплачен в другой сумме, но не ниже, чем заработная плата за полмесяца.
Документ проводки по регистру Бухгалтерский и налоговый учет не формирует.
Для документального подтверждения выплаты аванса распечатайте:
- Расходно-кассовый ордер ;
- Р асчетно-платежную ведомость по форме Т-49; PDF
- Платежной ведомость по форме Т-53. PDF

Два последних документа можно распечатать по кнопке Печать — Расчетно-платежная ведомость (Т-49) или Печать — Платежная ведомость (Т-53) документа Ведомость в кассу .
Выплата аванса
В момент фактической выдачи аванса работнику оформите документ Выдача наличных вид операции Выплата заработной платы работнику . Сделать это можно из документа Ведомость в кассу по кнопке Оплатить ведомость внизу формы.
PDF 
В документе проверьте заполнение полей:- от — дата выплаты работнику и закрытия ведомости (абз. 4 п. 6.5 Указания Банка РФ от 11.03.2014 N 3210-У).
- Вид операции — Выплата заработной платы работнику;
- Получатель — фамилия, имя, отчество сотрудника, кому выплачивается аванс;
- Сумма — сумма аванса, выданного из кассы;
- Ведомость — ведомость по которой был выплачен аванс;
- Статья расходов — Выплата заработной платы, с Видом движенияОплата трудаPDF, выбирается из справочника Статьи движения денежных средств.
Если аванс выдается по РКО с оформлением ведомостей (Т-49 или Т-53), то в документе Выдача наличных в поле Вид операции указывается Выплата заработной платы по ведомостям , а в полях:
- Получатель ,
- Выдано (ФИО) ,
- По документу
данные не заполняются.
В таком случае подтверждать факт выдачи зарплаты из кассы работникам будут указанные ведомости (п. 6, 6.1 Указания Банка РФ от 11.03.2014 N 3210-У). PDF
Проводки по документу

Документ формирует проводку:
- Дт 70 Кт 50.01 — выплата аванса.
Расходный кассовый ордер (КО-2) PDF распечатайте по кнопке Печать — Расходный кассовый ордер (КО-2) из документа Выдача наличных .
См. также:
- Как установить фиксированную сумму аванса сотруднику?
- Способ отражения зарплаты в бухгалтерском учете 1С 8.3 Бухгалтерия 3.0
- Пошаговое начисление заработной платы в 1С 8.3 для начинающих
- Зарплатный проект в 1С 8.3 Бухгалтерия
- Какие документы по заработной плате должны быть в печатном виде?
- Как посмотреть начисления для расчета среднего заработка?
- Расчет заработка за время командировки по среднедневному
- Мы выплатили зарплату за декабрь в декабре, как уплачивать НДФЛ?
- Выплата аванса через банк (банковские карточки)
Если Вы еще не подписаны:
Активировать демо-доступ бесплатно →
или
Оформить подписку на Рубрикатор →
После оформления подписки вам станут доступны все материалы по 1С Бухгалтерия, записи поддерживающих эфиров и вы сможете задавать любые вопросы по 1С.
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Префикс в 1СЗаполняя карточку организации в 1С, бухгалтеры сталкиваются с таким понятием.
- Алименты в 1С 8.3 Бухгалтерия — пошаговая инструкцияЕсли у вас работают сотрудники, по которым нужно удерживать алименты.
- Декларация по НДС за 2 квартал 2022 в 1СРазберем порядок представления декларации по НДС за 2 квартал 2022.
- Изменения в 2023 году, о которых нужно знать бухгалтеруВ 2023 году нам с вами придется освоить новый порядок.
Оцените публикацию
(12 оценок, среднее: 4,67 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинетеКак начислить аванс фиксированной суммой в 1С ЗУП 3.1
В 1С можно настроить расчет за первую половину месяца исходя из условно фиксированной суммы. Но не стоит забывать, что с 2023 года удерживать и исчислять налог с доходов необходимо при его выплате.
Есть два возможных варианта начисления аванса фиксированной суммой. Первый вариант сложнее, но применим в случаях кадровых переводов для расчета в течение первой половины месяца. Второй вариант проще, там используется всего одно начисление, но его нельзя использовать при кадровых переводах в первой половине месяца. Рассмотрим оба варианта.
Оглавление
Первый вариант
Раздел Настройка – Показатели расчета зарплаты – Создать. Создаем новый показатель фиксированного аванса.

Раздел Настройка – Начисления создайте новое начисление для расчета за первую половину месяца, поставьте галку Начисляется при расчете первой половины месяца и выберите созданный ранее показатель как показано на скриншоте


Затем зайдите в настройку начислений, которые рассчитываются за работу в полную смену в пределах нормы времени, и снимите флаг Начисляется при расчете первой половины месяца

Во вкладке Приоритет в список начислений, приоритет по которым ниже, добавьте настроенное ранее начисление фиксированного аванса:

Зайдите также в настройки других ежемесячных начислений и выключите флаг Начисляется при расчете первой половины месяца.
Кадровым документом назначьте сотруднику настроенное начисление фиксированного расчета за первую половину месяца и укажите сумму. При расчете первой половины месяца расчет будет выполняться исходя из указанной вами в кадровом документе фиксированной суммы.

Начисление за первую половину месяца:

Расчет НДФЛ с применением вычетов:

При выплате осуществляется удержание налога:

Окончательный расчет за месяц осуществляется исходя из оклада, а не фиксированной суммой:

При этом выполняется расчет НДФЛ с применением вычетов исходя из даты получения дохода, которая определяется по планируемой дате выплаты. В примере дата фактического получения дохода 03.02.2023 относится к февралю, поэтому применяются вычеты за февраль. В документе рассчитывается общая сумма налога за месяц, которая включает рассчитанную ранее при расчете за первую половину месяца. При заполнении ведомости на выплату сумма НДФЛ к удержанию определяется как разница между рассчитанной при окончательном расчете и при расчете первой половины месяца:


Второй вариант
Раздел Настройки – Показатели расчета зарплаты – Создать. Первый показатель:


Первый показатель, который называется Аванс рассчитан может назначаться для организации или подразделения в зависимости от того, отличается ли дата расчета за первую половину месяца для разных подразделений организации. Зайдите в раздел Настройка – Шаблоны ввода исходных данных и введите шаблон:

В настройках начислений, которые рассчитывают заработную плату за работу в полную смену в пределах нормы времени, внесите изменения в формулы так, чтобы они учитывали значения показателя АвансРассчитан:


В настройках остальных ежемесячных начислений выключите флаг Начисляется при расчете первой половины месяца. Такие настройки необходимо сделать только один раз и повторять перед каждым расчетом не нужно.
Кадровым документом назначьте сотруднику расчет аванса и укажите сумму. При расчете первой половины месяца расчет будет выполняться исходя из указанной вами в кадровом документе фиксированной суммы.


При этом выполняется расчет НДФЛ с применением вычетов:

При выплате осуществляется удержание налога:

После расчета аванса введите значение показателя АвансРассчитан:

После этого окончательный расчет за месяц выполняется исходя из назначенного оклада, а не фиксированной суммой:

При этом выполняется расчет НДФЛ с применением вычетов исходя из даты получения дохода, которая определяется по планируемой дате выплаты. В примере дата фактического получения дохода 03.02.2023 относится к февралю, поэтому применяются вычеты за февраль. В документе рассчитывается общая сумма налога за месяц, которая включает рассчитанную ранее при расчете за первую половину месяца. При заполнении ведомости на выплату сумма НДФЛ к удержанию определяется как разница между рассчитанной при окончательном расчете и при расчете первой половины месяца: