
Как правильно перенести предоплату от покупателя с одного договора на другой. Как поступить с авансовым НДС: Принять к вычету и начислить снова датой соглашения о переносе предоплаты? Как это грамотно сделать в программе1С:Бухгалтерия 8.3.
Принять к вычету авансовый НДС датой соглашения о переносе предоплаты нельзя. Вычетам подлежат суммы НДС, исчисленные и уплаченные продавцами в бюджет с суммы аванса, при расторжении договора и возврата соответствующих сумм авансовых платежей (п. 5 ст. 171 НК РФ). Перекидывая аванс на другой договор, вы несете определенные налоговые риски (более подробно см. «Возможности программы 1С:Бухгалтерия 8 ред. 3.0»).В случае, если вы занимаете смелую позицию, то принять НДС к вычету возможно будет только с даты фактической отгрузки товара (п. 8 ст. 171, п. 6 ст. 172 НК РФ).
Тогда в программе для переноса аванса на другой договор с контрагентом, необходимо сделать следующее:
Шаг 1 – Зарегистрировать с контрагентом новый договор .
Шаг 2 – Перенести аванс на новый договор документом «Корректировка долга» (Раздел Продажи – Расчеты с контрагентами – Корректировка долга) .
Шаг 3 – Реализация товаров должна быть осуществлена по новому договору (документ «Реализация товаров»).
Авансовый счет-фактура будет зарегистрирован автоматически в Книге покупок и на основе этого НДС будет принят к вычету.
Шаг 4 – Проверить взаиморасчеты с контрагентом по договорам и расчеты НДС по авансам полученным с помощью отчетов .
Как осуществить перенос аванса с одного договора на другой?
Как осуществить переброс аванса с одного договора на другой как у поставщиков, так и у покупателей, чтобы правильно учесть авансы выданные или полученные, в случае если остались денежные средства?
Перенос аванса с одного договора на другой
Нормативное регулирование
При переносе аванса (переплаты) с одного договора на другой поставщик и покупатель подписывают дополнительное соглашение к старому договору, где договариваются о том, что аванс (переплата) «переходит» на новый договор.
Вопрос о переносе аванса и принятии НДС к вычету у поставщика, а также восстановлению НДС у покупателя, законодательством до конца не урегулирован. При подписании соглашения о переносе аванса на другой договор:
- поставщик – не имеет оснований принять НДС к вычету, ранее уплаченный с аванса, так как аванс не был возвращен покупателю. НДС в таких ситуациях может быть принят к вычету если выполняются условия (абз. 2 п. 5 ст. 171 НК РФ):
- договор расторгнут (изменен);
- аванс возвращен покупателю.
Такая позиция Минфина РФ изложена в Письме от 18.07.2016 N 03-07-11/41972. Минфин предлагает поставщику принимать НДС к вычету по перенесенному авансу в момент отгрузки по новому договору.
Что касается позиции покупателя, то здесь ситуация неоднозначная. По нашему мнению, в этом случае так же можно руководствоваться логикой Минфина и рассмотреть ситуацию зеркально ситуации поставщику, т.е.:
- покупатель – не должен восстанавливать НДС, ранее принятый к вычету по старому договору в момент «перекидки» аванса на другой договор, т.к. обязанность восстановить НДС при расторжении договора возникает при условиях (пп. 3 п. 3 ст. 171 НК РФ):
- договор расторгнут (изменен);
- аванс возвращен покупателю.
Т.е. обязанность восстановить НДС в части аванса по новому договору возникнет в момент отгрузки по нему товаров (работ, услуг).
Перенос аванса со старого договора на новый (учету у поставщика)
Перенос аванса (переплаты) со старого договора на новый, поставщиком производится документом Корректировка долга вид операции Перенос задолженности из раздела:
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
- Продажи — Расчеты с контрагентами – Корректировка долга .
Заполнение документа для поставщика проводится следующим образом:
- Перенести — Авансы покупателя;
- Покупатель (кредитор) – организация-покупатель;
- Новый покупатель – та же организация;
В табличной части по кнопке Заполнить автоматически заполнится:
- Договор – номер и дата старого договора;
- Документ расчетов – документ, по которому поступил аванс;
- Сумма (Сумма расчетов) – сумма аванса, которую необходимо перенести;
- Счет учета – счет, на котором учитывался полученный аванс – 62.02 «Расчеты по авансам полученным».
- Новый договор — новый договор, на который переносится аванс покупателя;
- Новый счет – 62.02 «Расчеты по авансам полученным».
Проводки по документу

Документ формирует проводку
- Дт 62.02/Контрагент/Старый договор Кт 62.02/Контрагент/Новый договор – аванс покупателя перенесен со старого договора на новый.
Перенос аванса со старого договора на новый (учету у покупателя)
Перенос аванса (переплаты) со старого договора на новый покупателем производится документом Корректировка долга вид операции Перенос задолженности из раздела:
- Покупки- Расчеты с контрагентами – Корректировка долга

Заполнение документа для покупателя проводится следующим образом:
- Перенести — Авансы поставщику;
- Поставщик (дебитор) – организация-поставщик;
- Новый поставщик – та же организация;
В табличной части по кнопке Заполнить автоматически заполнится:
- Договор – номер и дата старого договора;
- Документ расчетов – документ, которым оплачен аванс;
- Сумма (Сумма расчетов) – сумма аванса, который необходимо перенести;
- Счет учета – счет, на котором учитывался перечисленный аванс – 60.02 «Расчеты по авансам выданным».
- Новый договор — новый договор, на который переносится аванс поставщику;
- Новый счет – 60.02 «Расчеты по авансам выданным».
Проводки по документу

Документ формирует проводку:
- Дт 60.02/Контрагент/Новый договор Кт 60.02/Контрагент/Старый договор – аванс поставщику перенесен со старого договора на новый.

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Исчисление НДС по авансам, полученным от покупателей на расчетный счет в 1СРассмотрим особенности отражения в 1С выставления авансового счета-фактуры покупателю и.
- Выписка авансового СФ покупателю на один платеж по двум счетамКак выставить авансовый счет-фактуру, если покупатель перечислил платеж по двум.
- Как отразить отгрузку без перехода права собственности при предоплате в 1С.
- Вычет НДС при возврате аванса от покупателя в 1С.
Оцените публикацию
(15 оценок, среднее: 4,40 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинетеКак в программе УНФ перенести авансовую задолженность с одного договора на другой?


В данной статье будет рассмотрен порядок проведения данной операции с помощью специализированного документа. Данная статья актуальной для конфигурации “Управління невеликою фірмою”. Часто встречаются ситуации, когда необходимо перенести оплату либо аванс на другой договор. Рассмотрим эту ситуацию на примере.
Вы уже работаете с УНФ, но ее сложно поддерживать. Нужны изменения? Ищете программистов?
Мы предлагаем уникальную возможность: 10 часов наших услуг сопровождения .
За это время вы сможете решить актуальные вопросы и оцените комфорт работы с нами, определите ценность и свою потребность в услуге поддержки.
► Наши сертифицированные консультанты предоставят вам знания и опыт проведенных внедрений.
Попробуйте наше сопровождение уже сейчас
Пример
У клиента имеется два договора – основной и дополнительный. Отображается поступление аванса в кассу на сумму 1000 грн. на дополнительный договор клиента «Дом мебели». После будет произведен перенос аванса с дополнительного договора на основной.
Общая информация
Оформление операции по переносу оплаты между договорами одного контрагента осуществляется с помощью документа «Корректировка долга». При этом используется вид операции «Переуступка долга покупателя».
Для включения доступности документа «Корректировка долга» необходимо в разделе «Настройки»- группа «Настройки учета» — «Продажи» установить функциональную опцию «Корректировка долга».

Порядок оформления операции по переносу оплаты между договорами
Отражение поступления аванса
Для оформления операции поступление аванса необходимо создать документ «Поступление в кассу» (Рис. 1).

Рис.1. Оформление документа “Поступление в кассу”
Переуступка долга покупателя
Для переноса оплаты с дополнительного договора на основной необходимо оформить документ «Корректировка долга» с видом операции «Переуступка долга покупателя» (Рис. 2). В полях «Покупатель» и «Покупатель-получатель» необходимо установить одного контрагента – «Дом мебели».

Рис. 2 – документ «Корректировка долга» с видом операции «Переуступка долга покупателя»
В табличной части «Расчеты с покупателем» нужно выбрать документ аванса, долг по которому переносится с помощью кнопки «Добавить» или «Подобрать».
На закладке «Реквизиты получателя» необходимо выбрать договор, на который нужно перекинуть аванс и ввести сумму расчетов.
Обратить внимание. Перенос аванса между договорами может осуществляться частично. Для этого необходимо указать в табличной части «Расчеты с покупателем» и на закладке «Реквизиты получателя» нужную сумму расчетов.
Анализ состояния взаиморасчетов с контрагентом
Контроль взаиморасчетов с клиентом можно произвести с помощью отчета «Расчеты с покупателями» (Рис. 3).

Рис. 3 – отчет «Расчеты с покупателями»
Наши аналитики проконсультируют вас в любом вопросе. Наши контакты. Ждем ваши обращения.
*Копирование материала возможно только с ссылкой на источник и указанием автора материала. Благодарим за уважение интеллектуальных прав собственности.TQM systems
БУХ 3.0. Как в программе перенести аванс покупателя с одного договора на другой?
БУХ 3.0. Как в программе перенести аванс покупателя с одного договора на другой?
Ответ:
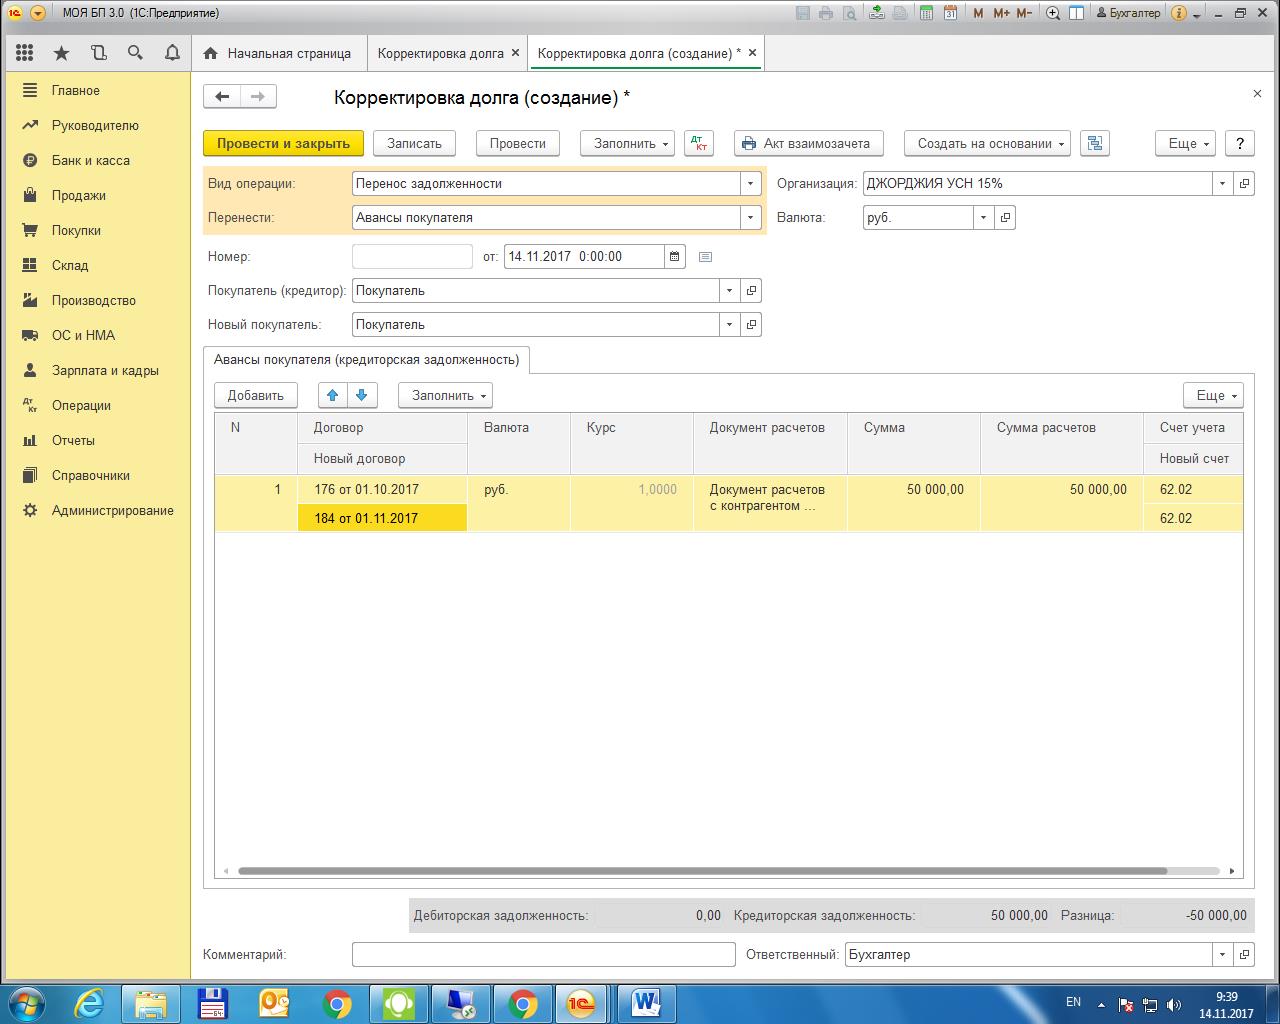
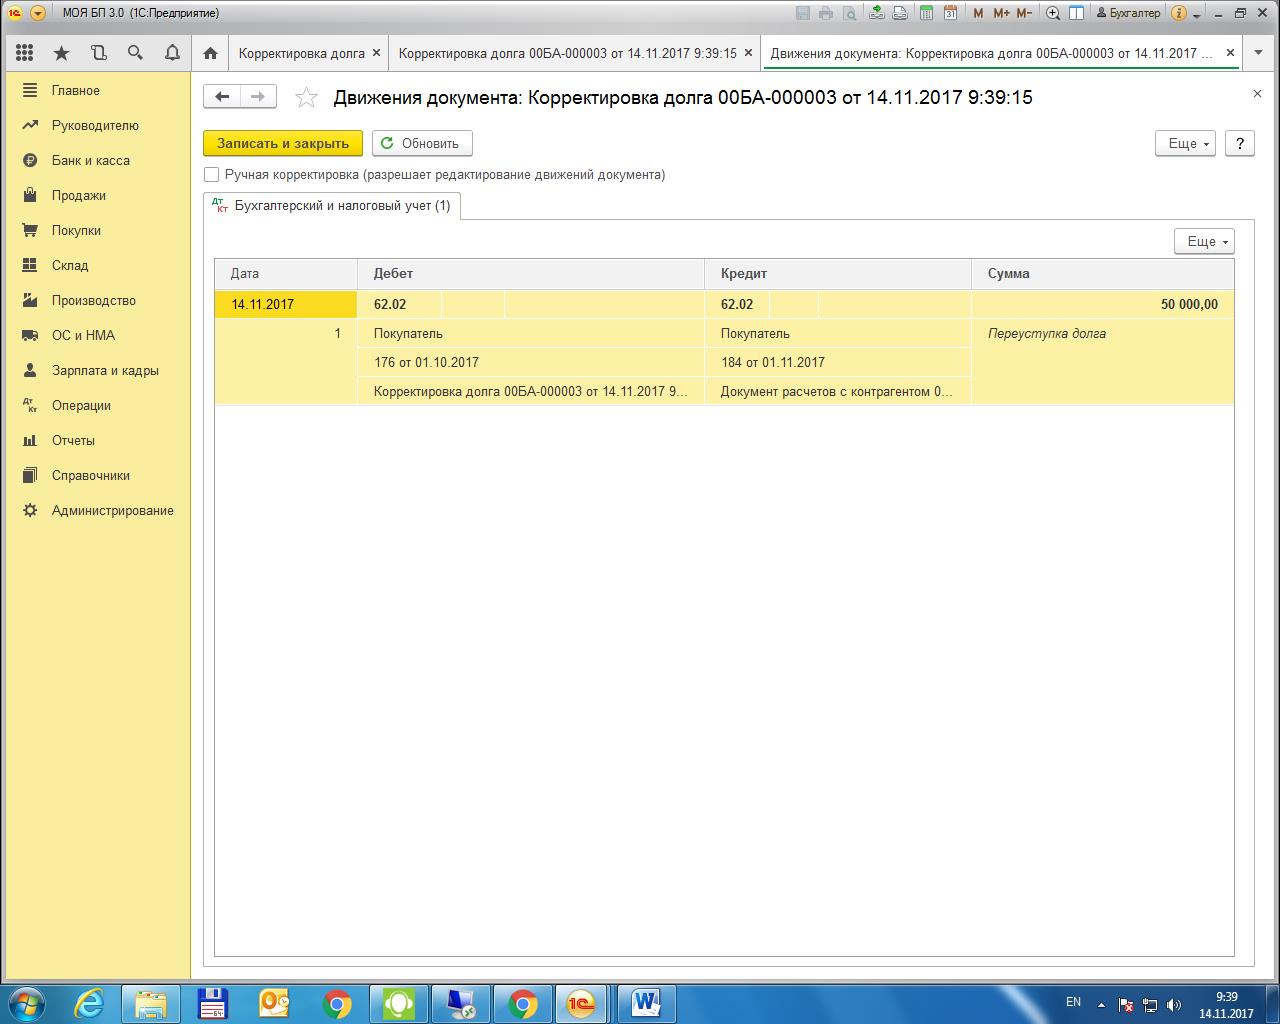
Для переноса остатка авансового платежа с одного договора контрагента на другой в 1С предназначен документ «Корректировка долга» (раздел «Покупки» либо «Продажи»). Вид операции выбираем «Перенос задолженности», в поле «Перенести» указываем «Авансы покупателя». В строках «Получатель (кредитор)» и Новый покупатель будет указан Контрагент, по которому производиться перенос аванса. Далее в закладке Авансы покупателя (кредиторская задолженность) необходимо добавить номер старого договора, документ расчетов, сумма переносимого аванса и номер нового договора, также необходимо указать счет учета и новый счет. Движениями документа будут сформированы внутренние проводки по счету 62.
Обоснование:
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
По этой теме
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылкуПоздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.