
Фискальный накопитель как отразить в бухучете
Подборка наиболее важных документов по запросу Фискальный накопитель как отразить в бухучете (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Бухгалтерский учет:
- Авансовые платежи по налогу на прибыль проводки
- Авансовый отчет бухгалтерские проводки
- Авансовый отчет проводки
- Аккредитив проводки
- Акт инвентаризации резерва
- Показать все
- Бухгалтерский учет:
- Авансовые платежи по налогу на прибыль проводки
- Авансовый отчет бухгалтерские проводки
- Авансовый отчет проводки
- Аккредитив проводки
- Акт инвентаризации резерва
- Показать все
- ККТ:
- 54 фз изменения
- Z отчет
- Z-отчет
- Агент от имени принципала ККТ
- Административный регламент ККТ
- Показать все
Как вести бухгалтерский и налоговый учет фискального накопителя
Повсеместное внедрение онлайн-касс привело к значительному росту расходной статьи по содержанию и обслуживанию ККТ. Какая бы техника ни применялась в компании: автономные устройства или фискальные регистраторы, требующие подключения к компьютерной системе, в ее составе находится фискальный накопитель, сохраняющий данные о транзакциях. Его необходимо отразить в учете. Фискальные накопители в соответствии с законодательством требуют периодической замены. Эти операции бухгалтер также обязан отразить в учетных данных. Как организации снять ККТ с учета?
Материальные запасы или основное средство?
- Дт 10 Кт 60 (76) – приобретение;
- Дт 08 Кт 10 или Дт 26 (44) Кт 10 – списание в расходы – в зависимости от отнесения ККТ к ОС.
Среди специалистов нет единого мнения, можно ли применять для учета фискального накопителя (в том числе и при его замене) субсчета 10-5 (в плане счетов для сельхозпредприятий это 10-6) «Запасные части».
Одни считают, фискальный накопитель можно отнести к запчастям, предназначенным для замены изношенных частей машин и оборудования. Другие полагают, к запчастям относить эту часть ККТ некорректно, поскольку согласно плану счетов на с/счете 5 учитываются запчасти в запасе и обороте для основных производственных, хозяйственных нужд, ремонтов. Очевидно, использование указанного субсчета зависит от характера ее деятельности и сформированной учетной политики.
Важно! При замене фискального накопителя требуется перерегистрация техники в ФНС.
В составе основных средств
Фирма решила учитывать в БУ контрольно-кассовую технику как основное средство. Стоимость ККТ как основного средства в учете может быть сформирована:
- из стоимости ККТ, в том числе фискального накопителя;
- из услуг консультационного характера;
- из услуг по установке и отладке оборудования.
Пример
Приобретена ККТ с фискальным накопителем стоимостью 46000 руб. плюс НДС 20% и произведена ее настройка сторонней фирмой, услуги стоимостью 12000 руб. плюс НДС 20%.
Проводки будут такими:
- Дт 08 Кт 60 46000,00 руб. – приобретено кассовое устройство;
- Дт 19 Кт 60 9200,00 руб. – входной НДС по приобретению;
- Дт 08 Кт 60 12000,00 руб. – услуги настройки кассового устройства;
- Дт 19 Кт 60 2400,00 руб. – входной НДС по услугам;
- Дт 68 Кт 19 11600,00 руб. (9200+2400) – к вычету НДС;
- Дт 01 Кт 08 – 58000,00 руб. – оприходована ККТ как ОС.
Через 10 месяцев после приобретения у ФН оказалась заполненной память, и производится его замена. Срок полезного использования устройства — 72 месяца. Амортизация в месяц — 58000,00/72 = 805,56. За 10 мес. амортизация составила 805,56*10 = 8055,60 руб.
Новый накопитель приобретен за 5000 руб., в т.ч. НДС — 833,33 руб., услуги по его замене сторонней фирмой составили 2000 руб., в т.ч. НДС – 333,33 руб.
Операции отразятся в БУ так:
- Дт 10 Кт 60 4166,67 руб. – куплен у поставщиков ФН;
- Дт 08 Кт 10 4166,67 руб. – включен в расходы фирмы приобретенный ФН;
- Дт 08 Кт 60 1666,67 руб. — включены в расходы фирмы услуги по замене ФН;
- Дт 19 Кт 60 1166,66 (833,33+333,33) руб. – входной НДС;
- Дт 68 Кт 19 1166,66 руб. – к вычету НДС;
- Дт 01 Кт 08 5833,34 руб. – увеличение стоимости ККТ;
- Дт 60 Кт 51 7000,00 руб. – оплата поставщикам услуг и ФН.
Амортизация: (58000 + 5833,34 — 8055,60)/(72-10) = 899,64 руб. Дт 26 (или 44) Кт 02 899,64 – начисление амортизации.
Важно! После замены использованный накопитель хранят 5 лет.
В составе материальных запасов
Если стоимость позволяет, ККТ вместе с фискальным накопителем ставят на учет как материальные ценности и списывают сумму на затраты в начале эксплуатации. Фискальный накопитель учитывают на сч. 10 детализацией его аналитических данных или за балансом.
Пример
Пусть теперь стоимость ККТ при приобретении — 25 тыс. руб. плюс НДС. Воспользуемся данными предыдущего примера и сформируем проводки:
- Дт 10 Кт 60 25000,00 руб. – оприходована ККТ с фискальным накопителем;
- Дт 19 Кт 60 5000,00 руб. – отражен НДС по ККТ;
- Дт 26 (44) Кт 60 12000,00 руб. — услуги настройки кассового устройства;
- Дт 19 Кт 60 2400,00 руб. – отражен НДС по услугам;
- Дт 68 Кт 19 7400,00 руб. (5000+2400) – налог к вычету;
- Дт 44 Кт 10 25000,00 – списана стоимость введенной в эксплуатацию ККТ.
При замене накопителя данных проводки, по сравнению с предыдущим примером, значительно упрощаются:
- Дт 10 Кт 60 4166,67 руб. – куплен у поставщиков ФН;
- Дт 44 Кт 10 4166,67 руб. – отражен в затратах ФН;
- Дт 44 Кт 60 1666,67 руб. — включены в расходы фирмы услуги по замене ФН;
- Дт 19 Кт 60 1166,66 (833,33+333,33) руб. – входной НДС;
- Дт 68 Кт 19 1166,66 руб. – к вычету НДС;
- Дт 60 Кт 51 7000,00 руб. – оплата поставщикам услуг и ФН.
Помимо счетов 44 и 26, в проводках их функцию могут выполнять счета 20, 25.
Обязанность хранить отслужившие свое фискальные накопители приводит к необходимости учитывать их за балансом. Это особенно актуально, если у фирмы несколько точек продаж, использующих ККТ. Для забалансового учета рекомендуется открыть счет 012, прописав его наличие в учетной политике. Некоторые хозяйствующие субъекты учитывают за балансом и сами ККТ.
Что в итоге
- Фискальный накопитель учитывается первоначально в составе кассовой техники. В бухгалтерском учете ККТ может фиксироваться как основное средство и как МЦ.
- При замене фискального накопителя проводки формируются с участием счета 10. В зависимости от способа учета ККТ затраты по покупке и установке накопителя отражаются либо на счете 08, увеличивая затем стоимость ОС, либо на счетах накопления затрат.
- Целесообразно вести учет использованных устройств и за балансом, поскольку организация обязана обеспечить их хранение еще 5 лет после замены.
Учет затрат на замену фискального накопителя ККТ в бухучете
В состав любой контрольно-кассовой техники (ККТ), применяемой организацией, входит фискальный накопитель (ФН). Он содержит сведения о транзакциях, требует регулярной замены и подлежит при этом отображению в учете.
- Порядок замены фискальных накопителей
- ККТ – основное средство
- ККТ – не основное средство
- Особенности применения положений ФСБУ 6/2020 к малозначимым активам
Порядок замены фискальных накопителей
Определение «фискального накопителя» содержит ст. 1.1, п. 1 ст. 4 ФЗ № 54 от 22.05.2003. На самом деле данное запоминающее устройство — это часть ККТ, предназначенная для хранения информации обо всех операциях, которые проводятся через ККТ. Состав записываемой информации включает, к примеру, дату и время продажи, название и количество продукции, сумма оплаты за покупку.
Таким образом, приобретенный накопитель учитывают в составе контрольно-кассовой техники. Пользователи ККТ должны хранить подобные устройства на протяжении 5 лет после даты окончания их использования и периодически их менять (п. 2 ст. 5 ФЗ № 54). Фискальный накопитель заменяют при необходимости самостоятельно ввиду того, что многие модели не требуют особых навыков, либо прибегая к помощи сторонних компаний.
Замена накопителя чаще всего производится, когда заканчивается срок действия его ключа, переполнена память либо из-за его поломки. Замену учитывают в зависимости от того, как учтена кассовая техника. Если ККТ отнесли к основным средствам, то расходы, связанные со сменой накопителя, надлежит учесть в составе данной техники (в числе расходов на ее содержание, эксплуатацию, поддержание состояния). Если ККТ не отнесена к ОС, затраты, ушедшие на замену, причисляют к текущим расходам (по обычной деятельности).
ККТ – основное средство
Срок действия ключа признака ФН может составлять 13, 15 либо 36 мес. на устройстве указывают максимальный срок службы. Но, как показывает практика, это не означает, что именно столько прослужит ФН. На самом деле все зависит от специфики работы организации.
В рассматриваемой ситуации срок эксплуатации ККТ продлевается. Соответственно, расходы на ФН причисляют к капитальным вложениям, которые бухучет признает в размере фактических расходов, связанных с покупкой, образованием, усовершенствованием, реставрацией объектов ОС. Собственно капвложения причисляют к основным средствам после того, как подобные объекты будут приведены в должное состояние, которое позволит их использовать в намеченных целях.
С учетом сказанного выше, ФН учитывают двумя возможными способами:
- Вкупе с контрольно-кассовой техникой: начальная цена объекта ОС повышается на размер капвложений, которые пошли на замену ФН (применительно к п. 24 ФСБУ 6/2020 «ОС»).
- Сообразно п. 24 ФСБУ 6/2020 — самостоятельным инвентарным объектом.
Стоимость ОС покрывается за счет амортизации, сумма которой является затратами по обычной деятельности. Амортизация каждого объекта ОС может начисляться с учетом следующих сроков:
- со дня признания его бухучетом;
- как вариант — с самого начала месяца, следующего за месяцем, в котором объект признан бухучетом.
Бухгалтерия отображает следующие операции с проводками:
- Дт 08 Кт 60 – расходы на приобретение ККТ и ФН (на основании товарной накладной);
- Дт 08 Кт 60 – затраты по замене ФН, выполненной сторонней организацией (по акту приема-передачи работ, услуг);
- Дт 01 Кт 08 – ФН в составе автономного ОС либо причислен к повышению стоимости ККТ (по акту приема-передачи объекта ОС и его учетной карточке);
- Дт 20, 44 и т. д. Кт 02 – начисление амортизации (по бух. справке, соответствующей ведомости по начислению).
Как обслуживать ККТ, подробно рассказали эксперты «КонсультантПлюс». Если у вас нет доступа к системе КонсультантПлюс, получите пробный демодоступ и бесплатно переходите в Готоввое решение.
ККТ – не основное средство
Согласно п. 4 и п. 5 ФСБУ 6/2020 расходы на приобретение (малозначимых) активов, у которых стоимость меньше установленного организацией лимита, считаются расходами того периода, в котором они имели место. Если цена ККТ учтена в расходах, то средства, затраченные на ФН и его замену, следует учесть в расходах по обычной деятельности в том периоде, когда они понесены. При этом бухгалтерия делает следующие проводки:
- Дт 20, 44 и т. д. Кт 60 – расходы по приобретению ФН (на основании товарной накладной);
- Дт 20, 44 и т. д. Кт 60 — затраты по замене ФН, которую выполнила сторонняя организация (по акту приема-передачи работ, услуг);
- Дт 19 Кт 60 – показан НДС, выставленный поставщиком, исполнителем (по счету-фактуре);
- Дт 68 Кт 19 – выставленный НДС принят к вычету (по счету-фактуре);
- Дт 60 Кт 51, 50 – расходы по оплате услуг поставщика, исполнителя (по банковской выписке из расчетного счета, РКО).
Особенности применения положений ФСБУ 6/2020 к малозначимым активам
Организация, которая решила не применять положения ФСБУ 6/2020 по отношению к малозначимым активам, должна раскрывать данное решение в бухотчетности с отметкой об установленном лимите стоимости. Наличие, движение данных активов подлежат особому контролю со стороны организации.
В рамках проведения контроля допускается формирование учета по малозначимым активам в порядке, предусмотренном для бухучета запасов. При этом организация может не оценивать их стоимость и не отображать на счетах бухучета. Собственно контроль осуществляется уполномоченными лицами без бухгалтерии и по документации, указывающей на материальную ответственность конкретных сотрудников за доверенное им имущество.
Что касается лимита стоимости ОС, то по его утверждению имеется две точки зрения:
- Лимит определяет организация только по одному отдельному малозначимому активу. На это указывают разъяснения Департамента Минфина (письмо № 07-01-09/68312 от 25.08.2021), а также Рекомендации в Приложении к Письму № 07-04-09/2185 от 18.01.2022.
- Лимит определяет организация по всем малозначимым активам, о чем свидетельствуют Рекомендации (Р-126/2021) КПР, принятые комитетом 29.03.2021.
Лимит устанавливается организацией в денежном выражении либо процентах от денежного размера релевантных показателей. При этом учитывается возможное влияние принятого решения на данные показатели.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.Как вести бухгалтерский и налоговый учет фискального накопителя
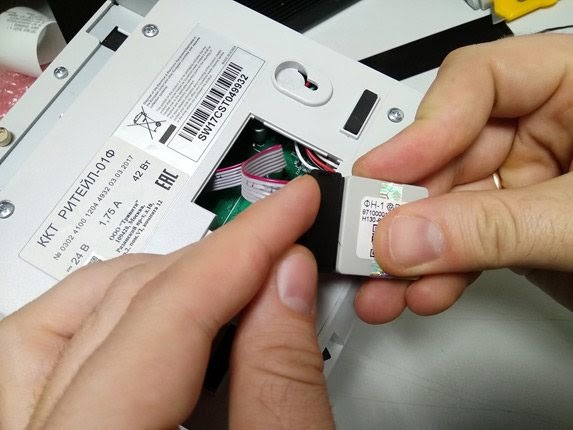
Повсеместное внедрение онлайн-касс привело к значительному росту расходной статьи по содержанию и обслуживанию ККТ. Какая бы техника ни применялась в компании: автономные устройства или фискальные регистраторы, требующие подключения к компьютерной системе, в ее составе находится фискальный накопитель, сохраняющий данные о транзакциях. Его необходимо отразить в учете.
Фискальные накопители в соответствии с законодательством требуют периодической замены. Эти операции бухгалтер также обязан отразить в учетных данных.
Какие бывают ФН
Срок действия ФН может составлять 13, 15 и 36 месяцев. Однако эти цифры вовсе не означают, что накопитель прослужит в течение указанного времени. На устройстве прописываются максимальные сроки. В действительности период будет зависеть от особенностей работы компании.
Для многих видов деятельности и систем налогообложения законодательством допускается применение накопителей периодом действия от 13 месяцев. Как правило, бизнесмены в попытке сэкономить приобретают ФН с максимальной продолжительностью работы. Однако в большинстве случаев забыть о накопителе в онлайн-кассе на 36 месяцев не получается. Почему?
Причин тому две:
- Указанный срок не всегда совпадает с действительностью. К примеру, на кассе, которая не направляет сведения в ОФД, устройство на 36 месяцев проработает меньше 19.
- Возможности памяти накопителей одинаковы. При пробитии 200 и больше квитанций в сутки единственного ФН на длительный срок не хватит. В такой ситуации надежнее приобрести ФН на 13 или 15 месяцев.
Таким образом, приобретение ФН на три года не всегда целесообразно. Тем не менее, выбор есть не у всех предпринимателей.
Материальные запасы или основное средство
Фискальный накопитель (ФН), как часть ККТ, при приобретении учитывается в ее составе. Техника, в свою очередь, может быть учтена как ОС и как МПЗ стандартными проводками по приобретению имущества. Фискальный накопитель в проводках не выделяется, он входит в стоимость приобретаемой ККТ.
Как в бухгалтерском учете отражаются расходы на замену фискального накопителя?
В 2021 году лимит отнесения к ОС в бухгалтерском учете — 40 тыс. руб., а в налоговом – 100 тыс. руб. Бухгалтерский лимит может быть и ниже, если принято такое решение и отражено в учетной политике. Лимит НУ неизменен.
ККТ ниже лимита БУ и выше 100 тыс. руб. учитывается в налоговом и бухгалтерском учете одинаково: как МПЗ в первом случае и как ОС – во втором. ККТ стоимостью 40-100 тыс. руб. НУ к основным средствам не относят, а в бухгалтерском учете они являются ОС.
При работе на ОСНО образуется отложенное налоговое обязательство (ОНО). К примеру, если стоимость ККТ с фискальным накопителем — 46000 руб. (без НДС), то ОНО составит 46000*20%= 9200 руб. Дт 68/расчеты по налогу на прибыль Кт 77 и Дт 77 Кт 68/РНП – начисление ОНО и списание при погашении ОНО, исчисленного в отчетном периоде.
Как в налоговом учете отражаются расходы на приобретение и замену фискального накопителя?
При замене ФН пользуются такими корреспонденциями счетов:
- Дт 10 Кт 60 (76) – приобретение;
- Дт 08 Кт 10 или Дт 26 (44) Кт 10 – списание в расходы – в зависимости от отнесения ККТ к ОС.
Среди специалистов нет единого мнения, можно ли применять для учета фискального накопителя (в том числе и при его замене) субсчета 10-5 (в плане счетов для сельхозпредприятий это 10-6) «Запасные части».
Одни считают, фискальный накопитель можно отнести к запчастям, предназначенным для замены изношенных частей машин и оборудования. Другие полагают, к запчастям относить эту часть ККТ некорректно, поскольку согласно плану счетов на с/счете 5 учитываются запчасти в запасе и обороте для основных производственных, хозяйственных нужд, ремонтов. Очевидно, использование указанного субсчета зависит от характера ее деятельности и сформированной учетной политики.
Важно! При замене фискального накопителя требуется перерегистрация техники в ФНС.
Когда замена фискального накопителя необходима
- Срок действия модуля истекает.
- Переполнена встроенная память.
- Сменился собственник контрольно-кассового аппарата.
- Переход на новую налоговую систему.
- Если произошла ошибка в настройках кассы (например, неверно написали реквизиты).
- Поломка ФН.
Если какое-то одно или несколько из перечисленных условий Вам знакомы, но Вы не знаете, как заменить фискальный накопитель, непременно обращайтесь к специалистам.Правильная замена без опозданий поможет избежать штрафов и нежелательных форс-мажоров в деятельности предприятия.
В составе основных средств
Фирма решила учитывать в БУ контрольно-кассовую технику как основное средство. Стоимость ККТ как основного средства в учете может быть сформирована:
- из стоимости ККТ, в том числе фискального накопителя;
- из услуг консультационного характера;
- из услуг по установке и отладке оборудования.
Учет кассового оборудования в составе основных средств
Для отнесения контрольно-кассовой техники к основным средствам необходимо выполнение следующих условий:
- предмет труда – самостоятельный объект, не являющийся запасной частью другого оборудования;
- срок полезного использования более года;
- применяется в процессе предпринимательской деятельности в целях извлечения прибыли;
- критерий первоначальной стоимости – не менее 100 тыс. рублей.
Если основные требования к технике удовлетворены, то по решению юридического лица в бухгалтерском учете в составе основных средств могут быть учтены активы стоимостью менее 100 тыс. рублей.
Читайте также: Как написать объяснительную о невозможности удержать ндфл
Если учетной политикой компании принято решение учитывать ККМ в составе основных средств, то первоначальная стоимость будет собираться из основных понесенных затрат:
- стоимость кассы;
- затраты на информационные и консультационные услуги;
- стоимость работ по настройке и установке оборудования, доставке и т. д.
В бухгалтерском учете формирование первоначальной стоимости основных средств отображается на активном 08 счете: дебет – формирование цены, кредит – перевод актива в состав ОС и начало использования:
- Дт 08 Кт 60 – учтены расходы на приобретение кассы и фискального накопителя;
- Дт 08 Кт 26 – списаны общехозяйственные услуги;
- Дт 01 Кт 08 – стоимость основного средства полностью сформирована, актив передан в использование.
Как заменить фискальный накопитель
Предприниматель имеет право работать автономно в течение 30 дней для замены фискального накопителя. Но если за 30 дней ФН не будет установлен, то фирма будет оштрафована. Закон не запрещает предпринимателю менять фискальный накопитель самостоятельно. Именно про физическую процедуру замены мы и поговорим ниже.
- Закройте архив фискального накопителя
Прежде, чем начать процесс, все чеки должны быть сформированы и отправлены в ОФД. Счётчик неотправленных данных должен показывать 0.
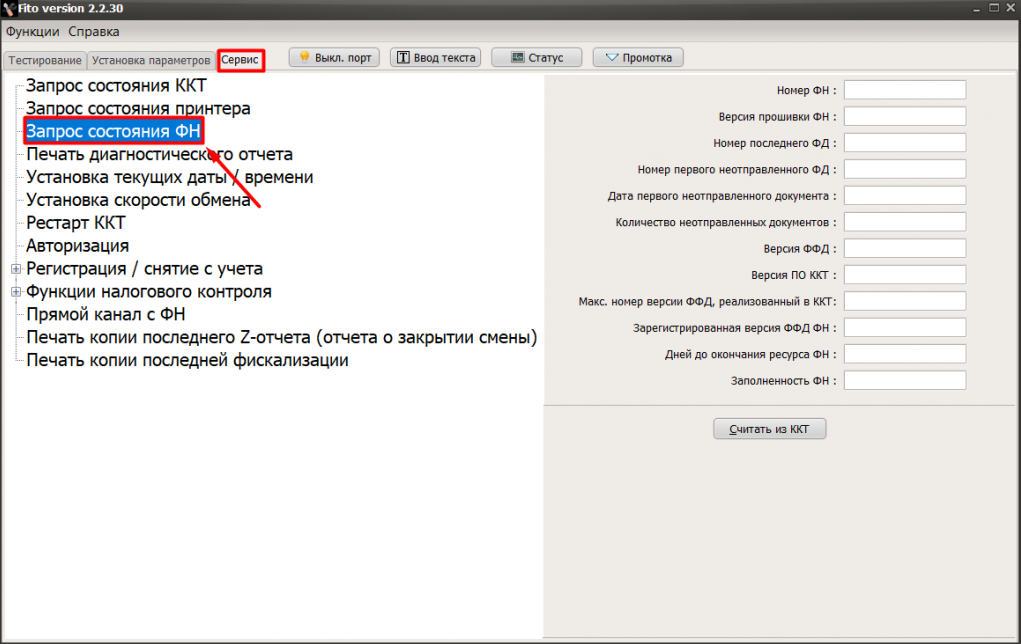
Только после этого можно выбрать в меню «Закрыть архив фискального накпоителя». Кассовая машина сформирует отчёт о закрытии и распечатает его на чеке, а электронную версию направит в ОФД.
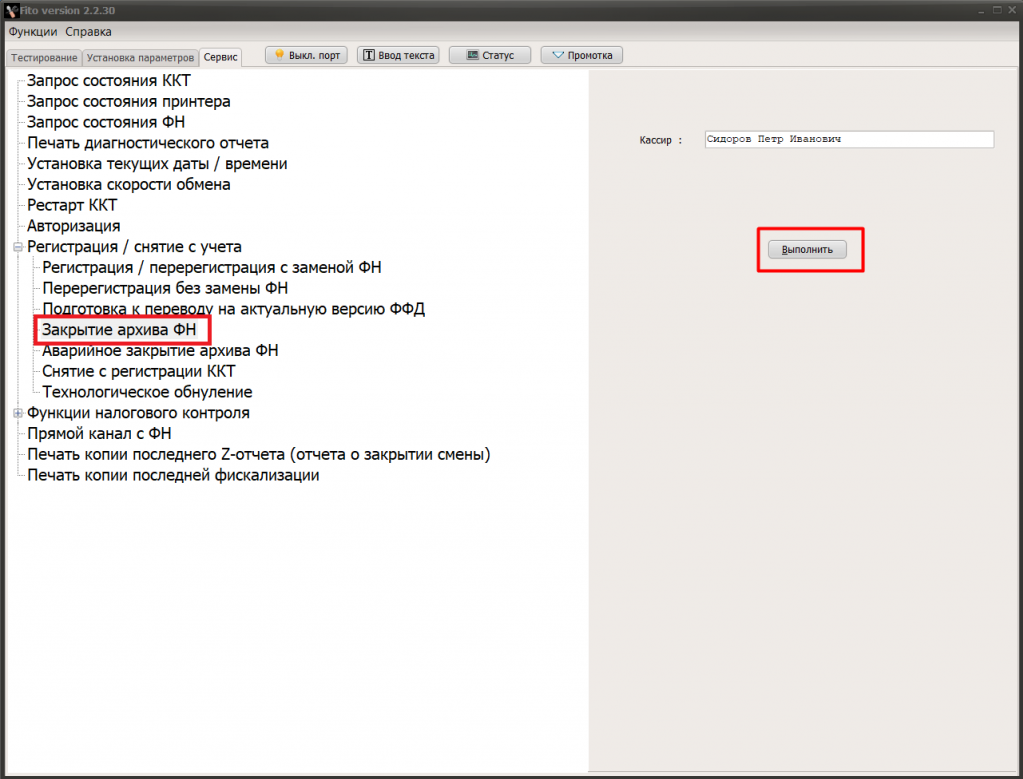
Раньше, чем это действие будет завершено, вынимать фискальный накопитель нельзя.
Поставить или снять фискальный накопитель не сложнее, чем вставить флэшку в компьютер. Тут, вообщем-то, и рассказывать нечего. Кроме того, что если касса опломбирована, то нужно соблюдать условия её вскрытия. Но далеко не все кассы имеют встроенный в корпус накопитель. Чаще всего он расположен так, что достать его можно и без вскрытия корпуса.
С помощью тест-драйвера или на самом кассовом аппарате в меню нужно найти пункт «Перерегистрация» и синхронизировать время начала эксплуатации нового ФН с компьютером. Кроме того, проверьте, чтобы и отклонений с точным временем не было. Имейте в виду, что у разных кассовых машин это разные меню. Но логика везде одинаковая. Выберите причину перерегистрации «Замена ФН» и проверьте все данные. Не забудьте распечатать отчёт.
Перерегистрация кассы в ФНС также необходима. Найдите ваш ККТ в списке, выберите пункт «Перерегистрировать». Заполните нужные данные и отправьте заявление на рассмотрение. Понадобится электронная подпись.
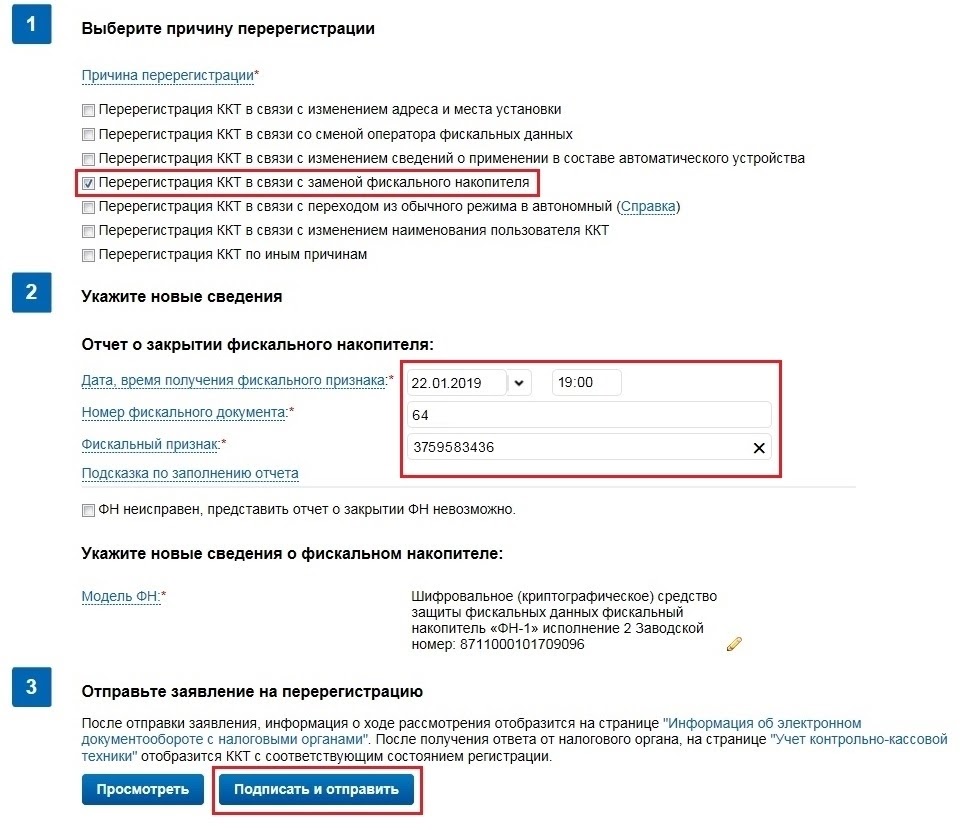
После этого дождитесь появления карточки регистрации в личном кабинете на сайте налоговой.
Проверьте новую электронную карточку в личном кабинете на nalog.ru, ведь ФНС могут отказать в перерегистрации. Ну, а если вы получили электронную карточку о перерегистрации ККТ, нужно кликнуть на строку «Карточка регистрации получена», а затем нажать «Завершить перерегистрацию». Готово!
- https://assistentus.ru/buhuchet/i-nalogovyj-uchet-fiskalnogo-nakopitelya/
- https://platformaofd.ru/baza-znaniy/chto-takoe-fn/
- https://AstClub.ru/drugoj/uchet-fiskalnogo-nakopitelya-v-buhgalterskom-uchete.html
- https://www.klerk.ru/buh/articles/493329/