
Проверка ведения учета: возможности «1С:Бухгалтерии 8»
Декабрь — это не просто последний календарный месяц года. Это последний месяц отчетного периода в бухучете, последний месяц налогового периода по многим налогам. Именно по этой причине на декабрь обычно приходится значительное количество различных контрольных мероприятий, целью которых является обеспечение достоверности учетных данных. Имеющиеся в «1С:Бухгалтерии 8» инструменты позволяют существенно сэкономить время на выполнение отдельных контрольных мероприятий. О том, что это за инструменты и как их эффективно использовать, рассказывает д.э.н., профессор Финансовой академии при Правительстве РФ С.А. Харитонов.
Содержание
- Экспресс-проверка ведения учета
- Отчет «Анализ состояния бухгалтерского учета»
- Отчет «Анализ состояния налогового учета»
В «1С:Бухгалтерии 8» предусмотрены различные инструментальные средства, позволяющие проверить правильность ведения учета и выявить допущенные ошибки. В состав таких средств, в частности, входят: Экспресс-проверка ведения учета, отчет Анализ состояния бухгалтерского учета, отчет Анализ состояния налогового учета по налогу на прибыль.
С помощью Экспресс-проверки ведения учета (меню Операции -> Регламентные операции -> Экспресс-проверка ведения учета) бухгалтер может проверить: соблюдение общих положений учетной политики организации; правильность ведения кассовых операций; корректность отражения операций, связанных с ведением книги продаж; корректность отражения операций, связанных с ведением книги покупок.
Для выполнения перечисленных проверок необходимо в форме Экспресс-проверки ведения учета:
- выбрать организацию, к которой относятся проверяемые данные (по умолчанию это организация из справочника Организации с признаком Основная);
- задать период;
- с помощью флажков отметить проверяемые разделы и список проверок в каждом разделе (по умолчанию проверка производится по всем разделам и всему списку проверок);
- при проверке правильности ведения кассовых операций указать лимит остатка наличных денежных средств в кассе организации, согласованный с обслуживающим банком;
- запустить обработку кнопкой Выполнить проверку.
Результаты проверок выводятся в виде отчета, в котором сообщается о количестве выполненных проверок и обнаруженных ошибках. Остановимся более подробно на отдельных проверках.
Соблюдение отдельных положений учетной политики
Программа «1С:Бухгалтерия 8» с помощью настройки соответствующих параметров позволяет автоматически отрабатывать отдельные положения учетной политики организации. Полный список проверок раздела Положения учетной политики приведен на рис. 1.
Полный список проверок раздела более объемный, чем это необходимо для конкретной организации. Для того чтобы не выполнять проверки, которые для организации не являются актуальными, достаточно в соответствующей строке списка снять флажок проверки. Сориентироваться в том, какие проверки в 2009 году следует проводить бухгалтеру конкретной организации, поможет информация, приведенная в таблице 1.
Таблица 1. Актуальность проверок раздела Положения учетной политики для различных организаций
Наименование проверки
Предмет проверки
Актуальность проверки
Наличие учетной политики организации по бухгалтерскому и налоговому учету
Наличие записей в регистре сведений
Учетная политика организаций, дата которых меньше или равна дате начала периода проверки
Для всех организаций
Наличие учетной политики по персоналу
Наличие записи в регистре сведений
Учетная политика по персоналу
Для организаций, которые кадровый учет и расчет зарплаты ведут непосредственно в «1С:Бухгалтерии 8»
Неизменность учетной политики по бухгалтерскому учету в течение года
Отсутствие записей в регистре
Учетная политика организаций, с датой, отличающейся от даты начала года, в которых изменены параметры учетной политики по бухгалтерскому учету
Для всех организаций
Неизменность учетной политики по налоговому учету в течение года
Отсутствие записей в регистре
Учетная политика организаций, с датой, отличающейся от даты начала года, в которых изменены параметры учетной политики для целей налогообложения. Исключением являются изменения, которые обусловлены внесением изменений в законодательство
Для всех организаций
Соответствие способа оценки товаров в рознице использованию счетов учета товаров
Для способа оценки товаров в розницу «По стоимости приобретения» проверяется отсутствие остатков и оборотов по счетам 41.11 «Товары в розничной торговле (в АТТ по продажной стоимости)», 41.12 «Товары в розничной торговле (в НТТ по продажной стоимости)», 42 «Торговая наценка»
Для организаций, предметом деятельности которых является розничная продажа товаров, в случае если в реквизите «Способ оценки товаров в рознице» учетной политики указано значение «По стоимости приобретения»
Соответствие применения метода «директ-костинг» фактическому закрытию счета 26
Если в параметрах учетной политики, действующих в периоде проверки, установлен флажок Используется директ-костинг, то контролируется, чтобы записи по кредиту счета 26 «Общехозяйственные расходы» корреспондировали только со счетом 90.08 «Управленческие расходы». Если флажок Используется директ-костинг не установлен, то контролируется, чтобы записи по кредиту счета 26 «Общехозяйственные расходы» не корреспондировали со счетом 90.08 «Управленческие расходы»
Для организаций, предметом деятельности которых является производство продукции, выполнение работ, оказание услуг
Соответствие применения ПБУ 18/02 использованию соответствующих счетов учета
Если в параметрах учетной политики, действующих в периоде проверки, не установлен флажок Применяется ПБУ 18/02 «Учет расчетов по налогу на прибыль», то контролируется отсутствие остатков и оборотов на счетах 09 «Отложенные налоговые активы», 77 «Отложенные налоговые обязательства», 68.04.2 «Расчет налога на прибыль» и субсчетах счетах 99.02 «Налог на прибыль»
Для организаций, не применяющих ПБУ 18/02, в том числе перешедших на УСН, или решивших с очередного года не применять это ПБУ «на законном основании»
Неприменение ПБУ 18/02 при условии применения УСН
Если в параметрах учетной политики, действующих в периоде проверки, указано, что организация применяет УСН, то проверяется, чтобы не был установлен флажок Применяется ПБУ 18/02 «Учет расчетов по налогу на прибыль
Для организаций, применяющих УСН
Отсутствие движений регистров налогового учета по налогу на прибыль в случае применения УСН
Если в параметрах учетной политики, действующих в периоде проверки, указано, что организация применяет УСН, то контролируется отсутствие движений в регистрах, предназначенных для налогового учета по налогу на прибыль
Для организаций, применяющих УСН
Отсутствие остатков и оборотов по счетам ЕНВД в случае неприменения ЕНВД
Если в параметрах учетной политики, действующих в периоде проверки, не установлен флажок ЕНВД для отдельных видов деятельности, то контролируется отсутствие движений на счетах бухучета, прямо или косвенно связанных с ЕНВД
Для организаций, применяющих общую систему налогообложения
Соответствие наличия операций, необлагаемых НДС или облагаемых по ставке 0 %, учетной политике
Если в параметрах учетной политики, действующих в периоде проверки, не установлен флажок Организация осуществляет реализацию без НДС или с НДС 0 %, то контролируется отсутствие на счете 90 «Продажи» оборотов по субконто «Ставки НДС» со значениями «Без НДС» и «0%»
Для организаций, применяющих общую систему налогообложения
Если бухгалтер не уверен, нужно или не нужно выполнять конкретную проверку, признак проверки можно оставить. Обработка по косвенным признакам сама определит, является ли данная проверка актуальной и, если нет, то сообщит об отсутствии ошибки при ее выполнении.
Правильность ведения кассовых операций
Предметом проверок раздела Операции по кассе является контроль выполнения правил бухгалтерского учета кассовых операций, а также отдельных положений «Порядка ведения кассовых операций в Российской Федерации», утвержденного Решением Совета Директоров Банка России от 22.09.1993 № 40 (далее — Порядок). Регулярность проверок кассы каждая организация определяет самостоятельно, однако желательно выполнять их не реже, чем один раз в месяц. На рис. 2 приведен полный список проверок раздела, а в таблице 2 на стр. 18 — предмет каждой проверки и соответствующий комментарий.
Правильность отражения операций, связанных с ведением книги продаж
Выполнять проверки этого раздела (рис. 3) рекомендуется по окончании каждого налогового периода (в настоящее время — квартал).
Таблица 2. Проверки раздела Операции по кассе
Наименование проверки
Предмет проверки
Комментарий
Отсутствие непроведенных кассовых документов
Проверяется отсутствие непроведенных приходных и расходных кассовых ордеров, за исключением помеченных на удаление
Кассовые операции с помощью документов Приходный кассовый ордер и Расходный кассовый ордер в «1С:Бухгалтерии 8» оформляются в два этапа. На первом этапе заполняется форма документа для подготовки кассового ордера и его вывода на бумажный носитель. При этом созданный документ сохраняется в информационной базе непроведенным. И лишь после того, как кассовая операция будет фактически совершена, документ проводится и операция по внесению наличных денежных средств в кассу и их выдаче из кассы отражается на счетах бухгалтерского учета
Отсутствие отрицательных остатков по кассе
Проверяется остаток на счете 50 «Касса» на конец каждого дня. Сальдо счета не должно быть отрицательным
Проверка на отсутствие отрицательных остатков по счету 50 «Касса» на первый взгляд кажется абсурдной, поскольку из кассы нельзя выдать денежных средств больше, чем в ней имеется. Однако практика применения программы показывает, что такое возможно, в частности, если организация оформляет кассовые операции несвоевременно, нарушая действующий Порядок
Соблюдение лимита остатка денег в кассе
Проверяется превышение остатка по счету 50 «Касса» на конец каждого дня, в котором имело место движение по счету, на лимит остатка, указанного в форме обработки
При сообщении о превышении лимита следует учитывать, что сверх установленных лимитов предприятия имеют право хранить в своих кассах наличные деньги только для оплаты труда, выплаты пособий по социальному страхованию и стипендий («обычные» предприятия — не свыше 3 рабочих дней; предприятия, расположенные в районах Крайнего Севера и приравненных к ним местностях, — до 5 дней, включая день получения денег в банке (п. 9 Порядка))
Соблюдение лимита расчетов наличными с контрагентами
Суммы кассовых операций, в которых в качестве корреспондирующего указан счет учета расчетов, проверяются на превышение предельного размера расчетов наличными по одному договору
С 21.07.2007 предельный размер расчетов наличными по одному договору составляет 100 000 руб.
Соблюдение нумерации ПКО и РКО
Не считается нарушением невыполнение требования хронологического порядка нумерации для документов, имеющих одну и ту же дату, но разное время создания
Выдача денег под отчет только после отчета по ранее выданным суммам
По каждой кассовой операции, в которой в качестве корреспондирующего указан счет 71 «Расчеты с подотчетными лицами», проверяется отсутствие задолженности на дату совершения операции
Пунктом 11 Порядка установлено, что выдача наличных денег под отчет производится при условии полного отчета конкретного подотчетного лица по ранее выданному ему авансу
Отсутствие передач подотчетных сумм от одного лица другому
Поверятся отсутствие на счете 71 «Расчеты с подотчетными лицами» внутренних оборотов с разными корреспондирующими субконто (объектами аналитического учета)
Пунктом 11 Порядка запрещена передача выданных под отчет наличных денег одним лицом другому
Выдача денег под отчет только работникам организации
Проверяется, является лицо, которому из кассы выдаются денежные средства под отчет, работником организации, от имени которой составлен кассовый ордер
Программа «1С:Бухгалтерия 8» позволяет в одной информационной базе вести бухгалтерский учет нескольких организаций. При этом для аналитического учета расчетов с подотчетными лицами используется единый справочник «Сотрудники организаций», что может стать причиной подобной ошибки, например, в ситуации, когда у работников разных организаций полностью совпадают ФИО
При большом объеме данных ввод новых документов в информационную базу и их проведение замедляется. Для повышения оперативности работы в программе предусмотрен специальный механизм Дата актуализации учета. Механизм «включается и управляется» с помощью записей в регистре сведений Дата актуальности учета, в которых указывается организация и дата, позже которой не будет выполняться проведение документов по разделам учета, требующим сложных расчетов (учет НДС, расчеты с контрагентами, партионный учет, налоговый учет). При включенном механизме проведение документов с более поздней датой будет выполняться по упрощенной схеме (без выполнения полноценных расчетов). Дату актуальности учета следует периодически менять на более позднюю. При этом программа предложит перепровести документы, которые ранее были проведены по упрощенной схеме. Для получения корректных данных это необходимо сделать в обязательном порядке.
Если настройками программы предусмотрено использование указанного механизма, то при выполнении проверки Контроль даты актуальности учета эта дата сопоставляется с датой конца периода проверки. Для правильной работы подсистемы учета НДС дата актуальности по разделам должна быть либо не установлена, либо быть больше даты конца периода проверки.
Методика учета расчетов по НДС, реализованная в программе, предусматривает, что для организаций, являющихся плательщиками НДС, каждый проведенный документ реализации должен сопровождаться проведенным документом Счет-фактура выданный. Отклонение от методики контролирует проверка Полнота выписки счетов-фактур по документам реализации.
Пунктом 3 статьи 168 НК РФ установлено, что по операциям реализации счета-фактуры выставляются не позднее 5 календарных дней, считая со дня отгрузки товара (выполнения работ, оказания услуг). Контроль выполнения этой нормы является предметом проверки Своевременность выписки счетов-фактур по документам реализации.
Аналитический учет выручки от продаж и суммы НДС на счете 90 «Продажи» в «1С:Бухгалтерии 8» ведется в разрезе ставок налога. При выполнении проверки Соответствие в БУ выручки от продаж начисленному НДС сумма начисленного налога по дебету счета 90.03 «Налог на добавленную стоимость» сопоставляется с величиной налога по расчету (исходя из оборотов по кредиту счету 90.01.1 «Выручка от продаж, не облагаемых ЕНВД»).
В рамках проверки Соответствие в БУ сумме прочих облагаемых НДС доходов сумме начисленного НДС выполняется аналогичное сопоставление, но применительно к счету 91 «Прочие доходы и расходы».
При выполнении следующей проверки контролируется полнота отражения сумм выручки от продаж и прочих облагаемых НДС доходов в подсистеме учета НДС. Сумма облагаемых НДС операций, отраженная на счетах 90 «Продажи» и 91 «Прочие доходы и расходы», должна соответствовать сумме, отраженной в регистре накопления «НДС начисленный».
Проверка наличия документа Регистрация оплаты от покупателей для НДС актуальна лишь в том случае, если в настройках параметров учета (меню Предприятие -> Настройка параметров учета) отключен аналитический учет расчетов с контрагентами по документам или если имеются проведенные документы Отчет комиссионера о продажах. В последнем случае контролируется, чтобы в каждом налоговом периоде в базе имелись проведенные документы Регистрация оплаты от покупателей для НДС.
Записи книги продаж в «1С:Бухгалтерии 8» создаются с помощью документа Формирование записей книги продаж. Одноименная проверка контролирует наличие таким образом проведенных документов в соответствующем налоговом периоде. Налогоплательщики обязаны выписывать и регистрировать в книге продаж счета-фактуры не только по операциям реализации, но и в случае получения полной или частичной предоплаты под предстоящую реализацию. Начисление налога с полученного аванса регистрируется записью по дебету счета 76.АВ «НДС с авансов и предоплат» в корреспонденции со счетом 68.02 «Налог на добавленную стоимость». При проверке выясняется:
- на все ли авансовые поступления выписаны счета-фактуры;
- соответствуют ли начисления по счету 76.АВ суммам в регистре «НДС с авансов»;
- совпадают ли суммы НДС с полученных авансов по данным бухгалтерского учета и в книге продаж.
В случаях, перечисленных в статье 161 НК РФ, организация признается налоговым агентом по НДС. Необходимость исполнения обязанностей налогового агента по конкретному договору в «1С:Бухгалтерии 8» фиксируется в свойствах договора (в справочнике Договоры контрагентов). При регистрации в программе задолженности по такому договору автоматически формируется бухгалтерская запись на сумму налога, подлежащую удержанию и уплате в бюджет. При этом на исчисленную сумму налога выписывается счет-фактура (с помощью документа Счет-фактура выданный), который регистрируется в книге продаж (с помощью документа Формирование записей книги продаж). Предметом проверки Полнота отражения в книге продаж сумм НДС, подлежащих перечислению налоговым агентом является контроль совпадения этих сумм по данным бухучета и книги продаж.
Правильность отражения операций, связанных с ведением книги покупок
Выполнять проверки указанного раздела (рис. 4) рекомендуется по окончании каждого квартала.
Проверка Контроль даты актуальности учета аналогична одноименной проверке предыдущего раздела (применительно к операциям учета «входного» НДС).
При выполнении проверки Полнота получения счетов-фактур по документам поступления контролируется, чтобы по каждому документу поступления либо в самом документе, либо с помощью документа Счет-фактура полученный в информационной базе был зарегистрирован предъявленный поставщиком счет-фактура.
Проверка наличия документов Регистрация оплаты поставщику для НДС актуальна, если настройка параметров учета не предусматривает аналитический учет расчетов с контрагентами по документам. Если в проверяемом периоде производились расчеты с поставщиками, то проверяется, имеются ли в базе проведенные документы Регистрация оплаты поставщику для НДС.
Если налогоплательщик осуществляет операции реализации, как облагаемые, так и не облагаемые НДС, или облагаемые НДС по разным ставкам, то для выполнения норм, предусмотренных пунктом 4 статьи 170 НК РФ, в настройках учетной политики устанавливаются параметры для поддержки раздельного учета.
При этом с помощью документа Распределение НДС косвенных расходов в конце каждого налогового периода производится распределение сумм «входного» НДС и формирование соответствующих записей на счетах учета. Если в налоговом периоде организация осуществляла операции реализации, то проверяется наличие проведенных документов Распределение НДС косвенных расходов, а также корректность распределения: сумма косвенных расходов, поступивших за налоговый период (приход по регистру НДС по косвенным расходам), должна быть равна сумме распределенных между видами деятельности с различным обложением НДС (расходу по регистру НДС по косвенным расходам).
В «1С:Бухгалтерии 8» реализованы два варианта учета «входного» НДС: «упрощенный» и «обычный».
Упрощенный учет рекомендуется применять, если организация не осуществляет операции реализации, облагаемые по ставке 0 %, или освобожденные от НДС, когда счета-фактуры поставщик выставляет своевременно, а сумма предъявленного к оплате НДС может быть полностью принята к вычету. Если в форме документа, которым в базе регистрируется поступление товаров (работ, услуг), не указано иное, то при этом варианте записи в книге покупок формируются непосредственно при проведении документа.
При обычном варианте записи в книгу покупок производятся с помощью документа Формирование записей книги покупок. Контроль наличия проведенных документов этого вида является предметом проверки Ведение книги покупок по налогу на добавленную стоимость.
Суммы налога, предъявленные к оплате поставщиками и оплаченные поставщикам, в программе автоматически фиксируются в регистре НДС предъявленный, соответственно со знаком «+» и «-«. Проверка Отсутствие отрицательных остатков сумм НДС, предъявленных поставщиками контролирует корректность данных этого регистра. На конец проверяемого периода в нем не должно быть отрицательных остатков.
Проверка Соответствие сумм списания НДС по приобретенным ценностям по счету 19 БУ и в подсистеме учета НДС контролирует, чтобы суммы налога, списываемые с кредита счета 19 «НДС по приобретенным ценностям», соответствовали суммам в регистрах НДС предъявленный и НДС начисленный (вид начисления «НДС восстановлен»). При выявлении расхождений в отчете сообщается об обнаруженной ошибке.
Если организация имеет право на вычет в соответствии с пунктами 3 и 4 статьи 171 НК РФ, то в рамках следующей контрольной процедуры проверяется правильность регистрации оплаты НДС в бюджет налоговым агентом. Данные документа Регистрация оплаты НДС в бюджет по суммам НДС, уплаченных налоговым агентом, не должны противоречить данным бухгалтерского учета.
В соответствии с пунктом 8 статьи 171 и пунктом 6 статьи 172 НК РФ суммы налога, исчисленные налогоплательщиком с сумм оплаты, частичной оплаты, полученных в счет предстоящих поставок товаров (работ, услуг), подлежат вычету с даты отгрузки соответствующих товаров (работ, услуг). При выполнении контрольной процедуры Наличие вычета НДС с авансов при зачете авансов полученных производится анализ проводок и проверяется, для всех ли зачтенных авансов от покупателей в базе имеются проводки по вычету НДС, начисленного ранее с этих авансов.
Экспресс-проверка ведения учета
В «1С:Бухгалтерии 8» предусмотрены различные инструментальные средства, позволяющие проверить правильность ведения учета и выявить допущенные ошибки. В состав таких средств, в частности, входят: Экспресс-проверка ведения учета, отчет Анализ состояния бухгалтерского учета, отчет Анализ состояния налогового учета по налогу на прибыль.
С помощью Экспресс-проверки ведения учета (меню Операции -> Регламентные операции -> Экспресс-проверка ведения учета) бухгалтер может проверить: соблюдение общих положений учетной политики организации; правильность ведения кассовых операций; корректность отражения операций, связанных с ведением книги продаж; корректность отражения операций, связанных с ведением книги покупок.
Для выполнения перечисленных проверок необходимо в форме Экспресс-проверки ведения учета:
- выбрать организацию, к которой относятся проверяемые данные (по умолчанию это организация из справочника Организации с признаком Основная);
- задать период;
- с помощью флажков отметить проверяемые разделы и список проверок в каждом разделе (по умолчанию проверка производится по всем разделам и всему списку проверок);
- при проверке правильности ведения кассовых операций указать лимит остатка наличных денежных средств в кассе организации, согласованный с обслуживающим банком;
- запустить обработку кнопкой Выполнить проверку.
Результаты проверок выводятся в виде отчета, в котором сообщается о количестве выполненных проверок и обнаруженных ошибках. Остановимся более подробно на отдельных проверках.
Соблюдение отдельных положений учетной политики
Программа «1С:Бухгалтерия 8» с помощью настройки соответствующих параметров позволяет автоматически отрабатывать отдельные положения учетной политики организации. Полный список проверок раздела Положения учетной политики приведен на рис. 1.
Полный список проверок раздела более объемный, чем это необходимо для конкретной организации. Для того чтобы не выполнять проверки, которые для организации не являются актуальными, достаточно в соответствующей строке списка снять флажок проверки. Сориентироваться в том, какие проверки в 2009 году следует проводить бухгалтеру конкретной организации, поможет информация, приведенная в таблице 1.
Таблица 1. Актуальность проверок раздела Положения учетной политики для различных организаций
Наименование проверки
Предмет проверки
Актуальность проверки
Наличие учетной политики организации по бухгалтерскому и налоговому учету
Наличие записей в регистре сведений
Учетная политика организаций, дата которых меньше или равна дате начала периода проверки
Для всех организаций
Наличие учетной политики по персоналу
Наличие записи в регистре сведений
Учетная политика по персоналу
Для организаций, которые кадровый учет и расчет зарплаты ведут непосредственно в «1С:Бухгалтерии 8»
Неизменность учетной политики по бухгалтерскому учету в течение года
Отсутствие записей в регистре
Учетная политика организаций, с датой, отличающейся от даты начала года, в которых изменены параметры учетной политики по бухгалтерскому учету
Для всех организаций
Неизменность учетной политики по налоговому учету в течение года
Отсутствие записей в регистре
Учетная политика организаций, с датой, отличающейся от даты начала года, в которых изменены параметры учетной политики для целей налогообложения. Исключением являются изменения, которые обусловлены внесением изменений в законодательство
Для всех организаций
Соответствие способа оценки товаров в рознице использованию счетов учета товаров
Для способа оценки товаров в розницу «По стоимости приобретения» проверяется отсутствие остатков и оборотов по счетам 41.11 «Товары в розничной торговле (в АТТ по продажной стоимости)», 41.12 «Товары в розничной торговле (в НТТ по продажной стоимости)», 42 «Торговая наценка»
Для организаций, предметом деятельности которых является розничная продажа товаров, в случае если в реквизите «Способ оценки товаров в рознице» учетной политики указано значение «По стоимости приобретения»
Соответствие применения метода «директ-костинг» фактическому закрытию счета 26
Если в параметрах учетной политики, действующих в периоде проверки, установлен флажок Используется директ-костинг, то контролируется, чтобы записи по кредиту счета 26 «Общехозяйственные расходы» корреспондировали только со счетом 90.08 «Управленческие расходы». Если флажок Используется директ-костинг не установлен, то контролируется, чтобы записи по кредиту счета 26 «Общехозяйственные расходы» не корреспондировали со счетом 90.08 «Управленческие расходы»
Для организаций, предметом деятельности которых является производство продукции, выполнение работ, оказание услуг
Соответствие применения ПБУ 18/02 использованию соответствующих счетов учета
Если в параметрах учетной политики, действующих в периоде проверки, не установлен флажок Применяется ПБУ 18/02 «Учет расчетов по налогу на прибыль», то контролируется отсутствие остатков и оборотов на счетах 09 «Отложенные налоговые активы», 77 «Отложенные налоговые обязательства», 68.04.2 «Расчет налога на прибыль» и субсчетах счетах 99.02 «Налог на прибыль»
Для организаций, не применяющих ПБУ 18/02, в том числе перешедших на УСН, или решивших с очередного года не применять это ПБУ «на законном основании»
Неприменение ПБУ 18/02 при условии применения УСН
Если в параметрах учетной политики, действующих в периоде проверки, указано, что организация применяет УСН, то проверяется, чтобы не был установлен флажок Применяется ПБУ 18/02 «Учет расчетов по налогу на прибыль
Для организаций, применяющих УСН
Отсутствие движений регистров налогового учета по налогу на прибыль в случае применения УСН
Если в параметрах учетной политики, действующих в периоде проверки, указано, что организация применяет УСН, то контролируется отсутствие движений в регистрах, предназначенных для налогового учета по налогу на прибыль
Для организаций, применяющих УСН
Отсутствие остатков и оборотов по счетам ЕНВД в случае неприменения ЕНВД
Если в параметрах учетной политики, действующих в периоде проверки, не установлен флажок ЕНВД для отдельных видов деятельности, то контролируется отсутствие движений на счетах бухучета, прямо или косвенно связанных с ЕНВД
Для организаций, применяющих общую систему налогообложения
Соответствие наличия операций, необлагаемых НДС или облагаемых по ставке 0 %, учетной политике
Если в параметрах учетной политики, действующих в периоде проверки, не установлен флажок Организация осуществляет реализацию без НДС или с НДС 0 %, то контролируется отсутствие на счете 90 «Продажи» оборотов по субконто «Ставки НДС» со значениями «Без НДС» и «0%»
Для организаций, применяющих общую систему налогообложения
Если бухгалтер не уверен, нужно или не нужно выполнять конкретную проверку, признак проверки можно оставить. Обработка по косвенным признакам сама определит, является ли данная проверка актуальной и, если нет, то сообщит об отсутствии ошибки при ее выполнении.
Правильность ведения кассовых операций
Предметом проверок раздела Операции по кассе является контроль выполнения правил бухгалтерского учета кассовых операций, а также отдельных положений «Порядка ведения кассовых операций в Российской Федерации», утвержденного Решением Совета Директоров Банка России от 22.09.1993 № 40 (далее — Порядок). Регулярность проверок кассы каждая организация определяет самостоятельно, однако желательно выполнять их не реже, чем один раз в месяц. На рис. 2 приведен полный список проверок раздела, а в таблице 2 на стр. 18 — предмет каждой проверки и соответствующий комментарий.
Правильность отражения операций, связанных с ведением книги продаж
Выполнять проверки этого раздела (рис. 3) рекомендуется по окончании каждого налогового периода (в настоящее время — квартал).
Таблица 2. Проверки раздела Операции по кассе
Наименование проверки
Предмет проверки
Комментарий
Отсутствие непроведенных кассовых документов
Проверяется отсутствие непроведенных приходных и расходных кассовых ордеров, за исключением помеченных на удаление
Кассовые операции с помощью документов Приходный кассовый ордер и Расходный кассовый ордер в «1С:Бухгалтерии 8» оформляются в два этапа. На первом этапе заполняется форма документа для подготовки кассового ордера и его вывода на бумажный носитель. При этом созданный документ сохраняется в информационной базе непроведенным. И лишь после того, как кассовая операция будет фактически совершена, документ проводится и операция по внесению наличных денежных средств в кассу и их выдаче из кассы отражается на счетах бухгалтерского учета
Отсутствие отрицательных остатков по кассе
Проверяется остаток на счете 50 «Касса» на конец каждого дня. Сальдо счета не должно быть отрицательным
Проверка на отсутствие отрицательных остатков по счету 50 «Касса» на первый взгляд кажется абсурдной, поскольку из кассы нельзя выдать денежных средств больше, чем в ней имеется. Однако практика применения программы показывает, что такое возможно, в частности, если организация оформляет кассовые операции несвоевременно, нарушая действующий Порядок
Соблюдение лимита остатка денег в кассе
Проверяется превышение остатка по счету 50 «Касса» на конец каждого дня, в котором имело место движение по счету, на лимит остатка, указанного в форме обработки
При сообщении о превышении лимита следует учитывать, что сверх установленных лимитов предприятия имеют право хранить в своих кассах наличные деньги только для оплаты труда, выплаты пособий по социальному страхованию и стипендий («обычные» предприятия — не свыше 3 рабочих дней; предприятия, расположенные в районах Крайнего Севера и приравненных к ним местностях, — до 5 дней, включая день получения денег в банке (п. 9 Порядка))
Соблюдение лимита расчетов наличными с контрагентами
Суммы кассовых операций, в которых в качестве корреспондирующего указан счет учета расчетов, проверяются на превышение предельного размера расчетов наличными по одному договору
С 21.07.2007 предельный размер расчетов наличными по одному договору составляет 100 000 руб.
Соблюдение нумерации ПКО и РКО
Не считается нарушением невыполнение требования хронологического порядка нумерации для документов, имеющих одну и ту же дату, но разное время создания
Выдача денег под отчет только после отчета по ранее выданным суммам
По каждой кассовой операции, в которой в качестве корреспондирующего указан счет 71 «Расчеты с подотчетными лицами», проверяется отсутствие задолженности на дату совершения операции
Пунктом 11 Порядка установлено, что выдача наличных денег под отчет производится при условии полного отчета конкретного подотчетного лица по ранее выданному ему авансу
Отсутствие передач подотчетных сумм от одного лица другому
Поверятся отсутствие на счете 71 «Расчеты с подотчетными лицами» внутренних оборотов с разными корреспондирующими субконто (объектами аналитического учета)
Пунктом 11 Порядка запрещена передача выданных под отчет наличных денег одним лицом другому
Выдача денег под отчет только работникам организации
Проверяется, является лицо, которому из кассы выдаются денежные средства под отчет, работником организации, от имени которой составлен кассовый ордер
Программа «1С:Бухгалтерия 8» позволяет в одной информационной базе вести бухгалтерский учет нескольких организаций. При этом для аналитического учета расчетов с подотчетными лицами используется единый справочник «Сотрудники организаций», что может стать причиной подобной ошибки, например, в ситуации, когда у работников разных организаций полностью совпадают ФИО
При большом объеме данных ввод новых документов в информационную базу и их проведение замедляется. Для повышения оперативности работы в программе предусмотрен специальный механизм Дата актуализации учета. Механизм «включается и управляется» с помощью записей в регистре сведений Дата актуальности учета, в которых указывается организация и дата, позже которой не будет выполняться проведение документов по разделам учета, требующим сложных расчетов (учет НДС, расчеты с контрагентами, партионный учет, налоговый учет). При включенном механизме проведение документов с более поздней датой будет выполняться по упрощенной схеме (без выполнения полноценных расчетов). Дату актуальности учета следует периодически менять на более позднюю. При этом программа предложит перепровести документы, которые ранее были проведены по упрощенной схеме. Для получения корректных данных это необходимо сделать в обязательном порядке.
Если настройками программы предусмотрено использование указанного механизма, то при выполнении проверки Контроль даты актуальности учета эта дата сопоставляется с датой конца периода проверки. Для правильной работы подсистемы учета НДС дата актуальности по разделам должна быть либо не установлена, либо быть больше даты конца периода проверки.
Методика учета расчетов по НДС, реализованная в программе, предусматривает, что для организаций, являющихся плательщиками НДС, каждый проведенный документ реализации должен сопровождаться проведенным документом Счет-фактура выданный. Отклонение от методики контролирует проверка Полнота выписки счетов-фактур по документам реализации.
Пунктом 3 статьи 168 НК РФ установлено, что по операциям реализации счета-фактуры выставляются не позднее 5 календарных дней, считая со дня отгрузки товара (выполнения работ, оказания услуг). Контроль выполнения этой нормы является предметом проверки Своевременность выписки счетов-фактур по документам реализации.
Аналитический учет выручки от продаж и суммы НДС на счете 90 «Продажи» в «1С:Бухгалтерии 8» ведется в разрезе ставок налога. При выполнении проверки Соответствие в БУ выручки от продаж начисленному НДС сумма начисленного налога по дебету счета 90.03 «Налог на добавленную стоимость» сопоставляется с величиной налога по расчету (исходя из оборотов по кредиту счету 90.01.1 «Выручка от продаж, не облагаемых ЕНВД»).
В рамках проверки Соответствие в БУ сумме прочих облагаемых НДС доходов сумме начисленного НДС выполняется аналогичное сопоставление, но применительно к счету 91 «Прочие доходы и расходы».
При выполнении следующей проверки контролируется полнота отражения сумм выручки от продаж и прочих облагаемых НДС доходов в подсистеме учета НДС. Сумма облагаемых НДС операций, отраженная на счетах 90 «Продажи» и 91 «Прочие доходы и расходы», должна соответствовать сумме, отраженной в регистре накопления «НДС начисленный».
Проверка наличия документа Регистрация оплаты от покупателей для НДС актуальна лишь в том случае, если в настройках параметров учета (меню Предприятие -> Настройка параметров учета) отключен аналитический учет расчетов с контрагентами по документам или если имеются проведенные документы Отчет комиссионера о продажах. В последнем случае контролируется, чтобы в каждом налоговом периоде в базе имелись проведенные документы Регистрация оплаты от покупателей для НДС.
Записи книги продаж в «1С:Бухгалтерии 8» создаются с помощью документа Формирование записей книги продаж. Одноименная проверка контролирует наличие таким образом проведенных документов в соответствующем налоговом периоде. Налогоплательщики обязаны выписывать и регистрировать в книге продаж счета-фактуры не только по операциям реализации, но и в случае получения полной или частичной предоплаты под предстоящую реализацию. Начисление налога с полученного аванса регистрируется записью по дебету счета 76.АВ «НДС с авансов и предоплат» в корреспонденции со счетом 68.02 «Налог на добавленную стоимость». При проверке выясняется:
- на все ли авансовые поступления выписаны счета-фактуры;
- соответствуют ли начисления по счету 76.АВ суммам в регистре «НДС с авансов»;
- совпадают ли суммы НДС с полученных авансов по данным бухгалтерского учета и в книге продаж.
В случаях, перечисленных в статье 161 НК РФ, организация признается налоговым агентом по НДС. Необходимость исполнения обязанностей налогового агента по конкретному договору в «1С:Бухгалтерии 8» фиксируется в свойствах договора (в справочнике Договоры контрагентов). При регистрации в программе задолженности по такому договору автоматически формируется бухгалтерская запись на сумму налога, подлежащую удержанию и уплате в бюджет. При этом на исчисленную сумму налога выписывается счет-фактура (с помощью документа Счет-фактура выданный), который регистрируется в книге продаж (с помощью документа Формирование записей книги продаж). Предметом проверки Полнота отражения в книге продаж сумм НДС, подлежащих перечислению налоговым агентом является контроль совпадения этих сумм по данным бухучета и книги продаж.
Правильность отражения операций, связанных с ведением книги покупок
Выполнять проверки указанного раздела (рис. 4) рекомендуется по окончании каждого квартала.
Проверка Контроль даты актуальности учета аналогична одноименной проверке предыдущего раздела (применительно к операциям учета «входного» НДС).
При выполнении проверки Полнота получения счетов-фактур по документам поступления контролируется, чтобы по каждому документу поступления либо в самом документе, либо с помощью документа Счет-фактура полученный в информационной базе был зарегистрирован предъявленный поставщиком счет-фактура.
Проверка наличия документов Регистрация оплаты поставщику для НДС актуальна, если настройка параметров учета не предусматривает аналитический учет расчетов с контрагентами по документам. Если в проверяемом периоде производились расчеты с поставщиками, то проверяется, имеются ли в базе проведенные документы Регистрация оплаты поставщику для НДС.
Если налогоплательщик осуществляет операции реализации, как облагаемые, так и не облагаемые НДС, или облагаемые НДС по разным ставкам, то для выполнения норм, предусмотренных пунктом 4 статьи 170 НК РФ, в настройках учетной политики устанавливаются параметры для поддержки раздельного учета.
При этом с помощью документа Распределение НДС косвенных расходов в конце каждого налогового периода производится распределение сумм «входного» НДС и формирование соответствующих записей на счетах учета. Если в налоговом периоде организация осуществляла операции реализации, то проверяется наличие проведенных документов Распределение НДС косвенных расходов, а также корректность распределения: сумма косвенных расходов, поступивших за налоговый период (приход по регистру НДС по косвенным расходам), должна быть равна сумме распределенных между видами деятельности с различным обложением НДС (расходу по регистру НДС по косвенным расходам).
В «1С:Бухгалтерии 8» реализованы два варианта учета «входного» НДС: «упрощенный» и «обычный».
Упрощенный учет рекомендуется применять, если организация не осуществляет операции реализации, облагаемые по ставке 0 %, или освобожденные от НДС, когда счета-фактуры поставщик выставляет своевременно, а сумма предъявленного к оплате НДС может быть полностью принята к вычету. Если в форме документа, которым в базе регистрируется поступление товаров (работ, услуг), не указано иное, то при этом варианте записи в книге покупок формируются непосредственно при проведении документа.
При обычном варианте записи в книгу покупок производятся с помощью документа Формирование записей книги покупок. Контроль наличия проведенных документов этого вида является предметом проверки Ведение книги покупок по налогу на добавленную стоимость.
Суммы налога, предъявленные к оплате поставщиками и оплаченные поставщикам, в программе автоматически фиксируются в регистре НДС предъявленный, соответственно со знаком «+» и «-«. Проверка Отсутствие отрицательных остатков сумм НДС, предъявленных поставщиками контролирует корректность данных этого регистра. На конец проверяемого периода в нем не должно быть отрицательных остатков.
Проверка Соответствие сумм списания НДС по приобретенным ценностям по счету 19 БУ и в подсистеме учета НДС контролирует, чтобы суммы налога, списываемые с кредита счета 19 «НДС по приобретенным ценностям», соответствовали суммам в регистрах НДС предъявленный и НДС начисленный (вид начисления «НДС восстановлен»). При выявлении расхождений в отчете сообщается об обнаруженной ошибке.
Если организация имеет право на вычет в соответствии с пунктами 3 и 4 статьи 171 НК РФ, то в рамках следующей контрольной процедуры проверяется правильность регистрации оплаты НДС в бюджет налоговым агентом. Данные документа Регистрация оплаты НДС в бюджет по суммам НДС, уплаченных налоговым агентом, не должны противоречить данным бухгалтерского учета.
В соответствии с пунктом 8 статьи 171 и пунктом 6 статьи 172 НК РФ суммы налога, исчисленные налогоплательщиком с сумм оплаты, частичной оплаты, полученных в счет предстоящих поставок товаров (работ, услуг), подлежат вычету с даты отгрузки соответствующих товаров (работ, услуг). При выполнении контрольной процедуры Наличие вычета НДС с авансов при зачете авансов полученных производится анализ проводок и проверяется, для всех ли зачтенных авансов от покупателей в базе имеются проводки по вычету НДС, начисленного ранее с этих авансов.
Отчет «Анализ состояния бухгалтерского учета»
Следующим инструментом проверки данных является отчет Анализ состояния бухгалтерского учета (меню Операции -> Регламентные операции -> Анализ состояния бухгалтерского учета). Отчет позволяет выявить ошибки в технологии ведения бухгалтерского учета. Формировать отчет рекомендуется перед составлением бухгалтерской отчетности за соответствующий отчетный период.
Технологический анализ бухучета включает: анализ рабочего плана счетов; анализ счетов, подлежащих закрытию в конце отчетного периода; анализ бухгалтерских итогов; анализ бухгалтерских проводок.
Анализ счетов, подлежащих закрытию в конце отчетного периода
При выполнении первой операции рабочий план счетов сравнивается с «эталонным» (приведен на закладке Эталонный ПС формы Параметры анализа). Как ошибка в отчете показываются лишь те добавления (изменения), которые являются критичными.
По правилам бухучета отдельные бухгалтерские счета не должны иметь сальдо по счету в целом на конец периода. Это правило относится, в частности, к счетам 26 «Общехозяйственные расходы», 90 «Продажи», 91 «Прочие доходы и расходы».
При выполнении операции Анализ счетов, подлежащих закрытию в конце отчетного периода проверяется сальдо на таких счетах, и, в случае его обнаружения, в отчете выводится сообщение о номере счета, остатке на счете и пояснениями сути ошибки (рис. 5).
Анализ бухгалтерских итогов
При выполнении операции Анализ бухгалтерских итогов выявляются:
- ошибочные остатки на бухгалтерских счетах;
- ошибки ведения количественного учета;
- ошибки переоценки валютных средств на конец отчетного периода.
Одной из характеристик счета (субсчета) плана счетов «1С:Бухгалтерии 8» является признак счета по отношению к балансу. По этой характеристике все счета подразделяются на активные, пассивные и активно-пассивные. Например, счет 01 «Основные средства» является активным, счет 63 «Резервы по сомнительным долгам» — пассивным, а счет 68 «Расчеты по налогам и сборам» — активно-пассивным.
Для активных и пассивных счетов на уровне платформы отслеживается соответствие остатков признаку счета. Считается, что на активном счете остаток должен быть по дебету, а на пассивном — по кредиту. При нарушении этого правила кредитовый остаток на активном счете в стандартных отчетах показывается как остаток по дебету, но красным, а дебетовый остаток на пассивном счете — как остаток по кредиту, но также красным. Одной из операций анализа бухгалтерских итогов является проверка выполнения этого правила. Если это имеет место, то в отчете показывается, на каких счетах остатки не соответствуют признаку счета.
Учет материально-производственных запасов в программе ведется не только в денежном, но и в натуральном выражении. Например, такой учет предусмотрен на счете 41 «Товары». Счета, на которых поддерживается количественный учет, в плане счетов «1С:Бухгалтерии 8» помечены флажком в колонке «Кол.». Предметом следующей операции этого раздела является проверка на корректность остатков на таких счетах. Считается ошибкой, если по объекту аналитического учета на таком счете имеется «суммовой» остаток, но отсутствует количественный, и наоборот: имеется остаток в натуральном выражении, но он имеет нулевую стоимость.
Для организаций, имеющих активы и обязательства, стоимость которых выражена в иностранной валюте, полезной является проверка на корректность их оценки на конец отчетного периода. Для составления бухгалтерской отчетности стоимость указанных активов и обязательств подлежит пересчету в рубли по курсу, действующему на отчетную дату. Счета с признаком поддержки валютного учета в плане счетов «1С:Бухгалтерии 8» отмечены флажком в колонке «Вал.». Пересчет остатков на этих счетах с отнесением возникающих курсовых разниц в состав прочих доходов или расходов выполняется с помощью документа Закрытие месяца при выполнении действия Переоценка валютных средств. Исключением являются «валютные» счета, перечисленные в регистре сведений Счета, переоцениваемые в особом порядке. Пересчет стоимости производится исходя из курса рубля к соответствующей иностранной валюте из справочника Валюты. Чтобы получить корректные результаты анализа необходимо установить курс валют на конец отчетного периода. Если организация осуществляет валютные операции на регулярной основе, то в параметрах бухгалтера-пользователя, отвечающего за такие операции, рекомендуется установить признак (флажок) автозагрузки курсов в начале каждого сеанса работы с программой.
Анализ бухгалтерских проводок
Предметом анализа бухгалтерских проводок является проверка корректности бухгалтерских записей. Каждая бухгалтерская запись на балансовых счетах сверяется со списком на закладке Недопустимые проводки формы настойки параметров анализа (рис. 6).
Работу механизма анализа бухгалтерских проводок можно проиллюстрировать на примере счета 04 «Нематериальные активы». Как следует из настроек, для записей по дебету этого счета некорректными считаются любые корреспонденции за исключением счетов 08 «Вложения во внеоборотные активы», 79 «Внутрихозяйственные операции» и 83 «Добавочный капитал», что полностью соответствует характеристике счета, приведенной в Инструкции по применению Плана счетов. При обнаружении недопустимой проводки в отчете выводится сообщение, приведенное в колонке «Комментарий».
Если учетной политикой организации для отдельных счетов предусмотрены дополнительные корреспондирующие счета, «расширяющие перечень исключений», их необходимо добавить в список перед выполнением анализа.
Отчет «Анализ состояния налогового учета»
Для организаций на ОСНО, применяющих ПБУ 18/02, весьма полезным является отчет Анализ состояния налогового учета (меню Отчеты -> Налоговый учет по налогу на прибыль -> Анализ состояния налогового учета). Этот отчет позволяет оценить, правильно ли организация ведет налоговый учет и учет постоянных и временных разниц в оценке расходов и доходов, активов и обязательств, а также найти источник расхождений данных бухгалтерского и налогового учета.
Анализ состояния налогового учета выполняется методом сопоставления данных бухгалтерского учета, налогового учета и разниц между ними, с группировкой данных по экономическому содержанию.
В отличие от рассмотренных выше инструментов проверки ведения учета в отчете Анализ состояния налогового учета результаты приводятся в виде графических схем — совокупности взаимосвязанных блоков, каждый из которых показывает данные о стоимости объектов учета (активов, обязательств, доходов, расходов) одинакового экономического содержания в разрезе составляющих: оценка БУ, оценка НУ, ПР (постоянная разница в оценке) и ВР (временная разница в оценке).
Если данные всех видов учета по объекту учета согласуются между собой, то выполняется правило:
Если в результате проверки выясняется, что это правило не выполняется, соответствующий блок в графической схеме обводится красной рамкой. Для бухгалтера это сигнал о возможной ошибке в учете. Для ее выявления в отчете предусмотрена возможность навигации по графической схеме и расшифровки данных.
Блоки в схеме связаны между собой стрелками, которые обозначают причинно-следственные связи между операциями. Стрелки исходят из «блока причины» и входят в «блок следствия». Например, признание расходов на приобретение товаров (причина) приводит к увеличению стоимости товарных запасов (следствие) (рис. 7). Конечные «блоки-причины» расшифровываются отчетом, в котором отражаются те проводки, по которым были сформированы показатели «БУ», «НУ», «ПР» и «ВР». При этом по флажку Развернуть по документам записи на счетах могут быть детализированы до уровня документов, которыми они сформированы (рис. 8).
На первой странице отчета (открывается по кнопке Структура налоговой базы панели инструментов) представлена структура налоговой базы. Для перехода к соответствующему разделу достаточно дважды щелкнуть мышью на его графическом обозначении.
Анализ рекомендуется выполнять «от конца к началу»: сначала проанализировать данные раздела «Налог», затем разделов «Доходы» и «Расходы» и т. д. по цепочке. Особое внимание следует уделить блокам, обведенным красной рамкой. Вместе с тем для отдельных объектов учета невыполнение правила БУ = НУ + ПР + ВР еще не означает, что в учете имеется ошибка. Такая ситуация характерна для учета доходов. Расхождение данных обусловлено тем, что в отличие от бухгалтерского учета для целей налогообложения прибыли выручка от реализации товаров (работ, услуг) признается в нетто-оценке, т. е. без учета НДС. Подобное расхождение не является ошибкой, о чем косвенно свидетельствует отсутствие суммы по строке «Итого» в графе «Контроль» (рис. 9).
Чаще всего источником ошибок являются «ручные» операции, при вводе которых бухгалтер либо забывает отразить хозяйственную операцию в налоговом учете либо отражает ее некорректно. Для исправления подобных ошибок необходимо в отчете для конечного «блока причины» найти строку с реквизитами документа Операция (бухгалтерский и налоговый учет), щелчком мыши перейти в этот документ и правильно заполнить закладку Налоговый учет, после чего вновь сформировать отчет и убедиться в том, что ошибка исправлена.
Что проверить, чтобы отчитаться за год без ошибок
Автор: Валентина Петрова, специалист-консультант отдела сопровождения и поддержки компании «ГЭНДАЛЬФ» Материалы газеты «Прогрессивный бухгалтер», декабрь 2020 Даем алгоритм проверки бухгалтерских документов, в том числе и с помощью предназначенных для этого функций программы «1С:Бухгалтерия 8».
Учетная политика
- Компания выбрала одну методику бухучета, а осуществляет расчеты по другой. Например, материальные ценности списываются одним методом, а в учетной политике прописан другой, это приведет к неправильному расчету себестоимости.
- Не отражена методика ведения раздельного учета (п. 4 ст. 170 НК РФ). В соответствии со ст. 149 НК РФ при наличии облагаемых и необлагаемых операций обязательно вести раздельный учет (прописать, какие расходы организации относятся к облагаемым, а какие – к необлагаемым). Для компаний, занимающихся экспортом, с применением ставки 0%, также нужно вести раздельный учет, а его методику – отразить в учетной политике (п. 10 ст. 165 НК РФ). Отсутствие методики в учетной политике приведет к потере данных расходов и вычетов, налоговики их просто не зачтут.
- Не прописана методика расчета незавершенного производства. Ст. 319 НК РФ гласит, что если налогоплательщик не сможет четко по объектам вести учет и распределять прямые расходы по договорам, то он должен установить в своей учетной политике обоснованный расчет незавершенного производства и следовать именно ему.
Отсутствие данного пункта приведет к установлению налоговиками своего порядка расчета «незавершенки».
Ответа на вопрос «Что проверить перед сдачей отчетности?» ни в Федеральном законе от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», ни в Положении по ведению бухгалтерского учета и составлению отчетности в РФ (утверждено Приказом Минфина РФ от 29.07.1998 № 34н), ни в бухгалтерском стандарте – ПБУ 4/99 «Бухгалтерская отчетность организации» (утверждено Приказом Минфина РФ от 06.07.1999 № 43н) – нет.
Однако проведение подготовительных мероприятий необходимо, чтобы избежать применения другого стандарта – ПБУ 22/2010 «Исправление ошибок в бухгалтерском учете и отчетности» (утверждено Приказом Минфина РФ от 28.06.2010 № 63н).
Проанализируйте свою учетную политику и при необходимости внесите в нее дополнения. Учетная политика – основополагающий документ, на основании которого ведется бухгалтерский учет предприятия и формируется финансовая отчетность.
Проверка документов
Вспомним, на чем базируется фундамент финансовой отчетности:
- первичные документы по хозяйственным операциям;
- регистры бухгалтерского учета хозяйствующего субъекта.
Таким образом, перед составлением годовой отчетности, необходимо провести проверку в документах и регистрах бухгалтерского учета.
На данном этапе выявляется отсутствие документов по отраженным в программе операциям или, наоборот: неотраженные операции по имеющимся первичным документам.
Самые частые ошибки допускаются в первичных документах бухгалтерских счетов «основные средства» и «нематериальные активы».
Основные средства (ОС)
Необходимо проверить: все ли объекты приняты к учету. А при выбытии ОС в документах обязательно должны быть прописаны причины и основания для выбытия основного средства, которое могло бы еще работать. Важно обязательно учесть последствия дальнейшего выбытия – ликвидацию, т. к. в расходы принимается остаточная стоимость ликвидируемых основных средств.
Например, в акте по форме № ОС-4 должно быть прописано: перед ликвидацией ОС разбирается, а его детали и комплектующие компания планирует использовать.
Нематериальные активы
Необходимо проверить правильность принятия к учету нематериальных активов.
В ПБУ 14/2007 (утверждено Приказом Минфина РФ от 27.12.2007 г. № 153н) отражен порядок отнесения к бухгалтерскому учету объекта в качестве нематериального актива.
Регистры
Далее переходим к проверке бухгалтерских регистров: главной книге и оборотно-сальдовой ведомости по всем задействованным счетам бухгалтерского учета. После выполнения всех регламентных операций по закрытию периода (актуализации данных) требуется проверить корректность учетных данных, по которым формируется регламентированная бухгалтерская отчетность.
Отчет «Главная книга» (раздел «Отчеты» – «Главная книга») в программе «1С» позволяет сформировать обобщенный регистр, в котором приводится расшифровка оборотов по дебету в разрезе корреспондирующих счетов, оборотов по кредиту и сальдо по счетам на конец периода (рис. 1).
Из отчета «Главная книга» можно перейти в режим просмотра отчета «Обороты счета», кликнув по выбранному показателю (рис. 2).
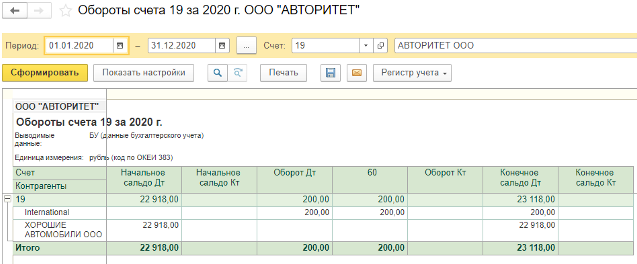
Данный отчет составляется на этапе анализа бухгалтерских итогов и заполнения форм отчетности. С его помощью мы можем проверить:
- сведения о корреспонденции каждого счета со всеми другими счетами;
- начальное и конечное сальдо по счетам (субсчетам) бухгалтерского учета;
- дебетовые (расшифровываются по корреспондирующим счетам и субсчетам) и кредитовые обороты за период (выводятся одной записью).
Оборотно-сальдовая ведомость (ОСВ) позволяет проверить (рис. 3):
- какие активы стоят на балансе: основные средства, сырье и материалы, оборудование к установке, вложения во внеоборотные активы и т.д.;
- дебиторскую и кредиторскую задолженность;
- контроль кассовой дисциплины;
- контроль расчетов с подотчетными лицами (наличие денежных средств);
- наличие капитала для продолжения деятельности организации (минимальная стоимость чистых активов);
- прибыль.

Оборотно-сальдовая ведомость помогает осуществлять контроль остатков на счетах. Если счет определен как активный, но имеет кредитовое сальдо, то в ОСВ остаток выделяется со знаком «минус». Аналогично помечается дебетовый остаток по пассивному счету (счет 51 на рисунке 3). На конец года должно быть нулевым сальдо и по дебету, и по кредиту для счетов:
- 90 «Продажи»;
- 91 «Прочие доходы и расходы»;
- 99 «Прибыли и убытки».
Для раскрытия деталей по каждому счету необходимо из оборотно-сальдовой ведомости перейти в карточку выбранного счета, затем провести анализ по его остаткам и проведенных по нему операций (рис. 4).
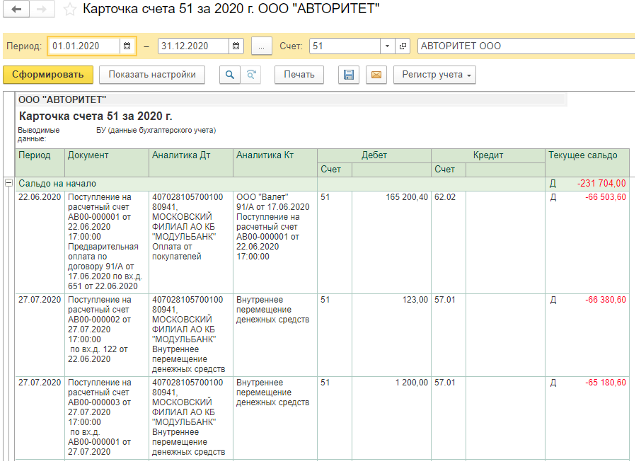
Сформировав карточку счета, можно провести ряд мероприятий:
- проанализировать информацию по документам движения;
- проверить правильное формирование проводки с выбранным счетом;
- проверить остатки на любом участке бухгалтерского учета;
- найти и исправить ошибку;
- внести изменения в выбранный документ.
Другими словами, оборотно-сальдовая ведомость позволяет проверить «разноску» первичной документации по счетам и выявить наличие ошибок. И, самое главное, предотвратить попадание данных ошибок в годовую бухгалтерскую отчетность. Главная книга и оборотно-сальдовая ведомость являются основой для формирования баланса.
Экспресс-проверка
Завершающий этап подготовительных мероприятий для сдачи отчетности – это запуск обработки «Экспресс-проверка ведения учета» (рис. 5).
С ее помощью мы проверим:
- соблюдения положений учетной политики;
- ведения кассовых операций;
- анализ состояния бухгалтерского учета.

После выполнения экспресс-проверки, программа выводит отчет о ее результатах, в котором отражается количество обнаруженных ошибок.
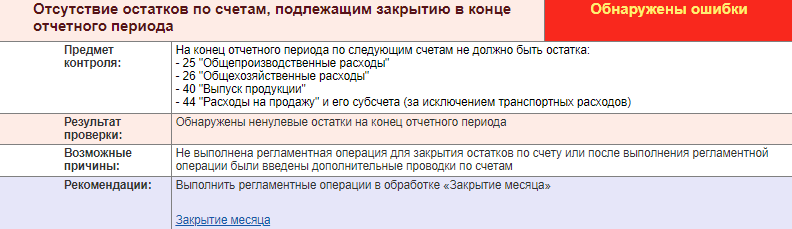
Далее формируется отчет с детальной информацией о каждой выявленной ошибке с подсказками по исправлению (рис. 6). При необходимости из отчета можно перейти к первичным документам и исправить их.
Бухгалтерский баланс в 1С — пошаговая инструкция
Бухгалтерский баланс — одна из основных форм бухгалтерской (финансовой) отчетности (далее — БФО). Он содержит информацию для собственников и инвесторов об имуществе и обязательствах организации на отчетную дату, а также отражает ее финансовое положение. Кроме того, баланс сдается в ИФНС.
В этой статье разберем:
- где в 1С 8.3 находится бухгалтерский баланс;
- как в 1С Бухгалтерия 8.3 сформировать баланс и посмотреть, из чего сложилось значение показателя по каждой строке;
- как детализировать строки, если нужно расшифровать существенный показатель;
- где найти и как проверить контрольные соотношения баланса.
Общие правила подготовки и сдачи бухгалтерского баланса
Обязанность формировать бухгалтерскую отчетность установлена законодательством (п. 2 ст. 13 Федерального закона от 06.12.2011 N 402-ФЗ). Отчетность может быть:
- годовая — составляется за год;
- промежуточная — составляется за период менее года;
- ликвидационная — составляется при реорганизации или ликвидации экономического субъекта.
Состав регламентированной отчетности может различаться.
Полная БФО состоит из бухгалтерского баланса, отчета о финансовых результатах и приложений к ним.
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
В состав отчетности по упрощенной форме входят бухгалтерский баланс и отчет о финансовых результатах. Подробнее о том, кто имеет право применять упрощенные формы БФО, — в статье Особенности представления баланса по упрощенной форме
БФО некоммерческих организаций включает в себя бухгалтерский баланс, отчет о целевом использовании средств и приложения к ним.
Не позднее 3 месяцев после окончания отчетного периода годовая БФО сдается в налоговую в электронном виде.
ФНС формирует и ведет Государственный информационный ресурс бухгалтерской (финансовой) отчетности (ГИР БО), где заинтересованные пользователи могут получить информацию (Приказ ФНС РФ от 13.11.2019 N ММВ-7-1/569@). Подробности — в нашей статье Пользователи бухгалтерской отчетности.
Перед составлением БФО выполните подготовительные процедуры:
- проведите инвентаризацию имущества и обязательств — сверьте фактические данные с данными бухгалтерского учета;
- удостоверьтесь, что все документы проведены;
- проведите реформацию баланса (операция осуществляется заключительными записями 31 декабря после того, как в бухучете отражены все хозяйственные операции за год): Операции — Закрытие месяца — Реформация баланса ;
- проверьте ОСВ — как это сделать, смотрите в наших статьях: Тотальная проверка ОСВ и Оборотно-сальдовая ведомость;
- проанализируйте состояние бухгалтерского учета в 1С с помощью отчета Анализ состояния бухгалтерского учета ( Отчеты — Экспресс-проверка — Список возможных проверок— Анализ состояния бухгалтерского учета );
- определите существенные показатели, которые нужно отразить в отчетности обособленно (п. 11 ПБУ 4/99, Приказ Минфина РФ от 02.07.2010 N 66н).
Бухгалтерский баланс в 1С 8.3 — пошаговая инструкция по формированию
Бухгалтерский баланс в 1С 8.3 — где найти?
Перед тем как формировать баланс в 1С, разберемся, где он находится.
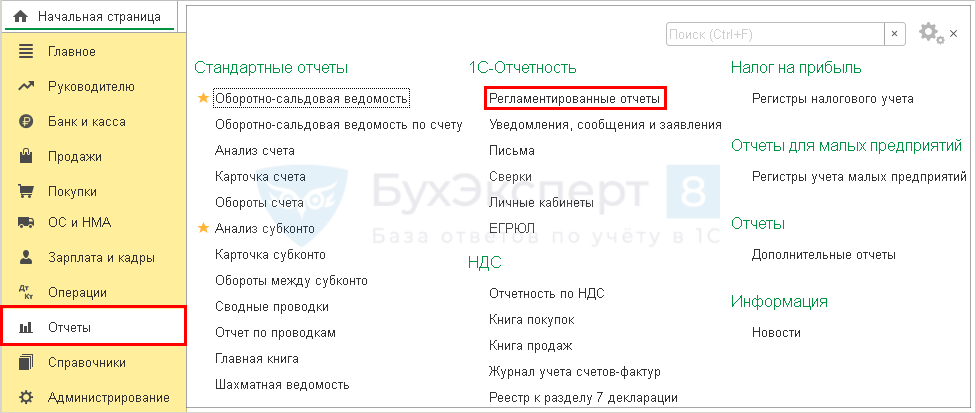
В разделе Отчеты откройте Регламентированные отчеты — Отчеты .
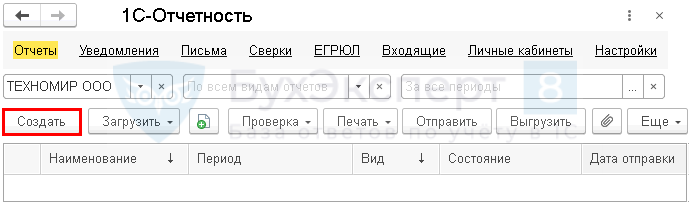
По кнопке Создать раскройте перечень Видов отчетов .
Бухгалтерский баланс в 1С 8.3 — как сформировать
В папке Бухгалтерская отчетность раздела По категориям выберите:
- Бухгалтерская отчетность (с 2011 года) — если формируете полную БФО;
- Бухгалтерская отчетность упрощенная — если имеете право применять упрощенные формы БФО.
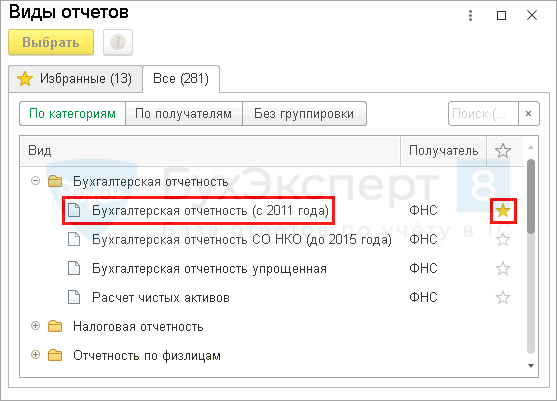
Чтобы в дальнейшем быстро найти нужный отчет, добавьте его на вкладку Избранное , отметив звездочкой.
Подробности о том, как просто поместить объект в Избранное, смотрите в статье Как настроить быстрый доступ к любому элементу 1С — Избранное
Укажите период составления отчета. Поле Редакция формы заполнится автоматически.
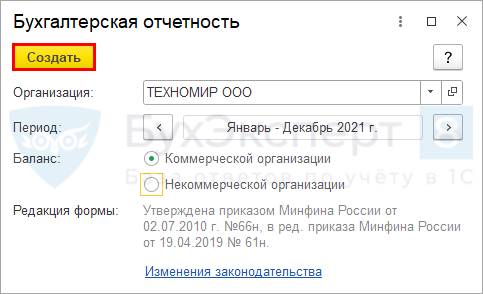
По кнопке Создать откройте форму с перечнем отчетов, входящих в состав бухгалтерской (финансовой) отчетности.
Если в настройках Учетной политики ( Главное — Учетная политика ) выбрать Состав форм бухгалтерской отчетности :
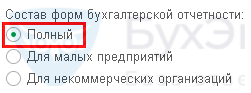
к необходимому набору форм БФО можно сразу пройти из списка задач ( Главное — Задачи организации ).
Сделать это можно следующим способом:
- Выполните задачу из списка, перейдя по ссылке с названием задачи;
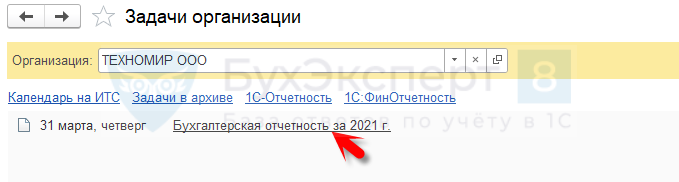
- По кнопке Сформировать отчет откройте форму с перечнем отчетов, входящих в состав БФО.
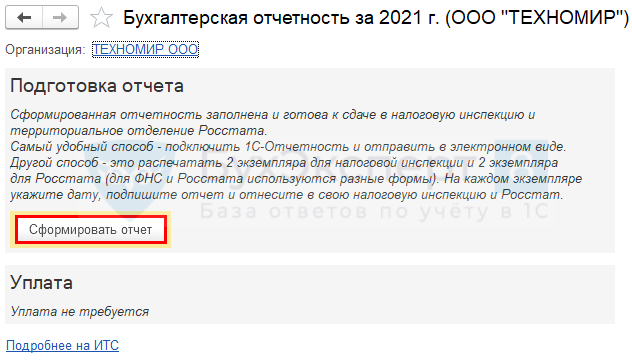
Титульный лист бухгалтерского баланса
Реквизиты организации и коды в титульном листе заполнятся автоматически данными из карточки Организации (Реквизиты организации) . Ячейки с желтой заливкой можно отредактировать вручную.
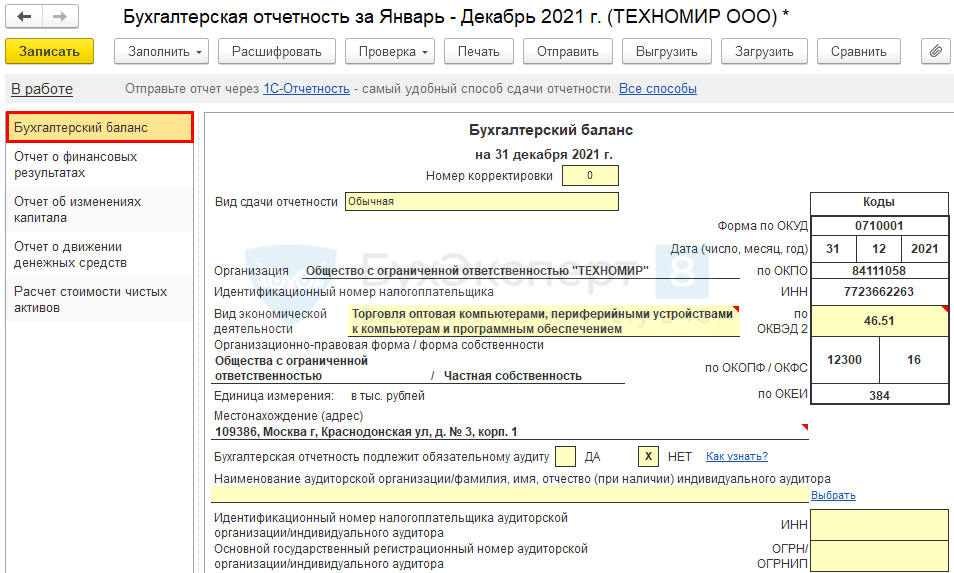
В поле Номер корректировки автоматически подставляется значение «0». Если вы исправили существенную ошибку до утверждения бухгалтерской отчетности и в связи с этим представляете в налоговую исправленный баланс, укажите «1» для первой корректировки, «2» — для второй и т. д.
При исправлении существенной ошибки бухгалтерская финансовая отчетность после утверждения не подлежит исправлению и повторному представлению пользователям (п. 10 ПБУ 22/2010).
В каких случаях нужно составлять исправленную отчетность, рассмотрено в статье Существенность в исправлении ошибок.
В поле Вид сдачи отчетности значение:
- Обычная — проставляется по умолчанию;
- Ликвидационная — выберите, если составляете ликвидационный баланс при реорганизации или ликвидации.
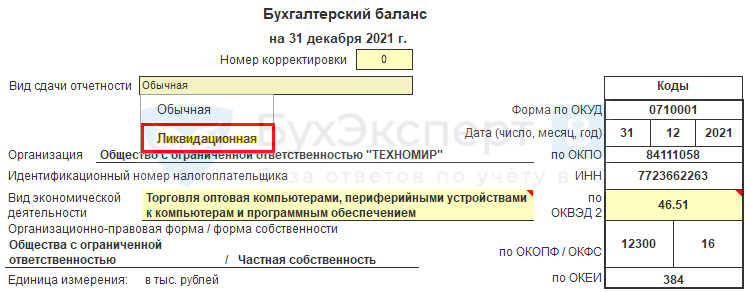
Бухгалтерский баланс составляется только в тыс. руб., поэтому выбор иной единицы измерения в форме отчета не предусмотрен.
Укажите, подлежит ли бухгалтерская отчетность обязательному аудиту — в соответствующей строке выберите значение Да или Нет двойным кликом мышки. При необходимости вручную заполните сведения об аудиторе. Подробности смотрите в нашей статье Аудиторское заключение в 1С.
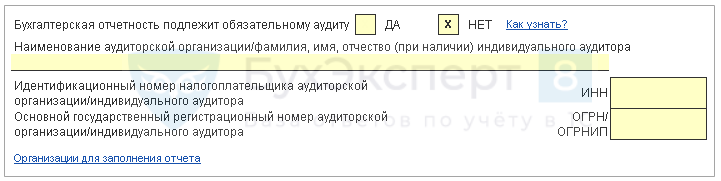
Заполнение разделов баланса
Чтобы в активе и пассиве баланса автоматически появились значения, нажмите кнопку Заполнить и выберите:
- Все отчеты — для всех отчетов БФО по общему списку, если хотите заполнить все отчеты, а не только баланс;
- Текущий отчет — только для выбранной формы отчетности, если хотите заполнить один баланс.
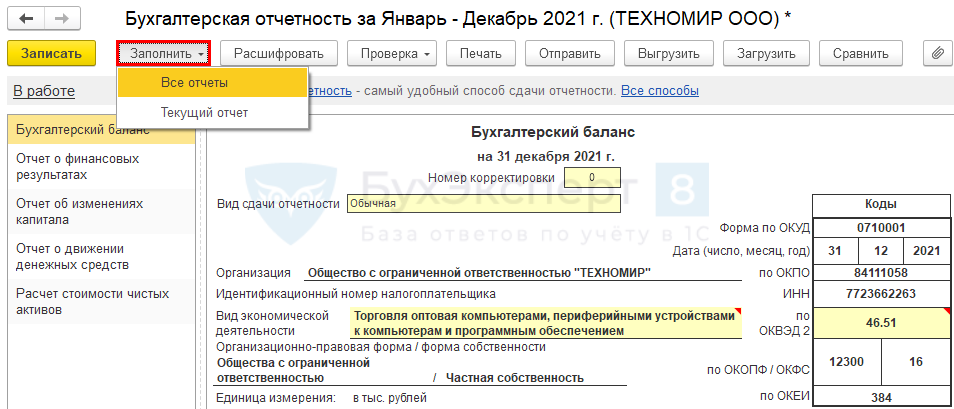
Показатели в балансе — конечный остаток по счетам бухгалтерского учета на отчетную дату. Особенности отражения значений по конкретным строкам рассмотрены в статье Алгоритм заполнения баланса по обычной форме.
Ячейки в табличной части отчета выделены цветом:
- светло-зеленым — заполняются автоматически, но можно изменить значение или порядок заполнения;
- желтым — данные вносятся вручную;
- темно-зеленым — автоматический расчет на основе значений из других ячеек, изменить нельзя;
- белым — не редактируется.
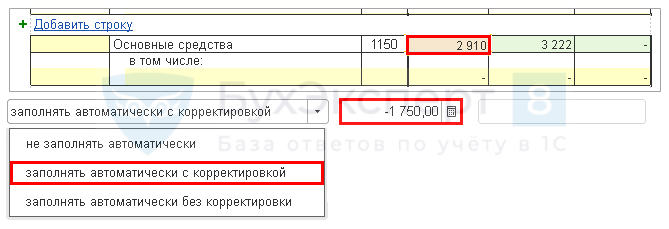
Можно изменить порядок заполнения светло-зеленой ячейки, встав курсором на нужную ячейку и выбрав в нижней части формы:
- не заполнять автоматически — при повторном формировании отчета ячейка будет пустой, ее цвет поменяется на желтый;
- заполнять автоматически без корректировки — останется исходный порядок заполнения;
- заполнять автоматически с корректировкой — данные заполнятся, но значение будет вычислено с учетом корректировки, цвет ячейки в табличной форме отчета поменяется на светло-розовый, а в поле в нижней части формы будет расхождение между первоначальным и текущим значением показателя.
Расшифровка данных баланса
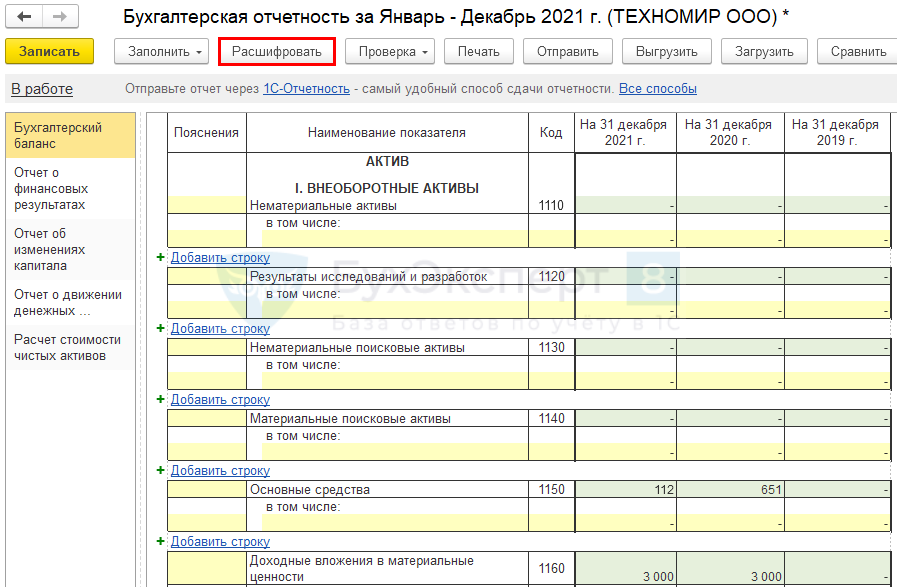
Чтобы понять, из чего сложилась сумма в той или иной строке баланса, встаньте курсором в нужную ячейку и нажмите кнопку Расшифровать в верхней части формы (либо по правой кнопке мыши выберите в открывшемся меню пункт Расшифровать ).
Если нужна полная расшифровка всех строк, курсор установите правее за границей баланса на сером фоне и также нажмите кнопку Расшифровать .
Расшифровка строки имеет следующий вид:
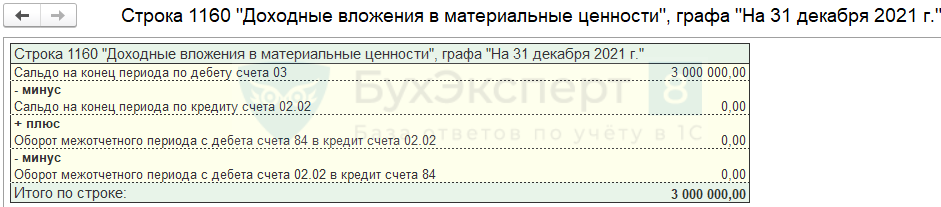
Расшифровать строки баланса можно только после того, как заполнены значения по кнопке Заполнить .
Настройка состава строк
Существенными являются показатели отдельных активов и обязательств, если они:
- так влияют на финансовое состояние организации, что без них нельзя его адекватно оценить;
- могут повлиять на решения заинтересованных пользователей отчетности.
Существенные значения активов и обязательств надо показать в бухгалтерском балансе обособленно (п. 11 ПБУ 4/99).
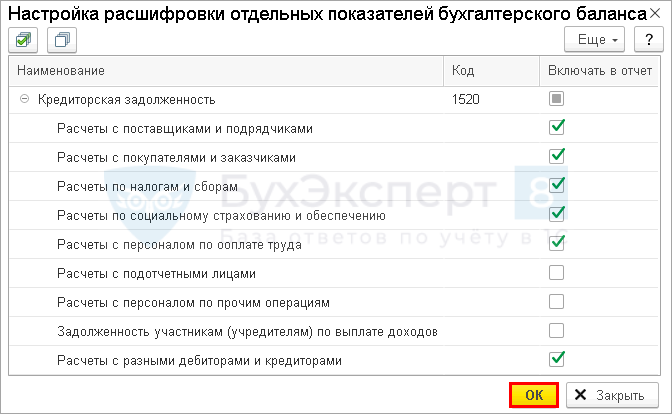
Для этого по ссылке Настройка состава строк откройте форму Настройка расшифровки отдельных показателей бухгалтерского баланса .

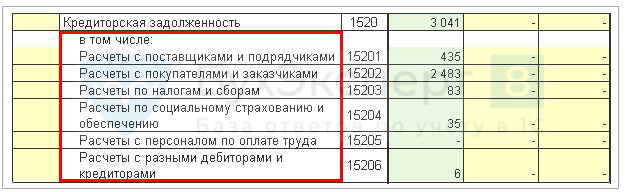
Выставьте флажки напротив тех показателей, которые хотите дать обособленно в балансе. Нажмите кнопку ОК и перезаполните баланс по кнопке Заполнить .
Строка отчета будет детализирована:
Добавление строк баланса
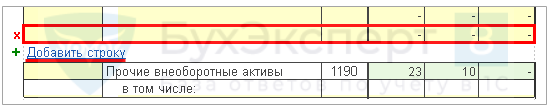
Если показатель об отдельных активах или обязательствах является существенным, но для его детализации не хватает строк, можно включить новую строку в баланс по гиперссылке Добавить строку .
Проверка баланса
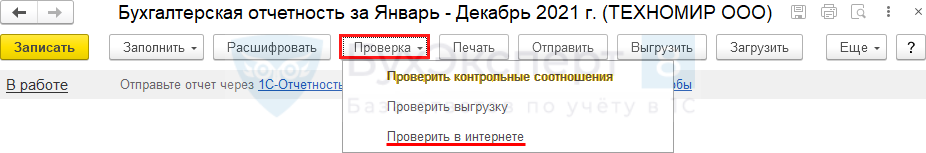
Контрольные соотношения для проверки корректности бухгалтерской (финансовой) отчетности, в том числе упрощенной, даны в Письме ФНС РФ от 31.07.2019 N БА-4-1/15052@. Перед отправкой отчетности в налоговую проверьте баланс на наличие ошибок. В 1С это можно сделать из формы отчета: кнопка Проверка — Проверить контрольные соотношения .
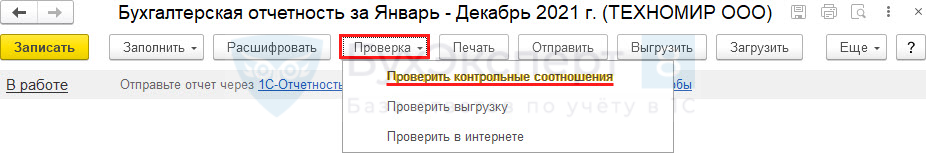
Выставьте флажок Отображать только ошибочные соотношения — в отчет будут выведены исключительно те показатели, по которым выявлены расхождения.
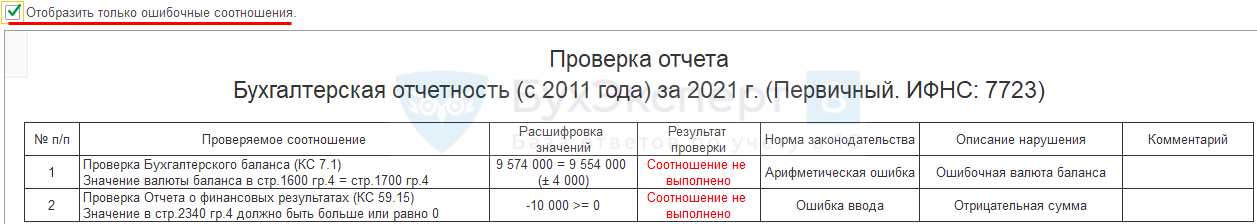
Если есть ошибки, то их следует проанализировать, исправить и корректный баланс сдать в ИФНС.
Печать баланса
По кнопке Печать выведите список печатных форм.

В зависимости от того, в чей адрес будет представляться баланс, выберите печатную форму отчета:
- Формы в редакции Приказа Минфина России от 19.04.2019 № 61н — для собственников, акционеров, органов статистики;
- Формы в виде машиночитаемого бланка с двухмерным штрихкодом PDF417 — для налоговой.
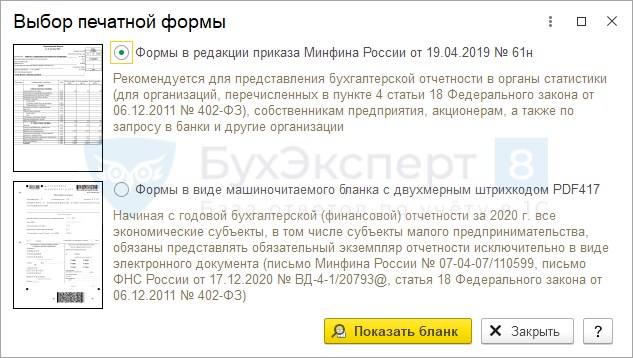
- Показать бланк — откройте форму Выбор печатной формы ;
- Печать — отправьте отчет на принтер;
- Сохранить — сохраните отчет в нужном формате.
При печати баланса формы по Приказу Минфина N 66 не указывается номер корректировки. Как исправить?
Поле с номером корректировки не предусмотрено в форме бухгалтерского баланса, утв. Приказом Минфина 02.07.2010 N 66н в ред. от 19.04.2019. Такое поле есть в машиночитаемой форме с двухмерным штрихкодом, однако с отчетности за 2021 год в бумажном виде данная форма не применяется.
Выгрузка и отправка баланса в налоговую инспекцию
На заключительном этапе перед представлением баланса в налоговую выполните проверку отчета по кнопке Проверка — Проверить выгрузку .
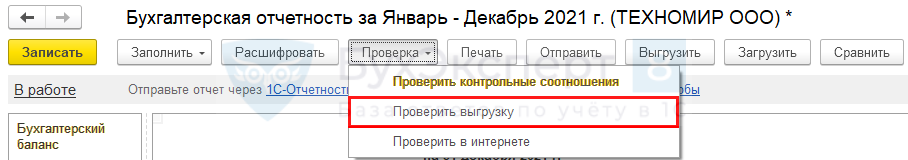
Перечень обнаруженных ошибок отобразится в новом окне. При наличии ошибок исправьте их перед отправкой отчета.
Если по результатам проверки будет выведено сообщение:
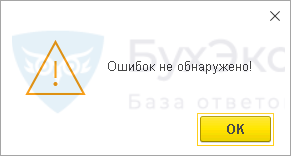
можно представлять баланс в налоговую.
При подключенном модуле 1С-Отчетность доступен сервис онлайн-проверки отчетов. Чтобы проконтролировать правильность заполнения отчета на специальном сервере в интернете, по кнопке Проверка выберите Проверить в интернете .
Выгрузите отчет в файл по кнопке Выгрузить . При подключенном модуле 1С-Отчетность отправьте баланс в налоговую по кнопке Отправить .

Мы рассмотрели, где находится и как сделать баланс в 1С 8.3.
См. также:
- Алгоритм заполнения баланса по обычной форме
- Алгоритм заполнения баланса по упрощенной форме
- Проверка составления баланса по обычной форме
- Проверка составления баланса по упрощенной форме
- Бухгалтерский баланс 2019
- Реформация баланса
- Счета учета финансовых результатов. Реформация баланса
- Отражение отложенного налога в балансе
- Аудиторское заключение в 1С
- Состав бухгалтерской отчетности
- Подготовка к составлению бухгалтерской отчетности

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Аудиторское заключение в 1СОрганизации, подлежащие обязательному аудиту, обязаны вместе с бухгалтерской отчетностью сдавать.
- Как оприходовать программу 1С в 1С 8.3: инструкция и проводкиПокупая компьютерную программу, можно приобрести на нее исключительные либо неисключительные.
- Статистические отчеты в 1СОрганизации сдают не только регламентированную отчетность в налоговые органы, но.
- Как посмотреть в 1С 8.3 Бухгалтерия валовую прибыльЧасто в задачи бухгалтера входит не только бухгалтерский, налоговый, но.
Оцените публикацию
(5 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Что проверить, чтобы отчитаться за год без ошибок
Если отсутствуют требуемые элементы в учетной политике, то это может закончиться нарушениями и некорректными расчетами. При формировании учетной политики чаще всего совершают следующие ошибки:
- Организация определила одну методику бухгалтерского учета, а расчеты выполняет по другой.
- Не обозначено, как ведется раздельный учет. Если он будет отсутствовать, то будут потеряны данные расходов и вычетов. Согласно ст. 149 НК РФ, если выполняются облагаемые и необлагаемые операции, нужно в обязательном порядке вести раздельный учет. Для компаний, которые занимаются экспортом с использованием ставки 0%, ведение раздельного учета тоже необходимо. Методику ведения нужно отобразить в учетной политике, следуя п. 10 ст. 165 НК РФ.
- Методика расчета незавершенного производства не прописана. В итоге налоговики установят самостоятельно порядок ее расчета. В ст. 319 НК РФ обозначено, что налогоплательщик должен установить расчет незавершенного производства в учетной политике и соблюдать его, если он не в состоянии точно вести учет по объектам и распределять прямые расходы по договорам.
Учетная политика – это фундаментальный документ, на базе которого ведут бухгалтерский учет и составляют финансовую отчетность. Важно проводить анализ учетной политики своей организации и дополнять ее, если это требуется.
«Что конкретно нужно проверить перед сдачей отчетности?» – этот вопрос тревожит многие организации. Однако точный ответ на него отсутствует. Его нет ни в Федеральном законе от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», ни в ПБУ 4/99 «Бухгалтерская отчетность организации», ни в утвержденном Приказом Минфина РФ от 29.07.1998 № 34н Положении по ведению бухучета и составлению отчетности в РФ.
Проведение проверки документов
База финансовой отчетности основывается на следующих составляющих, которые нужно проверить перед оформлением годовой отчетности:
- первичной документации по хозяйственным операциям;
- регистрах бухучета субъекта хозяйствования.
На этом этапе обнаруживают отсутствие документов по операциям, которые отражены в программе, или выявляют отраженные операции на основе первичных документов.
Ошибки преимущественно делают в первичной документации бухгалтерских счетов «основные средства» (ОС) и «нематериальные активы».
Основные средства
Задача на этом этапе – провести проверку и выяснить, какие объекты приняты к учету. Если ОС, которое могло продолжать работать, выбывает из организации, то в документах необходимо обязательно обозначить основания и причины для выбытия. Нужно учесть последствия выбытия – ликвидацию, поскольку остаточная стоимость ликвидируемых ОС принимается в расходы.
Нематериальные активы
Важно провести проверку, правильно ли приняты к учету нематериальные активы. Как отнести объект в роли нематериального актива к бухучету, описано в ПБУ 14/2007, утвержденном Приказом Министерства финансов РФ от 27.12.2007 г. под № 153н.
Регистры
Следующий этап – проверить по всем задействованным счетам бухучета бухгалтерские регистры: главную книгу и оборотно-сальдовую ведомость. Именно они являются базой для формирования баланса. Когда операции по закрытию периода сделаны, можно приступать к проверке правильности учетных данных.
«Главная книга», расположенная в разделе «Отчеты» в программе «1С», дает возможность создать обобщенный регистр. В нем расшифровываются обороты по дебету и по кредиту, а еще конечное сальдо по счетам (рис. 1).
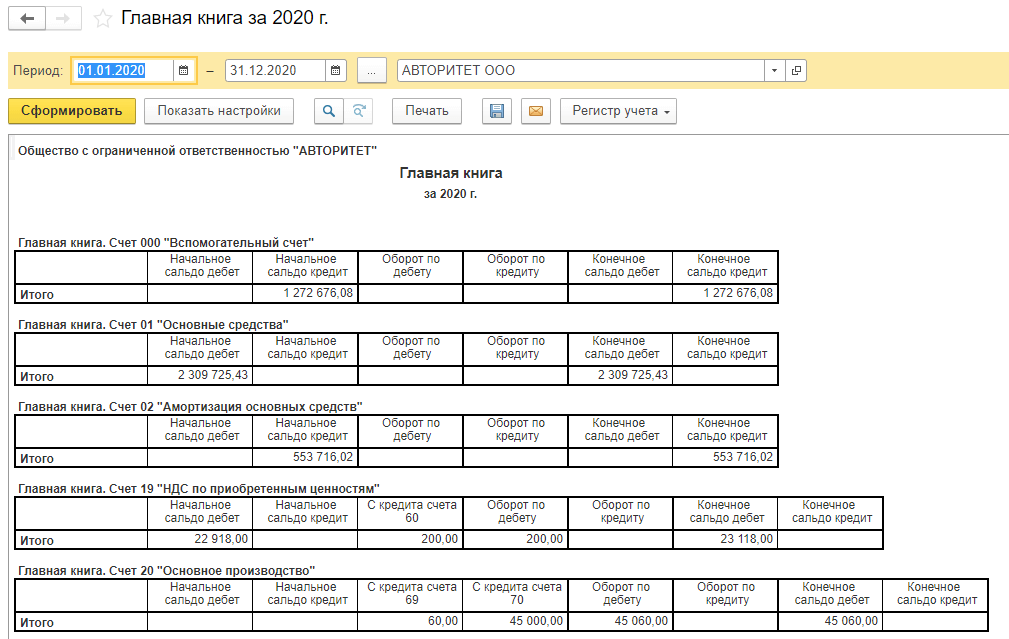
Если кликнуть по выбранному показателю, то можно перейти из отчета «Главная книга» в режим просмотра отчета «Обороты счета» (рис. 2).
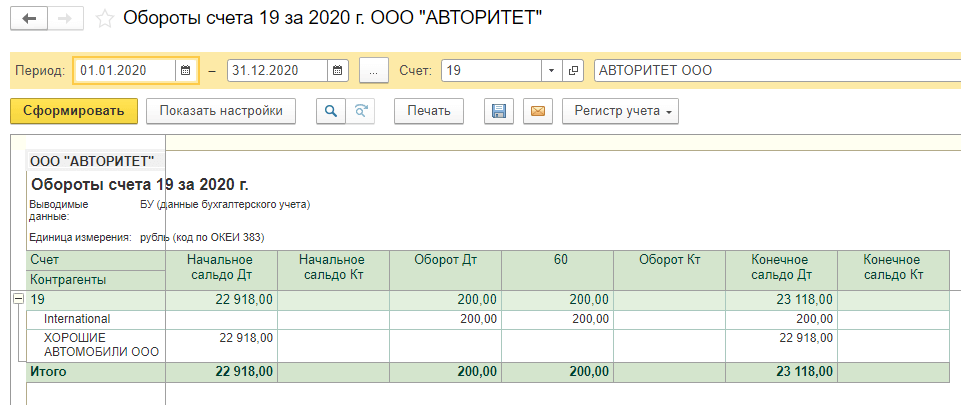
На основе этого отчета можно проверить:
- информацию о корреспонденции каждого счета с прочими счетами;
- сальдо на начало и конец периода по счетам бухучета;
- кредитовые и дебетовые обороты за период.
Этот отчет формируется на стадии анализа бухгалтерских итогов и заполнения форм отчетности.
Оборотно-сальдовая ведомость (ОСВ) дает возможность выполнить проверку важных показателей (рис. 3):
- стоящих на балансе активов: ОС, оборудования к установке, сырья и материалов, вложений во внеоборотные активы;
- прибыли;
- дебиторской и кредиторской задолженностей;
- капитала для продолжения деятельности компании.
Дополнительно ОСВ позволяет проверить контроль расчетов с подотчетными лицами и кассовой дисциплины.
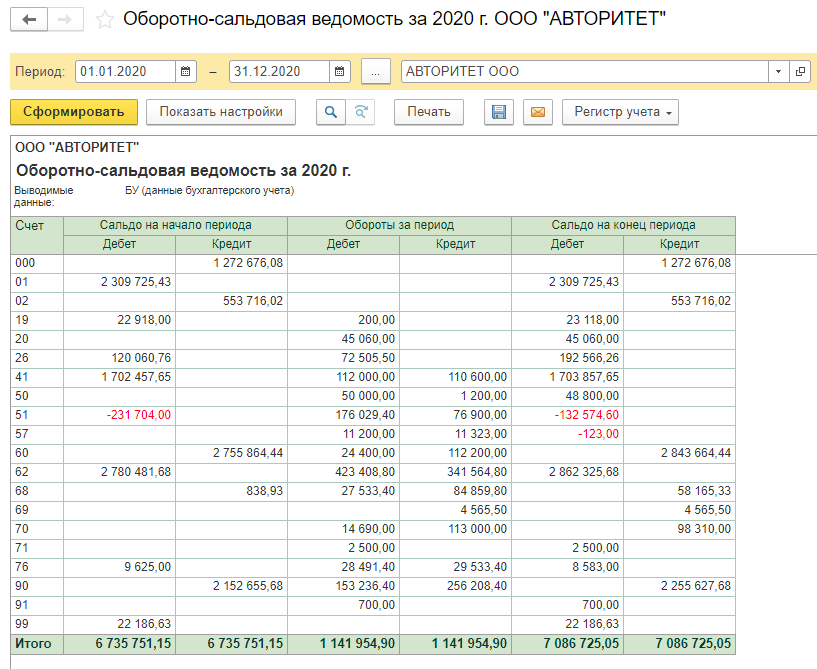
ОСВ позволяет проконтролировать остатки на счетах. Остаток в ОСВ обозначается под знаком «-», если счет активный и с кредитовым сальдо. Идентичным способом выделяется дебетовый остаток по пассивному счету (рис. 3, счет 51). Сальдо по дебету и кредиту на конец года должно быть нулевым для следующих счетов:
- «Продажи» – 90;
- «Прочие доходы и расходы» – 91;
- «Прибыли и убытки» – 99.
Чтобы получить детальную информацию по каждому счету, нужно из ОСВ перейти в карточку конкретного счета, а после проанализировать по его остаткам и проведенным по нему операциям (рис. 4).
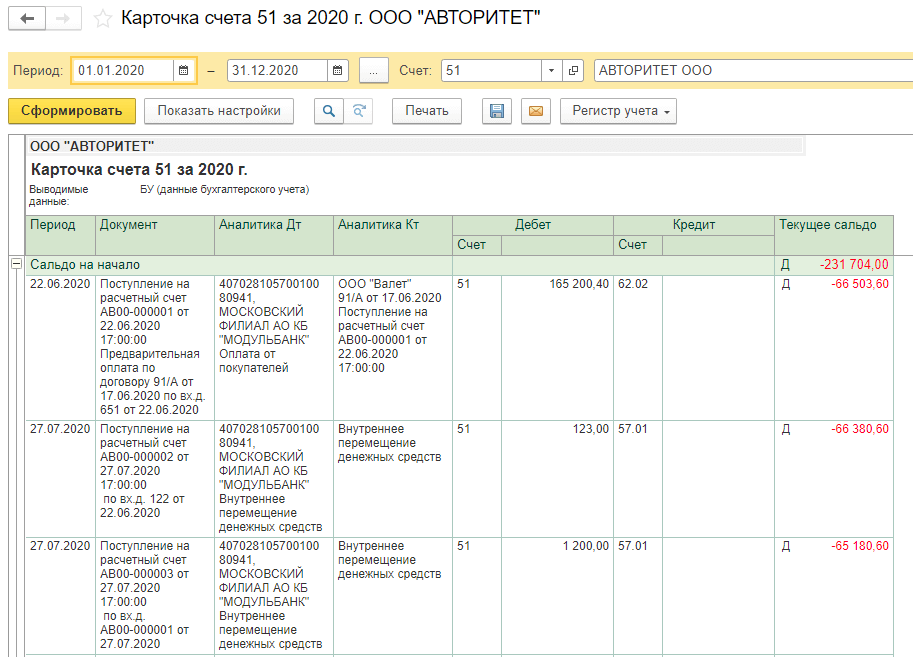
Карточка счета позволяет совершить комплекс мероприятий:
- провести анализ данных по документам движения;
- выполнить проверку корректности формирования проводки с выбранным счетом;
- проверить остатки на любом счету бухучета;
- обнаружить и исправить ошибки;
- сделать исправления в выбранном документе.
Оборотно-сальдовая ведомость помогает избежать попадания ошибок в годовую бухгалтерскую отчетность. Подготовительные мероприятия выполняют, чтобы предотвратить применение ПБУ 22/2010 «Исправление ошибок в бухгалтерском учете и отчетности». Этот стандарт утвержден Приказом Минфина РФ от 28.06.2010 № 63н.
Экспресс-проверка
На финальном этапе нужно запустить обработку «Экспресс-проверка ведения учета» (рис. 5). Это позволяет проверить:
- выполнение положений учетной политики;
- ведение кассовых операций;
- анализ состояния бухучета.
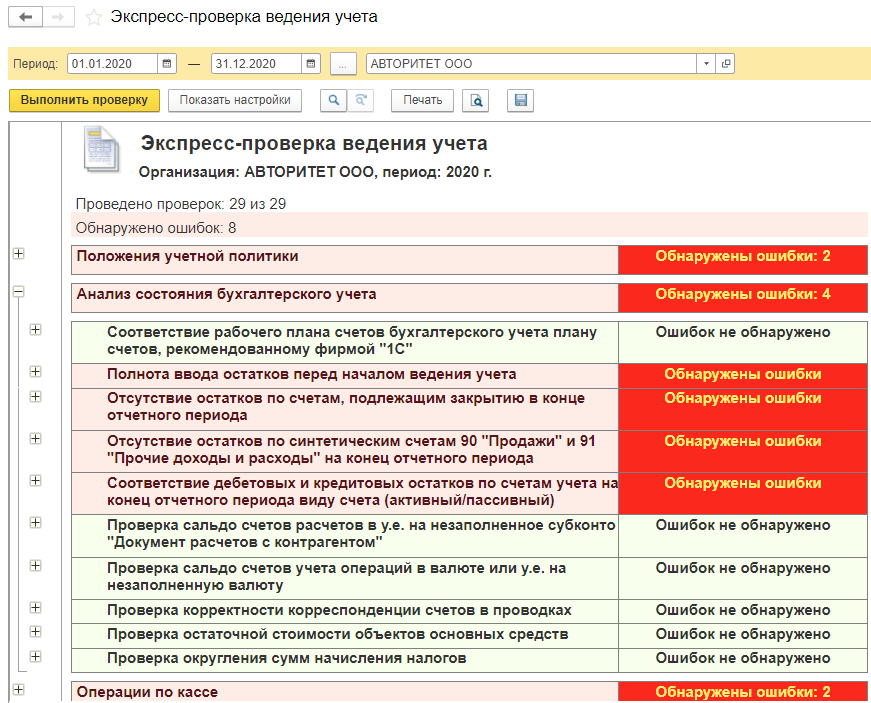
Когда экспресс-проверка выполнена, появляется отчет с результатами. В нем указано число выявленных ошибок. После формируется подробный отчет по каждой обнаруженной ошибке с советами по их исправлению (рис. 6). Из отчета можно вернуться к первичным документам, чтобы подкорректировать неточности.
Проверка базы 1С на ошибки со скидкой 50%. Для корректной сдачи отчетности, расчета НДС, закрытия периода без ошибок.
Предоставим письменный отчет по ошибкам. Анализируем более 30 параметров
- Неправильное указание НДС в документах;
- Ошибки во взаиморасчетах («красные» и развернутые сальдо по документам расчетов или договоров на счетах 60, 62, 76.);
- Отсутствие счетов-фактур, проверка дублей;
- Неправильный учет ТМЦ (пересорт, неверная последовательность прихода и расхода);
- Дублирование элементов (номенклатура, валюты, контрагенты, договоры и счета и т.д.);
- Контроль заполнения реквизитов в документах (контрагенты, договоры);
- Контроль (наличие, отсутствие) движений в документах и другие;
- Проверка корректности договоров в проводках.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку