
Пр и вр в налоговом учете что это
Вступают в силу изменения в ПБУ 18/02 – документ, регламентирующий учет расчетов по налогу на прибыль. Поправки утверждены приказом Минфина РФ № 236н от 20.11.2018. Их довольно много: наряду с изменениями методологии расчетов, вводятся новые понятия и технические термины. Познакомимся с нововведениями и разберемся с особенностями расчета налога в связи с внедрением трансформаций.
Применение ПБУ 18/02 с 2020 года
Отметим, что утвержденные изменения станут обязательными с отчетности за 2020 год, но подготовиться к ним лучше заранее. К тому же не возбраняется опираться на новую редакцию ПБУ уже сейчас – при подготовке отчетности за 2019 год.
ПБУ 18/02 диктует правила образования в бухучете и порядок раскрытия в бухотчетности сведений о расчетах по налогу на прибыль (НП), а также устанавливает связь между показателями прибыли по бухучету и базы, рассчитанной в налоговом учете.
Новые понятия в ПБУ 18/02 с 2020 г.
Перечислим термины, которыми оперирует ПБУ:
-
; ;
- отложенные налоговые обязательства (ОНО) и активы (ОНА);
В новом ПБУ 18/02 с 2020 г. понятия ПНО и ПНА упразднены и заменены на:
- постоянный налоговый расход (ПНР) вместо ПНО;
- постоянный налоговый доход (ПНД) вместо ПНА.
Замена названий не повлияла на порядок расчета значений ПНР и ПНД, он остался тем же, что и при исчислении ПНО и ПНА, т.е. эти показатели по-прежнему обозначают величину НП, изменяющую платеж по налогу в отчетном периоде. Признают их в периоде образования ПР, а исчисляют ее произведением на ставку налога.
Временные разницы в ПБУ 18/02 с 2020 года
Как и раньше, термином «временные разницы» обозначают доходы и затраты, образующие финансовый результат в одном отчетном году, а базу по НП — в другом. Теперь к ВР относят и итоги операций, не включаемых в прибыль, но формирующих базу по НП в других периодах. Например, разницы, возникающие после переоценки основных средств и НМА.
ВР рассчитывают разностью между стоимостью актива/обязательства по балансу и в налоговом учете. В зависимости от влияния на облагаемую прибыль, временные разницы разделяют на вычитаемые (ВВР) и налогооблагаемые (НВР). Ранее эти понятия приводились в п. 11 и 12 Положения, в новой редакции им отведен п. 11, а п. 12 упразднен.
Изменение ПБУ 18/02 с 2020 года: расчет налога на прибыль
Итог применения ПБУ 18/02 — расчет НП на основе данных бухучета, отличных от налоговых данных. Эта величина называется условным расходом (доходом) по НП. Пока по ПБУ условный расход/доход по НП учитывается на отдельном субсчете к счету 99. В обновленном документе под расходом/доходом по НП понимается величина НП, признаваемая в «Отчете о финансовых результатах» (ОФР) суммой НП, изменяющей прибыль до налогообложения, а сам расход/доход по НП исчисляется как сумма текущего и отложенного НП.
Отложенный налог (еще одно новое понятие) определяется суммированным изменением ОНА и ОНО.
Таблица изменений в ПБУ 18/02
В представленной таблице мы сгруппировали все изменения ПБУ 18/02:
Раздел
Что изменилось
Было
Стало
Применение ПБУ дает возможность отражать в бухучете и отчетности разницу в сумме налога по бухучету от суммы НП в декларации.
Изменено название раздела
«Учет ПР, ВР и ПНО (ПНА)»
«Постоянные и временные разницы»
Скорректированы правила расчета ВР и ПР по КГП
Дополнен п. 3: Участниками консолидированных групп налогоплательщиков ВР и ПР исчисляются из величины базы, включаемой в общую базу налога по консолидированной группе.
Подраздел «Постоянные разницы»
В п.7 упразднено понятие ПНО и ПНА
Под ПНО (ПНА) понимается сумма налога, изменяющая налоговый платеж в отчетном периоде.
То же понятие теперь под аббревиатурой ПНР (ПНД). Алгоритм их определения не изменился.
Подраздел «Временные разницы»
П. 8 дополнен расчетом ВР
В расчет ВР теперь включаются итоги операций, не входящие в бух. прибыль, которая формирует базу НП в других периодах. ВР исчисляется как разница в стоимостях актива/обязательства по балансу и в налоговом учете.
В п. 11 теперь прописываются понятия вычитаемых и налогооблагаемых ВР. Представлен единый перечень причин возникновения ВР без разбивки их на ВВР и НВР
П.11 ВВР образуют отложенный НП, уменьшающий сумму налога к уплате в следующих периодах. Причины их образования:
- разница в способах начисления износа ОС и признания расходов в налоговом и бухучете;
- перенос на будущее убытка, не использованного в уменьшение НП;
- применение разных критериев признания остаточной стоимости реализованных ОС и затрат, понесенных при продаже в налоговом и бухучете;
- наличие задолженности перед кредиторами;
- прочие аналогичные разницы.
П.11. ВВР образуют отложенный НП, уменьшающий сумму налога к уплате в бюджет в будущих периодах, НВР – наоборот, приводят к увеличению НП.
Причины возникновения ВР:
- использование разных подходов к оценке стоимости и износа ОС и НМА в налоговом и бухучете;
- разные методы формирования себестоимости продаж в налоговом и бухучете;
- различия в налогообложении затрат, связанных с реализацией ОС и НМА, в налоговом и бухучете;
- переоценка имущества в бухучете;
- признание в бухучете обесценения вложений с неопределяемой текущей стоимостью, ТМЦ и других активов;
- различные критерии создания резервов в налоговом и бухучете;
- признание в бухучете оценочных обязательств;
- разница в налоговом и бухучете в отражении уплаченных процентов;
- не использованный в уменьшение НП в отчетном периоде и перенесенный на будущее убыток;
- прочие подобные различия.
П.12. НВР приводят к возникновению отложенного НП, увеличивающего сумму налога к уплате в будущих периодах.
НВР возникают из-за:
- различий в методах начисления износа ОС и НМА, признания выручки от реализации ТМЦ и процентных доходов в налоговом и бухучете;
- разных критериев учета уплачиваемых процентов;
- прочих идентичных различий.
П. 14: дополнен расчет ОНА в консолидированных группах налогоплательщиков (КГН)
В расчет ОНА не входит величина убытка, допущенного одним из участников КГН в уже учтенной налоговой базе КГН.
П. 20 дополнен: дано определение расхода/дохода по НП и алгоритм его расчета
Из п. 20 изъято указание об учете условного дохода/расхода на субсчете к счету 99
Под расходом/доходом по НП понимают сумму НП в величине, корректирующей прибыль до налогообложения.
Расход/доход по НП определяется суммированием текущего и отложенного НП. При этом отложенный НП рассчитывается как суммарное изменение ОНА и ОНО.
П. 21: упрощено определение текущего НП
Из предыдущей редакции изъят алгоритм его расчета на основе корректировок ОНА и ОНО.
Текущим НП признается налог для целей налогообложения, определяемый в соответствии с НК РФ.
П. 22 дополнен правилами формирования текущего НП участниками КГН
На счете расчетов внутри КГН отражается сумма НП по КГН в целом, подлежащая перечислению участником КГН на основе общей базы налога, сформированной в соответствии с НК РФ.
П. 24 определяет, каким образом НП отражается в отчетных формах
В ОФР в отдельных строках указывают ПНА (ПНО), изменения ОНА и ОНО, текущий НП
В ОФР отдельными статьями будет отражаться:
- расход/доход по НП с разделением на отложенный и текущий НП, изменяющий прибыль до налогообложения;
- НП по операциям, не входящим в бух. прибыль, уменьшающий или увеличивающий чистую прибыль.
Разница между суммой текущего НП, исчисленного участником КГН, и суммой средств, причитающейся ему или с него, фиксируется в ОФР отдельно и указывается как перераспределение НП внутри КГН.
В п. 25 изменен перечень показателей, отдельно раскрываемых в пояснениях к балансу и ОФР
При наличии ПНО (ПНА), изменений ОНО и ОНА, раскрываются:
- условный расход/доход по НП;
- ПР и ВР, повлекшие изменения условного расхода/дохода в текущем времени;
- суммы ПНО (ПНА), ОНО (ОНА);
- причины изменений ставок НП (если были).
В пояснениях отражают:
- отложенный НП, причины его возникновения:
- ВР в отчетном периоде;
- изменения ставки НП или правил налогообложения;
- признание ОНА при вероятности будущего получения прибыли;
- величины, разъясняющие связь между расходом/доходом по НП и значением прибыли до налогообложения;
- иные необходимые сведения.
В ПБУ 18/02 изменения с 2020 года коснутся не только непосредственно расчета налога, но и представления информации по его раскрытию. Кроме того, внесены существенные уточнения для консолидированных групп налогоплательщиков: участникам КГН придется определять базу налога из величины своей базы, включаемой в общую по группе, а формировать НП на счете расчетов по КГН. На этом счете у ответственного участника КГН аккумулируется рассчитанная сумма НП к уплате по КГН в целом.
Введение в ПБУ 18/02 – постоянные разницы
Предлагаем вам погружение в тему ПБУ18/02 «Учет расчетов по налогу на прибыль организаций» независимо от того, применяете вы его в своем бизнесе или нет. Мы попытаемся показать взаимосвязь понятий данного непростого ПБУ и рассмотрим на примерах «как это работает».
ПБУ 18/02 призвано на службу для того, чтобы с помощью специальных проводок связать налог на прибыль, рассчитанный в бухгалтерском и в налоговом учете.
Давайте более детально поговорим об этом. Обратите внимание на ключевую особенность понятий «активы и обязательства» по ПБУ 18/02.
Всего их четыре:
— постоянное налоговое обязательство,
— отложенное налоговое обязательство,
— постоянный налоговый актив,
— отложенный налоговый актив.
Понятие «налоговое обязательство» (постоянное и отложенное)
В случае постоянного налогового обязательства подразумевается, что у организации есть некая «константа (условная переплата) по налогу на прибыль», и она всегда такой и останется («Заплатит больше в принципе»).
В случае отложенного налогового обязательства подразумевается то, что в текущем периоде организация откладывает оплату налога, но в будущем обязательно его заплатит («Заплатит меньше сейчас»).
Понятие «налоговый актив» (постоянный и отложенный)
В случае постоянного налогового актива подразумевается, что у организации есть некая «константа (условная экономия) по налогу на прибыль», и она всегда такой и останется («Заплатит меньше в принципе»).
В случае отложенного налогового актива подразумевается то, что в текущем периоде организация «условно переплатила» налог, но в будущем обязательно компенсирует эту «переплату» («Заплатит меньше в будущем»).
Постоянные разницы
1. Постоянные разницы влияют на чистую прибыль компании и начисляются за счет чистой прибыли через счет 99.
2. Постоянные разницы не отражаются в балансе т.к. не имеют остатков по счетам на конец текущего периода.
3. Постоянные разницы не принимаем и в дальнейшем никогда не примем для целей расчета по налогу на прибыль с бюджетом.
Когда возникают постоянные разницы?
1. Постоянное налоговое обязательство – это наиболее распространенный случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ расходов (394-354=40). Уравниваем налог на прибыль в бухгалтерском учете проводкой:
Д-т 99.02.3 К-т 68.04.2 (40*20%=8).
При использовании ПБУ 18/02 появляется счет 68.04.2, который является ключевым т.к. именно на нем формируется налог на прибыль, подлежащий уплате в бюджет. Эта сумма налога и будет указана в декларации по налогу на прибыль. При этом формируются проводки по конкретному объекту аналитического учета.
Принципы ведения налогового учета в 1С
1. Бухгалтерский и налоговый учет ведутся параллельно т.е. одной операцией формируются данные обоих учетов;
2. Данные бухгалтерского и налогового учета можно сопоставить с помощью контрольного числа т.к. действует правило БУ=НУ+ПР+ВР. Другими словами, данные бухгалтерского учета всегда соответствуют данным налогового учета с постоянными и временными разницам. При этом разницы могут быть и со знаком (+), и со знаком (-).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8 редакции 3.0.
Организация оплатила пени по налогу (НДС) за просрочку платежа. Указанный вид расхода не принимается для целей налогообложения (п.2 статьи 270 НК РФ)
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируется постоянное налоговое обязательство. Формула для расчета (ПНО=ПР*20%) и бухгалтерские проводки (Д-т 99.02.3-К-т 68.04) справочно указаны в графе 7 справки-расчета.
Формируем Отчет о финансовых результатах (форма №2). Постоянное налоговое обязательство отражено в строке 2421 со знаком минус.
2. Постоянный налоговый актив – приятный, но редко встречающийся случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ доходов (300+35=335). Уравниваем (уменьшаем) налог на прибыль в бухгалтерском учете проводкой:
Д-т 68.04.2 К-т 99.02.3 (335*20%=67).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8.3.
Организация получила безвозмездную помощь учредителя со 100% долей в уставном капитале. Этот вид доходов не принимается для целей налогообложения (пп.11 п.1 статьи 251 НК РФ).
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируем постоянный налоговый актив.
Формируем Отчет о финансовых результатах (форма №2). Постоянный налоговый актив отражен в строке 2421 со знаком плюс.
Если в текущем периоде у организации есть и постоянные налоговые обязательства (ПНО), и постоянные налоговые активы (ПНА), они отражаются отдельно по видам обязательств.
В форме №2 (Отчет о финансовых результатах) ПНО и ПНА показываются общей суммой с приложением расшифровки.
Аналитический учет постоянных разниц
Если у организации в учете встречаются только постоянные разницы, то аналитический учет к счетам бухгалтерского учета можно вести, разделяя доходы и расходы на «принимаемые в целях налогового учета» и «не принимаемые в целях налогового учета».
«Значимые достижения требуют значимых усилий».
Автор статьи: Ирина Казмирчук
Введение в ПБУ 18/02 – постоянные разницы
Предлагаем вам погружение в тему ПБУ18/02 «Учет расчетов по налогу на прибыль организаций» независимо от того, применяете вы его в своем бизнесе или нет. Мы попытаемся показать взаимосвязь понятий данного непростого ПБУ и рассмотрим на примерах «как это работает».
ПБУ 18/02 призвано на службу для того, чтобы с помощью специальных проводок связать налог на прибыль, рассчитанный в бухгалтерском и в налоговом учете.
Давайте более детально поговорим об этом. Обратите внимание на ключевую особенность понятий «активы и обязательства» по ПБУ 18/02.
Всего их четыре:
— постоянное налоговое обязательство,
— отложенное налоговое обязательство,
— постоянный налоговый актив,
— отложенный налоговый актив.
Понятие «налоговое обязательство» (постоянное и отложенное)
В случае постоянного налогового обязательства подразумевается, что у организации есть некая «константа (условная переплата) по налогу на прибыль», и она всегда такой и останется («Заплатит больше в принципе»).
В случае отложенного налогового обязательства подразумевается то, что в текущем периоде организация откладывает оплату налога, но в будущем обязательно его заплатит («Заплатит меньше сейчас»).
Понятие «налоговый актив» (постоянный и отложенный)
В случае постоянного налогового актива подразумевается, что у организации есть некая «константа (условная экономия) по налогу на прибыль», и она всегда такой и останется («Заплатит меньше в принципе»).
В случае отложенного налогового актива подразумевается то, что в текущем периоде организация «условно переплатила» налог, но в будущем обязательно компенсирует эту «переплату» («Заплатит меньше в будущем»).
Постоянные разницы
1. Постоянные разницы влияют на чистую прибыль компании и начисляются за счет чистой прибыли через счет 99.
2. Постоянные разницы не отражаются в балансе т.к. не имеют остатков по счетам на конец текущего периода.
3. Постоянные разницы не принимаем и в дальнейшем никогда не примем для целей расчета по налогу на прибыль с бюджетом.
Когда возникают постоянные разницы ?
Постоянное налоговое обязательство – это наиболее распространенный случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ расходов (394-354=40). Уравниваем налог на прибыль в бухгалтерском учете проводкой:
Д-т 99.02.3 К-т 68.04.2 (40*20%=8).
При использовании ПБУ 18/02 появляется счет 68.04.2, который является ключевым т.к. именно на нем формируется налог на прибыль, подлежащий уплате в бюджет. Эта сумма налога и будет указана в декларации по налогу на прибыль. При этом формируются проводки по конкретному объекту аналитического учета.
Принципы ведения налогового учета в 1С
1. Бухгалтерский и налоговый учет ведутся параллельно т.е. одной операцией формируются данные обоих учетов;
2. Данные бухгалтерского и налогового учета можно сопоставить с помощью контрольного числа т.к. действует правило БУ=НУ+ПР+ВР. Другими словами, данные бухгалтерского учета всегда соответствуют данным налогового учета с постоянными и временными разницам. При этом разницы могут быть и со знаком (+), и со знаком (-).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8 редакции 3.0.
Организация оплатила пени по налогу (НДС) за просрочку платежа. Указанный вид расхода не принимается для целей налогообложения (п.2 статьи 270 НК РФ)
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируется постоянное налоговое обязательство. Формула для расчета (ПНО=ПР*20%) и бухгалтерские проводки (Д-т 99.02.3-К-т 68.04) справочно указаны в графе 7 справки-расчета.
Формируем Отчет о финансовых результатах (форма №2). Постоянное налоговое обязательство отражено в строке 2421 со знаком минус.
Постоянный налоговый актив – приятный, но редко встречающийся случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ доходов (300+35=335). Уравниваем (уменьшаем) налог на прибыль в бухгалтерском учете проводкой:
Д-т 68.04.2 К-т 99.02.3 (335*20%=67).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8.3.
Организация получила безвозмездную помощь учредителя со 100% долей в уставном капитале. Этот вид доходов не принимается для целей налогообложения (пп.11 п.1 статьи 251 НК РФ).
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируем постоянный налоговый актив.
Формируем Отчет о финансовых результатах (форма №2). Постоянный налоговый актив отражен в строке 2421 со знаком плюс.
Если в текущем периоде у организации есть и постоянные налоговые обязательства (ПНО), и постоянные налоговые активы (ПНА), они отражаются отдельно по видам обязательств.
В форме №2 (Отчет о финансовых результатах) ПНО и ПНА показываются общей суммой с приложением расшифровки.
Аналитический учет постоянных разниц
Если у организации в учете встречаются только постоянные разницы, то аналитический учет к счетам бухгалтерского учета можно вести, разделяя доходы и расходы на «принимаемые в целях налогового учета» и «не принимаемые в целях налогового учета».
Балансовый метод ПБУ 18/02: примеры, формирование проводок, переход с затратного метода
Собственникам бизнеса важно понимать, какую сумму налога компания платит сейчас, а какую откладывает и будет платить в следующих периодах. Поэтому организации отражают в бухгалтерской отчетности, которую смотрят владельцы бизнеса, текущий налог на прибыль и отложенный налог на прибыль.
Показатель «Налог на прибыль» можно формировать в бухучете по-разному. Первоначально для компаний был доступен так называемый затратный метод, или метод отсрочки. С 2020 года появилась альтернатива: балансовый метод. Основная цель нововведений — привести бухучет налоговых обязательств в соответствие с МСФО. В статье расскажем про плюсы и минусы каждого варианта.
Что вы узнаете
Что такое балансовый метод учета ПБУ 18/02
Чем отличается от затратного метода
До 2020 года компании могли не вести налоговый учет с нуля, а трансформировать данные бухучета в налоговый учет. Это так называемый затратный метод, или метод отсрочки. Предполагает, что по каждой доходной/расходной операции нужно выявлять разницу между бухгалтерским и налоговым учетом по правилам из ПБУ 18/02.
С отчетности за 2020 год ПБУ 18/02 действует в новой редакции приказа Минфина. У компании теперь есть выбор: следовать старому порядку или применять новый балансовый метод. В целом он проще, но придется наряду с бухгалтерским учетом сразу параллельно вести и налоговый. Дело в том, что для бухучета на балансовом методе текущий налог берется из декларации по налогу на прибыль. На затратном методе текущий налог собирается по данным бухучета.
Что означает ну пр и вр в программе 1с
Временная разница – разница, возникающая вследствие того, что различаются моменты принятия расходов (доходов) в бухгалтерском и налоговом учете.
В пояснение данного определения можно привести пример амортизации основного средства, стоимость которого по бухгалтерскому и налоговому учету одинаковы (то есть и общая сумма расходов на амортизацию по бухгалтерскому и налоговому учету одинакова), но различные способы амортизации (а значит, расходы на амортизацию формируются в различные моменты).
Примеры временных разниц: разницы, возникающие вследствие применения разных способов амортизации, различных способов определения себестоимости МПЗ, различных моментов принятия расходов (или доходов) и другие.
Постоянная разница – разница, возникающая в случае, когда момент принятия расходов (доходов) по бухгалтерскому и налоговому учету одинаковы, но различны бухгалтерская и налоговая суммы.
В пояснение данного определения можно привести пример расходов, не принимаемых для целей налогообложения. Такие расходы возникают по бухгалтерскому учету, и известно, что по налоговому учету такой расход в тот же момент не принимается, то есть равен нулю (поскольку изначально известно, что и в последующих периодах данный расход не будет принят для целей налогообложения, однозначно становится понятно, что и не могут различаться моменты принятия расхода).
Примеры постоянных разниц: разницы, возникающие в результате превышения нормируемых расходов (расходы на рекламу, представительские и другие), оплаты отпусков сверх предусмотренных законодательством, передаче безвозмездно имущества (вся стоимость переданного имущества не принимается к налоговому учету) и другие.
В конфигурациях 1с поддерживается основное правило:
БУ = НУ + ВР + ПР
Варианты применения ПБУ 18/02 в «1С:Бухгалтерии 8» с 2020 года
Приказом Минфина России от 20.11.2018 № 236н внесены изменения в ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» (утв. приказом Минфина России от 19.11.2002 № 114н). В связи с указанными изменениями в отчете о финансовых результатах уточнен состав и наименование показателей, раскрывающих величину налога на прибыль (приказ Минфина России от 19.04.2019 № 61н). Поправки, предусмотренные Приказами №№ 236н и 61н, действуют с отчетности за 2020 год, но организации вправе применять новые правила и ранее, закрепив свое решение в учетной политике.
Многие изменения, внесенные в ПБУ 18/02, соответствуют Международному стандарту финансовой отчетности (IAS) 12 «Налоги на прибыль» (введен в действие на территории РФ приказом Минфина России от 28.12.2015 № 217н) и рекомендациям Бухгалтерского методологического центра (БМЦ). Основные поправки:
- из сферы действия ПБУ 18/02 исключаются организации государственного сектора;
- уточняется порядок определения временных (ВР) и постоянных разниц (ПР), в т. ч. участником консолидированной группы налогоплательщиков;
- по некоторым видам разниц устраняется неопределенность, к каким видам их относить — временным или постоянным;
- устанавливается порядок определения расхода (дохода) по налогу на прибыль, который складывается из текущего и отложенного налога и отражается в отчете о финансовых результатах за отчетный период. Текущий налог на прибыль — это налог на прибыль для целей налогообложения, определяемый по данным налогового учета. Отложенный налог на прибыль определяется как суммарное изменение отложенных налоговых активов (ОНА) и отложенных налоговых обязательств (ОНО), за исключением результатов операций, не включаемых в бухгалтерскую прибыль (убыток);
- уточняется терминология: вместо понятия «постоянный налоговый актив» (ПНА) используется термин «постоянный налоговый доход» (ПНД), а вместо понятия «постоянное налоговое обязательство» (ПНО) — «постоянный налоговый расход» (ПНР). При этом все определения данного понятия остаются прежними.
Новая редакция ПБУ 18/02 дополнена Приложением, содержащим практический пример определения расхода (дохода) по налогу на прибыль и связанных с ним показателей, в том числе величины чистой прибыли за отчетный период. Для наглядности расчет выполнен двумя способами:
- путем уменьшения прибыли до налогообложения на величину расхода по налогу на прибыль (так называемый балансовый метод);
- путем уменьшения прибыли до налогообложения на величину условного расхода, скорректированную на суммы постоянного налогового расхода, увеличения отложенного налогового актива и отложенного налогового обязательства отчетного периода (так называемый метод отсрочки или затратный метод).
Минфин России в Информационном сообщении от 28.12.2018 № ИС-учет-13 обращает внимание на тот факт, что ПБУ 18/02 не содержит ограничений для применения организацией любого из этих способов по своему выбору. Таким образом, при соблюдении правил, предусмотренных Приказом № 236н, методика расчета показателей по ПБУ 18/02 может отличаться.
В 2020 году в настройках учетной политики (раздел Главное) «1С:Бухгалтерии 8» пользователю на выбор предоставлены следующие варианты учета расчетов по налогу на прибыль организаций (рис. 1).
Рис. 1. Варианты расчетов по ПБУ 18/02
В таблице 3 поименованы основные критерии, по которым отличаются данные варианты.
Рассмотрим, как в программе отражаются расчеты по налогу на прибыль в зависимости от вариантов применения положений ПБУ 18/02.
Расчеты по налогу на прибыль в «1С:Бухгалтерии 8»
Вариант 1: ПБУ 18/02 не применяется
Организации, которые вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, могут не применять положения ПБУ 18/02 (п. 2 ПБУ 18/02). Согласно пункту 4 статьи 6 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», к таким организациям относятся в том числе субъекты малого предпринимательства (МП).
Пример 1
Организация АО «КРУГ» является субъектом МП, применяет общую систему налогообложения (ОСНО) и уплачивает НДС. Ставка налога на прибыль — 20 %.
В соответствии с учетной политикой АО «КРУГ»:
- ПБУ 18/02 не применяет;
- формирует отчет о финансовых результатах за 2019 год в редакции Приказа № 61н.
В декабре 2019 года в учете организации отражаются следующие хозяйственные операции:
- у поставщика ООО «Годограф» приобретен сервер стоимостью 240 000 руб. (в т. ч. НДС 20 %);
- монтаж и пусконаладка оборудования осуществлены силами стороннего исполнителя — ИП Кузякина П.П. Стоимость работ — 10 000 руб. (без НДС). Денежные средства в указанной сумме были перечислены на расчетный счет исполнителя. При этом исполнитель не представил документы, подтверждающие выполнение работ по монтажу и пусконаладке оборудования;
- в этом же месяце сервер введен в эксплуатацию. Срок полезного использования сервера — 25 месяцев;
- выручка от реализации услуг — 240 000 руб. (в т. ч. НДС 20 %);
- учтены расходы на аренду помещения — 120 000 руб. (в т. ч. НДС 20 %). Других доходов и расходов в 2019 году не было.
В настройках учетной политики (раздел Главное — Учетная политика) для АО «КРУГ» переключатель Учет налоговых активов и обязательств (ПБУ 18 «Учет расчетов по налогу на прибыль организаций») следует установить в положение Не ведется.
Поступление оборудования, требующего включения дополнительных расходов в первоначальную стоимость, отражается в программе стандартным документом Поступление (акт, накладная) с видом операции Оборудование (раздел ОС и НМА). При проведении документа сформируются бухгалтерские проводки:
Дебет 08.04.1 Кредит 60.01 — на стоимость поступившего оборудования (200 000 руб.);
Дебет 19.01 Кредит 60.01 — на сумму НДС (40 000 руб.).
Для целей налогового учета (НУ) соответствующие суммы отражаются в специальных полях регистра бухгалтерии (для тех счетов, где поддерживается налоговый учет):
Сумма Дт НУ: 08.04.1 и Сумма Кт НУ: 60.01.
В бухгалтерском учете стоимость монтажа и пусконаладочных работ включается в стоимость основного средства (ОС) (п. 8 ПБУ 6/01 «Учет основных средств», утв. приказом Минфина России от 30.03.2001 № 26н).
Для целей налогообложения прибыли расходами признаются понесенные налогоплательщиком обоснованные и документально подтвержденные затраты (п. 1 ст. 252 НК РФ). Соответственно, стоимость монтажа и пусконаладки не может включаться в налоговую стоимость ОС.
Поскольку порядок учета стоимости работ исполнителя в бухгалтерском и налоговом учете различается, документ Поступление доп. расходов не применяется. Данную ситуацию можно отразить документом Поступление (акт, накладная) с видом операции Услуги (раздел Покупки), рис. 2.
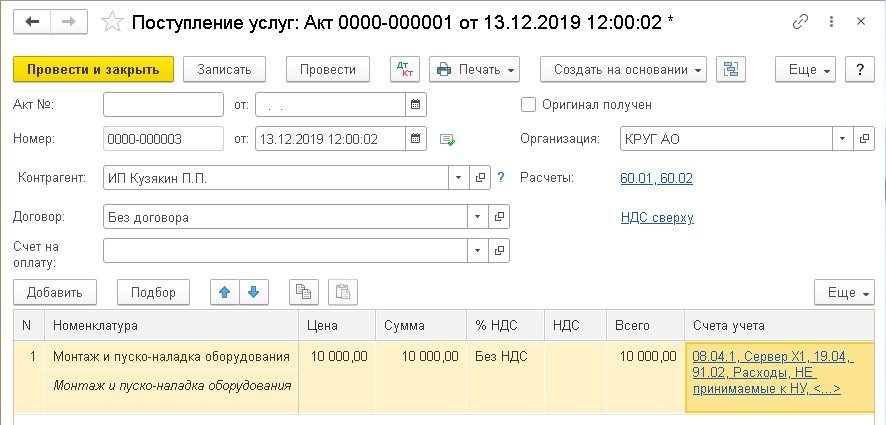
Рис. 2. Поступление услуг
В табличной части документа указывается стоимость монтажа и пусконаладочных работ в соответствии со счетом исполнителя и понесенными затратами. Из поля Счета учета по соответствующей гиперссылке осуществляется переход в форму Счета учета, которую нужно заполнить следующим образом:
- в качестве счета затрат указать счет 08.04.1 «Приобретение компонентов основных средств»;
- в поле Номенклатура указать наименование сервера;
- в качестве счета затрат НУ указать счет 91.02 «Прочие расходы»;
- в поле Прочие доходы и расходы указать статью, выбрав ее из справочника статей прочих доходов и расходов. В карточке статьи флаг Принимается к налоговому учету должен быть снят.
При проведении документа сформируется бухгалтерская проводка:
Дебет 08.04.1 Кредит 60.01 — на стоимость пусконаладки, увеличивающей первоначальную стоимость сервера в бухгалтерском учете (БУ) (10 000 руб.);
В налоговом учете стоимость пусконаладки учитывается только по кредиту счета 60.01, то есть в специальном поле регистра бухгалтерии:
Сумма Кт НУ: 60.01.
Поскольку АО «КРУГ» не применяет ПБУ 18/02, постоянные и временные разницы в учете не фиксируются.
Принятие к учету и ввод в эксплуатацию сервера регистрируются документом Принятие к учету ОС из раздела ОС и НМА.
При проведении документа формируется запись регистра бухгалтерии:
Дебет 01.01 Кредит 08.04.1 — на первоначальную стоимость объекта ОС (210 000 руб.).
При этом заполняются специальные поля регистра бухгалтерии:
Сумма Дт НУ: 01.01 и Сумма Кт НУ: 08.04.1 — на налоговую стоимость сервера (200 000 руб.).
Рассчитаем налоговую базу за 2019 год:
- выручка от реализации — 200 000 руб.;
- расходы на аренду — 100 000 руб.;
- налоговая база — 100 000 руб. (200 000 руб. — 100 000 руб.).
В декабре 2019 года при выполнении регламентной операции Расчет налога на прибыль, входящей в обработку Закрытие месяца (раздел Операции), сформируются бухгалтерские проводки с одновременным распределением по бюджетам:
Дебет 99.01.1 Кредит 68.04.1 — на сумму текущего налога на прибыль, рассчитанного по данным налогового учета (100 000 руб. х 20 % = 20 000 руб.).
Расчет налога на прибыль подтверждается одноименной справкой-расчетом.
Сформируем отчет о финансовых результатах за 2019 год в редакции Приказа № 61н. Для этого в едином рабочем месте 1С-Отчетность (раздел Отчеты — Регламентированные отчеты) следует создать новый отчет Бухгалтерская отчетность (с 2011 года). В стартовой форме отчета следует указать период (Январь — Декабрь 2019 г.), выбрать редакцию формы (от 19.04.2019 № 61н (за 2020 год)) и нажать на кнопку Создать. Отчет заполняется автоматически по кнопке Заполнить. Результат заполнения представлен в таблице 1.
Таблица 1. Показатели отчета о финансовых результатах, если ПБУ 18/02 не применяется
Наименование показателя
Код строки
Значение
(тыс. руб.)
Прибыль (убыток) от продаж
Прибыль (убыток) до налогообложения
Налог на прибыль
текущий налог на прибыль
отложенный налог на прибыль
Чистая прибыль (убыток)
Поскольку ПБУ 18/02 не применяется, отложенный налог не рассчитывается. Соответственно, расход по налогу на прибыль будет равен текущему налогу на прибыль.
В январе 2020 года сервер начинает амортизироваться в бухгалтерском и налоговом учете. Сумма амортизации сервера составит:
- 8 400 руб. — в бухгалтерском учете (210 000 руб. / 25 мес.);
- 8 000 руб. — в налоговом учете (200 000 руб. / 25 мес.).
Если организация примет решение с 2020 года применять ПБУ 18/02, то ей придется принять еще одно решение: отражать ли в учете ПР и ВР при применении балансового метода.
Вариант 2: ПБУ 18/02 применяется балансовым методом без отражения в учете ВР и ПР
До недавнего времени в программах 1С для расчета сумм отложенных налоговых активов и отложенных налоговых обязательств требовалось вести учет временных разниц в стоимости активов и обязательств. Под видами активов и обязательств в «1С:Бухгалтерии 8» редакции 3.0 понимаются объекты учета, соответствующие либо балансовым статьям (например, Основные средства, Материалы, Кредиторская задолженность), либо иным объектам, которые требуется учитывать обособленно (например, Убыток текущего периода).
Также для расчета суммы постоянного налогового расхода (дохода) требовалось вести учет постоянных разниц в стоимости активов и обязательств с прослеживанием их до счетов финансового результата.
В связи с изменениями, внесенными в ПБУ 18/02 и в показатели отчета о финансовых результатах, Бухгалтерский методологический центр выпустил рекомендацию № Р-102/2019-КпР «Порядок учета налога на прибыль» (утв. Фондом «НРБУ «БМЦ» 26.04.2019).
Данная Рекомендация № Р-102/2019-КпР предлагает отражать суммы текущего налога на прибыль и отложенного налога на прибыль на отдельных субсчетах счета 99 «Прибыли и убытки» (см. п.п. 3-4 Рекомендации № Р-102/2019-КпР). При этом суммы постоянного налогового расхода (дохода) отражать на счете 99 не требуется. Если следовать рекомендации БМЦ № Р-102/2019-КпР, то отпадает необходимость детального учета ПР и ВР.
Аналогичный вывод можно сделать из текста ПБУ 18/02 в редакции Приказа № 236н. Так, последнее предложение пункта 8 позволяет для расчета ОНА и ОНО использовать только данные бухгалтерского и налогового учета, без выделения в учете ПР и ВР: «Временная разница по состоянию на отчетную дату определяется как разница между балансовой стоимостью актива (обязательства) и его стоимостью, принимаемой для целей налогообложения».
Практический пример, приведенный в Приложении к новой редакции ПБУ 18/02, наглядно демонстрирует, что, зная только суммы БУ и НУ в оценке активов и обязательств, можно получить все показатели, необходимые для выполнения требований стандарта.
Фирма «1С» решила поддержать вариант балансового метода на основе рекомендации БМЦ (без учета постоянных и временных разниц). При этом существующие в программе варианты применения ПБУ 18/02 остаются.
Для реализации балансового метода на основе рекомендации БМЦ потребовалось внести изменения не только в алгоритмы расчетов, но и в план счетов программы. К счету 99.02 «Налог на прибыль» добавлены субсчета третьего порядка:
- 99.02.Т «Текущий налог на прибыль»;
- 99.02.О «Отложенный налог на прибыль».
Счета 99.02.Т и 99.02.О соответствуют показателям, раскрывающим величину налога на прибыль в отчете о финансовых результатах в редакции Приказа № 61н:
- «Текущий налог на прибыль» — строка (2411);
- «Отложенный налог на прибыль» — строка (2412).
При выполнении регламентной операции Расчет налога на прибыль сумма текущего налога на прибыль, рассчитанная по данным налогового учета, отражается по кредиту счета 68.04.1 «Расчеты с бюджетом» в корреспонденции с дебетом счета 99.02.Т. Одновременно суммы налога распределяются по бюджетам различных уровней.
При выполнении регламентной операции Расчет отложенного налога по ПБУ 18 по каждому виду активов и обязательств определяются временные разницы — как разницы между балансовой и налоговой стоимостью актива (обязательства) на отчетную дату.
Затем рассчитываются суммы отложенного налога. Отложенный налог на отчетную дату рассчитывается как произведение сальдо временных разниц по виду актива (обязательства) и текущей ставки налога. При этом проводки формируются исходя из сравнения отложенного налога, рассчитанного на отчетную дату, и отложенного налога, рассчитанного на начало года.
Суммы ОНА отражаются по дебету (кредиту) счета 99.02.О в корреспонденции с кредитом (дебетом) счета 09 «Отложенные налоговые активы». Суммы ОНО отражаются по дебету (кредиту) счета 99.02.О в корреспонденции с кредитом (дебетом) счета 77 «Отложенные налоговые обязательства».
Рассмотрим применение этого варианта на примере.
Пример 2
Организация АО «КВАДРАТ» применяет ОСНО, ПБУ 18/02 балансовым методом и уплачивает НДС. Постоянные и временные разницы в учете не отражает. Остальные условия совпадают с условиями Примера 1.
В настройках учетной политики для АО «КВАДРАТ» переключатель Учет налоговых активов и обязательств (ПБУ 18 «Учет расчетов по налогу на прибыль организаций») следует установить в положение Ведется балансовым методом (см. рис. 1). При использовании данного метода постоянные и временные разницы в регистре бухгалтерии не фиксируются. Поэтому при проведении документов Поступление (акт, накладная) и Принятие к учету ОС все записи регистра бухгалтерии совпадают с записями, описанными в Примере 1.
Но при выполнении регламентной операции Расчет налога на прибыль в декабре 2019 года корреспонденция счетов будет иной:
Дебет 99.02.Т Кредит 68.04.1 — на сумму текущего налога (20 000 руб.). При этом сумма налога распределяется по бюджетам.
Расчет текущего налога на прибыль подтверждается справкой-расчетом, форма которой не зависит от варианта применения ПБУ 18/02.
На конец 2019 года балансовая стоимость сервера превышает его налоговую стоимость на 10 000 руб. (210 000 руб. — 200 000 руб.). Соответственно, разница по виду актива Основные средства составляет 10 000 руб. и является налогооблагаемой временной разницей.
Обратите внимание, при применении балансового метода (без отражения в учете ПР и ВР) показатели ПР и ВР в стандартных отчетах недоступны.
При выполнении регламентной операции Расчет отложенного налога по ПБУ 18 в декабре 2019 года по виду актива Основные средства признается отложенное налоговое обязательство:
Дебет 99.02.О Кредит 77 — на сумму 2 000 руб. (10 000 руб. х 20 %).
Детальный расчет ОНА и ОНО приводится в Справке-расчете отложенного налога на прибыль (рис. 3). При применении балансового метода справка дополнена показателями балансовой и налоговой стоимости активов и обязательств на отчетную дату.
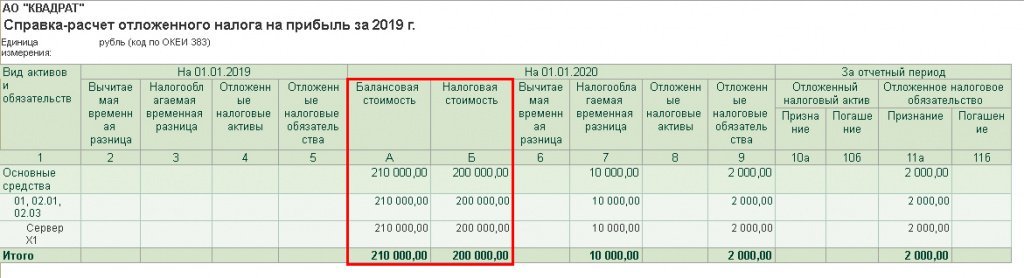
Рис. 3. Справка-расчет отложенного налога за 2019 год
Для расшифровки показателей отчета о финансовых результатах в программе предусмотрена новая справка-расчет Расход по налогу на прибыль (рис. 4). Структура справки-расчета соответствует Приложению к ПБУ 18/02.
Как видим, сумма постоянного налогового расхода (2 000 руб.) определилась расчетным путем без выявления и отражения в учете ПР.
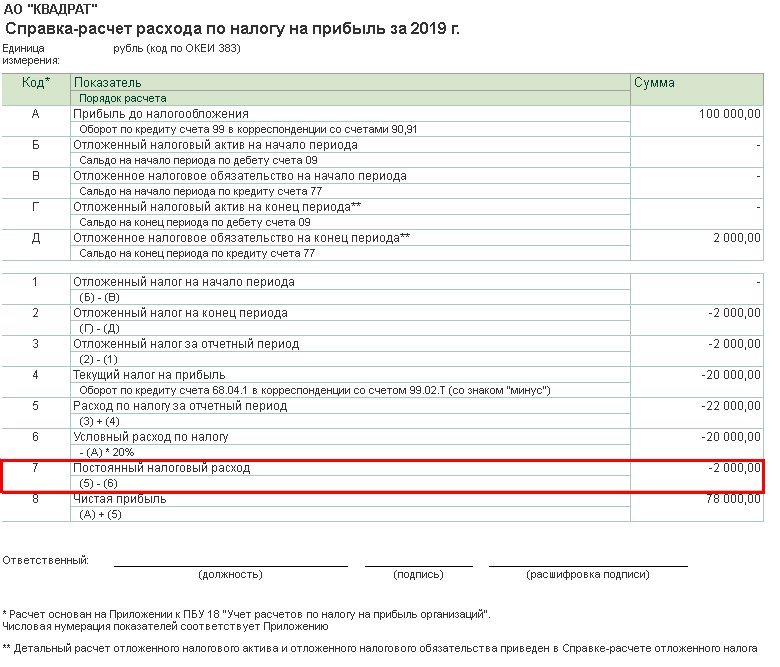
Рис. 4. Справка-расчет расхода по налогу на прибыль за 2019 год
Между тем, исходя из буквального прочтения пункта 4 ПБУ 18/02: «. под постоянными разницами понимаются доходы и расходы: формирующие бухгалтерскую прибыль (убыток) отчетного периода, но не учитываемые при определении налоговой базы по налогу на прибыль как отчетного, так и последующих отчетных периодов. ».
А согласно второму и третьему абзацу пункта 7 ПБУ 18/02: «. под постоянным налоговым расходом (доходом) понимается сумма налога, которая приводит к увеличению (уменьшению) налоговых платежей по налогу на прибыль в отчетном периоде. Постоянный налоговый расход (доход) признается организацией в том отчетном периоде, в котором возникает постоянная разница».
Поэтому у пользователя могут возникнуть вопросы:
- Почему один факт хозяйственной жизни (осуществление затрат на монтаж и пусконаладку оборудования, не подтвержденных документально и не признанных для целей налогового учета) привел к формированию и ПНР, и ОНО в одном отчетном периоде?
- Правомерно ли считать постоянной разницу, которая в текущем периоде не формирует бухгалтерскую прибыль (убыток) и не учитывается для целей налогообложения прибыли, то есть не соответствует условиям возникновения ПР, изложенным в пункте 4 ПБУ 18?
- Правомерно ли признание ПНР в текущем периоде, если осуществленные затраты будут формировать бухгалтерскую прибыль (убыток) только в последующих отчетных периодах и никогда не будут учтены для целей налогообложения прибыли?
Что касается разницы, возникшей между балансовой и налоговой стоимостью ОС, то данная разница является временной, как в силу прямого указания ПБУ 18/02 (п. 8 в ред. Приказа № 236н), так и согласно пункту 5 МСФО (IAS) 12. Экономическое обоснование данного подхода можно найти в рекомендации БМЦ № Р-2/2008 КпР «Временные разницы по налогу на прибыль» (утв. Фондом «НРБУ «БМЦ» 26.11.2008): «при классификации разницы в качестве постоянной или временной необходимо рассматривать комплексное влияние на финансовые результаты всех доходов и расходов, как возникших в текущем периоде, так и возможных в будущих отчетных периодах. . Если признание какого-либо факта хозяйственной жизни приводит к тому, что балансовая стоимость любого актива или обязательства отличается от его налоговой стоимости, то возникшая разница является временной. Временная разница остается непогашенной до тех пор, пока хотя бы в какой-то степени сохраняется разница в балансовой и налоговой оценках какого-либо актива или обязательства».
При этом в отношении выявленных временных разниц организация должна признавать ОНА или ОНО в соответствии с общими требованиями ПБУ 18/02.
Теперь разберемся, почему признается постоянный налоговый расход.
По нашему мнению, постоянными разницами, возникающими в текущем периоде, следует считать в том числе и те разницы, которые в текущем периоде не формируют бухгалтерскую прибыль (убыток) и не учитываются для целей налогообложения прибыли, но:
- приведут к формированию бухгалтерской прибыли (убытка) в последующих отчетных периодах и никогда не будут учтены для целей налогообложения прибыли;
- будут учтены для целей налогообложения прибыли в последующих отчетных периодах и никогда не приведут к формированию бухгалтерской прибыли (убытка).
Иными словами, считаем, что периодом возникновения постоянной разницы и, соответственно, признания постоянного налогового расхода (дохода) является тот период, в котором произошли события, обусловившие ее возникновение. По условиям Примера 2 это декабрь 2019 года, когда были выявлены факты, не позволяющие признать затраты (10 000 руб.) в составе налогооблагаемой базы в будущем (а не тот период, в котором фактически наступают последствия этих фактов, повлиявшие на показатели декларации по налогу на прибыль).
С экономической точки зрения признание ПНР — это результат событий в жизни предприятия, которые привели к дополнительному расходу по налогу. Первый абзац пункта 7 ПБУ 18/02 как раз описывает взаимосвязь между суммой постоянного налогового расхода, расхода по налогу и текущего налога: ПНР — это превышение налоговых платежей (над условным расходом).
В силу третьего абзаца пункта 7 ПБУ 18/02 и по условиям Примера 2: ПНР = 2 000 руб. (10 000 руб. х 20 %). Но тот же самый результат можно получить, не высчитывая постоянные разницы, как и продемонстрировано справкой-расчетом Расход по налогу на прибыль.
В пункте 9 рекомендации БМЦ № Р-109/2019-КпР «Регистр учета временных разниц» (утв. Фондом «НРБУ «БМЦ» 11.12.2019) указано, что: «Постоянный налоговый расход (доход)возможно определять согласно пункту 7 практического примера из Приложения к ПБУ 18/02 как числовую сверку между расходом по налогу на прибыли условным расходом по налогу на прибыль. Организация самостоятельно принимает решение о необходимости ведения регистра постоянных разниц».
Таким образом, разница в 10 000 руб., образовавшаяся по условиям Примера 2, представляет собой одновременно и временную, и постоянную («комплексную») разницу.
Сформируем отчет о финансовых результатах за 2019 год в редакции Приказа № 61н. Результат заполнения представлен в таблице 2.
Таблица 2. Показатели отчета о финансовых результатах, если ПБУ 18/02 ведется балансовым методом
Похожие публикации:
- Как подключить монитор с displayport к hdmi
- Как устанавливать патчи на pes 2020 ps4
- Что такое сброс сети
- Setlocal enableextensions что это
Отражение постоянных и временных разниц в «1С:Бухгалтерии 8.0»
К теме бухгалтерского учета в соответствии с нормами ПБУ 18/02 мы уже не раз обращались. Но технология учета в конфигурации «Бухгалтерия предприятия» на платформе нового поколения «1С:Предприятие 8.0» отличается от реализованной в программах предыдущей версии. В предлагаемой статье методисты фирмы «1С» на конкретном примере знакомят читателей с тем, как реализован налоговый учет расчетов по налогу на прибыль в конфигурации «Бухгалтерия предприятия». При подготовке материала использовались фрагменты книги С.А. Харитонова «Технология ведения учета в программе «1С:Бухгалтерия 8.0».
Содержание
- «1С:Бухгалтерия 8.0″ — новый уровень автоматизации учета»
- статью И.А. Берко «Учет расчетов по налогу на прибыль (ПБУ 18/02) в «1С:Бухгалтерии 7.7»
Сопоставление данных бухгалтерского и налогового учета — ключевая идея
Для того чтобы отразить в бухгалтерском учете и отчетности постоянные налоговые обязательства, отложенные налоговые активы и обязательства, произвести расчет налога на прибыль в соответствии с нормами ПБУ 18/02, необходимо, в частности, определить величину постоянных и временных разниц. Не всегда причина образования разниц возникает непосредственно при признании доходов и расходов, то есть одновременно с признанием самих разниц. Например, если проценты по кредиту в бухгалтерском учете включены в стоимость объекта основных средств, а для целей налогообложения прибыли они не учитываются, то в этот момент еще не возникает ни постоянных, ни временных разниц, так как ни в бухгалтерском учете, ни для целей налогообложения расходов не признается. В дальнейшем при начислении амортизации такого объекта основных средств и включении ее в состав расходов для целей бухгалтерского учета возникнут постоянные разницы. Но для того, чтобы их определить, нужно каким-то образом вести учет отклонений в оценке стоимости этого объекта основных средств в бухгалтерском учете и для целей налогообложения. Эти отклонения по сути можно называть «потенциальными» постоянными (или временными) разницами, или разницами в оценке активов и обязательств.
В программе «1С:Бухгалтерия 8.0» учет оценки активов и обязательств для целей налогообложения по налогу на прибыль ведется в специальной подсистеме налогового учета. Следовательно, для расчета постоянных и временных разниц, понимания причин их возникновения нужно сопоставлять данные бухгалтерского и налогового учета.
В связи с этим рассмотрим более подробно реализацию налогового учета в программе «1С:Бухгалтерия 8.0» и использование его данных для определения постоянных и временных разниц.
План счетов налогового учета
Для ведения налогового учета по налогу на прибыль в конфигурацию «Бухгалтерия предприятия» включен дополнительный план счетов («План счетов налогового учета (по налогу на прибыль)», см. рис. 1), который построен по тому же принципу и с использованием тех же инструментов, что и план счетов бухгалтерского учета, но с учетом тех особенностей, которые обусловлены задачами налогового учета.
Рис. 1. Фрагмент плана счетов налогового учета (по налогу на прибыль).
Для сопоставимости данных бухгалтерского и налогового учета код счета налогового учета, как правило, повторяет соответствующий код плана счетов бухгалтерского учета. На счетах (субсчетах) с теми же кодами и наименованиями в конфигурации учитываются:
- Основные средства (01, субсчета 01.01, 01.09);
- Амортизация основных средств (02, субсчета 02.01, 02.02);
- Доходные вложения в материальные ценности (03, субсчета 03.01-03.04, 03.09);
- Нематериальные активы и расходы на НИОКР (04, субсчета 04.01, 04.02);
- Амортизация нематериальных активов (05);
- Оборудование к установке (07);
- Вложения во внеоборотные активы (08, субсчета 08.01-08.05, 08.08);
- Материалы (10, субсчета 10.01-10.06, 10.08-10.09);
- Полуфабрикаты собственного производства (21);
- Товары (41, субсчета 41.01-41.04);
- Готовая продукция (43);
- Расходы на продажу (44, субсчета 44.01, 44.02);
- Товары отгруженные (45, субсчета 45.01-45.03);
- Финансовые вложения (58, субсчета 58.01-58.05, субсчета второго уровня 58.01.1-58.01.2);
- Расчеты с персоналом по оплате труда (70);
- Внутрихозяйственные расходы (79, субсчет 79.02);
- Продажи (90, субсчета 90.02, 90.05-90.09);
- Недостачи и потери от порчи имущества (94);
- Резервы предстоящих расходов (96);
- Расходы будущих периодов (97, субсчета 97.01, 97.21);
- Доходы будущих периодов (98, субсчет 98.01);
- Прибыли и убытки (99, субсчет 99.01).
Правила бухгалтерского и налогового учета отдельных видов доходов и расходов, активов и обязательства различаются. Для обеспечения прозрачности данных налогового учета при их анализе стандартными отчетами конфигурации между отдельными счетами бухгалтерского и налогового планов счетов сопоставление производится по особым правилам. Их можно увидеть, если выбрать в меню «Проводки» пункт «Соответствие счетов бухгалтерского и налогового учета» (см. рис. 2).
Рис. 2. Соответствие счетов бухгалтерского и налогового учета.
Например, затраты основного производства, которые в бухгалтерском учете обобщаются на счете 20.01 «Основное производство», в налоговом учете отражаются на субсчетах 20.01.1 «Прямые расходы основного производства» или 20.01.2 «Косвенные расходы основного производства» в зависимости от вида затрат (признак статьи затрат для целей налогового учета — объекта аналитического учета на счете 20.01 плана счетов бухгалтерского учета) или корреспондирующего счета в бухгалтерской проводке.
Обращаем внимание, что в план счетов налогового учета (по налогу на прибыль) включены не все счета, которые имеются в плане счетов бухгалтерского учета. В налоговом учете в конфигурации не регистрируются данные, которые в бухгалтерском учете отражаются на счетах 46, 50, 51, 52, 55, 57, 59, 60, 62, 63, 66, 67, 68, 71, 73, 75, 76, 77, 79.01, 79.03, 80, 81, 82, 83, 84, 90.03, 90.04, 99.02, а также на забалансовых счетах. Считается, что для целей налогового учета соответствующих хозяйственных операций достаточно данных бухгалтерского учета или эти данные не требуются для целей налогового учета. Например, выручка от реализации товаров, работ, услуг для целей налогообложения учитываются без НДС и акцизов. Поэтому в налоговом учете не отражаются суммы налогов, учтенные в бухгалтерском учете на счетах 90.03 и 90.04. При этом следует учитывать, что доходы по кредиту счета 90.01 также учитываются в нетто-оценке.
Таким образом, если в бухгалтерской проводке по дебету или кредиту указан один из этих счетов, то для целей налогового учета соответствующая часть налоговой «проводки» не заполняется, то есть вводится не двойная, а одинарная запись.
В этой связи отметим две особенности настройки плана счетов налогового учета (по налогу на прибыль).
Первая состоит в том, что все счета (субсчета) этого плана счетов на этапе конфигурирования определены как забалансовые.
При этом возможность изменения типа счета в режиме ведения учета исключена: в форме списка отсутствует графа «Акт.», в форме элемента — реквизит «Забалансовый».
Вторая особенность состоит в том, что в налоговом плане счетов нет счетов с признаком «Валютный», то есть налоговый учет в конфигурации «Бухгалтерия предприятия» ведется в валюте регламентированного учета — рублях.
Ряд счетов налогового учета не имеет аналогов в бухгалтерском плане счетов. К ним относятся:
- счет 97.03 «Отрицательный результат от реализации амортизируемого имущества»;
- счет 97.11 «Убытки прошлых лет»;
- счет 97.12 «Убытки прошлых лет обслуживающих производств и хозяйств».
Для формирования отдельных показателей регистров налогового учета по учету поступления и выбытия имущества, работ, услуг, прав в налоговый план счетов включен вспомогательный счет ПВ «Поступление и выбытие имущества, работ, услуг, прав». Аналитический учет ведется по условиям поступления и выбытия (перечисление), контрагентам (справочник) и договорам (подчиненный справочник). По каждому аналитическому разрезу установлен признак «Только обороты».
Отражение хозяйственных операций в налоговом учете и определение разниц
При отражении хозяйственных операций с помощью документов конфигурации формируются записи (проводки) в бухгалтерском учете и в налоговом учете. Одновременно производится сопоставление данных бухгалтерского и налогового учета и выявление разниц в оценке активов и обязательств, которые в дальнейшем могут привести к возникновению постоянных налоговых обязательств и отложенных налоговых активов и обязательств.
Правила сопоставления данных бухагалтерского и налогового учета задаются в регистре «Соответствие счетов БУ и НУ», который автоматически заполняется при открытии новой информационной базы правилами, установленными по умолчанию (это — правила соответствия типового плана счетов бухгалтерского учета и типового плана счетов налогового учета по налогу на прибыль). Данные этого регистра могут быть настроены с учетом особенности деятельности конкретной организации.
Схематически процедуру сопоставления данных бухгалтерского и налогового учета, определения постоянных и временных разниц и отражения в бухгалтерском учете расчетов по налогу на прибыль можно представить следующим образом:
Для отражения постоянных и временных разниц в оценке активов и обязательств («потенциальных» разниц) предназначены проводки по счетам налогового учета, отделенные от собственно проводок по налоговому учету специальным признаком (вид учета) «ПР» или «ВР».
У читателей может возникнуть вопрос, почему такие проводки делаются в системе налогового учета, хотя на самом деле они не имеют отношения к налоговому учету в соответствии с главой 25 НК РФ, а лишь служат для целей выполнения норм ПБУ 18/02.
Во-первых, для того, чтобы не усложнять бухгалтерский учет тех организаций, которые не применяют ПБУ 18/02.
Во-вторых, ПБУ 18/02 будет выполнено, если данные бухгалтерского учета будут равны сумме данных налогового учета, постоянных и временных разниц — это следует из того, что ПБУ 18/02 позволяет отражать в бухгалтерском учете и бухгалтерской отчетности различие налога на бухгалтерскую прибыль(убыток), признанного в бухгалтерском учете, от налога на налогооблагаемую прибыль, сформированного в бухгалтерском учете и отраженного в налоговой декларации по налогу на прибыль. То есть будет справедлива следующая формула:
БУ = НУ + ПР + ВР,
где БУ — оценка стоимости актива или обязательства
(а также, по существу, дохода или расхода) в бухгалтерском учете;
НУ — оценка стоимости актива или обязательства в налоговом учете;
ПР — сумма постоянных разниц в стоимости актива или обязательств;
ВР — сумма временных разниц в стоимости актива или обязательств.
Эта формула есть следствие формулы, приведенной в пункте 21 ПБУ18/02 (подробнее см. статью И.А. Берко «Учет расчетов по налогу на прибыль (ПБУ 18/02) в «1С:Бухгалтерии 7.7», упомянутую выше в примечании).
Увидеть данные по постоянным и временным разницам в оценке активов и обязательств можно с помощью тех же стандартных отчетов, что и данные налогового учета (примеры см. далее), если выставить в реквизите «Вид учета» значение «ПР» или «ВР».
При закрытии периода анализируются обороты по постоянным и временным разницам, признаются постоянные налоговые обязательства (активы), отложенные налоговые активы и обязательства, а также производится расчет налога на прибыль в соответствии с ПБУ 18/02.
Пример
Пусть в январе 2005 года у иностранного поставщика был закуплен товар — телевизор в количестве 2 штуки на сумму 20 000 руб. За товар была уплачена импортная пошлина в сумме 200 руб.
Для отражения приобретения товара используем документ «Поступление товаров и услуг», в котором установим счет бухгалтерского учета (далее — БУ) — 41.01, налогового учета (далее — НУ) — также 41.01.
После проведения документа «Поступление товаров и услуг» будут сформированы следующие проводки:
В бухгалтерском учете:
Дебет 41.01 Кредит 60.01 — 20 000 руб., оприходован товар.
В налоговом учете:
Дебет 41.01 Кредит ПВ — 20 000 руб.
Для отражения в учете уплаченной импортной пошлины используем документ «Поступление доп.услуг», в котором установим счет учета по БУ 41.01, по НУ — 44.01 и укажем статью затрат по НУ «Таможенные пошлины» с видом затрат «Материальные расходы». В НУ выбран счет 44.01, так как в соответсвии со статьей 320 НК РФ расходы по уплате таможенных пошлин не входят в стоимость товара и должны отражаться в составе косвенных расходов текущего периода.
После проведения указанного документа получим проводки:
Дебет 41.01 Кредит 60.01 — 200 руб., учтена уплаченная импортная пошлина в бухгалтерском учете; Дебет 44.01 Кредит ПВ «Поступление и выбытие имущества, работ, услуг, прав» — 200 руб., учтена уплаченная импортная пошлина в налоговом учете; Дебет 44.01 (красное сторно) — 200 руб. по виду учета ВР; Дебет 41.01 — 200 руб. по виду учета ВР;
Таким образом, в бухгалтерском учете товар будет оценен в 20 200 руб., в налоговом — в 20 000 руб., кроме того будет признано 200 руб. временных разниц в оценке активов (товара).
Отчет по остаткам и оборотам:
| Счет | Начальный остаток | Поступление | Списание | Конечный остаток | ||||||||
| БУ | НУ | ВР | БУ | НУ | ВР | БУ | НУ | ВР | БУ | НУ | ВР | |
| 41 | 20200 | 20000 | 200 | 20200 | 20000 | 200 | ||||||
| 44 | 200 | -200 | 200 | -200 | ||||||||
Закрываем отчетный период, создаем документ «Закрытие месяца» и включаем статьи раздела «Регламентные операции по налоговому учету».
Пример (продолжение)
Пусть один телевизор был реализован в этом же отчетном периоде.
Сумма выручки без НДС составила 20 100 руб.
Для отражения реализации воспользуемся документом «Реализация товаров и услуг», который сформирует проводки:
По бухгалтерскому учету:
Дебет 90.02.1 Кредит 41.01 — 10 100 руб. Дебет 90.03 Кредит 68.02 — 3 618 руб. Дебет 62.01 Кредит 90.01.1 — 23 718 руб.
В налоговом учете:
Дебет 90.02 Кредит 41.01 — 10 000 руб. Дебет 90.02 Кредит 41.01 — 100 руб. по виду учета ВР; Дебет ПВ Кредит 90.01.2 — 20 100 руб.
Таким образом, сумма списания нашего товара по бухгалтерскому учету составит 10 100 руб., по налоговому — 10 000 руб., к временным разницам будет отнесено 100 руб.
Отчет по остаткам и оборотам:
| Счет | Начальный остаток | Поступление | Списание | Конечный остаток | ||||||||
| БУ | НУ | ВР | БУ | НУ | ВР | БУ | НУ | ВР | БУ | НУ | ВР | |
| 41 | 20200 | 20000 | 200 | 10100 | 10000 | 100 | 10100 | 10000 | 200 | |||
При закрытии периода с помощью документа «Закрытие месяца» статьи » Закрытие счета 90″ признается прибыль в сумме 10 000 руб. в бухгалтерском учете:
Дебет 90.09 Кредит 99.01.1 — 10 000 руб.
По налоговому учету прибыль будет 9 900 руб. Выручка 20 100 руб. минус сумма списания актива 10 000 руб. минус затраты на уплату таможенных пошлин 200 руб. (статья «Закрытие налогового счета 90»).
Дебет 90.09 Кредит 99.01 — 9 900 руб.
Разница между величиной прибыли по бухгалтерскому учету и налоговому учету в размере 100 руб. возникла из-за того, что все расходы на уплату таможенной пошлины, в том числе относящиеся к еще нереализованному товару, были признаны в текущем периоде. С другой стороны, оценка остатка товара в налоговом учете ровно на эту же сумму (100 руб.) меньше, чем оценка этого же товара в бухгалтерском учете — это как раз следствие возникновения разницы в расходах, если можно образно выразиться — ее «зеркальное отражение», которое затем сыграет свою роль при списании остатка товара: приведет к признанию новой разницы в сумме расходов. Разница носит явно временный характер, так как при дальнейшей реализации остатка товара в бухгалтерском учете будет признано расходов на 100 руб. больше, чем в налоговом. Следовательно, речь идет об отложенном налоговом обязательстве, связанном с товаром. Это отражается в учете следующим образом:
Дебет 90.09 Кредит 99.01 (красное сторно) — 100 руб. по виду учета ВР.
В бухгалтерском учете:
Дебет 68.04.2 Кредит 77 — 24 руб. по виду активов «Товары».
Величина налога на прибыль, рассчитанная по данным бухгалтерского учета (условный расход по налогу на прибыль), составит 2 400 руб. (10 000 * 24%). С учетом признанных отложенных налоговых обязательств (24 руб.) сумма текущего налога на прибыль составит 2 376 руб., что как раз и составляет 24 % от суммы 9 900 руб. (последняя сумма будет зафиксирована в налоговой декларации).
Балансовый метод ПБУ 18/02: примеры, формирование проводок, переход с затратного метода
Собственникам бизнеса важно понимать, какую сумму налога компания платит сейчас, а какую откладывает и будет платить в следующих периодах. Поэтому организации отражают в бухгалтерской отчетности, которую смотрят владельцы бизнеса, текущий налог на прибыль и отложенный налог на прибыль.
Показатель «Налог на прибыль» можно формировать в бухучете по-разному. Первоначально для компаний был доступен так называемый затратный метод, или метод отсрочки. С 2020 года появилась альтернатива: балансовый метод. Основная цель нововведений — привести бухучет налоговых обязательств в соответствие с МСФО. В статье расскажем про плюсы и минусы каждого варианта.
Что вы узнаете
- Что такое балансовый метод учета ПБУ 18/02
- Чем отличается от затратного метода
- Кому нужен балансовый метод
- Плюсы и минусы
- Все возможные варианты работы по ПБУ 18/02
- Примеры и принципы расчета по ПБУ 18/02
- Расчет отложенного налога
- Формирование проводок
- Постоянный налоговый расход (доход): расчет
- Пример временных разниц на балансовом методе
- Как устроен затратный метод учета ПБУ
- Как перейти на балансовый метод учета ПБУ 18/02
- Частые вопросы
Что такое балансовый метод учета ПБУ 18/02
Чем отличается от затратного метода
До 2020 года компании могли не вести налоговый учет с нуля, а трансформировать данные бухучета в налоговый учет. Это так называемый затратный метод, или метод отсрочки. Предполагает, что по каждой доходной/расходной операции нужно выявлять разницу между бухгалтерским и налоговым учетом по правилам из ПБУ 18/02.
С отчетности за 2020 год ПБУ 18/02 действует в новой редакции приказа Минфина. У компании теперь есть выбор: следовать старому порядку или применять новый балансовый метод. В целом он проще, но придется наряду с бухгалтерским учетом сразу параллельно вести и налоговый. Дело в том, что для бухучета на балансовом методе текущий налог берется из декларации по налогу на прибыль. На затратном методе текущий налог собирается по данным бухучета.
Упрощения в следующем:
- На балансовом методе разницу между двумя видами учета нужно определять не по каждой операции — доходу/расходу, а на отчетную дату по видам активов и обязательств. Похоже на то, как бухгалтер собирает баланс, — тоже на отчетную дату, поэтому новый метод и назвали балансовым.
- Постоянные и временные разницы существуют при любом методе, но на балансовом постоянные разницы в учет не попадают. Налог с постоянной разницы раскрывается лишь в пояснениях к бухгалтерской отчетности. Показатель рассчитывают так: берут разницу между налогом по декларации и бухгалтерской прибылью до налогообложения, умноженной на 20%. Такая бухприбыль уже скорректирована на временные разницы, поэтому и получаем постоянное расхождение между двумя видами учета. На затратном методе постоянные разницы, как и временные, надо считать в разрезе каждой доходной/расходной операции.
Отличия
| Что сравниваем | Новый балансовый метод | Первоначальный затратный метод |
|---|---|---|
| Какие разницы нужно определять между БУ и НУ в целях бухучета | Временные | Временные и постоянные |
| На какую дату определяются разницы | На начало и конец отчетного периода | По каждой доходной и расходной операции |
| Как определяются разницы | По видам активов и обязательств, как разница между балансовой стоимостью актива (обязательства) и его суммарной стоимостью из налогового учета. Например, в целом по основным средствам, товарам, дебиторской задолженности | По доходам и расходам |
| Зачем определять разницы | Чтобы собрать отложенный налог. Текущий берется из декларации по налогу на прибыль | Чтобы собрать текущий налог и отложенный налог |
| Нужно ли параллельно бухгалтерскому учету вести налоговый учет | Обязательно | Можно сразу не вести, а трансформировать данные бухучета в налоговый учет |