
Право пользования активом


— объект бухгалтерского учета, который отражается арендатором при получении предмета аренды (по договору аренды).
Право пользования активом называют сокращенно, как ППА.
Главное
✅ ППА применяется в бухгалтерском учете.
✅ ППА представляет собой стоимостную оценку права пользования предметом аренды и учитывается на балансе арендатора (с одновременным признанием обязательства по аренде).
✅ ППА учитывается как актив и отражается в бухгалтерском балансе в составе активов.
✅ Стоимость ППА погашается посредством амортизации.
✅ ФСБУ 25/2018 «Бухгалтерский учет аренды» предусматривает случаи, когда арендатор вправе не учитывать ППА (например, те, кто применяет упрощенные способы учета).
Комментарий
Право пользования активом отражается в бухгалтерском учете, как актив, на балансе арендатора, при получении предмета аренды (по договору аренды).
Нормативными документами не определен порядок учета ППА по бухгалтерским счетам.
На практике ППА учитывают на счетах учета, предназначенных для учета основных средств (на счете 08 «Капитальные вложения», с последующим списанием на счет 01 «Основные средства»), с отражением на отдельных субсчетах.
Пример
Арендатор получил в аренду автомобиль сроком на 2 года без права выкупа. Стоимость арендных платежей за 2 года составляет 500 тыс. рублей.
Арендатор отражает получение автомобиля в аренду проводками:
500 тыс. Д 08-ППА – К 76-ОА — на дату получения автомобиля в аренду отражается формирование стоимости ППА (ОА — обязательство по аренде).
500 тыс. Д 01-ППА – К 08-ППА — на дату получения автомобиля в аренду отражается объект учета ППА.
Последующая амортизация ППА отражается в учете проводкой:
ФСБУ 25/2018 устанавливает требование, учитывать в составе ППА дисконтированную стоимость арендных платежей. Это означает, что из стоимости арендных платежей нужно выделить сумму процентов, с использованием ставки дисконтирования, и учитывать их как расходы на проценты.
На указанном выше примере, это означает, что в состав ППА должно быть включено не 500 тыс. руб., а несколько меньшая сумма, за вычетом процентов, посчитанных с использованием ставки дисконтирования. За ставку дисконтирования обычно принимают ставку, по которой организация может привлечь кредит.
Если, к примеру, проценты бы составили 30 тыс. рублей, то в составе ППА отражалось бы 470 тыс. рублей, а 30 тыс. рублей учитывалось бы в расходах, как проценты. Сумма процентов учитывается в расходах не единовременно, а ежемесячно и сумма 30 тыс. рублей должна быть распределена по отчетным месяцам исходя из расчета по ставке дисконтирования.
Отражение ППА в бухгалтерском балансе
В ФСБУ 25/2018 не определен порядок отражения прав пользования активами в бухгалтерском балансе. С учетом требований п. 47 МСФО (IFRS) 16 «Аренда» возможны два способа отражения ППА арендатором в Бухгалтерском балансе:
— по строке 1150 «Основные средства» (в отношении арендованных основных средств) с раскрытием информации в примечаниях о включении ППА;
— по отдельной самостоятельно выделенной строке.
Когда арендатор вправе учитывать арендованный объект на забалансовом счете (без ППА)?
Случаи, когда арендатор вправе учитывать арендованный объект на забалансовом счете (001 «Арендованные основные средства») и не признавать предмет аренды в качестве права пользования активом указаны в пунктах 11 и 12 Федерального стандарта бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды» .
Так, чтобы не применять в учете ППА должны быть выполнены два основных условия (указаны в п. 12) и одно (любое) из дополнительных условий (указаны в п. 11).
Основные условия (должны быть выполнены оба одновременно, п. 12):
а) договором аренды не предусмотрен переход права собственности на предмет аренды к арендатору и отсутствует возможность выкупа арендатором предмета аренды по цене значительно ниже его справедливой стоимости на дату выкупа;
б) предмет аренды не предполагается предоставлять в субаренду.
Дополнительные условия (п. 11):
Арендатор может не признавать предмет аренды в качестве права пользования активом в любом из следующих случаев:
а) срок аренды не превышает 12 месяцев на дату предоставления предмета аренды;
б) рыночная стоимость предмета аренды без учета износа (то есть стоимость аналогичного нового объекта) не превышает 300 000 руб. и при этом арендатор имеет возможность получать экономические выгоды от предмета аренды преимущественно независимо от других активов;
в) арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность (далее — упрощенные способы учета).
В случае, указанном в подпункте «а», решение о применении пункта 11 принимается арендатором в отношении группы однородных по характеру и способу использования предметов аренды. В случаях, указанных в подпунктах «б» и «в», решение о применении пункта 11 принимается в отношении каждого предмета аренды.
При применении пункта 11 арендные платежи признаются в качестве расхода равномерно в течение срока аренды или на основе другого систематического подхода, отражающего характер использования арендатором экономических выгод от предмета аренды.
Пример
Арендатор получил в аренду автомобиль сроком на 11 месяцев без права выкупа.
Автомобиль не предполагается предоставлять в субаренду.
Арендатор вправе отражать предмет аренды на забалансовом счете 001 «Арендованные основные средства» и не учитывать ППА.
Пример
Арендатор получил в аренду нежилое помещение сроком на 11 месяцев без права выкупа. Договор предполагает продление аренды на тех же условиях и арендатор предполагает, что аренда будет осуществляться в течение не менее 3 – 5 лет.
Помещение не предполагается предоставлять в субаренду.
Арендатор не относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета.
Арендатор не вправе отражать предмет аренды на забалансовом счете, а обязан учитывать ППА, исходя из приоритета существа над формой.
Пример
Арендатор получил в аренду нежилое помещение сроком на 5 лет без права выкупа.
Помещение не предполагается предоставлять в субаренду.
Арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета.
Арендатор вправе отражать предмет аренды на забалансовом счете 001 «Арендованные основные средства» и не учитывать ППА.
Пример
Арендатор получил в аренду нежилое помещение сроком на 5 лет без права выкупа.
Помещение предполагается предоставлять в субаренду.
Арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета.
Арендатор не вправе отражать предмет аренды на забалансовом счете, а обязан учитывать ППА.
Подробнее:
Правила учета ППА регулируются Федеральным стандартом бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды» (утв. Приказом Минфина России от 16.10.2018 N 208н) .
Так, указаны следующие правила:
10. Арендатор признает предмет аренды на дату предоставления предмета аренды в качестве права пользования активом с одновременным признанием обязательства по аренде, если иное не установлено настоящим Стандартом. Организация должна применять единую учетную политику в отношении права пользования активом и в отношении схожих по характеру использования активов (незавершенных капитальных вложений, основных средств и других), с учетом особенностей, установленных настоящим Стандартом.
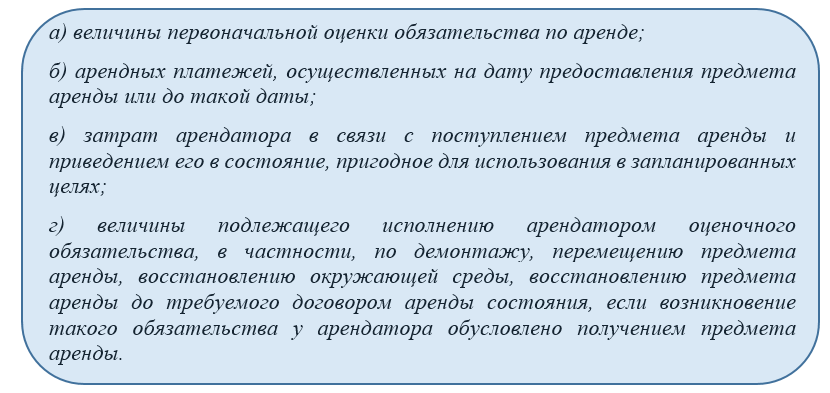
13. Право пользования активом признается по фактической стоимости. Фактическая стоимость права пользования активом включает:
а) величину первоначальной оценки обязательства по аренде;
б) арендные платежи, осуществленные на дату предоставления предмета аренды или до такой даты;
в) затраты арендатора в связи с поступлением предмета аренды и приведением его в состояние, пригодное для использования в запланированных целях;
г) величину подлежащего исполнению арендатором оценочного обязательства, в частности, по демонтажу, перемещению предмета аренды, восстановлению окружающей среды, восстановлению предмета аренды до требуемого договором аренды состояния, если возникновение такого обязательства у арендатора обусловлено получением предмета аренды.
16. В случае если предмет аренды по характеру его использования относится к группе основных средств, по которой арендатор принял решение о проведении переоценки, арендатор переоценивает соответствующее право пользования активом.
17. Стоимость права пользования активом погашается посредством амортизации, за исключением случаев, когда схожие по характеру использования активы не амортизируются. Срок полезного использования права пользования активом не должен превышать срок аренды, если не предполагается переход к арендатору права собственности на предмет аренды.
23. При полном или частичном прекращении договора аренды балансовая стоимость права пользования активом и обязательства по аренде списываются в соответствующей части. Образовавшаяся при этом разница признается в качестве дохода или расхода в составе прибыли (убытка).
Рубрики:
С чем сталкивается бухгалтер после перехода на ФСБУ 25/2018 «Бухгалтерский учет аренды»

Требования ФСБУ 25/2018 вводят новые реалии в работу бухгалтеров. Разберем, что такое дисконтирование платежей, как рассчитать приведенную стоимость будущих платежей и в чем особенности учета аренды земли
Что такое дисконтирование платежей
Согласно новому стандарту, арендатор признает предмет аренды (п. 10 ФСБУ 25/2018) как право пользования активом (ППА) на отдельном счете бухгалтерского учета и как обязательство по аренде также на отдельном счете.
Обязательство по аренде, в свою очередь, оценивается как сумма приведенной стоимости будущих арендных платежей на дату оценки.
Чтобы определить приведенную стоимость будущих платежей, надо дисконтировать их номинальные величины, а для этого — понять, что такое дисконтирование.
Разберем на конкретных цифрах.
Вы идете в банк и кладете на сберегательный счет под 7% годовых 100 000 руб. Проценты начисляются в конце срока, на который внесен вклад. Не трудно посчитать, что через год остаток на вашем счете будет равен 107 000 руб. (100 000 + 100 000 х 7%).
А теперь обратная ситуация: вы берете у банка заем и через год должны отдать 107 000 руб. Вопрос: какую сумму займа дает вам банк, чтобы получить обратно 107 000, учитывая, что ставка банка по аналогичным займам 10%?
107 000 = Х + Х х 10%
107 000 = Х (1 + 0,1)
Х = 97 272,73 (округляем до двух знаков после запятой)
Это и будет дисконтированная стоимость будущего денежного потока. Банк вам выдаст 97 272,73 руб.
Если говорить в целом, то дисконтирование — это расчет сегодняшней стоимости арендных платежей. Причем рассчитать их стоимость нужно так, чтобы к концу срока аренды были выполнены все обязательства по оплате согласно цене, указанной в договоре.
Иными словами, вам надо рассчитать, какую сумму следует получить на срок действия договора аренды под определенную процентную ставку, чтобы заемные средства вместе с процентами равнялись сумме арендных обязательств.
На практике для расчета приведенной стоимости обязательства применяют ставку, по которой арендатор мог бы привлечь заемные средства на срок, аналогичный периоду аренды. Это право у нас есть согласно п. 14, 15 ФСБУ 25/2018.
Сумма заемных средств — «тело» долга — и будет являться приведенной стоимостью. Остальная часть обязательств по аренде — процентами. Их нужно распределить между периодами.
- Важно: когда мы дисконтируем, мы идем от будущего к сегодняшнему дню.
Дисконтированная стоимость — это текущая стоимость будущего денежного потока, ее еще называют приведенной стоимостью, от глагола «приводить». Говоря простыми словами, приведенная стоимость — это будущая денежная сумма, приведенная к текущему моменту.
В интернете есть много рекомендаций и формул для расчета дисконтированной стоимости, но они хороши только для простых расчетов, когда обязательства по аренде исполняются не ежемесячно, а в конце срока аренды.
В ситуации, когда в договоре указаны ежемесячные платежи и сам срок аренды более 5–7 лет, рассчитать приведенную стоимость можно, используя функции Excel.
Как это сделать, вы узнаете на вебинаре «ФСБУ 25/2018: с чем столкнулись организации. Опыт главбуха». Расскажем, как использовать Excel для расчета как ставки дисконтирования, так и дисконтированной суммы обязательств.
Единственно правильного метода, как выбрать ставку дисконтирования, нет. По сути, ставка означает лишь то, как конкретный эксперт прогнозирует, насколько деньги подешевеют за один год или насколько выгоден проект, который позволяет заработать в будущем определенную сумму.
- Выбор ставки — предмет профессионального суждения.
Согласно ФСБУ 25/2018 «Бухгалтерский учет аренды» и МСФО (IFRS) 16 «Аренда», при формировании стоимости инвестиции в аренду и обязательства по аренде ставку дисконтирования принимают равной той, что указана в договоре аренды (если она легко определяется — фактическая), либо той, по которой арендатор уже привлекает или планирует привлечь заемные средства на срок, аналогичный сроку аренды.
Как рассчитать приведенную стоимость будущих арендных платежей
Величина зависит от количества периодов дисконтирования и определяется путем дисконтирования номинальных величин будущих платежей по формуле:
Вебинар по ФСБУ 25/2018
Опыт главного бухгалтера. Практические примеры. Полезные функции Excel при расчетах
- ПС — приведенная стоимость,
- Н — платеж,
- R — ставка дисконтирования за период,
- n — количество периодов.
Если мы имеем дело с аннуитетными, то есть равными платежами, то ставку можно определить в Excel с помощью функции «Ставка».
В чем особенности учета аренды земли
Упрощенный и общий порядок учета
Стоимость земельных участков, как правило, велика, а срок их аренды — длительный. Поэтому учитывать операции по аренде земли в упрощенном порядке в основном могут организации, которые вправе вести упрощенный бухучет.
Если у организации нет такого права, необходимо применять общий порядок: при получении участка в аренду признать ППА и обязательство по аренде.
В налоговом учете арендную плату за земельный участок либо включают в первоначальную стоимость строящегося на нем объекта ОС, либо учитывают в составе прочих расходов, связанных с производством и реализацией.
Упрощенный порядок бухгалтерского учета возможен при соблюдении условий:
- Срок аренды не превышает 12 месяцев.
- Рыночная стоимость земельного участка не превышает 300 000 руб., при этом он приносит экономические выгоды преимущественно независимо от других активов.
- Организация вправе применять упрощенные способы ведения бухгалтерского учета.
Это сказано в п. 11, 12 ФСБУ 25/2018 «Бухгалтерский учет аренды», п. 4 Информационного сообщения Минфина России от 25.01.2019 № ИС-учет-15.
При применении упрощенного порядка (п. 4 Информационного сообщения № ИС-учет-15) следует учитывать, что:
- Полученный в аренду земельный участок отражается на забалансовом счете 001 «Арендованные основные средства».
- Арендные платежи учитываются в себестоимости продукции, работ или услуг, стоимости внеоборотных активов или в текущих расходах периода равномерно или с применением другого подхода, который отражает характер использования экономических выгод от земельного участка.
- Сумма госпошлины за регистрацию договора аренды включается в себестоимость продукции, работ или услуг, стоимость внеоборотных активов или в текущие расходы периода.
- При возврате земельного участка арендодателю его стоимость списывается с забалансового счета 001.
Бухгалтерские проводки могут быть такими:
- Д 001 — арендованный земельный участок учтен за балансом в оценке, указанной в договоре аренды.
- Д 08 К 76 — арендная плата включена в стоимость капитальных вложений (иные вложения во внеоборотные активы). Такая проводка делается ежемесячно в течение срока аренды, если арендуемый земельный участок вы используете при создании ОС и иных внеоборотных активов.
- Д 20 (44 и пр.) — арендная плата включена в себестоимость товара, работ или услуг, если арендуемый земельный участок вы используете при производстве или продаже продукции, реализации товаров, выполнении работ, оказании услуг.
- Д 91.2 К 76 — арендная плата отнесена на прочие расходы (в иных случаях).
- К 001 — земельный участок списан с забалансового учета по окончании срока аренды.
Признание права пользования активом (ППА) и обязательство по аренде
Если нет условий для применения упрощенного порядка учета договора аренды земли, вам нужно признать в бухгалтерском учете ППА (земельным участком) и обязательство по аренде (п. 10 ФСБУ 25/2018).
Если договор аренды не предусматривает последующий переход права собственности на участок, то по принятому к учету ППА начисляется амортизация. Обязательство по аренде увеличивается за счет начисления процентов и уменьшается по мере уплаты платежей.
Каков порядок признания ППА
Право пользования активом — это сам объект аренды. Обязательство по аренде — сумма приведенной стоимости будущих арендных платежей за период действия договора аренды на дату оценки.
Чтобы признать ППА:
- Сформируйте стоимость ППА на счете 08 «Вложения во внеоборотные активы». Оцените ППА по фактической стоимости, включив в нее (п. 13 ФСБУ 25/2018):
- первоначальную оценку обязательства по аренде;
- сумму авансовых платежей по договору аренды (без НДС), перечисленных до даты получения в аренду земельного участка включительно;
- госпошлину за регистрацию договора аренды, если вы обращаетесь за госрегистрацией;
- иные затраты, связанные с получением в аренду земельного участка и подготовкой его к использованию;
- оценочное обязательство привести по окончании срока аренды земельный участок в состояние, требуемое договором аренды (в частности, обязательство по восстановлению окружающей среды), если оно возникает у вас в связи с получением в аренду земельного участка.
- Определите величину первоначальной оценки обязательства по аренде как приведенную стоимость ваших будущих арендных платежей на дату получения участка в аренду. Без учета НДС в случаях, когда аренда земли облагается НДС.
В качестве ставки дисконтирования возьмите ставку, по которой вы обычно привлекаете или могли бы привлечь заемные средства на срок, сопоставимый со сроком договора аренды (п. 14, 15 ФСБУ 25/2018).
Пример расчета ставки дисконтирования при помощи функции Excel «СТАВКА» можно посмотреть в вебинаре «ФСБУ 25/2018: с чем столкнулись организации. Опыт главбуха».
- ППА отразите на том же счете, на котором учитываете схожие по характеру использования активы, в частности (п. 10 ФСБУ 25/2018):
- На счете 01 «Основные средства», если арендованный участок используется аналогично ОС организации для производства продукции, выполнения работ или оказания услуг. Например, когда вы арендуете земельный участок под собственным производственным зданием, которое используете в обычной деятельности.
- На счете 03 «Доходные вложения в материальные ценности», если арендованный участок используется как инвестиционная недвижимость, например для сдачи в субаренду либо на нем расположено ваше здание, которое вы сдаете в аренду, но отдельного договора на субаренду земли не заключаете.
В дальнейшем учет, амортизацию, проверку на обесценение и переоценку права пользования земельным участком организуйте в том же порядке, что и учет ОС, схожих по характеру использования (п. 10, 16, 17 ФСБУ 25/2018, п. 38 ФСБУ 6/2020 «Основные средства»).
Обратите внимание! Часто арендные платежи по земельным участкам устанавливаются не в фиксированной сумме. Договор подразумевает, что их следует рассчитывать, исходя, например, из кадастровой стоимости участка, базовой ставки арендной платы, различных коэффициентов. Изменение любого из параметров вызывает изменение суммы арендной платы.
Если договор устанавливает переменные платежи и их размер зависит от рыночных ценовых индексов или процентных ставок, то величину первоначальной оценки обязательства по аренде и фактическую стоимость ППА определите исходя из значений, установленных на дату начала аренды (пп. «б» п. 7, п. 10, пп. «а» п. 13 ФСБУ 25/2018).
В дальнейшем при изменении значений индексов и ставок величину обязательства по аренде и фактическую стоимость ППА необходимо корректировать перспективно. То есть с момента корректировки процентные расходы и амортизация будут начисляться в измененных размерах (п. 21 ФСБУ 25/2018, пп. «а» п. 7.1 ПБУ 1/2008, пп. «b» п. 42 МСФО (IFRS) 16 «Аренда»).
Применение ФСБУ 25/2018 у арендатора

С 2022 года обязательны к применению четыре новых Федеральных стандарта бухгалтерского учета, в том числе один из самых сложных стандартов — ФСБУ 25/2018 «Бухгалтерский учет аренды». Эксперты 1С отвечают на часто задаваемые вопросы по применению ФСБУ 25/2018 в «1С:Бухгалтерии 8» редакции 3.0.
Начиная с бухгалтерской (финансовой) отчетности за 2022 год аренду необходимо учитывать по правилам Федерального стандарта бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды» (утв. приказом Минфина России от 16.10.2018 № 208н).
В «1С:Бухгалтерии 8» редакции 3.0 учет аренды (в том числе финансовой аренды) для арендатора (лизингополучателя) поддерживается начиная с версии 3.0.93.
Арендаторы (лизингополучатели), имеющие право на упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, могут применять ФСБУ 25/2018 в упрощенном порядке, например:
- не признавать право пользования активом (ППА) и обязательство по аренде по всем договорам аренды (п. 11 ФСБУ 25/2018). В этом случае порядок учета аренды соответствует простой схеме учета аренды, то есть сводится к отражению в учете регулярных расходов на аренду. Указанное упрощение не распространяется на договоры, предусматривающие выкуп предмета аренды, и на предметы аренды, которые предполагается предоставлять в субаренду (п. 12 ФСБУ 25/2018);
- рассчитывать фактическую стоимость ППА без дополнительных затрат и без оценочных обязательств. В этом случае дополнительные затраты и оценочные обязательства признаются расходами периода, в котором были понесены (п. 13 ФСБУ 25/2018);
- не применять дисконтирование. В этом случае обязательство по аренде первоначально оценивается как сумма номинальных величин будущих арендных платежей (п. 14 ФСБУ 25/2018).
В «1С:Бухгалтерии 8» редакции 3.0 по умолчанию заложен именно тот объем, который предусмотрен для упрощенного бухгалтерского учета.
Крупным и средним предприятиям, которые подготавливают отчетность, подлежащую обязательному аудиту, в том числе тем из них, кто хочет приблизить ее к требованиям международных стандартов финансовой отчетности (МСФО), может понадобиться дополнительная функциональность или дополнительные документы учетной системы. Таким предприятиям рекомендуем использовать «1С:Бухгалтерию 8 КОРП» редакции 3.0.
Отвечаем на часто задаваемые вопросы арендаторов (лизингополучателей) по применению ФСБУ 25/2018 в «1С:Бухгалтерии 8» редакции 3.0. Простая схема учета аренды в этой статье не рассматривается.
Платежи по договору аренды, в том числе авансовые и обеспечительные платежи
Договором аренды может быть предусмотрено, что арендатор, помимо регулярных арендных платежей (в том числе внесенных авансом), обязан уплатить арендодателю обеспечительный платеж. Такой платеж вносится для обеспечения исполнения обязательств арендатора, которое возникнет в будущем (п. 1 ст. 329, п. 1 ст. 381.1 ГК РФ).
По условиям договора аренды обеспечительный платеж может засчитываться в счет исполнения обязательств по уплате арендной платы, например, за последний месяц аренды объекта недвижимости. В этом случае сумма обеспечительного платежа включается в фактическую стоимость права пользования активом (пп. «б» п. 13 ФСБУ 25/2018).
С этой целью в табличной части документа Поступление в аренду (Поступление в лизинг) в поле Сумма следует указывать общую сумму платежей по договору без НДС, включая авансовые и обеспечительные платежи (номинальную величину обязательства по аренде).
Если организация применяет дисконтирование, то дополнительно требуется заполнить график платежей, перейдя по соответствующей ссылке. График платежей служит для расчета приведенной стоимости обязательства, суммы процентных расходов и оценки предмета аренды с учетом дисконтирования. Справка-расчет начисления процентных расходов наглядно демонстрирует такой расчет. Дисконтирование и заполнение графика платежей доступно только в версии КОРП «1С:Бухгалтерии 8».
График платежей заполняется на основании договора, включая все платежи, в том числе авансовые и обеспечительные платежи. Итоговая сумма платежей, указанная в строке Всего платежей, должна соответствовать сумме документа Поступление в аренду с учетом НДС. В противном случае программа укажет на ошибку и не проведет документ.
Обеспечительный платеж может вноситься арендатором в целях обеспечения сохранности переданного в аренду имущества. И если условия договора не нарушены и вред имуществу не причинен, то по окончании срока аренды платеж возвращается арендатору. Поэтому иногда обеспечительный платеж называют депозитом или страховым (возвратным) депозитом. Полагаем, что сумма возвратного депозита учитывается в составе дебиторской задолженности и не включается в фактическую стоимость ППА. Это означает, что сумму возвратного депозита не нужно включать в общую сумму платежей по договору и указывать в табличной части документа Поступление в аренду (Поступление в лизинг), а также в графике платежей.
Авансы, перечисленные арендодателю (лизингодателю), зачитываются при проведении документа Услуги аренды (Услуги лизинга). Чтобы такой зачет выполнялся автоматически, его нужно отнести на счет расчетов по авансам выданным: 60.02 (в рублях), 60.22 (в валюте) или 60.32 (в условных единицах). В форме Расчеты документа Услуги аренды (Услуги лизинга) переключатель Способ зачета аванса по умолчанию установлен в положение Автоматически.
Обеспечительный платеж в зачет последнего месяца следует учитывать на отдельном счете, например, на счете расчетов с прочими поставщиками и подрядчиками: 76.05 (в рублях), 76.25 (в валюте) или 76.35 (в условных единицах). В форме Расчеты документа Услуги аренды (Услуги лизинга) за последний месяц обеспечительный платеж следует зачесть вручную, в явном виде указав документ списания с расчетного счета (рис. 1).

Рис. 1. Зачет обеспечительного платежа
Изменение первоначальных условий (модификацию) договора аренды (лизинга)
Условия договора аренды могут меняться, например, может увеличиваться арендная плата, сокращаться или пролонгироваться срок договора, меняться график платежей.
Как правило, при изменении условий договора пересматриваются фактическая стоимость ППА, величина обязательства по аренде, а иногда и ставка дисконтирования (п.п. 21, 22 ФСБУ 25/2018). Изменение величины обязательства по аренде относится на стоимость права пользования активом. Уменьшение обязательства по аренде сверх балансовой стоимости ППА включается в доходы текущего периода.
В «1С:Бухгалтерии 8» редакции 3.0 для отражения любой модификации договора аренды (лизинга) используются документы Изменение условий аренды и Изменение условий лизинга (раздел ОС и НМА).
Рассмотрим, как можно применять указанные документы на практике.
Пример
Арендатор (ОСНО, плательщик НДС), заключил с арендодателем договор аренды помещения. Первоначальные условия договора:
- срок аренды — 1 год (с 01.03.2022 по 28.02.2023);
- арендная плата — 120 тыс. руб. в месяц (в т. ч. НДС 20 % в размере 20 тыс. руб.);
- общая сумма договора — 1 440 тыс. руб. (120 тыс. руб. х 12 мес.), в т. ч. НДС 20 % в размере 240 тыс. руб.;
- арендные платежи вносятся авансом 20-го числа каждого месяца начиная с 20.02.2022;
- обязательство по аренде оценивается по приведенной стоимости, ставка дисконтирования составляет 20 %;
- арендодатель предоставляет расчетные документы по аренде в конце каждого месяца аренды (с 01.03.2022 по 28.02.2023).
По условиям Примера следует создать документ Поступление в аренду, где в табличной части указать предмет аренды и общую сумму платежей по договору (1 440 тыс. руб.). В шапке документа следует указать способ оценки приведенной стоимости обязательства по аренде (Рассчитывается по ставке) и ставку дисконтирования 20 %. Перейдя по соответствующей ссылке, следует заполнить график платежей (рис. 2).

Рис. 2. Первоначальный график платежей
Отсрочка арендных платежей
В силу ряда обстоятельств арендатор может договориться с арендодателем о предоставлении отсрочки (рассрочки) арендных платежей.
Предположим, 01.05.2022 арендатор заключил с арендодателем дополнительное соглашение, согласно которому платежи, предусмотренные к уплате в мае и июне 2022 года, выплачиваются в конце срока аренды. Например, в январе 2023 года к первоначально установленной сумме платежа добавляется 60 тыс. руб., и еще 180 тыс. руб. следует уплатить в феврале 2023 года.
Отразим изменение условий аренды (рис. 3).

Рис. 3. Изменение условий аренды
Отсрочка платежей не влияет ни на сумму остатка платежей, ни на дату окончания договора. На 01.05.2022 номинальная сумма остатка арендных обязательств с учетом НДС составляет 1 200 тыс. руб. (120 тыс. руб. х 10 мес.).
Меняется только график платежей (рис. 4). В новом графике следует указывать только те платежи, которые относятся к еще не исполненной части договора аренды (иными словами, платежи, которые еще не зачтены документом Услуги аренды).

Рис. 4. График платежей при отсрочке
По условиям Примера платежи, уплаченные в феврале и марте 2022 года, засчитываются Услугами аренды, отраженными в марте и апреле 2022 года. Поэтому в новом графике платежей их уже указывать не нужно.
Что касается апрельского авансового платежа, то на дату изменения условий аренды (на 01.05.2022) он еще не зачтен и поэтому должен быть указан в новом графике платежей.
Платежи, первоначально предусмотренные к уплате в мае и июне 2022 года, теперь пропускаются. В январе и феврале 2023 года следует ввести суммы с учетом перенесенных платежей (по 180 тыс. руб.). Итоговая сумма платежей, указанная в строке Всего платежей, соответствует сумме документа Изменение условий аренды с учетом НДС.
При проведении документа Изменение условий аренды в бухгалтерском учете отражаются следующие изменения:
- увеличиваются процентные расходы;
- уменьшается приведенная стоимость арендных обязательств и стоимость ППА;
- меняется сумма ежемесячной амортизации ППА.
В налоговом учете ничего не меняется, поскольку номинальная сумма арендного обязательства не меняется. По этой же причине не требуется отражать отсрочку платежей в учете, если арендатор не применяет дисконтирование.
Изменение суммы арендных платежей
Предположим, арендатор заключил с арендодателем дополнительное соглашение, согласно которому с мая 2022 года по февраль 2023 года арендная плата повышается со 120 тыс. руб. до 144 тыс. руб. в месяц (в т. ч. НДС 20 %). Общая сумма договора с учетом НДС увеличивается на 240 тыс. руб. (24 тыс. руб. х 10 мес.).
Повышенные арендные платежи также вносятся авансом 20-го числа каждого месяца начиная с 20.04.2022.
На 01.05.2022 номинальная сумма остатка арендных обязательств с учетом НДС теперь составляет 1 440 тыс. руб. (144 тыс. руб. х 10 мес.). Именно эту сумму следует указать в табличной части документа Изменение условий аренды. Помимо этого, следует внести изменения в график платежей, не забыв указать авансовый платеж, уплаченный в апреле 2022 года (рис. 5).

Рис. 5. График платежей при увеличении арендной платы
При проведении документа Изменение условий аренды в бухгалтерском учете отражаются следующие изменения:
- увеличиваются процентные расходы;
- увеличивается приведенная стоимость арендных обязательств и стоимость ППА;
- меняется сумма ежемесячной амортизации ППА.
Обратите внимание, что в общем случае на момент изменения договора может быть также пересмотрена и ставка дисконтирования.
В налоговом учете увеличивается номинальная сумма арендных обязательств, учтенная на счете 01.К «Корректировка стоимости арендованного имущества». В течение оставшегося срока аренды эта сумма будет полностью включена в расходы.
Пролонгация договора аренды
Предположим, у арендатора поменялись планы, и он договорился с арендодателем о продлении срока аренды еще на год — до 28.02.2024. Изменение в договор внесены 01.02.2023.
Арендная плата составляет 144 тыс. руб. в месяц (в т. ч. НДС 20 %). Все остальные условия Примера сохраняются.
При пролонгации договора аренды в документе Изменение условий аренды следует отразить (рис. 6):

Рис. 6. Изменение условий аренды при пролонгации договора
- новую дату окончания договора (28.02.2024);
- новую сумму остатка арендных платежей, которая на 01.02.2023 с учетом НДС составляет 1 872 тыс. руб. (144 тыс. руб. х 13 мес.);
- изменения в графике платежей, не забыв указать авансовый платеж, уплаченный в январе 2023 года.
При проведении документа Изменение условий аренды в бухгалтерском учете отражаются следующие изменения:
- увеличиваются процентные расходы;
- увеличивается приведенная стоимость арендных обязательств и стоимость ППА;
- увеличивается остаток срока полезного использования;
- меняется сумма ежемесячной амортизации ППА.
В налоговом учете увеличивается номинальная сумма арендных обязательств.
Модификация договора аренды без дисконтирования
Если арендатор не применяет дисконтирование, при изменении условий аренды в документе Изменение условий аренды можно указать новый остаток по обязательству и/или новый срок окончания договора. Исходя из этих показателей, может измениться стоимость ППА, а сумма ежемесячной амортизации ППА поменяется в любом случае. При изменении остатка арендных обязательств в налоговом учете меняется номинальная сумма арендных обязательств.
Досрочный выкуп предмета лизинга
Лизингодатель и лизингополучатель могут договориться о досрочном переходе в собственность лизингополучателя предмета лизинга при условии внесения лизингополучателем всей обусловленной договором выкупной цены. В результате изменения первоначальных условий договора финансовой аренды может пересматриваться не только график уплаты лизинговых платежей, но и их размер.
При досрочном выкупе предмета лизинга в документе Изменение условий лизинга следует указать остаток лизинговых платежей (с учетом их изменения, например, в сторону уменьшения) и скорректировать график платежей.
При проведении документа Изменение условий лизинга в бухгалтерском учете отражаются следующие изменения:
- уменьшаются процентные расходы;
- меняется приведенная стоимость арендных обязательств, стоимость ППА и сумма ежемесячной амортизации ППА.
В налоговом учете учитывается изменение номинальной суммы арендных обязательств.
Как учитывать переменную часть арендной платы в части коммунальных расходов?
Полагаем, что переменная часть арендной платы в части коммунальных платежей не относится к сфере применения ФСБУ 25/2018, поскольку представляет собой неарендный компонент договора. Иными словами, это не плата за использование самого актива, а плата за потребляемые ресурсы. Такие суммы можно включать в текущие расходы на основании:
- п. 7.1 ПБУ 1/2008 «Учетная политика организации» (утв. приказом Минфина России от 06.10.2008 № 106н);
- п.п. 5, 7 ПБУ 10/99 «Расходы организации» (утв. приказом Минфина России от 06.05.1999 № 33н).
В «1С:Бухгалтерии 8» редакции 3.0 для учета таких расходов можно использовать документ поступления с видом операции Услуги.
1С:ИТС
О применении ФСБУ 25/2018 в «1С:Бухгалтерии 8» (ред. 3.0) см. в разделе «Инструкции по учету в программах „1С“ .
От редакции. В 1С:Лектории 03.03.2022 состоялась онлайн-лекция «Новый порядок учета лизинговых операций с 2022 года» с участием Т.В. Максимовой, начальника отдела методологии бухгалтерского учета и финансовой отчетности Минфина России, О.В. Хритининой, начальника отдела налогообложения имущества юридических лиц Управления налогообложения имущества ФНС России, и эксперта 1С Е. Н. Калининой:
- Особенности учета у лизингополучателя с 2022 года в «1С:Бухгалтерии 8» (ред. 3.0);
- Переход на ФСБУ 25/2018 у лизингополучателя на примерах;
- Досрочный выкуп предмета лизинга у лизингополучателя;
- Ответы на вопросы .
Учет арендованного имущества в соответствии с ФСБУ 25/2018 в 1С:Бухгалтерия предприятия ПРОФ 3.0
С 2022 года вступает в силу новый стандарт бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды». Применение данного стандарта является обязательным с 2022 года.
Главной особенностью нового ФСБУ является введение нового вида актива – Право пользования активом (ППА). Арендодатель передает актив арендатору, а тот в свою очередь признает данный актив (предмет аренды) в качестве Права пользования активом (ППА), одновременно с признанием ППА происходит признание обязательств по аренде.
Переход на ФСБУ 25/2018 может быть осуществлен двумя способами:
— Ретроспективно
1. Необходимо пересчитать показатели отчетности за 2020 и 2021 годы, которые имеют отражение в отчетности за 2022 год, таким образом, как если бы Стандарт применялся с момента признания активов (данный вариант не реализован в 1С).
2. Пересчет показателей отчетности за прошлые года не производится. Право пользования активом (ППА) и обязательств по аренде (ОА) признаются на конец 2021 года. Образовавшиеся разницы относятся на нераспределенную прибыль (упрощенный способ).
— Перспективно
1. Корректировок не проводится, стандарт применяется только дня новых договоров аренды (лизинга). Данный способ имеют право использовать организации, применяющие упрощенные способы ведения учета.
2. Данный способ также применим к договорам аренды, которые заканчиваю свое действие до применения стандарта (до 01.01.2022)
Согласно п. 13 нового Стандарта ППА признается по фактической стоимости, которая состоит из:
Перед переходом на новый Стандарт необходимо проанализировать все договоры, которые предусматривают передачу объектов бухгалтерского учета за плату во временное пользование, к таким договорам применим ФСБУ 25/2018, кроме договоров, срок которых истекает до конца 2022 года.
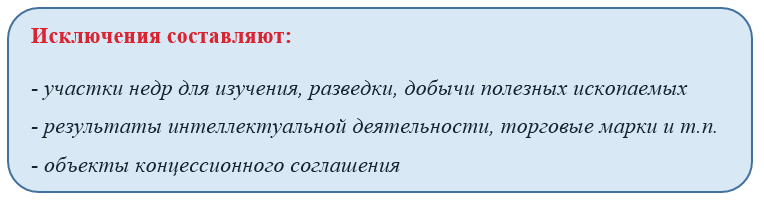
Также необходимо обратить внимание на следующий момент, организация должна применять новый Стандарт к предметам аренды если одновременно не выполняются следующие условия:
- в договоре не указан переход права собственности на арендуемый актив к арендатору, а также нет возможности выкупить его у арендодателя по цене, которая ниже справедливой стоимости на дату выкупа;
- арендуемый объект не предполагается предоставлять в субаренду.
Справедливой стоимостью считается сумма, которую заплатил арендодатель при приобретении предмета аренды(лизинга) у поставщика.
ФСБУ 25/2018 не применяется если:
- по условиям договора срок аренды менее 12 месяцев;
- стоимость предмета аренды ниже 300 000 руб. (без учета износа);
- арендатор применяет упрощенные способы ведения учета.
В таком случае, суммы арендных платежей должны быть признаны в качестве расхода в течении всего срока аренды равномерно.
Порядок определения стоимости ППА и ОА
Стоимость права пользования активом равна справедливой стоимости предмета аренды. Стоимость ППА отражается на 01 счете.
Стоимость обязательств по аренде складывается из суммы будущих арендных(лизинговых) платежей на дату оценки, определяемая путем дисконтирования их номинальной величины по ставке, при использовании которой приведенная стоимость будущих арендных платежей и негарантированной ликвидационной стоимости предмета аренды становится равна справедливой стоимости предмета аренды. Если такую ставку определить невозможно, то применяется ставка, по которой у арендатора есть возможность привлечь заемные средства на срок, равный сроку аренды. Стоимость ОА отражается на 76 счете.
Стоимость ППА погашается через начисление амортизации, за исключением активов, которые не амортизируются. Сток полезного использования не может быть больше срока аренды, за исключением тех случаев, когда предполагается переход права пользования активом к арендатору.
После признания, величина обязательств по аренде увеличивается на сумму начисляемых процентов (обязательства по аренде * процентную ставку) и уменьшается на сумму уплаченных арендных платежей.
В программе 1С:Бухгалтерия предприятия реализована возможность перехода на стандарт ФСБУ 25/2018 с релиза 3.0.93. Переход может быть осуществлен как с 2022 года, так и досрочно, с 2021 года.
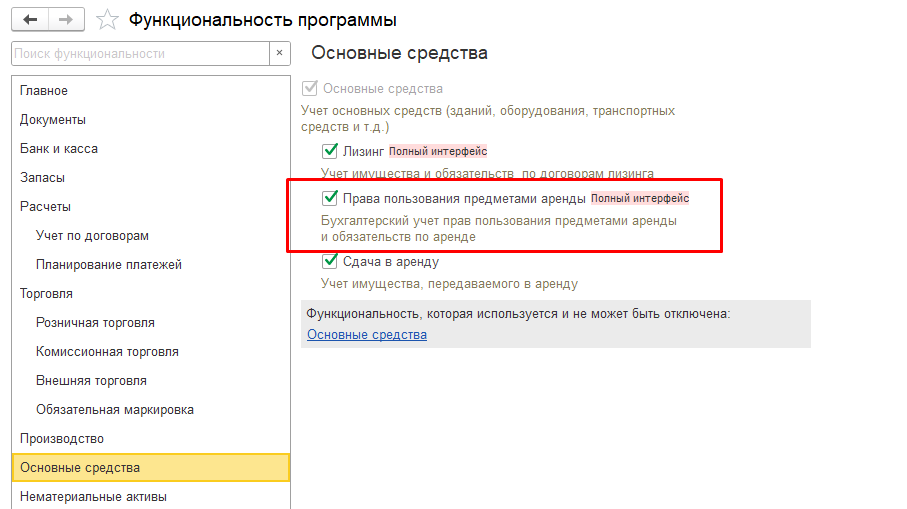
Для начала необходимо проверить настройки функциональности программы (Главное – Функциональность – Основные средства). На вкладке «Основные средства» должен быть установлен флаг «Права пользования предметами аренды»
Далее необходимо определить дату применения Стандарта, с 2022 года или досрочно, с 2021 года и установить соответствующий переключатель в настройка учетной политики (Главное – Учетная политика)
В программе предусмотрен ряд счетов для учета ППА и ОА: