
Как в 1с увеличить стоимость основного средства на сумму комплектующих
Использован релиз 3.0.126
Если организация не применяет п. 5 ФСБУ 6/2020 в отношении малоценных активов со сроком использования более 12 месяцев, которым предусмотрено единовременное списание в расходы их стоимости, то они учитываются в составе основных средств в общеустановленном ФСБУ 26/2020 и ФСБУ 6/2020 порядке. В бухгалтерском учете стоимость таких основных средств погашается посредством амортизации (п. 27 ФСБУ 6/2020).
Для целей налога на прибыль имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью не более 100 000 руб. не является амортизируемым (п. 1 ст. 256 НК РФ, абз. 1 п. 1 ст. 257 НК РФ). Обычно стоимость такого имущества включается в состав материальных расходов в полной сумме по мере ввода его в эксплуатацию (пп. 3 п. 1 ст. 254 НК РФ).
Принятие к учету малоценных объектов основных средств (если организация не применяет п. 5 ФСБУ 6/2020) отражается по одному из двух вариантов (подробнее о выборе варианта см. здесь):
- Документ «Поступление основных средств» (документ «Поступление (акт, накладная, УПД)» с видом операции «Основные средства») с одновременным вводом объекта в эксплуатацию.
- Документ «Поступление оборудования» (документ «Поступление (акт, накладная, УПД)» с видом операции «Оборудование») с последующим вводом объекта в эксплуатацию документом «Принятие к учету ОС».
Вариант 1.
Документ «Поступление основных средств» с одновременным вводом объекта в эксплуатацию (стоимость формируется на счете 08.04.2 «Приобретение основных средств») (рис. 1).
- Раздел: ОС и НМА – Поступление основных средств
Внимание! Документ можно создать другим способом — документ «Поступление (акт, накладная, УПД)» с видом операции «Основные средства» (раздел Покупки – Поступление (акты, накладные, УПД)). - Кнопка «Создать».
- Заполните основную часть документа:
- в соответствующих полях укажите данные накладной (УПД), контрагента, договор, местонахождение ОС и МОЛ;
- в поле «Способ отражения расходов по амортизации» выберите (создайте новый) порядок учета начисленной амортизации в БУ (в НУ расходы будут учитываться на этом же счете, но по предопределенной статье затрат «Неамортизируемое имущество» с видом «Материальные расходы»).
- По кнопке «Добавить» заполните табличную часть документа:
- выберите из справочника «Основные средства» малоценный объект, укажите его стоимость и ставку НДС;
- проверьте, что в колонках «Счет учета», «Счет амортизации» и «Счет НДС» табличной части выбраны счета 01.01, 02.01 и 19.01 соответственно (устанавливаются по умолчанию);
- в колонке «Срок службы, мес.» укажите срок полезного использования (СПИ) для целей БУ.
- Кнопка «Провести».
Вариант 2.
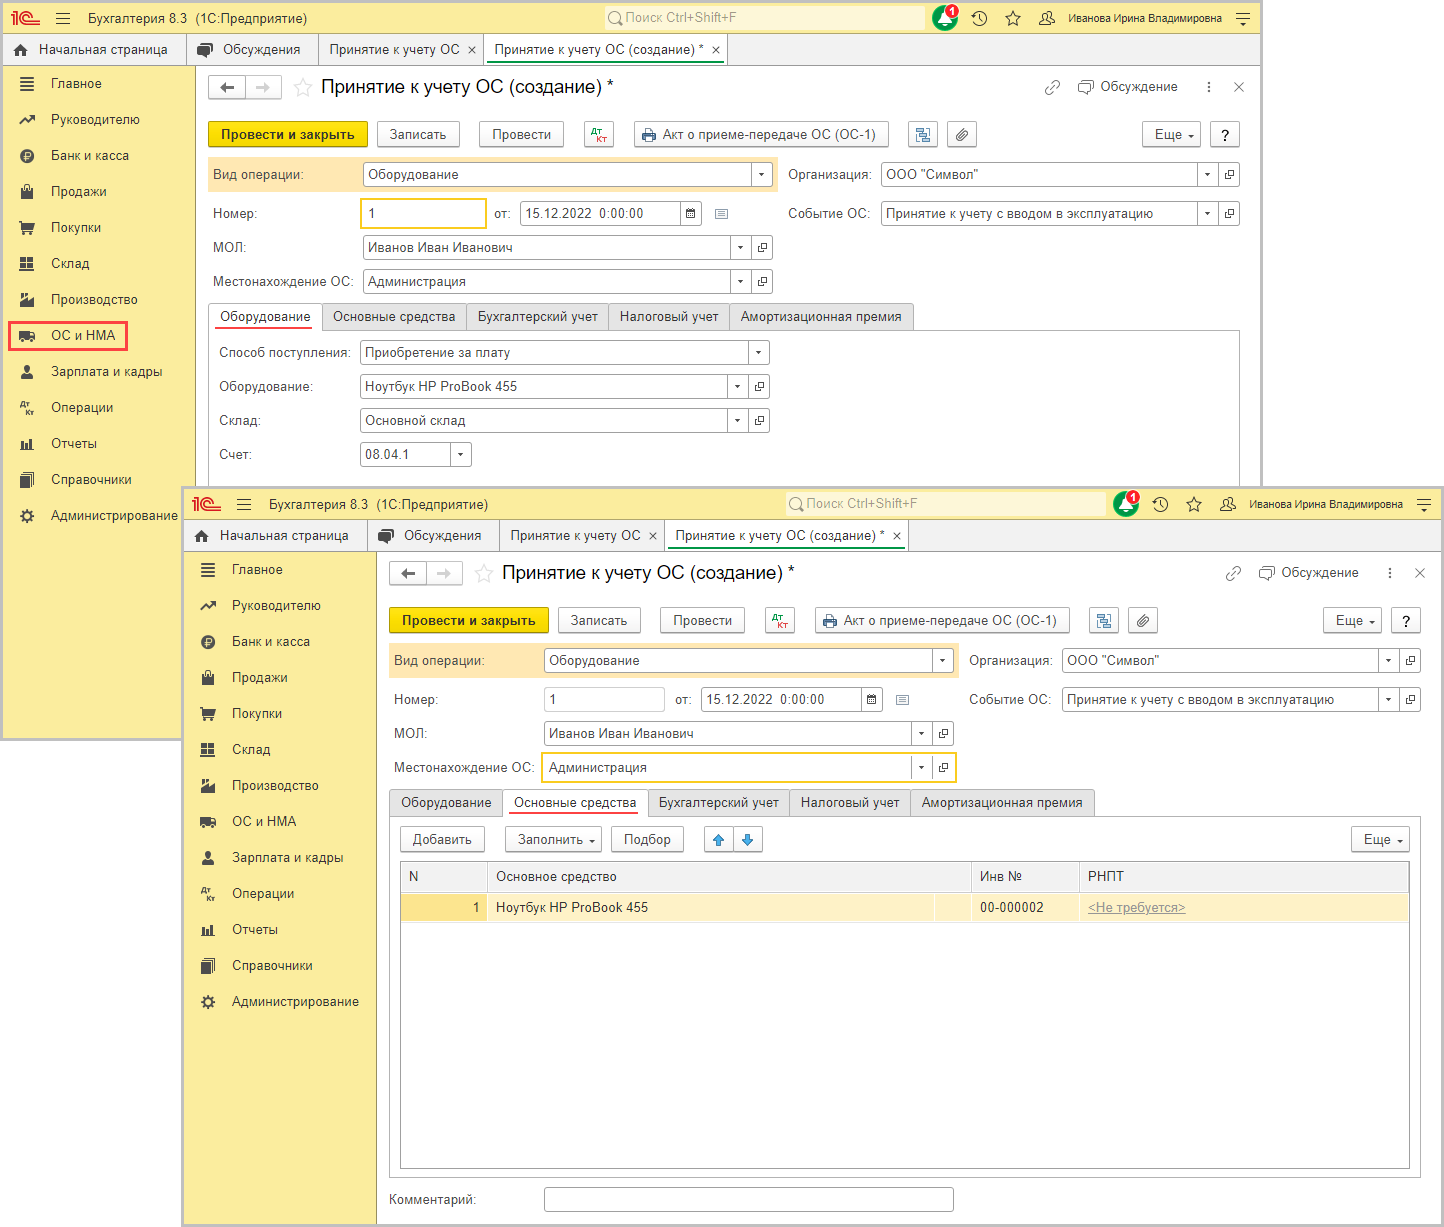
Документ «Поступление оборудования» (рис. 2) с последующим вводом объекта в эксплуатацию документом «Принятие к учету ОС» (рис. 3 —4) (стоимость формируется на счете 08.04.1 «Приобретение компонентов основных средств»).
Документ «Поступление оборудования» (рис. 2):
- Раздел: ОС и НМА – Поступление оборудования
Внимание! Документ можно создать другим способом — документ «Поступление (акт, накладная, УПД)» с видом операции «Оборудование» (раздел Покупки – Поступление (акты, накладные, УПД)). - Кнопка «Создать».
- Заполните основную часть документа:
- в соответствующих полях укажите данные накладной (УПД), контрагента, договор, склад хранения объекта до ввода в эксплуатацию.
- На закладке «Оборудование» по кнопке «Добавить» заполните табличную часть документа:
- в колонке «Номенклатура» выберите из одноименного справочника малоценный объект (при создании новых элементов указывайте вид номенклатуры «Оборудование (объекты основных средств)»);
- укажите стоимость объекта и ставку НДС;
- проверьте, что в колонках «Счет учета» и «Счет НДС» табличной части выбраны счета 08.04.1 и 19.01 соответственно (устанавливаются по умолчанию).
- Кнопка «Провести».
Документ «Принятие к учету ОС» (рис. 3 — 4).
- Раздел: ОС и НМА – Принятие к учету ОС.
- Кнопка «Создать».
- В соответствующих полях укажите местонахождение объекта, МОЛ, событие с видом «Принятие к учету с вводом в эксплуатацию».
- Заполните данные на закладках «Оборудование» и «Основные средства» (рис. 3), «Бухгалтерский учет» и «Налоговый учет» (рис. 4). При заполнении закладки «Налоговый учет» обратите внимание:
- Для единовременного признания в НУ расходов на приобретение ОС необходимо в поле «Порядок включения стоимости в расходы» выбрать «Включение в расходы при принятии к учету». В ином случае объект будет принят к налоговому учету в состав амортизируемого имущества.
- В поле «Отражение расходов» по умолчанию выбран способ «Аналогично амортизации». При этом способе затраты автоматически учитываются на том же счете, что и амортизация для целей БУ (по предопределенной статье затрат «Неамортизируемое имущество» с видом «Материальные расходы»). В случае необходимости может быть установлен иной способ отражения затрат на счетах учета и по иным статьям затрат (для этого выберите «Другой способ»).
- Кнопка «Провести».

Смотрите также
- Учет малоценных ОС до 100 тыс. руб. по ФСБУ 6/2020 (в капитальных вложениях)
- Учет малоценных ОС до 100 тыс. руб. по ФСБУ 6/2020 (в расходах)
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Как провести модернизацию основного средства в БП 3.0
Приобретены материалы на модернизацию ОС и это отражено приходной накладной в разделе Покупки – Поступление (акты, накладные, УПД) – Поступление – Товары.
В шапке укажите контрагента, договор с ним, счет (при наличии), склад оприходования материалов, по гиперссылке Расчеты укажите счета расчетов с контрагентом и порядок зачета аванса.
В табличную часть добавьте поступившие материалы из справочника Номенклатура, количество, цену, % НДС. Счет учета установится автоматически в соответствии с настройкой счета учета у этой номенклатуры, при необходимости можете изменить его вручную. При проведении модернизации ОС рекомендуем для материалов использовать счет учета 10.02 «Покупные полуфабрикаты и комплектующие изделия, конструкции и детали». Счет учета НДС 19.03.
Читайте также

Проведите документ, не забудьте отразить счет-фактуру в нижней части документа и включите переключатель УПД, если как первичный документ был получен универсальный передаточный документ.
Проводки по документу:

Передача материалов для модернизации ОС оформляется в разделе Склад – Расход материалов (Требования-накладные) с видом операции Использование материалов. Укажите дату передачи материалов, склад списания, цель расхода. По гиперссылке Счет затрат:
Счет затрат – 08.03
Объекты строительства – ОС, которое будет модернизировано
Статьи затрат – указывается из справочника
Способы строительства – подрядный (независимо от способа строительства, это важно для верного учета НДС)

В табличной части во вкладке Материалы указываются материалы для списания на модернизацию, количество, счет учета 10.02 (на который были оприходованы МПЗ). Проводки по документу:

Включение затрат на модернизацию ОС происходит документом Модернизация ОС (раздел ОС и НМА). Укажите в шапке дату модернизации, местонахождение ОС, событие ОС – Модернизация.
Во вкладке Объект строительства укажите ОС, которое модернизируете, счет 08.03 и нажмите кнопку Рассчитать суммы, автоматически будут ниже выставлены суммы затрат, проверьте их и при необходимости откорректируйте.

Вкладка Основные средства укажите в табличной части ОС и нажмите кнопку Распределить. Затраты будут равномерно распределены между всеми элементами, указанными в таблице В колонке Срок использования установите новый срок полезного использования ОС (первоначальный с учетом увеличения). Колонка Объем работ заполняется, если амортизация начислялась пропорционально объему продукции (работ).

Если к затратам на модернизацию применяется амортизационная премия, то в закладке Амортизационная премия поставьте галку Включить амортизационную премию в состав расходов. Сформировалась проводка по увеличению стоимости ОС на счете 01.01, а также регистры бухгалтерского и налогового учетов для дальнейшего расчета амортизации модернизированного ОС.

Проверьте правильность указанного количества месяцев оставшегося срока полезного использования во вкладке Параметры амортизации ОС (бухгалтерский учет) (колонка «Срок полезного использования для вычисления амортизации») и Параметры амортизации ОС (налоговый учет) (колонка «Срок полезного использования»). Срок должен быть с учетом модернизации.


Начисление амортизации происходит в ходе регламентной операции в ходе Закрытия месяца (раздел Операции). В месяце проведения модернизации амортизация будет рассчитана без учета модернизации. А в следующем месяце после модернизации, амортизация уже будет рассчитана исходя из изменений, к которым привела модернизация.

Для проверки правильности рассчитанной амортизации можете использовать справку-расчет по амортизации, а также отчет Ведомость амортизации ОС (раздел ОС и НМА)
Отражаем в 1С 8.3 сбор основного средства из комплектующих
Предлагаем рассмотреть на примере, как собрать ОС (оборудование) из комплектующих в программе 1С 8.3 «Бухгалтерия». Соберем основное средство «Компьютер» из закупленных комплектующих. Все товары необходимо отразить в БУ единым основным средством. Для начала оприходуем весь перечень на склад. Создадим «Поступление товаров, услуг», выберем вид операции «Оборудование». Заполняем стандартно все поля:
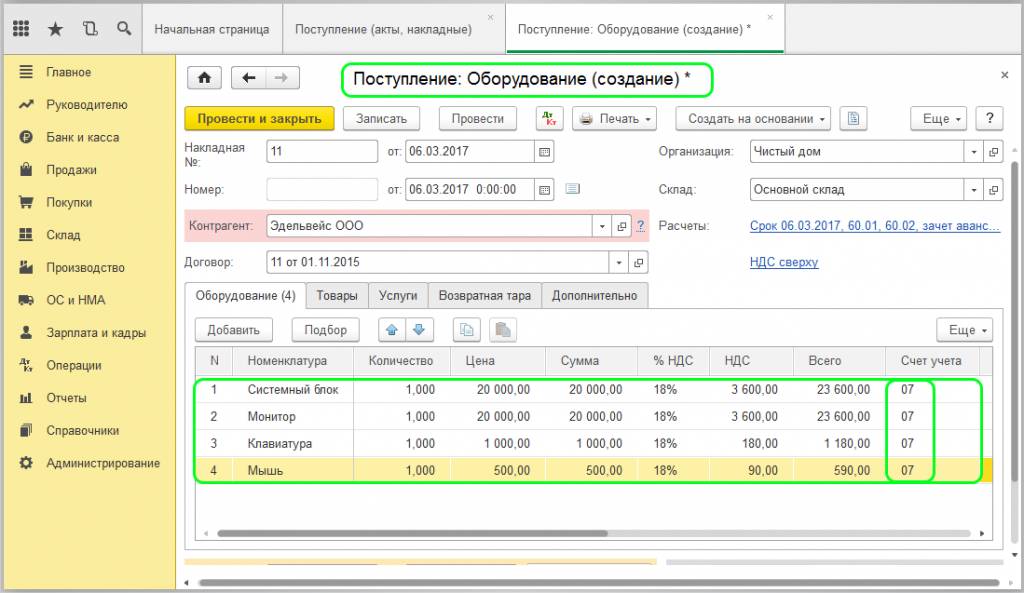
Хочется обратить внимание на колонку «Счет учета». По ранее заданным параметрам в настройке «Счет учета номенклатуры» все комплектующие будут отнесены на 07 счет (Оборудование к установке), при этом «Счет НДС» будет указан 19.01, как по ОС.
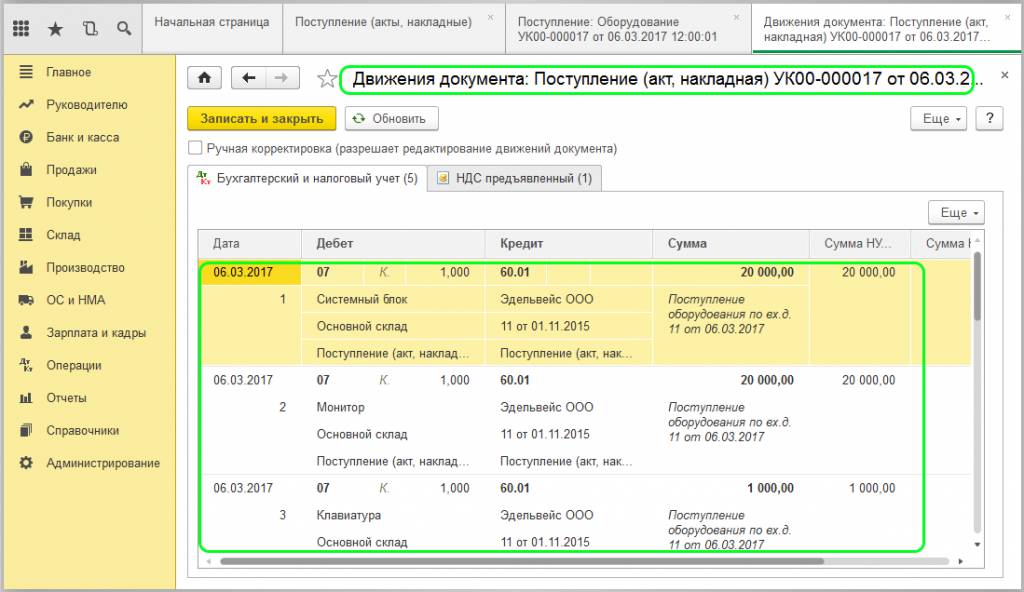
Проведем документ и проверим сформировавшиеся проводки, в которых отразится поступление комплектующих на склад:
Следующим пунктом является сборка всех оприходованных комплектующих в одно ОС из имеющихся на складе позиций. Для отражения этого процесса используется документ «Передача оборудования в монтаж» (вкладка «ОС и НМА»).
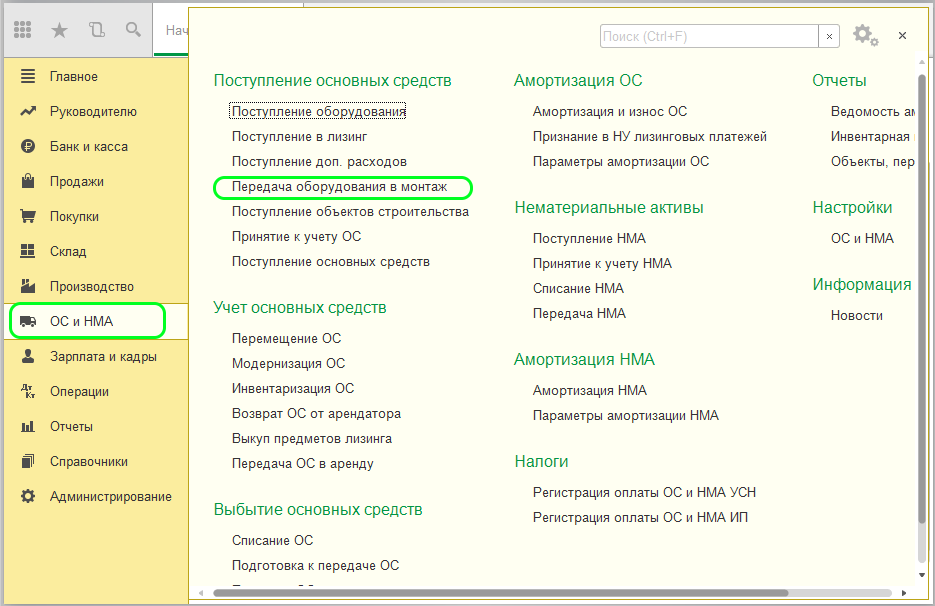
Жмем «Создать», и открывается форма документа:
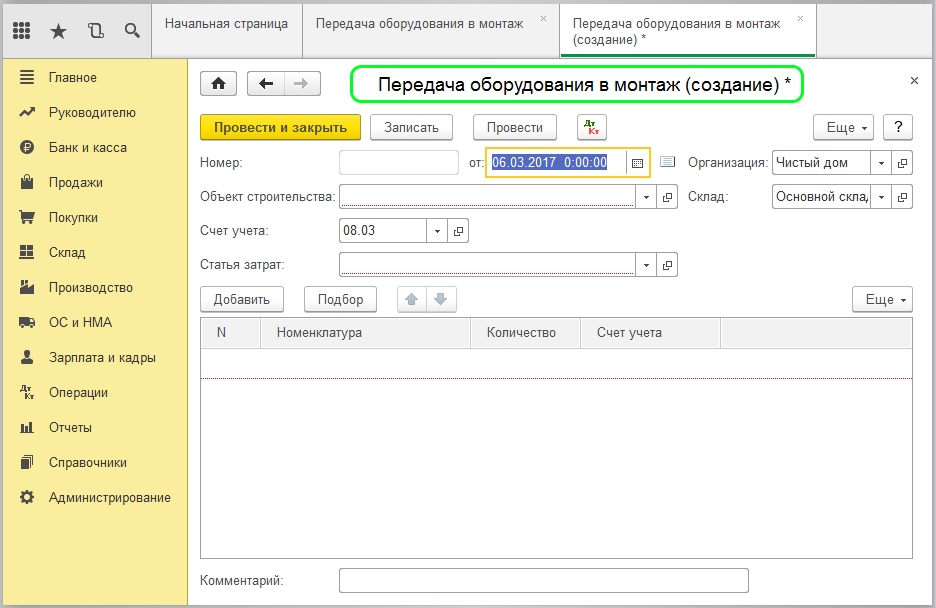
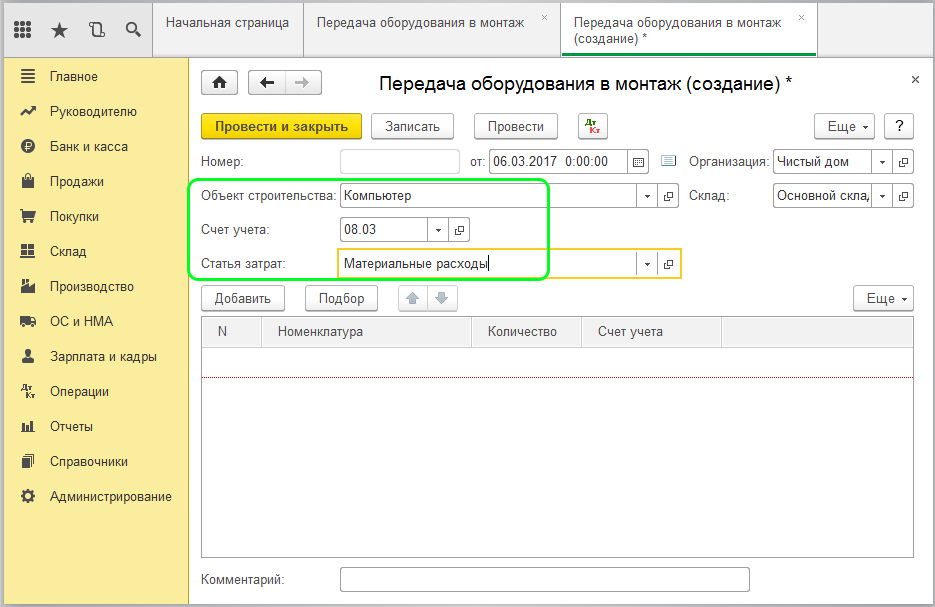
В шапке важно правильно заполнить поля:
- Объект строительства – выбираем из справочника название объекта строительства;
- Счет затрат – укажем 08.03 (Строительство объектов основных средств);
- Статья затрат – указываем «Материальные расходы».
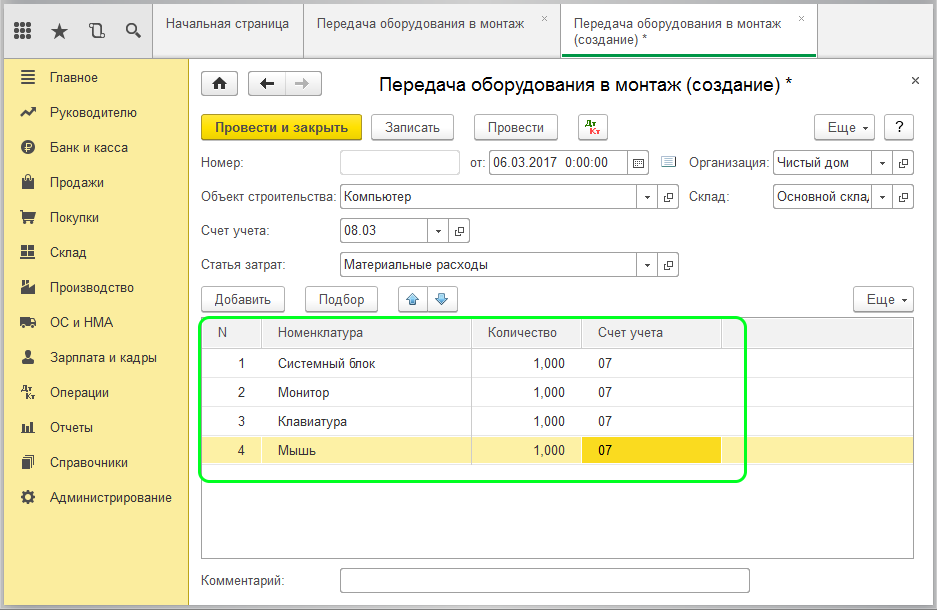
Далее в табличную часть «Оборудование» вносим все комплектующие с указанием количества и счета учета построчно.
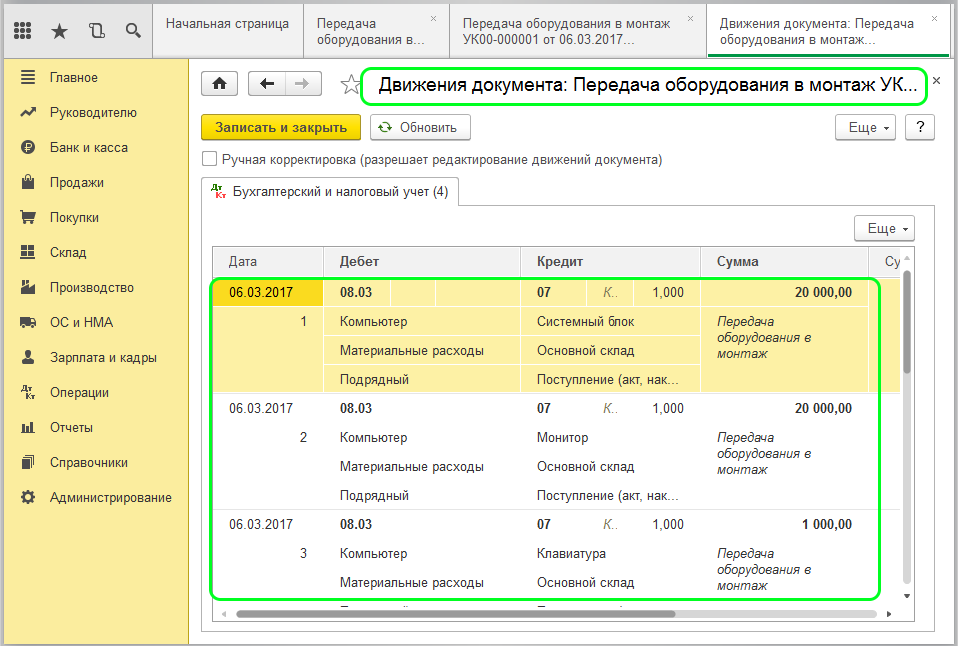
В движении документа увидим, что будет отражена передача материальных ценностей в сборку:
Возможна сборка комплектующих с привлечением сторонней организации, в этом случае формируется «Поступление товаров, услуг» с субконто ОС «Компьютер» и отражается на 08.03 счете.
Бесплатная книга по зарплатному учету в 2023 году
Рассказываем, как теперь считать НДФЛ и составлять отчетность в 1С.
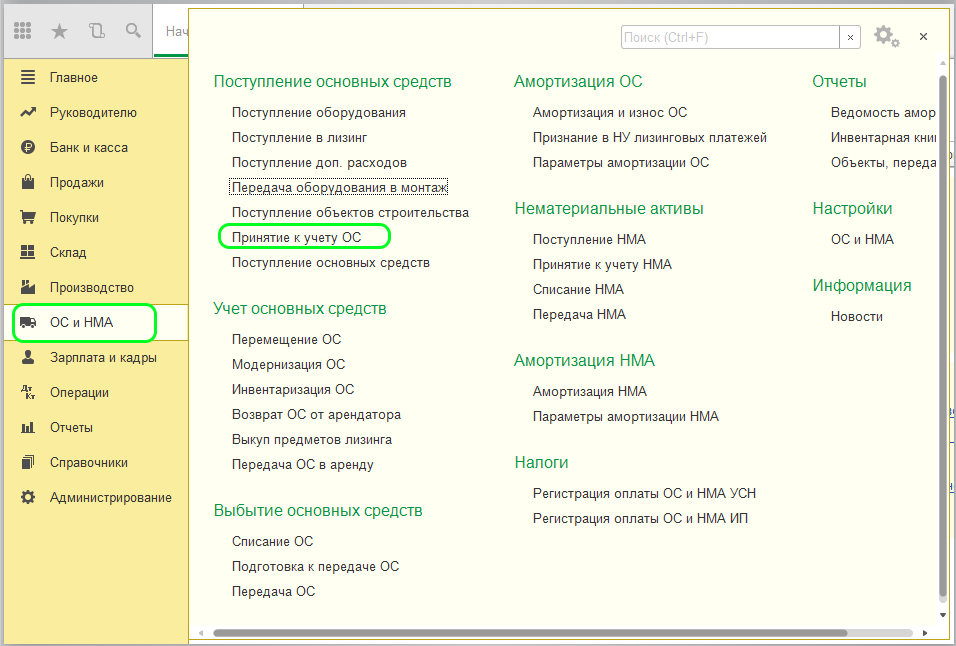
Теперь примем к учету собранное оборудование через документ «Принятие к учету ОС» (вкладка программы «ОС и НМА»):
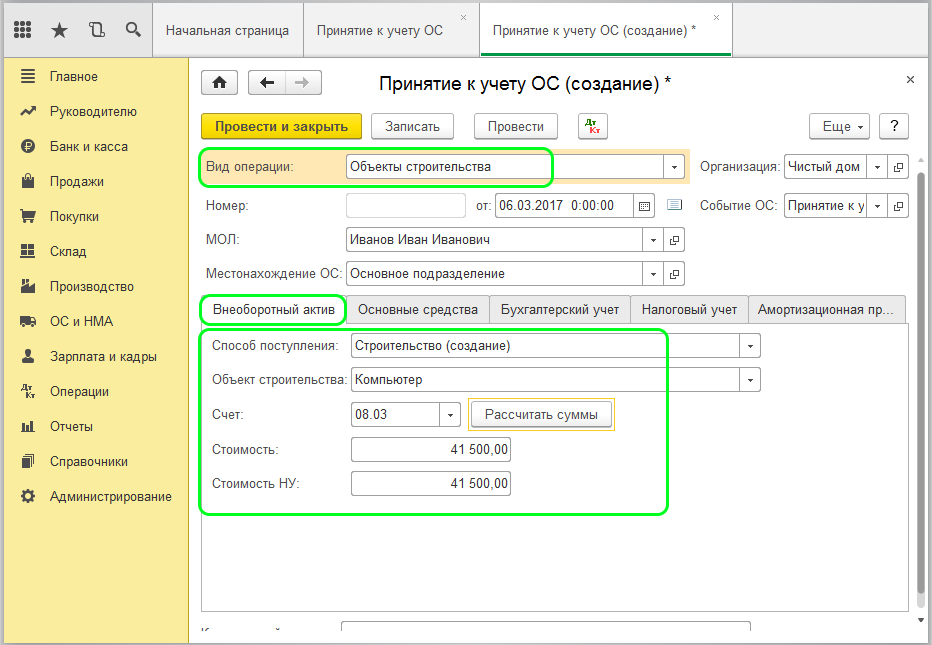
В поле шапки указываем «Принятие к учету с вводом в эксплуатацию». Нижняя часть состоит из вкладок для ввода данных, задающих параметры учета по ОС.
- Вид операции – нужно указать «Объекты строительства»;
- Объект строительства – указываем название объекта строительства «Компьютер»;
- Счет – вводим 08.03.
После чего нажимаем «Рассчитать суммы», и поля со стоимостью заполнятся автоматически.
Следующая вкладка «Основные средства»:
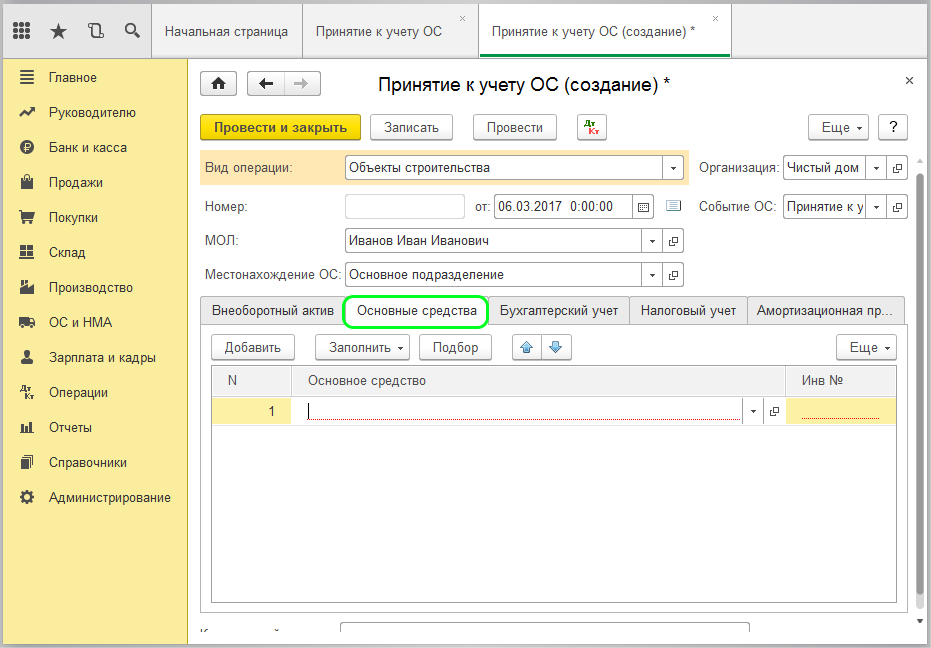
Здесь в табличную часть необходимо добавить основное средство. Так как фигурировал объект строительства «Компьютер», то сейчас нужно создать само ОС «Компьютер» в справочнике «Основные средства». Переходим прямо из документа и создаем элемент справочника:
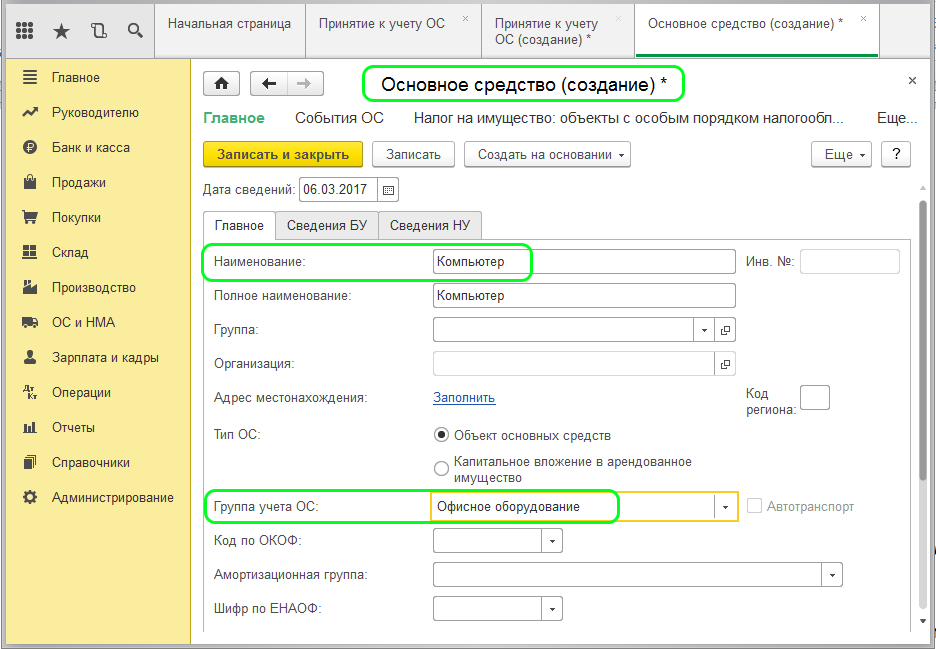
В карточке указываем название и обязательно заполняем поле «Группа учета ОС». После чего добавляем ОС в документ «Принятие к учету».
Вкладка «Бухгалтерский учет» должна отражать данные по счету учета, порядку учета и определять параметры начисления амортизации. Заполняются все поля:
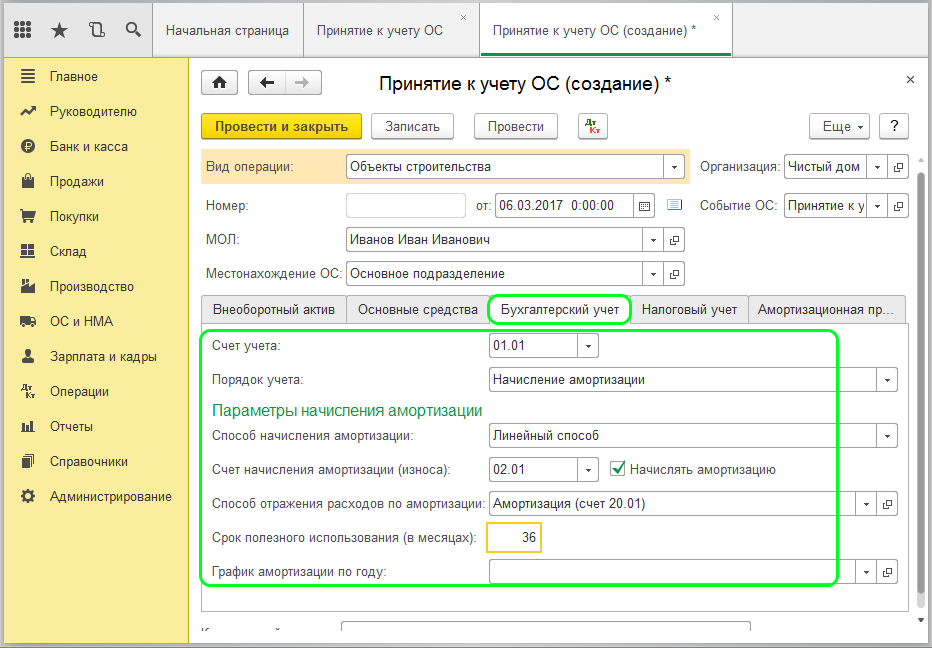
На вкладке «Налоговый учет» задаем порядок включения стоимости в состав расходов и указываем, в течение какого срока будет использоваться ОС:

Проводим документ и проверяем проводки:
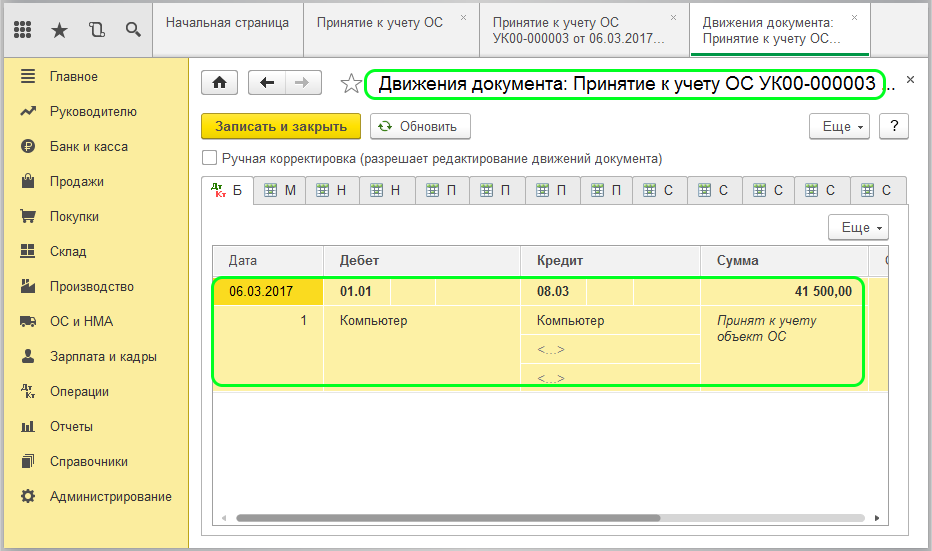
Здесь видно, что оборудование «Компьютер» принято к учету. На основании заполненных данных учет амортизации будет происходить ежемесячно по регламентной операции «Закрытие месяца».
Модернизация ОС в 1С 8.3 пошаговая инструкция
В бухгалтерской практике много вопросов вызывает тема: «Как отразить модернизацию, дооборудование основного средства в 1С 8.3?». Это зависит от многих обстоятельств: был ли объект самортизирован, увеличился ли в результате срок его использования и т. д.
В данной статье разберем, как в 1С 8.3 провести модернизацию ОС, если оно не было полностью самортизировано, и срок его полезного использования в результате увеличился.
Модернизация ОС
Если в результате проведенных работ изменились назначение или качественные характеристики объекта, такие работы называют модернизацией (п. 2 ст. 257 НК РФ).
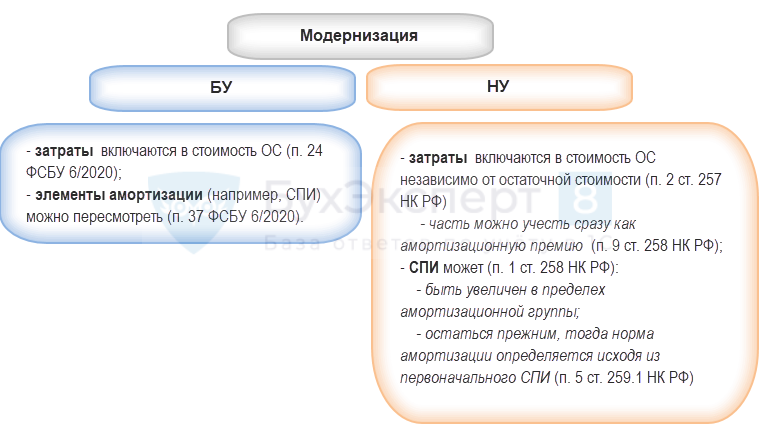
Модернизация ОС в 1С 8.3 — пошаговая инструкция
- стоимость — 300 000 руб.;
- СПИ в БУ и НУ — 48 мес.;
- ликвидационная стоимость не установлена;
- линейный способ начисления амортизации в БУ и НУ;
- амортизационная премия не применяется.

Рассмотрим пошаговую инструкцию оформления примера. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Приобретение запасных частей | |||||||
| 18 мая | 08.04.1 | 60.01 | 30 000 | 30 000 | 30 000 | Принятие к учету запасных частей | Поступление (акт, накладная, УПД) — Оборудование |
| 19.03 | 60.01 | 6 000 | 6 000 | Принятие к учету НДС | |||
| Регистрация СФ поставщика | |||||||
| 18 мая | — | — | 36 000 | Регистрация СФ поставщика | Счет-фактура полученный на поступление | ||
| 68.02 | 19.03 | 6 000 | Принятие НДС к вычету | ||||
| — | — | 6 000 | Отражение вычета НДС в Книге покупок | Отчет Книга покупок | |||
| Передача запасных частей в монтаж | |||||||
| 18 мая | 08.03 | 08.04.1 | 30 000 | 30 000 | 30 000 | Передача запасных частей в монтаж | Требование — накладная |
| Отражение в учете работ выполненных подрядчиком | |||||||
| 22 мая | 08.03 | 60.01 | 6 000 | 6 000 | 6 000 | Учет затрат на работы | Поступление (акт, накладная, УПД) — Услуги |
| Включение стоимости работ и запчастей в стоимость ОС | |||||||
| 23 мая | 01.01 | 08.03 | 36 000 | 36 000 | 36 000 | Включение стоимости работ и запчастей в стоимость ОС | Модернизация ОС |
| Начисление амортизации | |||||||
| 30 июня | 20.01 | 02.01 | 5 970 | 6 000 | 6 000 | Начисление амортизации | Закрытие месяца — Амортизация и износ ОС |
Приобретение материалов для модернизации
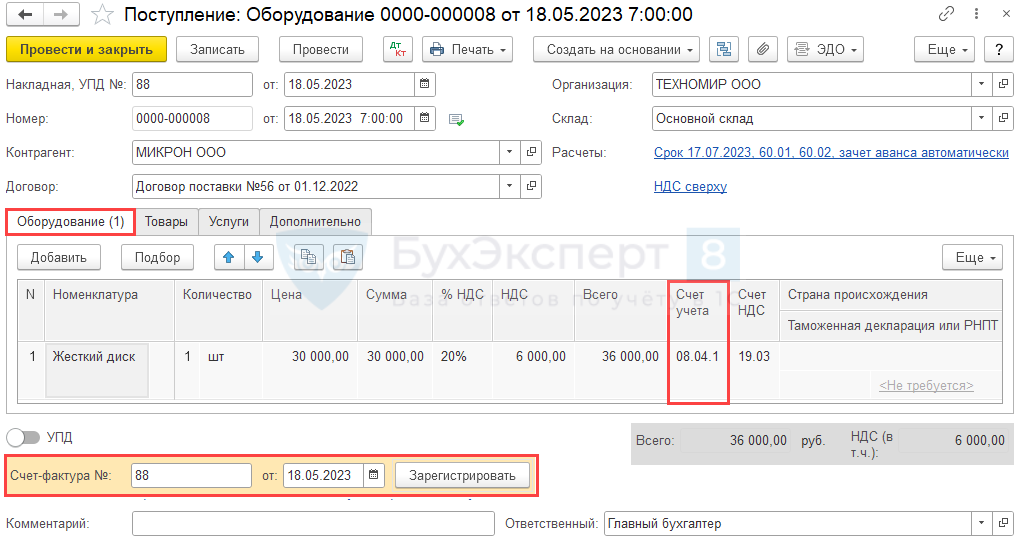
Оформите покупку запасных частей документом Поступление (акт, накладная, УПД) вид операции Оборудование в разделе Покупки .
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
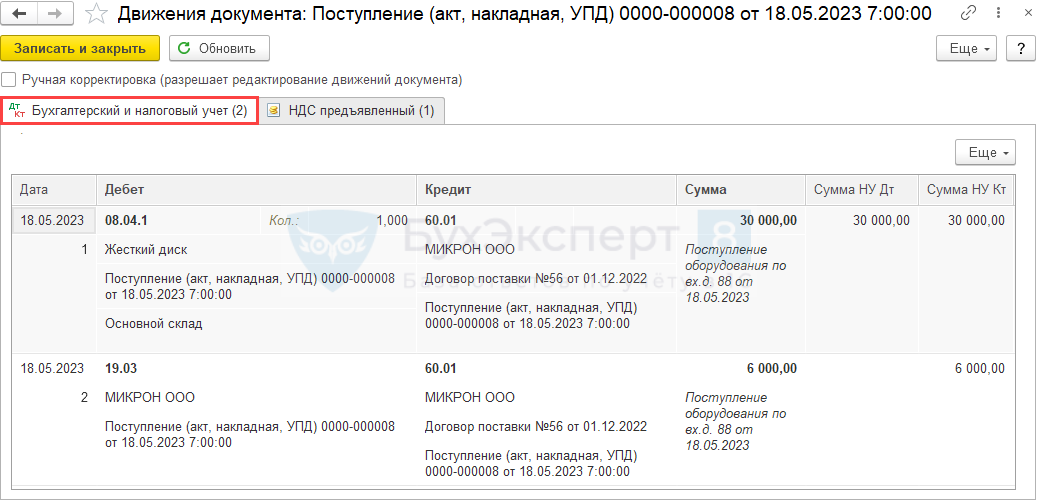
Проводки
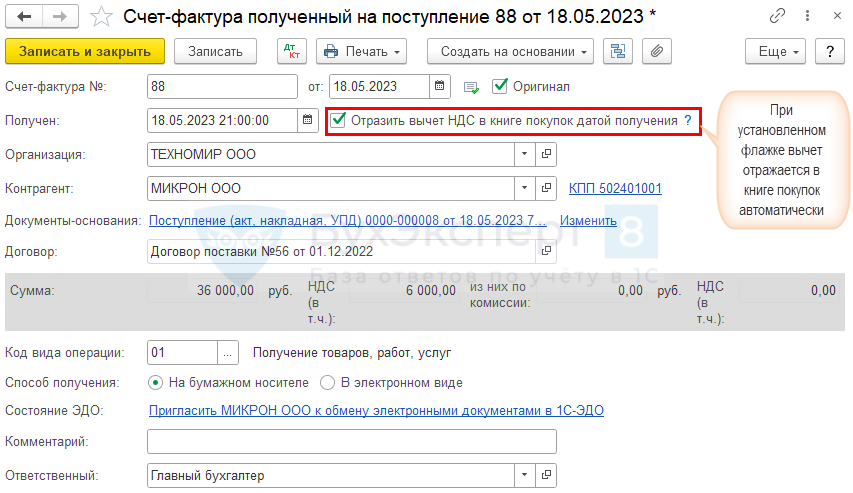
Зарегистрируйте входящий счет-фактуру по кнопке Зарегистрировать .
Передача материалов в монтаж
Запасные части передайте для установки документом Расход материалов (или Передача оборудования в монтаж ) , удобнее создать его на основании документа поступления запчастей.
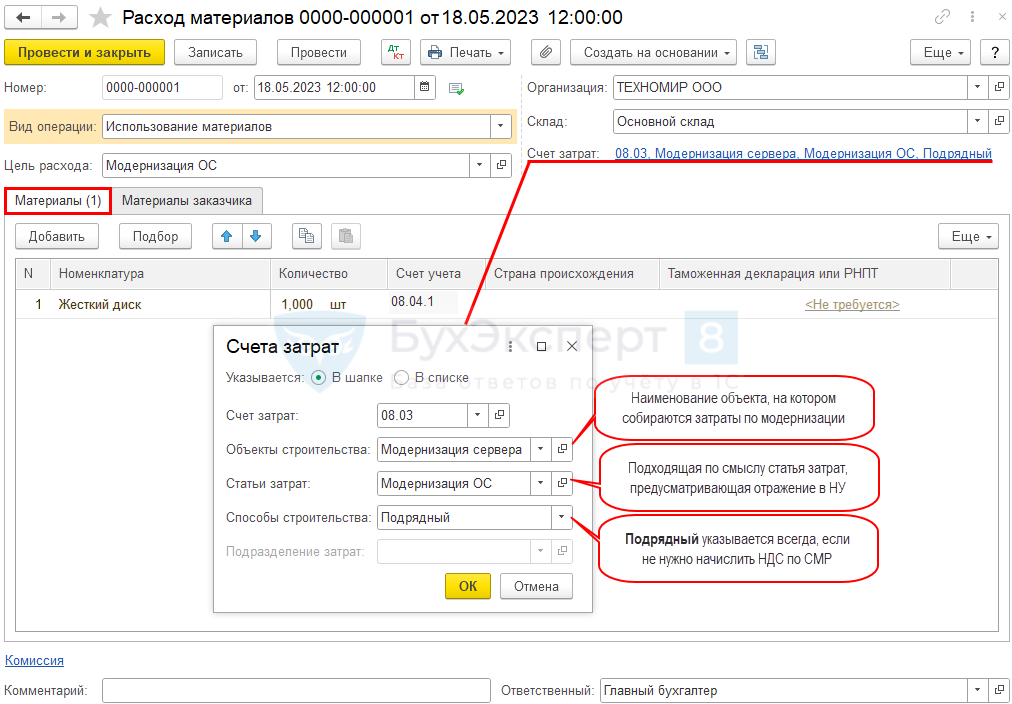
Данные на вкладке Материалы заполнятся автоматически.
Проводки

Отражение работ по модернизации
Оформите поступившие расходы по работам документом Поступление (акт, накладная, УПД) вид операции Услуги (акт, УПД) в разделе Покупки .
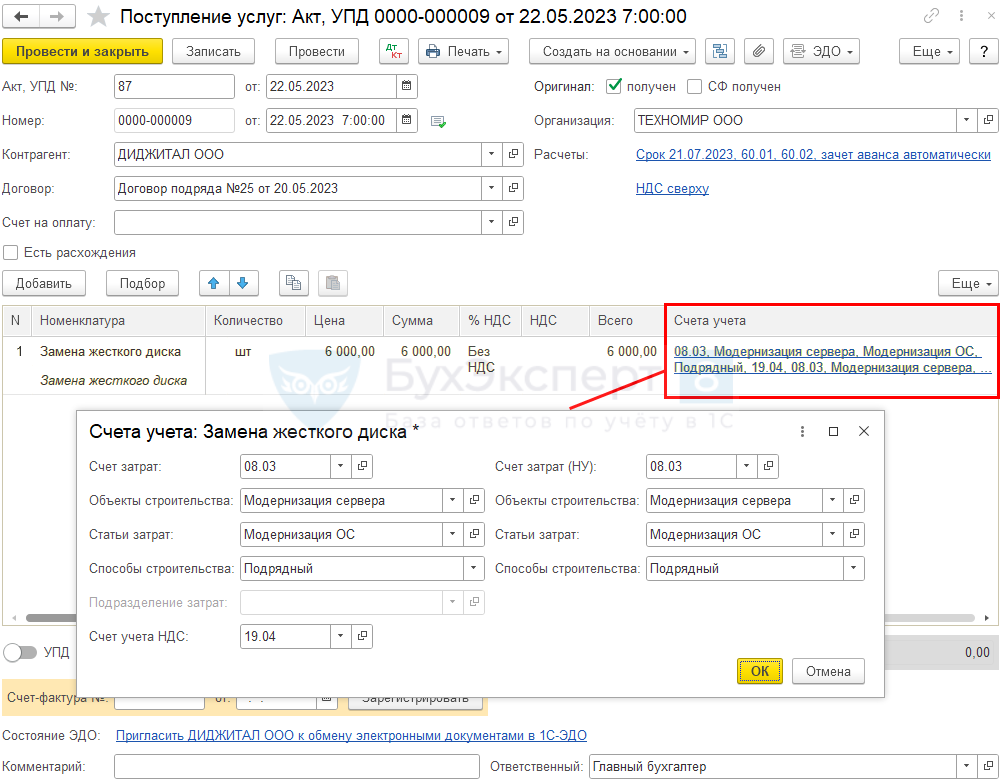
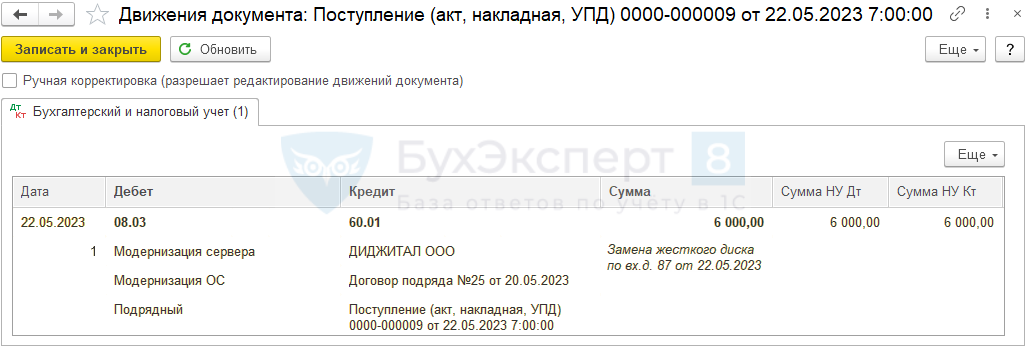
Заполните аналитику в графе Счет учета аналогично документу Расход материалов .
Проводки
Увеличение стоимости основных средств в 1С 8.3
Включите все накопившиеся расходы в стоимость оборудования документом Модернизация ОС в разделе ОС и НМА .
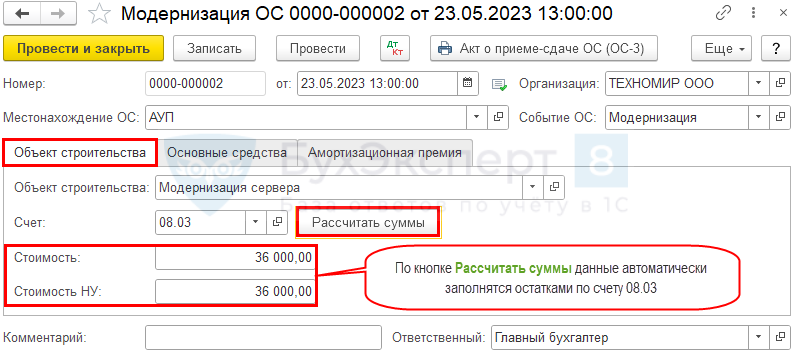
Вкладка Объект строительства
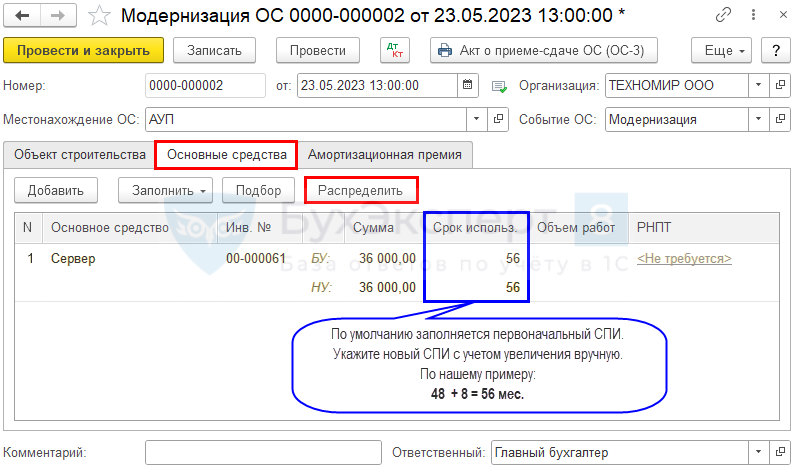
На вкладке Основные средства выберите модернизируемый объект и заполните суммы по кнопке Распределить .
Проводки
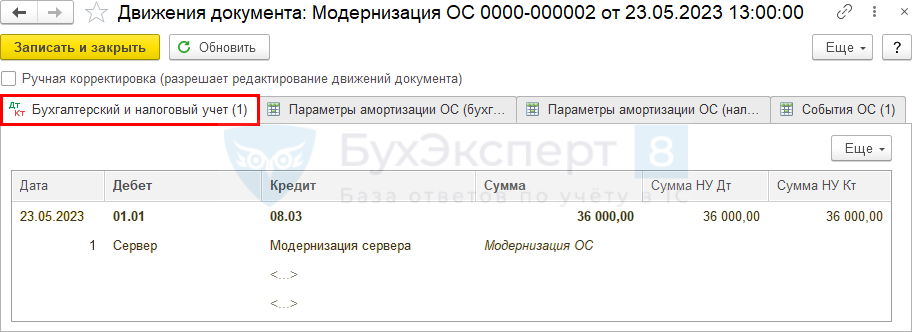
Амортизация модернизированного ОС
Амортизация в БУ и НУ по нашему примеру начисляется с месяца, следующего за окончанием работ (п. 33 ФСБУ 6/2020, п. 4 ст. 259 НК РФ), регламентной операцией Амортизация и износ основных средств в процедуре Закрытие месяца .
Проводки
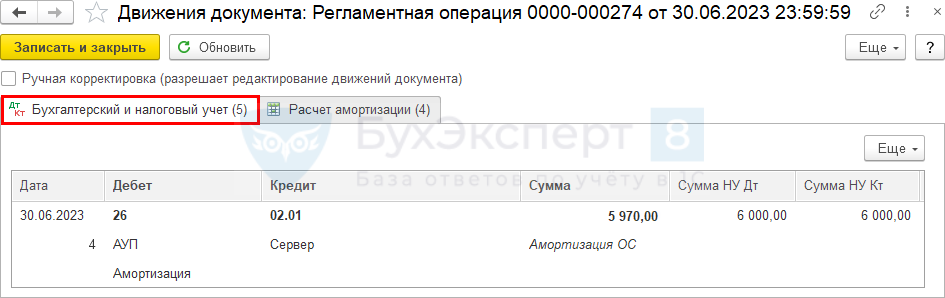
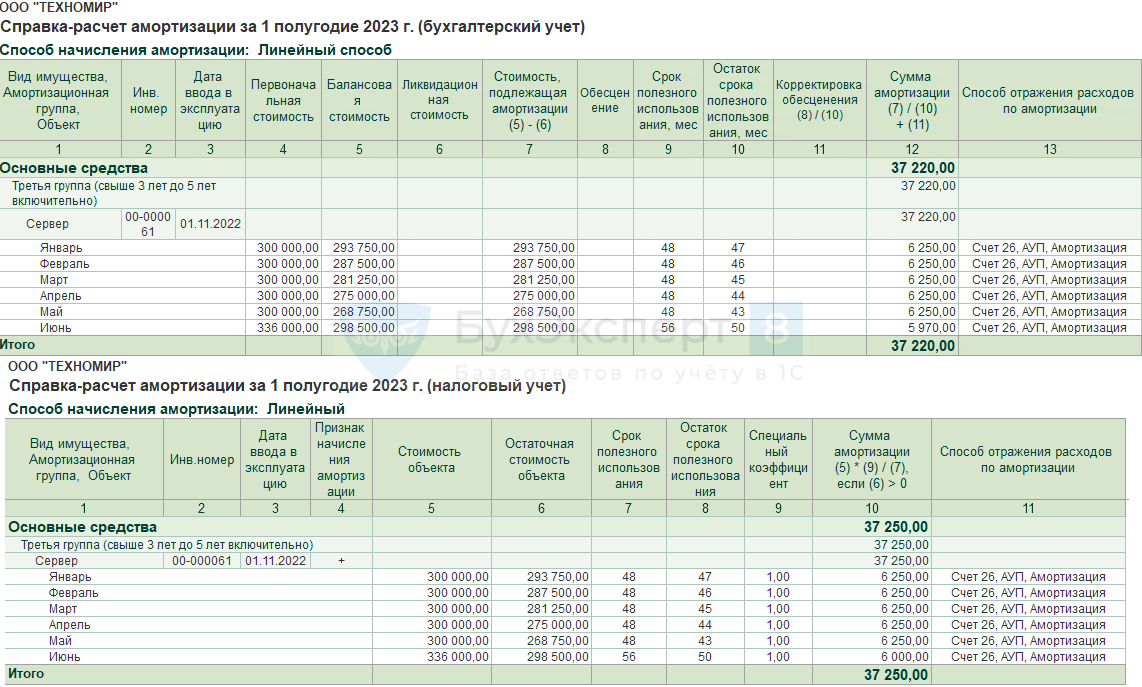
Сделайте проверку расчета амортизации.
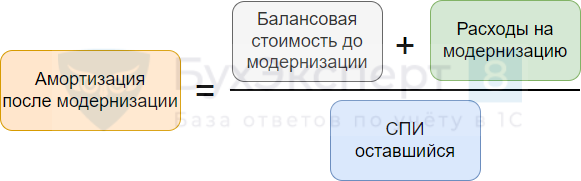
Амортизация в БУ после модернизации (п. 35 ФСБУ 6/2020):
Амортизация в НУ после модернизации (п. 2 ст. 259.1 НК РФ):
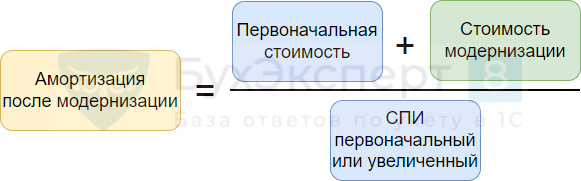
- Бухгалтерский учет:
(262 500 + 36 000) / 50 = 298 500 / 50 = 5 970 руб. - Налоговый учет:
(300 000 + 36 000) / 56 = 336 000 / 56 = 6 000 руб.
Расчет амортизации в 1С также можно посмотреть в Справке-расчет амортизации по кнопке Справки-расчеты – Амортизация в процедуре Закрытие месяца .
Мы рассмотрели, как отразить модернизацию основного средства 1С 8.3 Бухгалтерия.
См. также:
- Порядок амортизации модернизированного объекта в НУ с 2022
- Изменение стоимости и СПИ в результате капвложений в бухучете
- Модернизация ОС с увеличением СПИ
- Принятие к учету ОС с амортизационной премией
- Модернизация основного средства, переведенного в малоценное имущество в 1С
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Оплата доли в уставном капитале имущественным вкладом (ОС) в 1СВ статье пошагово разберем отражение операции по оплате доли в.
- Неотделимые улучшения в арендованное имущество с согласия арендатора, но без компенсации в 1СРассмотрим отражение в 1С неотделимых улучшений в арендованное имущество в.
- Принятие к учету основного средства с амортизационной премией в 1СНаряду с амортизацией организация вправе единовременно отнести в расходы, уменьшающие.
- Тест № 41. Принятие к учету основного средства с амортизационной премией.
Оцените публикацию
(21 оценок, среднее: 4,95 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Назад к статье
Семинары
- 28.07.2023 Ремонт и реконструкция основных средств, улучшения и ремонт предметов аренды: все подробности бухучета и налогообложения
- 13.12.2022 Первоочередные дела по годовой отчетности 2022 в 1С:Бухгалтерия
- 30.11.2022 Последний шанс без ошибок перейти на ФСБУ 6 в 1С
- 06.10.2022 Важные изменения и особенности автоматизации ФСБУ 6 в 1С
- 01.07.2022 ФСБУ 6 для НКО. Законодательство
- 26.06.2022 ФСБУ 6 в вопросах, ответах и на примерах в 1С
- 04.03.2022 Практика применения ФСБУ 6, ФСБУ 26 в 1С — Часть 3