
Как закрыть 26 счет если нет выручки
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Закрытие счетов 25 и 26 (косвенных затрат) с 2021 года согласно ФСБУ 5/2019 «Запасы»
В 2021 году вступил в действие ФСБУ 5/2019 «Запасы», в связи с чем изменилось закрытие счетов 25 и 26 в продуктах программы 1С, что привело к появлению множества вопросов у работников бухгалтерии. Попробуем с ними разобраться.
Напомним, что счета 20,23,25,26,44 относятся к документам учета затрат.
В свою очередь, все виды расходов делятся на прямые и косвенные.
Прямые затраты тесно связаны с производством и выпуском продукции, выполнением определенных работ, оказанием комплекса услуг. К ним относятся: стоимость производственного сырья и материалов, аренда заводских мощностей, амортизация рабочего оборудования, зарплата работающего персонала.
Косвенные расходы не относятся конкретно к определенному продукту, например, оплата труда административных работников, использование бухгалтерского принтера, аренда офиса.
Можно сделать ложный вывод из выше перечисленного о том, что все затраты на производство относятся к прямым, но это не так. Например, на производстве имеется оборудование, которое используется не для данного вида продукции, и тогда затраты на его покупку и обслуживание будут косвенными.
Поэтому самое главное – определиться, какие расходы будут прямые, а какие косвенные.
Настроим 1C под ваши нужды прямо сейчас!
- Любые настройки, отчеты в 1С, обмены 1С
- Выезд специалиста на следующий день
- 24/7 принимаем ваши заявки
Закрытие 26 счета в 1С
26 счет, как правило, используется для отражения суммы косвенных расходов в статьях общих затрат.
И если раньше на 26 счете можно было отражать расходы на все, что связано с процессом производства, то сейчас нет. Нынешний порядок позволяет отражать в нем лишь расходы управления.
В конце месяца обработкой «Закрытие месяца» программа по заданному алгоритму закрывает 26 счет таким образом, что на нем нет конечного сальдо. Возникает вопрос: по какому принципу работы, и на какой счет происходит закрытие.
Согласно ФСБУ 5/2019, фактическая себестоимость готовой продукции не включает в себя управленческие расходы, кроме случаев, когда они являются прямыми.
То есть до 2021 года 26 счет мог закрываться на 20,23,29 или 90 счета. Сейчас второй метод в программе не предусмотрен!
Разберемся с настройками.
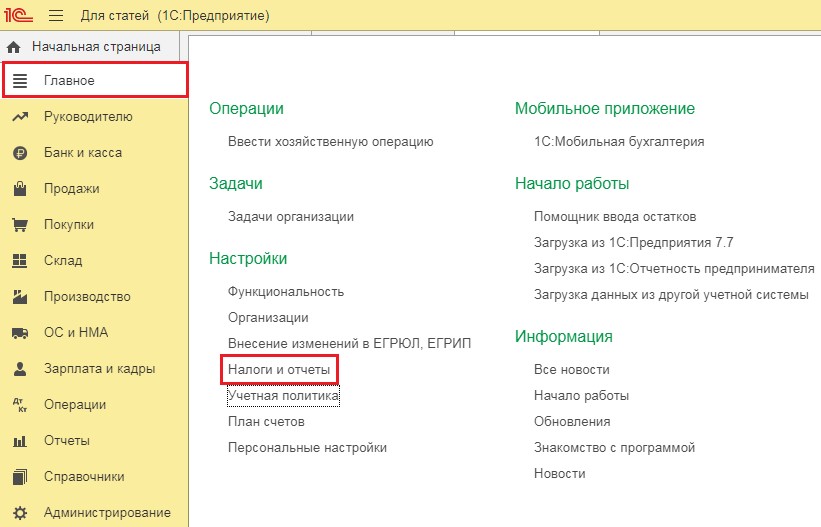
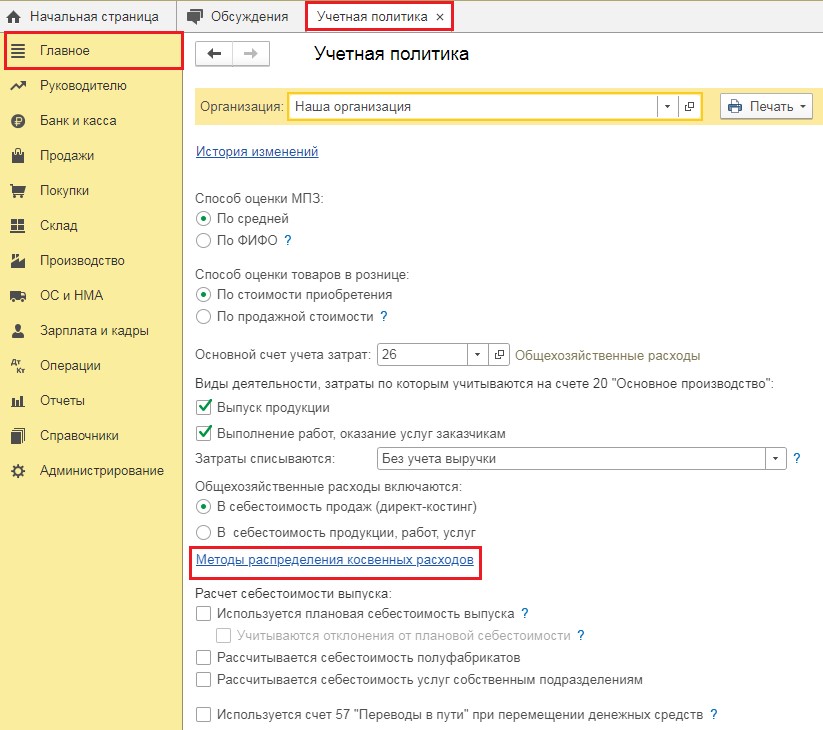
В программе 1С:Бухгалтерия предприятия 8 войдем в раздел «Главное», для выбора пункта «Учетная политика».
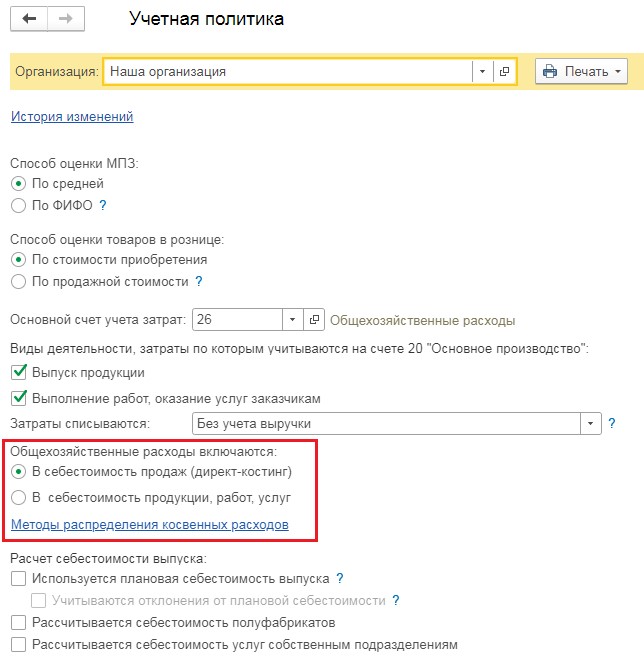
До начала 2021 года здесь находился переключатель «Общехозяйственные расходы включаются» и два варианта «В себестоимость продаж» и «В себестоимость продукции, работ, услуг».
Сейчас этот переключатель отсутствует, закрытие 26 счета зависит от пунктов «Выпуск продукции» и « Выполнение работ, оказание услуг».
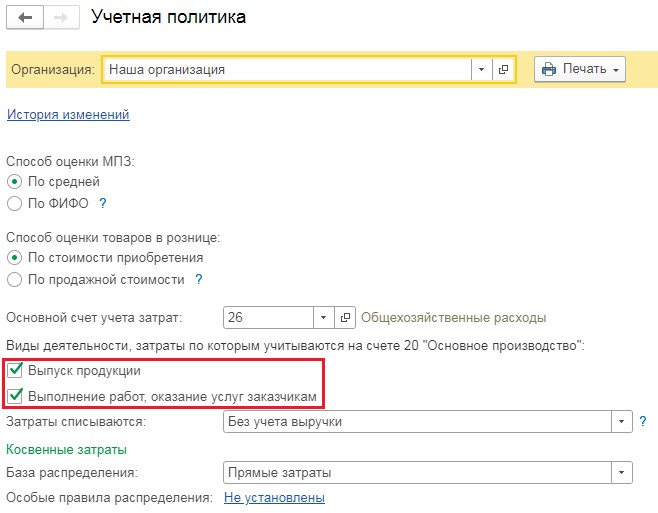
Если хоть одна из галочек установлена, то закрытие 26 счета в бухгалтерском и налоговом видах учета будет на счет 90.08.1
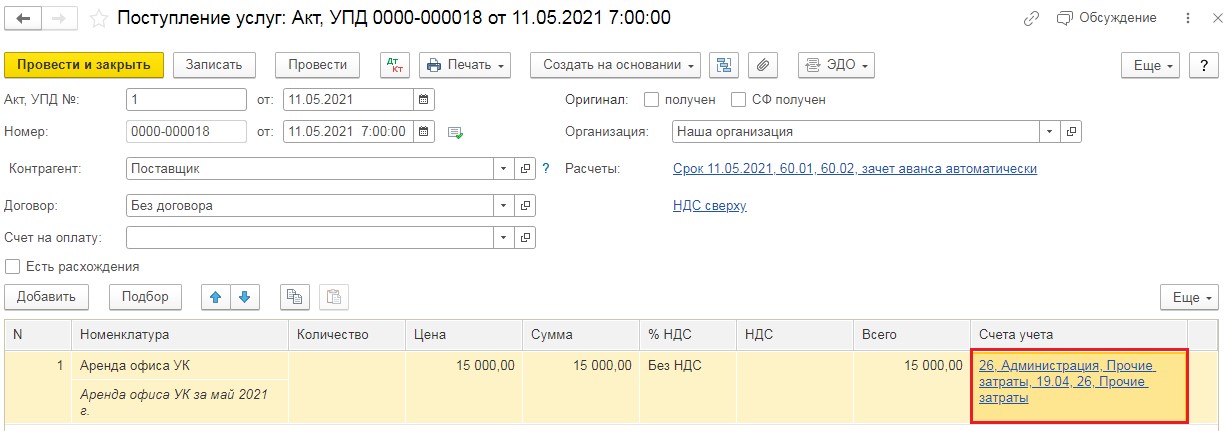
Рассмотрим пример, введем данные документа регистрации косвенных затрат, например, акт на аренду офиса.
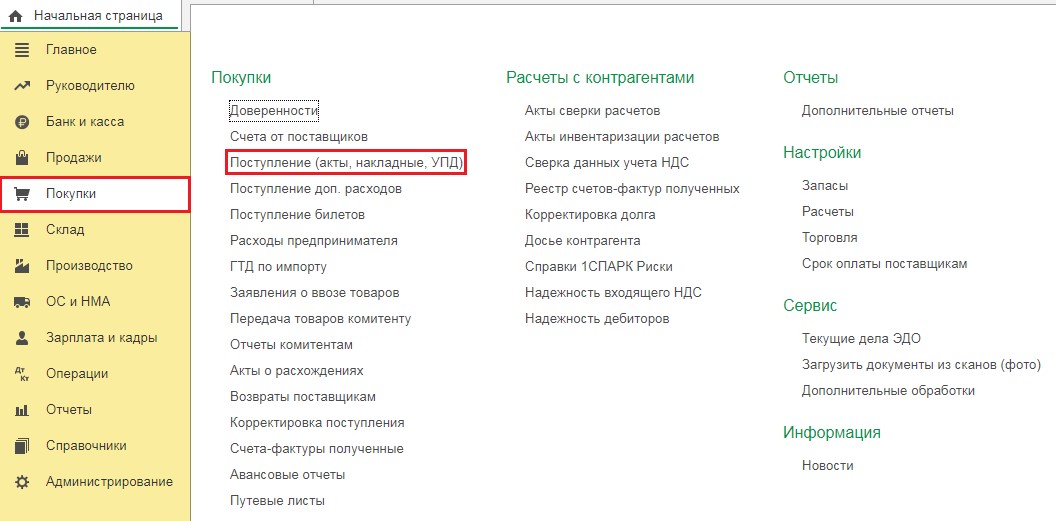
В разделе «Покупки» выбираем пункт «Поступления (акты, накладные, УДП)». Нажимаем кнопку «Поступление» и из появившегося меню выберем «Услуги (акт, УДП)».
В появившийся новый документ нужно ввести необходимые данные из акта: номер, дата, данные контрагента, номер договора. В таблицу документа добавим строку «Аренда офиса, УК» и отнесем ее на 26 счет. Проведем готовый документ.
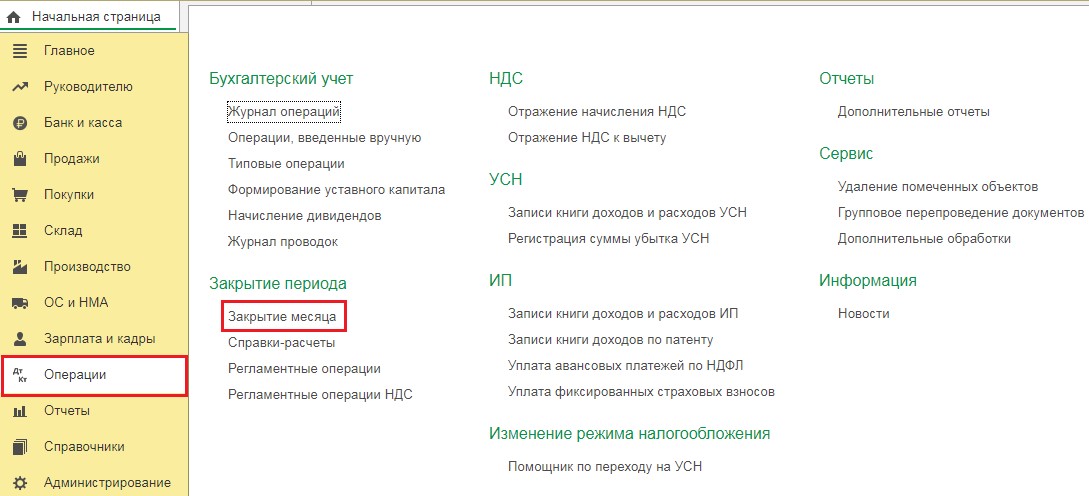
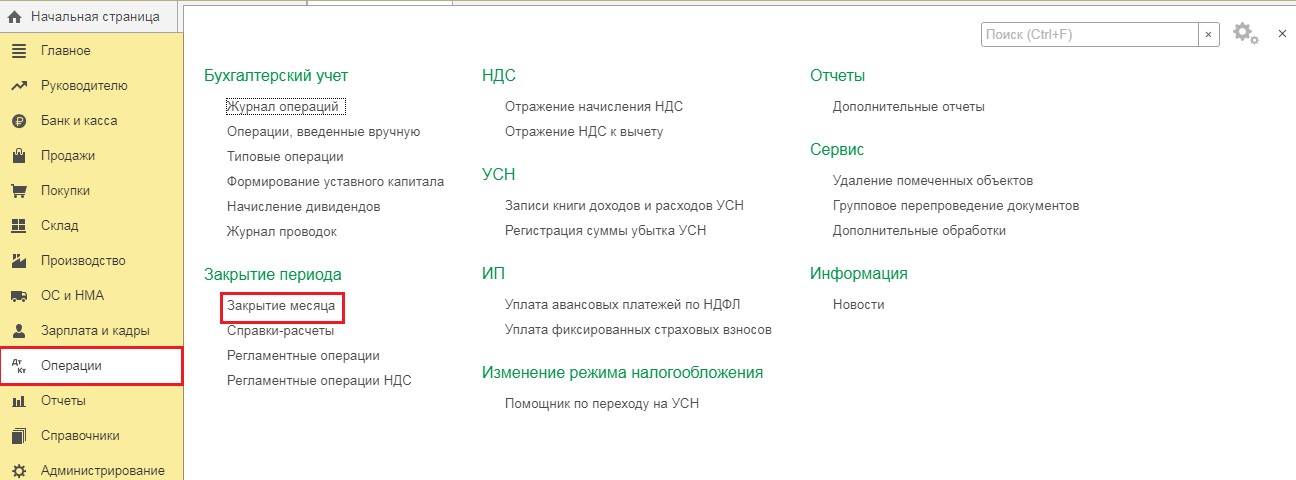
Выберем раздел «Операции» и пункт «Закрытие месяца».
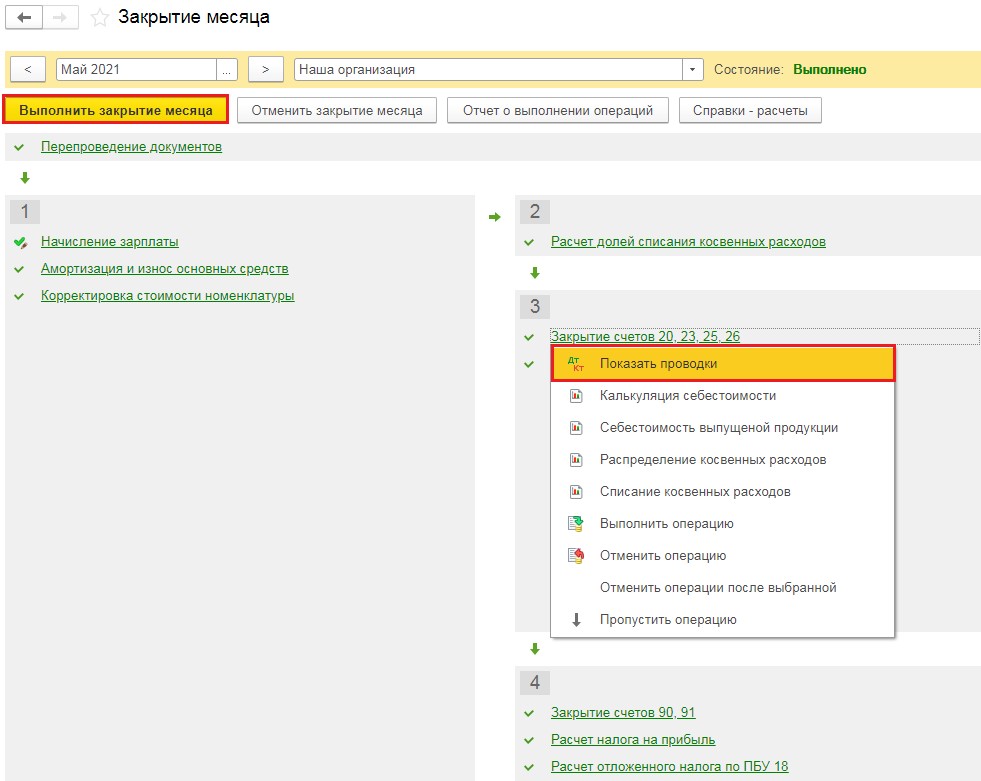
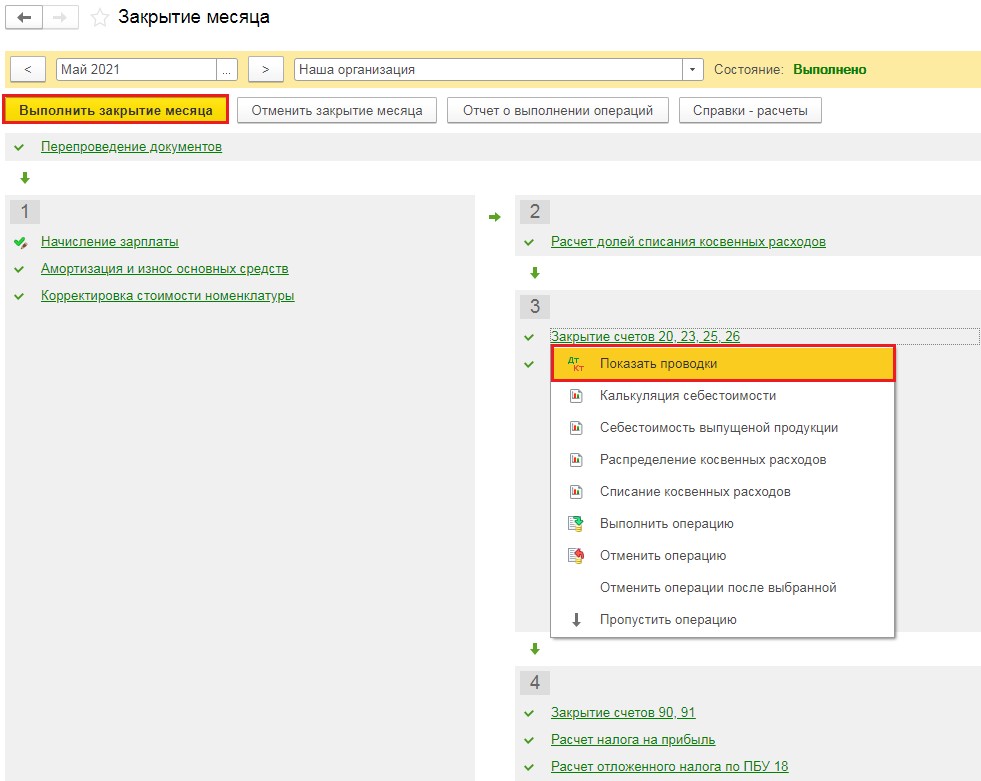
В появившемся окошке выберем необходимый месяц и нажмем «Выполнить закрытие месяца». После обработки данных всех пунктов шрифт поменяет цвет и станет зеленым. Нажимаем «Закрытие счетов 20,23,25,26», и в открывшемся окне выбираем «Показать проводки».
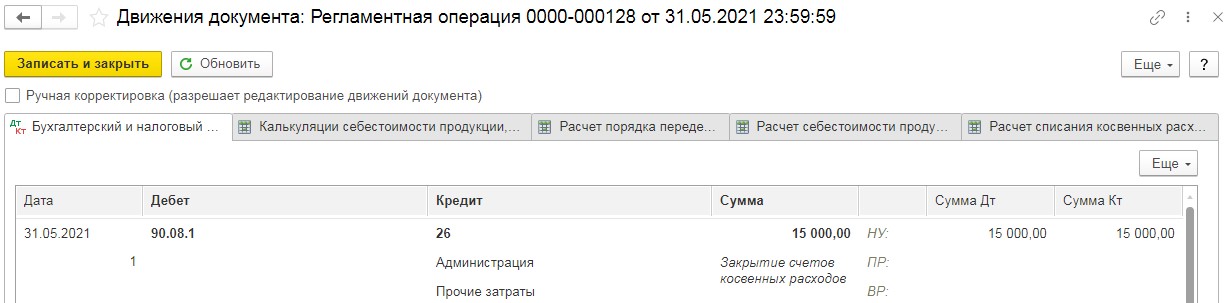
Здесь можно будет увидеть, что вся сумма, отнесенная на 26 счет, списана на счет 90.02.1
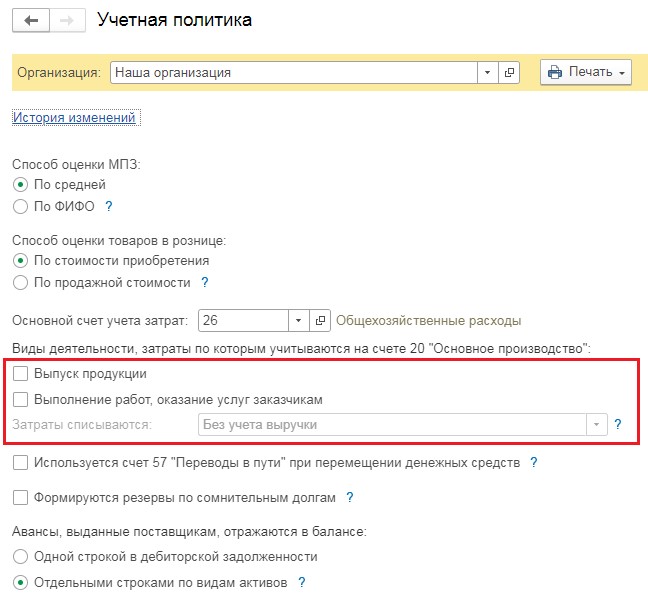
Но не нужно забывать, что есть организации, работающие без выпуска продукции и не оказывающие никаких услуг. Для них настройка данных учетной политики будет производиться без пунктов «Выпуск продукции» и «Выполнение работ, оказание услуг заказчикам».
В таком варианте настроек 26 счет будет закрываться на счет 90.02.1, а в налоговом учете согласно пункту сведений «Методы определения прямых расходов производства в НУ».
Разберемся с такими настройками.
В разделе «Главное» — «Учетная политика» снимаются галочки, связанные с производством.
Переходим в графу «Налоги и отчеты».
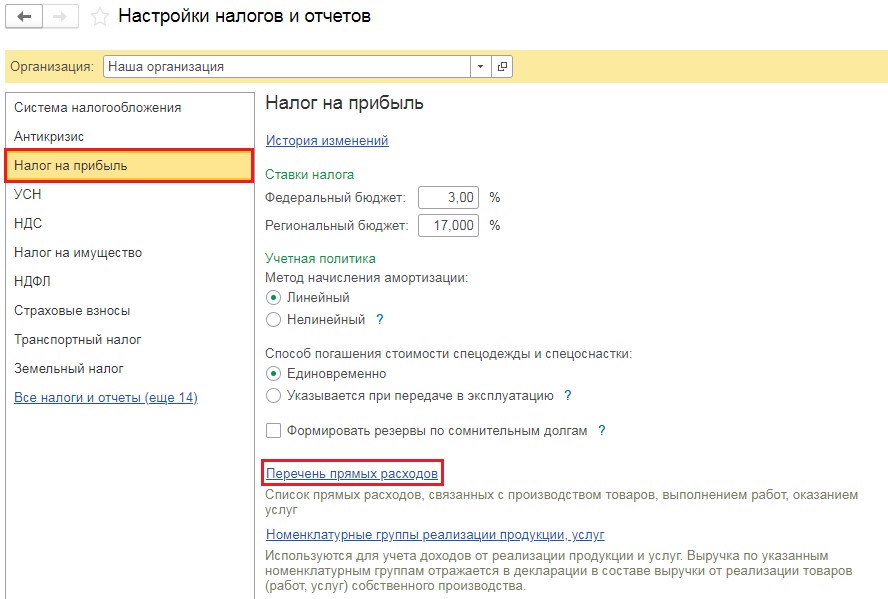
В открывшемся окне открываем пункт «Налог на прибыль» и проходим по ссылке «Перечень прямых расходов»
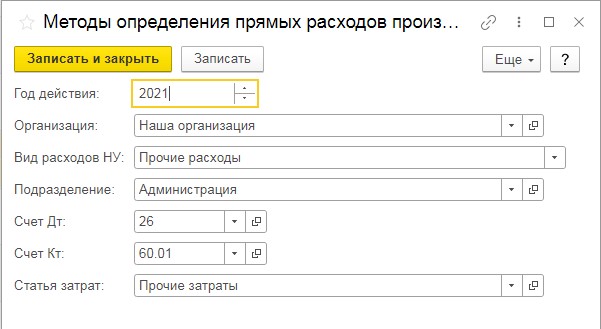
Добавляем новую строчку с указанием, что затраты по 26 счету с субконто закрываются на счет 90.02.1
Внимание! Настройка необходима лишь в случае прямых затрат. В этом случае рекомендуется такие затраты относить на 25 счет. Но в качестве примера разберем такую настройку.
Еще раз проведем закрытие месяца и рассмотрим проводки в операции «Закрытие счетов 20,23,25,26»
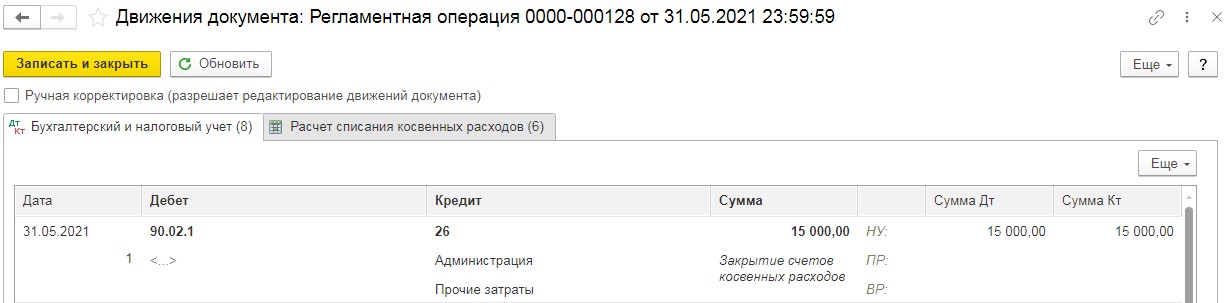
Благодаря правильной настройке все введенные затраты закрыты на счет 90.02.1
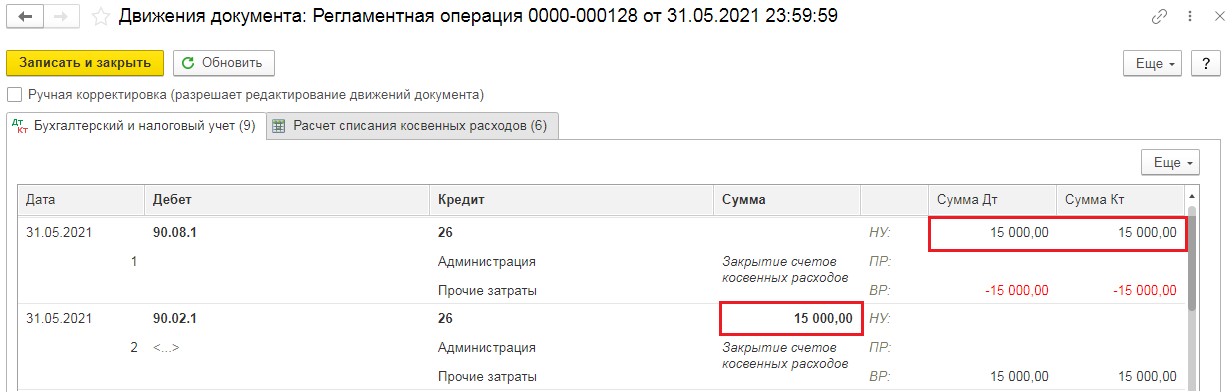
Если в пункте учетной политики галочки, касающиеся производства, не будут удалены, а в настройки перечня прямых затрат не будет внесена строка с корреспонденцией 26 счета, закрытие затрат 26 счета будет на счет 90.02.1 в бухгалтерских данных учет, а в налоговой отчетности на 90.08.1, тогда все проводки будут выглядеть так:
Закрытие 25 счета в 1С
25 счет содержит сумму косвенных затрат на производство.
По завершении каждого месяца затраты с 25 счета закрываются на 20 счет с помощью распределения общепроизводственных расходов на продукцию, работы, услуги. Распределение осуществляется пропорционально цифрам показателей, обусловленных учетной политикой предприятия.
Выбираем в настройках «Главное» — «Учетная политика».
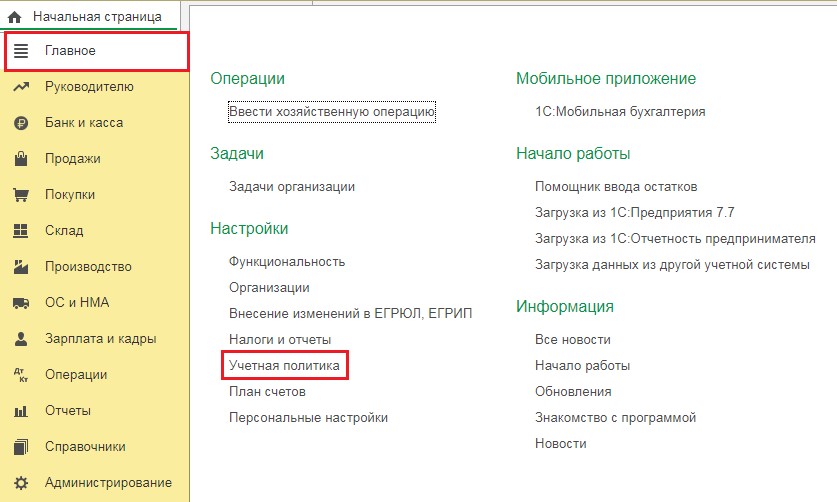
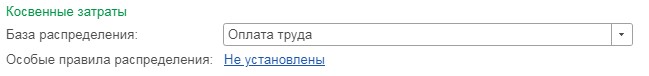
В пункте «База распределения» выберем показатель, пропорционально которому 25 счет отнесется на счет 20. Здесь могут быть прямые затраты, оплата труда и др.
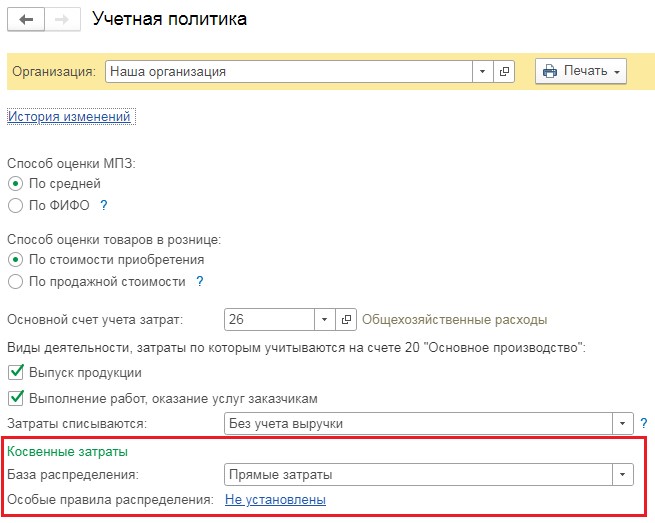
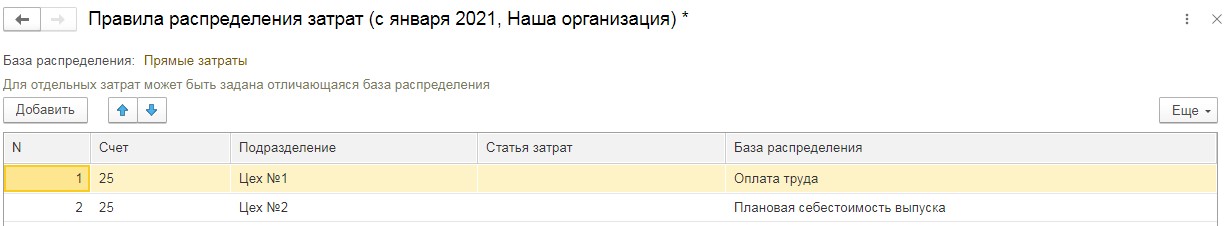
При этом некоторым предприятиям необходимо распределение затрат одного цеха относительно оплаты труда, а другого по плановой себестоимости производства.
Эту настройку можно сделать в разделе «Особые правила распределения – не установлены». Она будет выглядеть так:
Бухгалтерский учет стал немного понятен. В налоговом учете все распределение затрат производится в соответствии с настройкой перечня прямых затрат, указанной выше.
Рассмотрим небольшой пример. Установим в пункте учетной политики в качестве базы распределения косвенных затрат счета 25 оплату труда. Особые правила распределения учитывать не будем.
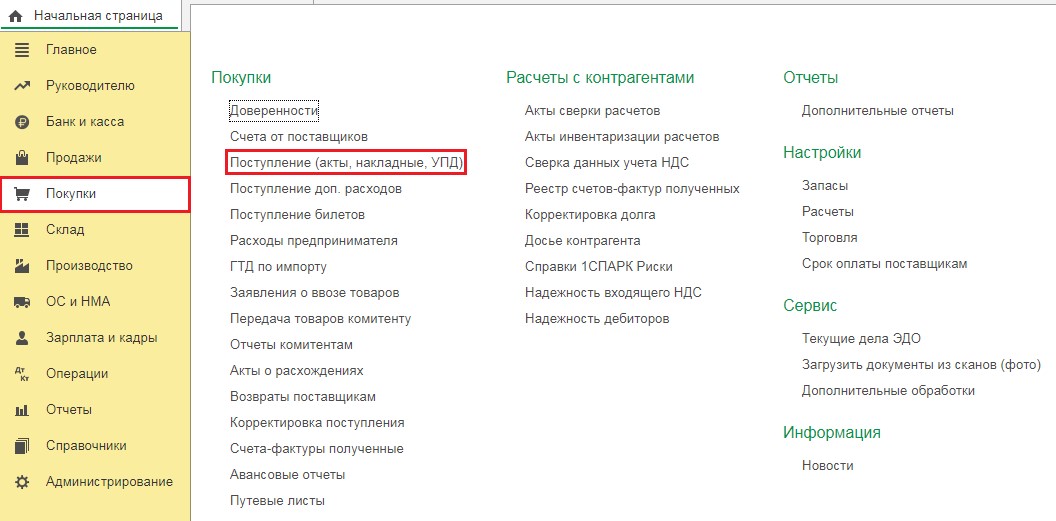
Вводим затраты на 25 счет, для чего открываем раздел «Покупки» и выбираем пункт «Поступление (акты, накладные, УПД)». Нажимаем кнопку «Поступление» и выбираем «Услуги (акт, УПД)».
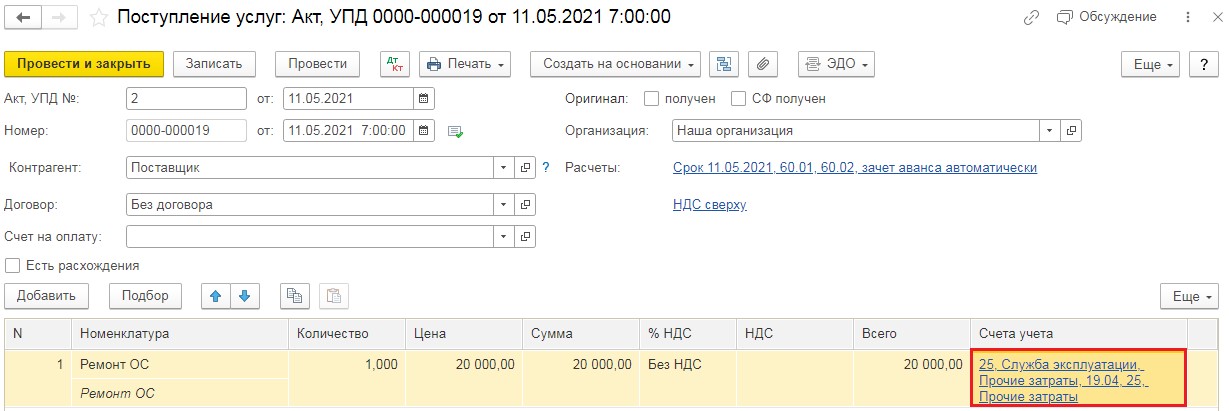
В открывшийся документ вводим все необходимые данные из акта. Заносим в таблицу услугу «Ремонт ОС» и относим ее на 25 счет. Проводим новый документ.
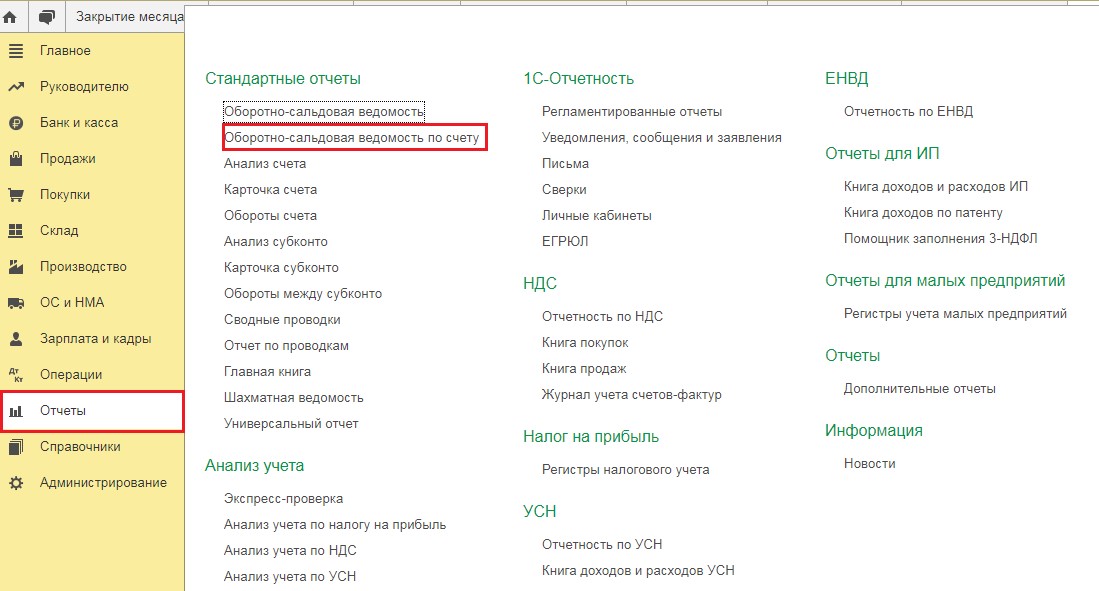
Перед закрытием месяца просмотрим базу распределения расходов. Составим оборотно-сальдовую ведомость по счету 20 с выборкой по статье «Оплата труда» по подразделениям. Для этого нужно открыть графу «Отчеты» и выбрать пункт «Оборотно-сальдовая ведомость по счету»
В появившемся отчете устанавливаем период и выбираем счет 20, нажимаем «Настройки». В разделе «Группировка» ставим «Подразделение», на вкладке «Отбор» отмечаем «Статьи затрат – равно – Оплата труда» и создаем отчет.
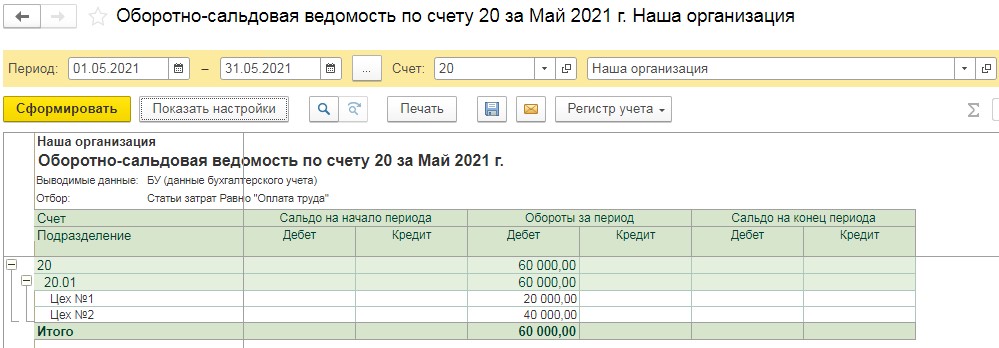
В результате затраты на 25 счете будут распределены на счет 20 в установленных пропорциях 1/3 и 2/3. Далее в разделе «Операции выбираем «Закрытие месяца».
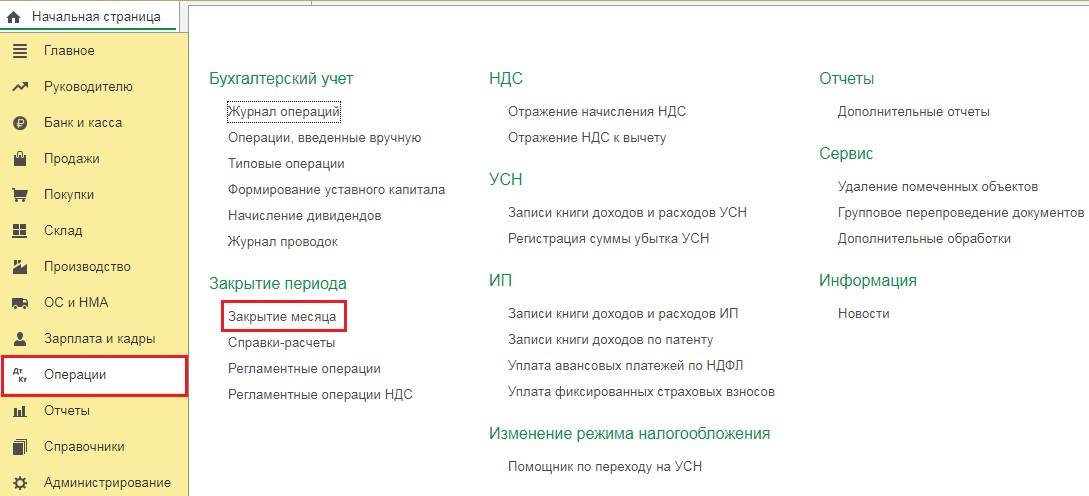
В появившемся окошке отмечаем нужный месяц и выполняем закрытие. Когда все пункты будут обработаны, шрифт станет зеленого цвета, нажимаем операцию «Закрытие счетов 20,23,25,26» и смотрим проводки.
Здесь мы видим, что затраты на 25 счете (в нашем случае 20000 рублей) распределились по подразделениям в пропорциях начисленной заработной платы. Это легко проконтролировать, разделив 20000 рублей на три, для получения суммы цеху №1, затем умножить на 2/3 для определения суммы цеху №2.
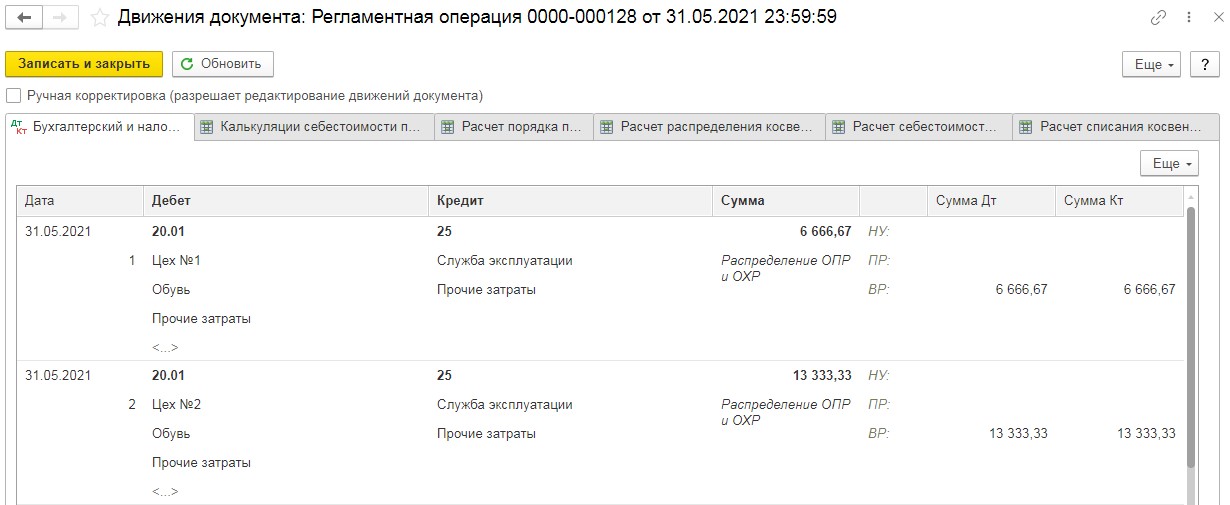
Нужно обратить внимание на то, что в налоговом учете суммы стали во временную разницу, потому что не была произведена настройка налогов и отчетов, точнее «Перечень прямых расходов». В результате программа закрыла 25 счет как косвенные расходы на счет 90.08.1
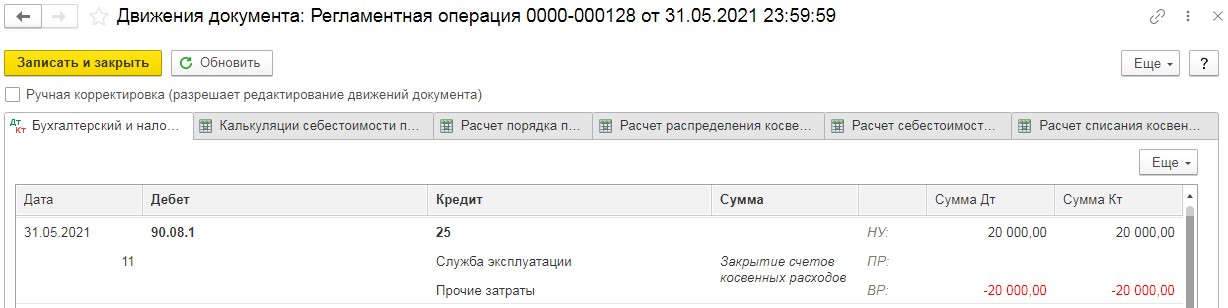
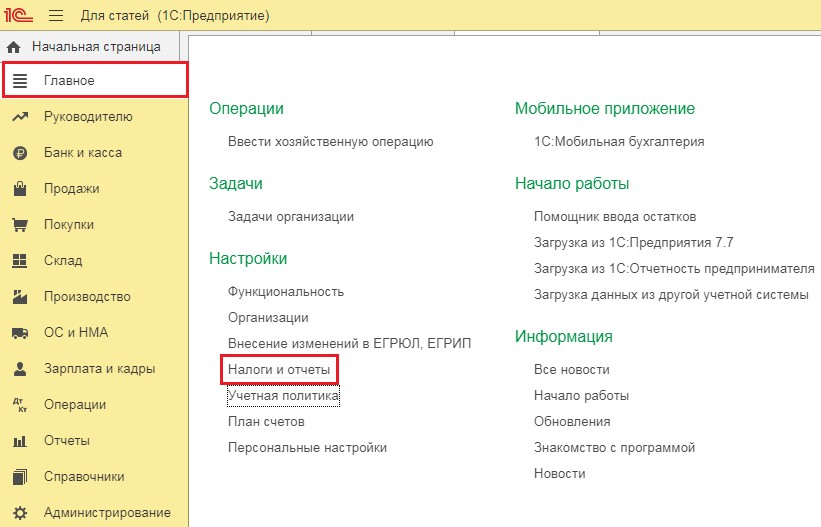
Чтобы данные налогового и бухгалтерского учета совпадали, выберем графу «Налоги и отчеты» в главном разделе.
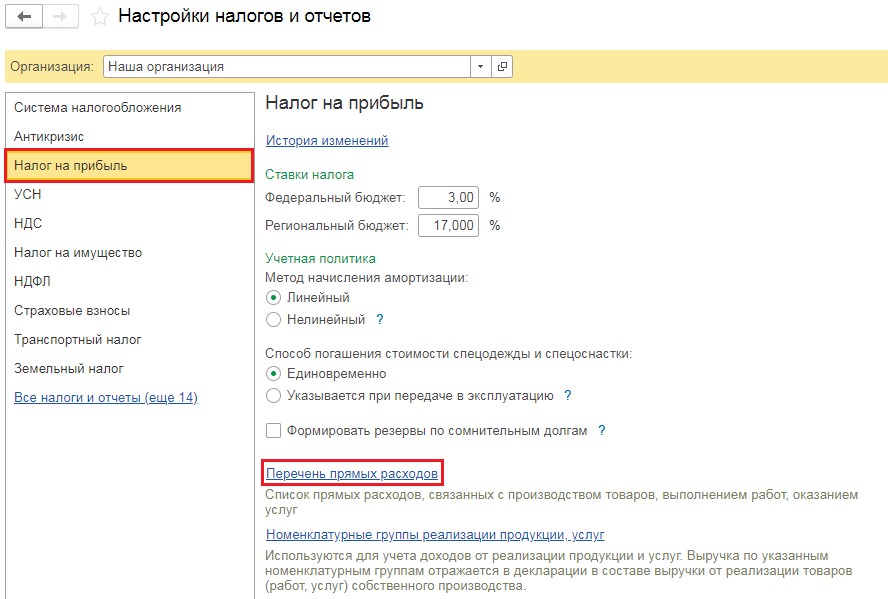
Откроем вкладку «Налог на прибыль» и перейдем в «Перечень прямых расходов».
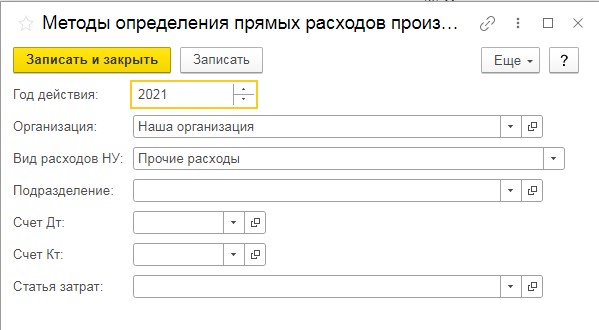
Добавляем указание, что затраты с видом расходов в налоговом учете в графе «Прочие затраты» являются прямыми. Эта настройка будет выглядеть так:
Проведем еще раз закрытие месяца и посмотрим проводки.
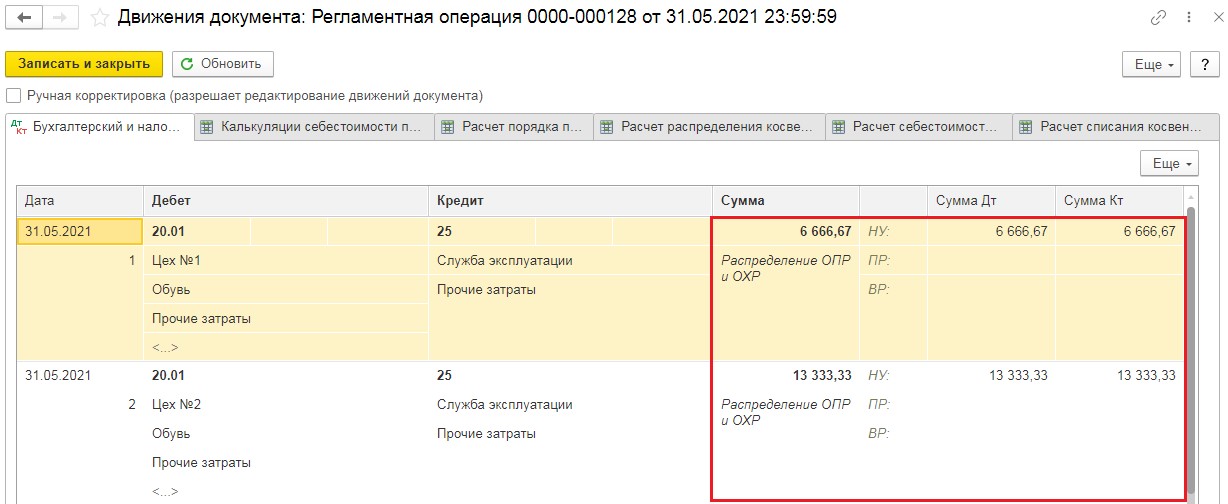
Никакой разницы между бухгалтерским и налоговым учетом нет, затраты распределены пропорционально оплате труда.
Сервисы, помогающие в работе бухгалтера, вы можете приобрести здесь.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Закрытие счета 26 при отсутствии выручки
Подборка наиболее важных документов по запросу Закрытие счета 26 при отсутствии выручки (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Бухгалтерский учет:
- Авансовые платежи по налогу на прибыль проводки
- Авансовый отчет бухгалтерские проводки
- Авансовый отчет проводки
- Аккредитив проводки
- Акт инвентаризации резерва
- Показать все
- Бухгалтерский учет:
- Авансовые платежи по налогу на прибыль проводки
- Авансовый отчет бухгалтерские проводки
- Авансовый отчет проводки
- Аккредитив проводки
- Акт инвентаризации резерва
- Показать все
Статьи, комментарии, ответы на вопросы
Готовое решение: Как учесть расходы, если нет доходов
(КонсультантПлюс, 2023) управленческие (общехозяйственные) расходы, кроме случаев, когда они непосредственно связаны с производством продукции, выполнением работ, оказанием услуг.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Как закрываются затратные счета (20, 25, 26, 44) в 1С: Бухгалтерии ред. 3.0?
Бухгалтера часто сталкиваются с проблемами при закрытии месяца. Как правило, они связаны с закрытием затратных счетов. В этой статье собраны самые распространенные ситуации и пути их решения.
Обработка в 1С:Бухгалтерия предприятия «Закрытие месяца» размещена в разделе «Операции».
Здесь предусмотрены основные операции, которые приводят к расчету финансового результата. Операции по закрытию счетов учета затрат находятся в третьем блоке.
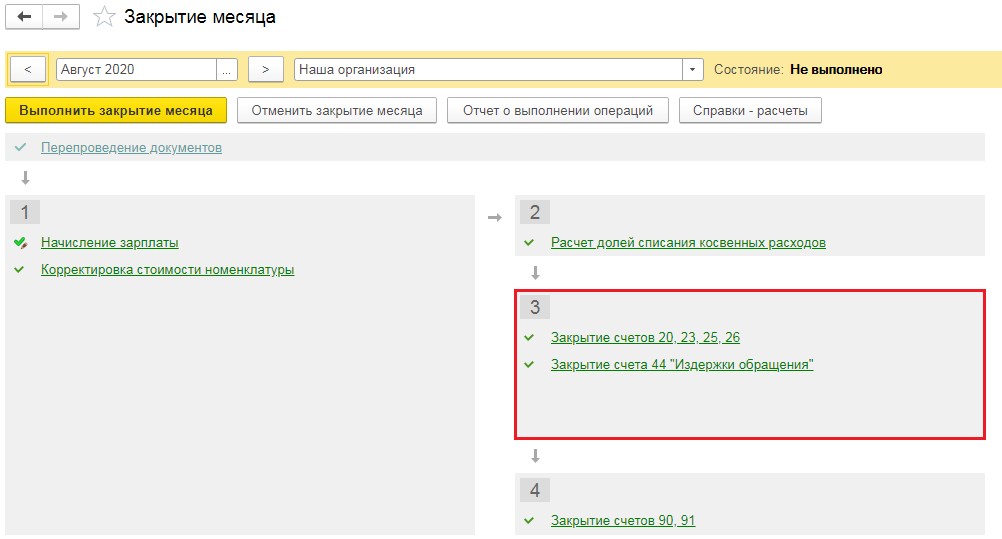
Процедура закрытия 20 счета в 1С
Этот счет может не закрываться, но только в случае наличия незавершенного производства или при отсутствии выручки. Если же счет должен быть закрыт, в качестве корреспонденции используются следующие счета:
- при оказании субъектом хозяйственной деятельности услуг ― 90.02 и 90.08;
- при выпуске продукции – 43, а при последующей реализации 20 счет закрывается на 90.02.
Распределение зависит от настроек перечня прямых расходов в графе «Налоги и отчеты» в разделе «Главное».
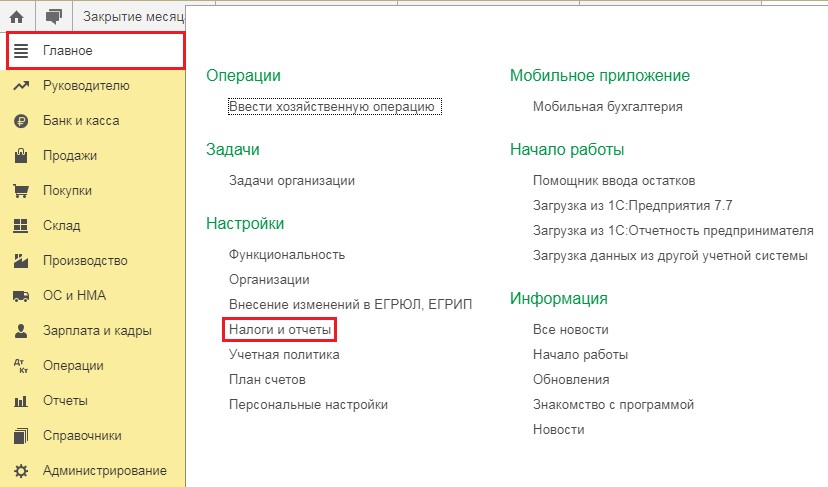
В открывшейся форме необходимо выбрать вкладку «Налог на прибыль», а затем перейти к «Перечню прямых расходов». Единого сводного списка для каждого предприятия в Налоговом кодексе не предусмотрено. При первичном выборе ссылки пользователю будет предложено заполнение раздела в соответствии с 318 статьей Налогового кодекса.
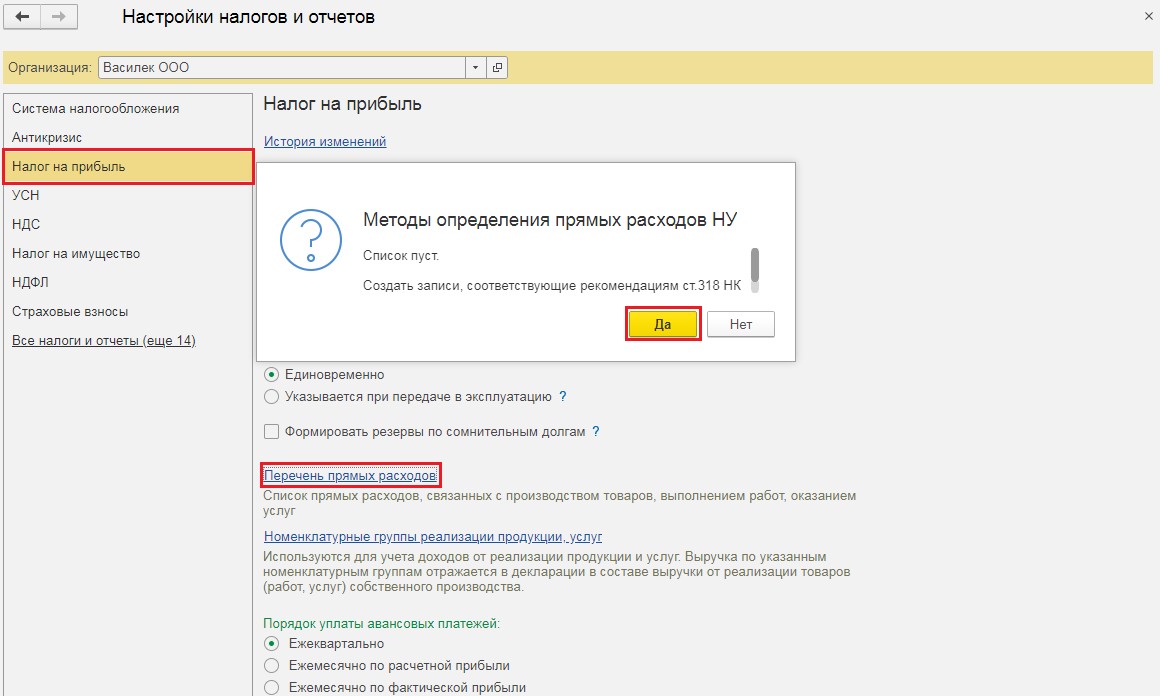
Этот список при необходимости может быть откорректирован. Прямые затраты закрываются на 90.02, а косвенные – на 90.08. У предприятий, которые занимаются выпуском готовой продукции, счет 20 может корреспондировать со счетом 43. Сумма проводки зависит от себестоимости – плановой или фактической. Имеют значение и прямые косвенные затраты. Косвенные списываются непосредственно на 90.08, а прямые включаются в себестоимость на 43 счет.
Алгоритм закрытия 26 счета в 1С
Этот счет учета общехозяйственных расходов на практике задействуется для отражения управленческих административных расходов, которые не связаны с выпуском продукции. К ним относится заработная плата бухгалтера, аренда офиса, амортизация принтера.
Все затраты по 26 счету в конце периода относятся на финансовые результаты предприятия, в конечном счете сальдо по этому счету должно быть равно нулю. Есть несколько способов закрытия 26 счета – в себестоимости продаж на 90 счет (метод директ-костинг) или на счета 20, 23, 29 в себестоимость продукции, работ, услуг.
Второй способ больше подходит производственным предприятиям, которым необходимо распределить общие затраты на обслуживающее, основное или вспомогательное производство. Первый метод более востребован, используется остальными предприятиями.
Настройка способов закрытия 26 счета расположена в «Учетной политике», соответствующий пункт можно найти в разделе «Главное».
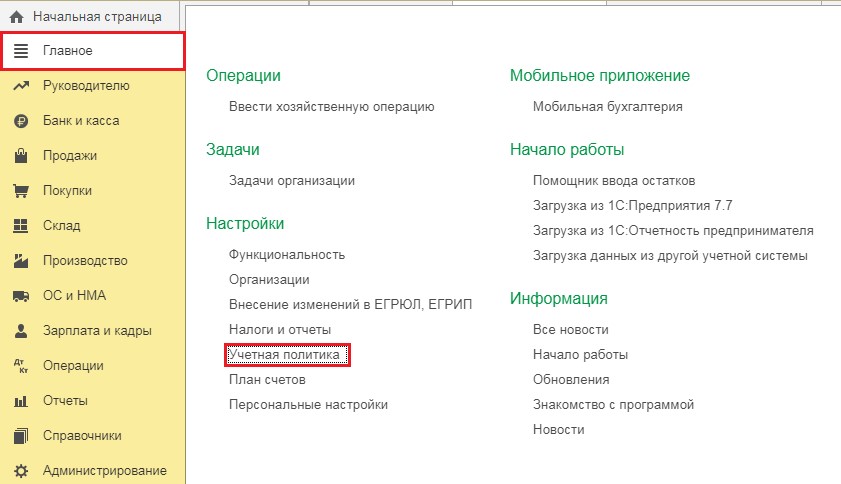
Для выбора метода «В себестоимость продукции, работ, услуг» необходимо сделать следующее:
- перейти по ссылке «Методы распределения косвенных расходов»;
- затем указать параметры распределения затрат на 26 счете на производственные расходы.
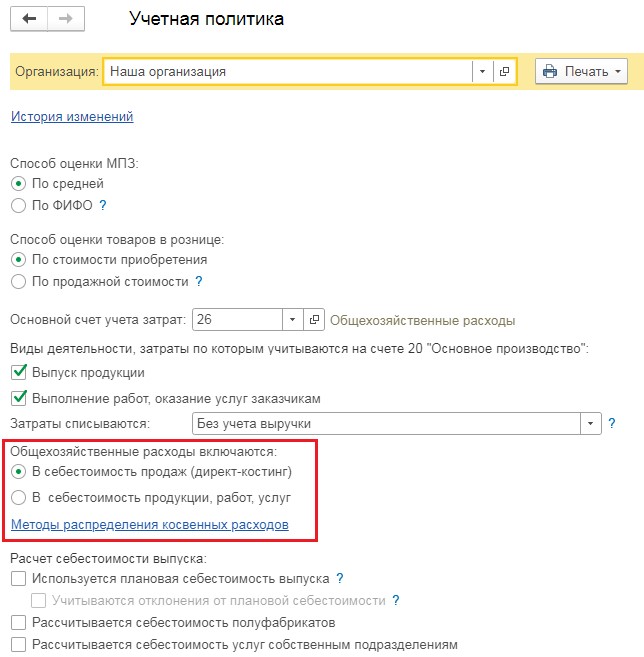
В качестве примера, материальные расходы на счете 26 могут распределяться исходя из объема выпуска, или же будут признаны прямыми затратами.
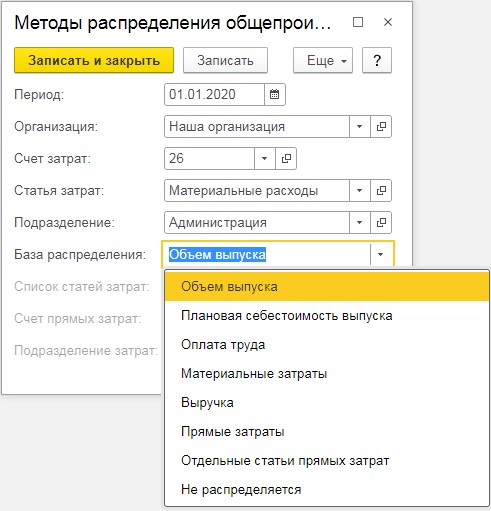
Определить способ отражения затрат по 26 счету в налоговом учете можно следующим образом:
- необходимо выбрать раздел «Справочники»;
- перейти к «Статьям затрат»;
- посмотреть «Вид расходов НУ».
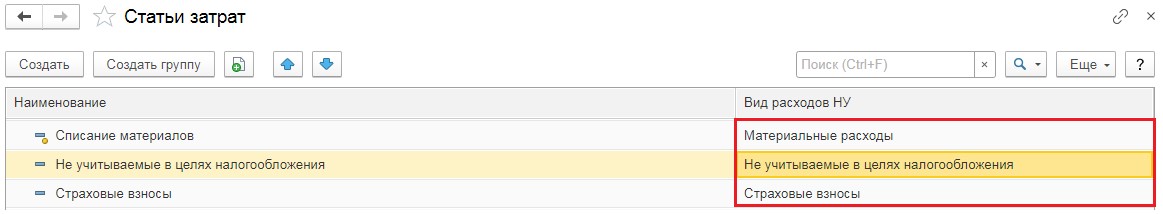
Если в виде расходов по налоговому учету указано, что затраты не учитываются – они, соответственно, не отражаются в декларации по налогу на прибыль. Затраты «Страховые взносы» указываются в строке 041 Приложения 2 к Листу 02, «Материальные» — увеличивают сумму строки 040.
Закрытие 44 счета в 1С
На этом счету учитываются затраты, связанные с реализацией продукции, включая расходы на рекламу, аренду торговых площадей, оплату труда торговых представителей.
Закрытие 44 счета на 90.07 (счет учета коммерческих расходов) в 1С: Бухгалтерия предприятия автоматизировано. Дополнительные настройки пользователя не потребуются. Но могут возникнуть проблемы с наличием остатков по 44 счету после проведения регламентных операций по закрытию месяца. Эта ситуация связана с тем, что у предприятия возникают нормируемые расходы, такие как на транспорт, на рекламу или представительские.
Например, транспортные расходы списываются пропорционально остаткам на складе. За месяц было реализовано сто единиц товара, а их цена равняется 100 рублей, итоговая выручка составит 10 тысяч рублей. Если же на складе есть в наличии остаток товара в размере 2 тысяч рублей, из понесенных затрат в текущем месяце могут быть приняты только 83% (10 000/(10 000 + 2 000)*100%=83).
В случае с представительскими расходами, их величина не должна превышать 4% от размера фонда оплаты труда, а нормируемые расходы на рекламу – не более 1% от выручки.
Закрытие 25 счета в 1С
Этот счет предназначен для распределения расходов на обслуживание основных и вспомогательных производств предприятия. С 26 счетом, как уже было рассмотрено выше, все предельно просто. Он распределяется или закрывается на 90.08.
С 25 дела обстоят иначе. Он распределяется в зависимости от настроек распределения косвенных расходов в учетной политике предприятия.
Использовать 25 счет целесообразно крупным предприятия, с разветвленными различными структурами затрат. Распределение затрат на 25 счете будет выглядеть следующим образом. Например, текущие затраты за месяц составили:
- оплата труда – 100 тысяч рублей;
- аренда производственных мощностей – 150 тыс. рублей;
- амортизация оборудования – 50 тыс. рублей.
Итоговая сумма общепроизводственных расходов равняется 200 тыс. рублей.
На предприятия 25 счет распределяется пропорционально прямым затратам подразделений, которые составили у первого подразделения 75 тыс. рублей, а у второго 90 тыс. рублей, итого – 165 тыс. рублей. Рассчитывается пропорция:
- для первого подразделения 45% (75 000/165 000*100%);
- для второго подразделения 55% (90000/165000*100%).
На завершающем этапе распределяются общепроизводственные затраты. Для первого подразделения эта сумма составит 90 тыс. рублей (200 тыс.*45%), для второго – 110 тыс. рублей (200 тыс. рублей* 55%).
Сервисы, помогающие в работе бухгалтера, вы можете приобрести здесь.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку