
Как продать основные средства (ОС) в 1С 8.3.Инструкция
Чтобы продать ОС в 1С 8.3, можно воспользоваться особым аналитическим счетом. Он необходим для того, чтобы списать первоначальную стоимость основных средств и рассчитанной амортизации. В 1С данные операции выполняются в автоматическом режиме при верном оформлении документа продажи. В данном материале можно ознакомиться с детальным руководством по продаже ОС в 1С 8.3.
Доходы и издержки от реализации ОС указываются в счете 91 «Прочие доходы и расходы». Это известно из пункта 31 ПБУ 6/01. Проводки от продажи основных средств следующие:
62 «Расчеты с покупателями и заказчиками»
91 «Прочие доходы»
Отражение продаж и основных средств
91 «Прочие расходы»
Начисление НДС на реализацию
01 аналитический счет «Выбытие ОС»
Списание изначальной цены основных средств
02 «Амортизация основных средств»
01 субсчет «Выбытие ОС»
Списание рассчитанной амортизации
91 «Прочие расходы»
01 аналитический счет «Выбытие ОС»
Списание остаточной стоимости основных средств
В 1С 8.3 списание изначальной цены и рассчитанной амортизации указывают на счете 01.09 «Выбытие ОС». Это происходит в автоматическом режиме в документе «Передача ОС», именно он применяется для реализации основных средств. После реализации ОС остатки по нему на счетах 01 и 02 должны быть = 0.
Ниже представлено детальное руководство по продаже основных средств и проверке правильности списания в оборотно-сальдовой ведомости.
Оформление в 1С 8.3 документа «Передача основных средств»
- После входа в раздел «ОС и НМА»следует перейти по ссылке «Передача ОС». Появится окно со сформированными до этого документами по реализации ОС.
- В окне требуется кликнуть на кнопку «Создать» для открытия формы для оформления реализации основных средств.
В форме требуется указание:
- Название компании.
- События основных средств. Выбор — «Передача».
- Даты передачи.
- Отдел, где находится ОС.
- Потребитель.
- Реквизиты договора о реализации основных средств.
Чтобы заполнить табличную часть, нужно кликнуть на кнопку «Добавить». Появится меню для выбора ОС.
В справочнике следует сделать выбор необходимого ОС с указанием количества и стоимости реализации.
Заполнение оставшихся полей происходит в автоматическом режиме, в частности:
- Сумма.
- Ставка НДС.
- Сумма НДС.
- Счет доходов.
- Субконто (статьи доходов).
Для завершения операции нужно кликнуть по кнопке «Записать» и «Провести». Чтобы просмотреть проводки, необходим клик по кнопке «ДтКт». Появится окно проводок.
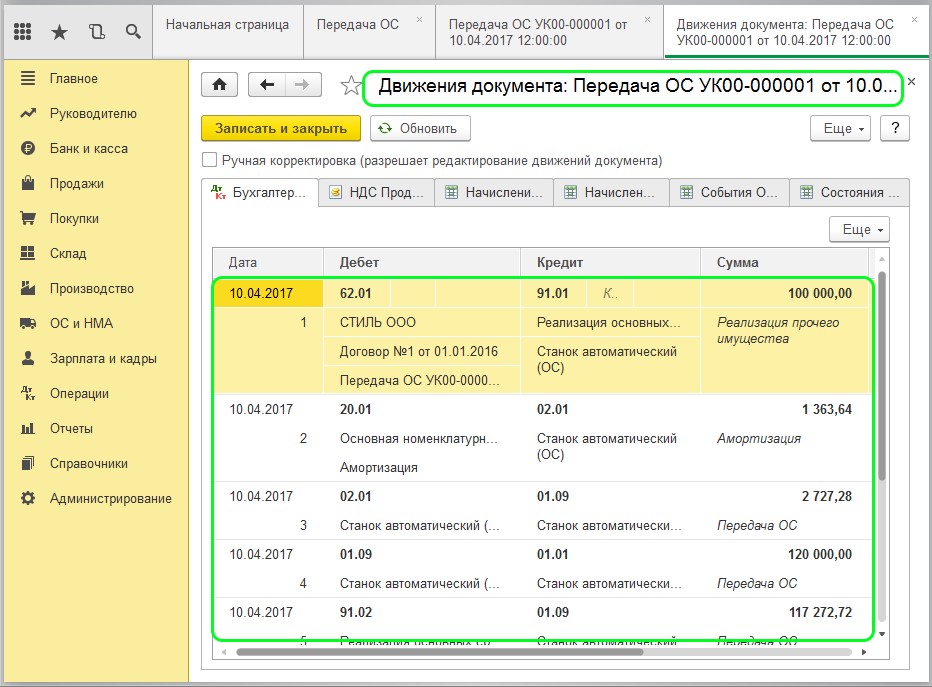
В окне проводок– бухгалтерские записи по отражению реализации, начислению НДС, списанию изначальной ценыи расчету амортизации.
Детально стоит разобрать проводку расчета амортизации за 30 дней. При реализации ОС законы предусматривают начисление амортизации за целый месяц, вне зависимости от даты продажи.При линейном методе расчет амортизации производится по формуле:
Сумма месячной амортизации = Изначальная цена / период полезной эксплуатации (мес)
Создание счет-фактуры в 1С и распечатка первоначальных документов для потребителя основных средств.
Для создания счет-фактуры нужно нажать в документе кнопку «Выписать счет-фактуру». После этого вместо кнопки можно будет увидеть запись о № и дате счет-фактуры, и данный документ будет числиться в книге продаж.
При реализации ОС для потребителя из 1С 8.3 производится распечатка набора документов:
- Акт приема-передачи по форме ОС-1;
- Счет-фактура — Для фирм на общем режиме налогообложения.
В акте ОС-1 требуется указание:
- № и дата акта.
- Полное название ОС.
- Компания, изготовившая основные средства.
- Место передачи основных средств.
- Заводской и инвентарный № основных средств.
- № амортизационной группы, периода полезной эксплуатации, реального периода использования основных средств.
- Амортизационная сумма, которую начислили до выбытия ОС, их остаточной цены.
- Иные данные.
Для распечатки документа для потребителя нужно кликнуть кнопку «Печать» и перейти по ссылке «Акт о приеме-передачи основных средств (ОС-1)». Появится печатная форма акта.
Теперь необходимо удостовериться, что акт заполнен верно, и кликнуть кнопку «Печать» для распечатки документа. Чтобы вывести на печать счет-фактуру, нужно кликнуть кнопку «Печать», а затем – «Счет-фактура».
Проверка остатка по основным средствам после реализации. Особенности проверки списания основных средств в оборотно-сальдовой ведомости в 1С.
- Нужно открыть раздел «Отчеты» и перейти по ссылке «Оборотно-сальдовая ведомость» для открытия оборотки.
- В оборотно-сальдовой ведомости требуется установить интересующий период, кликнуть кнопку «Сформировать», выбрать счет 01.01 «ОС в организации», а потом – вид счета «ОСВ по счету 01.01». Появится аналитическая ведомость, касающаяся объектов основных средств.
- В ОСВ нужно удостовериться, что по списанному ОС нет остатков на конец периода. Наличие остатка говорит об ошибочной операции по реализации.
- — Далее нужно выполнить проверку остатка по счету 02 «Амортизация ОС». Необходимо нажать в оборотно-сальдовой ведомости на данный счет, а потом – на «ОСВ по счету 02.01». Появится аналитическая ведомость по амортизации, касающаяся объектов основных средств.
- В ОСВ следует удостовериться, что по списанному ОС нет амортизационных остатков на конец периода. Наличие остатка говорит об ошибочной операции по реализации.
Продажа основного средства в 1С 8.3 Бухгалтерия предприятия 3.0
Рассмотрим подробно, как в программе 1С 8.3 Бухгалтерия (редакции 3.0) правильно оформить продажу основного средства (ОС) в двух случаях:
- с учетом амортизационной премии;
- без учета амортизационной премии.
Обратите внимание! Продажа в обоих случаях будет осуществляться посредством использования документа «Передача ОС», который находится в категории «Выбытие основных средств» во кладке меню «ОС и НМА».
Предположим, что на балансе организации находится некое основное средство, которое использовалось в течение нескольких месяцев:
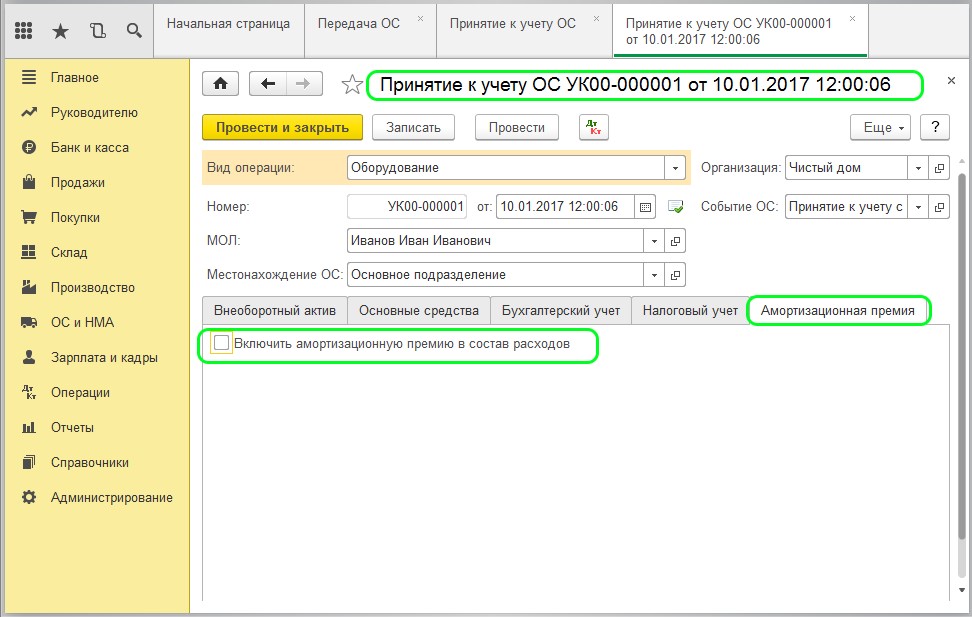
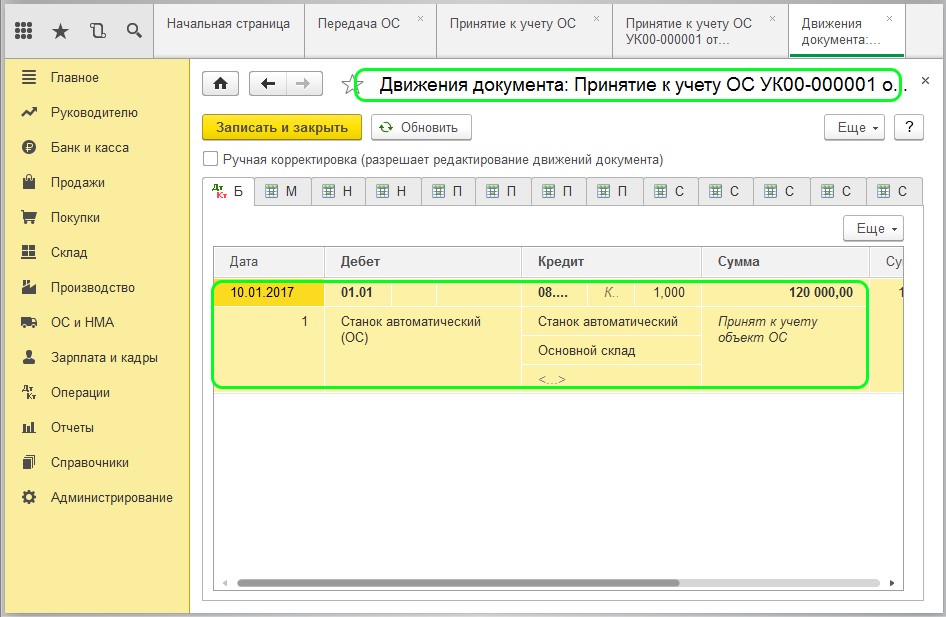
Через определенный период по нему была начислена амортизация:
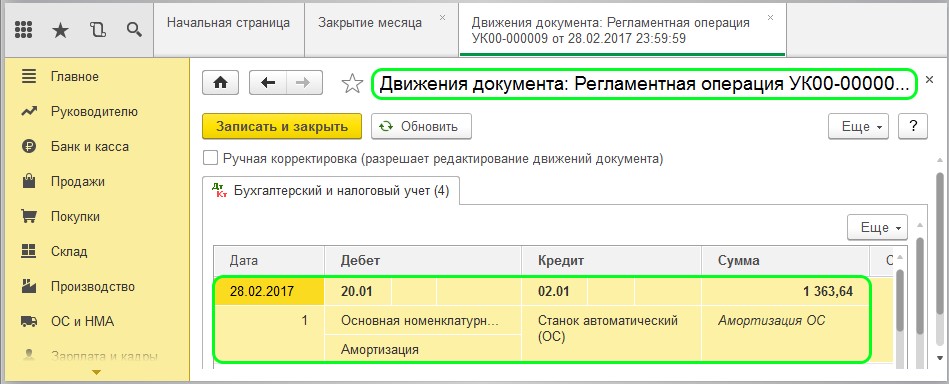
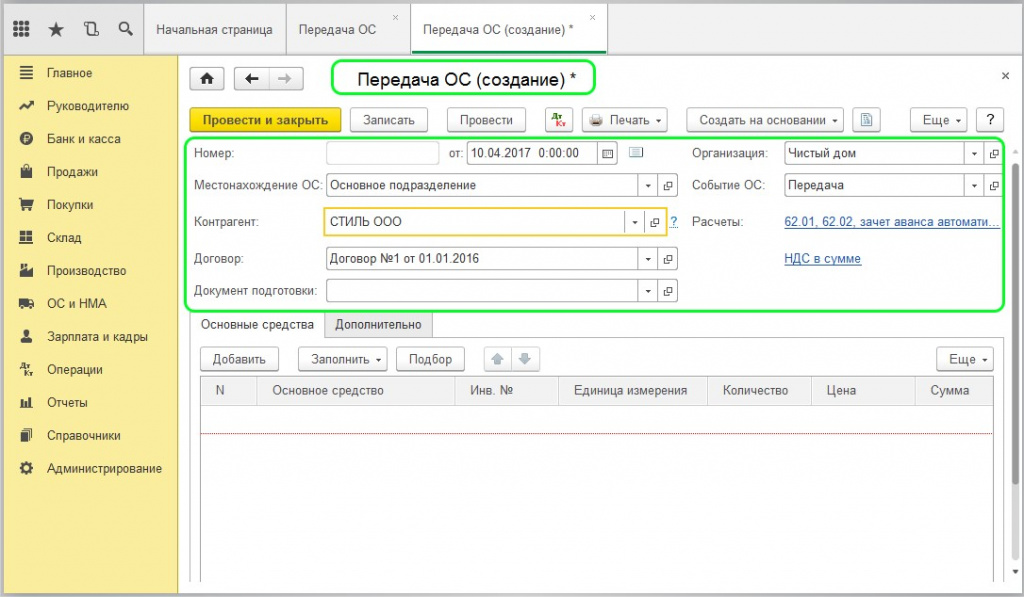
У организации появилась необходимость продать основное средство по цене, которая будет ниже себестоимости. В программе это действие отражается документом «Передача ОС»:
Заполняем верх документа стандартными сведениями:
- наименование контрагента;
- номер договора;
- местонахождение основного средства (цех, подразделение, склад);
- событие основного средства – заполняем как «Передача ОС».
После этого заполняем раздел «Основные средства». Выбираем объект из справочника:
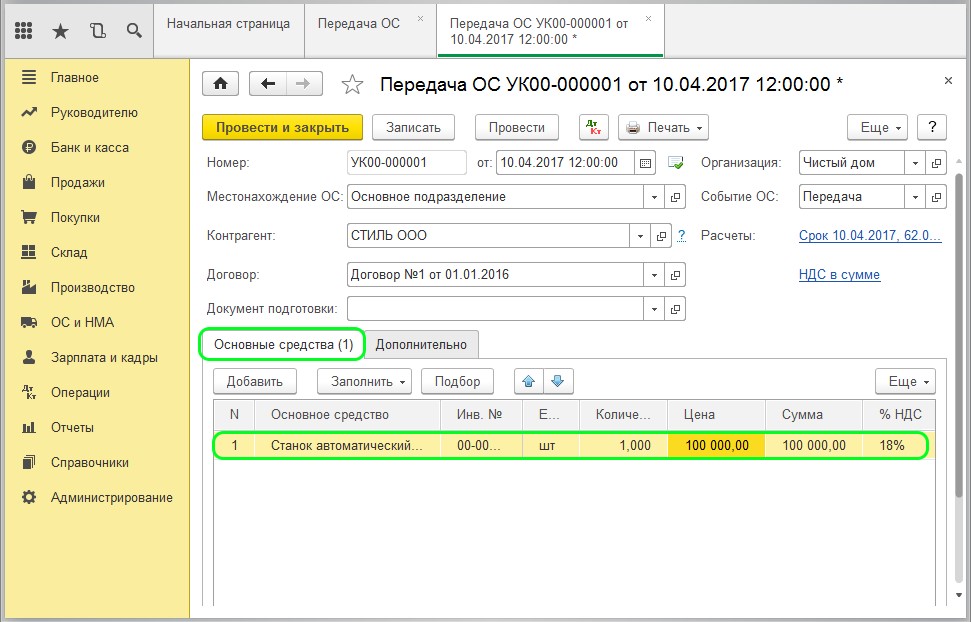
Графа инвентарный номер – «ИНВ. №» автоматически заполняется программой, прочие сведения заполняем вручную:
- количество ОС, подлежащее продаже;
- стоимость;
- ставка НДС;
- счет расходов и доходов (указываются счета 91.02 (Прочий расход) и 91.01 (Прочий доход));
- статья, которая будет фигурировать в операции – «Реализация основных средств».
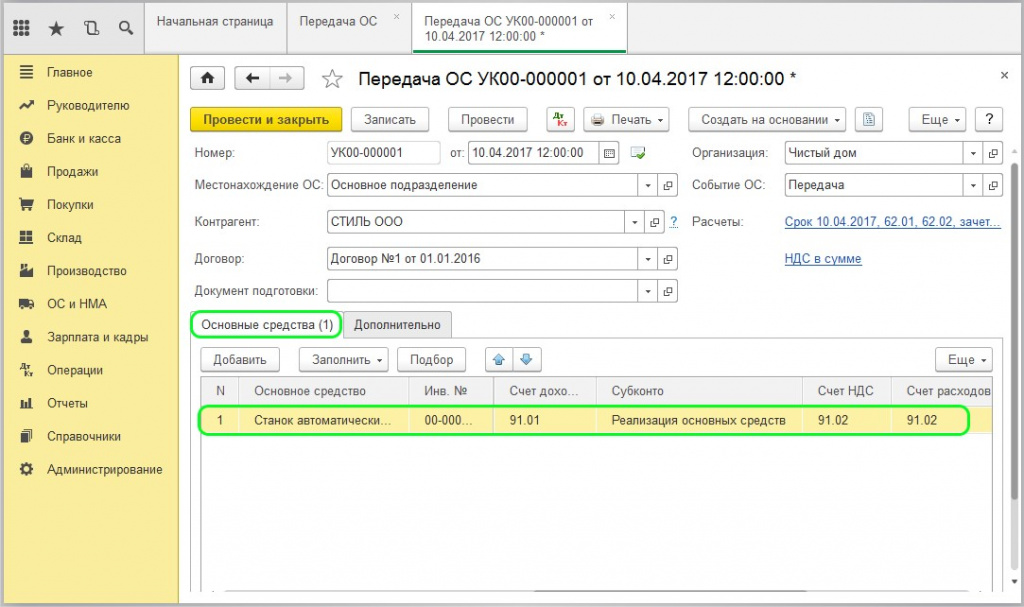
Проверяем сделанные проводки, отражающие параметры по НУ и БУ:
Настроим 1C под ваши нужды прямо сейчас!
- Любые настройки, отчеты в 1С, обмены 1С
- Выезд специалиста на следующий день
- 24/7 принимаем ваши заявки
Рассмотрим оформление продажи основного средства в 1С на том же примере, но уже отражающим по НУ начальную стоимость амортизационной премии:
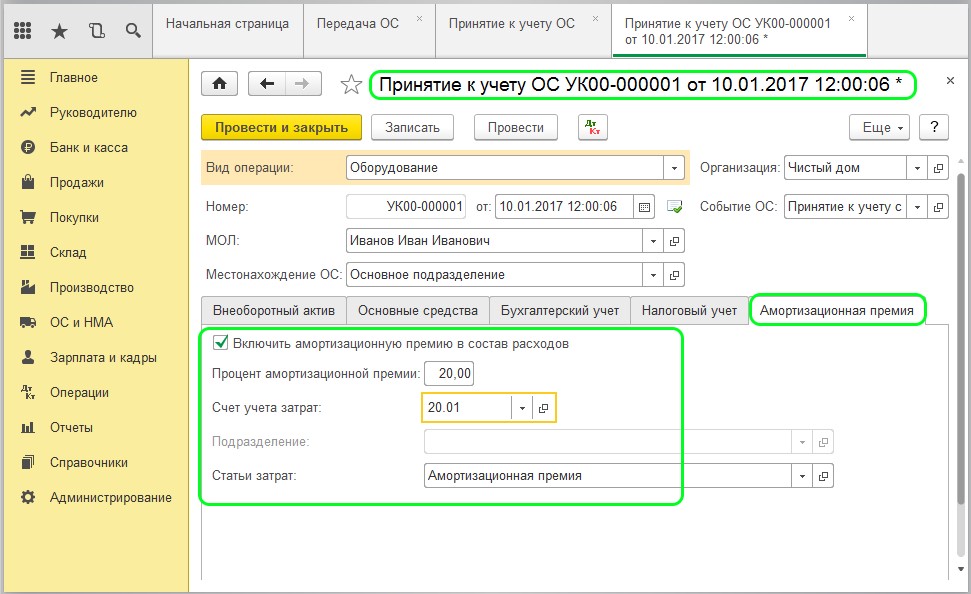
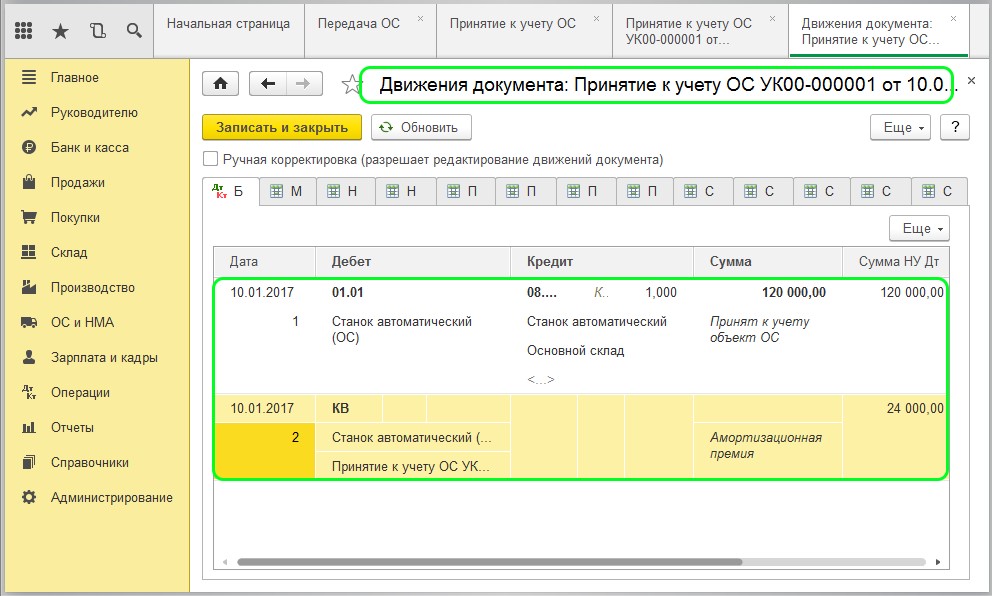
Как итог было выполнено начисление амортизации и по НУ, и по БУ при одновременном погашении всех возникших временных разниц. Реализацию ОС осуществляем использованием документа «Передача ОС» (открываем вкладку «ОС и НМА», выбираем раздел «Выбытие ОС»):
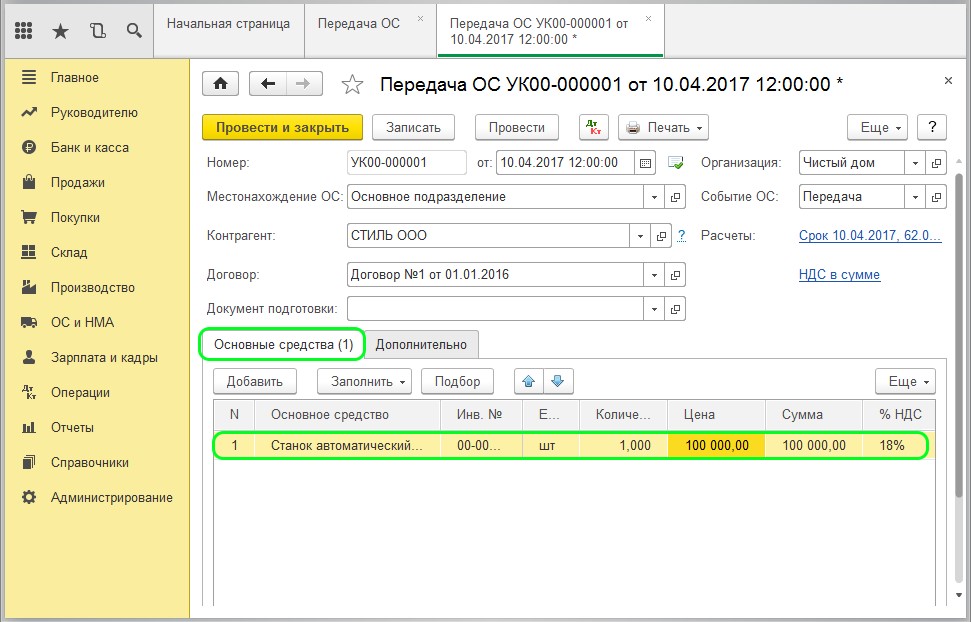
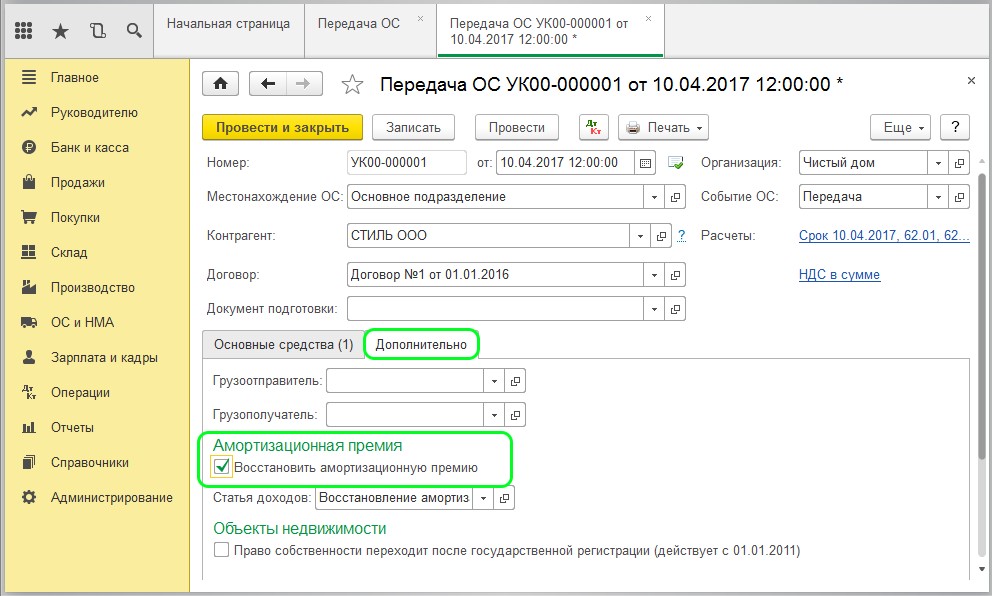
Все последующие строки заполняются идентичным с предыдущим примером, образом. Исключение составляет вкладка «Дополнительно». В данном разделе можно выделить пункт по восстановлению амортизации.
Проверяем сделанные проводки:
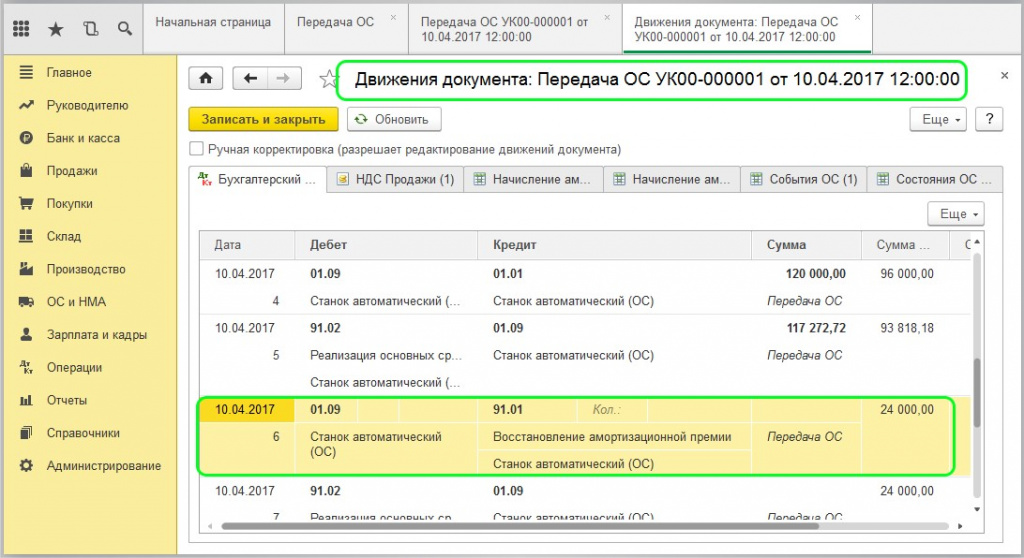
Обратите внимание! Статья доходов в данном случае должна быть «Восстановление амортизационной премии».
Также в программе есть возможность напечатать документ «Передачи ОС» и форм «Акт о приеме-передаче ОС (ОС-1)», счет-фактура, справка расчет, УПД:
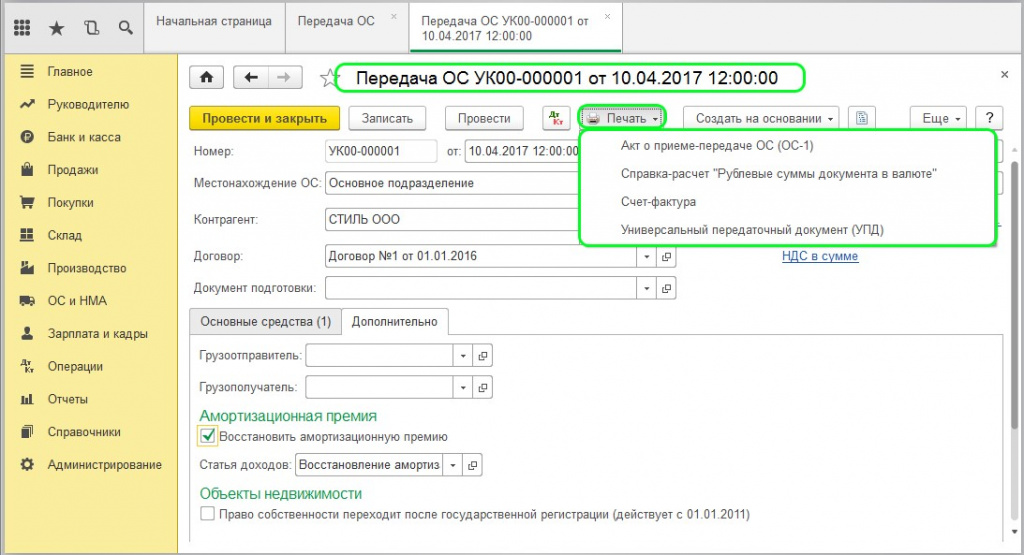
Обратите внимание! Контроль за своевременным восстановлением амортизационной премии (размер которой определяется по счету КВ с момента начала эксплуатации) выполняется вручную, поскольку типовой формы и специального отчета по данным операциям нет.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Продажа основных средств через комиссионера в программе «1С:Бухгалтерия 8»
В данной статье рассматривается операция продажи основного средства при пользовании услугами агента (комиссионера). Будут рассмотрены типовые способы отражения операций, отмечены возможные проблемы. Так же, будет рассказано об имеющемся опыте компании «Антегра Консалтинг» в вопросах автоматизации учета подобных операций.
Немного теории
Поясним, что интерес представляет продажа именно основных средств, числящихся на балансовом счете 01 «Основные средства». То есть, имущества, при оприходовании которого изначально не предполагалась его дальнейшая продажа (в противном случае, данное имущество учитывалось бы в составе товаров, и операции по его реализации по договору комиссии достаточно хорошо описаны и автоматизированы).
Итак, организация (комитент) приняла решение продать основное средство, заключив договор комиссии с посредником (комиссионер), который, в свою очередь, ищет конечного покупателя, отчитывается перед организацией-комитентом по операциям продажи и получает за это комиссионное вознаграждение. При отражении в учете подобных операций бухгалтер организации-комитента сталкивается с рядом вопросов, таких как:
- Как отразить в учете факт передачи основного средства на реализацию комитенту?
- Что должно происходить с амортизацией основного средства после передачи комиссионеру и до момента продажи конечному покупателю?
- Каким образом отразить эти операции в программе «1С:Бухгалтерия 8», корректно отразив доходы и расходы, учесть налог на имущество , сформировать необходимые печатные формы документов, не запутавшись при этом во взаиморасчетах?
Для начала зададимся вопросом: как классифицировать в данном случае имущество, переданное на реализацию комиссионеру и на каком счете его отражать? Важно отметить, что до момента продажи имущества конечному покупателю оно остается в собственности комитента и, соответственно, должно быть отражено на балансе комитента. Для товаров все просто, в плане счетов существует счет «Товары отгруженные». Однако к товарам относятся ценности, которые изначально при принятии к бухучету предназначены для продажи (п. 2 ПБУ 5/01, утв. приказом Минфина России от 09.06.2001 № 44н). Основные средства, переданные на комиссию, при первичном отражении в учете такой цели не имели. Помимо прочего, Планом счетов (утв. приказом Минфина России от 31.10.2000 № 94н) не предусмотрены бухгалтерские записи по переводу основных средств в товары (товары отгруженные). Налоговым законодательством переквалификация основных средств в иные объекты также не предусмотрена. Таким образом, основное средство после передачи комиссионеру и до момента продажи конечному покупателю, должно оставаться на балансе комитента на счете «Основные средства». Для целей внутреннего учета к данному счету может быть создан субсчет «Основные средства переданные».
Теперь что касается расходов по амортизации и налога на имущества.
Если говорить о бухгалтерском учете, то амортизация начисляется до полного погашения стоимости объекта либо его списания (пп. 21, 22 ПБУ 6/01). Кроме того, передача основных средств комиссионеру не поименована в закрытом перечне случаев приостановления начисления амортизации (п. 23 ПБУ 6/01).
В налоговом учете ситуация несколько сложнее из-за того, что расходы должны быть обоснованными и быть направлены на получение дохода (п. 1 ст. 252 НК РФ). Споры возникают по причине того, что переданное комиссионеру основное средство не используется в деятельности организации и, соответственно, не приносит ему доход в этот период. Четкого ответа на вопрос признания расходов по амортизации такого имущества не существует, однако, в большинстве случаев практика показывает, что подобные расходы признаются обоснованными. Есть мнение, что расходы по амортизации переданных на продажу основных средств следует учитывать как расходы будущих периодов, т.к. данные операции классифицируются как понесенные для целей продажи имущества, доход от которой будет получен в будущем.
Так же, в соответствии с законодательством, во время нахождения основных средств на продаже у комиссионера организация-комитент должна продолжать начислять налог на имущество по этому основному средству, т.к. оно продолжает числиться у нее на балансе до момента продажи.
Типовые возможности программы
Теперь зададимся вопросом учета вышеуказанных операций в программе «1С:Бухгалтерия 8». Итак, нам необходимо, как минимум:
- Зарегистрировать договор комиссии с комиссионером;
- Передать основное средство комиссионеру, отразив его стоимость на балансовом счете «Основные средства переданные»;
- До момента продажи основного средства конечному покупателю продолжать начислять амортизацию и рассчитывать налог на имущество по данному основному средству;
- Отразить в учете доходы и расходы от продажи основного средства по данным отчета агента;
- Отразить расходы по комиссионному вознаграждению по данным отчета агента;
Рассмотрим описанные операции в программе «1С:Бухгалтерия 8» редакции 2.0:
1. Договор комиссии
Для регистрации договора с комиссионером необходимо создать элемент справочника «Договоры контрагентов». Типовой функционал программы позволяет ввести договор с типом «С комиссионером (агентом) на продажу». Однако, при реализации основных средств у нас не будет возможности пользоваться документами программы, предназначенными для комиссионной продажи (они предназначены только для товаров). Для использования других документов системы нам придется ввести договор с видом договора «С поставщиком»:

2. Передача основного средства комиссионеру
Документа для передачи основного средства (не товара) комиссионеру в типовом функционале программы не существует. Воспользуемся ручной операцией (Операции -> Операции, введенные вручную), предварительно создав в плане счетов субсчет 01.02 «Основные средства, переданные на реализацию» (аналитику следует задать аналогично счету 01.01 «Основные средства»):

Вводим типовую операцию. Необходимо указать:

- Счет дебета: 01.02
- Счет кредита: 01.01
- Субконто дебета и кредита – выбрать основное средство;
- Сумма – балансовая стоимость основного средства.
Для автоматического расчета амортизации необходимо скорректировать регистр сведений «Счета бухгалтерского учета ОС», указав в нем счет учета 01.02:


!Важно: добиться полностью автоматического расчета амортизации типовыми средствами не получится, и необходимо проконтролировать начисление амортизации в месяц передачи основного средства комиссионеру.
После записи операции основное средство будет числиться на счете 01.02 «Основные средства, переданные на реализацию».
3. Отражение факта продажи основного средства конечному покупателю
Приходим к самому сложному вопросу: каким документом отразить данную операцию? Проблемы возникают из-за необходимости:
- Отразить расходы и доходы от продажи;
- Выставить счет-фактуру на конечного покупателя;
- Отразить расходы по комиссионному вознаграждению;
- Все взаиморасчеты вести с комиссионером, а не с конечным покупателем.
Типовой документ «Отчет комиссионера (агента) о продажах» нам не подходит, т.к. не предназначен для продажи основных средств. Наименее трудозатратным типовым решением будет:

Отразить продажу основного средства конечному покупателю документом «Передача ОС». При этом необходимо создать договор с покупателем (хотя, по факту такого договора между комитентом и конечным покупателем не существует)
Документ позволит отразить операции:

- Доходы от реализации;
- НДС по реализации;
- Амортизацию за месяц выбытия ОС;
- Списание остаточной стоимости ОС на расходы.
Так же в документе «Передача ОС» можно выставить счет-фактуру на конечного покупателя.
Скорректировать взаиморасчеты, перенеся задолженность с конечного покупателя на комиссионера (все взаиморасчеты ведутся с комиссионером). Для этого введем документ «Корректировка долга» (Продажа -> Корректировка долга) с видом операции «Перенос задолженности»:

В результате проведения документа, задолженность от реализации ОС будет перенесена на комиссионера:

4. Отражение расходов по комиссионному вознаграждению
В виду невозможности использования документа «Отчет комиссионера (агента) о продажах» отражение расходов по комиссионному вознаграждению следует осуществить документом «Поступление товаров и услуг»:

Сумма комиссионного вознаграждения указывается вручную по данным отчета агента, предоставленного комиссионером.

Наработки компании «Антегра Консалтинг»
Описанный выше способ подойдет, если операции по продаже основных средств через комиссионера не носят массового характера. В случае большого количества операций данный подход ведет к большому объему ручного труда, особенно, учитывая, что конечными покупателями являются разные контрагенты. Так же, в описанном выше примере учтены не все возможные особенности подобных операций (например, отражения амортизации в составе РБП на период нахождения имущества у комиссионера или особенности формирования прибыли/убытка от продажи ОС с учетом расходов на комиссионное вознаграждение).
Ниже пойдет речь о разработках компании «Антегра Консалтинг», призванных автоматизировать операции продажи ОС через комиссионера в программе «1С:Бухгалтерия 8».
Данная доработка программы позволит:
- Отразить передачу ОС комиссионеру документом системы с возможностью формирования печатной формы и без необходимости ввода ручных операций и корректировки регистров;
- Автоматизировать начисление амортизации по ОС, переданным на реализацию без необходимости ручной корректировки регистров программы;
- Автоматизировать расчет налога на имущество по ОС, переданным на реализацию;
- Автоматизировать операции возврата нереализованных ОС от комиссионера;
- Зарегистрировать отчет агента о продажах ОС одним документом (даже если конечных покупателей в отчете несколько) без необходимости придумывать в программе договор с конечным покупателем;
- Автоматизировать расчет комиссионного вознаграждения;
- Автоматизировать учет прибыли/убытка от продажи ОС с учетом расходов по комиссионному вознаграждения и отражение убытка по таким операциям в качестве расходов будущего периода и их списанием в течение остаточного срока эксплуатации реализованного ОС.
Описание некоторых доработанных объектов:
1. Договор с комиссионером:

Способы расчета комиссионного вознаграждения позволяет рассчитывать вознаграждение в зависимости от суммы фактической продажи и плановой суммы продажи, по которой имущество передается комиссионеру на реализацию:
- Процентом от цены передачи;
- Процентом от суммы продажи;
- Процентом от разности сумм продажи и передачи.
Так, например, если по условиям договора комиссионное вознаграждение составляет всю сумму превышения фактической суммы продажа над ценой, по которой передали на реализацию, то необходимо выбрать способ «Процент от разности сумм продажи и поступления» и установить 100%.
2. Передача основного средства комиссионеру
Для передачи ОС комиссионеру доработан типовой документ «Реализация товаров и услуг». Данный документ в типовой программе аналогично используется для передачи товаров на реализацию по договору комиссии. Доработана возможность передачи ОС:


Проводки документа:

Автоматически формируются необходимые корректировки регистров:
3. Расчет амортизации и налога на имущество по переданным на реализацию основным средствам.
Полностью автоматизирован Расчет амортизации и налога на имущество по переданным на реализацию основным средствам.
4. Отражение отчета агента
Для отражения отчета агента доработан документ «Отчет комиссионера (агента) о продажах». Документ позволяет:
- Ввести сведения о нескольких конечных покупателях;
- Заполнить сведения об ОС на основании документов передачи ОС комиссионеру;
- Рассчитать комиссионное вознаграждение по данным договора в зависимости от суммы продажи и суммы передачи;
- Автоматически сформировать счета-фактуры на конечных покупателей.

Документ формирует проводки по операциям:
- Расход и начисленный НДС по агентскому вознаграждению;
- Доход и НДС от реализации;
- Начисление амортизации по реализованным ОС за текущий месяц;
- Списание ОС (списание накопленной амортизации, списание балансовой стоимости, прибыль/убыток от продажи);
- Учет расходы в случае убытка от реализации в составе расходов будущего периода.
Чтобы получить бесплатные консультации по покупке, внедрению и поддержке программ для вашей компаний, свяжитесь с нами по телефону +7 (495) 230-20-02 или отправьте онлайн заявку!
Оформление операций продажи основных средств
Приведенные в статье примеры воспроизводились в конфигурации « Бухгалтерия для Украины » (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций « Управление торговым предприятием для Украины » (редакция 1.2) и « Управление производственным предприятием для Украины » (редакция 1.3).
Общие сведения
Продажа основного средства может быть одноэтапной и двухэтапной.
При одноэтапной продаже ОС оформляется только один документом «Передача ОС».
Данный документ отразит сразу несколько операций:
- доначисление амортизации за месяц выбытия ;
- списание основного средства с учета;
- отражение задолженности по взаиморасчетам.
Двухэтапная продажа ОС предусматривает предварительный перевод ОС в состав ОС, предназначенных для продажи, при помощи документа « Подготовка к передаче ОС ».
Последующая продажа ОС отражается документом «Передача ОС».
В статье будут рассмотрены примеры двухэтапной продажи основных средств. Основное внимание будет акцентироваться на схеме проводок документа «Передача ОС», при продаже по цене «ниже», «выше» и «равной» балансовой стоимости ОС, с последующим отражением доходов, и расходов в декларации о прибыли .
Пример
В июле 2012 года приобретено и введено в эксплуатацию основное средство стоимостью 6000 грн., в т.ч. 1000 грн. НДС.
Срок использования ОС – 50 месяцев.
Способ амортизации – прямолинейный.
Соответственно сумма амортизации за месяц составляет 100 грн. (5000/50).
В августе и сентябре была начислена амортизация по 100 грн. за месяц.
В октябре предприятие принимает решение о продаже основного средства.
Подготовка к передаче ОС
В случае временного интервала между продажей основных средств и моментом принятия решения о продаже оформляется документ «Подготовка к продаже ОС».
Автоматически документ может быть заполнен по кнопке «Заполнить»– «Для списка ОС», предварительно в табличной части необходимо указать конкретное основное средство (см. Рис. 1.1).
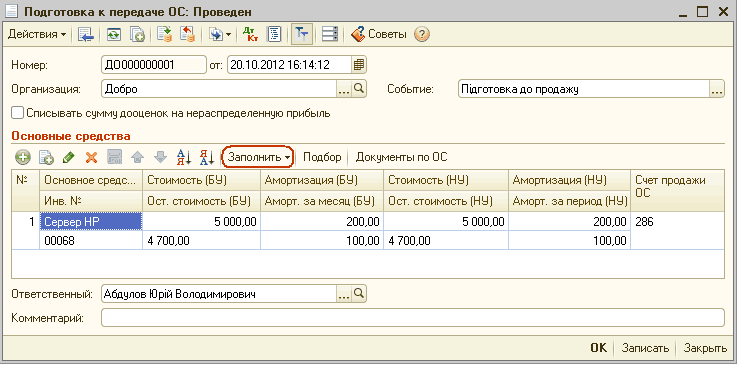
Рис. 1.1. Заполненный документ «Подготовка к передаче ОС»
Как видим в документе отражается:
- первоначальная стоимость ОС в БУ и НУ — (5000 грн);
- сумма накопленной амортизации в БУ и НУ до момента оформления документа – (200 грн);
- сумма доначисленной амортизации за октябрь в БУ и НУ — (100 грн);
- остаточная стоимость ОС в БУ и НУ — (4700 грн).
- по доначислению амортизации за месяц выбытия. Дополнительно формируется проводка по забалансовому счету 09 «Амортизационные отчисления» в соответствии с Инструкцией № 291;
- по списанию амортизационных начислений;
- по определению остаточной стоимости объекта и списание ее в бухгалтерском учете на специальный счет 286 «Необоротные активы и группы выбытия, удерживаемые для продажи» (см. Рис. 1.2).
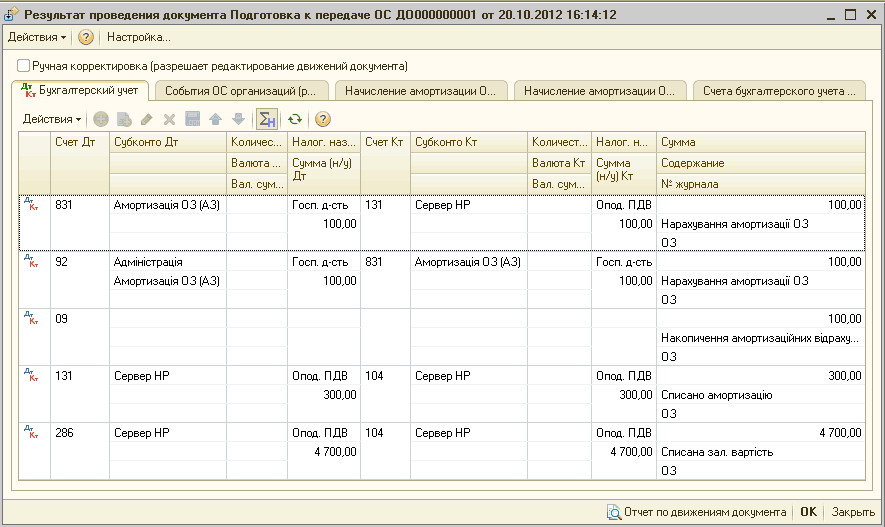
Рис. 1.2. Проводки документа «Подготовка к передаче ОС»
Важно!
Если документ «Подготовка к передаче ОС» не оформляется, все эти проводки отразятся в документе «Передача ОС».
Передача ОС
Передача ОС по цене превышающей балансовую стоимость
Документ «Передача ОС» может быть оформлен как отдельно, так и на основании документа «Подготовка к передаче ОС».
Поскольку в конкретном примере был оформлен документ «Подготовка к передаче ОС», при передаче ОС, в реквизите «Документ подготовки» его и следует указать. В этом случае доначисление амортизации привязано именно к документу «Подготовка к передаче ОС» и в текущем документе повторно выполняться не будет (см. Рис. 2.1).
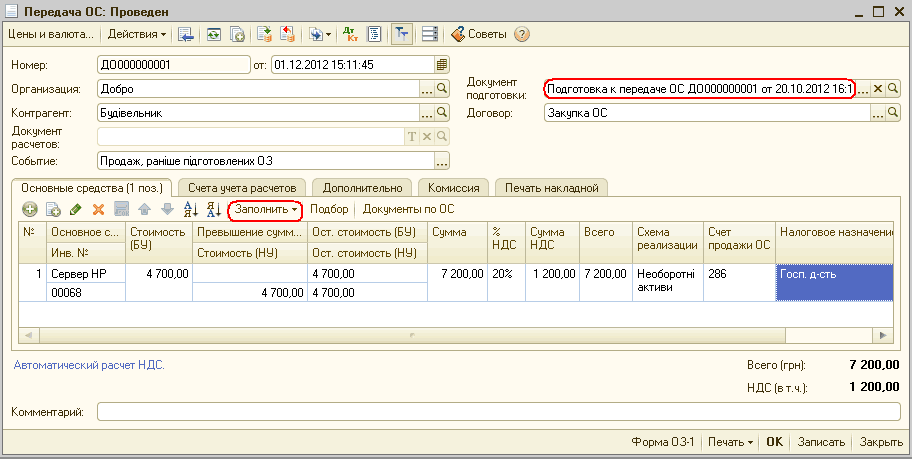
Рис. 2.1. Заполненный документ «Передача ОС» при продаже по цене выше балансовой стоимости ОС
Документом «Передача ОС» формируются проводки:
- в бухгалтерском учете: по начислению доходов или расходов (проводки либо по счетам 7 класса, либо по счетам 9 класса) на всю сумму остаточной стоимости основного средства;
- в налоговом учете: по начислению только доходов или только расходов (проводки либо по счетам 7 класса, либо по счетам 9 класса) на разницу между стоимостью продажи и остаточной стоимостью необоротного актива.
В соответствии со статьей 146.13 НКУ: «сумма превышения доходов от продажи или иного отчуждения над балансовой стоимостью отдельных объектов основных средств и нематериальных активов включается в доходы плательщика налога».
Поскольку стоимость продажи превышает стоимость приобретения, движение отразится по счетам 7 класса, в то время как по счету 9 класса расход не пойдет (нет сумм и налогового назначения расходов). В налоговом учете по кредиту 712 счета отражается сумма дохода и сумма НДС, который входит в стоимость реализации ОС — 2500 (7200 — 4700), а по дебету — отражается сумма НДС (1200) (см. Рис. 2.2).
В Декларации по прибыли суммы по этим двум проводкам свернутся и покажут доход — 1300 грн (см. Рис. 2.3).
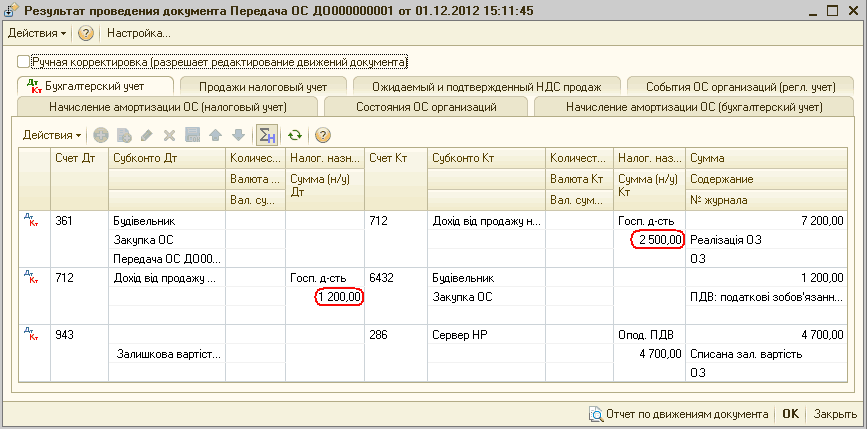
Рис. 2.2. Проводки документа «Передача ОС» при отражении дохода
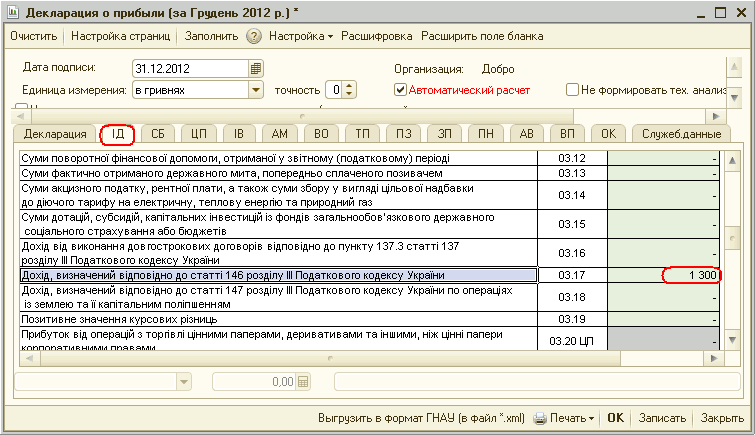
Рис. 2.3. Отражение суммы дохода при реализации ОС в отчете «Декларация о прибыли»
Передача ОС по цене ниже балансовой стоимости
Документом «Передача ОС», как уже указывалось, формируются проводки:
- в бухгалтерском учете: по начислению доходов или расходов (проводки либо по счетам 7 класса, либо по счетам 9 класса) на всю сумму остаточной стоимости основного средства;
- в налоговом учете: по начислению только доходов или только расходов (проводки либо по счетам 7 класса, либо по счетам 9 класса) на разницу между стоимостью продажи и остаточной стоимостью необоротного актива.
В соответствии со статьей 146.13 НКУ: «сумма превышения балансовой стоимости основных средств и нематериальных активов над доходами от продажи включается в затраты».
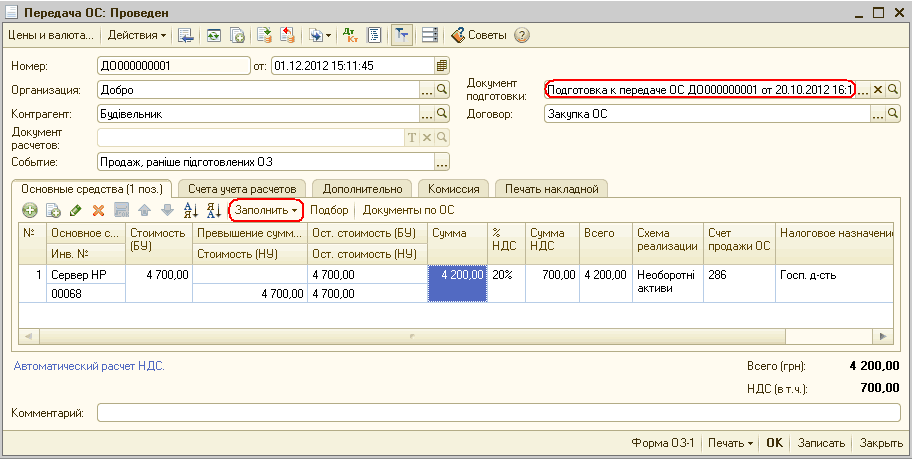
Рис. 2.4. Заполненный документ «Передача ОС» при продаже по цене ниже балансовой стоимости ОС
Поскольку стоимость продажи ниже балансовой стоимости ОС, по 7 классу счетов не отражается доход (нет сумм и налогового назначения доходов).
Разница между стоимостью продажи и балансовой стоимостью ОС будет отражаться по 9 классу счетов.
Стоимость продажи — 4200 грн с НДС, следовательно, доход от продажи 3500 грн (4200-700), а остаточная стоимость ОС – 4700 грн.
Поэтому в налоговом учете возникают затраты на сумму 1200 грн (4700-3500).
Это можно увидеть в проводке по 943 счету, по налоговому учету (см. Рис. 2.5).
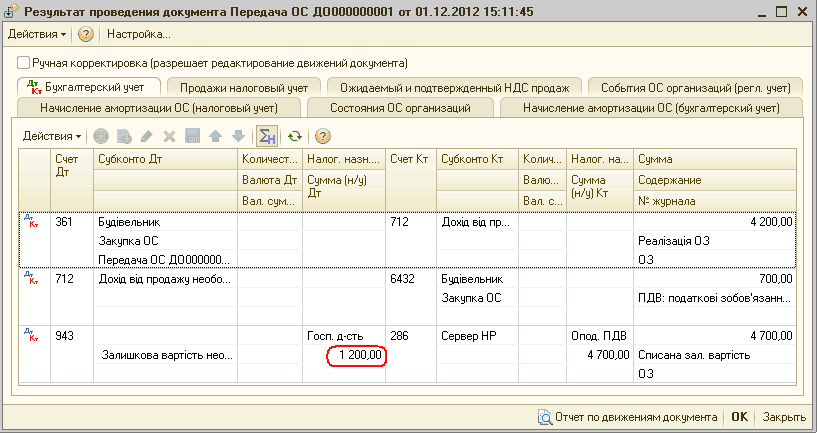
Рис. 2.5. Проводки документа «Передача ОС» при отражении затрат
В Декларации по прибыли сумма затрат отразится в приложении «ІВ» (см. Рис. 2.6).
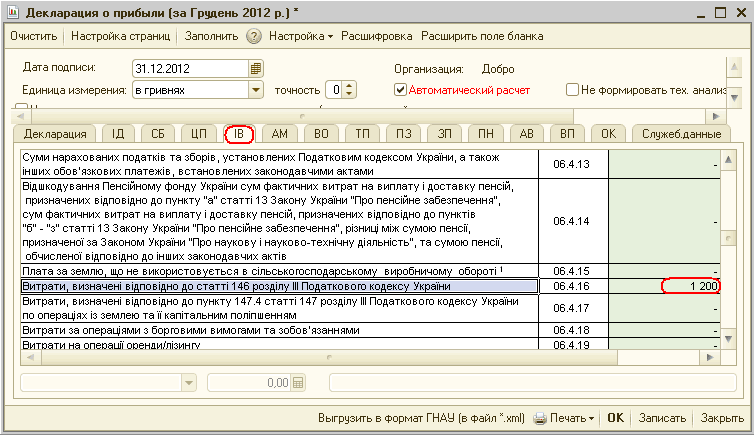
Рис. 2.6. Отражение суммы затрат при реализации ОС в отчете «Декларация о прибыли»
Передача ОС в случае если стоимость продажи равняется балансовой стоимости ОС
Бывают ситуации, когда предприятие вынуждено продать основное средство практически сразу после ввода в эксплуатацию , даже не начислив амортизацию.
В таком случае, документ «Подготовка к передаче ОС» отразит только списание остаточной стоимости ОС на 286 счет, при этом ни расходов, ни затрат возникать не будет (см. Рис. 3.1 и 3.2).
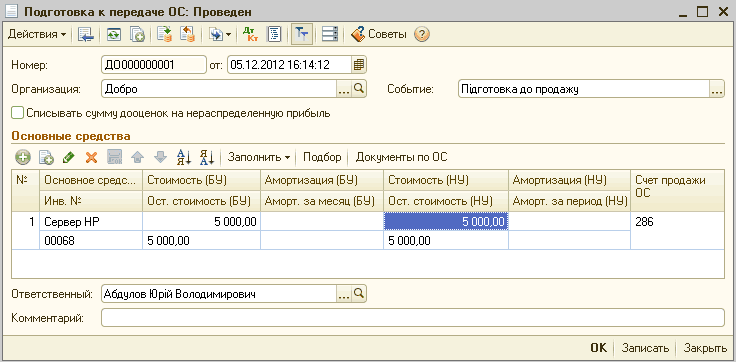
Рис. 3.1. Заполненный документ «Подготовка к передаче ОС»
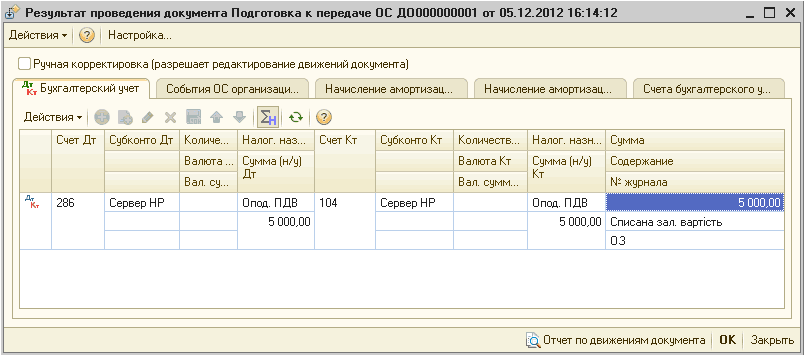
Рис. 3.2. Проводки документа «Подготовка к передаче ОС»
Заполненный документ «Передача ОС», при продаже основного средства по балансовой стоимости, представлен на рисунке 3.3.
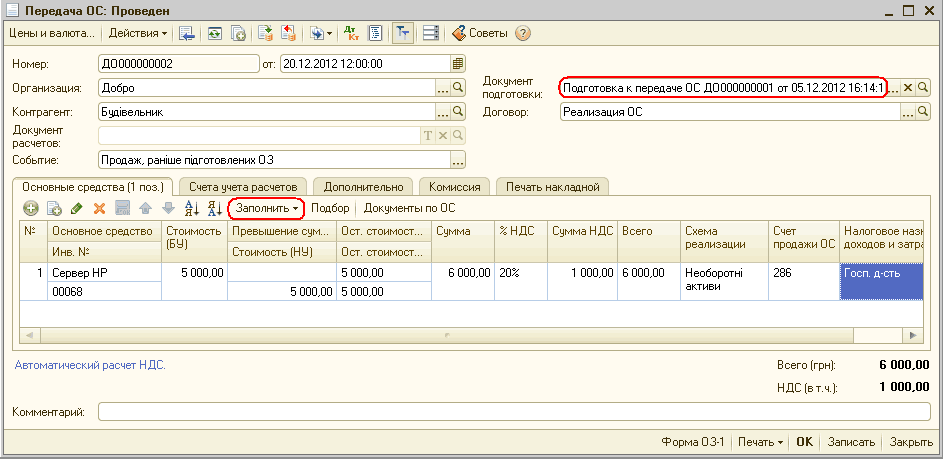
Рис. 3.3. Заполненный документ «Передача ОС» при продаже по балансовой стоимости
Поскольку в рассматриваемой ситуации доход от продажи соответствует балансовой стоимости основного средства — разницы не возникает, и суммы доходов/расходов не отображаются по налоговому учету (см. Рис. 3.4).
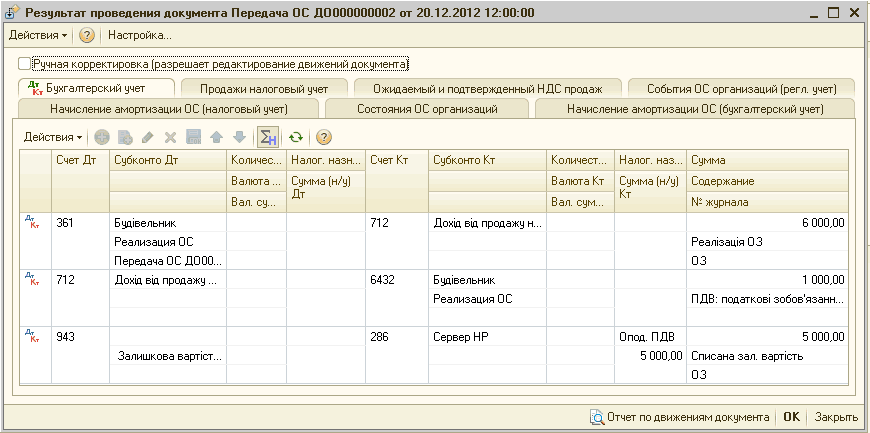
Рис. 3.4. Проводки документа «Передача ОС», при продаже по цене равной балансовой стоимости ОС