
Как отразить в 1С претензии и штрафы покупателя?
Сегодня речь о том, как сделать это в конфигурациях 1С.КА, 1С.ERP, 1С.УХ, , 1С.ERP УХ.
Вроде бы простая задача, но есть несколько способов, которые отличаются составом документов и движениями по регистрам учета.
Расчеты с клиентами.
Ситуация, когда покупатель по какой-то причине в рамках договора поставки выставляет штраф/претензию:
1. Создать документ Приобретение услуг и прочих активов.
Для этого необходимо будет в системе создать отдельный договор с поставщиком специально для претензий с соответствующим заполнением ГФУ.
В итоге в документе получаем проводку 91.2 — 76.02.
Взаиморасчеты меняются. Отражение операции видим и в оперативном отчете по взаиморасчетам, и в оборотно-сальдовой ведомости.
Далее уже отрабатываем 76 счет путем оплаты или взаимозачета. Потому данный вариант хорошо использовать, когда в момент отражения претензии ещё не знаем, будем платить или делать взаимозачет.
2. Начисление КЗ.
Создаем документ корректировка задолженности с типом Начисление кредиторской задолженности в рамках договора с покупателем.
Получаем проводку 91.2 — 62.** (** — в зависимости от ГФУ в основном договоре) Требуется объект расчетов, при расчетах по заказам это будет заказ. Не факт, что это корректно.
Взаиморасчеты меняются. Отражение операции видим и в оперативном отчете по взаиморасчетам, и в оборотно-сальдовой ведомости.
Если отрабатывать планируем претензию, как взаимозачет, этот вариант отличный. Если планируем платить, не самое лучшее решение.
3. Списание ДЗ
Создаем документ корректировка задолженности с типом Списание дебиторской задолженности в рамках договора с покупателем.
91.2 — 62.** Требуется объект расчетов, при расчетах по заказам это будет заказ. Не факт, что это корректно.
Взаиморасчеты меняются. Отражение операции видим и в оперативном отчете по взаиморасчетам, и в оборотно-сальдовой ведомости.
Если отрабатывать планируем претензию, как взаимозачет, этот вариант отличный. Если планируем платить, не самое лучшее решение.
4. Регистрация расходов
Не самый лучший вариант. Можно применять, когда планируется оплата покупателю по данной претензии. Рассмотрю его, но применять не рекомендую, потому что имеет разрыв в оперативном и бухгалтерском учете.
4.1. Создаем документ «Отражение прочих доходов и расходов» с типом «Регистрация расходов». Корреспондент – статья активов/пассивов.
Получаем проводку, например, 91.2 — 76.02, но не получаем движения по взаиморасчетам в оперативном учете.
4.2. Чтобы закрыть разрыв оплату покупателю претензии отражаем СБДС с операцией «Прочий расход».
На вкладке Расшифровка указываем статью активов/пассивов со счетами, указанными в начислении Претензии. Получаем проводку, например, 76.02 — 51.
Тем самым закрываем движение по статье активов/пассивов и обнуляем счет 76.02, закрываем разрыв в оперативном и бухгалтерском учете.
Какой способ выбрать? Смотрите по тем движениям, которые хотите получить.
Нужно разобраться вашу ситуацию более подробно? Записывайтесь на консультацию — мессенджеры по номеру справа
Отражение претензии от покупателя в 1С Бухгалтерия предприятия 3.0
Мы, ИП на ОСНО,оказываем услуги по перевозке грузов заказчику. В ходе перевозки была обнаружена недостача товара и заказчик выставил нам претензию в виде:
— Официальное письмо
— Копии накладных реализации своим клиентам по которым была выявлена недостача
— Счёт на оплату.
Подскажите, какой механизм проведения данного события в 1С должен быть применён ?
С чего я начал:
1. Создал для заказчика новый договор «С поставщиком», типом цен «Закупка без НДС» и убрал галочку с «Поставщик по договору предьявляет НДС», чтобы внести счёт на оплату в 1С.
2. Начал вводить номенклатуру «Возмещение ущерба по претензии» . и тут появилась масса вопросов.
— Какие счета учёта номенклатуры необходимо ввести ?
— Каким видом списания денежных средств должна будет проводиться оплата данного счёта ?
— Нужны ли ещё какие-нибудь документы от заказчика .. возможно акт подтверждающий закрытие претензии ? (На сайте 1С: ИТС нашёл статью:
«Облагается ли НДС сумма претензии за несоблюдение техники безопасности и как отразить ее в бухгалтерском и налоговом учете?
Организация выполняла для заказчика работы. За несоблюдение техники безопасности во время выполнения работ заказчиком была предъявлена претензия, предусмотренная условиями договора. Должен ли исполнитель при перечислении заказчику суммы претензии начислить на нее НДС, как отразить сумму претензии в бухгалтерском и налоговом учете?
Ответ от 18.06.2012:
Согласно ст. 146 НК РФ объектом налогообложения по НДС является реализация товаров, работ, услуг. Кроме того, на основании пп. 2 п. 1 ст. 162 НК РФ налоговая база по НДС увеличивается, в частности, на суммы, связанные с оплатой реализованных товаров (работ, услуг). Сумма претензии, уплачиваемая исполнителем работ за несоблюдение техники безопасности, не связана с реализацией товаров (выполнением работ, оказанием услуг), поэтому НДС на нее не начисляется.
В бухгалтерском учете данная операция отражается проводками:
Дт 91.02 Кт 76.02 – признана претензия
Дт 76.02 Кт 51 – уплачена сумма по претензии
В налоговом учете сумма претензии, перечисляемая контрагенту, включается в состав внереализационных расходов в соответствии с пп. 13 п. 1 ст. 265 НК РФ. Согласно этому пункту к названным расходам относятся затраты в виде признанных должником или подлежащих уплате должником на основании решения суда, вступившего в законную силу, штрафов, пеней и (или) иных санкций за нарушение договорных или долговых обязательств, а также расходы на возмещение причиненного ущерба.
Согласно письму УФНС по г. Москве от 18.03.2008 № 20-12/025119 основанием для признания расходов в виде санкций для целей налогообложения прибыли являются следующие документы:
— договор, предусматривающий уплату санкций;
— двусторонний акт;
— письмо должника или иной документ, подтверждающий факт нарушения обязательства, позволяющий определить размер суммы, признанной должником.«
. из чего делаю вывод, что нам тоже нужен акт + самим написать письмо с признанием нашего долга перед заказчиком, чтобы принять сумму претензии к внереализационным расходам.
Помогите, пожалуйста, составить полноценный тракт по проведению и оплате претензии в 1С Бухгалтерии.
Как продавцу отразить претензию, выставленную покупателю в 1С?
Наша организация выполнила работы. Покупатель оплатил в срок только половину стоимости работ. Мы предъявили ему неустойку по договору за просрочку оплаты. Как отразить ее в программе?
Нормативное регулирование
Неустойка (штраф, пени) — это установленная законом или договором денежная сумма, которую должник обязан уплатить кредитору в случае нарушения условий договора (ст. 330 ГК РФ).
Санкции за нарушение договора (неустойки, пени, штрафы, возмещение убытков) включаются у кредитора:
БУ — в прочие доходы (п. 7 ПБУ 9/99) в размере (п. 10.2, п. 16 ПБУ 9/99):
- признанном должником — на дату признания;
- присужденном судом — на дату вынесения решения.
НУ — во внереализационные доходы (п. 3 ст. 250 НК РФ) в размере (пп. 4 п. 4 ст. 271 НК РФ):
- признанном должником — на дату признания;
- присужденном судом — на дату вступления в силу его решения.
Документом, подтверждающим признание должником штрафных санкций, может быть любой, в котором установлен факт нарушения обязательства и определен размер признанной суммы (Письмо Минфина РФ от 30.08.2019 N 03-03-06/1/66991): письмо должника, акт сверки и т. п.
Кроме того, свидетельством факта признания обязанности по уплате неустойки является оплата (полная или частичная) предъявленного штрафа, пени.
НДС. Суммы штрафных санкций, исчисленные в качестве компенсации за ненадлежащее исполнение договорных обязательств, не входят в налоговую базу по НДС (Письма ФНС РФ от 03.04.2013 N ЕД-4-3/5875@, Минфина РФ от 08.06.2015 N 03-07-11/33051).
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
УСН. Суммы санкций учитываются в доходах (п. 1 ст. 346.15 НК РФ, п. 3 ст. 250 НК РФ) на дату поступления денежных средств (п. 1 ст. 346.17 НК РФ).
Учет в 1С
Организация заключила договор на подрядные работы. Вторую половину стоимости работ в сумме 120 000 руб. заказчик оплатил с опозданием на 18 дней.
01 апреля Организация предъявила заказчику пени в размере 2 160 руб. (по условиям договора — 0,1% за каждый день просрочки). В тот же день заказчик признал долг.
02 апреля на расчетный счет поступила неустойка, оплаченная заказчиком.
Начисление штрафных санкций, выставленных покупателю
Начислите неустойку документом Начисление пеней (раздел Продажи — Начисление пеней — кнопка Создать ).
Укажите в шапке документа:
- от — дата признания санкций должником (в нашем примере — 1 апреля);
- Контрагент — контрагент, которому предъявлена неустойка, выбирается из справочника Контрагенты;
- Договор — договор, по которому начисляется неустойка, выбирается из справочника Договоры;
- Счет расчетов — 76.02 «Расчеты по претензиям»;
- Ставка пени — ставка, по которой начисляется пени (в нашем примере — 0,1% за каждый день просрочки):
- Переключатель — День.
Если на дату составления документа имелась дебиторская задолженность по договору, табличная часть заполнится автоматически по кнопке Заполнить .
В нашем примере на момент начисления неустойки задолженность по договору уже погашена, поэтому вручную заполняем табличную часть по кнопке Добавить :

- Документ расчетов — вручную выберите документ, по которому просрочены обязательства;
- Представление — заполняется текст для подстановки в печатную форму; PDF
- Задолженность — сумма просроченной задолженности, на которую начисляется неустойка (в нашем примере — 120 000 руб.);
- Просрочка дней — количество дней, на которые просрочена оплата (в нашем примере — 18 дней);
- Пени — сумма начисленной неустойки, рассчитывается автоматически исходя из введенных данных.
Проводки по документу
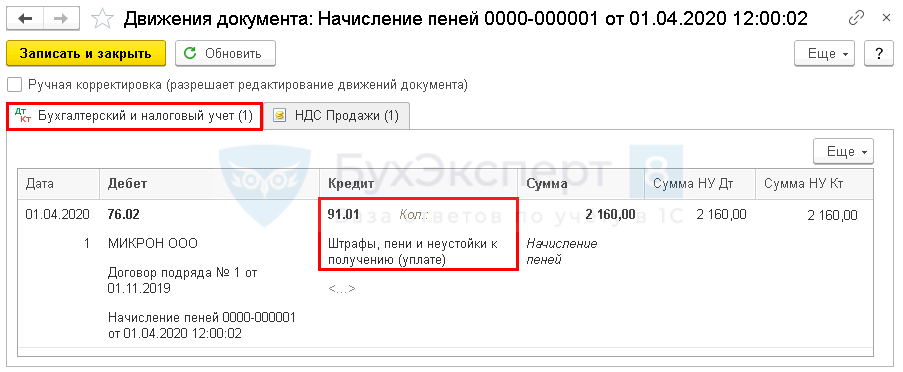
Документ формирует проводку:
- Дт 76.02 Кт 91.01 — начислена неустойка.
Статья Штрафы, пени и неустойки к получению (уплате) выбирается автоматически в документе Начисление пеней , если выполнена соответствующая настройка (раздел Справочники — Прочие доходы и расходы ). PDF Если в данной статье не указано Использование по умолчанию , то автоматически создается дубль с заполненными данными.
Поступление суммы штрафных санкций, признанных покупателем
Отразите поступление суммы неустойки документом Поступление на расчетный счет вид операции Прочее поступление (раздел Банк — Банковские выписки — кнопка Создать ).
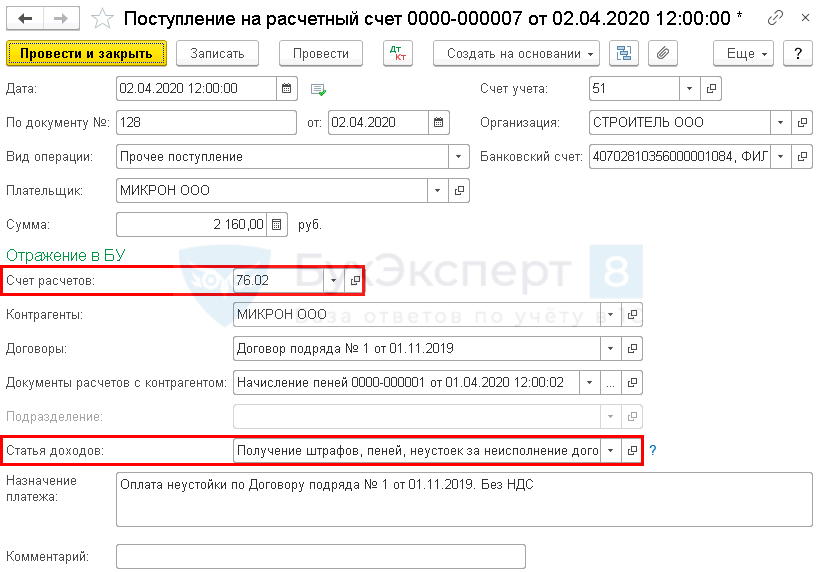
- Счет расчетов — 76.02 «Расчеты по претензиям»;
- Документы расчетов с контрагентом — документ Начисление пеней ;
- Статья доходов — статья из справочника Статьи движения денежных средств:
- Вид движения — Прочие поступления по текущим операциям.
Проводки по документу
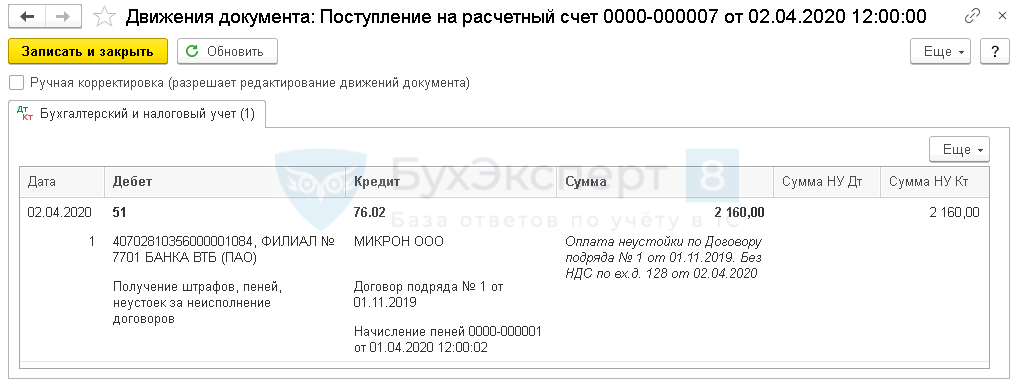
Документ формирует проводку:
- Дт 51 Кт 76.02 — поступление неустойки от покупателя.
Отчет о финансовых результатах
Сумма неустойки отражается в Отчете о финансовых результатах:
- стр. 2340 «Прочие доходы». PDF
Декларация по налогу на прибыль
В декларации по налогу на прибыль штрафные санкции отражают:
- Лист 02 Приложение N 1: PDF
- Стр. 100 «Внереализационные доходы — всего».
См. также:

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Шаблон справочника Прочие доходы и расходы в 1СОчень часто бухгалтер теряется, каким образом организовать справочник Прочие доходы.
- Излишек товаров в результате инвентаризации в 1СРезультатом инвентаризации могут быть как недостачи, так и излишки ТМЦ.
- Начисление пени и штрафов в 1С 8.3Пени – это плата за просрочку. Они, как и штрафы.
- Как сформировать письмо должнику о погашении задолженности из 1СПрямо в программе 1С из Акта сверки можно сформировать и.
Оцените публикацию
(6 оценок, среднее: 4,33 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинетеДобавить комментарий Отменить ответ
Для отправки комментария вам необходимо авторизоваться.
Претензия в 1с 8.3. Как оформить и отразить в учете предъявление претензии. Неотработанный поставщиком аванс
Претензия в 1с 8.3. Как оформить и отразить в учете предъявление претензии. Неотработанный поставщиком аванс
Претензию предъявите в письменной произвольной форме. При этом четко укажите, какие обязанности не исполнил контрагент, положения какого документа были нарушены (протокол, договор, соглашение и т. п.), предложите свой выход из сложившейся конфликтной ситуации.
Внимание: если организация решила предъявить контрагенту претензию, своевременно известите его о том, что выявлено нарушение условий договора. В противном случае он может отказать в удовлетворении претензии (см., например, ст. 483 ГК РФ). Если организация решит не предъявлять претензию, а сразу обратится в суд, ее исковое заявление не будет рассмотрено.
Например, предъявляя претензию, покупатель должен уведомить продавца о нарушении условий договора купли-продажи о количестве, об ассортименте, о качестве, комплектности, таре и (или) об упаковке товара в срок, предусмотренный законом, иными правовыми актами или договором. А если такой срок не установлен, – в разумный срок после того, как нарушение соответствующего условия договора должно было быть обнаружено исходя из характера и назначения товара. Такой порядок установлен в статье 483 Гражданского кодекса РФ.
Практический пример по составлению бухгалтерских проводок № 1
Общество с ограниченной ответственностью «Солнце» заказало у поставщика ООО «Зори» поставку пожарных рукавов для перепродажи. Общая цена заказа – 150 000 рублей, в т.ч. НДС 18% — 22 881,35 руб. Товар был поставлен в срок, но начальником склада была выявлена недостача продукции на сумму 17 000 рублей, в т.ч. НДС 18% — 2 593,22 руб. По факту недопоставки рукавов была отправлено требование на возврат перечисленной оплаты за товар.
- Дт60 Кт51 : 150 000 рублей – договор поставки полностью оплачен покупателем безналичным перечислением;
- Дт41 Кт60 : 133 304,87 рублей – поступившая продукция оприходована на склад;
- Дт19 Кт60: 20 288,13 руб. – учтен входной НДС;
- Дт76.02 Кт60: 17 000 руб. – отправлена претензия ООО «Зори»;
- Дт51 Кт76.02: 17 000 рублей – поставщик удовлетворил требования покупателя и вернул излишне выплаченные денежные средства покупателю.
Корректировка долга: произведен взаиморасчет между организациями «Солнце» и «Зори» в полном объеме, задолженностей по договору нет.
Согласно договору поставки, между ООО «Щит» и ООО «Меч» оплата компанией «Щит» поставленной продукции должна осуществляться не позднее дня, следующего за днем поступления товаров на склад. Соглашением между фирмами предусмотрена неустойка в размере 0,01% от цены товара за каждый календарный день просрочки платежа.
Стоимость поставки — 70 000 рублей; товар был поставлен на склад ООО «Щит» 10.06.2018, оплата поставщику поступила 19.06.2018.
Расчет неустойки: 70 000 * 0,01 * 9 = 6 300 рублей.
Бухгалтерские проводки в учете ООО «Щит»:
- Дт91.02 Кт76.02: 6 300 рублей – отображена претензия поставщика за срыв сроков оплаты товара;
- Дт76.02 Кт51: 6 300 руб. – начисленная неустойка была выплачена в полном объеме.
Общество с ограниченной ответственностью «Синица» заключило договор поставки с организацией «Якорь» на поставку зернодробилок. Сумма заказа ООО «Синица» составила 300 000 рублей (в т.ч. НДС 18% — 45 762,71 руб). Компания «Якорь» не смогли выполнить свои обязательства по договору. Заказчиком была выставлена претензия с требованием вернуть ранее оплаченный авансовый платеж за непоставленную продукцию. Руководство компании «Якорь» приняло претензию и удовлетворило требования покупателя.
Бухгалтерские проводки по хозяйственным операциям в учете ООО «Якорь»:
- Дт51 Кт62: 300 000 рублей – на расчетный счет поступил авансовый платеж;
- Дт76АВ Кт68: 45 762,71 рублей – начислен НДС с аванса покупателя;
- Дт62 Кт76.02: 300 000 рублей – получена претензия компании «Синица» по причинам нарушений условий договора поставки;
- Дт76.2 Кт51: 300 000 рублей – претензия удовлетворена, и авансовый платеж заказчика возвращен на расчетный счет;
- Дт68 Кт76АВ: 45 762,71 рублей – принятие к вычету ранее начисленного НДС с аванса.
При отказе в письме указывается ссылка на законодательство. При отказе поставщика в удовлетворении претензии организация-покупатель имеет право обратиться в суд. Учет претензий у покупателя После рассмотрения претензии покупателя поставщик может либо принять решение о ее удовлетворении, либо отказать.
ООО «Орхидея» получило от поставщика материалы на сумму 20000 рублей. При проверке обнаружена недостача на 4000 рублей. Организация предъявила поставщику претензию.
Счет Дебета Счет Кредита Описание проводки 76.02 20 Признана претензия за простои или брак по вине подрядчика в основном производстве 76.02 23 Признана претензия за простои или брак по вине подрядчика во вспомогательных производствах 76.02 29 Признана претензия за простои или брак по вине подрядчика в обслуживающих хозяйствах 76.
02 28 Признана претензия за поставку недоброкачественных материалов, повлекших брак продукции 76.02 41 Признана претензия за выявленные ошибки на поставленные товары после их принятия на склад ТМЦ 76.02 51(52) Признана претензия к кредитным организациям по суммам денежных средств, ошибочно перечисленным или ошибочно списанным с расчетного счета организации 76.
При этом четко укажите, какие обязанности не исполнил контрагент, положения какого документа были нарушены (протокол, договор, соглашение и т. п.), предложите свой выход из сложившейся конфликтной ситуации. Внимание: если организация решила предъявить контрагенту претензию, своевременно известите его о том, что выявлено нарушение условий договора.
В противном случае он может отказать в удовлетворении претензии (см., например, ст. 483 ГК РФ). Если организация решит не предъявлять претензию, а сразу обратится в суд, ее исковое заявление не будет рассмотрено. Обращаться в суд, минуя стадию досудебного решения споров (например, сразу написать исковое заявление о взыскании неустойки), нельзя.
Это следует из статьи 128 Арбитражного процессуального кодекса РФ и статьи 136 Гражданского процессуального кодекса РФ.
НДС, уплаченный поставщику в составе аванса. К сроку, установленному в договоре, «Гермес» не успел закупить необходимое количество продукции и поставку не осуществил. 21 ноября «Альфа» представила в адрес «Гермеса» претензию о нарушении срока исполнения договора с просьбой расторгнуть его. 22 ноября договор между «Гермесом» и «Альфой» был расторгнут.
– отражена задолженность поставщика в сумме аванса, подлежащей возврату из-за расторжения договора по выставленной претензии; Дебет 51 Кредит 76-2– 590 000 руб. – возвращен поставщиком неотработанный аванс; Дебет 76 субсчет «Расчеты по НДС с авансов выданных» Кредит 68 субсчет «Расчеты по НДС»– 90 000 руб.
Учет претензий у поставщика Если покупатель возвращает товар, который уже успел оприходовать у себя, то, по мнению Минфина и ФНС, эта операция относится к обратной реализации. Причина возврата товара значения не имеет. При этой операции покупатель обязан выставить СФ на возвращаемый товар. Покупатель может предъявить следующие требования:
- возврат аванса за невыполненные обязательства;
- оформить замену или возврат брака;
- устранить дефекты;
- снизить цену договора;
- оплатить штрафы или неустойку.
При получении претензии организация-продавец имеет право как признать ее, так и отказать в признании.
Непризнанные претензии не влияют на расчет налога на прибыль. В случае признания претензии, ее учет зависит от сути претензии.
Амортизационные группы: классификация ОС обновлена Правительство РФ откорректировало классификатор основных средств по амортизационным группам. Поправки вступают в силу задним числом – с 01.01.2018. lt; … Выдать увольняющемуся работнику копию СЗВ-М нельзя Согласно закону о персучете работодатель при увольнении сотрудника обязан выдать ему копии персонифицированных отчетов (в частности, СЗВ-М и СЗВ-СТАЖ).
В результате расследования, проведенного «Продавцом», достоверно доказано, что недостающий кирпич водитель Иванов похитил для личных нужд. Организация обязала Иванова (письменно) компенсировать его стоимость. В учете «Продавца» это отразили проводками: ДЕБЕТ 73-2 КРЕДИТ 94 – 9000 рублей – сумма ущерба отнесена за счет Иванова; ДЕБЕТ 70 КРЕДИТ 73-2 – 9000 рублей – удержана сумма недостачи из зарплаты Иванова.
Обратите внимание: поскольку работник возмещает ущерб, причиненный преступлением (хищением), размер удержаний при каждой выплате зарплаты не должен превышать 70 процентов. Если виновник недостачи установлен не был или суд отказал во взыскании, ее сумму придется списать на убытки: ДЕБЕТ 91-2 КРЕДИТ 94 – недостача учтена в составе прочих расходов. Этот убыток уменьшает облагаемую налогом прибыль согласно пункту 13 статьи 265 НК РФ.
При несвоевременной оплате поставленных товаров покупатель, согласно условиям договора, должен выплатить неустойку. Размер неустойки – 0,1 процента от суммы задолженности по оплате товаров за каждый день просрочки. Оплату за поставленные товары «Альфа» перечислила «Гермесу» только 24 марта. 25 марта «Гермес» выставил в адрес «Альфы» претензию на уплату неустойки за несвоевременный расчет по договору (просрочка составила 31 день).
Сумма неустойки за просрочку оплаты товара составила:120 000 руб. × 0,1% × 31 дн. = 3720 руб. «Альфа» признала претензию «Гермеса» и выплатила неустойку. В учете «Гермеса» бухгалтер сделал записи: Дебет 76-2 Кредит 91-1– 3720 руб. – начислена неустойка за нарушение срока оплаты товара; Дебет 51 Кредит 76-2– 3720 руб. – получена неустойка. Налог на прибыль «Гермес» платит ежемесячно, применяет метод начисления.
Бухгалтер ООО «РОМАШКА» сформировал следующие проводки по претензиям от поставщика АО «ВЕСНА»: Счет Дебета Счет Кредита Сумма проводки, руб. Описание проводки Документ-основание 91.02 76.02 8 500,00 В учете отражена неустойка Письмо – претензия 76.02 51 8 500,00 Перечислена сумма признанной неустойки Банковская выписка Пример 2. Получена претензия от покупателя — проводки у поставщика по возврату полученного аванса В 10.01.2016г.
между организацией АО «ВЕСНА» и покупателем ООО «РОМАШКА» был заключен договор на поставку товара на общую сумму 650 000,00 руб., в т.ч. НДС 99 152,54 руб. Срок поставки по условиям договора 01.03.2016г. Покупатель ООО «РОМАШКА» 15.01.2016г. перечислил полную предоплату согласно условиям договора.
Учет на счете 76 осуществляется в случае возникновения ситуаций, не описанных в пояснении к счетам 60-76. К таким операциям, как правило, относят расчеты по выставленным и полученным претензиям и страховым суммам. Также на данном счете проводят учет удержаний согласно судебных, исполнительных и прочих распорядительных документов.
Дт Кт Описание Документ 76.01 44 Списаны реализационные расходы, возникшие в связи со страховым случаем Договор страхования 76.02 60 Учтена сумма претензии по вине поставщика Претензия 76 70 Учтена сумма средств, которая причитается сотруднику от других организаций Исполнительный лист 58 73.03 Ценные бумаги оприходованы в счет дивидендов Протокол решения правления 66 76 Кредит погашен зачетом однородных требований Кредитный договор Сроки рассмотрения претензии
Контрагент обязан рассмотреть претензию. Срок для этого может быть установлен:
- законодательством (см., например, п. 5 ст. 12 Закона от 30 июня 2003 г. № 87-ФЗ);
- внутренним распорядком организации или обычаями делового оборота.
Это следует из статьи 309 Гражданского кодекса РФ.
При этом гражданским законодательством не установлено санкций за нарушение этого срока (см., например, ст. 12 Закона от 30 июня 2003 г. № 87-ФЗ или ст. 37 Закона от 17 июля 1999 г. № 176-ФЗ).
Не предусматривают каких-либо санкций и нормы судебного права (АПК РФ, ГПК РФ).
Финансовые санкции (например, штраф) за нарушение срока, в который должна быть рассмотрена претензия, могут быть предусмотрены в договоре с контрагентом (п. 4 ст. 421 ГК РФ).
Основные требования к претензии
Претензия покупателя продавцу оформляется в письменном виде в произвольной форме, но должна содержать следующую информацию:
- Адресат и отправитель. Как правило, данное обращение заполняется на имя: руководителя контрагента.
- Информация о приобретенной продукции или услуге: стоимость, дата приобретения, дополнительные сведения (например, при возврате товара по гарантии дополнительно указывается гарантийный срок продукции).
- Претензия как таковая (например, перечисление недостатков товара).
- Предъявляемые требования: обмен, возврат денежных средств, возмещение издержек и т.д.
- Информация о предоставлении копий документов в приложении (например, копия чека, гарантийного талона и др.).
- Дата, должность, подпись и расшифровка подписи заявителя.
Подробнее по оформлению претензий в программных продуктах 1С можно узнать из видео
Дебет 51 Кредит 91.1 750 000 руб. – полученная компенсация.
Подобные операции позволяют зафиксировать на счетах «Прочие доходы и расходы» убыток предприятия «Оазис», возникший от уступки права требования.
Бухгалтеры компании «Айсберг» должны выполнить запись по дебету счета 76.3, чтобы зафиксировать задолженность от контрагентов.
Разность между полученными правами и затратами на них показывают по кредиту счетов 98/1, 83 или 90/1.
Дебет 98.1 765 000 руб.
Кредит счета 76 1 350 000 руб.
Дебет 98.1 Кредит 91.1 150 000 руб.
Реальный размер прибыли от операции отражается на счете 98/1, предназначенном для фиксации доходов будущих периодов.
Обобщать информацию о расчетах по уплате НДС с предварительных оплат позволяет счет 76.АВ. Бухгалтерский учет ведется с теми заказчиками и покупателями, от которых заблаговременно поступили деньги под планируемую отгрузку товаров или для оказания разных видов услуг.
Хозяйственные операции могут быть разными. Например: Д68.02 К76.АВ – учет налога на добавленную стоимость по оплате, полученной от клиента заблаговременно. Д 76.
АВ имеет следующие субконто (аналитические признаки): «Контрагенты», «Счета-фактуры».
Рассматриваемый счет (76) по дебету может корреспондировать со следующими: «Основные средства» (01), «Оборудование к установке» (07), «Доходные вложения в МЦ» (03), «Вложения во внеоборотные активы» (08), «Нематериальные активы» (04). Из второго раздела плана счетов он взаимодействует с пунктами «Материалы» (10), «Животные на выращивании и откорме» (11), «Заготовление и приобретение МЦ».
В претензии можно предъявить одно или несколько требований. Например, это могут быть требования:
- оплатить санкции за нарушение условий договора (ст. 329 ГК РФ);
- возместить убытки. Например, связанные с вынужденной закупкой товара у другого поставщика по более высокой цене (ст. 393 ГК РФ);
- вернуть оплаченный, но не отработанный аванс (ст. 453 ГК РФ);
- оформить возврат или замену продукции (товара). Например, если он бракованный (ст. 475 ГК РФ);
- устранить дефекты. Например, исправить качество ненадлежаще выполненных работ (п. 1 ст. 723 ГК РФ);
- снизить цену, то есть провести уценку объекта договора. Например, если был получен товар ненадлежащего качества (п. 1 ст. 475 ГК РФ).
Действия контрагента при получении претензии
Контрагент, которому организация выставила претензию, вправе:
- отказаться от признания (например, при отсутствии его вины в нарушении обязательства);
- продолжить деловую переписку (например, с целью получить дополнительную информацию или доказать отсутствие вины в нарушении обязательства).
Это следует из статьи 401 Гражданского кодекса РФ.
В двух последних случаях (отказа и продолжения переписки) в бухучете никаких записей делать не нужно (ст. 5 Закона от 6 декабря 2011 г. № 402-ФЗ). Непризнанные должником претензии не влияют и на налогообложение (гл. 25, 26.2 и 26.3 НК РФ). Это связано с тем, что при этом не происходит ни возникновения обязательства, ни каких-либо расчетов.
Ситуация: примет ли суд для рассмотрения исковое заявление организации к своему контрагенту, если контрагент оставил без рассмотрения ранее направленную ему претензию?
Чтобы претензию к контрагенту рассмотрел суд, важен сам факт досудебного (претензионного) разбирательства между сторонами, а не его результат. Поэтому, если контрагент не рассмотрел полученную претензию, не ответил организации или в ходе разбирательства стороны не пришли к согласию, досудебный (претензионный) порядок решения споров суды считают соблюденным (см.
В случае когда должник признает претензию, выставленную организацией, бухучет и налогообложение такой операции зависят от характера требований, предъявленных контрагенту.
Расчеты по признанным контрагентами претензиям в большинстве случаев ведите с использованием счета 76 субсчета 2 «Расчеты по претензиям» (Инструкция к плану счетов).
Признание претензии
Законодательством или договором могут быть предусмотрены, например, такие виды санкций за нарушение обязательств: неустойка (штрафы, пени), проценты за задержку уплаты и т. д. Это следует из статей 329 и 395 Гражданского кодекса РФ.
Кроме того, организация может потребовать, чтобы виновник возместил убытки, связанные с нарушением договорных обязательств, в том числе упущенную выгоду (ст. 15 ГК РФ). Например, если договор купли-продажи расторгнут по вине продавца, покупатель вправе применить нормы статьи 524 Гражданского кодекса РФ.
А именно потребовать, чтобы контрагент возместил ему убытки, возникшие из-за необходимости приобретать товар у другого продавца по более высокой цене. Если новый контракт заключен в разумные сроки и по разумной цене, несостоявшийся продавец должен компенсировать покупателю разницу между стоимостью товара по условиям расторгнутого и нового договора.
Как отразить в бухучете и при налогообложении выставленные организацией и признанные должником суммы неустойки (штрафа, пеней), см. Как учесть получение законных процентов, неустойки и процентов за просрочку исполнения обязательств. Аналогично отразите и возмещение контрагентом убытков.
Пример отражения в бухучете и при налогообложении получения неустойки от контрагента за нарушение условий договора. Организация применяет общую систему налогообложения

В феврале ООО «Торговая фирма «Гермес»» поставило ООО «Альфа» товары стоимостью 120 000 руб. (в т. ч. НДС – 18 305 руб.). Срок их оплаты по договору – 21 февраля.
При несвоевременной оплате поставленных товаров покупатель, согласно условиям договора, должен выплатить неустойку. Размер неустойки – 0,1 процента от суммы задолженности по оплате товаров за каждый день просрочки.
Оплату за поставленные товары «Альфа» перечислила «Гермесу» только 24 марта. 25 марта «Гермес» выставил в адрес «Альфы» претензию на уплату неустойки за несвоевременный расчет по договору (просрочка составила 31 день).
Сумма неустойки за просрочку оплаты товара составила:120 000 руб. × 0,1% × 31 дн. = 3720 руб.
«Альфа» признала претензию «Гермеса» и выплатила неустойку.
Дебет 76-2 Кредит 91-1– 3720 руб. – начислена неустойка за нарушение срока оплаты товара;
Дебет 51 Кредит 76-2– 3720 руб. – получена неустойка.
Налог на прибыль «Гермес» платит ежемесячно, применяет метод начисления. Сумму неустойки (3720 руб.) бухгалтер включил в состав внереализационных доходов организации.
Уценка товара
Организация вправе потребовать вернуть аванс (часть аванса) по договору, если обязательства по нему не были исполнены (ст. 453 ГК РФ). Например, если поставщик не передал товар в срок, определенный договором, можно потребовать возврата уплаченной за поставку суммы (п. 1 ст. 463 ГК РФ). После аннулирования обязательств по договору или их изменения выставьте партнеру претензию.
С этого момента сумма перечисленной поставщику (исполнителю) предоплаты не является авансом. Она становится задолженностью поставщика (исполнителя) по возврату денег. Порядок отражения в бухучете такой задолженности законодательством не предусмотрен. А значит, организация должна установить его самостоятельно и закрепить в учетной политике для целей бухучета.
Дебет 76-2 (60) Кредит 60 (76)– отражена задолженность контрагента по претензии (на основании соглашения сторон).
У организаций, которые применяют общий режим налогообложения, такая операция повлияет на расчет налогов так.
При расчете налога на прибыль (и методом начисления, и кассовым методом) сумма возвращенного контрагентом аванса не повлияет на налоговую базу (ст. 41, 249–251, п. 1 ст. 272, п. 2 ст. 273 НК РФ).
Вместе с тем, такая операция окажет влияние на расчеты по НДС. В квартале, в котором аванс возвращен партнеру, НДС, ранее принятый к вычету, восстановите (подп. 3 п. 3 ст. 170 НК РФ).
Подробнее об этом см. Как восстановить входной НДС.
Пример отражения в бухучете операций по возврату неотработанного поставщиком аванса. Организация применяет общую систему налогообложения
20 сентября (III квартал) ООО «Альфа» перечислило ООО «Торговая фирма «Гермес»» 100-процентную предоплату по договору от 1 сентября. Договором предусмотрена поставка «Альфе» партии товаров на сумму 590 000 руб. (в т. ч. НДС – 90 000 руб.) в октябре (IV квартал).
Для учета расчетов с поставщиком бухгалтер использует субсчета, открытые к счету 60 (субсчет «Авансы выданные») и к счету 76 (субсчет «Расчеты по НДС с авансов выданных»).
Дебет 60 субсчет «Расчеты по авансам выданным» Кредит 51– 590 000 руб. – перечислен аванс в счет предстоящей отгрузки товара;
Дебет 68 субсчет «Расчеты по НДС» Кредит 76 субсчет «Расчеты по НДС с авансов выданных»– 90 000 руб. – принят к вычету НДС, уплаченный поставщику в составе аванса.
К сроку, установленному в договоре, «Гермес» не успел закупить необходимое количество продукции и поставку не осуществил. 21 ноября «Альфа» представила в адрес «Гермеса» претензию о нарушении срока исполнения договора с просьбой расторгнуть его.
22 ноября договор между «Гермесом» и «Альфой» был расторгнут. В тот же день «Гермес» вернул «Альфе» полученный аванс в размере 590 000 руб. (в т. ч. НДС – 90 000 руб.).
Дебет 76-2 Кредит 60 субсчет «Расчеты по авансам выданным»– 590 000 руб. – отражена задолженность поставщика в сумме аванса, подлежащей возврату из-за расторжения договора по выставленной претензии;
Дебет 51 Кредит 76-2– 590 000 руб. – возвращен поставщиком неотработанный аванс;
Дебет 76 субсчет «Расчеты по НДС с авансов выданных» Кредит 68 субсчет «Расчеты по НДС»– 90 000 руб. – восстановлен НДС, ранее принятый к вычету.
Организации на упрощенке при расчете единого налога сумму аванса, возращенного контрагентом, не учитывают. Подробнее об этом см. С каких доходов нужно заплатить единый налог при упрощенке.
При расчете ЕНВД возвращенный аванс не влияет на расчет налога (ст. 346.29 НК РФ).
В бухучете и налогообложении претензия с требованием принять обратно товар считается признанной после проведения возврата (ст. 5, п. 1 ст. 9, п. 1 ст. 10 Закона от 6 декабря 2011 г. № 402-ФЗ и гл. 25, 26.2 и 26.3 НК РФ).
Как покупателю отразить в учете возврат товаров по основаниям, предусмотренным в законодательстве;
Как покупателю учесть возврат товаров по основаниям, предусмотренным соглашением .
Если контрагенту предъявлено требование заменить возвращенный товар, то в бухучете и налогообложении удовлетворение такой претензии отразите двумя операциями: возвратом одних товаров и приобретением других.
Организация вправе потребовать у контрагента уменьшить цену бракованного товара или некачественной работы (см., например, ст. 475, 723 ГК РФ). Товар (работа) с дефектом не может стоить столько же, сколько качественный товар (работа).
Уценку товара отразите по аналогии с полученной от контрагента скидкой.
Подробнее о бухучете и налогообложении такой операции см. Как отразить в учете скидки и бонусы от поставщика при приобретении товаров (работ, услуг).
Исправление брака
Если организация получила бракованный товар, она вправе потребовать бесплатно устранить дефект (ст. 475 ГК РФ). Аналогичное правило действует при некачественном исполнении работ (см., например, ст. 723 ГК РФ).
Гарантийный ремонт (гарантийное обслуживание) могут проводить:
- изготовители продукции (работ, услуг) (п. 6 ст. 5 Закона от 7 февраля 1992 г. № 2300-1);
- торговые организации (в т. ч. импортеры) (п. 7 ст. 5 Закона от 7 февраля 1992 г. № 2300-1).
Гарантийному ремонту (гарантийному обслуживанию) подлежат товары (результаты работ), в отношении которых установлен гарантийный срок. Датой начала гарантийного срока является дата передачи товаров (результатов выполненных работ) покупателю (заказчику). То есть дата оформления товаросопроводительных документов или акта приемки выполненных работ. Такой порядок следует из положений статей 470, 471 Гражданского кодекса РФ, пункта 2 статьи 19 Закона от 7 февраля 1991 г. № 2300-1.
Для учета товаров, возвращенных для исправления брака, к счету 41 (08, 01, 10) можно открыть субсчет «Имущество на гарантийном обслуживании». Унифицированная форма первичного документа, которым стороны могли бы оформить приемку-передачу товаров на гарантийное обслуживание, законодательством не предусмотрена.
Входной НДС по приобретенным материальным ценностям можно будет принять к вычету в общем порядке (п. 1 ст. 172, п. 2 ст. 171 НК РФ).
Налоговую базу по налогу на прибыль стоимость приобретенных и переданных на гарантийное обслуживание товарно-материальных ценностей не уменьшит.
Это связано с тем, что как при кассовом, так и при методе начисления одним из условий списания стоимости приобретенных товаров на расходы является их реализация (п. 1 ст. 272, п. 3 ст. 273, подп. 3 п. 1 ст. 268, ст. 320 НК РФ). Переданный для исправления брака товар не может быть реализован конечным потребителям, а значит, и списать его стоимость нельзя (ст. 470, 471 ГК РФ).
До списания в производство (эксплуатацию) не удастся учесть при расчете налога на прибыль и переданные контрагенту на исправление брака материалы (п. 2 ст. 272, подп. 1 п. 3 ст. 273, п. 1 ст. 254, подп. 1 п. 3 ст. 273 НК РФ). А также расходы на приобретение объектов основных средств (амортизационные отчисления), которые не введены в эксплуатацию из-за выявленного дефекта (п. 3 ст. 272, подп. 2 п. 3 ст. 273, п. 4 ст. 259 НК РФ).
Аналогичные правила действуют и для расчета единого налога при упрощенке с разницы между доходами и расходами (за исключением положений об НДС) (подп. 1, 5, 23 п. 1 ст. 346.16, подп. 1, 2, 4 п. 2 ст. 346.17 НК РФ). Входной налог со стоимости приобретенных ценностей принять к вычету нельзя (п. 2 ст. 346.11, п. 2 ст. 171 НК РФ).
На сумму ЕНВД операция по передаче товара на исправление брака не повлияет (ст. 346.29 НК РФ).
Самостоятельное устранение дефектов приобретенных товаров отражайте аналогично потерям от внутреннего брака.
Составление бухгалтерских проводок по претензиям от покупателей осуществляется в следующей последовательности:
Получение письменной претензии покупателя о нарушениях условий договора (например, недопоставка товара);
— решение об удовлетворении требований заказчика: поставка недостающей продукции, возврат денежных средств наличными или безналичным перечислением;
— оплата предусмотренных договором неустоек или штрафных санкций;
— сверка с контрагентом по расчетам.В предпринимательской деятельности любой организации встречается обязательная работа с претензиями покупателей. Наиболее распространенные причины:
- нарушение условий соглашения о сроках поставки приобретенных товаров;
- несоответствие качественных и количественных характеристик;
- нарушение комплектации продукции;
- невыполнение условий договора (недопоставка продукции);
- брак и т.д.
Учет претензий у покупателя
Бухгалтерский учет претензий покупателей к поставщикам продукции осуществляется на счете 76, к которому дополнительно открывается субсчет 76.02. По дебету субсчета отображается предъявленное требование (например, за недопоставку товара) в корреспонденции со счетом учета расчетов с поставщиками ; кредит субсчета — выполнение условий договора поставщиком, аннулирование требования.
Практический пример по составлению бухгалтерских проводок № 1
Общество с ограниченной ответственностью «Солнце» заказало у поставщика ООО «Зори» поставку пожарных рукавов для перепродажи. Общая цена заказа — 150 000 рублей, в т.ч. НДС 18% — 22 881,35 руб. Товар был поставлен в срок, но начальником склада была выявлена недостача продукции на сумму 17 000 рублей, в т.ч. НДС 18% — 2 593,22 руб. По факту недопоставки рукавов была отправлено требование на возврат перечисленной оплаты за товар.
Бухгалтерские проводки в учете ООО «Солнце»:
- Дт60 Кт : 150 000 рублей — договор поставки полностью оплачен покупателем безналичным перечислением;
- Дт41 Кт : 133 304,87 рублей — поступившая продукция оприходована на склад;
- Дт19 Кт60: 20 288,13 руб. — учтен входной НДС;
- Дт76.02 Кт60: 17 000 руб. — отправлена претензия ООО «Зори»;
- Дт51 Кт76.02: 17 000 рублей — поставщик удовлетворил требования покупателя и вернул излишне выплаченные денежные средства покупателю.
Корректировка долга: произведен взаиморасчет между организациями «Солнце» и «Зори» в полном объеме, задолженностей по договору нет.
Практический пример по составлению бухгалтерских проводок № 2
Согласно договору поставки, между ООО «Щит» и ООО «Меч» оплата компанией «Щит» поставленной продукции должна осуществляться не позднее дня, следующего за днем поступления товаров на склад. Соглашением между фирмами предусмотрена неустойка в размере 0,01% от цены товара за каждый календарный день просрочки платежа.
Стоимость поставки — 70 000 рублей; товар был поставлен на склад ООО «Щит» 10.06.2018, оплата поставщику поступила 19.06.2018.
Расчет неустойки: 70 000 * 0,01 * 9 = 6 300 рублей.
Бухгалтерские проводки в учете ООО «Щит»:
- Дт91.02 Кт76.02: 6 300 рублей — отображена претензия поставщика за срыв сроков оплаты товара;
- Дт76.02 Кт51: 6 300 руб. — начисленная неустойка была выплачена в полном объеме.
Учет претензий у поставщика
Если товар, поставленный поставщиком заказчику, был оприходован на склад покупателя, то его возврат осуществляется посредством составления обратной реализации и выставления соответствующей документации (ТОРГ-12, счет-фактура или УПД).
Полученные претензии от покупателей в связи с нарушениями условий договора в бухгалтерском учете поставщика могут быть зафиксированы на субсчете 76.02: по кредиту — получение претензии, дебет субсчета — удовлетворение условий заказчика. Субсчет дебетуется на суммы претензии в корреспонденции со счетами учета способов проведения расчета: возврат наличных денежных средств , возврат оплаты безналичным перечислением , поставка товаров , оплата штрафов и неустоек и т.д.
Практический пример по составлению бухгалтерских проводок № 3
Общество с ограниченной ответственностью «Синица» заключило договор поставки с организацией «Якорь» на поставку зернодробилок. Сумма заказа ООО «Синица» составила 300 000 рублей (в т.ч. НДС 18% — 45 762,71 руб). Компания «Якорь» не смогли выполнить свои обязательства по договору. Заказчиком была выставлена претензия с требованием вернуть ранее оплаченный авансовый платеж за непоставленную продукцию. Руководство компании «Якорь» приняло претензию и удовлетворило требования покупателя.
Бухгалтерские проводки по хозяйственным операциям в учете ООО «Якорь»:
- Дт51 Кт62: 300 000 рублей — на расчетный счет поступил авансовый платеж;
- Дт76АВ Кт68: 45 762,71 рублей — начислен НДС с аванса покупателя;
- Дт62 Кт76.02: 300 000 рублей — получена претензия компании «Синица» по причинам нарушений условий договора поставки;
- Дт76.2 Кт51: 300 000 рублей — претензия удовлетворена, и авансовый платеж заказчика возвращен на расчетный счет;
- Дт68 Кт76АВ: 45 762,71 рублей — принятие к вычету ранее начисленного НДС с аванса.
Основные требования к претензии
Претензия покупателя продавцу оформляется в письменном виде в произвольной форме, но должна содержать следующую информацию:
- Адресат и отправитель. Как правило, данное обращение заполняется на имя: руководителя контрагента.
- Информация о приобретенной продукции или услуге: стоимость, дата приобретения, дополнительные сведения (например, при возврате товара по гарантии дополнительно указывается гарантийный срок продукции).
- Претензия как таковая (например, перечисление недостатков товара).
- Предъявляемые требования: обмен, возврат денежных средств, возмещение издержек и т.д.
- Информация о предоставлении копий документов в приложении (например, копия чека, гарантийного талона и др.).
- Дата, должность, подпись и расшифровка подписи заявителя.
Подробнее по оформлению претензий в программных продуктах 1С можно узнать из видео
Претензия поставщику представляет собой документ, содержащий информацию в виде претензии от покупателя поставщику по поводу несоответствия качества и количества товара, ненадлежащих условий поставки и прочих несоответствий, связанных с выполнением условий договора.
Претензия необходима для урегулирования разногласий до судебного разбирательства.
Заключая договор поставки, стороны оговаривают различные ситуации, которые могут возникнуть при осуществлении договора. Несмотря на все условия, на практике часто возникают ситуации, когда поставщик не выполняет свои обязательства, либо выполняет их, но не в полном объеме. При возникновении такого рода ситуаций покупатель имеет право подать претензию поставщику для защиты своих интересов.
Разрешение спорных ситуаций с помощью предъявления претензии должно быть оговорено в договоре в отдельном пункте. Это упростит взаимопонимание сторон, сэкономит их время и деньги, нежели решение таких ситуаций в судебном порядке.
Как написать претензию поставщику?
Претензия оформляется в письменной форме. Устная форма не допускается. Определенного порядка составления претензии законодательством не предусмотрено, вследствие чего претензия составляется в произвольной форме.
Что указывать в претензии?
Претензия поставщику должна содержать следующую информацию:
1. Сам факт разногласий, т.е. формулировка претензии.
2. Претензия должна быть выставлена в определенной сумме (штраф или пени).
3. Основание претензии со ссылкой на подтверждающие документы (несоответствие качества товара сертификатам, несоответствие количества товара (услуги) в накладной (ТТН, акте выполненных работ и т.п.) и прочие документы, подтверждающие несоответствия условиям договора).
4. Перечень документов, подтверждающих целесообразность оформления претензии.
5. В претензии должен быть указан срок, в течение которого поставщик обязан разобраться в данной ситуации и принять необходимые к устранению нарушений меры.Поставщик в указанные покупателем сроки должен вынести свое решение на предоставленную претензию. При нарушении сроков покупатель имеет право подать иск в Арбитражный суд.
При правильной организации деятельности компании все претензии учитываются в журнале, где содержится информация о предъявленных претензиях поставщику, исковых заявлениях и фактах разногласий.
Как отразить в бухгалтерским учете расчеты по претензиям?
Бухгалтерский учет расчетов по претензиям поставщику ведется на бухгалтерском счете 76 субсчет 2 «Расчеты по претензиям».
Компания имеет право выставить претензию поставщику:
При несоблюдении условий договора поставщиком;
— при недостаче ТМЦ;
— при обнаружении арифметических ошибок в полученных от поставщика документах на товары (услуги, работы).1. При несоблюдении условий договора к поставщику обычно применяются санкции: штрафы, пени, неустойки. На основании п.3 ст. 250 НК такие доходы (от получения пеней, штрафов, неустоек) признаются внереализационными и отражаются следующей проводкой:
Д-т 76-2 К-т 91-1 — начисление пеней, штрафов, неустоек, признанных поставщиком или присужденных в судебном порядке.
2. При приемке товара может быть обнаружена недостача или порча ценностей. Тогда в бухгалтерском учете будут сделаны следующие записи.
Д-т 94 К-т 60 — учет недостачи (порчи ТМЦ) в пределах величин по условиям договора
Д-т 76-2 К-т 60 — учет недостачи (порчи ТМЦ) сверх величин по условиям договора
3. Если суд отказал покупателю в удовлетворении иска, списание производится следующим образом.
Д-т 94 К-т 76-2 — списание недостачи сверх величин по условиям договора
4. Если суд счел претензию обоснованной и вынес решение взыскать недостачу с поставщика, то реализация ТМЦ сторнируется
Д-т 62 К-т 90-1 сторно – списана реализация недостающих ТМЦ;
Д-т 90-2 К-т 41 (43) сторно — списана себестоимость недостающих ТМЦ;
Д-т 90-3 К-т 68 сторно – НДС по реализованным недостающим ТМЦ сторнирован;
Д-т 62 К-т 76-2 — учтена сумма претензии
Д-т 76-2 К-т 51 (50, 52) – сумма претензии погашена
Д-т 94 К-т 41 (43) — списание недостающих ТМЦ.
Пример и проводки по претензиям поставщику.
ООО «Василек» (покупатель) заключило с ООО «Гвоздика» (продавец) договор о поставке 1200 штук роз 72 000 рублей, в том числе НДС – 10983,05 рублей. При разгрузке товара оказалось, что фактически получено лишь 1100 штук стоимостью 66 000 рублей, в том числе НДС – 10 067,80 рублей.
Себестоимость 1 розы у ООО «Гвоздика» равна 45 рублям. НДС начисляется «по отгрузке».
Записи в бухгалтерском учете ООО «Гвоздика»:
Д-т 51 К-т 62 = 72 000 рубля – получение аванса за розы
Д-т 62 К-т 90-1 = 72 000 руб. – отразили реализацию роз (основание – накладная)
Д-т 90-2 К-т 41 = 54 000 рублей (45 рублей х 1 200 штук) – списана себестоимость роз;
Д-т 90-3 К-т 68 = 10983,05 руб. – начислен НДС с реализации.
Записи в бухгалтерском учете ООО «Василек»:
Д-т 60 К-т 51 = 72 000 руб. – поставщику перечислен аванс за розы
Д-т 10 К-т 60 = 55 932,20 рублей – приобретены розы по факту
Д-т 19 К-т 60 = 10067, 80 рублей – входящий НДС по приобретенным розам
ООО «Василек» составил акт о недостаче и выставил ООО «Гвоздика» претензию на сумму 6 000 рублей. ООО «Гвоздика» принял претензию и признал свою вину, вернув деньги покупателю.
Бухгалтерские записи у ООО «Василек»:
Д-т 76-2 К-т 60 = 6 000 рублей – в учете отражена недостача роз (основание – накладная)
Д-т 51 К-т 76-2 = 6 000 – возвращена сумма по претензии;
Бухгалтерские записи у ООО «Гвоздика»:
Д-т 62 К-т 90-1 = 6 000 рублей – реализация роз на сумму недостачи сторнирована;
Д-т 90-2 К-т 41 = 4 500 (45 руб. х 100 шт.) – себестоимость недостающих роз сторнирована;
Д-т 90-3 К-т 68 = 915,25 рублей – НДС по недостающим розам сторнирован;
Д-т 62 К-т 76-2 = 6 000 рублей – учтена претензия от ООО «Василек».
Д-т 76-2 К-т 51 = 6 000 рублей – с расчетного счета перечислены деньги на основании претензии;
Д-т 94 К-т 41 = 4 500 рублей – списание себестоимость по недостающим розам.
В ООО «Гвоздика» было проведено расследование и выявлено, что розы были похищены водителем Кривенко для собственных нужд. Компания обязала водителя вернуть деньги за похищенные розы.
Д-т 73-2 К-т 94 = 6 000 – отражена сумма ущерба за счет Кривенко.
Д-т 70 К-т 73-2 = 6 000 рублей – недостача удержана из заработка Кривенко.
Поскольку работник согласен выплачивать сумму ущерба самостоятельно, его удержания в месяц не могут превышать 70% от заработка.
Если виновник не найден или суд отказал вам в иске, недостача списывается на убытки.
Если обнаружена арифметическая ошибка в счете, записи в учете следующие:
Д-т 76-2 К-т 60 — учтена сумма претензии.
При обнаружении арифметической ошибки после оприходования ТМЦ запись такая
Д-т 76-2 К-т 10 (41…) — учтена сумма претензии.
Образец претензии поставщику смотрите
Бесплатная книга
Скорее в отпуск!

Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку «Получить книгу».
Организация является производителем бетона. В связи с поставкой некачественного бетона покупатель выставил ей претензию, в расчет которой включена стоимость поставленного бетона, затраты на демонтаж стены. Организация претензию признала. Как отразить эту операцию в бухгалтерском и налоговом учете, если организация учитывает в целях налогообложения прибыли доходы и расходы по методу начислений?
Рассмотрев вопрос, мы пришли к следующему выводу:
Сумма возмещения причиненного ущерба, признанная организацией в добровольном порядке, в бухгалтерском учете учитывается в составе прочих расходов, а при налогообложении прибыли включается во на дату ее признания.
Обоснование вывода:
Согласно п. 2 ст. 15 ГК РФ под убытками понимаются расходы, которые лицо, чье право нарушено, произвело или должно будет произвести для восстановления нарушенного права, утрата или повреждение его имущества (реальный ущерб), а также неполученные доходы, которые это лицо получило бы при обычных условиях гражданского оборота, если бы его право не было нарушено (упущенная выгода).
При нарушении договорных обязательств, повлекшем брак в результате использования полученных от продавца изделий (сырья, материалов, заготовок и т.д.) со скрытым неустранимым дефектом (браком), выявленным в процессе производства продукции (работ, услуг), величина полученных убытков (ущерба) определяется исходя из себестоимости брака.
Себестоимость брака, в свою очередь, определяется исходя из стоимости полуфабрикатов, услуг производственного характера сторонних организаций, технологического топлива и энергии, израсходованных на производство бракованной продукции, затрат на заработную плату (основную и дополнительную в части отчислений на оплату отпусков) производственных рабочих с отчислениями на социальное страхование, а также соответствующей доли расходов на содержание и эксплуатацию оборудования и цеховых расходов (или аналогичных по назначению расходов). При этом стоимость израсходованных материальных и топливно-энергетических ресурсов определяется по покупным ценам с учетом транспортно-заготовительных расходов, затраты на заработную плату производственных рабочих — исходя из действующих тарифных ставок (окладов), норм выработки, расценок и систем премирования рабочих, а отчисления на социальное страхование — исходя из затрат на заработную плату и установленных тарифов взносов на социальное страхование. Доля расходов на содержание и эксплуатацию оборудования и цеховых расходов (или аналогичных по назначению расходов) определяется в соответствии с действующим в отрасли порядком отнесения указанных расходов на продукции (работ, услуг), установленным инструкциями по планированию, учету и калькулированию себестоимости продукции (работ, услуг). При выявлении суммы ущерба от брака произведенной продукции следует исключить стоимость забракованной продукции по цене ее возможного использования (п. 7, п. 15 Временной методики определения размера ущерба (убытков), причиненного нарушениями хозяйственных договоров (Приложение к письму Госарбитража СССР от 28.12.1990 N С-12/НА-225)).
В соответствии с вышеизложенным, а также с соглашением сторон продавец возмещает покупателю всю сумму причиненных ему убытков (ущерба).
Бухгалтерский учет
В бухгалтерском учете расходы по возмещению ущерба признаются прочими расходами в суммах, присужденных судом или признанных должником (п. 12, п. 14.2 ПБУ 10/99 «Расходы организации»).
В соответствии с п. 16 ПБУ 10/99 для признания расходов в бухгалтерском учете необходимо:
Иметь основание для расхода (договор, претензия контрагента);
Определить сумму расхода (исходя из условий договора или на основании претензии);
Иметь уверенность в том, что произойдет уменьшение экономических выгод.
На основании п. 18 ПБУ 10/99 такие расходы признаются в том отчетном периоде, в котором они имели место, независимо от времени фактической выплаты денежных средств и иной формы осуществления (допущение временной определенности фактов хозяйственной деятельности).
Таким образом, если все условия, предусмотренные п. 16 ПБУ 10/99, выполнены, возмещение причиненных продавцом убытков включается в состав прочих расходов на дату признания претензии.
Расчеты по претензиям, предъявленным поставщиком, а также по предъявленным и признанным (или присужденным) штрафам, пеням и неустойкам, отражаются на счете 76 «Расчеты с разными дебиторами и кредиторами» , субсчет 76-2 «Расчеты по претензиям», а для отражения в бухгалтерском учете прочих расходов предназначен счет 91 «Прочие доходы и расходы» , субсчет «Прочие расходы» (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная приказом Минфина России от 31.10.2000 N 94н).
При расчетах с контрагентами возможно нарушение договорных отношений или недостачи при расчетах, а так же ошибки в принятых документах.
В таких ситуациях необходимо выполнить расчеты по претензиям, проводки , отражающие эти расчеты, согласно плану счетов выполняются с использованием счета 76.2. Мы подробно разберем, как оформить претензию, что отражается на счете 76.2, приведем основные проводки с использованием этого счета, расскажем о бухгалтерском и налоговом учете расчетов по претензиям.
Алгоритм урегулирования претензии
Для оформления претензии надо выполнить два простых шага:
1.Претензия оформляется в письменном виде, где указывается требования заявителя и денежная сумма, необходимая к выплате, а также дата – письмо-претензия и передаётся контрагенту.
2.После рассмотрения претензии, контрагент либо принимает претензию, либо отказывает.
Важно: Следует в обязательном порядке известить контрагента о возникшей претензии (ст. 483 ГК РФ). Обращаться в суд следует только после извещения контрагента. Исковое заявление в суд не будет принято, если контрагенту не была предъявлена претензия (ст. 128 Арбитражного процессуального кодекса и ст. 136 Гражданского процессуального кодекса)
При этом важно правильно произвести все расчеты по претензиям. Бухгалтерский и налоговый учет, проводки при работе с претензиями довольно просты и мы подробно разберем их. Проводки по претензиям проходят через субсчет 76.2.
Расчеты по претензиям: проводки по счету 76.2
Расчеты по претензиям выполняются с помощью субсчета 76.2. На данном счете отражаются суммы, которые выставлены заказчиком на основании писем-претензий. Письмо претензия выставляется за нарушение условий договора с контрагентом, а именно:
- Не поставкой товара или невыполнением работ прописанных в договоре
- Нарушение сроков, например сроков поставки или исполнения работ
- Несоответствие товара описанию в договоре, например по качественным или иным характеристикам
- Нарушение комплектации, целостности или тары
Важно: При использовании счета 76.2 для сумм предъявленных претензий используется дебетовый счет, для сумм с полученными претензиями используется кредитовый счет
Расчеты по претензиям: бухгалтерский и налоговый учет, проводки
Расчеты по претензиям производят с помощью счета 76.2. Наиболее часто используемые проводки с использованием этого счета мы привели в таблице.
Дебет
Кредит
Описание
Признана претензия по вине контрагента. Сумма претензии учитывается за счет расходов по основному производству
Признана претензия по вине контрагента. Сумма претензии учитывается за счет расходов вспомогательного производства
Учет суммы потерь от брака, возникших из-за вины контрагента и подлежат взысканию
Уплачена сумма претензии поставщикам и подрядчикам
Учет суммы претензии, которую удовлетворил поставщик материалов
Учет суммы претензии, которую удовлетворил поставщик товаров (в связи с недостачей поставленных товаров)
Отражение суммы претензии, предъявленной поставщиками по задолженности, не уплаченной в срок, при её признании
Примеры проводок при расчетах по претензиям
Приведем пример использования счета 76.2. Предположим, что ООО «Титан» приобрело оборудование на сумму 1 000 000 рублей. При приеме оборудования, в финансовых документах найдена ошибка – недостача на 50 000 рублей. Т.е имеем:
Если организация удовлетворяет претензию, то имеем
В случае отказа, если необходимо списать недостачу
Как искать проводки с помощью Банка проводок
Подобрать проводку для любой операции вы можете
Налоговый учет расчетов по претензиям
Согласно ст. 265 НК РФ, расходы в виде признанных должником штрафов, пеней и т.д. за нарушение договорных обязательств, а также расходы на возмещение причиненного ущерба включаются в состав внереализационных расходов при исчислении налога на прибыль.
Важно : все расчеты по претензиям должны обязательно быть подтверждены документально.
Для документального подтверждения расходов, организация должна оформить документ о признании нанесенного ей ущерба, и переслать контрагенту этот претензионный документ. В документе указываем сущность претензии и сумму.