
Как в 1с учесть кредит под 2 для бизнеса если условия для списания кредита выполнены
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Какие делать проводки, если вам спишут льготный кредит
01.04.2021 распечатать Льготный антикризисный кредит банк вам спишет, если вы выполнили условия для этого – полностью или частично. О них напомнил МЭК, а мы напомним, какие проводки нужно будет сделать в бухучете.
Памятка от МЭК
Министерство экономического развития (МЭК) 17 марта 2021 года разместило на своем сайте документ — «Памятка о порядке списания задолженности по кредитному договору». В нем указаны условия, при которых банк спишет вам кредит «на возобновление деятельности» по постановлению Правительства от 16 мая 2020 г. № 696. Такие кредиты получали пострадавшие от коронавируса с 1 июня по 1 ноября 2020 года на срок до 30 июня 2021 года.
Завершился период наблюдения по этим кредитам, который продолжался с 1 декабря 2020 года по 31 марта 2021 года. При выполнении условий льготного кредитования сумма долга вместе с начисленными процентами по ставке 2% списываются.
Читайте также: Алгоритм списания «коронавирусного» кредита на возобновление бизнеса
Условия для списания кредита
- полностью — если отношение численности работников по состоянию на 1 марта 2021 года к численности по состоянию на 1 июня 2020 г. — не менее 90%;
- половину — если это отношение не менее 80%, но не более 90%.
Данные о количестве работников возьмут из отчета по форме СЗВ-М за февраль 2021 года, которую вы должны были представить в ПФР до 15 марта 2021 года.
Сумма списанного банком кредита и процентов по нему относится к прочим доходам в бухучете (п. 2, п. 7, п. 16 ПБУ 9/99). В составе доходов по налогу на прибыль они не учитываются, если соблюдены условия, установленные подпунктом 21.4 пункта 1 статьи 251 НК РФ.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Проводки в бухучете
Неважно, что кредит льготный. Для его отражения в бухучете применяйте обычные счета:
- 66-1 «Расчеты по краткосрочным кредитам и займам»;
- 66-2 «Проценты по краткосрочным кредитам и займам».
Проценты начисляйте на счет 91-2 «Прочие расходы», а списывайте долг и проценты – на счет 91-1 «Прочие доходы».
Ситуация 1. Получение кредита и ежемесячное начисление льготных процентов. Проводки должны быть такие:
- Дебет 51 Кредит 66-1
- получен кредит;
- начислены проценты из расчета 2% годовых.
Ситуация 2. Включение процентов в сумму долга перед списанием. Можно сделать такую проводку:
- Дебет 66-2 Кредит 66-1
- проценты по кредиту перенесены в сумму основного долга.
Ситуация 3. Списание долга. Если вы списываете кредит вместе с перенесенными процентами, проводка будет такая:
- Дебет 66-1 Кредит 91-1
- списан кредит вместе с процентами.
Если вы не переносили проценты в сумму основного долга, то нужно будет сделать 2 проводки:
- Дебет 66-1 Кредит 91-1
- списана сумма основного долга;
- списаны проценты по кредиту.
Если вы нарушили условия для списания кредита
Если же вы не выполнили условий льготного кредитования, доначислите проценты по установленной в договоре ставке, а затем возвращайте кредит и проценты по нему. Проводки такие:
- Дебет 91-2 Кредит 66-2
- начислены проценты;
- возвращен кредит банку;
- уплачены проценты.
Возвращать кредит придется тремя равными платежами — 30 апреля, 30 мая и 30 июня 2021 года.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Как отразить льготный кредит для малого бизнеса в связи с коронавирусом в программе 1С:Бухгалтерия предприятия ред. 3.0
Чтобы поддержать малый и средний бизнес в непростых обстоятельствах в условиях коронавируса, правительство разработало программу льготного кредитования. В период с 30.03.2020 по 01.10.2020 банки выдают кредиты организациям и ИП, ведущим деятельность в сферах, которые включены в перечень наиболее пострадавших от пандемии. Разберём самый актуальный вопрос на данный момент — отражение в бухгалтерском и налоговом учёте льготного кредита, а также доходы и расходы по нему.
Для начала рассмотрим, как в программе 1С:Бухгалтерия предприятия ред. 3.0 сформировать заявку на получение кредита. В разделе «Главное» реализован подраздел «Антикризис». Здесь по гиперссылке «Проверьте, относится ли Ваша деятельность к пострадавшим от коронавируса» в поисковой строке вводим код деятельности по ОКВЭД и нажимаем «Проверить», программа автоматически выполнит проверку. Перейдём в раздел «Банк и касса» — «Антикризис» — «Льготные кредиты» — «Заявки на льготный кредит». Здесь тоже доступна проверка по ОКВЭД при подборе организации. В блоке «Сведения об организации» отразится ИНН, КПП, ОГРН, а также фамилия, имя, отчество руководителя. В блоке «Кредит»: в поле «Банк» выбираем банк, который является участником программы льготного кредитования. В поле «Сумма» указываем сумму кредита. Сумма льготного кредита будет рассчитана как произведение таких данных, как расчётный размер оплаты труда, численность работников и период. Обязательно указываем срок запрашиваемого кредита. Жмём кнопку «Отправить», и заявка отправляется в банк.
Отразим операцию поступления кредитных денежных средств, для этого предназначен документ «Поступление на расчётный счёт».

Выбираем вид операции — «Получение кредита в банке», заполняем документ: указываем кредитора в графе «Плательщик», полученную сумму, кредитный договор, далее в поле «Статья доходов» указываем статью движения денежных средств — «Получение кредитов и займов». Счёт расчётов выбираем 66.01 «Краткосрочные кредиты». После проведения документа проверяем результат. Проанализировать сумму задолженности кредита можно с помощью ОСВ по счёту — счёт 66.01 «Краткосрочные кредиты».
Для отражения начисленных по кредитному договору процентов используем документ «Операция». Для этого в разделе «Операции» — «Операции, введённые вручную» выбираем «Операция». Заполняем табличную часть по кнопке «Добавить».
В колонке Дт укажите счёт 91.02 «Прочие расходы» и аналитику к нему субконто 1, выбираем или при необходимости создаём новую статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьёй 269» и галкой указываем «Принимается к налоговому учёту».
В колонке Кт укажите счёт 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему субконто 1 (это банк, предоставивший нам кредит), субконто 2, выбираем кредитный договор. В колонках «Сумма», «Сумма Дт», «Сумма Кт» укажите сумму начисленных за месяц процентов для БУ и НУ.

Для уплаты процентов за пользование кредитными средствами создаём документ «Списание с расчётного счёта». В разделе «Банк и касса» — «Банковские выписки» создаём или открываем раннее загруженный через «Клиент-банк» документ. Выберите «Вид операции» — «Возврат кредита банку», заполняем документ.

Возврат банку суммы основного долга оформляем аналогично. В документе «Списание с расчётного счёта» в поле «Вид платежа» выберите «Погашение долга», в графе «Статья расходов» выбираем или при необходимости создаём новую статью ДДС с видом движения «Погашение (выкуп) векселей и других долговых ценных бумаг, возврат кредитов и займов». Счёт расчётов 66.01 «Краткосрочные кредиты».

Дт 66 (основная сумма плюс проценты) Кт 91.1 — списание кредита и процентов при выполнении условий для списания кредита банком.
Полученный и возвращённый кредит при исчислении налога на прибыль в состав доходов и расходов не включаются. А вот проценты, начисленные по льготному кредиту, признаются в составе внереализационных расходов только на дату их уплаты. В случае если кредит и проценты при выполнении условий будут списаны банком, то и расходов по процентам не будет. Поэтому признавать сумму списанного кредита и процентов по нему в доходах также не надо.
В этой статье мы рассмотрели, как подать заявку и отразить получение льготного кредита для малого бизнеса в связи с коронавирусом. По возникшим вопросам обращайтесь на нашу Линию консультаций 1С, где вы сможете получить квалифицированную поддержку специалистов. Первая консультация совершенно бесплатно!
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
Как в 1С учесть кредит под 2% для бизнеса, если условия для списания кредита не выполнены
Для поддержки бизнеса в условиях коронавируса Правительство РФ запустило программу льготного кредитования (постановление Правительства РФ от 16.05.2020 № 696). Кредиты с господдержкой со ставкой не более 2 % будут выдаваться в 2020 году организациям и ИП, имеющим наемных работников, на возобновление деятельности. При выполнении определенных условий долг и проценты по нему могут быть списаны банком, выдавшим кредит.
Содержание
- 1. Поступление кредита 2% и начисление процентов
- 2. Проценты по кредиту за базовый период включены в сумму основного долга
- 3. Выплата кредита и начисленных в базовый период процентов при невыполнении условий для списания (первый платеж 28 декабря 2020)
- 4. Учет процентов, начисленных в периоде погашения (декабрь 2020)
- 5. Выплата кредита и начисленных в базовый период процентов при невыполнении условий для списания (второй платеж — 28 января 2021)
- 6. Учет процентов, начисленных в периоде погашения (январь 2021 — февраль 2021)
- 7. Выплата кредита и начисленных в базовом периоде процентов при невыполнении условий для списания (третий платеж — 01 марта 2021)
- 8. Учет процентов, начисленных в периоде погашения (февраль — март 2021)
Минэкономразвития за счет субсидии из федерального бюджета компенсирует кредитным организациям недополученные доходы и понесенные расходы, связанные с выдачей и списанием заемщикам льготных кредитов. Долг по кредиту вместе с процентами списывается с заемщика полностью при одновременном выполнении следующих условий:
- по состоянию на 1 марта 2021 года число работников составляет не менее 90 % от их числа по состоянию на 1 июня 2020 года (при 80 % будет списана половина кредита);
- на конец каждого отчетного месяца число работников не должно быть ниже 80 % от численности на 1 июня 2020 года;
- средняя заработная плата, выплачиваемая одному работнику в течение периода наблюдения по кредитному договору, составляет не менее минимального размера оплаты труда;
- деятельность заемщика на дату завершения периода наблюдения по кредитному договору не прекращена и в отношении него не введена процедура банкротства.
Период кредитования разделили на три этапа:
- базовый период – с даты заключения кредитного договора (соглашения) до 1 декабря 2020 года (процентная ставка не более 2 %, платежи по кредиту и процентам не производятся);
- период наблюдения (наступает после базового периода в случае выполнения условий для списания кредита, в том числе по сохранению численности) – с 1 декабря 2020 года по 1 апреля 2021 года (процентная ставка не более 2 %, платежи по кредиту и процентам не производятся);
- период погашения (может наступить после базового периода или после периода наблюдения и не наступает, если условия для списания кредита выполнены) – продолжительность 3 месяца (процентная ставка не льготная, а стандартная по договору, кредит возвращается тремя равными платежами в зависимости от наступления периода погашения – после базового периода (28 декабря, 28 января и 1 марта 2021) или после периода наблюдения (30 апреля, 30 мая и 30 июня 2021 года)).
На дату окончания базового периода и на дату окончания периода наблюдения начисляемые проценты переносятся в основной долг.
Бухгалтерский учет льготного кредита под 2% для бизнеса, пострадавшего от коронавируса
Если нет стопроцентной уверенности, что льготный кредит будет списан, по нашему мнению, его следует учитывать так же, как обычный кредит.
Денежные средства, полученные по кредитному договору, доходом не признаются, т.к. не соответствуют критериям признания доходов, установленным п. 2 ПБУ 9/99, и отражаются в составе кредиторской задолженности (п. 2 ПБУ 15/2008).
Перечисление денежных средств в счет погашения основной суммы долга по полученным кредитным средствам не является расходом и отражается как погашение кредиторской задолженности (п. 3 ПБУ 10/99, п. 5 ПБУ 15/2008).
Проценты к уплате, начисленные по полученному кредиту, являются расходами, связанными с исполнением обязательств по кредитному договору (п. 3, п. 4 ПБУ 15/2008).
Сумма списания банком кредита и процентов по нему признается прочим доходом организации (п. 2, п. 7, п. 16 ПБУ 9/99).
На счетах бухгалтерского учета операции по получению кредита, начислению процентов (включаемых в состав прочих расходов) отражаются записями в соответствии с Инструкцией по применению плана счетов бухгалтерского учета (утв. приказом Минфина РФ от 31.10.2000 № 94н):
- Дт 51 Кт 66 (основная сумма) – получение кредита;
- Дт 91.2 Кт 66 (проценты) – начисление процентов в базовый период и период наблюдения;
- Дт 66 (основная сумма плюс проценты) Кт 51 – возврат кредита и уплата процентов при невыполнении условий для списания кредита банком;
- Дт 66 (основная сумма плюс проценты) Кт 91.1 – списание кредита и процентов при выполнении условий для списания кредита банком.
Налоговый учет льготного кредита под 2% для МСБ
При исчислении налога на прибыль, средства, полученные и возвращенные по кредитному договору, в состав доходов и расходов не включаются (пп. 10 п. 1 ст. 251, п. 12 ст. 270 НК РФ).
В целях исчисления налога на прибыль проценты, начисленные по льготному кредиту на возобновление деятельности или на неотложные нужды для поддержки и сохранения занятости, признаются в составе внереализационных расходов только на дату их уплаты (пп. 12 п. 7 ст. 272 НК РФ). Поскольку в базовый период и в период наблюдения начисленные проценты не уплачиваются, то и в расходы они могут быть включены, только если не будут выполнены условия для списания кредита и кредит придется возвращать вместе с уплатой процентов по нему. Если же кредит и проценты при выполнении соответствующих условий будут списаны банком, то расходов по процентам не будет. Признавать сумму списанного кредита и процентов по нему в доходах также не нужно (пп. 21.4 п. 1 ст. 251 НК РФ).
Операции займа в денежной форме (включая проценты по ним) НДС не облагаются (пп. 15 п. 3 ст. 149 НК РФ). Соответственно, банки при выдаче кредитов не исчисляют НДС, для заемщика каких-либо последствий в отношении НДС также не возникает.
В программе «1С:Бухгалтерия 8»
- получение кредита отражается документом «Поступление на расчетный счет»;
- начисление процентов по кредиту отражается документом «Операция»;
- списание суммы кредита и процентов (при выполнении условий для этого) отражается документом «Операция»;
- возврат суммы основного долга и уплата процентов отражается документом «Списание с расчетного счета».
Условия для списания льготного кредита под 2% не выполнены
Пример
Организация ООО «Орион-М» (заемщик) 20.08.2020 получила краткосрочный кредит с государственной поддержкой от ПАО «Сбербанк» (кредитор). В организации 4 сотрудника. Организация зарегистрирована в Москве. Согласно условиям банка максимальная сумма кредита в размере 252 304,00 руб. определена по формуле 12 130 руб. х 4 чел. х 4 мес. базового периода (региональный коэффициент и процентная надбавка к зарплате отсутствуют). Кредитные средства банк перечисляет двумя частями в размере 126 152,00 руб.
Кредитный договор заключен на следующие периоды:
- базовый период с 20.08.2020 по 30.11.2020 включительно.
- период наблюдения с 01.12.2020 оп 31.03.2021 включительно.
- период погашения (при невыполнении условий для списания кредита и процентов по нему) — 3 месяца с даты следующей за датой окончания базового периода или периода наблюдения.
По условиям договора проценты начисляются в течение базового периода и периода наблюдения по ставке 2% годовых и в течение периода погашения по ставке 11% годовых исходя из количества дней в текущем месяце (начиная с дня, следующего за днем получения кредита, по день возврата кредита).
По окончании базового период организация не выполнила условия для списания долга по кредиту. С 01.12.2020 наступил период погашения по кредиту. В течение 3-х месяцев организация погашает кредит равными долями 28 декабря, 28 января, 1 марта.
ООО «Орион-М» использует общую систему налогообложения (ОСН), применяет метод начисления и ПБУ 18/02 (балансовый метод).
Создать на основании
 Входящий
 Исходящий
 Внутренний
1. Поступление кредита 2% и начисление процентов
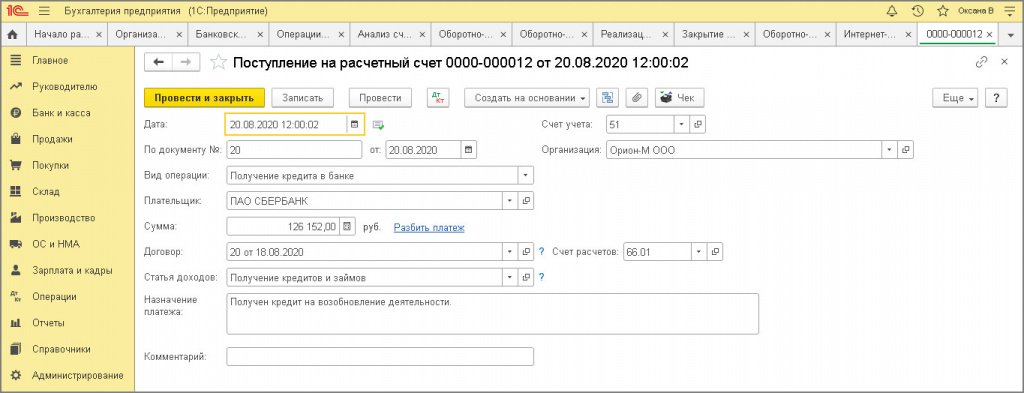
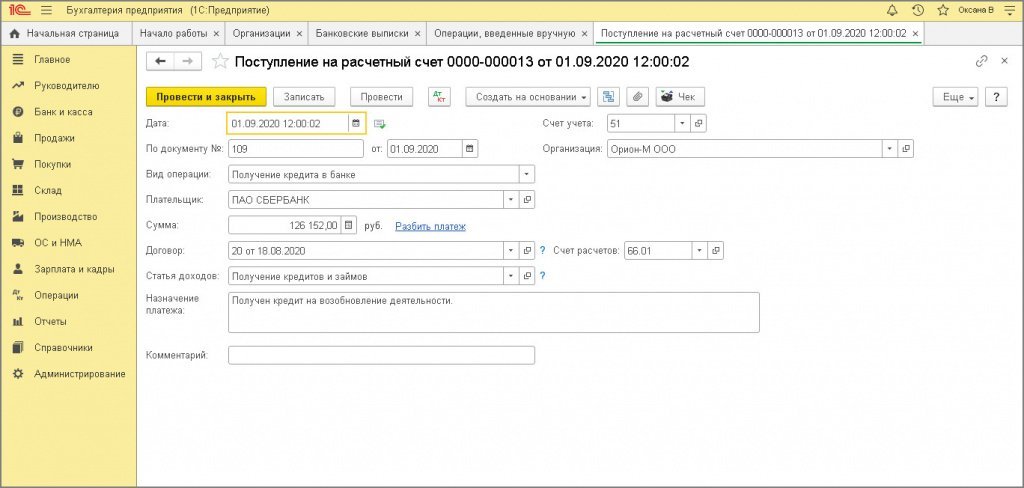
1.1 Получена первая часть краткосрочного кредита
Документ «Поступление на расчетный счет» (рис. 1):
- Документ можно:
- создать как новый документ (Раздел: Банк и касса – Банковские выписки);
- загрузить через «Клиент-банк».
- в поле Плательщик укажите кредитора;
- в соответствующих полях укажите полученную сумму, кредитный договор;
- в поле Статья доходов выберите / проверьте (при необходимости создайте новую) статью движения денежных средств с видом движения «Получение кредитов и займов»;
- в поле Счет расчетов укажите счет 66.01 «Краткосрочные кредиты».
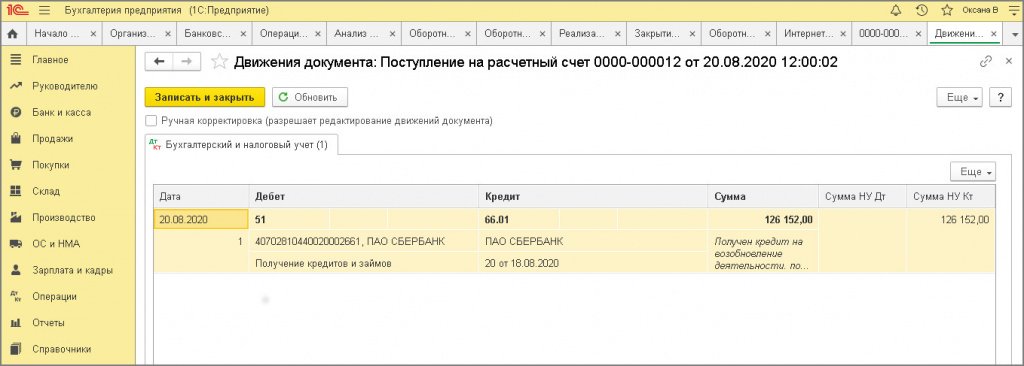
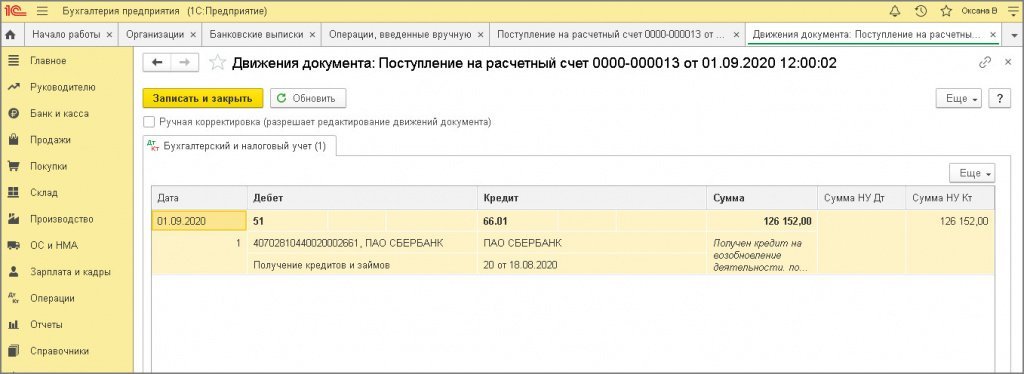
По кнопке посмотрите результат проведения документа (рис. 2).
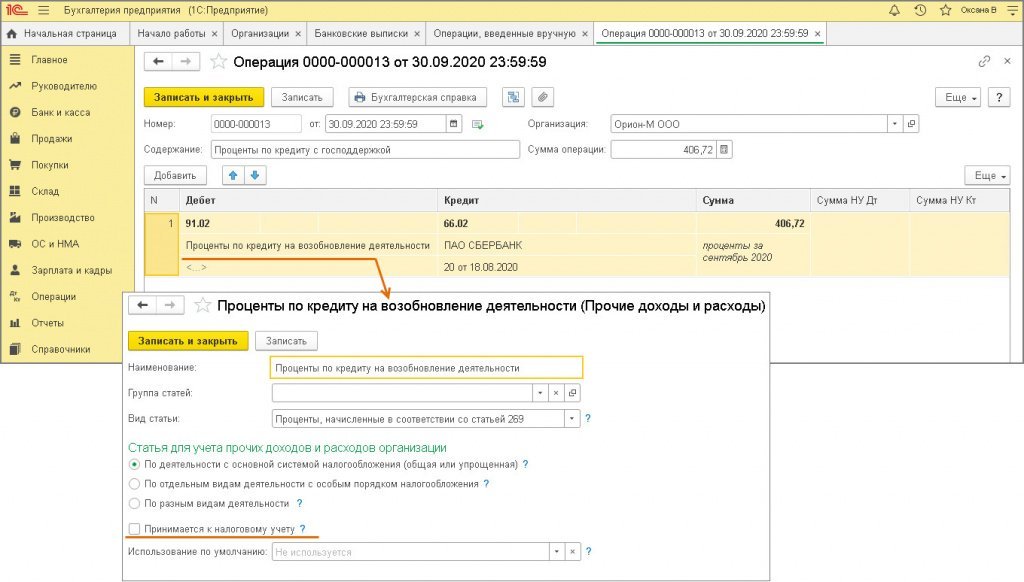
1.2 Начисленные проценты по кредитному договору отражены в расходах БУ (первый месяц – август 2020 г.)
Расчет суммы начисленных процентов по договору банковского кредита от 20.08.2020 (за базовый период):
Период Количество дней в периоде Процентная ставка годовых, % Расчет Сумма начисленных процентов, причитающихся к уплате, руб. август 2020 11 2% 126 152,00 руб. х 2% / 366 дней х 11 дней 75,83 сентябрь 2020 30 2% 126 152,00 руб. х 2 % / 366 дней х 1 день
252 304,00 х 2% / 366 х 29 дней406,72 = 6,89 + 399,83 октябрь 2020 31 2% 252 304,00 х 2% / 366 дней х 31 427,40 ноябрь 2020 10 2% 252 304,00 х 2% / 366 дней х 30 413,61 Итого 1 323,56 Документ «Операция» (рис. 3):
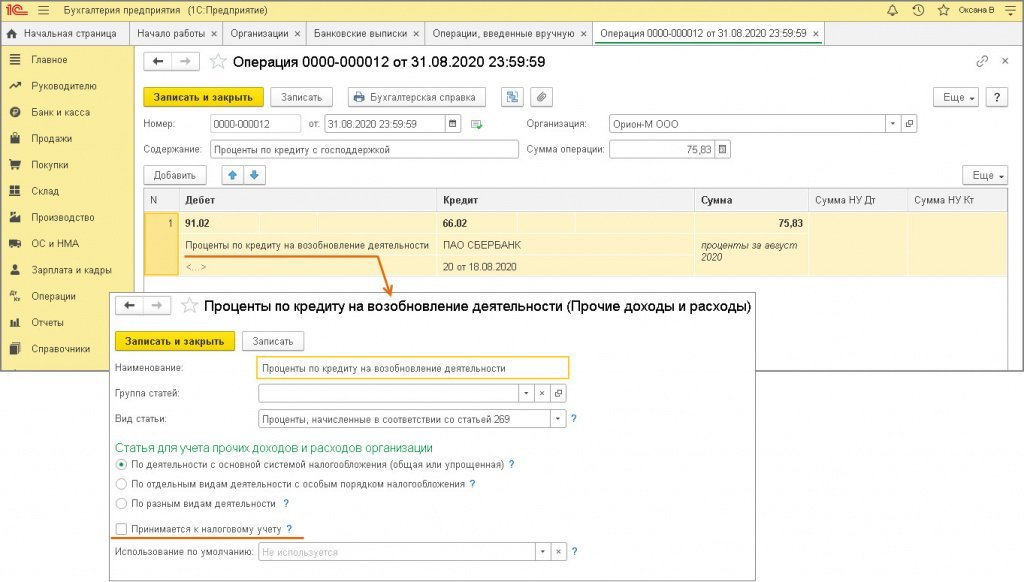
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите (при необходимости создайте новую) статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и снятым флажком «Принимается к налоговому учету»).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- В колонке Сумма укажите сумму начисленных за месяц процентов для бухгалтерского учета, колонки Сумма НУ Дт и Сумма НУ Кт не заполняйте, поскольку проценты в налоговом учете не начисляются до момента их уплаты в периоде погашения при не выполнении условий для списания кредита банком.
1.3 Получена вторая часть краткосрочного кредита
Документ «Поступление на расчетный счет» (рис. 4):
Создайте, заполните, проведите документ аналогично операции 1.1
По кнопке посмотрите результат проведения документа (рис. 5).
1.4 Начисленные проценты по кредитному договору отражены в расходах БУ (второй месяц – сентябрь 2020 г.)
Документ «Операция» (рис. 6):
Создайте, заполните, проведите документ аналогично операции 1.2.
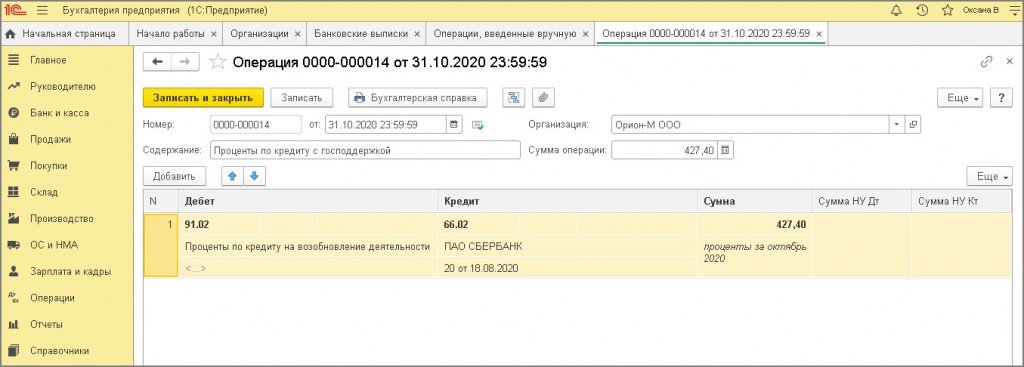
1.5 Начисленные проценты по кредитному договору отражены в расходах БУ (третий месяц – октябрь 2020 г.)
Документ «Операция» (рис. 7):
Создайте, заполните, проведите документ аналогично операции 1.2
1.6 Начисленные проценты по кредитному договору отражены в расходах БУ (четвертый месяц – ноябрь 2020 г.)
Документ «Операция» (рис. 8):
Создайте, заполните, проведите документ аналогично операции 1.2.
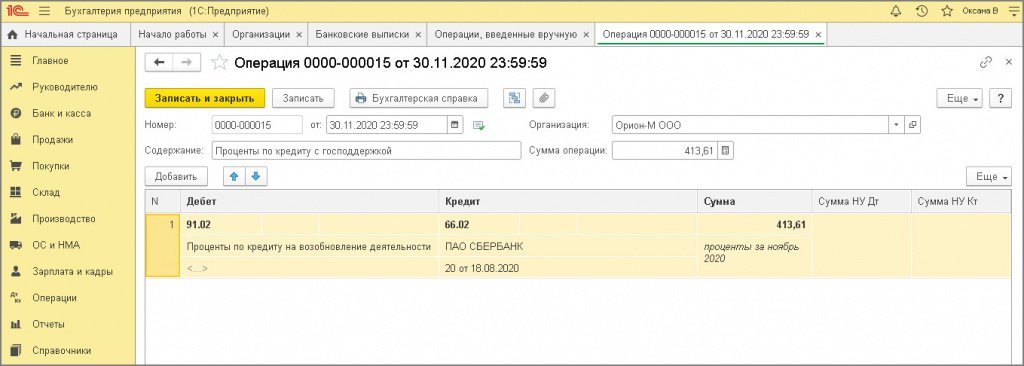
1.7 Признание ОНА на разницу в стоимости обязательства по процентам по кредиту (август 2020 — ноябрь 2020)
Поскольку проценты ежемесячно начисляются только в бухгалтерском учете (в налоговом учете проценты не начисляются до момента их уплаты в периоде погашения при не выполнении условий для списания кредита банком), на разницу в стоимости обязательства по процентам по кредиту образуется временная разница и признается отложенный налоговый актив (ОНА). Проводки на признание ОНА формируются ежемесячно при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02» (Дт 09 Кт 99.02.О).
2. Проценты по кредиту за базовый период включены в сумму основного долга
2.1 Проценты по кредиту за базовый период включены в основной долг в БУ
Документ «Операция» (рис. 1):
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- В колонке Кредит укажите счет 66.01 «Краткосрочные кредиты» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- В колонке Сумма, укажите сумму начисленных процентов за базовый период. Колонки Сумма НК Дт и Сумма НУ Кт не заполняйте, поскольку проценты в налоговом учете не начисляются до момента их уплаты в периоде погашения при не выполнении условий для списания кредита банком.
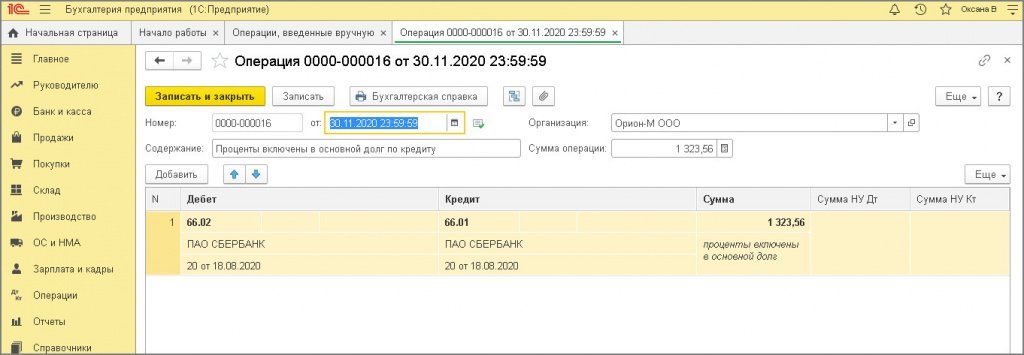
3. Выплата кредита и начисленных в базовый период процентов при невыполнении условий для списания (первый платеж 28 декабря 2020)
3.1 На дату уплаты отражена в расходах в НУ 1/3 начисленных за базовый период процентов по кредитному договору
3.2 На дату уплаты включена в основной долг в НУ 1/3 начисленных за базовый период процентов по кредитному договору
Документ «Операция» (рис. 1):
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите (при необходимости создайте новую) статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и установленным флажком «Принимается к налоговому учету»).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- Колонку Сумма не заполняйте.
- В колонках Сумма НУ Дт и Сумма НУ Кт укажите сумму в размере 1/3 начисленных процентов за базовый период, подлежащую уплате (в примере 1 323,56 / 3 = 441,19).
- В колонке Дебет укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- В колонке Кредит укажите счет 66.01 «Краткосрочные кредиты» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- Колонку Сумма не заполняйте.
- В колонках Сумма НК Дт и Сумма НУ Кт укажите сумму в размере 1/3 начисленных процентов за базовый период, подлежащую уплате (та же сумма, что и в проводке 1).
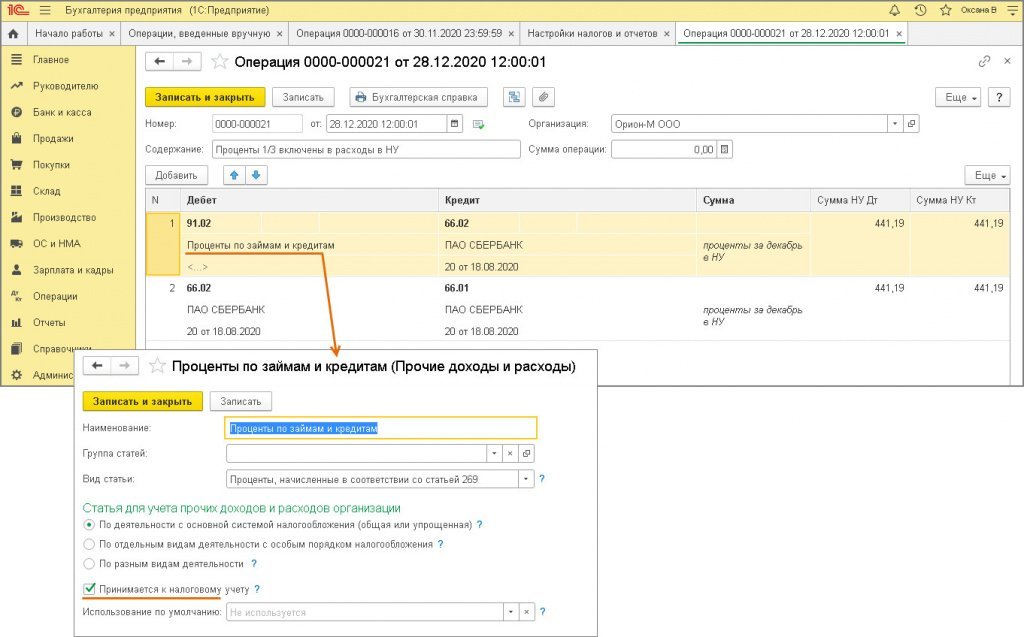
3.3 Уплачена 1/3 суммы кредит 28 декабря
28 декабря 2020 произведена выплата первой части кредита (1/3 от суммы кредита и начисленных в базовом периоде процентов) в размере 84 542,52 руб. ((252 304,00 + 1 323,56) / 3).
Документ «Списание с расчетного счета» (рис. 2):
- Документ можно:
- создать на основании документа Платежное поручение по ссылке Ввести документ списания с расчетного счета, поля документа будут заполнены по умолчанию в соответствии с данными из документа-основания (Раздел: Банк и касса – Платежные поручения);
- загрузить через «Клиент-банк»;
- создать как новый документ (Раздел: Банк и касса – Банковские выписки).
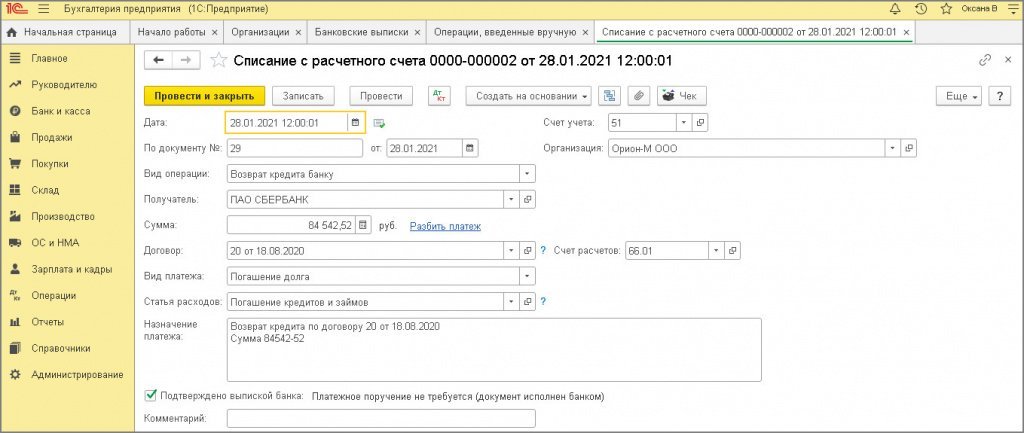
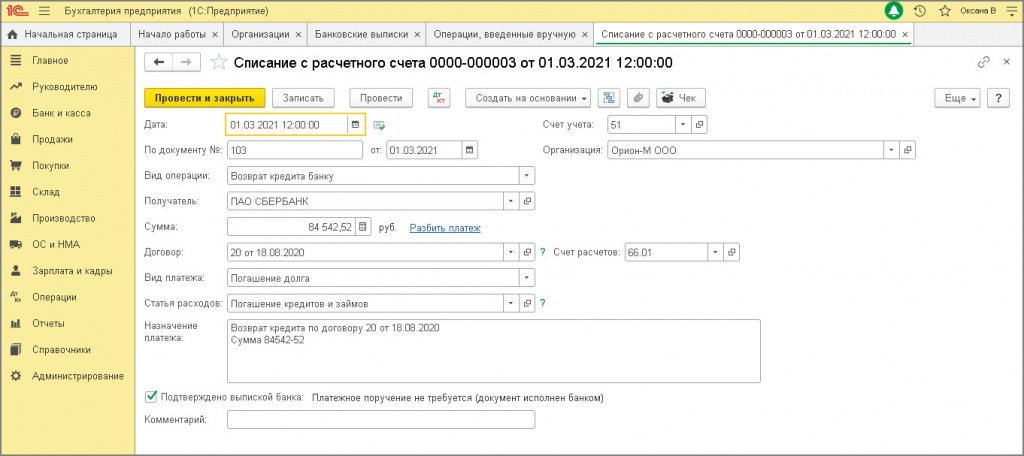
- укажите кредитора (поле Получатель), перечисляемую сумму, кредитный договор;
- в поле Вид платежа выберите «Погашение долга»;
- в поле Статья расходов выберите / проверьте (при необходимости создайте новую) статью движения денежных средств с видом движения «Погашение (выкуп) векселей и других долговых ценных бумаг, возврат кредитов и займов»;
- укажите Счет расчетов 66.01 «Краткосрочные кредиты».
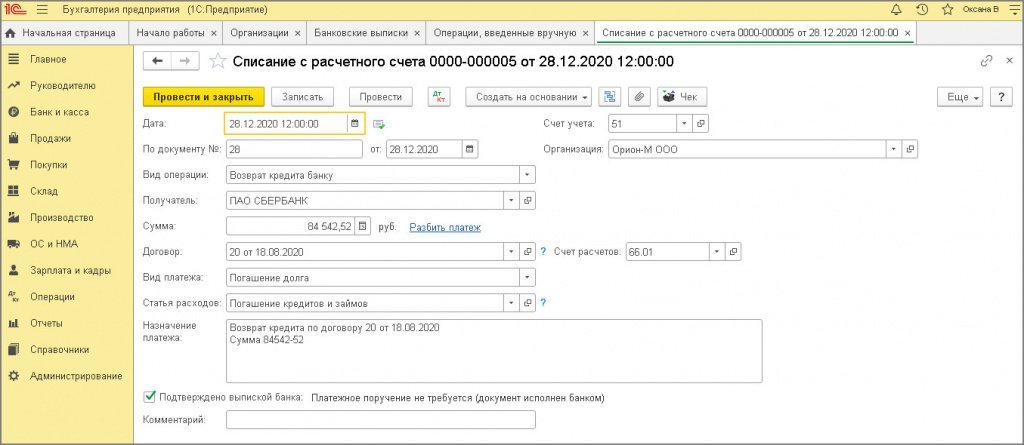
По кнопке посмотрите результат проведения документа (рис. 3).
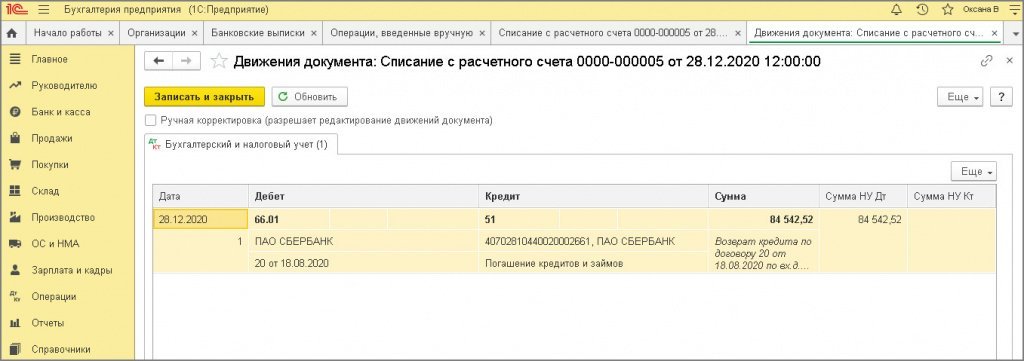
3.4 Уменьшение / погашение ОНА в связи с уплатой процентов по кредиту
В связи с погашением в декабре 2020 части кредита и процентов, начисленных за базовый период, при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02» формируется проводка Дт 09 Кт 99.02.О «сторно» на сумму уменьшения ранее признанного ОНА по процентам (из расчета 20% от суммы уплаченных процентов).
4. Учет процентов, начисленных в периоде погашения (декабрь 2020)
4.1 Уплачены проценты по кредиту за декабрь 2020
Расчет суммы начисленных процентов по договору банковского кредита на базовый период и период погашения с 1 декабря 2020 по 1 марта (при невыполнении условий для списания кредита).
(253 627,56 руб. — 84 542,52 руб. — 84 542,52 руб.) х 11 % / 365 дней х 3 дня
Документ «Списание с расчетного счета» (рис. 1):
- Документ можно:
- создать на основании документа Платежное поручение по ссылке Ввести документ списания с расчетного счета, поля документа будут заполнены по умолчанию в соответствии с данными из документа-основания (Раздел: Банк и касса – Платежные поручения);
- загрузить через «Клиент-банк»;
- создать как новый документ (Раздел: Банк и касса – Банковские выписки).
- укажите кредитора (поле Получатель), перечисляемую сумму, кредитный договор;
- в поле Вид платежа выберите «Уплата процентов»;
- в поле Статья расходов выберите / проверьте статью движения денежных средств с видом движения «Погашение (выкуп) векселей и других долговых ценных бумаг, возврат кредитов и займов» (как в операции 3.3);
- укажите Счет расчетов 66.02 «Проценты по краткосрочным кредитам».
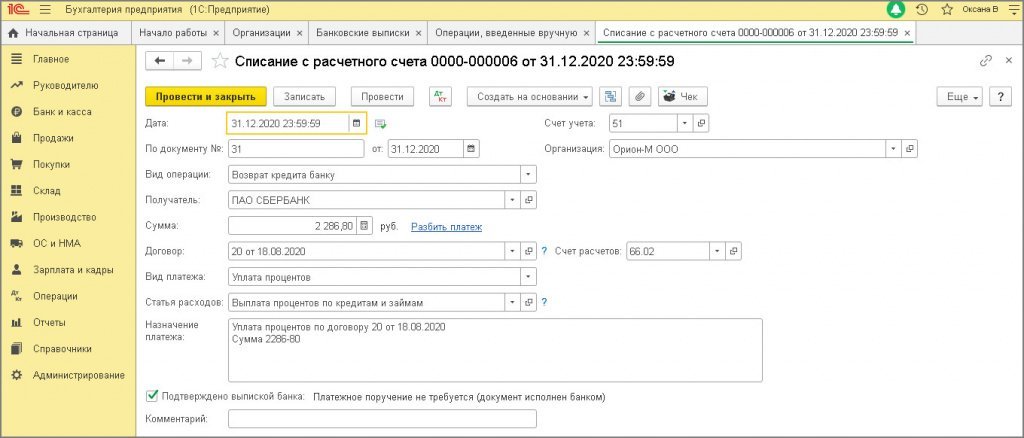
По кнопке посмотрите результат проведения документа (рис. 2).
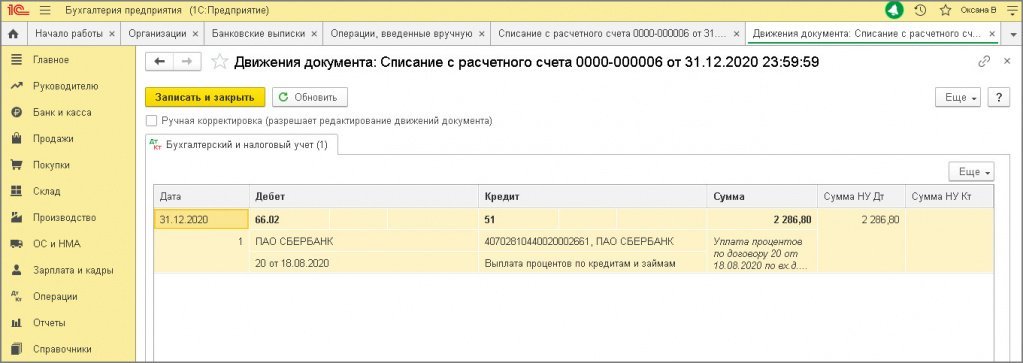
4.2 Отражены в расходах в БУ и НУ проценты по кредиту, начисленные за декабрь 2020
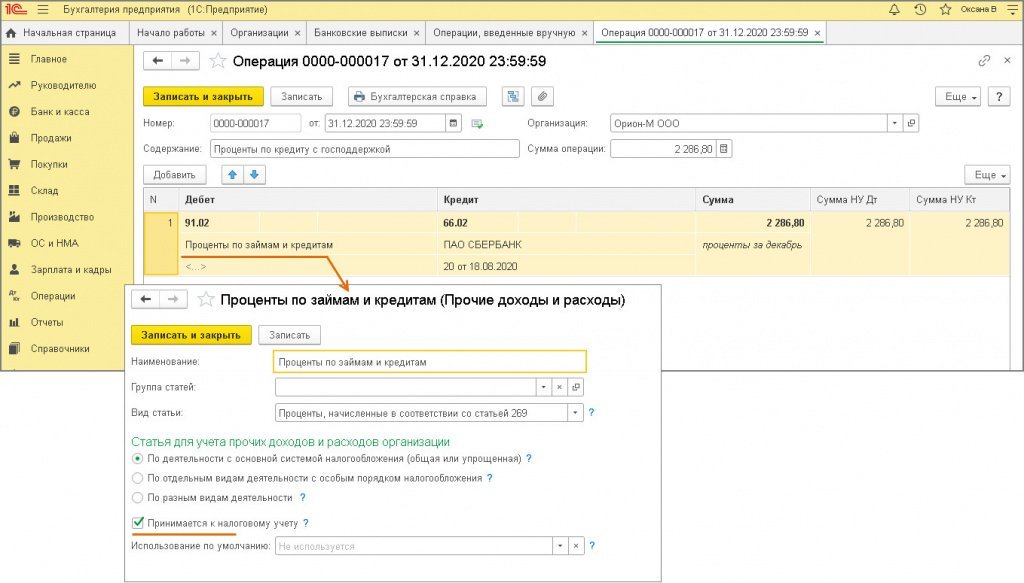
Документ «Операция» (рис. 3).
Сумма уплаченных 31.12.2020 вместе с основных долгом процентов в размере 2 286,80 руб. включается в расходы в НУ на дату уплаты.
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и установленным флажком «Принимается к налоговому учету» (как в операции 3.1)).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- В колонках Сумма, Сумма Ну Дт, Сумма Ну Кт укажите сумму начисленных за месяц процентов для бухгалтерского и налогового учета.
5. Выплата кредита и начисленных в базовый период процентов при невыполнении условий для списания (второй платеж — 28 января 2021)
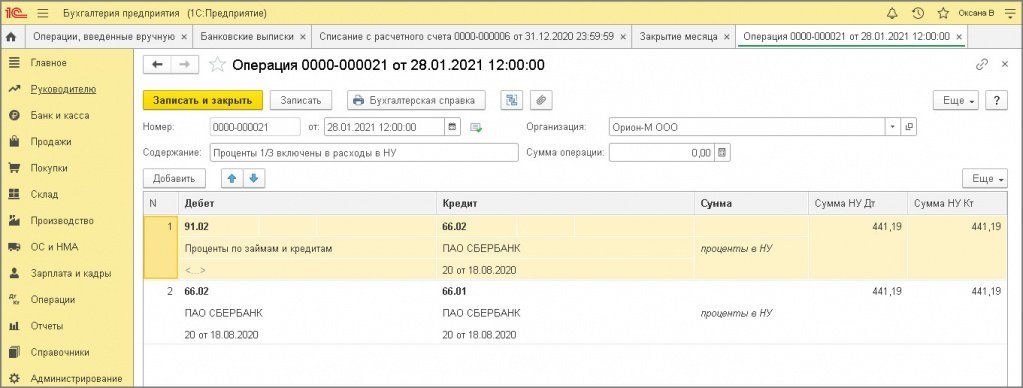
5.1 На дату уплаты отражена в расходах в НУ 1/3 начисленных за базовый период процентов по кредитному договору
5.2 На дату уплаты включена в основной долг в НУ 1/3 начисленных за базовый период процентов по кредитному договору
Документ «Операция» (рис. 1):
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и установленным флажком «Принимается к налоговому учету» (как в операции 3.1)).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- Колонку Сумма не заполняйте.
- В колонках Сумма НУ Дт и Сумма НУ Кт укажите сумму в размере 1/3 начисленных процентов за базовый период, подлежащую уплате (в примере 1 323,56 / 3 = 441,19).
- В колонке Дебет укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- В колонке Кредит укажите счет 66.01 «Краткосрочные кредиты» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- Колонку Сумма не заполняйте.
- В колонках Сумма НК Дт и Сумма НУ Кт укажите сумму в размере 1/3 начисленных процентов за базовый период, подлежащую уплате (та же сумма, что и в проводке 1).
5.3 Уплачена 1/3 суммы кредита
Документ «Списание с расчетного счета» (рис. 2):
Создайте, заполните и проведите документ аналогично операции 3.3.
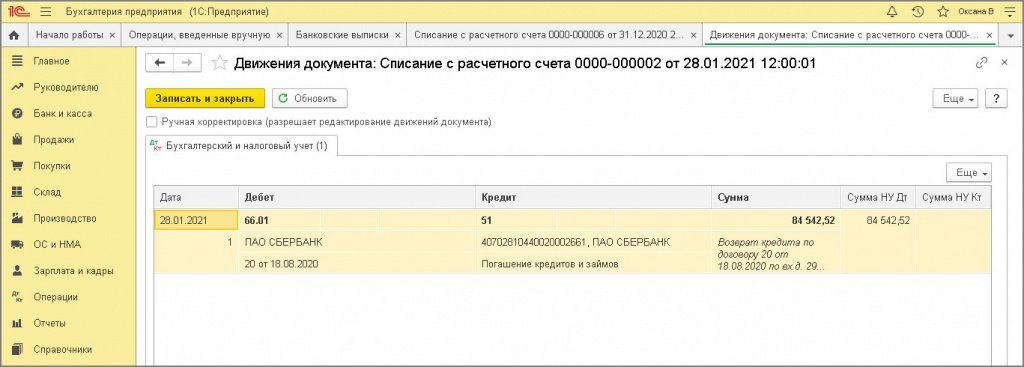
По кнопке посмотрите результат проведения документа (рис. 3).
5.4 Уменьшение / погашение ОНА в связи с уплатой процентов по кредиту
В связи с погашением в январе 2021 части кредита и процентов, начисленных за базовый период, при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02» формируется проводка Дт 99.02.О Кт 09 на сумму уменьшения ранее признанного ОНА по процентам (из расчета 20% от суммы уплаченных процентов).
6. Учет процентов, начисленных в периоде погашения (январь 2021 — февраль 2021)
6.1 Отражены в расходах в БУ проценты по кредиту за январь 2021
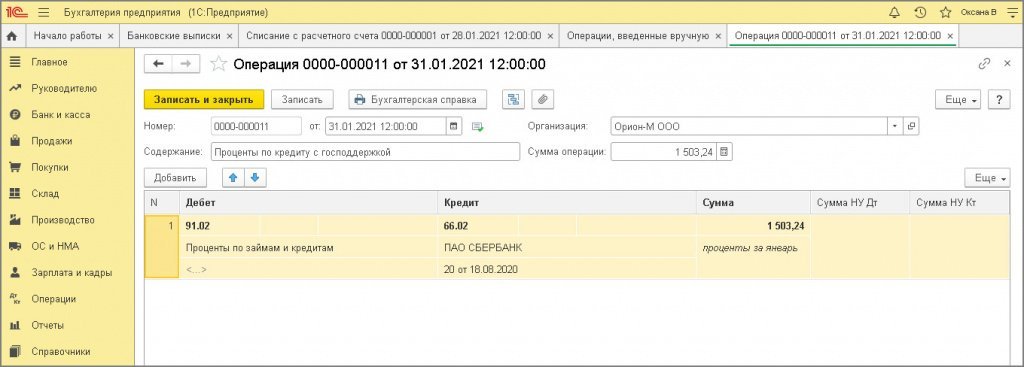
Документ «Операция» (рис. 1).
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и снятым флажком «Принимается к налоговому учету» (как в операции 1.2)).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- В колонке Сумма укажите сумму начисленных за месяц процентов для бухгалтерского учета.
- Колонки Сумма Ну Дт, Сумма Ну Кт не заполняйте, поскольку эта сумма процентов не перечислена банку.
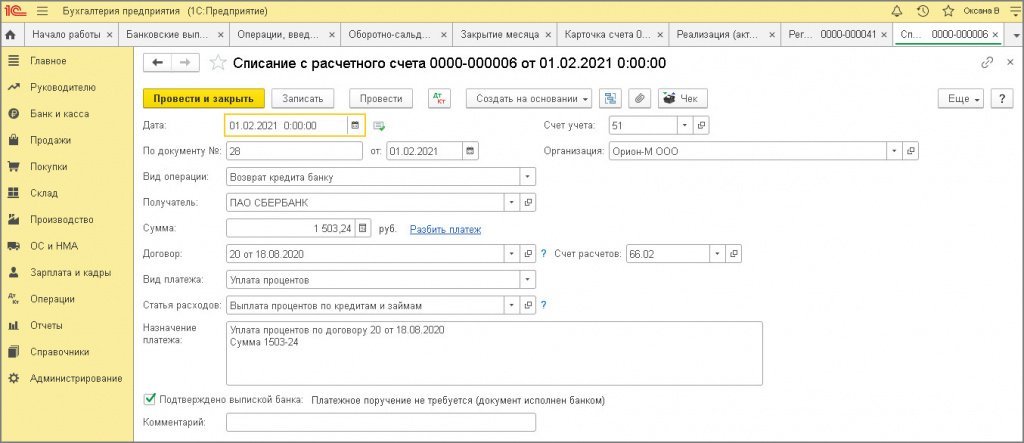
6.2 Уплачены проценты по кредиту за январь 2021
Документ «Списание с расчетного счета» (рис. 2).
Создайте, заполните и проведите документ аналогично операции 4.1.
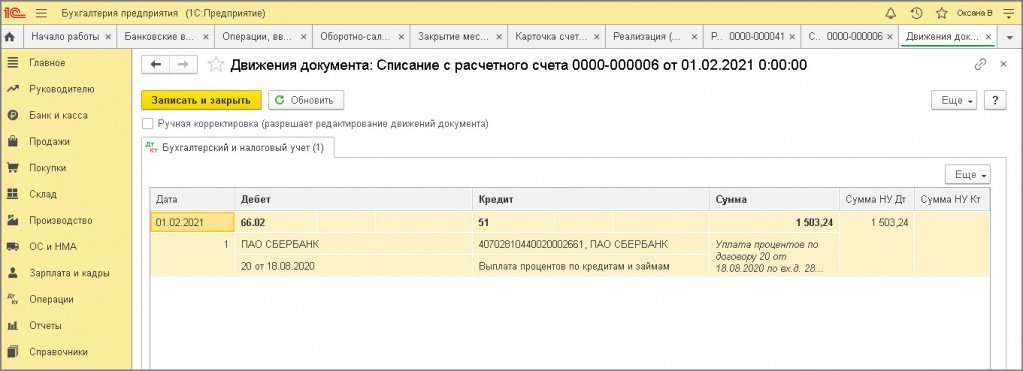
По кнопке посмотрите результат проведения документа (рис. 3).
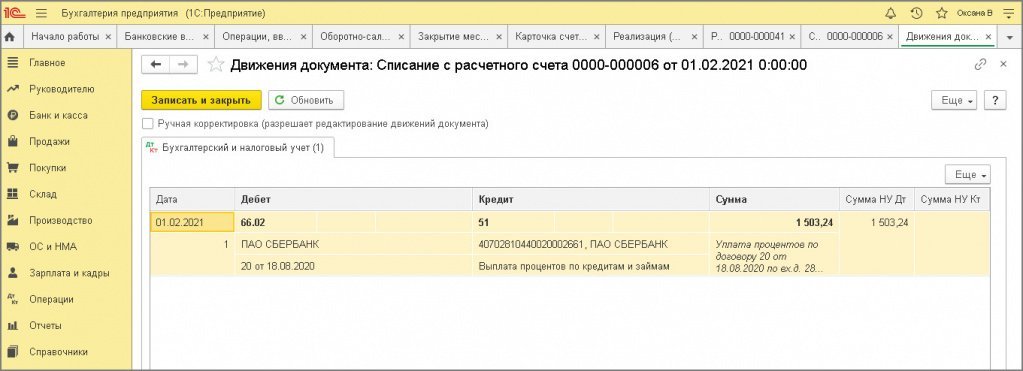
6.3 Признаны в расходах в НУ проценты по кредиту за январь 2021
Документ «Операция» (рис. 4).
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- В поле От укажите дату перечисления процентов банку (в примере 01.02.2020).
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и установленным флажком «Принимается к налоговому учету» (как в операции 3.1).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- Колонку Сумма не заполняйте.
- В колонках Сумма Ну Дт, Сумма Ну Кт укажите сумму процентов за январь, перечисленных банку 01.02.2020.
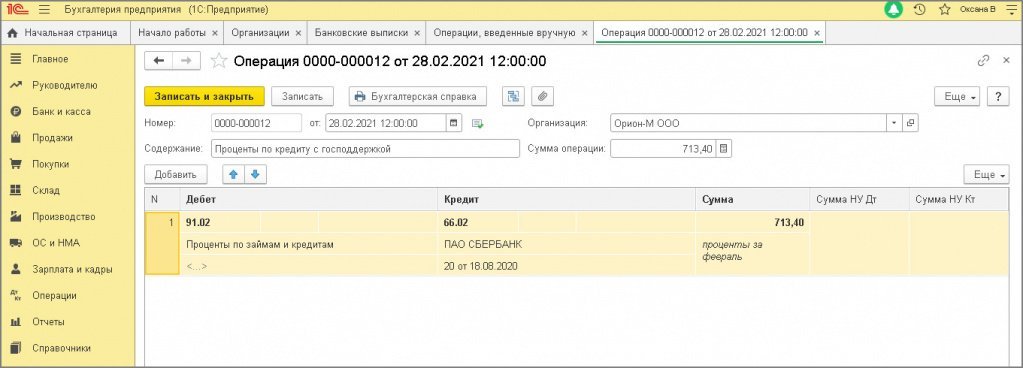
6.4 Отражены в расходах БУ проценты по кредиту за февраль
Документ «Операция» (рис. 5).
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и снятым флажком «Принимается к налоговому учету» (как в операции 1.2).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- В колонке Сумма укажите сумму начисленных за месяц процентов для бухгалтерского учета за февраль.
- Колонки Сумма Ну Дт, Сумма Ну Кт не заполняйте, поскольку эта сумма процентов не перечислена банку.
6.5 Уменьшение / погашение ОНА в связи с уплатой процентов по кредиту
В январе 2021 с суммы процентов (не уплаченных банку) при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02» формируется проводка по признанию ОНА: Дт 09 Кт 99.02.О.
В связи с погашением в феврале 2021 части кредита и процентов, начисленных за базовый период, при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02» формируется проводка Дт 09 Кт 99.02.О на сумму сторно ранее признанного ОНА по процентам (из расчета 20% от суммы уплаченных процентов).
7. Выплата кредита и начисленных в базовом периоде процентов при невыполнении условий для списания (третий платеж — 01 марта 2021)
7.1 На дату уплаты отражена в расходах в НУ 1/3 начисленных за базовый период процентов по кредитному договору
7.2 На дату уплаты включена в основной долг в НУ 1/3 начисленных за базовый период процентов по кредитному договору
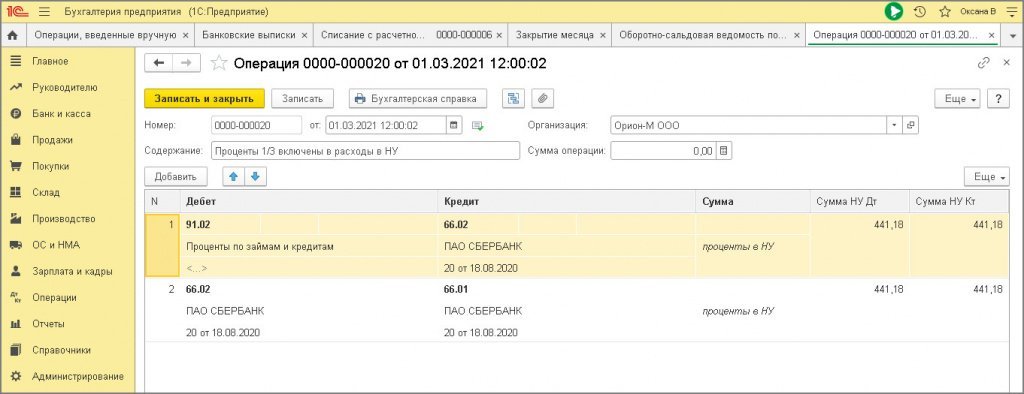
Документ «Операция» (рис. 1):
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и установленным флажком «Принимается к налоговому учету» (как в операции 3.1)).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- Колонку Сумма не заполняйте.
- В колонках Сумма НУ Дт и Сумма НУ Кт укажите сумму в размере 1/3 начисленных процентов за базовый период, подлежащую уплате (в примере 1 323,56 / 3 = 441,18).
- В колонке Дебет укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- В колонке Кредит укажите счет 66.01 «Краткосрочные кредиты» и аналитику к нему (банк, предоставивший кредит, и кредитный договор).
- Колонку Сумма не заполняйте.
- В колонках Сумма НК Дт и Сумма НУ Кт укажите сумму в размере 1/3 начисленных процентов за базовый период, подлежащую уплате (та же сумма, что и в проводке 1).
7.3 Уплачена 1/3 суммы кредита
Документ «Списание с расчетного счета» (рис. 2).
Создайте, заполните и проведите документ аналогично операции 3.3.
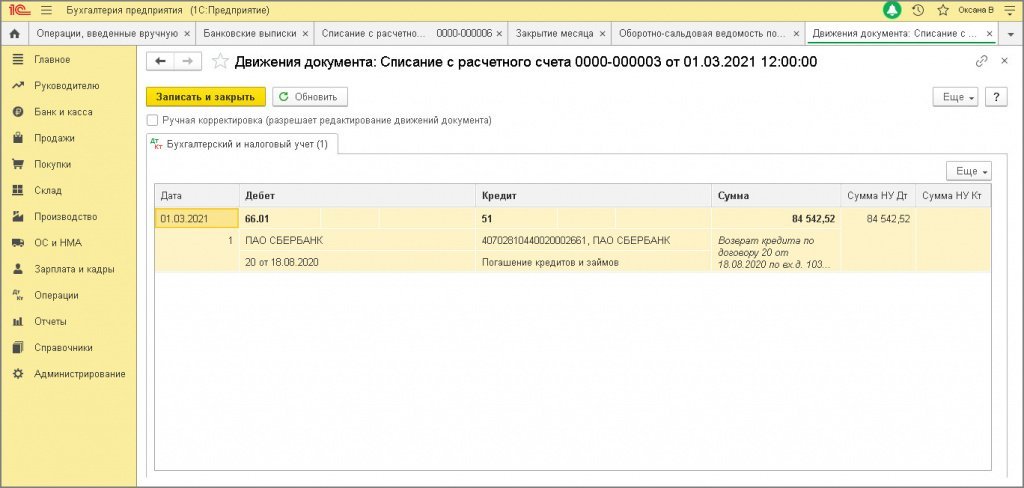
По кнопке посмотрите результат проведения документа (рис. 3).
7.4 Уменьшение / погашение ОНА в связи с уплатой процентов по кредиту
В связи с погашением 1 марта 2021 последней части кредита и процентов, начисленных за базовый период, при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02» формируется проводка Дт 99.02.О Кт 09 на сумму уменьшения / погашения ранее признанного ОНА по процентам (из расчета 20% от суммы уплаченных процентов).
8. Учет процентов, начисленных в периоде погашения (февраль — март 2021)
8.1 Уплачены проценты по кредиту за период с 1 февраля по 1 марта
Документ «Списание с расчетного счета» (рис. 1):
Создайте, заполните и проведите документ аналогично операции 4.1.
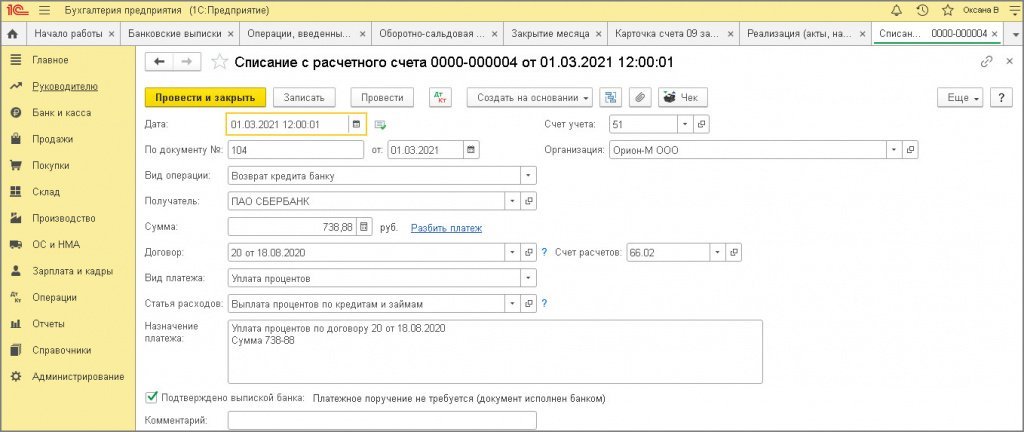
По кнопке посмотрите результат проведения документа (рис. 2).
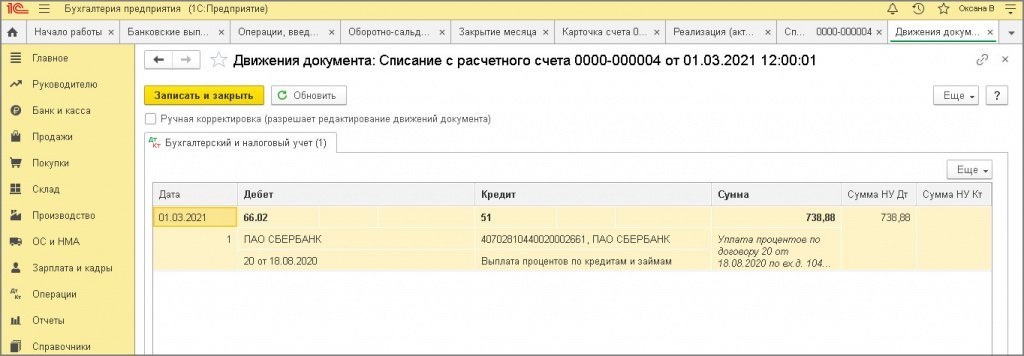
8.2 Признаны в расходах в НУ уплаченные проценты по кредиту (начисленные за февраль 2021)
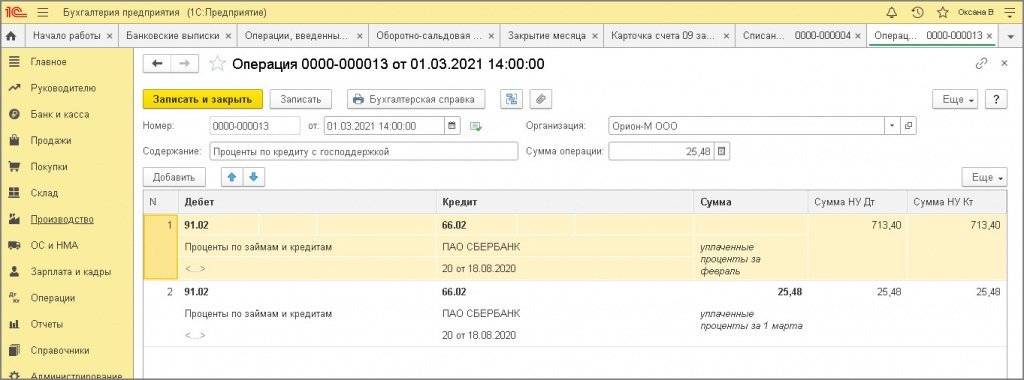
8.3 Признаны в расходах в НУ уплаченные проценты по кредиту (начисленные за 1 марта 2021)
Документ «Операция» (рис. 3).
- Раздел: Операции – Операции, введенные вручную.
- Кнопка Создать. Вид документа – «Операция».
- Заполните табличную часть по кнопке Добавить:
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и установленным флажком «Принимается к налоговому учету» (как в операции 3.1)).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- Колонку Сумма не заполняйте, т.к. ранее проценты уже были учтены в бухгалтерском учете
- В колонках Сумма Ну Дт, Сумма Ну Кт укажите сумму начисленных за февраль процентов, подлежащую уплате.
- В колонке Дебет укажите счет 91.02 «Прочие расходы» и аналитику к нему (субконто1: выберите статью прочих доходов и расходов с видом статьи «Проценты, начисленные в соответствии со статьей 269» и установленным флажком «Принимается к налоговому учету» (как в проводке 1)).
- В колонке Кредит укажите счет 66.02 «Проценты по краткосрочным кредитам» и аналитику к нему (субконто1: выберите банк, предоставивший кредит; субконто2: выберите кредитный договор).
- В колонках Сумма, Сумма Ну Дт, Сумма Ну Кт укажите сумму начисленных за 1 марта процентов, подлежащую уплате.
8.4 Уменьшение / погашение ОНА в связи с уплатой процентов по кредиту
В связи с уплатой 1 марта 2021 процентов по кредиту, начисленных за февраль 2021, при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02» формируется проводка Дт 09 КТ 99.02.О на сумму сторно ранее признанного ОНА по процентам (из расчета 20% от суммы уплаченных процентов).
Для контроля за погашением кредита и процентов сформируйте отчет Оборотно-сальдовая ведомость по счету для счета 66 по показателям БУ и НУ с группировкой по субсчетам (рис. 4):