
Заполнение документа «Списание затрат по услугам » в 1С: БГУ редакции 2.0 — ВИДЕО


Закрытие производственных счетов до сих пор вызывает вопросы у многих бухгалтеров государственных учреждений. Как известно, счет 109.60 закрывается на 401.10. Чтобы избежать ошибок на этом этапе, нужно уметь настраивать ОСВ по счету 109.60, анализировать её и проверять корректность ведения учета. В этом видео разбираем моменты, на которые следует обратить внимание перед формированием документа «Списание затрат по услугам» в программе 1С: БГУ 8, ред. 2.0
Автор видео: Елена Зуева
Консультант Компании «Мэйпл» по программам 1С для государственных учреждений
Канал компании на YouTube
Понравился видеоурок? Подпишитесь на рассылку новых материалов
Списание материалов при продаже услуг в 1С
Автоматическое списание сопутствующих материалов при продаже услуг. Расчет валовой прибыли и рентабельности продажи услуг с учетом себестоимости материалов.
Это готовое решение для 1С Установка в базу занимает пару минут. Отправим вам инструкцию.
При необходимости подключимся удаленно и поможем. Не влияет на обновления Конфигурация остается «на замке», без изменений Бесплатная техподдержка В течение трех месяцев
| Артикул | 724 |
| Обновлено | 24.04.2023 |
| Исходный код | Открыт |
| Изменение конфигурации | Не требуется |
| Входит в подписку | Премиум |
| Ограничение | Не подходит для 1С:Фреш и базовых версий |
| Покупок | 4 |
- Комплексная автоматизация 2.4 и 2.5
- Управление предприятием ERP 2.4 и 2.5
- Управление торговлей 11.4 и 11.5
В чем проблема
При продаже услуг получаем нулевую себестоимость и, соответственно, стопроцентную рентабельность. В ряде случаев это некорректно. Например, если имеет место расход материалов. В таком случае, во-первых, нужно материалы списать при оформлении продажи. Во-вторых, хотелось бы учесть себестоимость материалов при определении валовой прибыли от продажи услуги.
Учет материалов в себестоимости услуг
Суть работы расширения заключается в том, что при продаже услуги оно автоматически будет списывать потребленные материалы с помощью документа Внутреннее потребление товаров.
Для корректной работы продукта в вашей базе должен быть включен учет операций внутреннего потребления товаров, а также операций сборки-разборки.
Первым делом, создадим статью расходов с наименованием Списание материалов при продаже услуг , критичные моменты выделены стрелками.

Теперь для нужной номенклатуры с типом Услуга определим плановый перечень списываемых материалов. Для этого будем использовать варианты комплектации .

Создаем новый вариант, указываем какие именно материалы нужно списывать при продаже такой услуги.

Теперь оформим продажу услуги.
Продажу можно оформить как документом реализации товаров и услуг, так и актом выполненных работ.

Переходим на вкладку Материалы к списанию . Для заполнения таблицы согласно варианта комплектации, жмем Заполнить материалы . При необходимо можно внести в таблицу ручные корректировки

В таблице помимо количества справочно указан текущий свободный остаток на складе, который указан в шапке документа, и общий свободный остаток на всех складах. Важно следить, чтобы складского остатка хватало для списания нужного количества.
После проведения документа под таблицей появится гиперссылка для перехода к документу списания материалов.


В отчеты по финансовому результату добавлен отчет Валовая прибыль по услугам .


Типовой отчет по валовой прибыли по-прежнему покажет стропроцентную рентабельность.
В настройках отчета можно указать отбор по периоду, организации и менеджеру.

Вас может заинтересовать
- Создание сборок (комплектаций) товаров на основании заказов в 1С
- Автоматическая скидка в зависимости от остатка в 1С
- Автозаполнение поддержания запасов в УТ 11
Для корректной работы расширения необходимо отключить Безопасный режим .

Для корректной работы расширения необходимо, чтобы режим совместимости вашей конфигурации был не ниже 8.3.12.
Релиз 724.1.1.2 от 07.08.2021
Добавлена возможность пересчета количества списываемых материалов пропорционально количеству оказанных услуг.

Ответы на частые вопросы
- 50 USD
- 42 EUR
- 14500 KZT
Оказание производственных услуг в 1С 8.3 Бухгалтерия
В ходе своей деятельности любая фирма выполняет определенную работу или предоставляет услугу. Услуга в отличии от работы носит нематериальный характер, то есть мы можем ощутить ее эмпирически, но не можем при этом потрогать. Однако, обе они (услуга и работа) могут носить производственный и непроизводственный характер.
В налоговом кодексе определяются виды этих услуг, к ним относятся:
- Услуги обработки материалов, исполнение определенных операций по производству продукции;
- Техобслуживание объектов и иные похожие работы;
- Контролирование технологического процесса по ходу производства продукта;
- Услуги по доставке и транспортировке.
Услуги можно разделить на:
- Услуги по ремонту и эксплуатации;
- Услуги по консультированию.
Хороший пример этих услуг — инжиниринг (проектирование, строительство, монтаж, ввод объекта в эксплуатацию, инженерно-технические услуги), подготовка товара (пред- или послепродажная), определенные услуги по резке и установке, аренда чего-либо, IТ-сопровождение и так далее. «1С Бухгалтерия» дает возможность делать учет и производить расчет себестоимости, чтобы знать их действительную стоимость.
Как настроить учетную политику
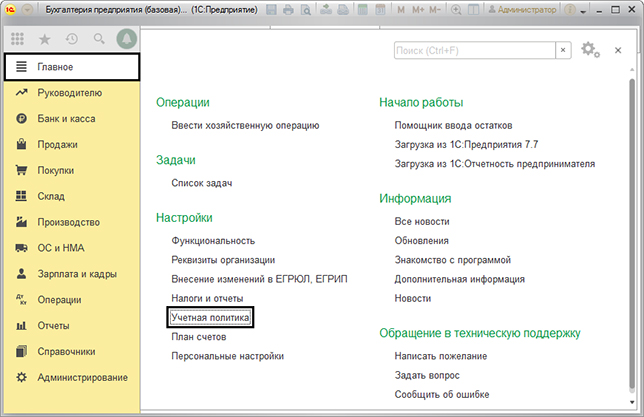
Нужно зайти в: Учетная политика — Главное — Настройки.
Поставить галочку, которая показывает, что мы работаем с услугами, кроме того нужно указать порядок списывания затрат.
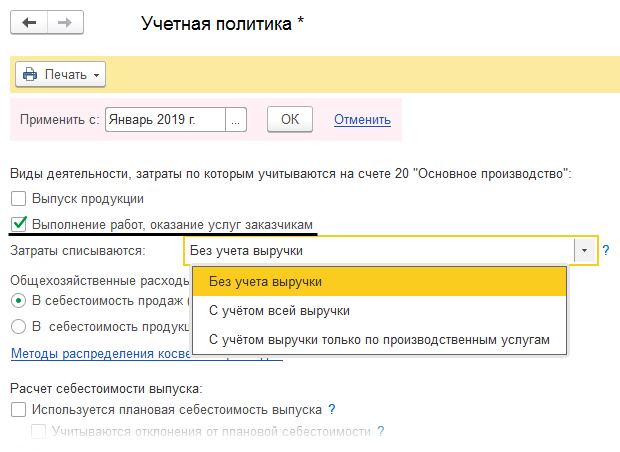
- Если выбрать первое — без учета выручки, то затраты списываются со счета 20 числа «Основное производство». Данный вариант может быть удобен тем, кто не делает учет в отношении номенклатурных групп;
- При выборе — с учетом выручки, списание производится при выручке по номенклатурной группе «Выручка по деятельности основной системы налогообложения», далее мы видим ее отображение в виде документа «Реализация товаров и услуг».
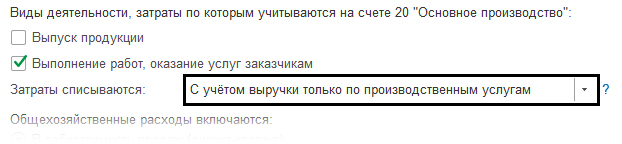
- Выбирая третий вариант, будет учитывается выручка, которая отражена при помощи «Оказание производственных услуг». Выручка из документа, описанная выше при этом не учитывается.
Чтобы рассмотреть наш пример и отображение операции по оказанию услуг разберем 3й вариант.
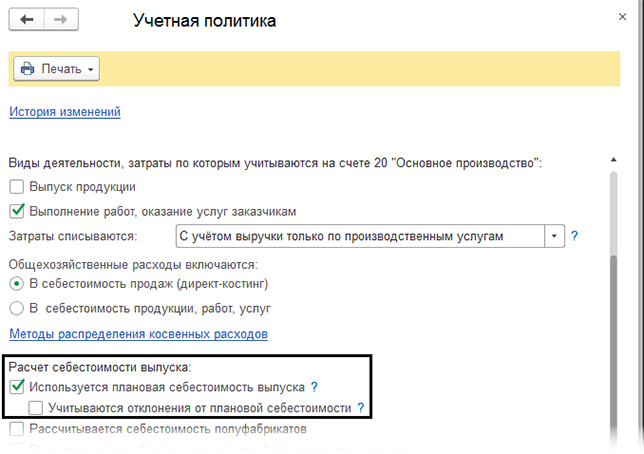
Находим строку — «расчет себестоимости выпуска». При установке галочки «использовать плановую себестоимость», оказание услуги целый месяц учитываются по плановой, а в конце по фактической себестоимости.
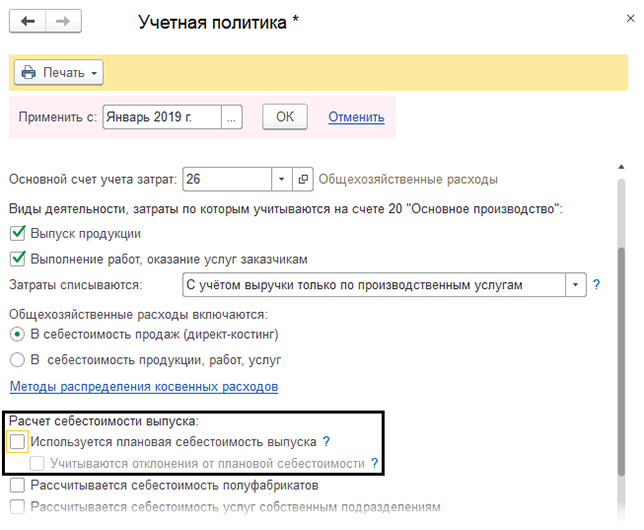
В примере на рисунке мы галочку ставить не стали.
Учет производственных услуг
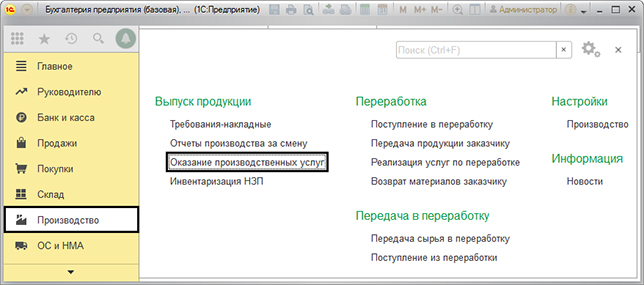
Выбираем в меню «Производство — Выпуск продукции», находим документ «Оказание производственных услуг»
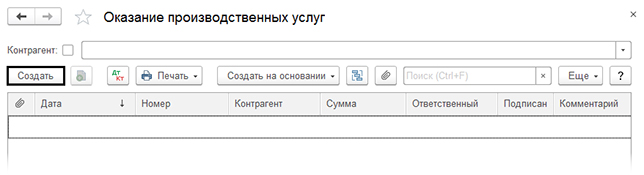
Нажимаем кнопку «Создать» в программе или «Insert» на клавиатуре компьютера, так мы создадим новый документ.
Разберем обычный пример. Допустим компания предоставила услугу – заправила картридж. Заполняем шапку, прописываем поле «Контрагент», «Договор», нажимаем «Добавить» и смотрим табличную часть.
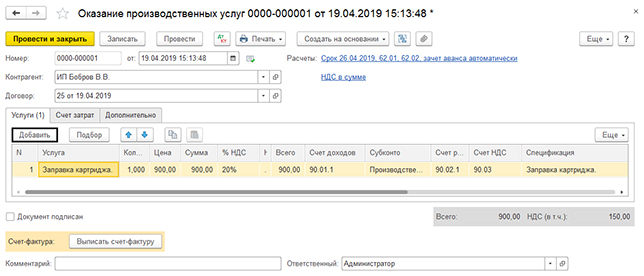
Когда мы заносим элемент производственной услуги, то можем прописать спецификацию.
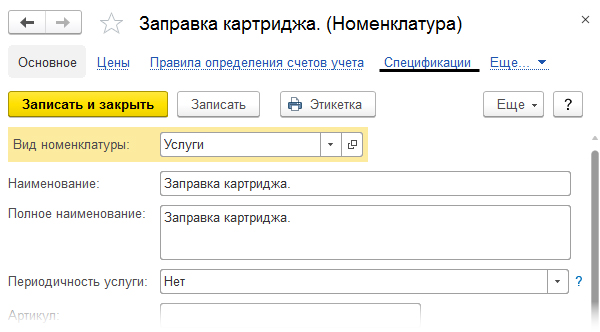
В этом разделе можно задать какое сырье спишется на эту услугу.
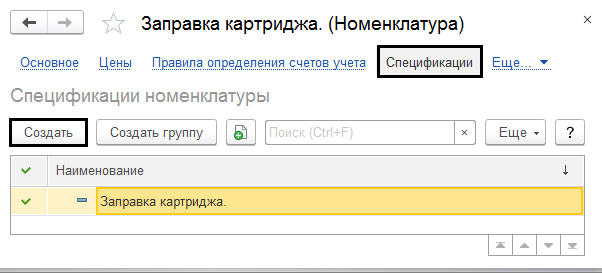
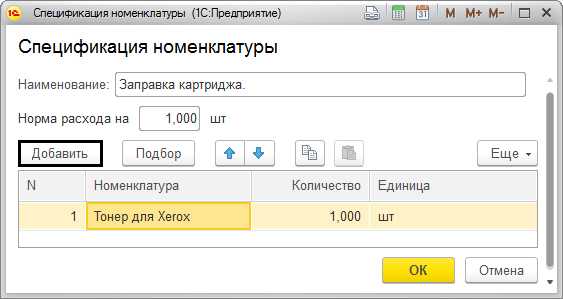
Данные автоматически переносятся в «Требование — накладную», ее можно создать из документа нажатием «Создать на основании».
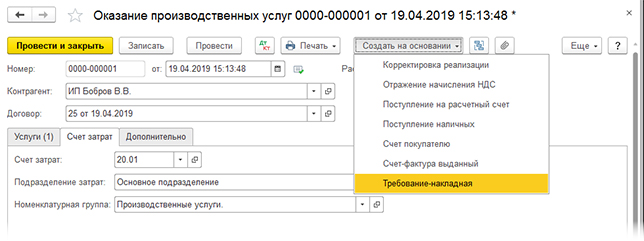
Давайте посмотрим вкладку «Счет затрат». Там нужно заполнить все поля для того, чтобы сформировать бухгалтерские записи при списывании затрат по этой услуге. Использованная для учета производства номенклатурная группа, не должна быть в других видах деятельности (реализация или выпуск товаров и тому подобное). Далее нужно нажать на «Провести» и проверить проводки, для этого жмем кнопку «Дт/Кт».

Формируется проводка на сумму выручки от продажи услуги.
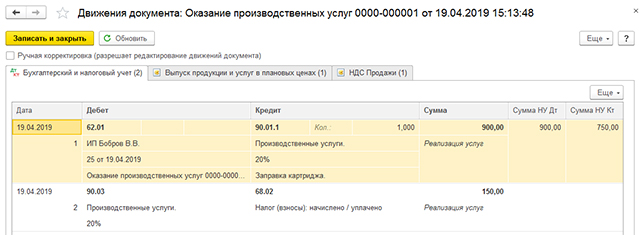
Списание затрат
Создаем «Требование — накладную»», как на рисунке выше. В документ в автоматическом порядке перенесены данные спецификации. Поэтому нужно только заполнить склад, откуда производится списывание расходников. Указываем цель расхода, как в примере — «Производственные услуги».
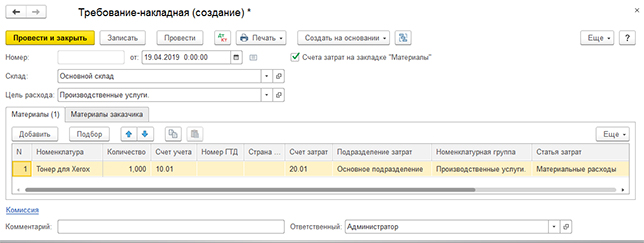
Смотрим что получилось.
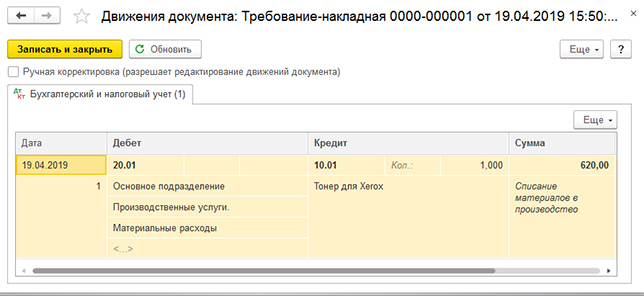
В Дт счета «Основное производство» списываются расходные материалы по предоставленной услуге. Если не заполнять спецификацию к номенклатуре, то можно вручную прописать документ «Требование — накладная» для того чтобы списать нужные материалы.
Использование плановой себестоимости выпуска
Возвращаемся в главное меню, к настройкам учетной политики. Отмечаем галочкой графу «Используется плановая себестоимость».
Посередине в таблице мы видим 2 новых раздела – «Цена плановая» и «Сумма плановая».
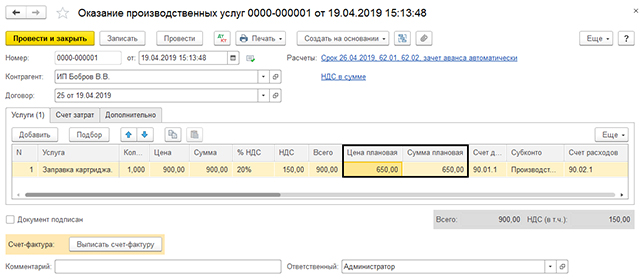
Плановую цену можно заполнить сразу по ссылке «Цены».
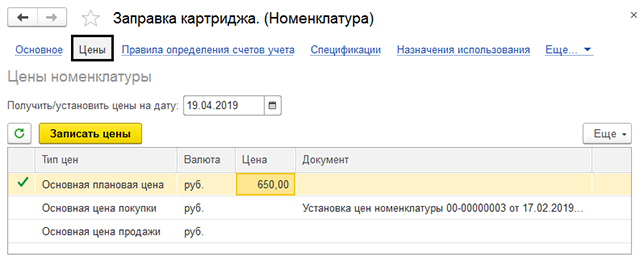
Проводим документ и смотрим какие записи сформированы. Можно увидеть, что кроме проводки отражения выручки от реализации услуги, отражаются и расходы плановой себестоимости, которая была нами указана. Помимо бухгалтерских записей формируется запись в регистр о данной услуге в плановых ценах. Там отражается запись по плановой себестоимости.
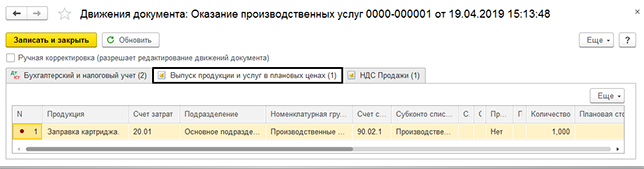
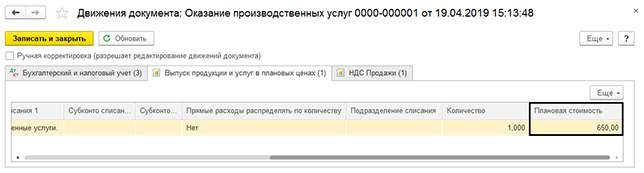
Производя учет не по ней, во вкладке плановых цен отражается только количество.
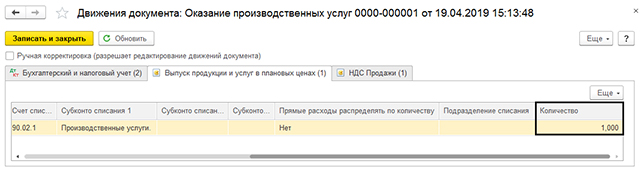
Финальный расчет производится регламентной операцией «Закрытие месяца».
Порядок отображения и настройки при учете оказания услуг зависят от специфики учета в каждой отдельной фирме и удобства для бухгалтера.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Как списать расходы в программе 1С:Бухгалтерия предприятия ред. 3.0
Любой бухгалтер знает, что списание расходов – одна из основных функций любой учётной системы. Порой, начиная работать в 1С, бухгалтеры сталкиваются с проблемой закрытия месяца и устранением ошибок из-за некорректных настроек программы. Разберём основные моменты на примере программы 1С:Бухгалтерия предприятия ред. 3.0.
На примере данной статьи разберём вариант настроек, когда организация осуществляет выполнение работ, оказание услуг. При этом использует 20, 25 и 26 счета. Затраты с 26 учитывает как косвенные, остальные – прямые.
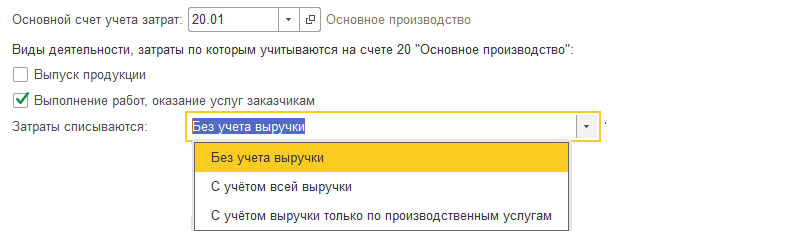
Начнём с заполнения учётной политики. Переходим в раздел «Главное» – «Настройки» – «Учётная политика». Основной счёт учёта затрат у нас 20.01. Ставим флаг напротив вида деятельности «Выполнение работ, оказание услуг заказчикам». В программе предусмотрено 3 варианта списания затрат по 20-му счёту:
1) Без учёта выручки: закрывается без проверки у организации выручки.
2) С учётом всей выручки: закрывается, только если есть документы реализации услуг. Именно услуг, в самой номенклатуре должна стоять галочка, что это услуга.
3) С учётом выручки только по производственным услугам. Здесь то же самое, что во втором варианте, только используется документ «Оказание производственных услуг» из раздела «Производство».
По общехозяйственным расходам указываем, что они включаются в себестоимость продаж (директ-костинг). При этой настройке 26 счёт будет автоматически закрываться на 90.08. Это уже будут косвенные расходы. Если укажем второй вариант – в себестоимость продукции, работ, услуг, то 26 счёт будет закрываться на 20.01 при указании базы распределения.
Что касается 25-го счёта, то он в нашем случае должен закрываться на 20. Для этого переходим по ссылке «Методы распределения косвенных расходов» и создаём запись по 25-му счёту. Статью затрат и подразделение прописываем, только если хотим закрыть определённые. Если полностью списываем 25 на 20, то их оставляем пустыми. Указываем базу распределения из предложенного перечня. Выбрать нужно вариант – пропорционально чему будет списываться 25 счёт на 20.
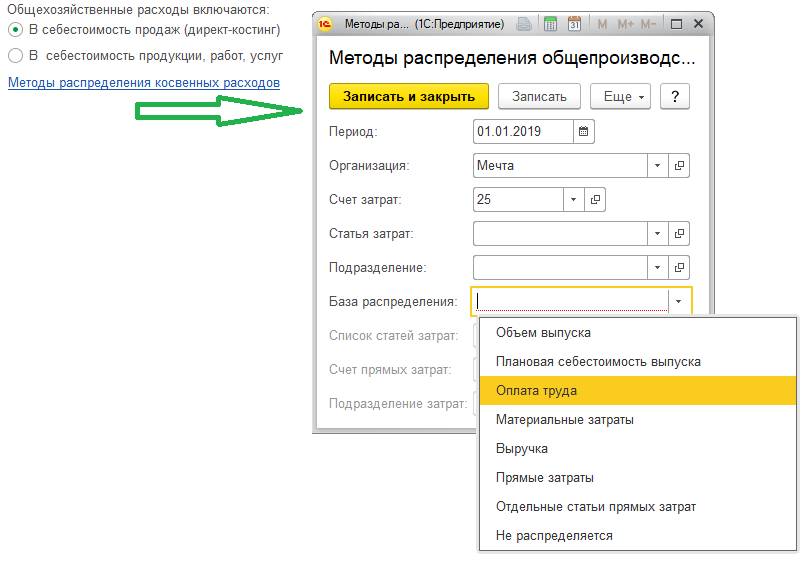
Важно помнить, что база распределения должна ежемесячно быть, иначе при закрытии месяца программа выдаст ошибку. Если нам нужно, чтобы определённая сумма осталась на сальдо по дебету 20-х счетов, то оформляем документ «Инвентаризация НЗП» из раздела «Производство».
Кроме того, для ровного списания на 90.02 как в БУ, так и в НУ необходимо сделать соответствующие записи. Переходим по пути: «Главное» – «Настройки и отчёты» – «Налог на прибыль» – «Перечень прямых расходов». Указываем 6 основных расходов налогового учёта:
3) налоги и сборы,
5) страховые взносы,
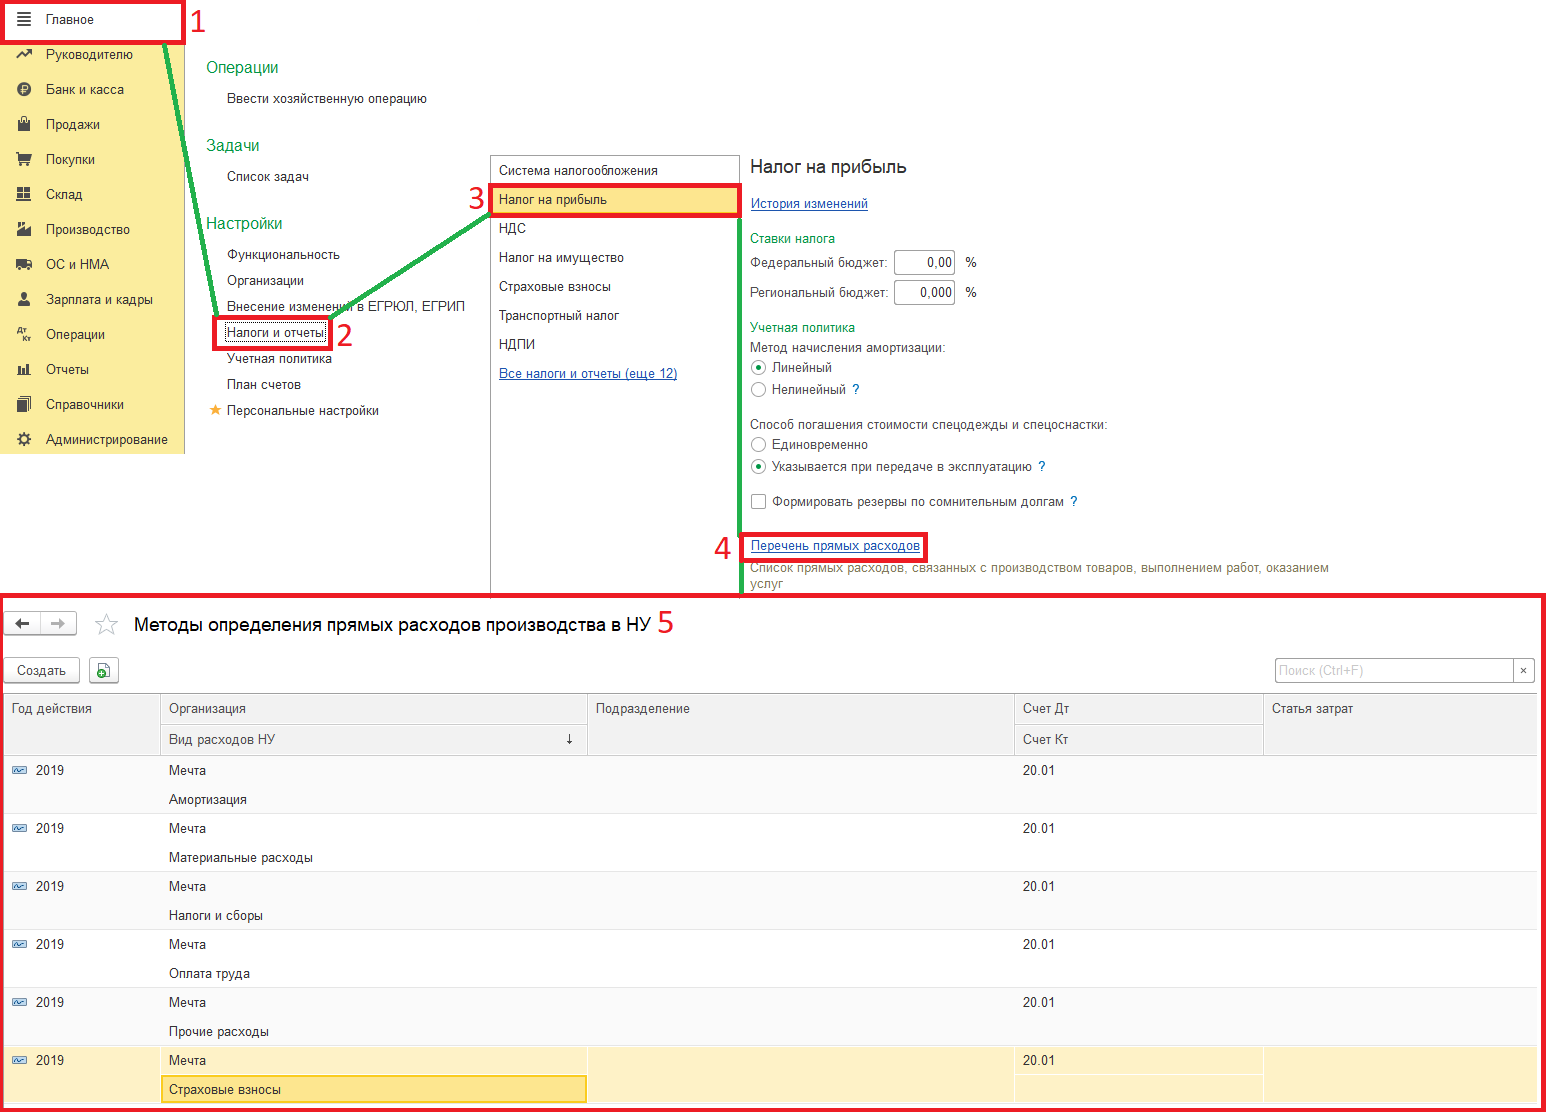
В случае, если компания использует другие виды расходов, их тоже прописываем в этом перечне. Что касается остальных строк, предлагаемых при открытии окна заполнения, то достаточно указать ещё счёт Дт 20.01. При указании более полной аналитики нужно будет дополнительно прописывать строки. Или по аналитике, которая не указана в данном перечне, суммы закроются в дебет 90.08 в НУ, вместо 90.02.
Если в процессе работы вы решите изменить какие-либо настройки, то это нужно делать через историю изменений с нужной даты.
В данной статье мы рассмотрели выполнение одного из основных и наиболее важных процессов в работе в 1С. Его корректное и безошибочное исполнение влияет на формирование достоверной отчётности предприятия. Обращайтесь в наш центр экспертной поддержки 1С компании «Что делать Консалт». Наши эксперты легко и быстро решат любой ваш вопрос. Работайте в программах 1С с удовольствием!
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
По этой теме
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылку
Поздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.