
Принимаемые и не принимаемые расходы в 1С Бухгалтерия 8.3
В статье 270 НК РФ отражен перечень расходов, не учитываемых в целях налогообложения. Это означает, что предприятие производит расходы за счет собственной прибыли. В данной статье рассмотрим отражение в учете расходов, не учитываемых в целях налогообложения. Разберем на примере как правильно в программе 1С 8.3 Бухгалтерия 3.0 отразить принимаемые и не принимаемые расходы.
Принимаемые и не принимаемые расходы в целях налогообложения
Для бухгалтеров принимаемые и не принимаемые расходы в целях расчета налога на прибыль – это:
- Принимаемые расходы – это расходы, которые отражены как в бухгалтерском учете, так и налоговом учете;
- Не принимаемые – это расходы, которые отражаются только в бух.учете. Для расчета налогооблагаемой прибыли эти расходы не принимаются.
Основные не принимаемые расходы для исчисления прибыли, часто встречающиеся на практике, в работе предприятия – это:
- Пени, штрафы, неустойки и иные санкции, уплаченные в бюджет и внебюджетные фонды;
- Проценты по кредитам сверх установленных норм;
- Взносы на добровольное и пенсионное страхование, превышающие установленные законодательством нормы;
- Различные виды выплат сотрудникам предприятия, помимо выплат, прописанных в трудовых договорах или контрактах;
- Расходы свыше нормируемых для целей исчисления прибыли: командировочные расходы, премии, компенсационные выплаты;
- Оплата санаторно-курортных путевок, а также расходы на содержание объектов непроизводственной, культурно-бытовой сферы. Проведение праздничных, спортивных мероприятий;
- Оплата расходов за нотариальные услуги, сверх утвержденных тарифов. Размеры нотариального тарифа приведены в ст. 221 Основ законодательства РФ о нотариате от 11.02.1993г. №4462-1.
Как оформить не принимаемые расходы в 1С 8.3
Все расходы предприятия отражаются на затратных счетах 20, 23, 25, 26, 44 и на счете 91 Прочие доходы и расходы.
Данные по этим счетам в 1С 8.3 формируются исходя из правильного заполнения Справочников статей затрат и Справочника прочих доходов и расходов.
Рассмотрим принцип заполнения справочников в 1С 8.3 для правильного отражения затрат в налоговом и бухгалтерском учете.
Заходим в меню Справочники и выбираем Статьи затрат:
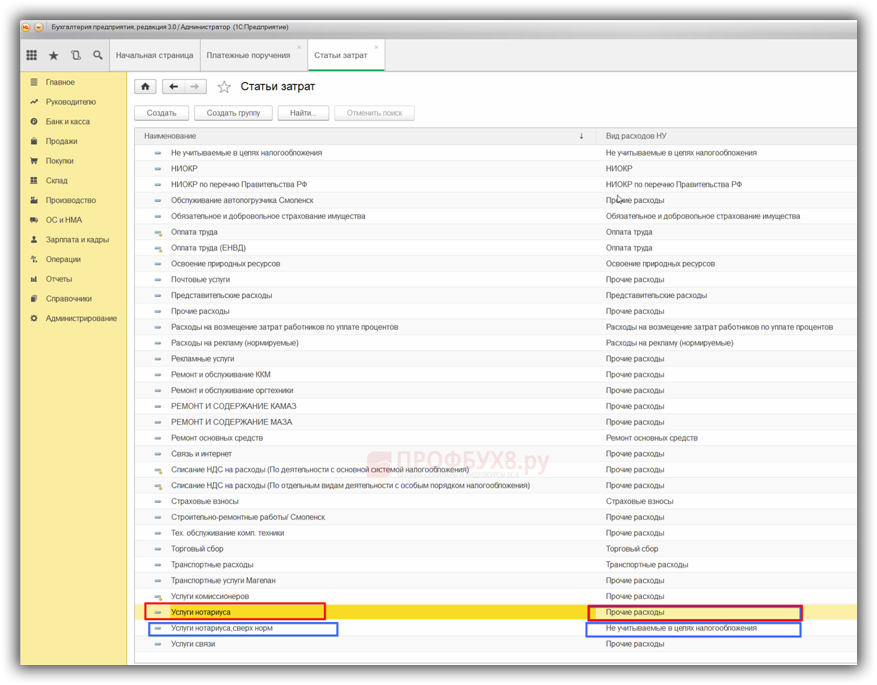
Двойным щелчком открывается список статей затрат. Если список уже полностью сформирован, то задача бухгалтера проверить и исправить в справочнике правильное назначение Вид расхода НУ.
- Статья расходаУслуги нотариуса для вида расходов в бух.учете классифицируется как Прочие и принимается для целей БУ и НУ;
- А статья расходов Услуги нотариуса, сверх норм не может быть признана расходом в налоговом учете. Следует исправить назначение в колонке Вид расхода НУ:
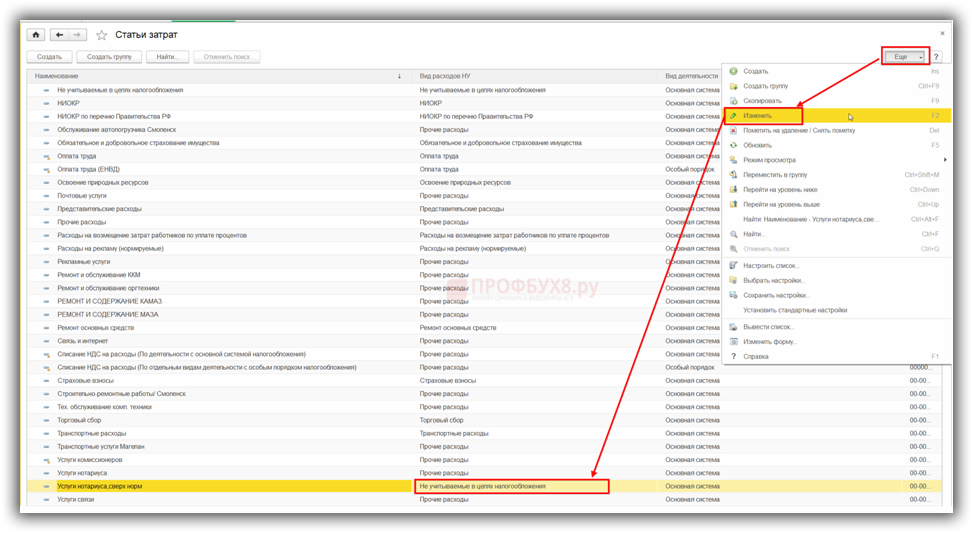
Для этого наводим курсор на колонку Вид расходов НУ, используем кнопку Ещё и в открывшемся списке выбираем функцию Изменить. Открывается список Виды расходов (НУ):
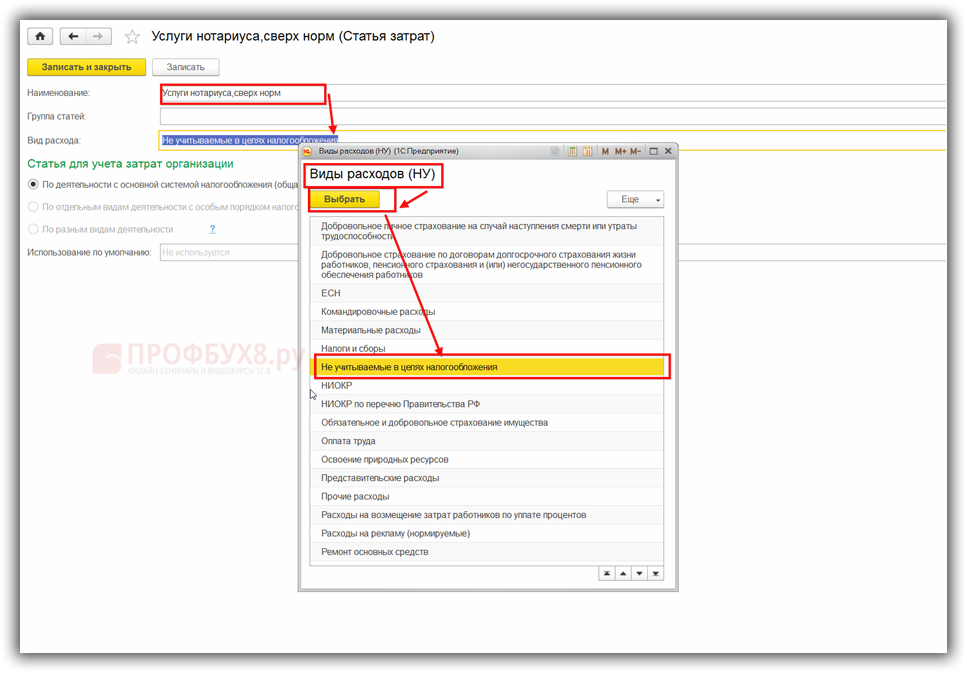
Так как сумма расходов по статье затрат Услуги нотариуса сверх норм не может уменьшать налогооблагаемую базу и отражается только в бух.учете, устанавливаем Вид расхода (НУ) – Не учитываемые в целях налогообложения:
Аналогичным образом проверяем и исправляем назначение всех статей затрат в колонке Вид затрат НУ и в соответствии с нормами статьи 270 НК РФ устанавливаем вид статьи в НУ – Не учитываемые в целях налогообложения для всех не принимаемых к налоговому учету затрат.
Таким образом в 1С 8.3 при формировании проводок с использованием в аналитике данных статей затрат, суммы расхода будут отражаться только в бух.учете.
Например: сотруднику в командировке, согласно письменному распоряжению/приказу руководителя, были выплачены суточные сверх норм, установленных приказом предприятия – в размере 3 500 руб. в сутки. При этом норма командировочных по предприятию 2 000 руб. в сутки.
Для отражения в учете суточных сверх норм бухгалтер оформляет авансовый отчет в 1С 8.3 следующим образом:
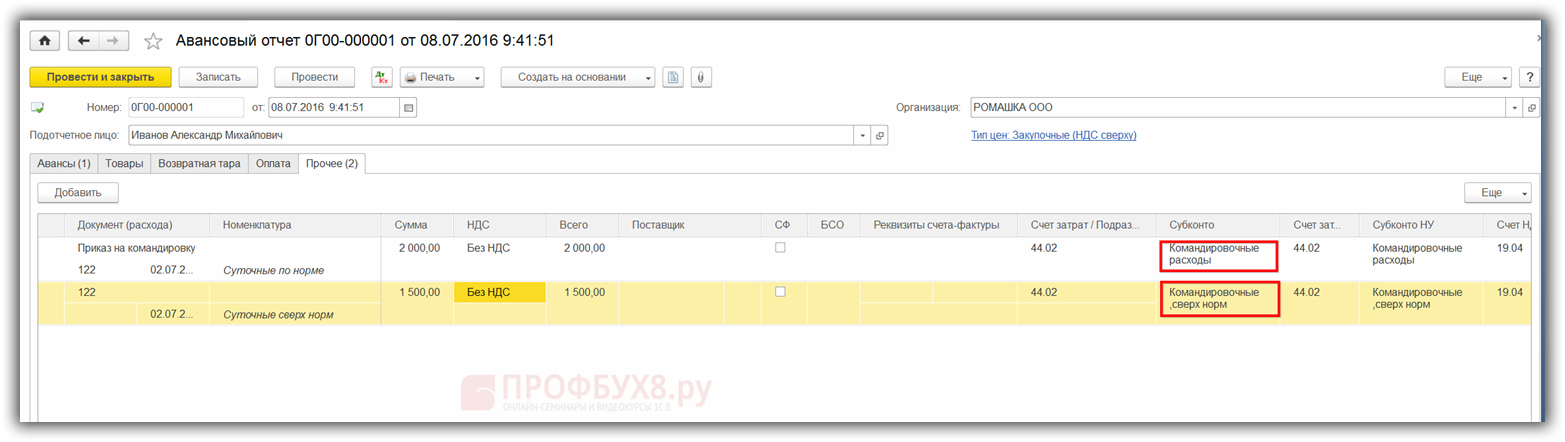
И при проведении документа видим, что в 1С 8.3 на сумму суточных, выплаченных по нормам, формируются проводки в БУ и НУ. А по суточным, выплаченным сверх норм, проводки сформированы только в БУ:
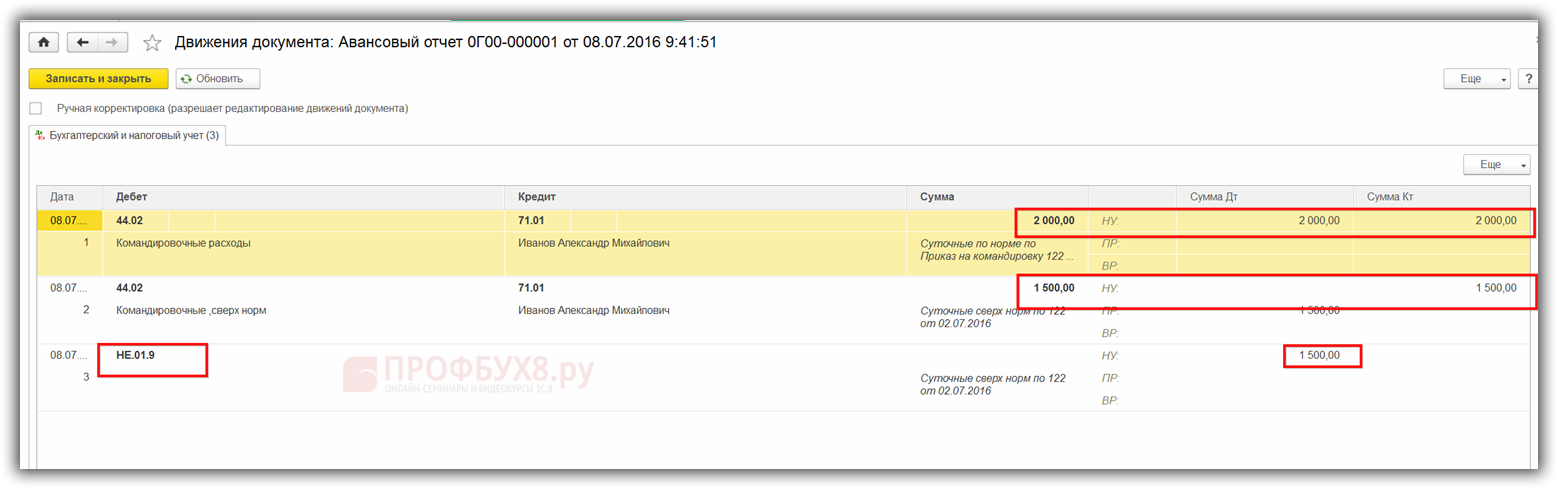
В налоговом учете сформировалась проводка на сумму постоянных разниц:
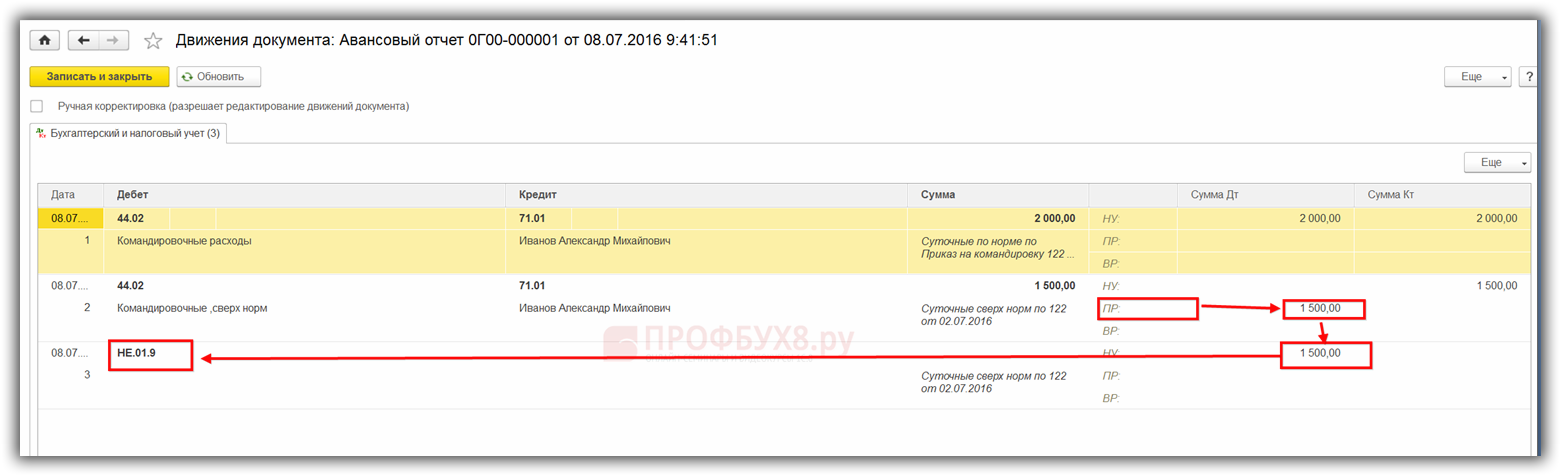
Все не принимаемые расходы в налоговом учете собираются на счете Н 01.9. То есть это и будет разница между БУ и НУ, на которую дополнительно будет начислен налог на прибыль в НУ. Сокращенно это означает ПНО, то есть постоянное налоговое обязательство.
Как настроить учет доходов и расходов в 1С 8.3 в части различия между налоговым и бухгалтерским учетом. Как правильно создать статьи расходов и доходов для целей налогового и бухгалтерского учета. Как грамотно настроить распределение затратных счетов для их правильного закрытия в конце месяца в 1С 8.3 подробно изучено на нашем мастер-классе “Вся правда о доходах и расходах“.
Рекомендуем посмотреть наш семинар, где рассматривается как организован налоговый учет в программе 1С 8.3:
Поставьте вашу оценку этой статье:
Какие расходы не принимаются к налоговому учету, но принимаются к бухучету?
Добрый день!
Подскажите пожалуйста, есть расходы не принимаемые для НУ, но принимаемые для БУ. А есть не принимаемые как для НУ так и для БУ. Мог бы кто-нибудь привести примеры из практики, какие это могут быть расходы. Например чай, кофе для сотрудников — учитывают в БУ?
Заранее спасибо.
4 У меня такой же вопрос

г. Симферополь 171 балл
Весена, здравствуйте ! Принимаемые расходы – это расходы, которые отражены в бухгалтерском учете и налоговом учете, а не принимаемые — отражают в бухгалтерском учете, но они не влияют для расчета налогооблагаемой прибыли. Расходы, не учитываемые в целях налогообложения прибыли, составляют конкретный список и отображены в статье 270 Налогового Кодекса Российской Федерации.
Получите образец учетной политики и ведите бухучет в веб‑сервисе для небольших ООО и ИП
16+. Реклама. АО «ПФ «СКБ Контур». ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.

123 793 балла
Здравствуйте.
Цитата (Весена): Например чай, кофе для сотрудников — учитывают в БУ?
Обсуждали тут: https://www.buhonline.ru/forum/index?g=posts&t=589662&find=unread
14 574 балла
Цитата (Весена): Например чай, кофе для сотрудников — учитывают в БУ?
если чай,кофе приобретался на средства организации, то они должны учитываться хотя бы для того, чтобы объяснить их оплату.
Цитата (Весена): А есть не принимаемые как для НУ так и для БУ
если нет документов, подтверждающих расходы и их оплату, то и расходов нет, соответственно учитывать нечего.

494 748 баллов
Здравствуйте!
Цитата (Весена): А есть не принимаемые как для НУ так и для БУ.
Конечно есть.
Федеральный закон от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»:
Цитата (статья 9): 1. Каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом. Не допускается принятие к бухгалтерскому учету документов, которыми оформляются не имевшие места факты хозяйственной жизни, в том числе лежащие в основе мнимых и притворных сделок.
Если у Вас есть вопросы, не стесняйтесь, спрашивайте. Хорошего дня и успешной работы!
Весена Автор вопроса
То есть, например, если организация приобрела что-то (имущество или услугу), но в своей деятельности она не может это применить для получения прибыли (экономически не обоснованно), но документы оформлены правильно, то учесть в расходах это нельзя даже в БУ. Или, например, организация приобрела что-то, для осуществления своей деятельности ей это необходимо, документы есть, но оформлены НЕ правильно, то учесть в расходах это можно в БУ, но нельзя в НУ. Также есть расходы не учитываемые в целях налогообложения прибыли (ст. 270 НК).
Поправьте, пожалуйста, если рассуждаю не правильно.
Получить ЭЦП по ускоренной процедуре и с полной техподдержкой
16+. Реклама. ООО «Сертум-Про», 620036, Свердловская обл., г. Екатеринбург, ул. Малопрудная, 5, оф. 715, ОГРН 1116673008539
14 574 балла
Цитата (Весена): если организация приобрела что-то (имущество или услугу), но в своей деятельности она не может это применить для получения прибыли (экономически не обоснованно), но документы оформлены правильно, то учесть в расходах это нельзя даже в БУ.
Почему нельзя-то? А как Вы объясните ситуацию, если оплата услуги произведена через расчетный счет, но услуга не проведена, при том что совершенно реальна? Проводите в БУ, но не принимаете к НУ.
Цитата (Весена): организация приобрела что-то, для осуществления своей деятельности ей это необходимо, документы есть, но оформлены НЕ правильно, то учесть в расходах это можно в БУ, но нельзя в НУ.
что значит — документы оформлены неправильно? Потребуйте от поставщика исправленные документы проводите спокойно. Зачем завышать прибыль и налог с нее из-за ерунды.
Вообще, это все какие-то теоретические рассуждения. Давайте конкретные примеры, будем разбираться
Как оформить расходы в 1С, не учитываемых для целей налогообложения?

Перечень таких расходов прописан в статье 270 налогового кодекса РФ. Данные расходы организация несет из собственной прибыли, которые отражаются только в бухгалтерском учете. Как правило, на практике основные не принимаемые расходы — это различные штрафы, пени, неустойки, взносы на страхование сверх нормы. Сюда же относятся разного рода выплаты работникам организации, оплата санаторно-курортных путевок, спортивные мероприятия и пр.
Далее рассмотрим несколько практических примеров, как оформить вышеуказанные расходы в 1С.
В качестве первого примера рассмотрим ситуацию, когда организация приобрела аквариум в офис, для того чтобы сотрудникам работалось более комфортно. Данные расходы не влияют на факт получения прибыли организации и принять для целей налогового учета мы их не можем. И нам необходимо отразить в программе расходы по установке аквариума. Перейдем в раздел “Покупки” и далее пункт “Поступление (акты, накладные)”. Далее создадим документ с видом операции “Услуги (акт)”. Заполняем реквизиты шапки нового документа и переходим к заполнению таб. части. В колонке “Номенклатура” есть возможность не указывать номенклатурную позицию из справочника, а заполнить только поле “Содержание”.
При заполнении таб. части следует обратить внимание на колонку “Счета учета”. Счет учета затрат в нашем примере укажем 26, а также создадим для наших целей статью затрат и назовем ее “Не принимаемые к НУ”.
Карточка созданной статьи затрат будет выглядеть следующим образом. В поле “Вид расхода” необходимо указать значение из списка “Не учитываемые в целях налогообложения”.
После чего проведем заполненный документ и откроем проводки, сформированные документом. Как видим, сумма ДТ по налоговому учету имеет не заполненное значение. Это означает что данные расходы не будут уменьшать налогооблагаемые базу для целей расчёта налога на прибыль.
При формировании оборотно-сальдовой ведомости по счету 26 можем также убедиться, что расходов по НУ не будет. Чтобы колонки с НУ отображались необходимо в настройках отчета на закладке “Показатели” установить соответствующую галочку.
Далее рассмотрим еще один пример. Допустим, на складе имеется определенный товар, и организация решает этот товар подарить сотруднику. Также возможен вариант безвозмездной передачи или списания. Данный расход учесть в целях налогообложения по налогу на прибыль мы также не можем. Открываем раздел “Производство” и выбираем пункт “Требование-накладная”. На закладке “Материалы” указываем нужную номенклатуру и далее переходим на закладку “Счет затрат”. Указываем счет 91.02 и статью прочих доходов и расходов.
В карточке выбранной статьи не должно стоять галочки напротив пункта “Принимается к налоговому учету”.
После чего проводим требование и посмотрим проводки
Остались вопросы? Получите бесплатную консультацию!
Расходы, не принимаемые в НУ, с учетом ФСБУ 5/2019 в 1С
Здравствуйте.
Организация на ОСНО.
Хотели упростить учет и в документе поступления сразу относить продукты в офис (чай, сладости) на 91.02 не принимаемые в НУ.
Автоматически выбирается 91.02 Прочие расходы (принимаемые в НУ).
Попробовали делать ручную корректировку, но тогда требуется убирать сумму из НУ.
Раньше использовали 10, а потом уже на 91.02. Есть иной способ?
Обсуждение (22)
Лариса Казакова Сотрудник БухЭксперт8 :
Добрый день, Елена!
Уточните, пожалуйста, вот эту фразу:
«Автоматически выбирается 91.02 Прочие расходы (принимаемые в НУ). Попробовали делать ручную корректировку, но тогда требуется убирать сумму из НУ.»
Вы меняли статью прочих доходов и расходов в документе поступления на непринимаемую в НУ? Почему решили править непосредственно проводки, или я не правильно вас поняла?
elena.polyakova Подписчик БухЭксперт8 :
Добрый день, Лариса.
В документе поступления пробовали сразу отнести на 91.02, но тогда это прочие расходы (принимаемые для НУ). Посмотрели проводки, есть суммы и по НУ.
Вот и не знаем как правильно сделать. Ручные правки делать не хочется. Если вводить операцией, то трудоемко. В накладной всегда более 50 наименований.
Лариса Казакова Сотрудник БухЭксперт8 :
Попробуйте принять на учет весь этот чай, кофе и т.п. как услуги. В номенклатуре — услуги внесите Приобретение чая и т.д. Тогда нужную статью сможете выбрать. Либо на вкладке Услуги (для документа Поступление с видом Товары, услуги, комиссия), либо в документе документе Поступление с видом Услуги.
elena.polyakova Подписчик БухЭксперт8 :
Сейчас в номенклатуре это Материалы. Мы закружаем документы по скану. Надо вносить изменения в действующую Номенклатуру или создать новую?
Загрузка по скану будет возможна в случае изменений в Номенклатуре?
Эта номенклатура используется давно. Если внести изменения сейчас, то это может повлиять на документы прошлых периодов?
Лариса Казакова Сотрудник БухЭксперт8 :
Номенклатуру изменять не нужно. Вы правы, это повлияет на прошлые периоды. Если получаете документы по ЭДО, то, возможно, лучший вариант — это счет 26. Ведь, насколько я понимаю, это материалы для обеспечения нормальных условий труда? Их можно считать управленческими затратами. Только, обратите внимание, вам потребуется выбрать Вид номенклатуры — Малоценное оборудование и запасы для таких материалов.
Подробнее, как происходит признание в расходах здесь Приобретение малоценных объектов сроком использования более 12 месяцев
В статье рассказано, как приходовать материалы, прнимаемые. Вы же выберите статью затрат Не учитываемые в целях налогообложения.
elena.polyakova Подписчик БухЭксперт8 :
10.21 используем, но не к продуктам питания. Мы не исходили из того, что это в целях обеспечения нормальных условий труда можно принимать… Можно?
А если весь 1 квартал относили на 91.02. Суммы приличные в месяц. Как быть?
Если будем на 26, то не придется рассматривать как доход сотрудников и начислять взносы?
Не хочется чтобы расходы могли отнести к доходам сотрудников. Сейчас мы не принимаем в расходы из-за невозможности персонификации расходов по сотрудникам и не предусмотрено особыми условиями труда. Такой подход со стороны налоговиков претензий не вызывает.
Мария Демашева Сотрудник БухЭксперт8 :
Если по нормативке, то так
Как учесть затраты на приобретение чая, кофе для сотрудников?
Здесь пример статьи из справочника Статьи затрат. Если Прочие доходы и расходы, то там важно флаг снять про НУ.
elena.polyakova Подписчик БухЭксперт8 :
Вот из чего мы раньше исходили. «Если условие о питании в трудовых договорах не зафиксировано, в бухучете включите расходы в состав прочих расходов (п. 11 ПБУ 10/99). Для налога на прибыль такие расходы не принимаются (п. 25 ст. 270 НК РФ).»
«…В статье рассказано, как приходовать материалы, прнимаемые. Вы же выберите статью затрат Не учитываемые в целях налогообложения.»
Лариса, подскажите, пожалуйста, где можно выбрать эту статью. Не нашли.
Мария Демашева Сотрудник БухЭксперт8 :
Приложение
Если по статье, то выбрать статью, как на скрине указано.
Далее аналогично.
И еще один материал именно по управленческим расходам.
Управленческие запасы
Здесь конечно учет такой именно для принимаемых в НУ, потому что в БУ сразу списали, а в НУ нет.
В вашем случае же непринимаемые в НУ расходы. По ним нет такой принципиальности.
elena.polyakova Подписчик БухЭксперт8 :
Так надо все-таки на 26.01 не приним. в НУ или на 91.02?
В скане Вы написали 91.02. Это вариант если материалы вводить как малоценное, а потом на 91.02?
Вопрос был в том, что если в документе поступления сразу выбрать 91.02, то не получается не принимаемые в НУ. Правильно поняли, что если продукты вводить как малоценное, то можно выбирать 91.02 не приним.?
Поясните, пожалуйста.
Мария Демашева Сотрудник БухЭксперт8 :
В скане написала счет 91.02, как у вас было, по вашей методике. Это определяете самостоятельно по своей ситуации. По общему правилу счет 91 — это не равно, расходы, которые не принимаем в НУ. Это именно то, что должно по Плану счетов отражаться по Д 91.02.
При этом по Д 26 и по Д любых других затратных счетов могут быть расходы, которые в НУ не принимаются. Например, какие-то управленческие расходы, но по НК РФ в НУ их принять нельзя, но это Д 26, а не Д 91. И так для любого счета 20, 23, 25, 26, 44. Или какие-то расходы на продажу, но по ним утеряна первичка. В НУ не принимаем, но отражаем в БУ по Д 44, а не по Д 91. Расходы не перестают быть расходами на продажу от того, что они не принимаются в НУ. Для выбора счета в БУ принцип такой. Если смотреть описание счета 91, то там так.
По дебету счета 91 «Прочие доходы и расходы» в течение отчетного периода находят отражение:
-расходы, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации, прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности, а также расходы, связанные с участием в уставных капиталах других организаций — в корреспонденции со счетами учета затрат;
-остаточная стоимость активов, по которым начисляется амортизация, и фактическая себестоимость других активов, списываемых организацией, — в корреспонденции со счетами учета соответствующих активов;
-расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств в российской валюте, товаров, продукции — в корреспонденции со счетами учета затрат;
-расходы по операциям с тарой — в корреспонденции со счетами учета затрат;
-проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов) — в корреспонденции со счетами учета расчетов или денежных средств;
-расходы, связанные с оплатой услуг, оказываемых кредитными организациями, — в корреспонденции со счетами учета расчетов;
-штрафы, пени, неустойки за нарушение условий договоров, уплаченные или признанные к уплате, — в корреспонденции со счетами учета расчетов или денежных средств;
-расходы на содержание производственных мощностей и объектов, находящихся на консервации, — в корреспонденции со счетами учета затрат;
-возмещение причиненных организацией убытков — в корреспонденции со счетами учета расчетов;
-убытки прошлых лет, признанные в отчетном году — в корреспонденции со счетами учета расчетов, начислений амортизации и др.;
-отчисления в резервы под обесценение вложений в ценные бумаги, под снижение стоимости материальных ценностей, по сомнительным долгам — в корреспонденции со счетами учета этих резервов;
-суммы дебиторской задолженности, по которым истек срок исковой давности, других долгов, нереальных для взыскания, — в корреспонденции со счетами учета дебиторской задолженности;
-курсовые разницы — в корреспонденции со счетами учета денежных средств, финансовых вложений, расчетов и др.;
-расходы, связанные с рассмотрением дел в судах, — в корреспонденции со счетами учета расчетов и др.;
-прочие расходы.
Также надо посмотреть описание счета 26 в Приказе Минфина от 31.10.2000 N 94н и определиться, какой счет учета выбирать. Не совсем поняла из вопроса, что имеется в виду под тем, что не выбирается статья Не принимаемая в НУ для Д 91.02. Статью мы всегда выбираем сами, ту которую нужно в каждом конкретном случае.
В вашем случае выбираете счет 91.02 и дальше в справочнике Прочие доходы и расходы становится не доступна для выбора статья, у которой снят флаг НУ или как-то иначе?
elena.polyakova Подписчик БухЭксперт8 :
Добрый день.
Спасибо за объяснения. Теперь и с 26 стало понятно.
Да, в документе поступления именно становится не доступна для выбора статья, у которой снят флаг НУ. У любого.