
Расчет себестоимости в 1С
Расчет себестоимости в 1С – одна из наиболее пугающих и сложных тем как для опытного бухгалтера, так и для начинающего пользователя. Как настроить программу? Как получить реальные данные?
Себестоимость – это сумма всех затрат предприятия, которые пошли на изготовление продукции, продажу товара. Этот показатель необходимо знать, чтобы корректно установить цену продажи продукции. Ведь, если ее установить слишком низкой, предприятие будет работать себе в убыток.
На основании этих данных можно проанализировать эффективность использования своих ресурсов, снизить издержки и увеличить прибыль.
Себестоимость бывает плановая и фактическая. Первая формируется на основании данных затрат прошлых периодов и служит для формирования ценовой политики и примерного расчета необходимых ресурсов. Вторая – определяется по реальной картине понесенных затрат. Их можно сравнивать и делать выводы об эффективности работы предприятия.
А теперь давайте рассмотрим настройку расчета на примере решений 1С.
Расчет себестоимости в 1С:Бухгалтерия 3.0
Для настройки расчета давайте зайдем в учетную политику организации в разделе «Главное». Необходимо поставить флажок «Выпуск продукции», появятся дополнительные опции.
В программе есть возможность использовать плановую себестоимость выпуска. Для этого необходимо поставить соответствующую галочку. В этом случае в отчете отражается производство продукции по плановым ценам. В течение месяца в программе отражаются прямые расходы. При выполнении регламентных действий по закрытию периода они распределятся по видам продукции пропорционально плановой себестоимости, далее конфигурация скорректирует себестоимость выпуска до фактической.
В программе есть возможность учитывать отклонения от плановой себестоимости на счете 40. В этом случае плановая себестоимость будет проведена по кредиту счета, по дебету пройдет фактическая себестоимость, а отклонение спишется в стоимость выпуска.
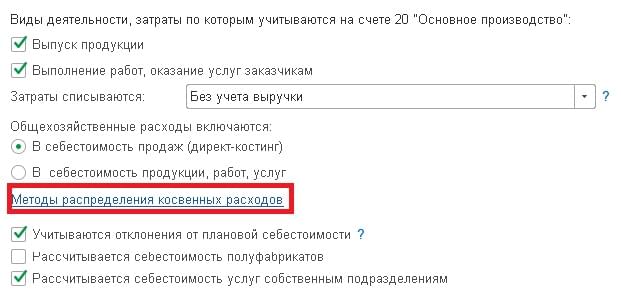
Для общехозяйственных расходов в учетной политике существуют методы распределения, в том случае, если они пойдут на себестоимость продукции.
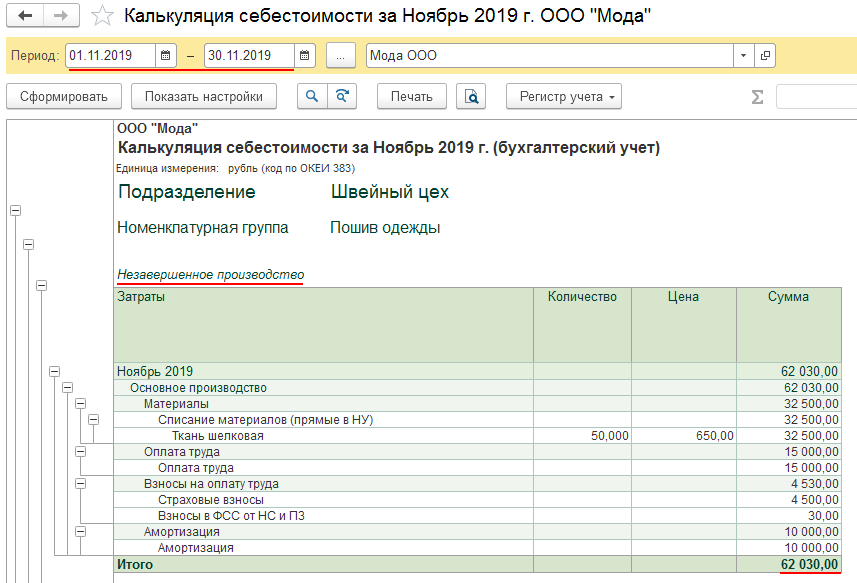
После выполнения регламентных операций можно заполнить отчет «Калькуляция себестоимости», находится он в справках-расчетах в разделе «Операции». Данные можно вывести как по бухгалтерскому учету, так и по налоговому.
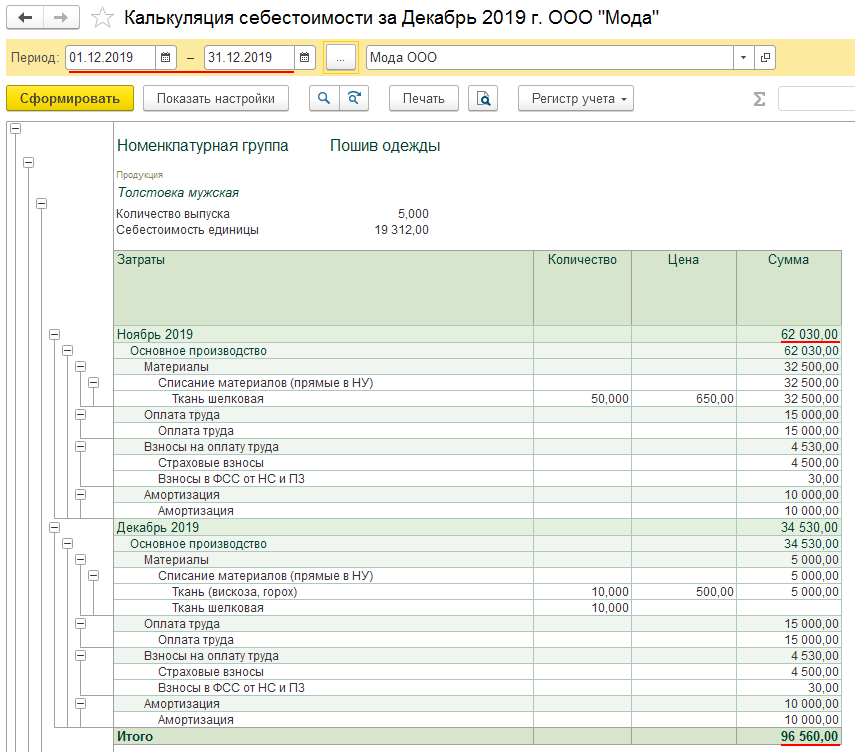
Этим же отчетом можно посмотреть затраты незавершенного производства.
Расчет себестоимости в 1С:Комплексная автоматизация 2.4
В 1С:Комплексная автоматизация 2.4 себестоимость определяется ежемесячно и состоит из:
- Стоимости материалов, работ, товаров по ценам закупа, НДС, включенного в стоимость;
- Дополнительных расходов, отнесенных на себестоимость;
- Сдельной заработной платы и страховых взносов, включенных в стоимость продукции;
- Постоянных постатейных статей затрат, которые отнесутся на производственные затраты;
- Переменных постатейных статей затрат, которые отнесутся на производственные затраты.
Номенклатурные затраты
Эти затраты проводятся документами «Передача материалов в производство», «Производство без заказа» и «Приобретение товаров и услуг». Затраты состоя из номенклатуры с видом товары и работа.
Номенклатурные затраты раскидываются по правилу, по этапам заказов, по партиям производства, на расходы. Являются прямыми затратами. Могут отражаться в незавершенном производстве.
Затраты могут распределяться по весу, объему и количеству материалов, количеству, объему, весу и плановой стоимости продукции, по количеству и нормативу списания работ.
Особенность этой программы заключается в том, что мы можем варьировать это распределение, указывать, на какие виды продукции, материалов необходимо распределить, а также на какие подразделения. Возможность установить отбор.
Документ «Списание затрат на выпуск» позволяет считать стоимость с издержками в разрезе партий выпуска, а не котловым методом.
Постатейные расходы
Перечень затрат заводится в справочнике статей расходов, затраты подразделяются по варианту отнесения: на себестоимость товаров, на фин. результат, на расходы будущих периодов, на производственные затраты, на внеоборотные активы (основные средства).
Для расчета стоимости продаж с издержками нас будут интересовать расходы на себестоимость товаров. Для расчета себестоимости продукции – производственные затраты. Расходы с другими видами в этот показатель не входят.
Статьи по себестоимости товаров могут быть с распределением по количеству, объему, себестоимости и весу номенклатуры.
Для статей на производственные затраты можно указывать правила для подразделения, предприятия, для статьи расхода. Списание можно устанавливать по-разному, можно устанавливать отбор по видам продукции и подразделениям.
Постатейные затраты фиксируются в информационной базе следующими документами: поступление товаров и услуг, поступление услуг и прочих активов, авансовый отчет, внутреннее потребление, отражение зарплаты в финучете, амортизация.
Далее обработкой закрытия месяца выполняются все регламентные операции и рассчитывается результат.
Чтобы узнать себестоимость продукции, необходимо открыть отчет «Анализ себестоимости выпущенной продукции».
По товарам и дополнительным расходам можно посмотреть отчетом «Валовая прибыль предприятия» и «Себестоимость товаров организаций», «Ведомость по партиям товаров предприятия». Находятся эти отчеты в разделе продажи и финансовый учет соответственно.
Для контроля состояния учета в информационной базе можно воспользоваться «сверкой данных партионного учета и себестоимости», «сверкой остатков оперативного учета и себестоимости».
Постатейные расходы можно посмотреть отчетом «доходы и расходы предприятия».
Особенность и главное отличие программы 1С:Комплексная автоматизация состоит в объединении трех контуров учета: бухгалтерии, зарплаты, торговли. Это позволяет использовать одну программу вместо трех и вести в одной информационной базе и управленческий, и налоговый учет. При этом возможность расчета себестоимости выпуска здесь более расширена по сравнению с 1С:Бухгалтерия.
Расчет себестоимости в 1С:Управление торговлей 11
Настройка и алгоритмы расчета себестоимости в 1С:Управление торговлей 11 идентичная настройке в 1С:Комплексная автоматизация 2.4. Разница состоит лишь в том, что в комплексной автоматизации идет расчет выпущенной продукции, а в торговле – это стоимость товаров.
Себестоимость будет складываться из номенклатурных затрат и постатейных расходов.
Можно использовать несколько сценариев:
- Предварительный расчет в ходе оперативного учета и расчет фактической себестоимости в конце месяца;
- Ежедневный расчет фактической себестоимости.
Первый сценарий
Если мы используем первый сценарий, необходимо настроить расписание регламентного задания предварительного расчета. Этот алгоритм рассчитывает себестоимость по средней. Позволит нам видеть данные ежедневно. После этого конце месяца выполните регламентные операции по закрытию месяца и они вычисляет окончательную фактическую себестоимость с учетом всех расходов за период. Операции выполняются за месяц.
Второй сценарий
При втором алгоритме можно получать точную цифру фактической себестоимости. Для этого задается расписание задания закрытия месяца. Будут полностью выполняться все операции по регламенту и это может занимать продолжительное время, поэтому рекомендуется задавать расписание таким образом, чтобы этот процесс не мешал работе предприятия.
Настройки находятся в разделе «администрирование» и «финансовый контролинг». В учетной политике можно выбрать метод по средней или учет по партиям (скользящая или взвешенная оценка).
Рассчитанный результат можно посмотреть отчетом по себестоимости и отчетом по валовой прибыли организации.
Расчет себестоимости в 1С:Управление нашей фирмой
В этой программе можно продавать товары, оказывать услуги и производить продукцию.
Себестоимость продукции
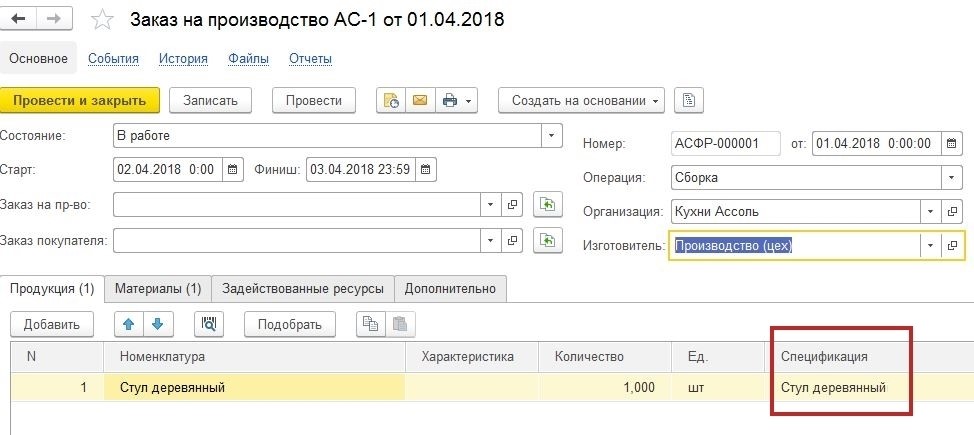
Отражение выпуска необходимо начинать с документа «заказ на производство». В нем указывается, что мы будем производить и из каких материалов. Материалы подтянутся в документ автоматически в том случае, если на продукцию заведена спецификация, из чего она будет выпускаться.
Далее на основании заказа проводится документ производства. В нем при необходимости указываются отходы по нулевой стоимости.
После этого отражается сдельный наряд для заполнения затрат на заработную плату сотрудников.
Все выше перечисленные параметры будут являться прямыми затратами на выпуск. Для их корректного расчете во всех документах должно быть указано одно и то же подразделение, а сдельный наряд должен быть закрытым.
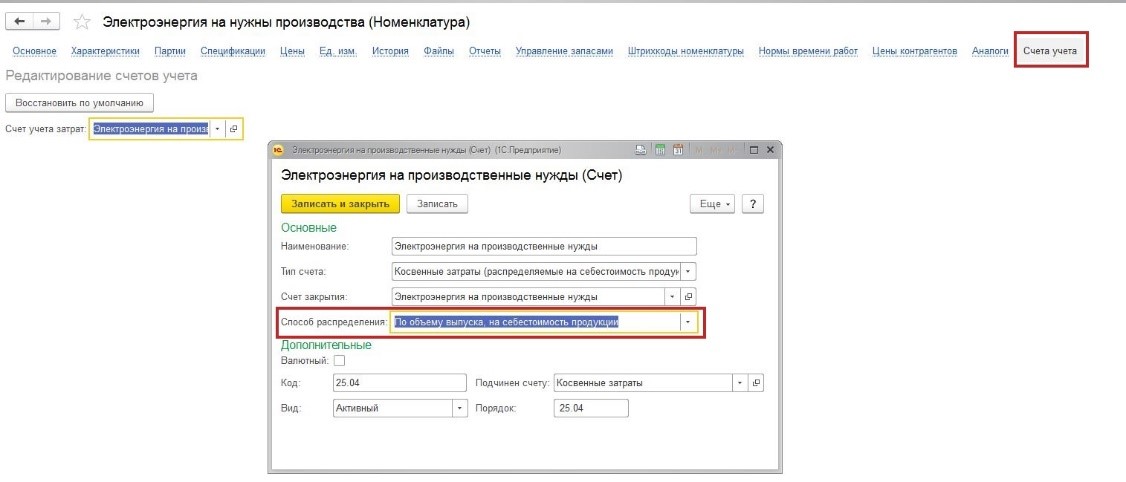
Косвенные затраты, которые должны быть включены в состав расчета, проводятся документом «Приходная накладная». Проваливаемся в карточку номенклатуры, которая выбрана в документе, наверху гиперссылка «счета учета». Необходимо указать счет учета затрат, в котором задаем способ распределения, например, по объему выпуска.
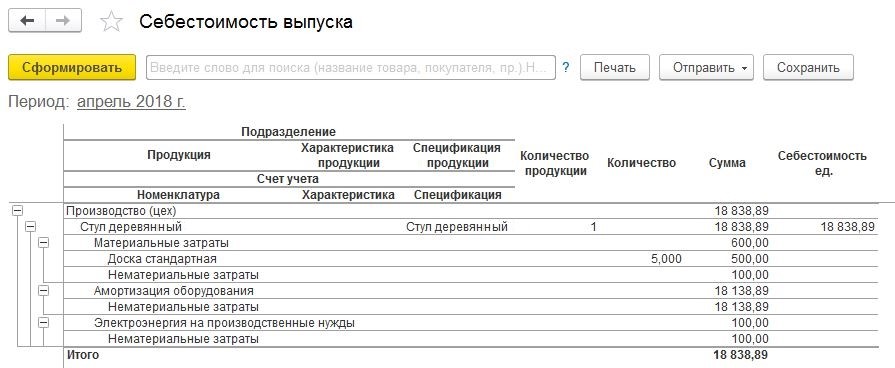
Следующим шагом выполните закрытие периода. И смотрим отчет «Себестоимость выпуска».
Себестоимость товаров
Все товары закупаются и приходуются на склад документом «Приходная накладная». Продажа оформляется документом «Расходная накладная» на основании заказа покупателя.
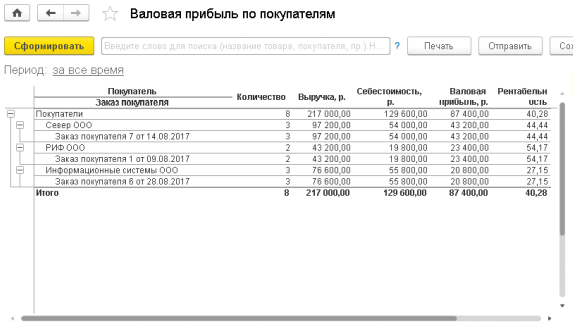
В любой момент времени мы можем сформировать отчет «Продажи» и «Валовая прибыль по покупателям» и посмотреть себестоимость продаж, валовую прибыль и выручку.
Эти отчеты формируются на основании данных накладных, поэтому не требуется каждый раз выполнять регламентные операции.
Себестоимость услуг
Когда предприятие занимается выполнением работ, в системе отражается документ «Заказ-наряд». Укажем, что было сделано. Выбираем номенклатуру с видом «работа». Заполняем использованные материалы. Заполняем товары, если попутно что-то отгружаем клиенту и это должно быть в одном счете с услугами. Отражаем сдельную зарплату за выполнение этих работ.
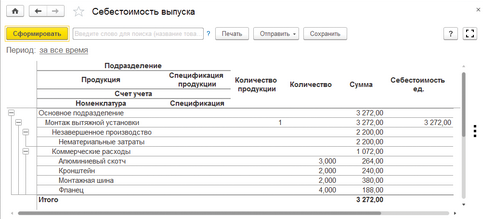
Себестоимость можно посмотреть отчетом.
Заключение
Существует множество решений, которые позволяют определять себестоимость. Где-то ведется только управленческий учет, а где-то и управленческий, и регламентированный учет. Выбор программы зависит от специфики деятельности предприятия и требуемой аналитики учета. С вопросом подбора и настройки программы вам всегда готовы помочь специалисты компании «Первый Бит»!
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Расчет себестоимости в 1С

Просмотры 3856

Комментарии 0

Поделились 0
Ссылка скопирована

Копировать ссылку


Вконтакте


Отправить на почту
—> —> Dapibus ac facilisis in —> Morbi leo risus —> Porta ac consectetur ac —> Vestibulum at eros —>
Себестоимость — это сумма, затраченная при покупке, транспортировке, производстве товара. В 1С себестоимость формируется на счете корреспондирующем счете 7010. Документом «Поступление ТМЗ и услуг» происходит оприходование товароматериальных ценностей, и автоматически все затраты формируют себестоимость.
Как правило, номенклатура определенного товара поступает на предприятие не один раз. Соответственно себестоимость товара складывается из нескольких приходов. В 1С есть несколько способов оценки стоимости товара. По умолчанию – по средней себестоимости. То есть программа автоматически складывает затраты на товары и выводит среднюю цену.
Но всегда можно установить методы ФИФО и ЛИФО для каждого вида ТМЗ. Данные способы оценки позволяют установить для каждой партии товара, его реальную себестоимость.
О том, как вы собираетесь оценить себестоимость ТМЗ, необходимо подумать заблаговременно, то есть, до начала движения документов по товарам. Если в базе уже имеются какие-либо созданные документы по товарам, создать новые методы оценки будет невозможно.
Метод оценки запасов, можно установить в закладке Предприятие-Способы оценки запасов (БУ). Нажимаем кнопку создать и выбираем нужный метод.
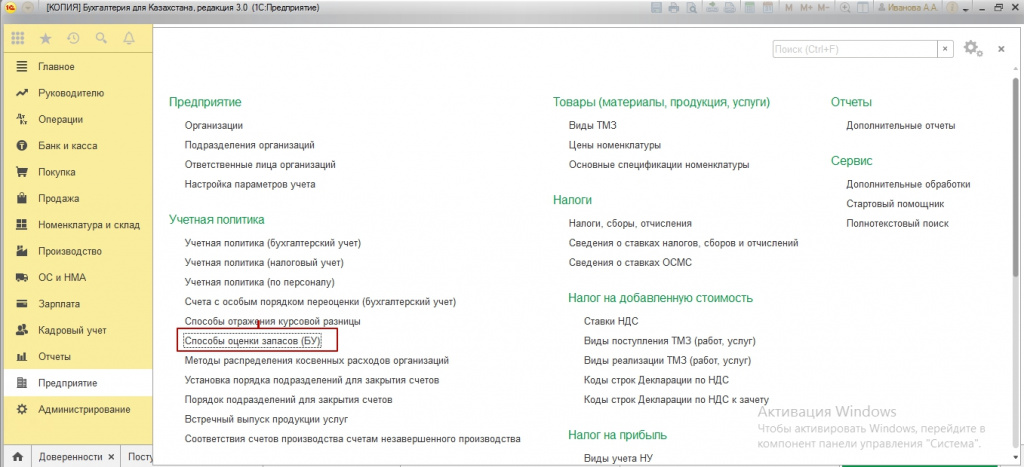
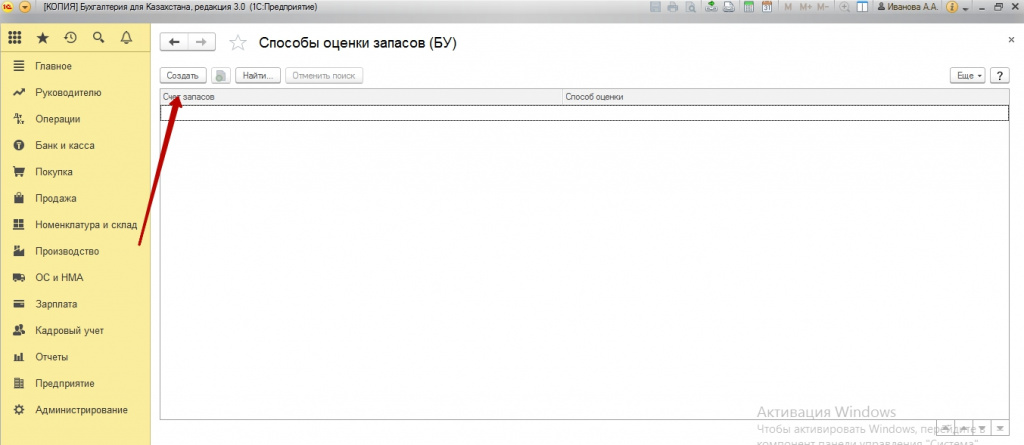
Методы ЛИФО и ФИФО добавляют возможность выбора дополнительного субконто – партия.
Хотелось обратить внимание, что себестоимость калькулируется без учета НДС. Например: вы приобрели ручку за 500 тг с НДС, стоимость данной ручки будет 500-12%=440 тг. Если вы приобрели товар без НДС, то себестоимость той же ручки будет при списание ровно 500 тг.
При реализации товара, обратите внимание на вкладку в верхнем меню ДТ\КТ. При нажатии на эту кнопку, вы всегда можете увидеть, какая сумма товара списалась на себестоимость.
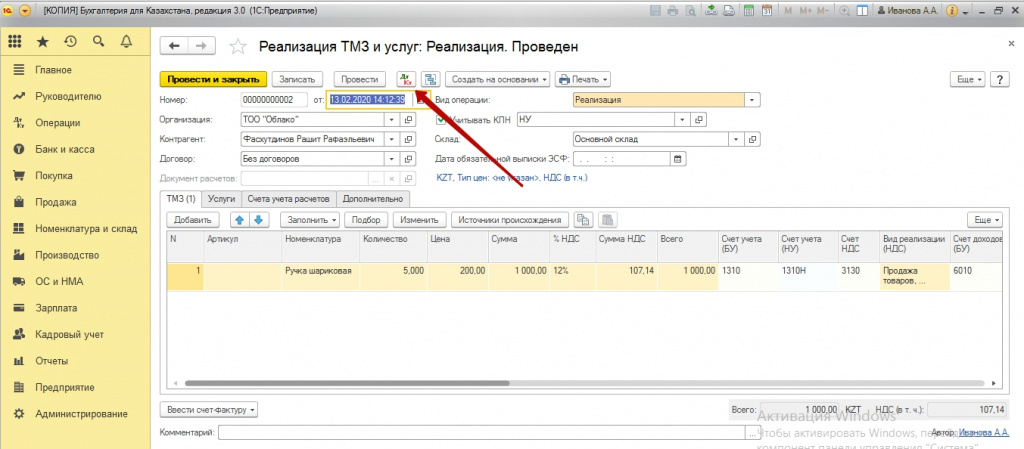
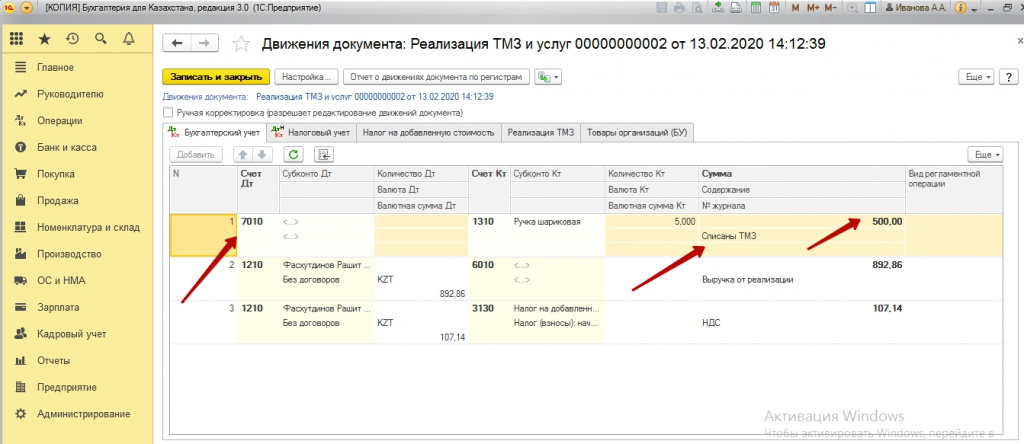
Учетную цену (себестоимость) всех товаров можно всегда посмотреть в отчете материальная ведомость. Находится во вкладке Номенклатура и склад- Материальная ведомость. Также, с материальной ведомости, можно сформировать движения документов по той или иной номенклатуре и отследить формирование учетной цены.
Частая ситуация, когда при реализации товара, пытаясь выяснить, списалась ли себестоимость, в счетах Дт\КТ, мы не обнаруживаем движений по счету 7010. Списание есть, но нет стоимости списания. Это чаще всего связано со временем проведения документов. Когда в один день проводят и поступление, и реализацию. Нужно обратить внимание, что время поступления должно быть ранее времени реализации.
В заключение отметим, что при возвратах товаров, иногда, возникает разница в стоимости того или иного товара. Разница падает именно на счет 7010 и увеличивает или уменьшает себестоимость, что часто вызывает у пользователей недоумение.
Надеемся наша статья была для вас полезной.
Автор: бухгалтер-консультант компании «ITSheff» Смирнова Е.А.
Как быстро и точно рассчитать себестоимость в 1С:Підприємство?

В нашу компанию «Астэр-консалтинг» обратилась бухгалтер производственного предприятия «БДК»:
– Я имею определенный опыт работы и недавно пришла в новое предприятие. Это предприятие ведет себя очень активно на рынке, постоянно проводит рекламные акции. Учитывая, что цены на ресурсы растут, а конкуренция, по словам отдела продаж, «выше крыши», ответственность на бухгалтере, проводящем расчет себестоимости продукции очень высока. Работать приходится в новой для меня программе. Специалисты компании «Астэр-консалтинг» указали на ключевые моменты и тонкости расчета себестоимости продукции в 1С:Підприємство.8 . Теперь я уверенно себя чувствую при работе с программой на новом месте работы .
Подобные обращения довольно часто поступают на нашу линию консультаций. В этой статье на конкретных примерах мы решили помочь «фанатам» учета производственных предприятий. Приведем реальные примеры учета.
« Имбирные пряники »
Главным фактором правильного расчета себестоимости – является предварительная настройка справочников.
Из них основные:
- Подразделения организации;
- Номенклатурные группы;
- Статьи затрат.
Пекарня «Мир» предлагает покупателям многочисленный ассортимент изделий: торты, булочки, пряники, печенье, вафли. В праздники большим спросом пользуются наборы имбирных пряников.
В программе отнесем карточки изделий Набор имбирных пряников детский и Набор имбирных пряников к празднику к номенклатурной группе Пряники.

Выпуск продукции оформляем документом «Отчет производства за смену». Отмечаем группу «Пряники» при оприходовании продукции на склад и списании материалов.


В журнал проводок записались данные по выпуску и списанию ТМЦ:

В управленческом учете производится запись в регистр «Незавершенное производство» также в разрезе подразделений и номенклатурных групп:

В течение месяца производим выпуск данной продукции и накопление сумм затрат по подразделению Цех1 и номенклатурной группе «Пряники» по счету 231.
Все расходы производственного характера, суммы которых нет возможности отнести к определенной номенклатурной группе, оприходуем как общепроизводственные. Начисляем суммы затрат по счету 91 (общепроизводственные расходы) по подразделениям предприятия. К таким расходам относятся: аренда помещений, зарплата работников (если они задействованы на разных участках производства), электроэнергия и др.
В конце месяца оформляем документ «Закрытие месяца» с о перацией «Расчет и корректировка себестоимости продукции (услуг)». При расчете себестоимости готовой продукции система производит проверку по подразделениям и номенклатурным группам , по которым производился выпуск готовой продукции и накапливались затраты. В случае если накоплены затраты по подразделению и номенклатурной группе, а выпуска продукции не был о, то документ “Закрыти е месяца” сообщит об отсутствии базы распределения производственных расходов и себестоимость будет рассчитана неправильно.
Результат накопления и распределения сумм затрат производственного характера проследить в отчетах Оборотно-сальдовая ведомость по счету 231 и управленческий отчет «Незавершенное производство» (Отчеты – Производство).
Анализ себестоимости продукции проведем с помощью отчета справка расчет «Калькуляция себестоимости продукции и услуг»


При проведении документа «Закрытие месяца» сумма прямых материальных затрат распределилась в себестоимость изделий Набор имбирных пряников детский и Набор имбирных пряников праздничный пропорционально плановой себестоимости.
Обратимся к спецификации продукции:

Рассмотрев спецификации продукции и справку-расчет «Калькуляция себестоимости продукции, сделаем вывод: при выпуске продукции одного вида суммы материальных затрат накапливаются и распределяются по номенклатурной группе пропорционально плановой себестоимости.
А как произойдет распределение материальных затрат по выпуску продукции с отличающимися по составу материалов спецификациями, отнесенных к одной номенклатурной группе?
«Вафли».
Изготовим «Вафли Бельгийские» и «Вафли Шоколадные» в программе в разрезе номенклатурной группы – Вафли.

Рассмотрим ингредиенты в спецификациях изделий:

Выделим материалы, которые входят только в состав одной продукции.
В конце месяца после расчета себестоимости продукции сформируем справку-расчет «Калькуляция себестоимости продукции».


Так как выпуск продукции производился по номенклатурной группе Вафли, то в себестоимость изделий распределились суммы затрат по материалам, которые не входят в состав спецификации этих продукции. Расчет себестоимости проведен не правильно, что приводит к потере прибыли предприятия.
Для решения вопроса корректного распределения прямых материальных затрат в себестоимость продукции разного вида производим выпуск по разным номенклатурным группам.

Рассчитаем себестоимость данной продукции. Сумма накопленных прямых материальных затрат распределились по номенклатурным группам, по которым произошел выпуск.
Рассмотрим отчет справка-расчет «Калькуляция себестоимости продукции».


Так как затраты накапливались по номенклатурным группам Вафли шоколадные и Вафли бельгийские, то суммы затрат также распределились в разрезе данных групп.
При составлении списка номенклатурных групп требуется руководствоваться принципом накопления и распределения сумм затрат по подразделению и номенклатурной группе
Варианты выпуска продукции по номенклатурным группам:
- Продукцию одного вида с одинаковым составом материалов относим к одной номенклатурной группе.
- Продукцию разного вида с отличающимся составом материалов относим к разным номенклатурным группам.
Компания «Астэр-консалтинг» проводит консультации по разным темам бухгалтерского, оперативного, управленческого учета в программах 1С:Підприємство на территории всей Украины. Условия Вы можете увидеть в рубрике «Сопровождение 1С:Підприємство» на нашем сайте. Просим обратить внимание на возможность удаленной работы и консультирования.
Приглашаем воспользоваться нашими услугами до 01.09.2017г. по сниженным ценам !
Консультант бухгалтерского и управленческого учета
с практическим опытом внедрений более 10 лет
Марина Смоленская
Расчет себестоимости в 1С
Каким образом формируется себестоимость вообще? Как реализуется в программах «1С» расчет себестоимости – в принципе по платформе и по различным решениям: «1С:Бухгалтерия 8.3», «1С:ERP», «1С:УТ», «1С:Комплексная автоматизация»? Статья посвящена ответам на эти вопросы.
Что такое себестоимость?
Себестоимость – это денежное выражение всего потраченного на производство и реализацию, т.е. затрат, связанных с использованием в производственном процессе:
- основных фондов;
- сырья;
- материалов;
- топлива;
- энергии;
- труда,
а равно и иных затрат на производство и реализацию (п. 8 Основных положений по планированию, учету и калькулированию себестоимости продукции на промышленных предприятиях, утв. Госпланом, Госкомцен, Минфином, ЦСУ СССР 20.07.1970). Калькулирование себестоимости сводится к расчету затрат на производство единицы товара, группы таковых или отдельных видов производства. Это необходимая процедура для формирования себестоимости единицы изделий – как плановой, так и фактической. Калькулирование производится следующими методами.
Нормативный метод
Нормативный метод наиболее часто применяется на производстве серийном, массовом, в результате чего на рынок поступает разнообразная, сложная продукция, состоящая из множества деталей, узлов, компонентов и проч. Неоспоримый плюс метода – это возможность расчета себестоимости до конца месяца. Применение данного метода предполагает ведение калькуляции по каждому виду произведенной единицы, в разрезе норм расходов материала, затрат на оплаты труда и проч. по состоянию на начало отчетного периода. Учитываются как нормы-пределы, так и отклонения от них.
Метод попередельный
Его применение оправдано при производстве однородной, в целом, продукции, когда превалируют непрерывные физические, химические, термически процессы, в результате чего сырье превращается в продукцию. Затраты учитываются по стадиям этого превращения, т.е. по переделам. В рамках каждого передела прямые расходы подлежат учету по видам полуфабрикатов и готовых изделий, а равно группам однородной продукции.
Различают два способа попередельного метода учета затрат:
- полуфабрикатный способ, когда для производства используются полуфабрикаты, оцениваемые по себестоимости (фактической, нормативной, плановой) или ценам расчетным или отпускным;
- бесполуфабрикатный способ, при применении которого себестоимость определяется путем суммирования:
- затрат на сырье, исходные материалы;
- расходы всех переделов на обработку;
- общепроизводственные расходы.
Метод позаказный
Позаказный метод подразумевает учет и калькулирование отдельных производственных заказов и отнесение прямых затрат, — материалов, покупных полуфабрикатов, зарплаты и проч., — на основании первички, оформленной на каждый заказ. Косвенные затраты относятся в пропорции к базе распределения. Такой метод удобен для формирования себестоимости продукции, получаемой в результате индивидуального и (или) мелкосерийного производства технически сложных изделий.
Метод калькулирования должен быть отражен в учетной политике. В практической деятельности описанные методы применяются как отдельно, так и одновременно и в сочетании.
Виды себестоимости
Порядок расчета себестоимости отдан на откуп каждого хозяйствующего субъекта, и, в зависимости от особенностей производства и самой продукции различают следующие разновидности себестоимости. Плановая (нормативная) себестоимость она подлежит расчету по состояние на начало планового периода (как правило, месяца) с учетом ключевых параметров, т.е. норм расхода ресурсов:
- использования сырья, материалов, полуфабрикатов;
- действующих тарифных ставок;
- выработки,
а также и заданий, направленных на повешение продуктивности (производительности) труда.
Фактическая себестоимость
Этот показатель определяется на окончание отчетного периода, основываясь на данных бухучета по фактическим затратам на производства. Как правило, отличается от себестоимости плановой. Впрочем, и фактическая, и плановая себестоимость определяются по одинаковой методике и по статьям калькуляции для корректного сравнения и анализа показателей.
Себестоимость сметная
Являясь разновидностью плановой себестоимости, себестоимости сметная рассчитывается в аналогичном порядке. Объект иной — разовые изделия и работы, которые выполняются на основании сторонних заказов.
Себестоимость по источникам
Также виды себестоимости классифицируются по источникам возникновения затрат, а именно:
- цеховая себестоимость, в которую включаются затраты конкретных участков производства (цехов в т.ч.), которые непосредственно задействованы в производстве;
- производственная себестоимость – сумма цеховой себестоимости общехозяйственных расходов и затрат вспомогательного производства;
- полная себестоимость — производственная себестоимость плюс расходы на реализацию.
При затратном методе основа определения отпускной цены – это полная фактическая себестоимость, заложенная прибыль производителя от реализации плюс косвенные налоги (НДС, акциз).
Общий алгоритм расчета себестоимости в «1С»
В «1С» расчет себестоимости – одного из наиболее сложных, трудоемких расчетных процедур, — максимально автоматизирован. Не следует, впрочем, забывать, что общая конфигурация «1С» разработана для ведения относительно несложного учета, характерного для малого и среднего бизнеса.
Настройка учетной политики
Так, для начала необходимо настроить учетную политику, для чего следует, выбрав пункт меню «Главное», перейти в форму «Учетная политика».
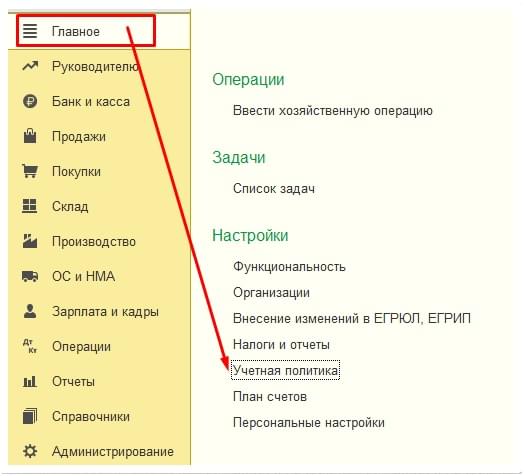
Откроется форма настройки, в которой указывается «Основной счет учета затрат» (20.01 «Основное средство»), а «Общехозяйственные расходы включаются» «в себестоимость продаж (директ — костинг)», При этом затраты 26-го счета будут списываться в дебет счета 90.08 (финансовый результат)
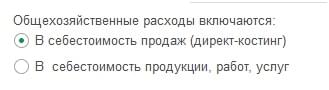
Если же выбрать вариант «В себестоимость продукции, работ, услуг», то общехозяйственные расходы подлежат распределению по аналитическим признакам счетов 20.01 и 23.
Если в списке «Расчет себестоимости выпуска» отметить «Используется плановая себестоимость выпуска», то выпуск продукции в течении месяца будет учитывается по плановой цене, а по завершении месяца будет определена фактическая себестоимость.
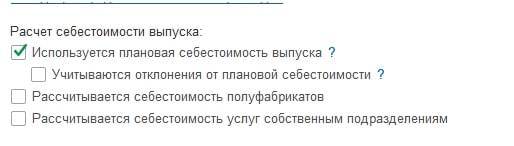
Если включить «Учитывается отклонения от плановой себестоимости», то будет вестись учет отклонения от плановой себестоимости с использованием счета 40 «Выпуск продукции (работ, услуг)», если отметить «Рассчитывается себестоимость полуфабрикатов», то можно учитывать полуфабрикаты с использованием счета 21 «Полуфабрикаты собственного производства». Отметка «Рассчитывается себестоимость услуг собственного подразделения» проставляется при наличии подразделений, оказывающих услуги своим же подразделениям (например, логистические, ремонтные и проч.). Используемый счет — 23 «Вспомогательные производства».
Создаем группы в номенклатуре
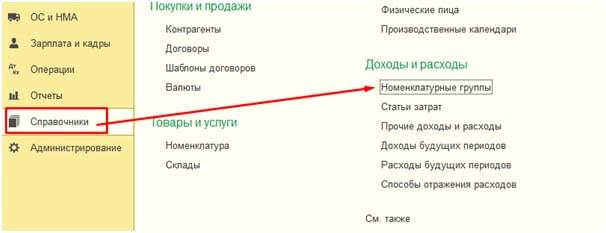
Пользователь может создать сколько угодно номенклатурных групп, все зависит от специфики конкретного бизнеса. Для работы достаточно ввести минимум одну. Отправляемся в меню «Справочники» — «Доходы и расходы» — «Номенклатурные группы», нажимаем «Создать», задаем наименование группы и, при необходимости, добавляем необходимую номенклатуру.
Отражаем выпуск продукции
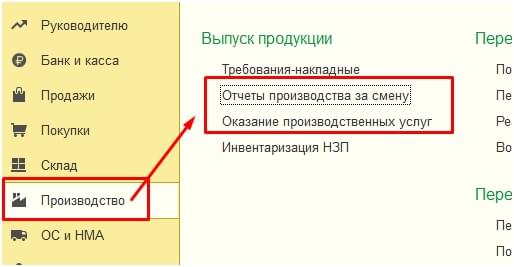
Заполнив справочную информацию, переходим к настройке отображения выпуска продукции: «Производство» — документ «Отчеты производства за смену» или «Оказание производственных услуг», в зависимости от того, себестоимость чего мы рассчитываем.
Например, когда будет сформирован документ «Отчет производства за смену», в нем следует отразить продукцию.
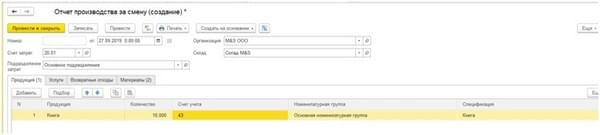
Обратите внимание на то, что колонка «Спецификации» заполнена. Чтобы она проставлялась автоматически, необходимо создать новую позицию в справочник «Номенклатура». Например, так будет выглядеть позиция «Книга»:
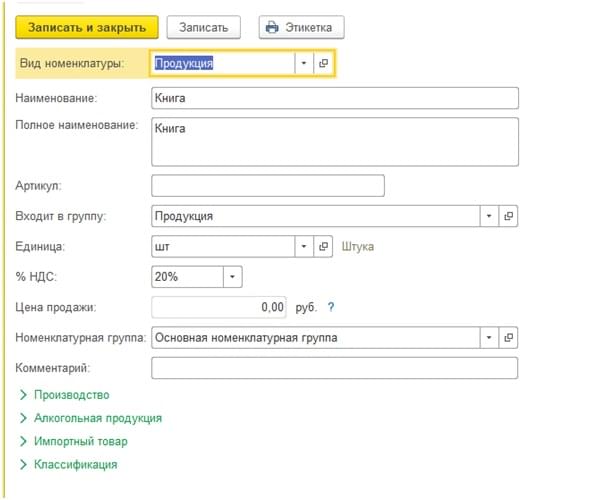
После создания группы следует открыть ссылку «Спецификация номенклатуры» и добавить номенклатуру, из которой будет произведен конечный продукт.
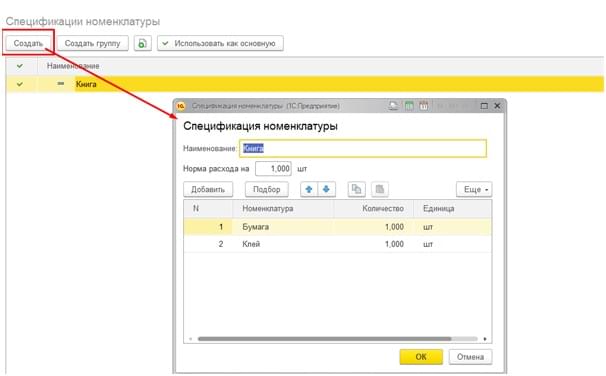
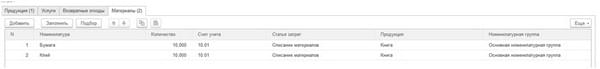
Если мы перейдем на вкладку «Материалы» и нажмем «Заполнить», то получим перечень материалов, направляемых на производство продукции.
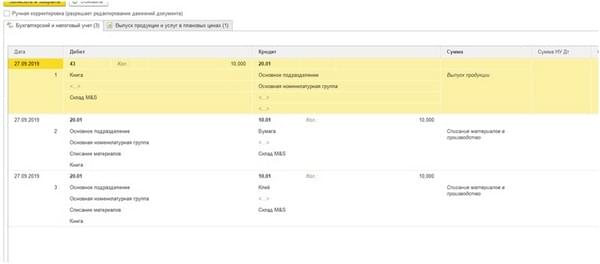
Осуществив проводку документа, убедимся в том, что себестоимость продукции отражается по дебету счета 43 «Готовая продукция», а стоимость материалов списана: Дебет 20.01 “Основное производство» Кредит 10.01 «Сырье и материалы».
Если мы создадим «Требование – накладную», заполнив табличную часть, и перейдем на вкладку «Счет затрат», то увидим, что на данной вкладке указан счет 25, подразделение, статья затрат.
Расчет себестоимости по итогам месяца
Чтобы рассчитать себестоимость, воспользуемся опцией «Закрытие месяца»: «Операции» — «Закрытие месяца» — «Выполнить закрытие месяца».
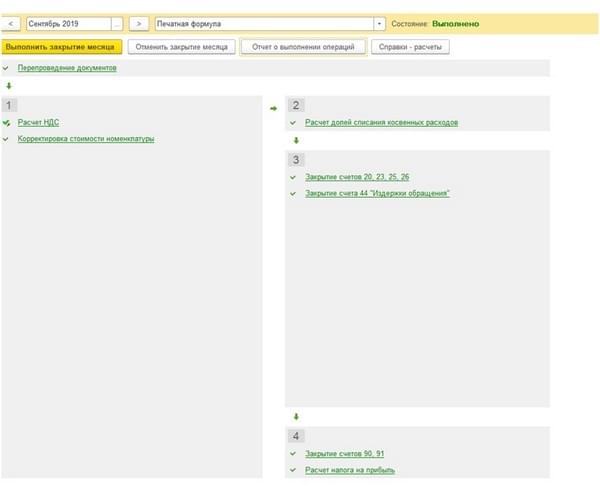
Далее можно запросить у системы отчет по себестоимости выпущенной продукции:
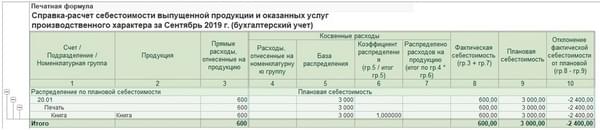
В приведенном примере фактическая себестоимость оказалась меньше плановой, что не может не радовать.
Расчет себестоимости в 1С Бухгалтерия 8.3
Конфигурация «1С:Бухгалтерия 8» изначально не разрабатывалась для этих целей, для крупного производства следует использовать иные конфигурации, в частности:
- «1С: Комплексная автоматизация»;
- «1С:ERP»,
о чем будет сказано ниже.
Для организации, учета и распределения затрат малого и среднего бизнеса расчет себестоимости продукции в «1С Бухгалтерия 8» вполне подходит. С релиза 3.0.53 алгоритмы позволяют точно учитывать полуфабрикаты и материалы, переданные в производство. Главное – это точное отображение реальной картины учета затрат, соблюдение способов учета затрат, нормативных принципов, очерченных в законодательстве, указаний по калькулированию.
Настройка корректного учета затрат
Изначально неверная организация учета расходов по статьям затрат, мест их возникновения и видам деятельности – самые распространенные ошибки в расчете себестоимости. Обратите внимание на таблицу, в ней приведены варианты баз по распределению затрат, с помощью которых реализован в «1С:Бухгалтерия 8» расчет себестоимости
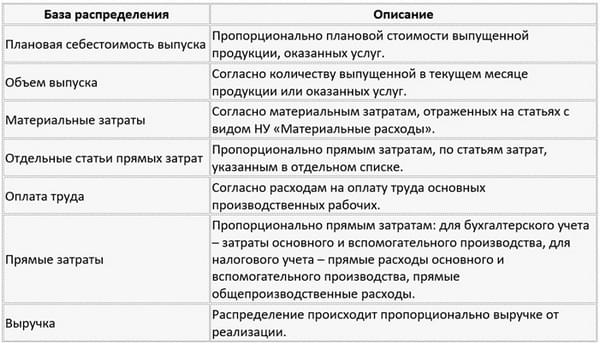
Настроить методику, по которой будет производится распределение затрат, задается в настройках: «Главное» — «Учетная политика».
При закрытии месяца коммерческие расходы, аккумулированные на счете 44, подлежат списанию пропорционально выручке от реализации на счет 90.7 «Расходы на продажу». На протяжении всего отчетного периода расходы фиксируются документами:
- «Поступление товаров и услуг» (см. на закладке «Услуги»);
- «Требование-накладная»;
- «Отражение зарплаты в регламентированном учете»;
- «Авансовый отчет» (см. на закладке «Прочее»);
Расчет стоимости списания малоценки (МПЗ) в производство осуществляется в соответствии с методом, указанным в учетной политике (по средней, ФИФО), а услуги, которые были оказаны сторонней организацией, и прочие расходы нематериального характера относим на производственные затраты исходя из оценки, указанной в соответствующем документе конкретным пользователем.
Расчет себестоимости в «1С». Дальнейшая настройка
Итак, распределение затрат указали, теперь надо задать правила самого расчета, учитывая при этом, что:
- расчет себестоимости производится исходя из групп номенклатуры;
- при распределении затрат на себестоимость используется плановая себестоимость (см. выше).
Таким образом, перед тем, как начинать в «1С» расчет себестоимости, следует определиться со списком групп номенклатуры и с плановыми ценами на выпускаемую продукцию.
Может возникнуть вопрос: зачем плановые цены указывать?
Ответ прост: в «1С» учет произведенной продукции и оказанных услуг в течение месяца ведется по плановым ценам. Только по закрытии месяца, по итогам суммирования затрат по группам номенклатуры, производится расчет фактической себестоимости произведенного и (или) оказанного. Иными словами, до того, как месяц будет закрыт, у нас нет информации относительно фактической себестоимости, хотя при формировании «профильных» документов — «Отчета производства за смену» и «Оказания производственных услуг», — обязательно задавать цены, плановые цены.
В программе для задания плановых цен используется документ «Установка цен номенклатуры», который находится по адресу: «Склад» — «Цены» — «Установка цен».
Что до номенклатурных групп, то тут, полагаем, все понятно: расчет себестоимости в «1С:Бухгалтерия 8» ведется по ним, вы можете их самостоятельно создавать, включать любые позиции в соответствующие группы и т.п. Номенклатурные группы для того и нужны, чтобы удобно компоновать информацию по продукции, работам, услугам по определенным критериям (группам) – вид продукции, вид деятельности и т.п.
«Профильные» документы для отражения производственных операций
- документ «Отчет производства за смену» отражает выпуск продукции и услуг;
- документ «Оказание производственных услуг» отражает выпуск и реализацию производственных.
При проведении операции по закрытию месяца запускается процесс расчета фактической себестоимости и показатель плановой себестоимости корректируется до показателей себестоимости фактической. Отклонения списываются, а затраты по основному производству, которые остаются нераспределенными по итогам периода, формируют остатки незавершенного производства.
Алгоритм расчета фактической себестоимости
Расчет фактической себестоимости производится по следующей схеме:
- расчет прямых затрат по каждому виду продукции и подразделениям — в зависимости от установленной в хозяйствующем субъекте последовательности по закрытию подразделений;
- распределение косвенных расходов – по правилам, которые были заданы в методах распределения (см. выше);
- расчет прямых затрат по каждой продукции и подразделениям в соответствии с последовательностью закрытия подразделений и учетом косвенных расходов;
- проведение корректировки стоимости от стоимости плановой до фактической.
Если по итогам операции «1С» ошибки расчета себестоимости не выдает, то можно быть уверенным в том, что фактическая себестоимость рассчитана верно. Для проверки корректности расчетов используются справки-расчеты «Калькуляция себестоимости», «Распределение косвенных расходов» и «Себестоимость продукции».
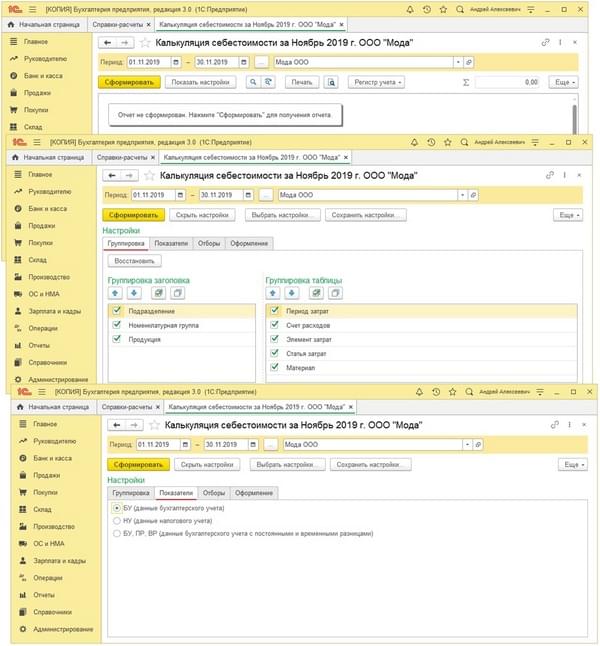
Так, чтобы вывести отчет «Калькуляция себестоимости», достаточно пройти по адресу «Операции» — «Справки-расчеты» — «Калькуляция себестоимости» или воспользоваться кнопкой «Справки-расчеты» в форме «Закрытие месяца». Обратите внимание на то, что в месяце, за который отчет формируется, следует выполнить закрытие счетов 20, 23, 25 и 26.
В отчете «Калькуляция себестоимости» следует:
- указать период для анализа показателей себестоимости;
- настроить параметры формирования отчета (кнопка «Показать настройки»):
- закладка «Группировка» — отметить параметры группировки данных в отчете, или, воспользовавшись кнопкой «Восстановить», вернуть первоначальные настройки;
- закладка «Показатели» — отметить данные, вводимые в отчет (бухгалтерский учет, налоговый учет, бухгалтерский учет с разницами между ними);
- закладка «Отборы» — отметить показатели для отбора данных в отчет, вид сравнения, виды продукции и т.п.;
- закладка «Оформление» позволяет настроить шрифты, цвета, границы и т.п.
Формируем справку-отчет, нажав соответствующую кнопку.
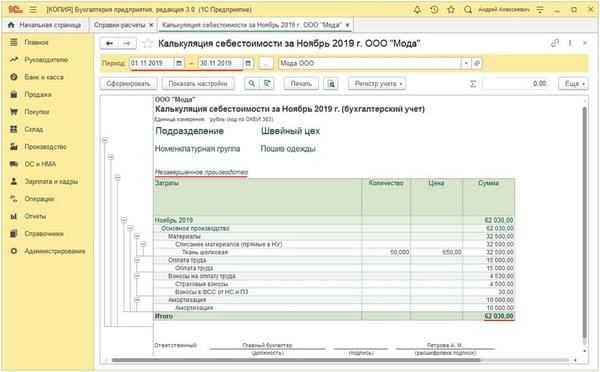
Нередко бывает, что затраты произведены в одном месяце, а продукция произведена или работы осуществлены в другом. Тогда информация в отчете выводится следующим образом: затраты, по еще не выпущенному (не выполненному) отражаются обособленно, под заголовком «Незавершенное производство»:
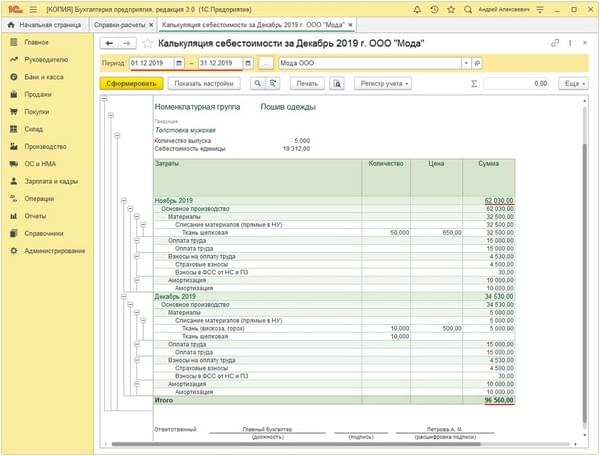
Затраты текущего месяца, которые были и ранее, включаются в стоимость в порядке, аналогичном затратам текущего месяца, но с помесячной разбивкой:
А вот так выглядит стандартная справка-расчет по себестоимости продукции.
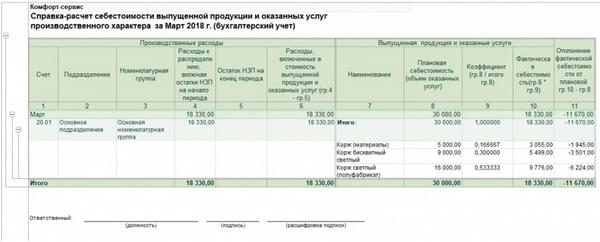
В справке-расчета данные отражены по номенклатурным группам (см.выше), при выявлении неточностей достаточно внести поправки в исходные данные и произвести расчет себестоимости повторно.
Отметим, что начиная с релиза 3.0.84 в Бухгалтерии Предприятия версии КОРП есть возможность включить отклонения плановой стоимости готовой продукции от фактической в себестоимость продаж, согласно положениям ФСБУ 5/2019 «Запасы», для чего необходимо пройти по маршруту «Главное» – «Функциональность», дополнительно установив «Расширенный функционал», создать новую настройку учетной политики: «Главное» – «Учетная политика», создать новую запись через «Историю…» — выбрать «Используется плановая себестоимость выпуска» — «Включается в расходы в период выпуска продукции». По итогам на счете 40 появится третье субконто «Продукция», которое заполняется в документах «Отчет производства за смену». При закрытии месяца (20-х счетов) формируется проводка Дебет 90.02.1 Кредит 40. Из «Закрытия месяца» можно формировать справку-расчета «Себестоимость выпущенной продукции». Разница плановой и фактической себестоимостей будет включена в себестоимость продаж (счет 90.02).
Внимание: в налоговом учете готовая продукция оценивается по фактической себестоимости! Суммы отклонения от плановой относятся на счет 43. При использовании ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» на сумму отклонений формируются временные разницы по дебету счета 43, которые погашаются при реализации (ином выбытии) готового продукта.
Расчет себестоимости в 1С ERP Управление предприятием
«1С:ERP Управление предприятием» дает эффективный инструментарий для отражения материальных, трудовых, финансовых затрат, и формирования адекватных показателей по себестоимости. В системе реализованы весь необходимый функционал, в т.ч. по учету и распределению номенклатурных затрат, регистрации, распределения расходов по статьям, списанию затрат, формированию активов и пассивов и т.п.
В программе «1С:ERP Управление предприятием» легко регистрируются и распределяются расходы, формирующие себестоимость выпускаемой продукции, стоимость оборотных и внеоборотных активов, а также финансовый результат. Сосредоточимся на том, как реализован в «1С ЕРП» расчет себестоимости.
Предварительный расчет себестоимости и фактический
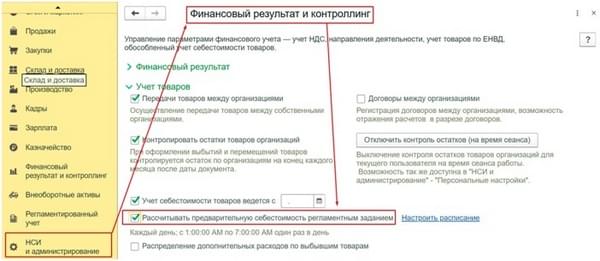
Эффективные алгоритмы позволяют произвести в «1С: ERP» предварительный расчет себестоимости и фактический ее расчет. Как уже было сказано, что предварительный расчет себестоимости всегда неточен, поскольку дает усредненные данные, но это нужная функция для быстрого определения предварительной стоимости. В «1С: ERP» можно включить и настроить предварительный расчет. Для этого проходим по «маршруту»: «НСИ и Администрирование» — «Настройка НСИ и разделов» – «Финансовый результат и контроллинг» — «Учет товара» — «Рассчитывать предварительную себестоимость регламентным заданием».
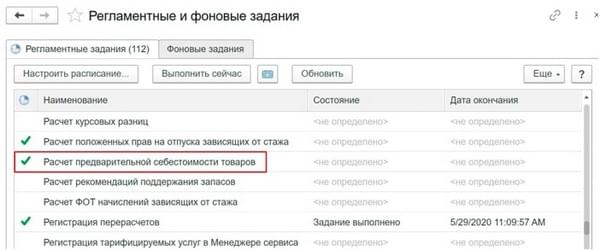
Чтобы реализовать ручной расчет, отправляемся по иному адресу: «НСИ и администрирование» -«Администрирование» — «Обслуживание» — «Регламентные операции» — «Регламентные и фоновые задания» — «Расчет предварительной себестоимости» — «Выполнить сейчас».
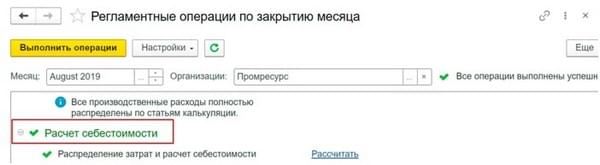
Следует отметить, что время формирования данных по фактической себестоимости зависит от размеров базы, иной раз приходится ждать 1,5-2 часа, но это необходимо для точности и корректности отчета, при закрытии месяца: «Финансовый результат и контроллинг» — «Закрытие месяца».
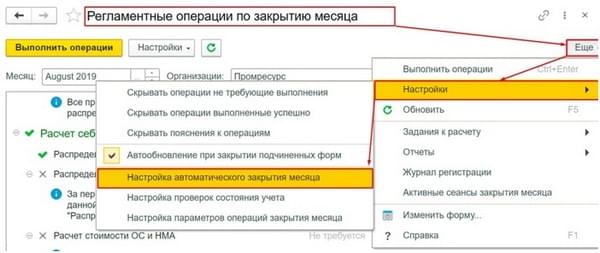
Аналогичным образом можно запрограммировать автоматическое выполнение процедуры по итогам месяца: «Финансовый результат и контроллинг» — «Закрытие месяца» — «Еще» — «Настройки» — «Настройка автоматического закрытия месяца».
Учет понесенных затрат
Все понесенные затраты делятся на два глобальных вида:
- затраты, понесенные по основной деятельности
- затраты, понесенные по прочей деятельности,
и для их анализа предназначен справочник «Статьи расходов».
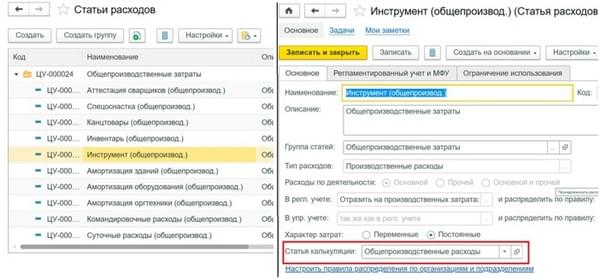
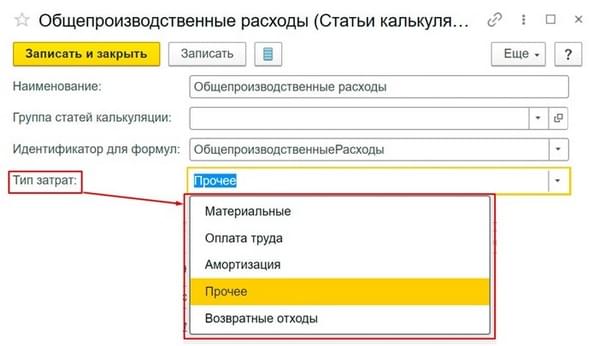
Расчет себестоимости в 1С ERP, т.е. полная производственная себестоимость продукции (работ, услуг) формируется по статьям калькуляции, по которым задаем и тип затрат, согласно требованиям главы 25 НК РФ: затраты материальные, на оплату труда, на амортизации, прочее, возвратные отходы.
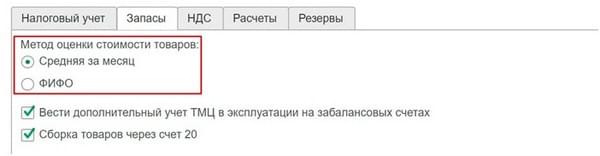
Расчет себестоимости может производиться по следующим методам распределения:
- средняя за месяц, т.е. без учета партий, по средней цене за отчетный период;
- ФИФО, т.е. в рамках партионного учета, при этом признается, что партии, поступившие по времени первыми, первыми же и выбывают. На конец месяца рассчитывается остаток, по суммарной себестоимости отдельных партий.
Метод распределения задается в учетной политике: «Регламентированный учет» – «Настройки и справочники» – «Регламентированный учет» – «Учетные политики».
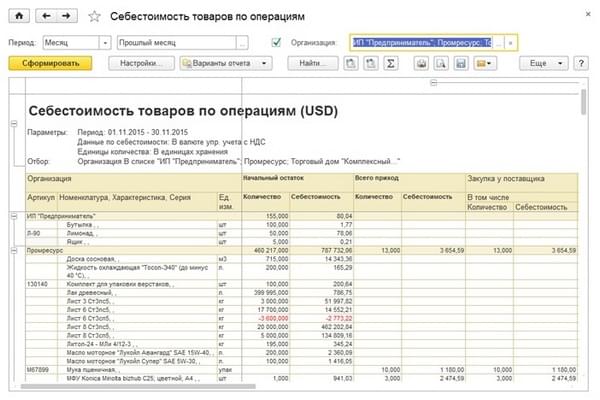
Чтобы получить расшифровку данных по себестоимости в рамках заданного периода, используется отчет «Себестоимость товаров».
Расчет себестоимости 1С: Управление торговлей 8
В «1С: УТ 8» расчет себестоимости – лишь одна из возможностей для корректного учета материальных, трудовых и финансовых затрат, оценка которых гарантирует реальное отражения ресурсопотребления. В программе можно осуществлять регистрацию и распределение расходов, формируя полную стоимость владения и приобретения товарно-материальными ресурсов.
Распределение постатейных расходов на себестоимость
Постатейные расходы распределяются исключительно в суммовом выражении по единому механизму. Варианты их распределения:
- на себестоимость товаров;
- на финансовый результат по направлениям деятельности;
- на расходы будущих периодов.
Каждый вариант предполагает использование собственного порядка распределения, в частности, распределение расходов на себестоимость товаров позволяет включить дополнительные расходы в стоимость материальной ценности. Дополнительные расходы могут распределяться пропорционально одному из показателей избранной пользователем номенклатуры:
- количество;
- себестоимость;
- вес;
- объем.
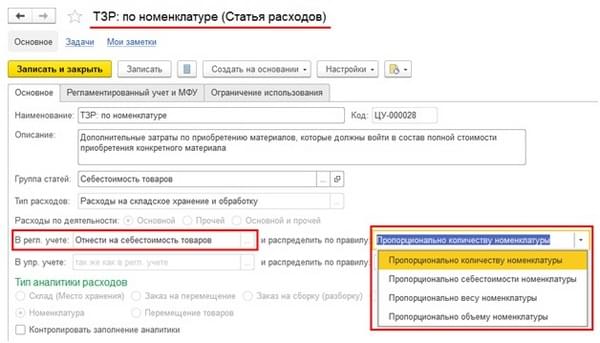
Затраты на матценности и вне производства можно формировать в разрезе различных видов аналитики (склад, номенклатура, поступление товаров и услуг, заказ и т.п.)
Расчет себестоимости в 1С:УТ
С 1С УТ расчет себестоимости – предварительный и фактический, — производится на основании данных оперативного учета. При расчете себестоимости используется метод определения стоимости списания матценностей, определенных в учетной политике:
- средняя за месяц;
- ФИФО.
Предварительный расчет производится методом средней взвешенной оценки, используется для того чтобы определять оценочную стоимость закупаемых матценностей во время отчетного периода. Значения, полученные при расчете, используются, чтобы определять валовую прибыль при выполнении плана продаж. Предварительный расчет себестоимости можно задать регламентным заданием.
Фактический расчет производится по итогам отчетного месяца, подразумевает полный расчет стоимости партий движения затрат по номенклатуре. Чтобы произвести фактический расчет, воспользуйтесь универсальным рабочим местом «Закрытие месяца», чтобы отражать все операции по закрытию.
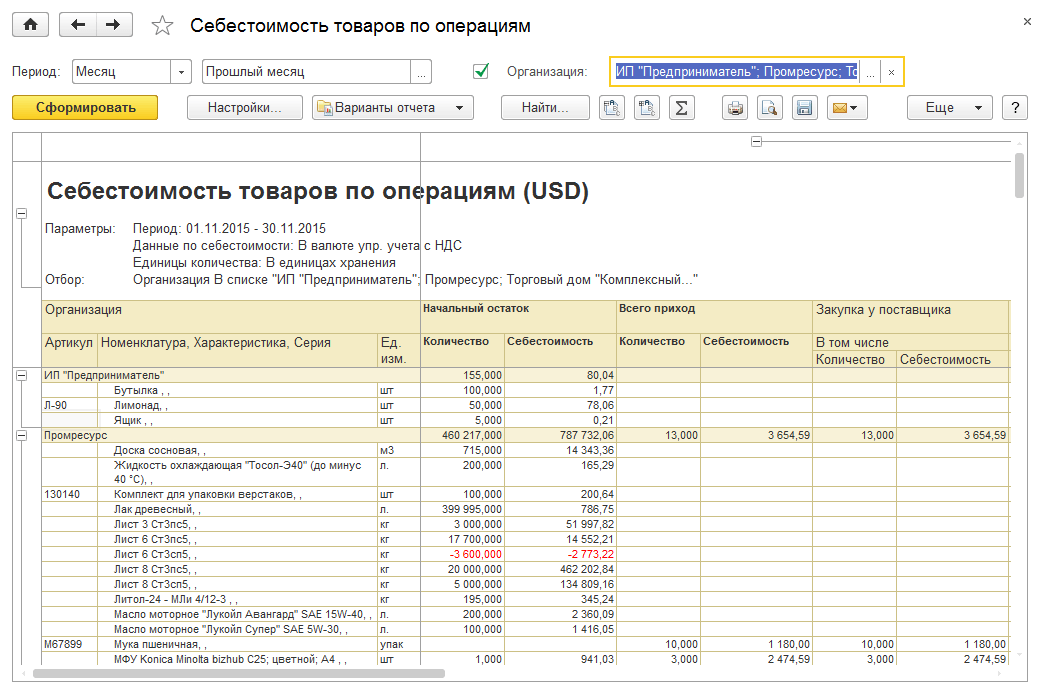
Полную расшифровку по данным себестоимости по определенному периоду дает отчет «Себестоимость товаров»:
1С Комплексная автоматизация расчет себестоимости
Расчет себестоимости в «1С: Комплексная автоматизация» производится каждый месяц и в него включаются:
- стоимость материалов (работ, товаров) по закупочным ценам, а также НДС, включенный в стоимость;
- дополнительные расходы, включенные в себестоимость;
- сдельная зарплата, обязательные взносы, включенные в себестоимость;
- постоянные и переменные постатейные статьи затрат, которые будут отнесены на затраты на производство.
Основная ценность решения «1С:Комплексная автоматизация» состоит в том, что она объединяет в себе три «кита» учета: бухгалтерию, расчет заработной платы и торговлю, что позволяет использовать одну программу вместо нескольких. В решении «Комплексная автоматизация» от 1С расчет себестоимости услуг и продукции определяется ежемесячно, и включает в себя:
- номенклатурные затраты, используемые для того чтобы отражать в количественном изменении прямые расходы производственной деятельности;
- расходы постатейные, используемые для того чтобы вести учет прямых и косвенных расходов, учитываемых и распределяемых исключительно в суммовом выражении;
- формирование активов и пассивов.
Номенклатурные затраты проводятся документами:
- «Передача материалов в производство»;
- «Производство без заказа»;
- «Приобретение товаров и услуг»,
и состоят из номенклатуры с указанным видом товара (работы, услуги).
Затраты распределяются по этапам заказа, партиям производства, и, являясь прямыми затратами, могут быть отражены в незавершенном производстве. Программа позволяет распределять затраты по различным показателям – вес, объем, количество материалов, плановая стоимость и т.п., при этом есть возможность задавать различные варианты распределения, указывать виды продукции и материалов, подлежащие распределению и т.п. Оформляя «Списание затрат на выпуск», мы имеем возможность рассчитать себе стоимость не котловым методом, а с издержками в разрезе выпускаемых партий.
Перечень затрат формируется в справочнике статей расходов. Затраты можно разделять по вариантам отнесения: на себестоимость товаров, на фин. результат, на расходы будущих периодов, на производственные затраты, на внеоборотные активы (основные средства).
Статьи расходов с вариантом распределения «На себестоимость товаров» позволяют включить сумму дополнительных расходов в стоимость того или иного материального актива. При распределении дополнительных расходов можно выбрать следующие правила распределения: по количеству, себестоимости, весу и объему номенклатуры
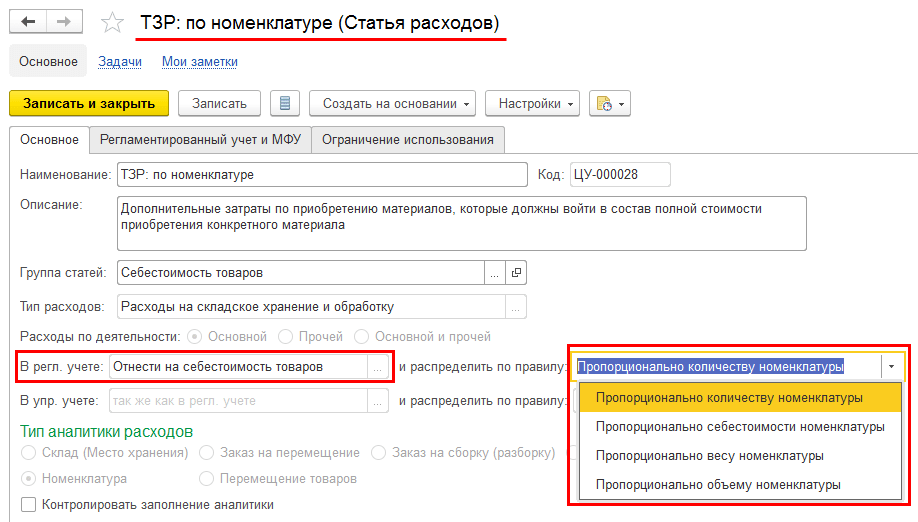
Вне производства суммы затрат на материальные ценности формируются по разным видам аналитики:
- склад;
- номенклатура;
- поступление товаров и услуг;
- заказ.
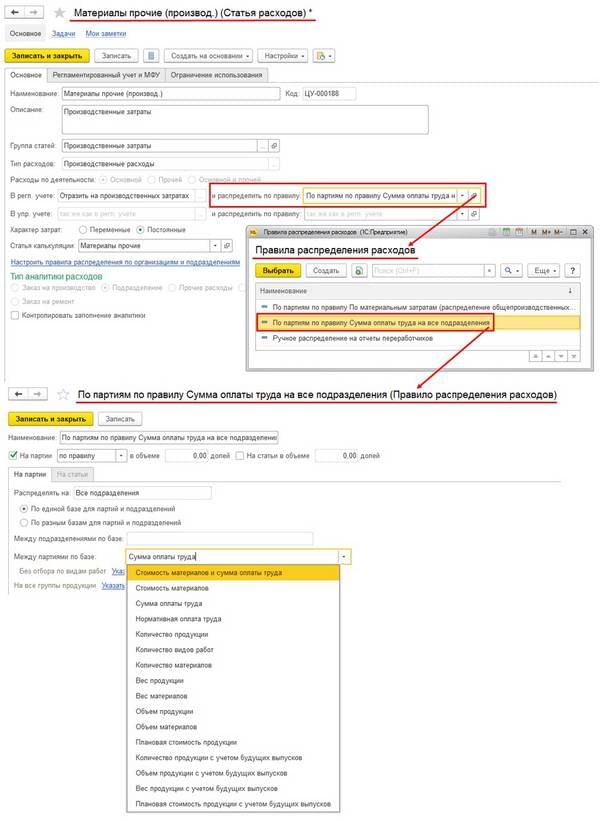
В 1С Комплексная расчет себестоимости формируется в разрезе статей калькуляции, при этом каждой статей корреспондирует конкретный тип затрат, основанный на группировке, соответствующей законодательству (см. выше, гл. 25 НК РФ). В программе реализовано два вида расчета себестоимости:
- предварительный, основанный на средневзвешенной оценки закупаемых матценностей в течение отчетного периода. Используя его, можно определить показатель валовой прибыли (при выполнении плана продаж). Такой расчет себестоимости можно «поручить» регламентному заданию;
- расчет фактический производится по итогам месяца. Это полный расчет стоимости партий движения номенклатурных затрат.
Расчет себестоимости осуществляется на основании метода определения стоимости матценностей, закрепленного в учетной политике: средняя за месяц или ФИФО. Чтобы произвести фактический расчет себестоимости, воспользуйтесь встроенным в «1С:Комплексная автоматизация» универсальным рабочим местом «Закрытие месяца», это позволяет быстро получить корректный отчет по операциям заданного периода. Расшифровку данных себестоимости в рамках указанного периода упрощает отчет «Себестоимость товаров по операциям».
- Как в 1с Бухгалтерия 8.3 завести иностранного контрагента?
- Как внести, изменить и удалить начальные остатки в 1С Бухгалтерия 8.3?
- Учет остатков товара на складе в 1С 8.3 Бухгалтерия 3.0
- Как сделать нового контрагента в 1С Бухгалтерия 8.3?
- Как восстановить поврежденную базу 1С 8.3 из резервной копии?
ТОП ПРОДАЖ
- 1С:Бухгалтерия 8
- 1С:Управление нашей фирмой 8
- 1С:Управление торговлей 8
- 1С:Управление предприятием 2
- 1С:ЗУП 8
- 1C:Учет путевых листов и ГСМ
- 1С:Учет в управляющих компаниях
- Электронные поставки 1С
Облачные сервисы
- 1С:Фреш
- 1С:Готовое рабочее место
- 1С:ЭДО
- Маркировка товаров
- 1С:Отчетность
- 1C:Товары
- 1C-Ритейл Чекер