
Порядок заполнения заявления о ввозе товаров и уплате косвенных налогов
Для того чтобы правила соблюдались на практике, недостаточно их установить. Необходимо предусмотреть механизм реализации этих правил, иначе они будут существовать только на бумаге. Что, собственно, и произошло с одним из пунктов Правил заполнения заявления о ввозе товаров и уплате косвенных налогов, установленных Протоколом об обмене информацией (Протокол об обмене информацией в электронном виде между налоговыми органами государств — членов Таможенного союза об уплаченных суммах косвенных налогов от 11.12.2009). Такой вывод следует из Письма ФНС России от 13.10.2010 N АС-37-2/13179@.
Правила заполнения заявления
Напомним, что порядок заполнения заявления о ввозе товаров и уплате косвенных налогов (далее — заявление) по форме, установленной в Приложении 1 к Протоколу об обмене информацией, определен Правилами заполнения заявления о ввозе товаров и уплате косвенных налогов (далее — Правила), установленными в Приложении 2 к тому же документу.
Заявление представляется налогоплательщиком в налоговый орган по месту постановки на учет на бумажном носителе в четырех экземплярах и в электронном виде.
Один экземпляр заявления остается в налоговом органе, три экземпляра возвращаются налогоплательщику с отметкой налогового органа, подтверждающей уплату косвенных налогов в полном объеме (освобождение от обложения НДС или иной порядок уплаты в отношении товаров, которые в соответствии с законодательством государства — члена ТС ввезены на территорию этого государства без уплаты косвенных налогов). Два экземпляра заявления с отметкой налогового органа подлежат направлению налогоплательщиком одного государства налогоплательщику другого государства — члена ТС, с территории которого вывезены товары, реализованные со ставкой НДС 0%.
Заявление состоит из трех разделов и Приложения. Разделы 1 и 3 заявления и Приложение заполняет налогоплательщик, разд. 2 — налоговый орган.
Для определения сумм косвенных налогов при импорте товаров на территорию РФ с территории другого государства — члена ТС в разд. 1 заявления налогоплательщиком заполняется таблица, состоящая из двадцати граф.
В частности, п. 3 Правил предусмотрено, что в данной таблице в графе 2 указывается наименование товара на основании счета-фактуры или транспортных (товаросопроводительных) документов. При этом допускается при необходимости вместо перечня наименований конкретных товаров отражение общего вида этих товаров в одной строке заявления (например, «мебель» вместо «столы письменные», «кровати», «кресла») и отражение по соответствующим графам этой строки заявления сведений по всем товарам, отнесенным к указанному виду. При этом в графах 9 и 10 указываются реквизиты транспортных (товаросопроводительных) документов.
Таким образом, при заполнении таблицы для каждого товара, отражаемого в графе 2 заявления, представляется целесообразным указывать в графах 9 и 10 транспортные (товаросопроводительные) документы без ограничений по количеству.
Что на деле?
В соответствии с положениями ст. 2 Протокола об обмене информацией налоговые органы государств — членов ТС (далее — налоговые органы) обмениваются информацией о суммах косвенных налогов, уплаченных в бюджеты государств — членов ТС, налоговых льготах (об освобождении от налогообложения) в форме реестров заявлений о ввозе товаров и уплате косвенных налогов в виде электронных файлов. Обмен информацией осуществляется между налоговыми органами ежемесячно, не позднее 15-го числа месяца, следующего за месяцем, в котором была произведена отметка налогового органа на заявлении о ввозе товаров и уплате косвенных налогов.
Но в электронных заявлениях, в отличие от заявлений на бумажных носителях, в графах 9 и 10 таблицы разд. 1 можно указывать только один транспортный (товаросопроводительный) документ. Иными словами, продекларированный п. 3 Правил способ заполнения заявления (предусматривающий объединение наименований товаров общего вида под одним наименованием, например «мебель» вместо «столы», «стулья» и т.п., и указание этого объединенного наименования товаров в графе 2 таблицы разд. 1 заявления) в настоящее время невозможно применить на практике.
Примечание. Если представленные в заявлениях сведения о перемещении товаров и уплате НДС не соответствуют данным, полученным в рамках установленного между налоговыми органами государств — членов ТС обмена информацией, налоговый орган взыскивает налог и пени в порядке и размере, предусмотренных законодательством государства — члена ТС.
К чему это может привести? Во-первых, сведения, заявленные на бумажном носителе, будут отличаться от сведений, полученных налоговым органом в рамках установленного информационного обмена. Во-вторых, такие документы не будут (!) являться основанием для подтверждения правомерного применения нулевой ставки по НДС.
В этой связи ФНС в Письме от 13.10.2010 N АС-37-2/13179@ сообщила: ввиду того что Протокол об обмене информацией согласован правительствами государств — членов ТС, не имеется возможности в одностороннем порядке изменить условия требования к составу и структуре информации или иным образом не обеспечить их исполнение. Поэтому данная служба обратилась в Министерство по налогам и сборам Республики Беларусь и Налоговый комитет Республики Казахстан с предложением рассмотреть вопрос о внесении изменений в требования к составу и структуре информации в части возможности указания для каждого товара неограниченного количества транспортных (товаросопроводительных) документов.
Как быть?
По разъяснениям ФНС, в сложившейся ситуации (до внесения соответствующих изменений) налогоплательщикам следует заполнять заявления таким образом, чтобы в таблице разд. 1 заявления в отношении одного товара отражался один транспортный (товаросопроводительный) документ. То есть объединять наименования товаров общего вида под одним наименованием пока нельзя. В противном случае может возникнуть ситуация, когда сведения, заявленные на бумажном носителе, будут отличаться от сведений, указанных в электронных заявлениях и полученных налоговым органом в рамках установленного информационного обмена. И как следствие, в силу п. 6 ст. 1 Протокола о товарах ТС (Протокол о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров в Таможенном союзе от 11.12.2009) налоговый орган может взыскать косвенные налоги и пени в порядке и размере, предусмотренных законодательством государства — члена ТС, с территории которого экспортированы товары, а также применить способы обеспечения исполнения обязательств по уплате косвенных налогов, пеней и меры ответственности, установленные законодательством этого государства.
Как заполнить заявление о ввозе товаров и уплате косвенных налогов
Начиная с 20 декабря 2017 года, при ввозе товаров из Армении, Белоруссии, Казахстана или Киргизии – государств которые относятся к странам-участницам ЕАЭС, необходимо заплатить косвенные налоги, подать в инспекцию специальную декларацию и заявление о ввозе товаров и уплате косвенных налогов. Главной целью составления заявления является информирование российский налоговых инспекторов о факте уплаты косвенных налогов и последующая передача этих сведений налоговым органам страны, из которой был вывезен товар. Рассмотрим актуальный бланк указанного заявления и принципы его заполнения.
- Заявление о ввозе товаров и уплате косвенных налогов в 2023 году
- Перечень заявлений о ввозе товаров и уплате косвенных налогов: кто сдает?
- Проверка заявления о ввозе товаров и уплате косвенных налогов
- Итоги
Заявление о ввозе товаров и уплате косвенных налогов в 2023 году
Протоколом от 11.12.2009 г. «Об обмене информацией в электронном виде между налоговыми органами государств-членов ЕАЭС об уплаченных суммах косвенных налогов» (далее – Протокол) были определены форма заявления о ввозе и порядок заполнения этого документа.
Заявление составляется импортерами товаров из стран-участниц ЕАЭС и предоставляется одновременно с налоговой декларацией по косвенным налогам, заполняемой при импорте, и пакетом подтверждающих документов.
Форма заявления утверждена Приложением № 1 к указанному выше Протоколу и состоит из 3 разделов.
- Первый раздел заполняется всеми участниками импорта. В нем следует отразить следующие сведения:
- Данные продавца и покупателя;
- Номер и дату контракта;
- Местонахождение продавца и покупателя;
- Перечень ввезенных товаров с указанием данных товаросопроводительных документов, счетов-фактуры, количестве, стоимости и величине налога на добавленную стоимость;
- Дата составления, ФИО и подпись руководителя.
- Второй раздел заполняется при получении документа работником ИФНС и включает в себя информацию о факте приема заявления и уплате косвенных налогов. Причем поставят штамп об уплате налоговики после проверки заявления о ввозе товаров и уплате косвенных налогов в течение 10 дней со дня приема.
- Заполнение третьего раздела необходимо в определенных случаях. Полный их перечень отражен в п. 4 Приложения 2 к Протоколу. Так, к числу случаев заполнения раздела можно отнести продажу товаров покупателю через посредников (комиссионеров).
Дополнительно может заполняться приложение к заявлению (если в поставке участвует свыше 3-х лиц и т.д.).
Правила заполнения документа отражены в Приложении 2 Протокола. По каждому договору должно быть заполнено отдельное заявление.
Подается заявление в 4-х экземплярах, 3 из которых затем возвращаются заявителю, 1 остается у налоговиков.
Как инспекция подтверждает уплату «ввозного» налога, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ и бесплатно переходите в Готовое решение.
Перечень заявлений о ввозе товаров и уплате косвенных налогов: кто сдает?
У компаний и предпринимателей, которые осуществляют ввоз товаров на территорию РФ, есть возможность подавать только заявления о ввозе. Тогда как для налогоплательщиков, экспортирующих товары, предусмотрено право предоставлять либо заявления с отметками налоговых органов стран, в которые товар ввезен, либо перечень заявлений. Такая позиция отражена в письме Минфина № 03-07-13/1/33965 от 11.06.2015г. Актуальный на сегодняшний день перечень заявлений о ввозе товаров и уплате косвенных налогов утвержден Приказом ФНС № ММВ-7-15/139@ от 06.04.2015.
Проверка заявления о ввозе товаров и уплате косвенных налогов
После того как заявление составлено, следует проверить его заполнение и корректность отраженных в нем данных. В первую очередь следует сопоставить суммы налога, отраженные в заявлении и декларации по косвенным налогам – они должны быть идентичны. Также необходимо проверить налоговую базу и правильность расчета налога. Ну и конечно не стоит забывать об уплате налога в бюджет, ведь это именно та информация, которую налоговики проверят в первую очередь.
Во избежание негативных последствий в виде неподтвержденной нулевой ставки или невозможности принять к вычету «входной» импортный НДС, важно внимательно проверить заявление о ввозе товаров и уплате косвенных налогов.
Заявление о ввозе может быть подано в инспекцию ФНС как на бумаге, так и электронно по каналам ТКС. При формировании документа в специализированных программах, заявление создается на основании уже проведенного поступления товаров, что значительно упрощает работу бухгалтера и минимизирует риск возникновения ошибок.
Итоги
Заявление о ввозе товаров и уплате косвенных налогов зполняйте в случае, когда ввозите товары из стран ЕАЭС. Заявление состоит из трех разделов и Приложения. По каждому договору заполняйте отдельное заявление.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Приложение 2. Правила заполнения заявления о ввозе товаров и уплате косвенных налогов
Настоящие Правила определяют порядок заполнения заявления о ввозе товаров и уплате косвенных налогов (далее — Заявление) по форме Приложения 1 к Протоколу об обмене информацией в электронном виде об уплаченных суммах косвенных налогов между налоговыми органами государств-членов.
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
1. Заявление представляется налогоплательщиком (плательщиком) (далее — налогоплательщик) в налоговый орган по месту постановки на учет на бумажном носителе в четырех экземплярах и в электронном виде либо в электронном виде с электронной (электронно-цифровой) подписью налогоплательщика.
Порядок (правила) представления заявления в электронном виде устанавливается нормативными правовыми актами налогового органа государства-члена либо иными нормативными правовыми актами государств-членов. Формат заявления в электронном виде определяется налоговым органом государства-члена.
(п. 1 в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
2. Заявление состоит из трех разделов и приложения к нему.
Первый и третий разделы Заявления и приложение к нему заполняет налогоплательщик, второй раздел — налоговый орган.
В строках «Продавец/Покупатель» Заявления указываются:
идентификационный код (номер) налогоплательщика;
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
наименование юридического лица или фамилия, имя, отчество индивидуального предпринимателя;
код страны, адрес местонахождения (места жительства) юридического лица (индивидуального предпринимателя).
В случае заключения договора (контракта) лизинга в соответствующей ячейке проставляется отметка «X».
В случае заключения договора (контракта) на переработку давальческого сырья в соответствующей ячейке проставляется отметка «X».
В случае заключения договора о приобретении товара у физического лица, не являющегося индивидуальным предпринимателем, в соответствующей ячейке проставляется отметка «X».
(абзац введен Протоколом от 08.10.2014)
При заполнении Заявления помимо сведений из соответствующих договоров (контрактов) используются также сведения из информационных сообщений.
На каждом листе Заявления налогоплательщик указывает номер и дату заполнения Заявления.
Заявление подписывается руководителем организации или ее представителем либо индивидуальным предпринимателем или лицом им уполномоченным. Полномочия представителя должны быть подтверждены в порядке, установленном законодательством государства-члена.
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
Продавец (строка 01) — лицо, заключившее договор (контракт) с Покупателем, указанным в строке 02, или с комиссионером, поверенным либо агентом, действующим в интересах Покупателя.
Покупатель (строка 02) — лицо, приобретающее товары и представляющее Заявление в налоговый орган по месту постановки на учет.
Раздел 1 заполняется Покупателем товаров (комиссионером, поверенным либо агентом, если законодательством государства-члена предусмотрена уплата этими лицами косвенных налогов при ввозе товаров на территорию одного государства-члена с территории другого государства-члена).
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
В строке 05 указываются реквизиты договора (контракта) (номер и дата договора (контракта), номера и даты спецификаций), заключенного между Продавцом и Покупателем.
При приобретении товаров через комиссионера, поверенного либо агента по договору (контракту) комиссии, договору (контракту) поручения либо агентскому договору (контракту), если законодательством государства-члена не предусмотрена уплата указанными лицами косвенных налогов при ввозе товаров на территорию одного государства-члена с территории другого государства-члена:
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
а) в строке 01 «Продавец» указывается лицо, реализующее товары лицу, являющемуся комиссионером, поверенным либо агентом по договору (контракту) с Покупателем;
б) в строке 02 «Покупатель» указывается лицо, являющееся комитентом, доверителем либо принципалом по договору (контракту) с комиссионером, поверенным либо агентом, названным в подпункте «а» настоящего пункта;
в) в строке 05 отражаются реквизиты договора (контракта) между Покупателем, указанным в подпункте «б» настоящего пункта, и комиссионером, поверенным либо агентом;
г) в строке 06 отражается, в том числе, полное наименование организации (Ф.И.О. индивидуального предпринимателя), являющейся (являющегося) комиссионером, поверенным либо агентом по договору (контракту), указанному в подпункте «д»;
д) в строке 07 отражаются реквизиты договора (контракта) между комиссионером, поверенным либо агентом, указанным в подпункте «в» настоящего пункта, и Продавцом, указанным в подпункте «а» настоящего пункта.
В случае ввоза налогоплательщиком государства-члена на территорию данного государства-члена товаров, являющихся продуктом переработки давальческого сырья, приобретенного на территории другого государства-члена и переработанного на территории третьего государства-члена, заполняется 2 (два) Заявления, при этом:
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
при заполнении граф Заявления, направляемого Продавцу товаров (давальческого сырья), в графах 2 и 6 таблицы указываются соответственно наименование и стоимость давальческого сырья;
при заполнении граф Заявления, направляемого Продавцу работ по переработке давальческого сырья, в графах 2 и 6 таблицы указываются соответственно наименование товара, являющегося продуктом переработки, и стоимость работ по переработке давальческого сырья.
Для определения сумм косвенных налогов при импорте товаров налогоплательщиком заполняется таблица, в которой указываются:
в графе 2 — наименование товара на основании счета-фактуры или транспортных (товаросопроводительных) документов. В случае необходимости отражения большого количества товаров допускается вместо перечня наименований конкретных товаров отражение общего вида этих товаров (например, мебель вместо столы письменные, кровати, кресла) в одной строке Заявления и отражение по соответствующим графам этой строки Заявления сведений по всем товарам, отнесенным к указанному виду товаров;
в графе 3 — код товара (10 знаков) по Товарной номенклатуре внешнеэкономической деятельности таможенного союза по подакцизным товарам и в случае применения пониженной ставки НДС по отдельным категориям товаров, а также в иных случаях, предусмотренных законодательством государства-члена;
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
в графе 4 — единица измерения количества товара, указанная в счете-фактуре или транспортном (товаросопроводительном) документе;
в графе 5 — количество товара в единицах измерения, указанных в графе 4;
в графах 6 и 7 — стоимость товара (работы) и код валюты на основании сведений из счета-фактуры или транспортных (товаросопроводительных) документов;
в графе 8 — установленный центральным (национальным) банком государства-члена курс национальной валюты к валюте, указанной в счете-фактуре или транспортном (товаросопроводительном) документе, на дату принятия на учет товаров;
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
в графе 9 — серия, номер транспортных (товаросопроводительных) документов;
в графе 10 — дата транспортных (товаросопроводительных) документов;
в графе 11 — номер счета-фактуры;
в графе 12 — дата счета-фактуры;
в графе 13 — дата принятия налогоплательщиком товара на учет;
в графе 14 — налоговая база по подакцизным товарам в национальной валюте лица, заполнившего заявление. Налоговая база по подакцизным товарам, на которые установлены адвалорные ставки акцизов, рассчитывается как произведение показателей граф 6 и 8. По подакцизным товарам, на которые установлены твердые (специфические) ставки акцизов, налоговая база указывается исходя из объема импортированного товара в натуральном выражении и равна показателю графы 5, если твердые (специфические) ставки акцизов установлены за единицу измерения, указанную в графе 4. В ином случае налоговая база по подакцизным товарам, на которые установлены твердые (специфические) ставки акцизов, указывается в единицах измерения с учетом пересчета показателя графы 5 на соответствующие величины, установленные законодательством государства-члена для такого пересчета. По подакцизным товарам, по которым акцизы взимаются иным уполномоченным органом, сумма акцизов, уплаченная в бюджет государства-члена, указывается в графе 19. При этом в графах 14, 16 и 17 проставляется прочерк;
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
в графе 15 — налоговая база по НДС в национальной валюте лица, заполнившего Заявление. Налоговая база рассчитывается как произведение показателей граф 6 и 8. По подакцизным товарам налоговая база по НДС определяется с учетом суммы акцизов, указанной в графе 19;
в случае, если это предусмотрено законодательством государства-члена, налоговая база в графе 15 рассчитывается с учетом сумм расходов, предусмотренных в законодательстве, регулирующем принципы определения цены в целях налогообложения;
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
в графах 16, 17 и 18 — налоговые ставки по акцизам и НДС, установленные законодательством государства-члена. Если законодательством предусмотрено освобождение товаров при их ввозе на территорию государства-члена от обложения НДС и (или) акцизов, в графах проставляется слово «льгота». По подакцизным товарам, на которые установлены твердые (специфические) ставки акцизов, в графе 16 указывается ставка акцизов, пересчитанная в национальной валюте по курсу валюты, указанному в графе 8. По подакцизным товарам, на которые установлены адвалорные ставки налога, в графе 17 указывается ставка в процентах;
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
в графе 19 — сумма акцизов, рассчитанная Покупателем товаров исходя из применяемых налоговых ставок, указанных в графе 16 (в случае применения твердой (специфической) ставки) либо в графе 17 (в случае применения адвалорной ставки) к налоговой базе, указанной в графе 14;
в графе 20 — сумма НДС, рассчитанная исходя из применяемых налоговых ставок, указанных в графе 18, к налоговой базе, указанной в графе 15.
Если транспортный (товаросопроводительный) документ, подтверждающий перемещение товаров с территории одного государства-члена на территорию другого государства-члена, имеет итоговую строку, допускается перенесение в одну строку Заявления сведений итоговой строки транспортного (товаросопроводительного) документа с указанием общего наименования аналогичных друг другу ввозимых товаров.
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
Если в транспортном (товаросопроводительном) документе указаны подакцизные товары либо приведены показатели, относящиеся к товарам, облагаемым косвенными налогами по различным ставкам или имеющим различные единицы измерения, то в Заявление переносятся все наименования товаров (каждая позиция) из транспортного (товаросопроводительного) документа.
Если транспортный (товаросопроводительный) документ, в котором отражено несколько аналогичных друг другу товаров, не имеет итоговой строки, то показатели, отраженные в каждой из строк транспортного (товаросопроводительного) документа, переносятся в Заявление. При этом в графах 9 и 10 Заявления указываются сведения одного и того же транспортного (товаросопроводительного) документа.
Если в счете-фактуре перечислены товары, которые указаны в нескольких транспортных (товаросопроводительных) документах, то в Заявление переносятся позиции из каждого транспортного (товаросопроводительного) документа с учетом требований, изложенных выше. При этом в графах 11 и 12 Заявления повторяются данные такого счета-фактуры.
Если выставление (выписка) счета-фактуры не предусмотрено законодательством государства-члена либо приобретение товаров осуществляется у налогоплательщика государства, не являющегося государством-членом, в графах 4, 6 — 8, 11 и 12 таблицы раздела 1 заявления указываются сведения из иного документа, выставленного (выписанного) продавцом, подтверждающего стоимость импортированного товара.
(абзац введен Протоколом от 08.10.2014)
Если участниками договора (контракта) увеличена цена импортированных товаров по истечении месяца, в котором товары были приняты налогоплательщиком к учету, то в таблице раздела 1 заявления делается следующая запись: «Корректировка значений показателей, указанных в зарегистрированном в налоговом органе заявлении от ____________ 20__ г. N ___, в связи с увеличением цены в ___________ 20__ г.» (указываются месяц и год, в которых участниками договора (контракта) увеличена цена). Дата и номер указываются из раздела 2 заявления. При этом в графе 1 таблицы раздела 1 заявления указывается порядковый номер товарной позиции, под которым она указана в заявлении, значения показателей которого корректируются. В графы 2 — 5, 7 — 13, 16 — 18 таблицы раздела 1 заявления переносятся значения показателей из корректируемого заявления. В графах 6, 14, 15, 19, 20 таблицы раздела 1 заявления указывается разница между измененными и предыдущими значениями показателей.
(абзац введен Протоколом от 08.10.2014)
С даты вступления в силу Протокола от 22.08.2023 в абз. 39 п. 3 вносятся изменения (Протокол от 22.08.2023).
Протоколом от 06.11.2019 в абз. 39 п. 3 вносятся изменения с даты вступления в силу указанного Протокола.
Если по истечении месяца, в котором ввезенные товары были приняты налогоплательщиком к учету, осуществлен их частичный возврат по причине ненадлежащих качества и (или) комплектации, то в таблице уточненного заявления делается следующая запись: «Взамен ранее представленного и зарегистрированного в налоговом органе заявления от ___________ 20__ г. N ___. Дата и номер указываются из раздела 2 заявления. В таблице раздела 1 заявления указываются значения показателей без указания информации о частичном возврате. При этом в графе 1 таблицы раздела 1 заявления указывается порядковый номер товарной позиции, под которым она была указана в соответствующем заявлении.
(абзац введен Протоколом от 08.10.2014)
С даты вступления в силу Протокола от 22.08.2023 п. 3 после абз. 39 дополняется абзацем (Протокол от 22.08.2023).
Протоколом от 06.11.2019 п. 3 (после абз. 39) дополняется абзацем с даты вступления в силу указанного Протокола.
Если импортированный товар приобретен у физического лица, не являющегося индивидуальным предпринимателем, то реквизит идентификационный код (номер) налогоплательщика продавца указывается при его наличии.
(абзац введен Протоколом от 08.10.2014)
4. Третий раздел Заявления заполняется в том числе в следующих случаях:
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
если обороты (операции) по реализации товаров Продавцом, указанным в разделе 1 Заявления, Покупателю, указанному в разделе 1 Заявления, не являются объектом обложения косвенными налогами в соответствии с законодательством государства-члена — Продавца, так как местом реализации таких товаров не признается территория государства-члена — Продавца. При этом в строке 08 «Продавец (комитент, доверитель, принципал)» указывается налогоплательщик государства-члена, с территории которого были вывезены товары, применивший при реализации этих товаров ставку НДС в размере 0 процентов (освобождение по акцизам). В строке 12 указываются реквизиты договора (контракта) (номер и дата договора (контракта), номера и даты спецификаций), заключенного между Продавцом и Покупателем, указанным в строках 08 и 09;
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
при реализации товара Покупателю (строка 02) через комиссионера, поверенного либо агента. При этом в строке 12 отражаются реквизиты договора (контракта) комиссии, поручения либо агентского договора (контракта), а в строках 08 и 09 — стороны данного договора (контракта);
при импорте с территории одного государства-члена на территорию другого государства-члена товаров, приобретаемых налогоплательщиком этого другого государства (Покупатель) на основании договора с налогоплательщиком государства, не являющегося государством-членом. При этом в строках 08 и 09 Покупателем, на территорию государства которого импортированы товары, указываются налогоплательщик государства-члена, с территории которого были экспортированы товары, применивший при реализации этих товаров ставку НДС в размере 0 процентов (освобождение по акцизам), и налогоплательщик государства, не являющегося государством-членом. В строках 10 и 11 указываются коды государств, налогоплательщиками которых являются указанные лица. В строке 12 отражаются реквизиты договора между указанными лицами. В этом случае реквизит «идентификационный код (номер) налогоплательщика» в строке 09 (а также в строке 01 раздела 1) является необязательным для заполнения.
(абзац введен Протоколом от 08.10.2014)
5. В тех случаях, когда в поставке товара участвуют более трех лиц, налогоплательщик в Приложении указывает сведения о сделках по реализации товаров (перемещении товаров) от Продавца (налогоплательщика государства-члена, с территории которого были вывезены товары, и представляющего в налоговый орган документы, подтверждающие правомерность применения ставки НДС 0 процентов и освобождение от уплаты акцизов) до Покупателя (налогоплательщика, представляющего Заявление) с указанием лиц — участников соответствующих сделок, а также сведений из договоров (контрактов): наименование (идентификационный код (номер) налогоплательщика, код страны, место его нахождения (место жительства), номер и дата договора (контракта), номера и даты спецификаций.
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
До вступления в силу Приказа Минфина России от 26 июля 2010 года N 80н «О проставлении налоговыми органами отметок на заявлениях о ввозе товаров и уплате косвенных налогов» при проставлении отметок на Заявлениях, которые относятся к налоговым периодам начиная с июля 2010 года, следует применять Порядок проставления налоговыми органами отметок на заявлениях о ввозе товаров и уплате косвенных налогов, утвержденный Приказом Минфина России от 20 января 2005 года N 3н, с учетом особенностей, сообщенных письмом ФНС РФ от 13.08.2010 N ШС-37-2/9030@.
6. В течение десяти рабочих дней со дня поступления Заявления и документов, предусмотренных Протоколом о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров, выполнении работ, оказании услуг, являющимся приложением N 18 к Договору о Евразийском экономическом союзе от 29 мая 2014 года, должностное лицо налогового органа, принявшего Заявление, должно его рассмотреть и подтвердить факт уплаты косвенных налогов (освобождения либо иного способа уплаты) либо мотивированно отказать в соответствующем подтверждении.
(в ред. Протокола от 08.10.2014)
(см. текст в предыдущей редакции)
При представлении заявления на бумажном носителе один экземпляр остается в налоговом органе, три экземпляра возвращаются налогоплательщику с отметкой налогового органа об уплате косвенных налогов (освобождении или ином порядке исполнения налоговых обязательств) в разделе 2 заявления. При этом налогоплательщик направляет два экземпляра заявления с отметкой налогового органа налогоплательщику государства-члена, с территории которого экспортированы товары.
(абзац введен Протоколом от 08.10.2014)
При представлении заявления в электронном виде с электронной (электронно-цифровой) подписью налогоплательщика налоговый орган направляет налогоплательщику в электронном виде документ, подтверждающий факт уплаты косвенных налогов (освобождения или иного порядка исполнения налоговых обязательств), либо документ с мотивированным отказом. Указанные документы составляются налоговым органом по форме и в порядке, которые установлены нормативными правовыми актами налогового органа государства-члена либо иными нормативными правовыми актами государств-членов. Форматы указанных документов определяются налоговым органом государства-члена. Налогоплательщик направляет на бумажном носителе или в электронном виде налогоплательщику государства-члена, с территории которого экспортированы товары, копии составленного им заявления и документа, полученного от налогового органа, подтверждающего факт уплаты косвенных налогов (освобождения или иного порядка исполнения налоговых обязательств).
(абзац введен Протоколом от 08.10.2014)
С даты вступления в силу Протокола от 22.08.2023 документ дополняется приложением 3 (Протокол от 22.08.2023).
Как написать заявление по косвенным налогам в 2023 году?
Заявление по косвенным налогам в 2023 году можно оформить в электронном виде или на бумаге в строго регламентированной форме. Узнайте из нашего материала о нюансах его составления и вы сможете избежать ошибок при его оформлении.
Вам помогут документы и бланки:
- Заявление по косвенным налогам: понятие и назначение
- Структура заявления
- Алгоритм заполнения заявления
- Как избежать ошибок при оформлении и представлении заявления?
- Как распределяются экземпляры заявления?
- Итоги
Заявление по косвенным налогам: понятие и назначение
Заявление о ввозе товаров и уплате косвенных налогов (далее — заявление) — это один из главных документов:
- оформляемых импортерами товаров из стран ЕАЭС;
- удостоверяющих факт ввоза товаров в РФ с территории государства — участника ЕАЭС и уплаты косвенных налогов;
- предоставляемых налоговикам одновременно с декларацией о косвенных налогах и иными сопутствующими документами. ВАЖНО! С отчетности за август 2023 года декларация по косвенному НДС сдается по обновленной форме.
Сколько государств в настоящее время входят в ЕАЭС, узнайте из материала.
Основное назначение заявления — подтверждение факта уплаты косвенных налогов и обмен этими сведениями с налоговиками той страны, с территории которой ввезен товар.
В какой бюджет зачисляются косвенные налоги, рассказываем здесь.
Структура заявления
В составе заявления 3 раздела и 1 приложение:
- в раздел 1 сведения заносит покупатель или посредник (если по законодательству государства, на территорию которого ввозится товар, эти лица уплачивают косвенные налоги);
- раздел 2 предназначен для проставления отметки о регистрации заявления в налоговом органе;
- раздел 3 заполняется не всегда и не всеми — только в определенных случаях, перечисленных в п. 4 Правил заполнения заявления по косвенным налогам (приложение № 2 к Протоколу об обмене информацией от 11.12.2009);
- приложение оформляется в том случае, если число участников поставки более трех.
Проверьте, правильно ли вы заполнили заявление по косвенным налогам с помощью Готового решения от КонсультантПлюс. Если у вас нет доступа к системе, получите пробный онлайн-доступ бесплатно.
Заполняйте разнообразные налоговые заявления с помощью материалов нашего сайта:
Алгоритм заполнения заявления
При оформлении заявления используйте следующий алгоритм:
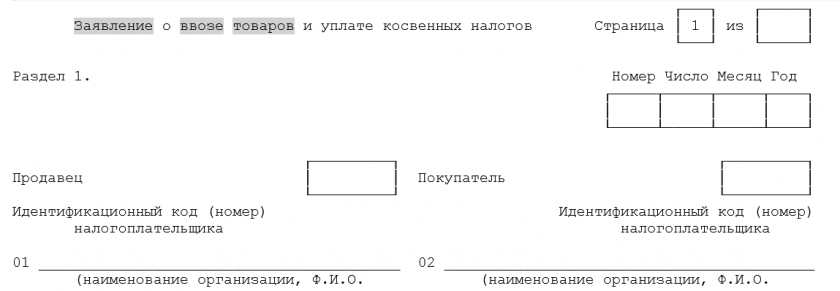
- Скачайте форму заявления бесплатно, кликнув по картинке ниже:
Заявление о ввозе при импорте из стран ЕАЭС Скачать
- По каждому договору поставки заполните отдельное заявление.
- Информацию о ввезенных по разным накладным однотипных товарах отразите в разных строках табличной части раздела 1.
- Воспользуйтесь подсказками при заполнении отдельных граф раздела 1:

- Раздел 2 не заполняйте (это обязанность налоговиков), но обязательно включите его в состав документа.
- Раздел 3 заполните только в том случае, если товар реализован покупателю через комиссионера (поверенного или агента) или если реализация товаров не облагается косвенными налогами по законодательству страны-продавца, так как местом реализации таких товаров не признается территория страны-продавца.
С построчным заполнением налоговых и иных отчетов помогут разобраться публикации:
Как избежать ошибок при оформлении и представлении заявления?
Чтобы избежать ошибок, связанных с оформлением и представлением заявления:
- перед его отправкой контролерам проверьте отсутствие расхождений в сведениях, указанных в заявлении и декларации по косвенным налогам (в том числе в сумме подлежащего уплате НДС);
- сверьте данные бумажного варианта заявления и его электронной формы — они должны быть полностью идентичны;
- уплатите в полном объеме и своевременно сумму НДС, иначе факт уплаты не будет подтвержден налоговиками;
- проконтролируйте правильность расчета налоговой базы, использованной для исчисления косвенных налогов, чтобы избежать недоплаты.
Ошибки в заявлении могут повлечь отказ от контролеров регистрации заявления и, как следствие, негативные налоговые последствия для продавца и покупателя (невозможность принятия к вычету импортного НДС и подтверждения нулевой ставки налога).
На нашем сайте вы найдете полезную информацию о видах ошибок и методах их исправления:
Как распределяются экземпляры заявления?
От импортера потребуется (п. 1 Правил заполнения заявления — приложение № 2 к Протоколу об обмене информацией между налоговыми органами стран — участниц ЕАЭС от 11.12.2009):
- 4 бумажных экземпляра заявления + заявление в электронном виде; или
- подписанное ЭЦП электронное заявление.
Для чего применяется ЭЦП, полученная в Федеральном казначействе, узнайте из публикации.
Распределение бумажных вариантов заявления:
- 1 — забирают налоговики;
- 1 — импортер оставляет у себя;
- 2 — импортер отправляет своему контрагенту (для подтверждения обоснованности применения нулевой ставки НДС).
Итоги
Если вы ввезли товары из Белоруссии, Казахстана, Киргизии или Армении, оформите заявление о косвенных налогах. Оно удостоверяет факт ввоза товаров из ЕАЭС и уплаты косвенных налогов.
В документе 3 раздела и приложение. Раздел 2 предназначен для проставления отметок налоговым органом, а в остальных импортер отражает сведения о покупателе, поставщике, товарах и т. д.
Заявление представляется налоговикам вместе с декларацией и иными документами.