
Как поставить на учет банковские гарантии в бюджетном учреждении в 1с
Дата публикации 28.01.2020
Обеспечение заявок на участие в конкурсе или аукционе, обеспечение исполнения контракта могут предоставляться участником закупки в виде банковской гарантии (ч. 2 ст. 44, ч. 3 ст. 96 Федерального закона от 05.04.2013 № 44-ФЗ, далее — Закон № 44-ФЗ). Она должна соответствовать требованиям ст. 45 Закона № 44-ФЗ.
Для учета банковской гарантии, полученной учреждением в качестве обеспечения обязательств, предназначен забалансовый счет 10 (п. 351 инструкции, утв. приказом Минфина России от 01.10.2010 № 157н, далее — Инструкция № 157н).
Обеспечение обязательства в виде банковской гарантии отражается на забалансовом счете 10 датой предоставления гарантии. Основанием может служить копия банковской гарантии, размещенной в реестре банковских гарантий в единой информационной системе. Такое мнение выражено в письме Минфина России от 13.06.2019 № 02-07-10/43230.
Выбытие банковской гарантии с учета на забалансовом счете 10 отражается датой прекращения обязательства, в обеспечение которого выдана банковская гарантия, и (или) датой исполнения обеспечения (п. 351 Инструкции № 157н, письма Минфина России от 27.06.2014 № 02-07-07/31342, от 27.03.2013 № 02-06-10/9654).
Учет на забалансовых счетах ведется по простой системе (п. 332 Инструкции № 157н). Следовательно, учет банковской гарантии может быть организован без КФО. Вместе с тем в программе «1С:БГУ 8» учет на забалансовых счетах ведется в разрезе КФО. В таком случае порядок учета банковской гарантии (в частности, выбор КФО) следует закрепить в учетной политике. К примеру, учет банковской гарантии, полученной в качестве обеспечения контракта, может быть организован в рамках того вида деятельности, по которому проводится конкурс (аукцион).
В новых практических статьях справочника хозяйственных операций показано, как в программе учитывать банковские гарантии на забалансовом счете 10:
- по «1С:БГУ 8» для бюджетных и автономных учреждений;
- по «1С:БГУ 8» для казенных учреждений.
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Учет кредитором бюджетного кредита – отражение в 1С: БГУ 8 редакции 2.0


В предыдущей статье было начато рассмотрение новой подсистемы учета кредитов, займов, долговых обязательств в программе «1С: Бухгалтерия государственного учреждения 8, редакция 2.0». Рассмотрели, что такое бюджетный кредит в целом, и как отражать его получение в учете кредитополучателя (заемщика). В этой статье хотелось бы рассмотреть процесс выдачи бюджетного кредита и отражение его в учете у кредитора в программе «1С: Бухгалтерия государственного учреждения 8, редакция 2.0».
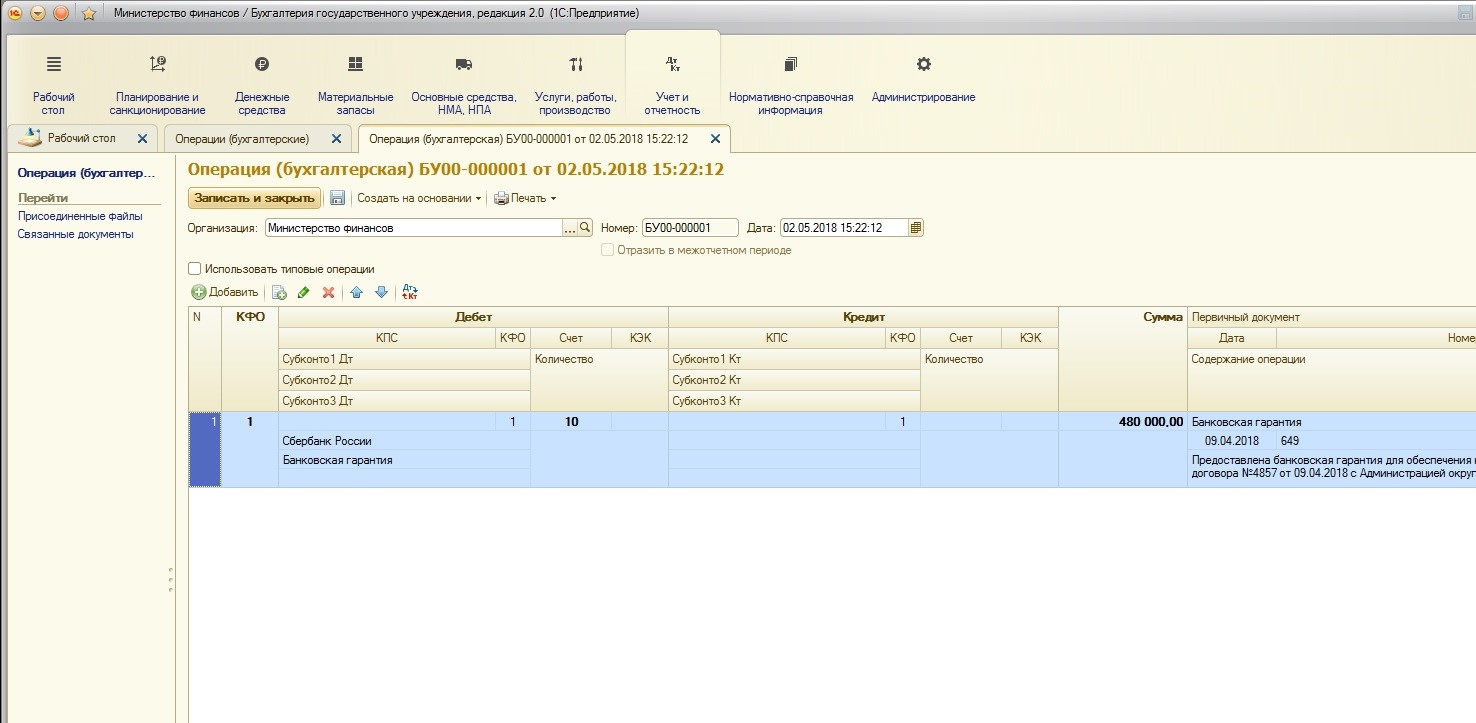
Для удобства продолжим рассматривать пример из прошлой статьи: выдача бюджетного кредита в сумме 480 000 рублей сроком на 1 год и 10% годовых с использованием банковской гарантии.
Этапы выдачи бюджетного кредита кредитором следующие:
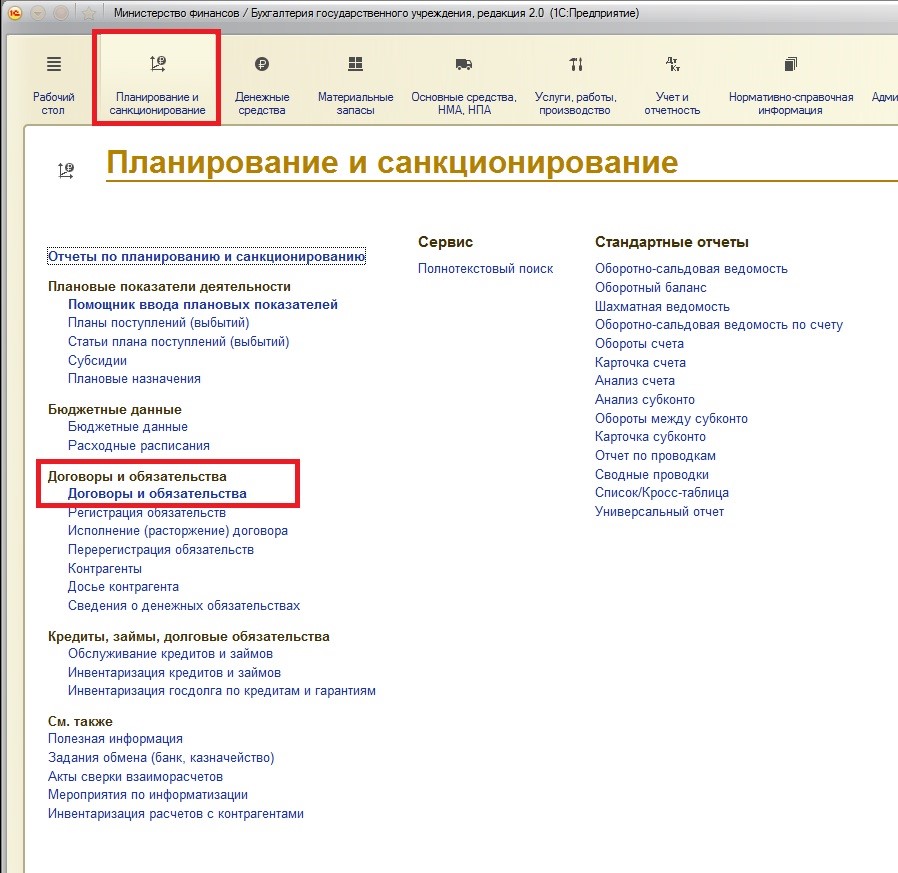
1. Отражение банковский гарантии (регистрация договора, отражение обеспечения на бухгалтерских счетах);
2. Регистрация договора и обязательств по выдаваемому кредиту;
3. Непосредственная выдача кредита.
Приступим к пошаговому описанию этапов.
1. Отражение банковский гарантии (регистрация договора, отражение обеспечения на бухгалтерских счетах).
Первое, что нужно сделать кредитору – отразить полученную банковскую гарантию. Вообще, банковская гарантия подразумевает участие третьего лицо (банка) в выдаче кредита. Банк (любое другое кредитное учреждение или страховая организация) дают для заемщика письменное обязательство выплатить кредитору денежную сумму по требованию кредитора. Банк выступает гарантом.
Для регистрации банковской гарантии создается новый договор:
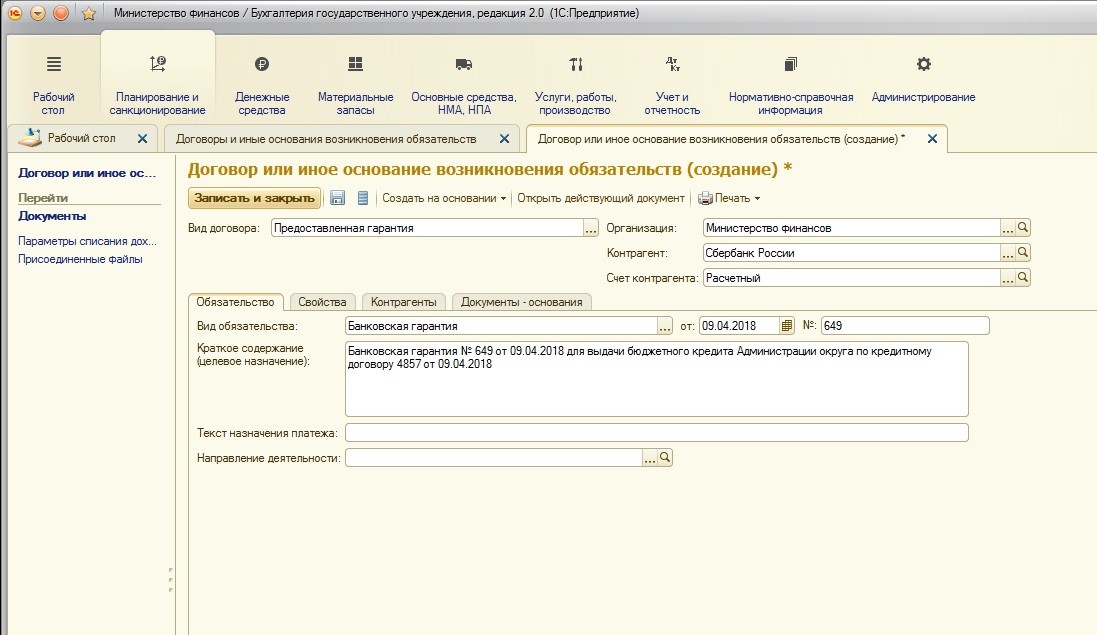
Обратите внимание, что вид договора для регистрации банковской гарантии — «Предоставленная гарантия», а контрагентом выступает гарант (в нашем примере — это банк «Сбербанк России»).
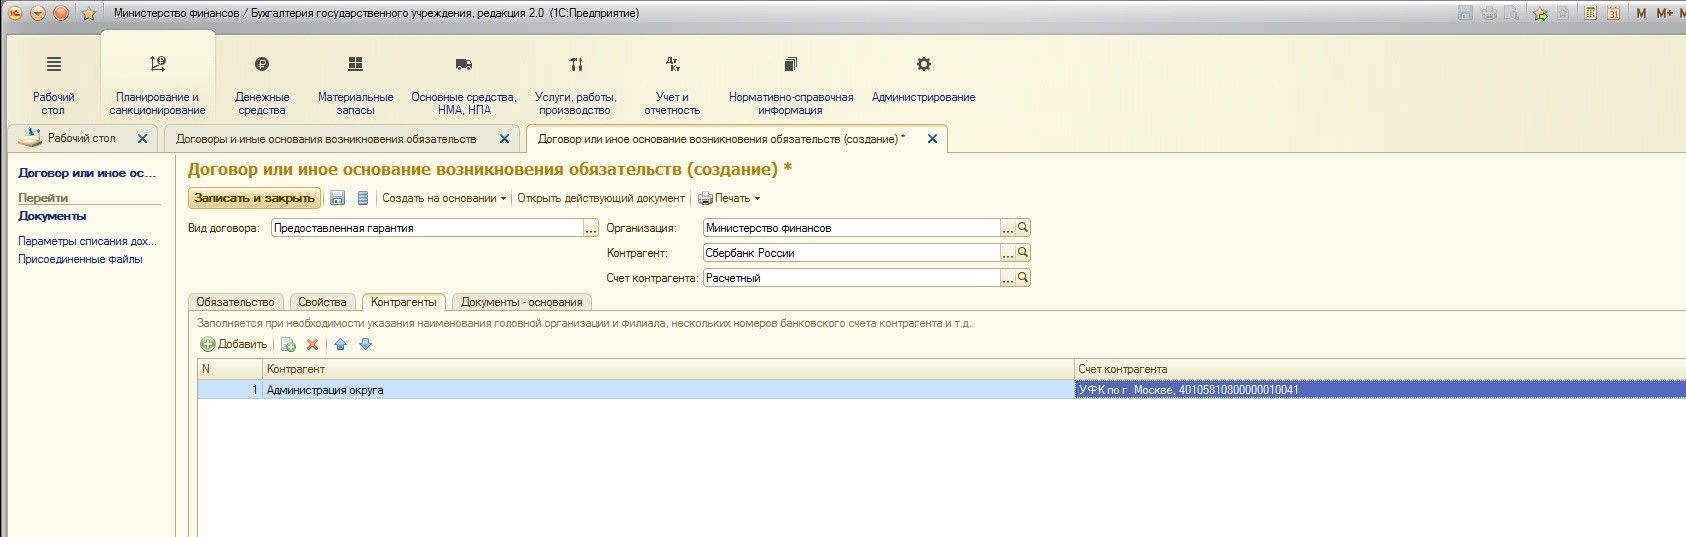
Еще одной особенностью является то, что на вкладке «Контрагенты» необходимо указать заемщика:
Для учета поступившего залогового имущества или других видов обеспечения исполнения обязательств (в нашем случае – это банковская гарантия) в учете кредитора используется специальный забалансовый счет 10 «Обеспечение исполнения обязательств». На счете 10 хранится полная сумма обязательства. После того, как обязательство будет исполнено, производится списание.
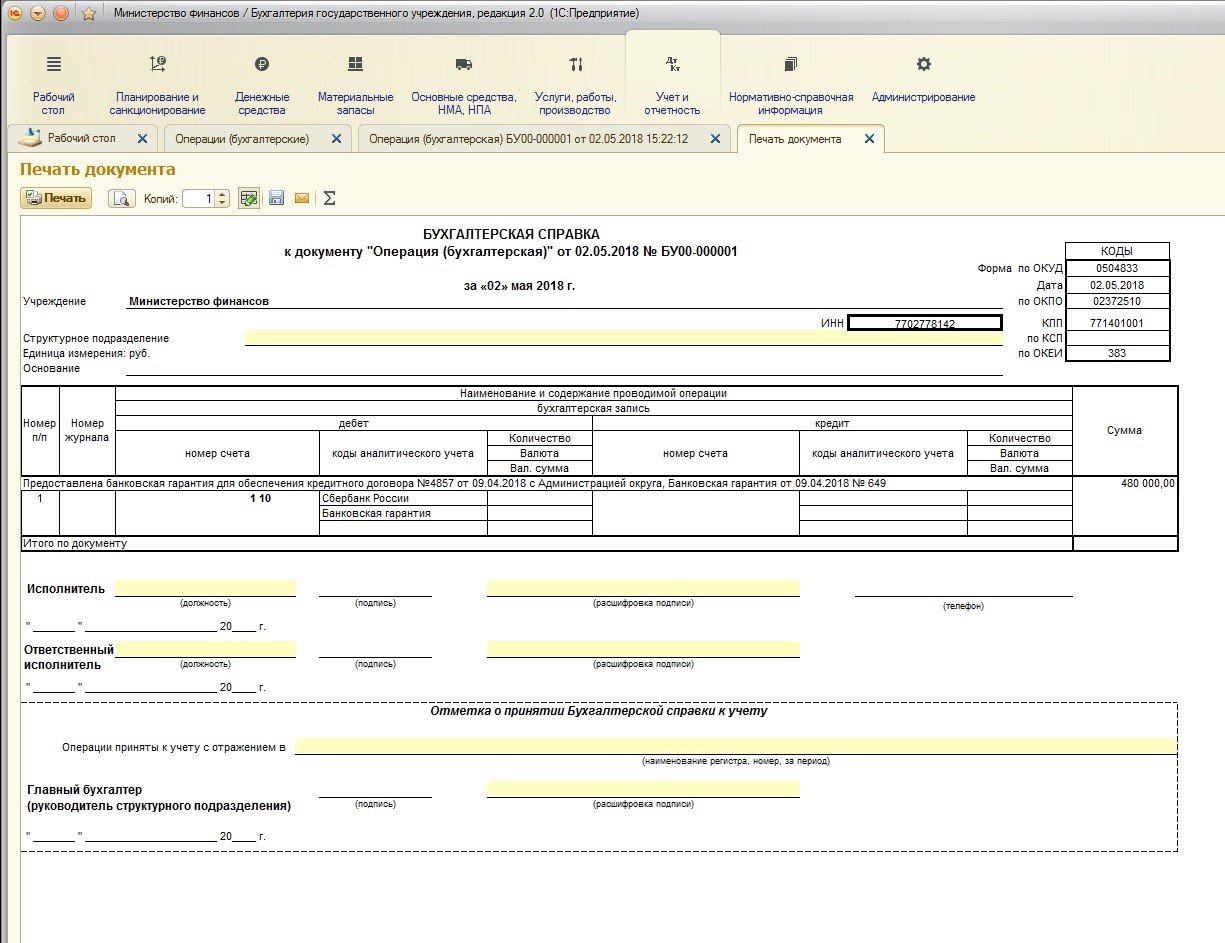
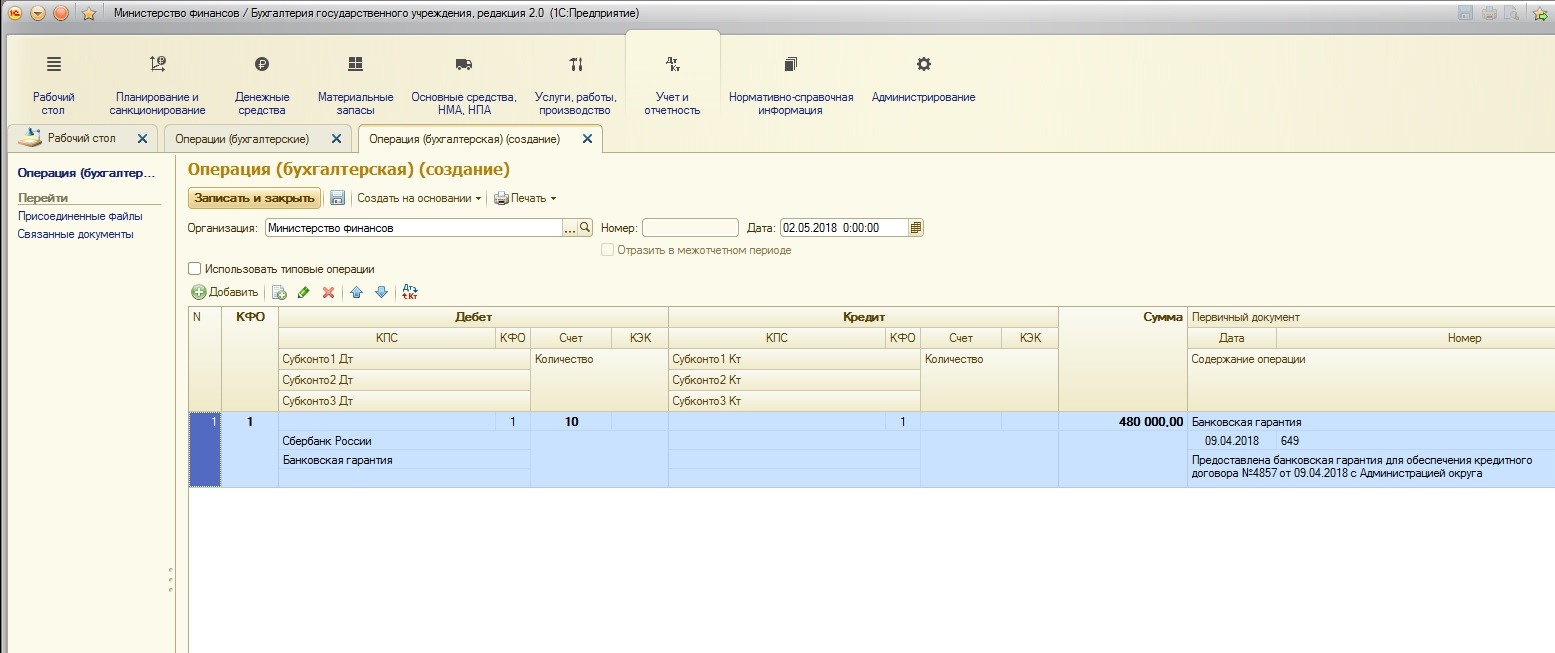
Для отражения в учете Министерства финансов полученной от Администрации округа банковской гарантии воспользуемся документом «Операция бухгалтерская»:
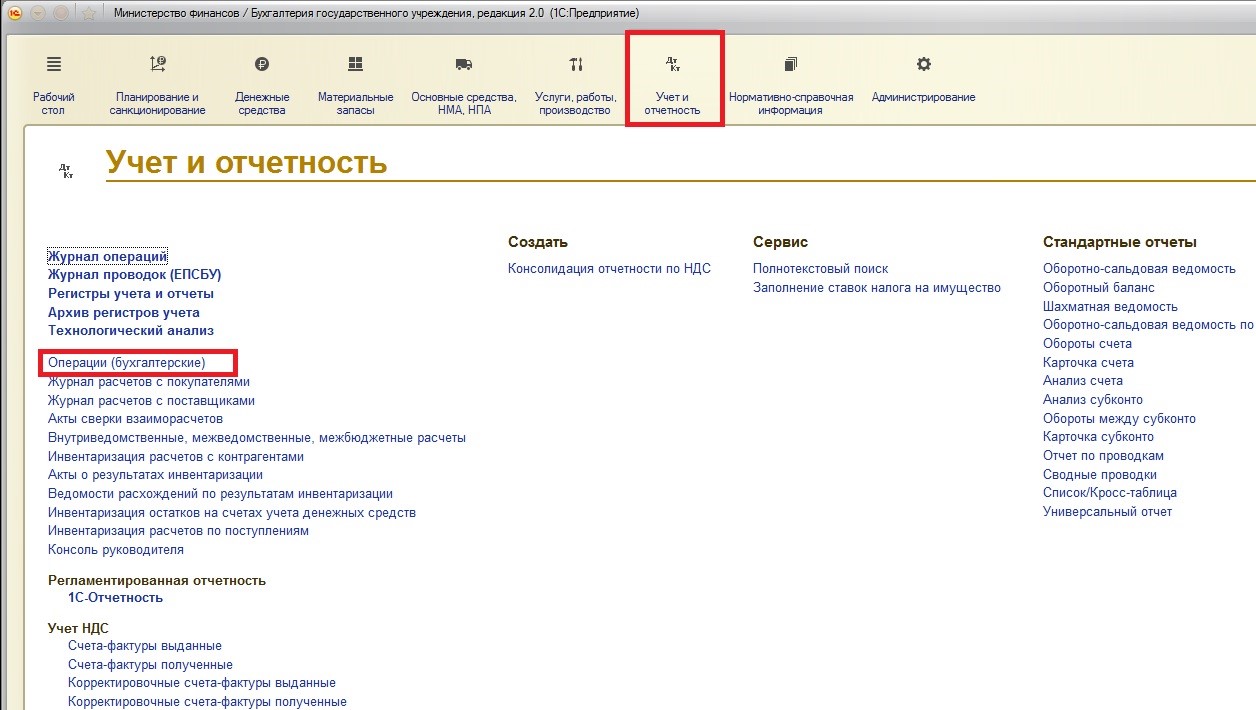
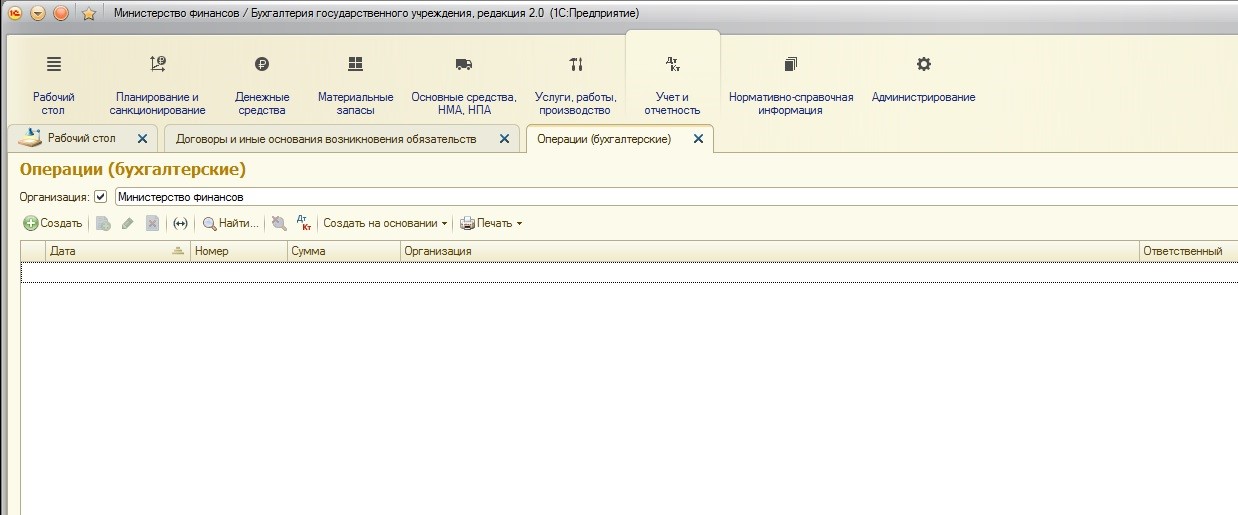
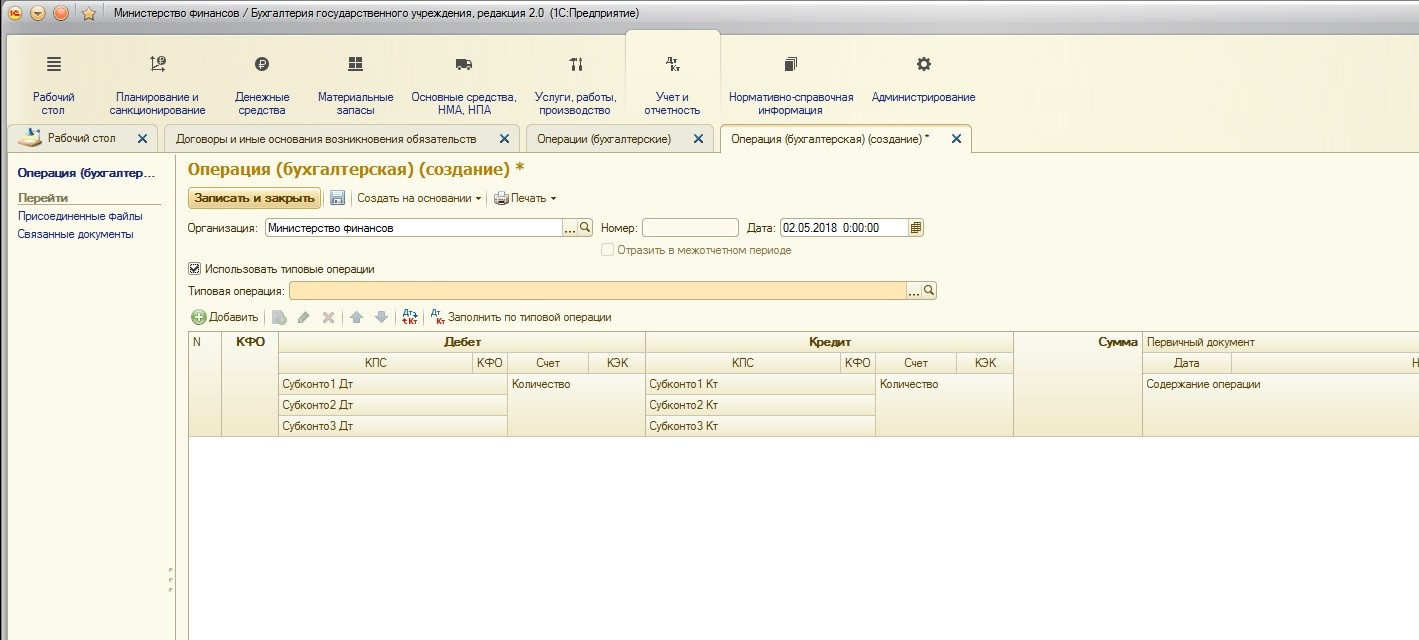
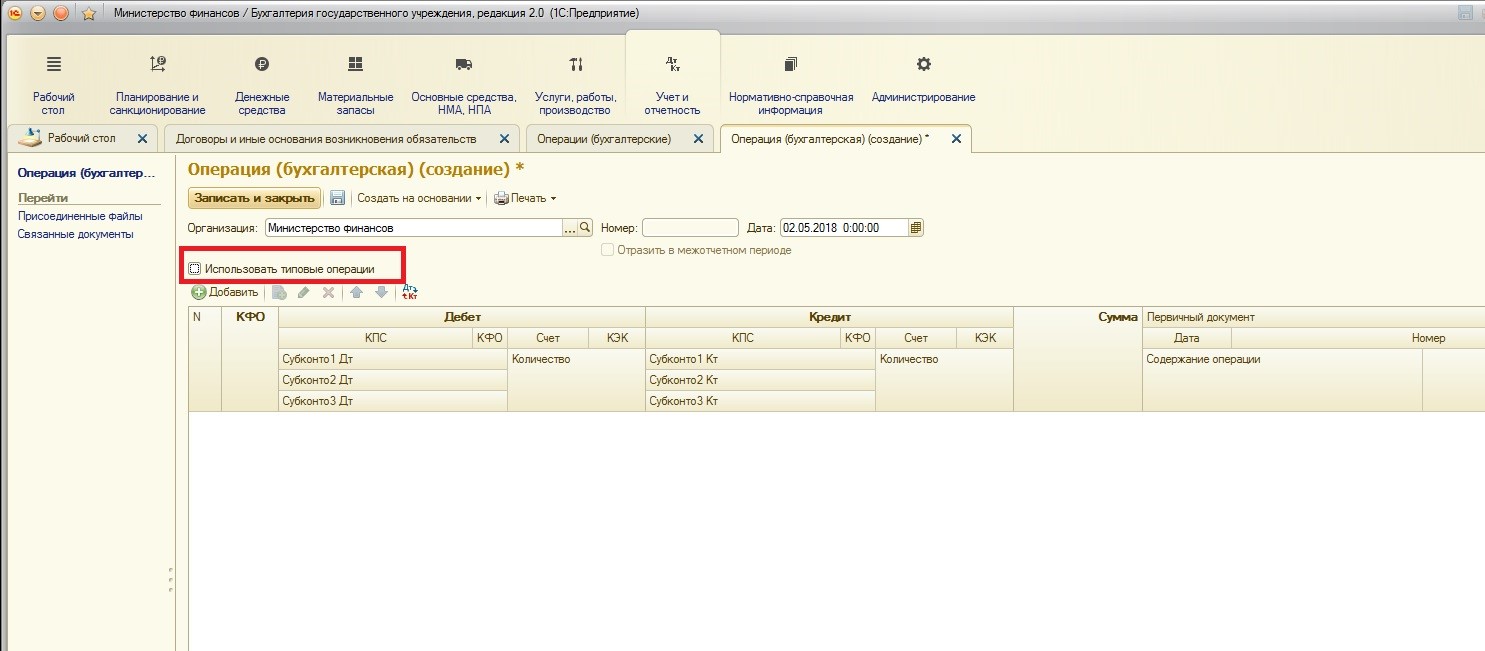
Необходимо снять флаг «Использовать типовые операции»:
Так как это будет поступление на забалансовый счет, корреспонденция с другими счетами не обязательна:
С помощью кнопки «Печать» можно сформировать бухгалтерскую справку:
2. Регистрация договора и обязательств по выдаваемому кредиту.
После того, как была зарегистрирована банковская гарантия, необходимо приступить к регистрации непосредственно кредитного договора:
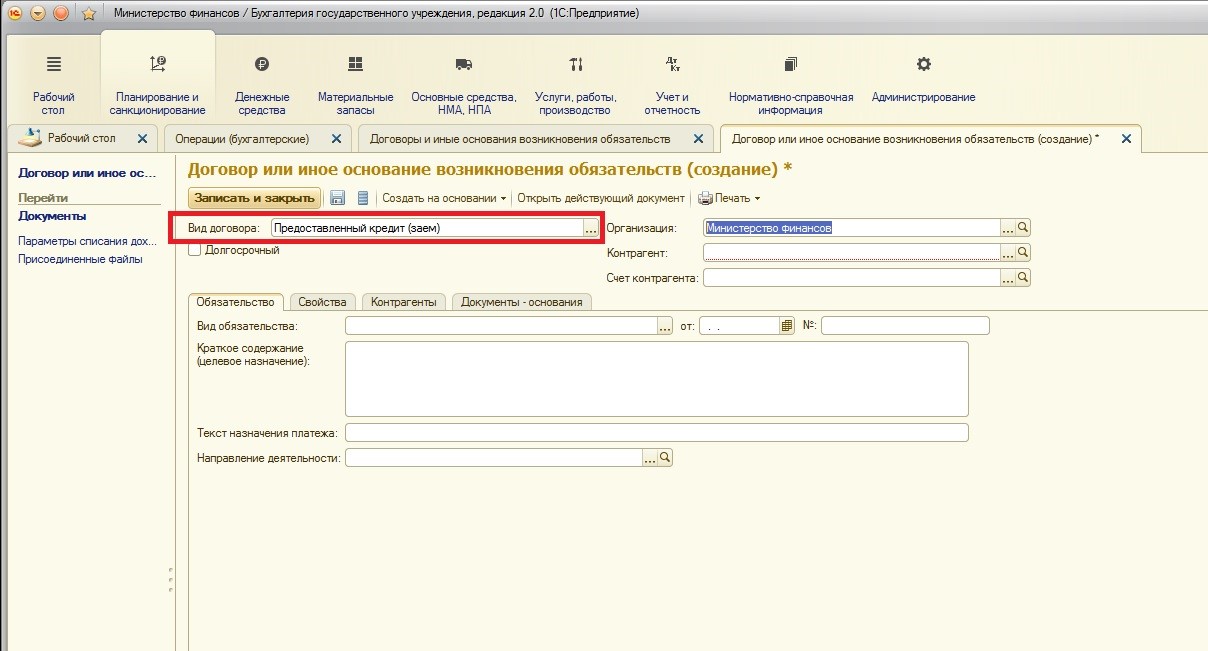
Обратите внимание, что вид договора указан «Предоставленный кредит (заем)». Также в поле «Вид обязательства» указываем кредитный договор:
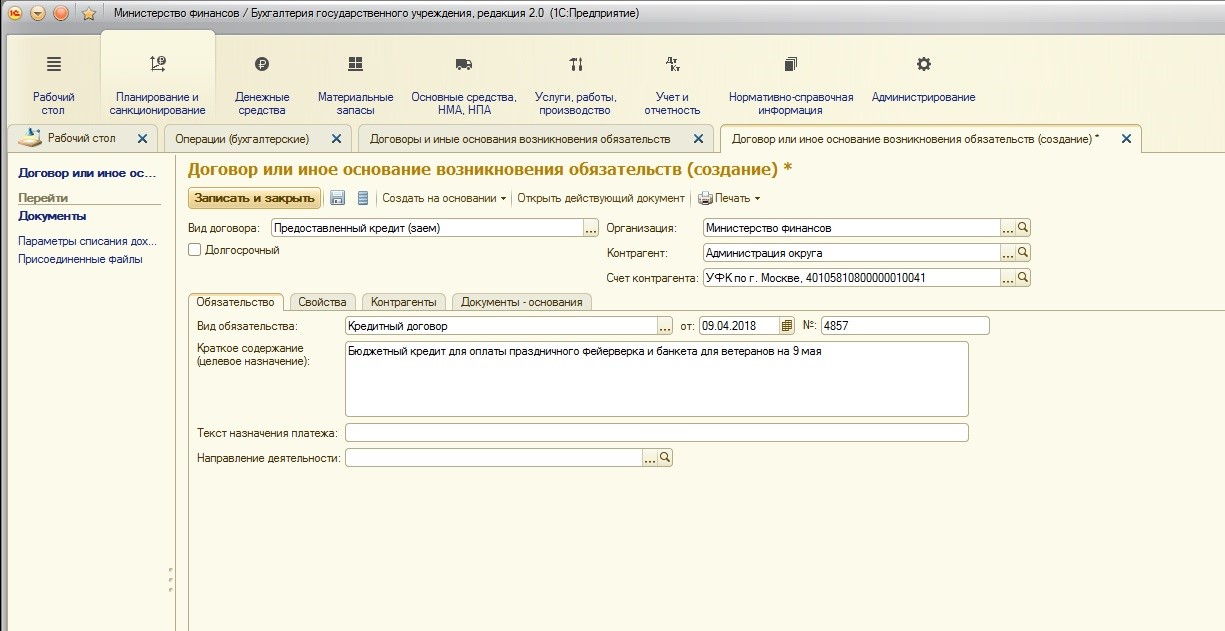
Так как это тот же кредитный договор, который мы регистрировали у Администрации округа, то поля заполняются аналогично.
После ввода кредитного договора необходимо зарегистрировать обязательства:
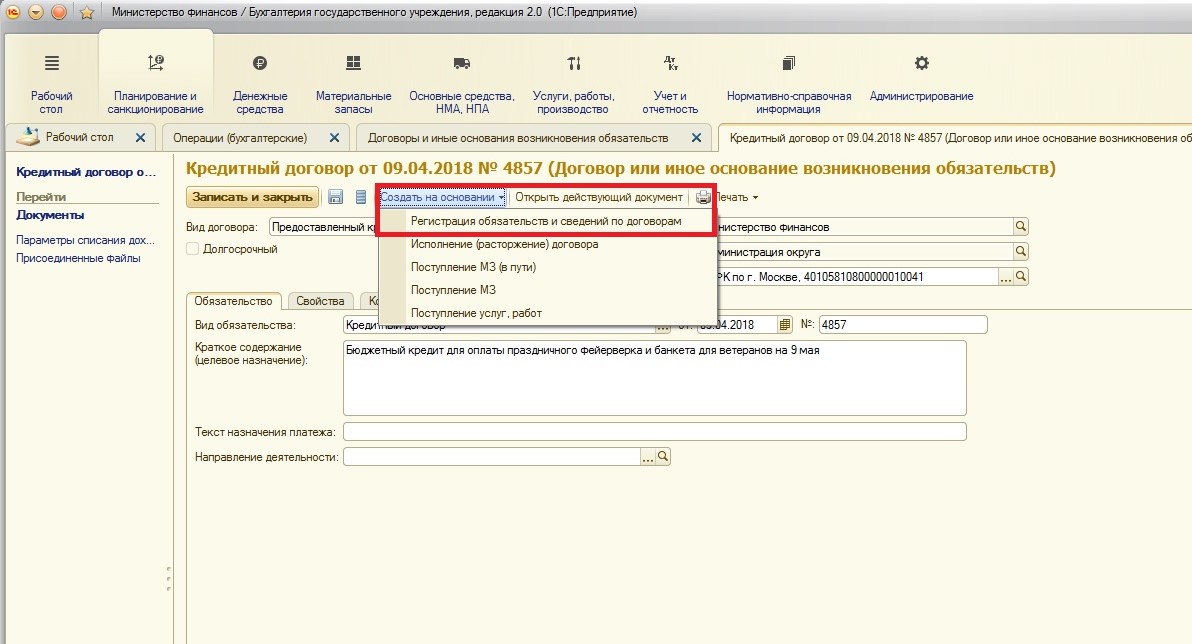
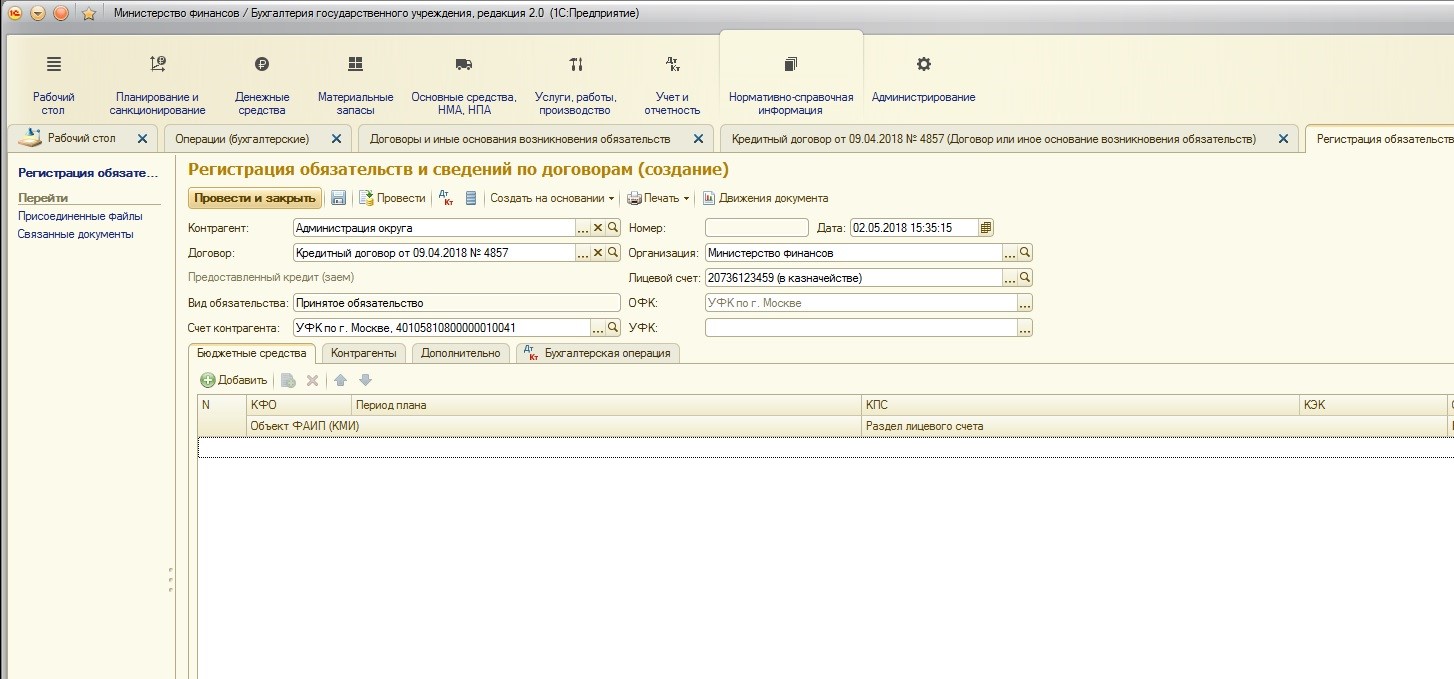
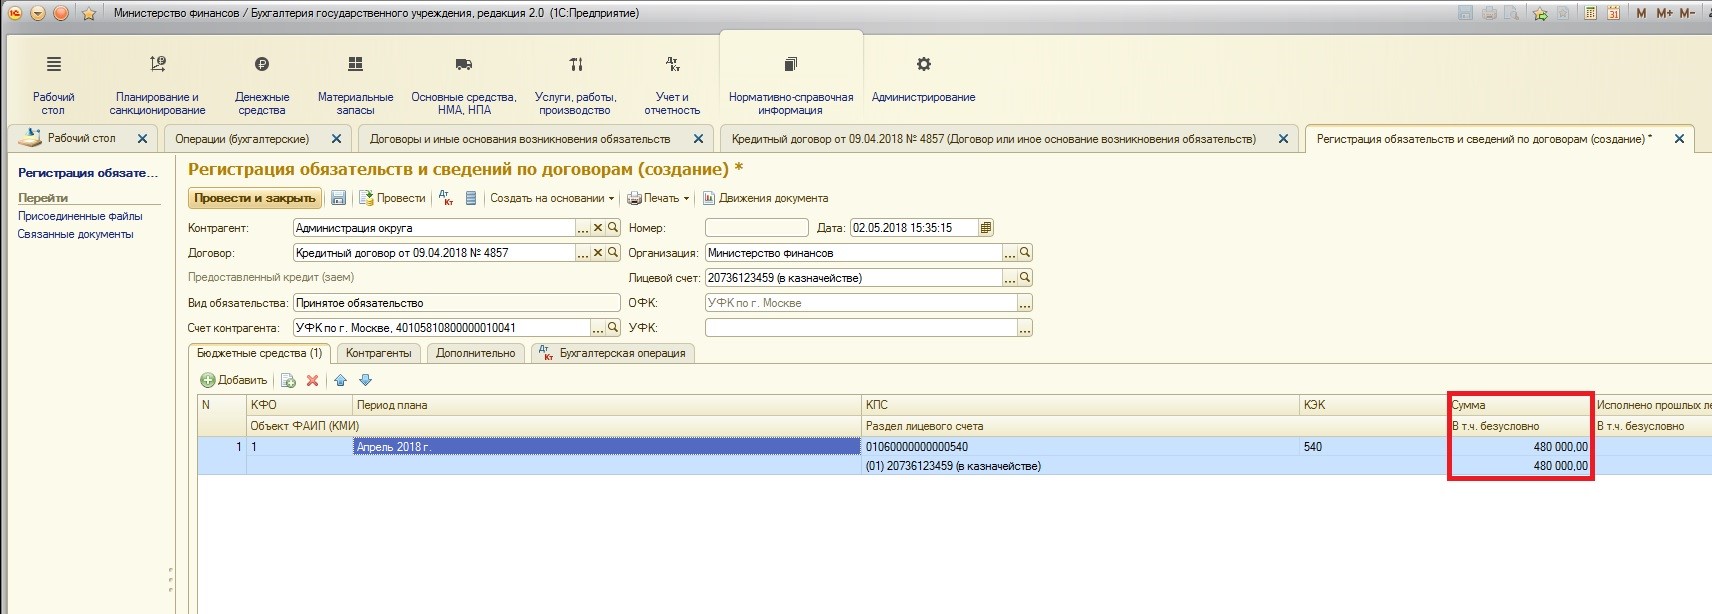
Так как выдача кредита осуществилась одномоментно на всю сумму, то обязательства принимаются на всю сумму в месяц выдачи кредита. И также, как и для заемщика, заполняем колонку «В т.ч. безусловно» для одновременного принятия денежных обязательств (устанавливая необходимый флаг на вкладке «Бухгалтерская операция»):
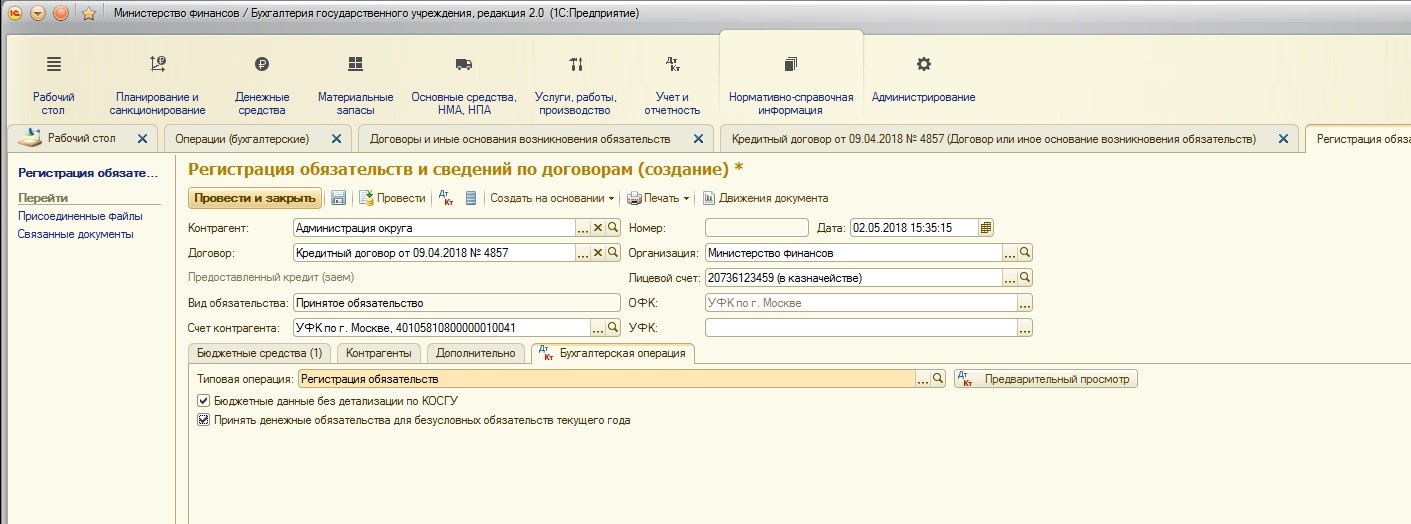
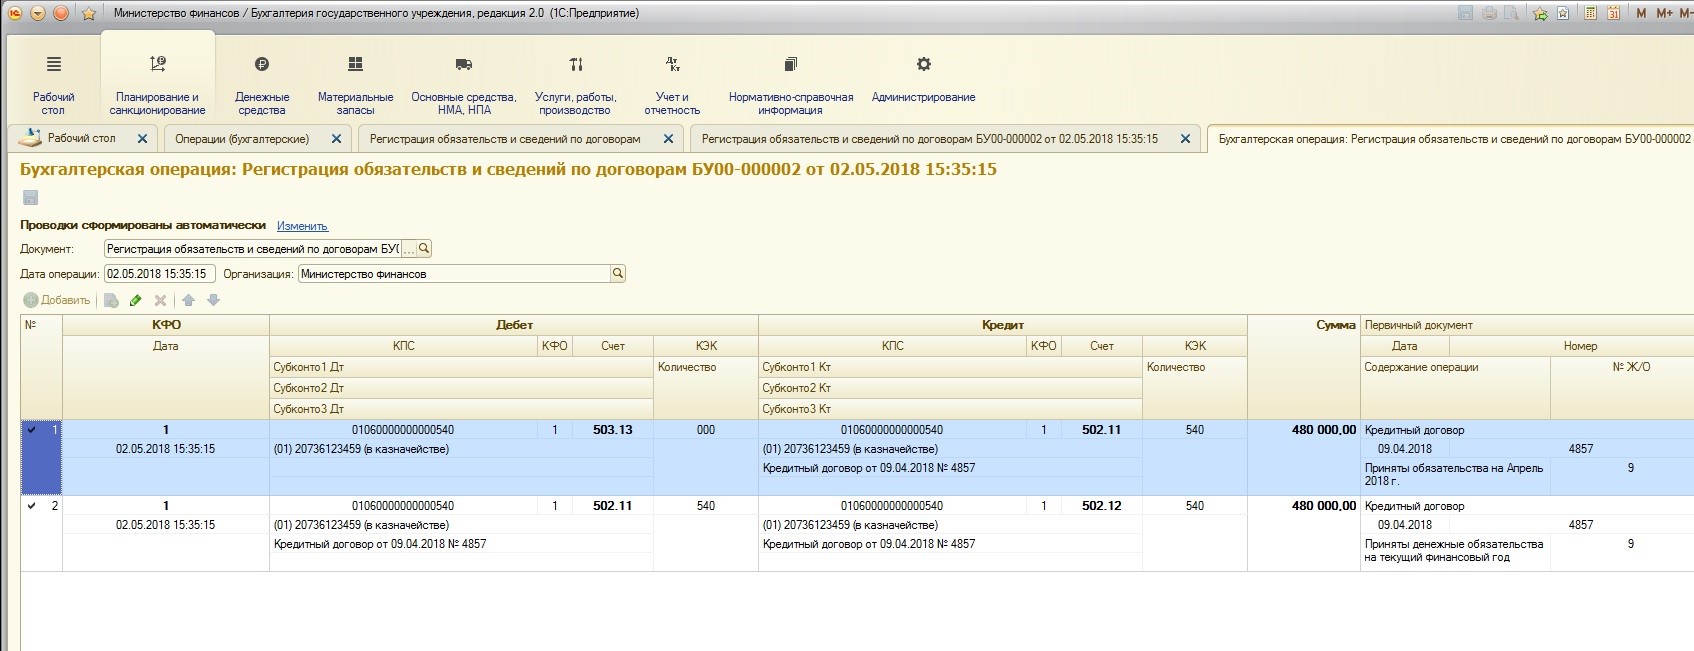
Документ формирует следующие проводки:
3. Непосредственная выдача кредита.
После того, как приняты обязательства, необходимо выдать сумму предоставленного бюджетного кредита. Здесь можно воспользоваться любым документом выдачи денежных средств из журнала расчетно-платежных документов:
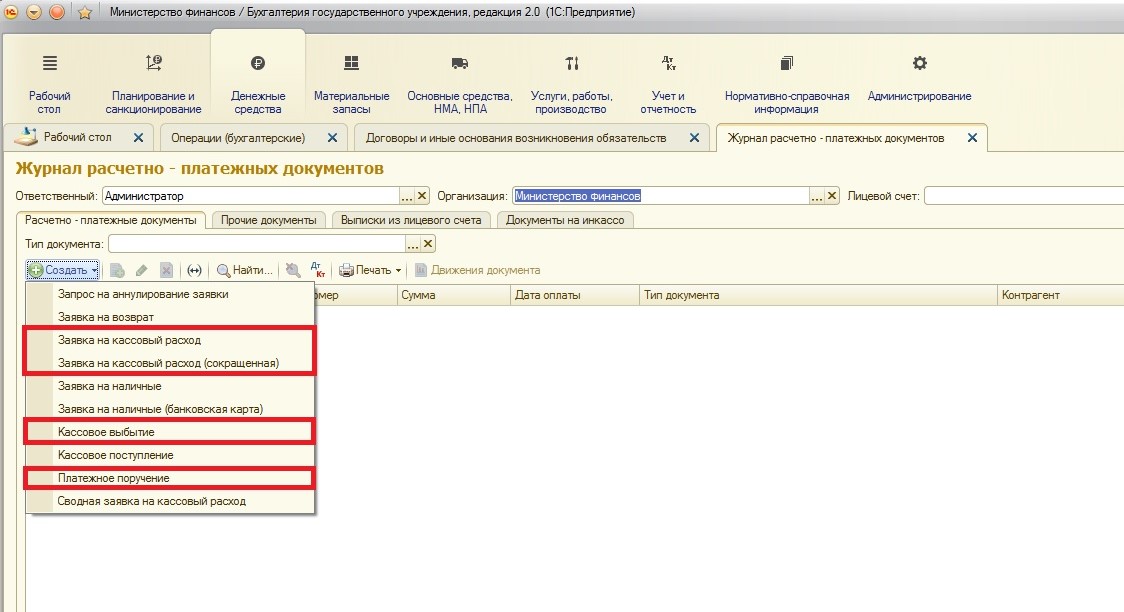
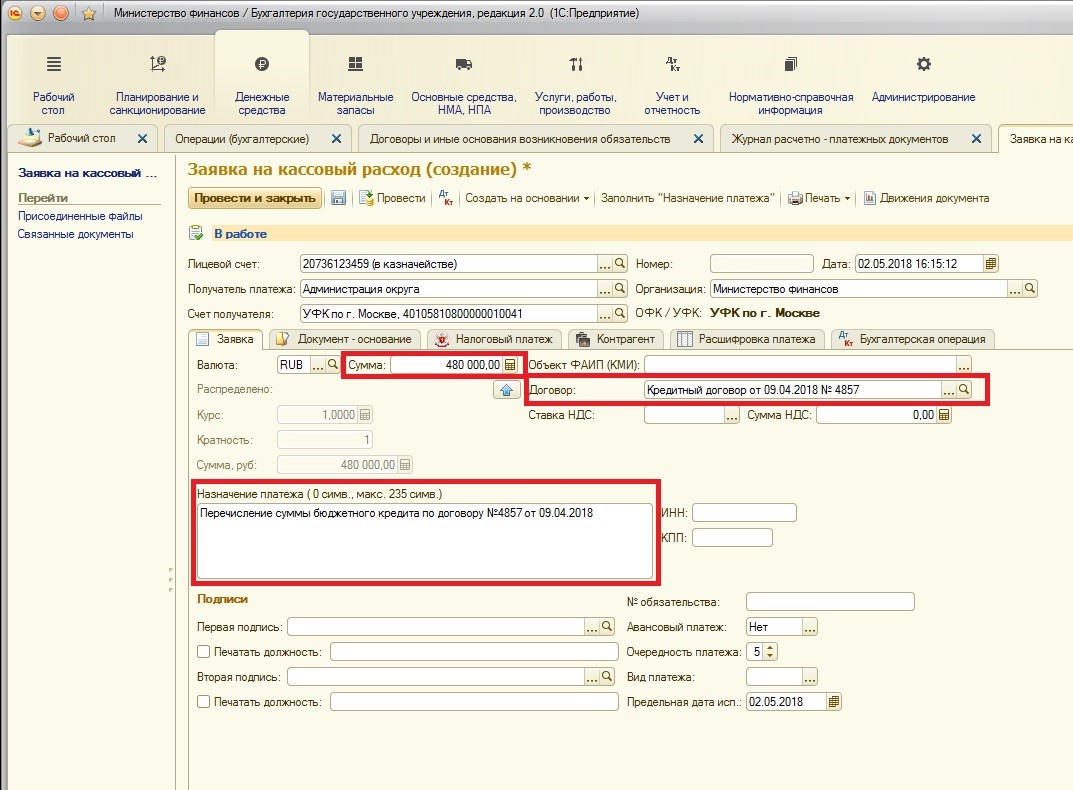
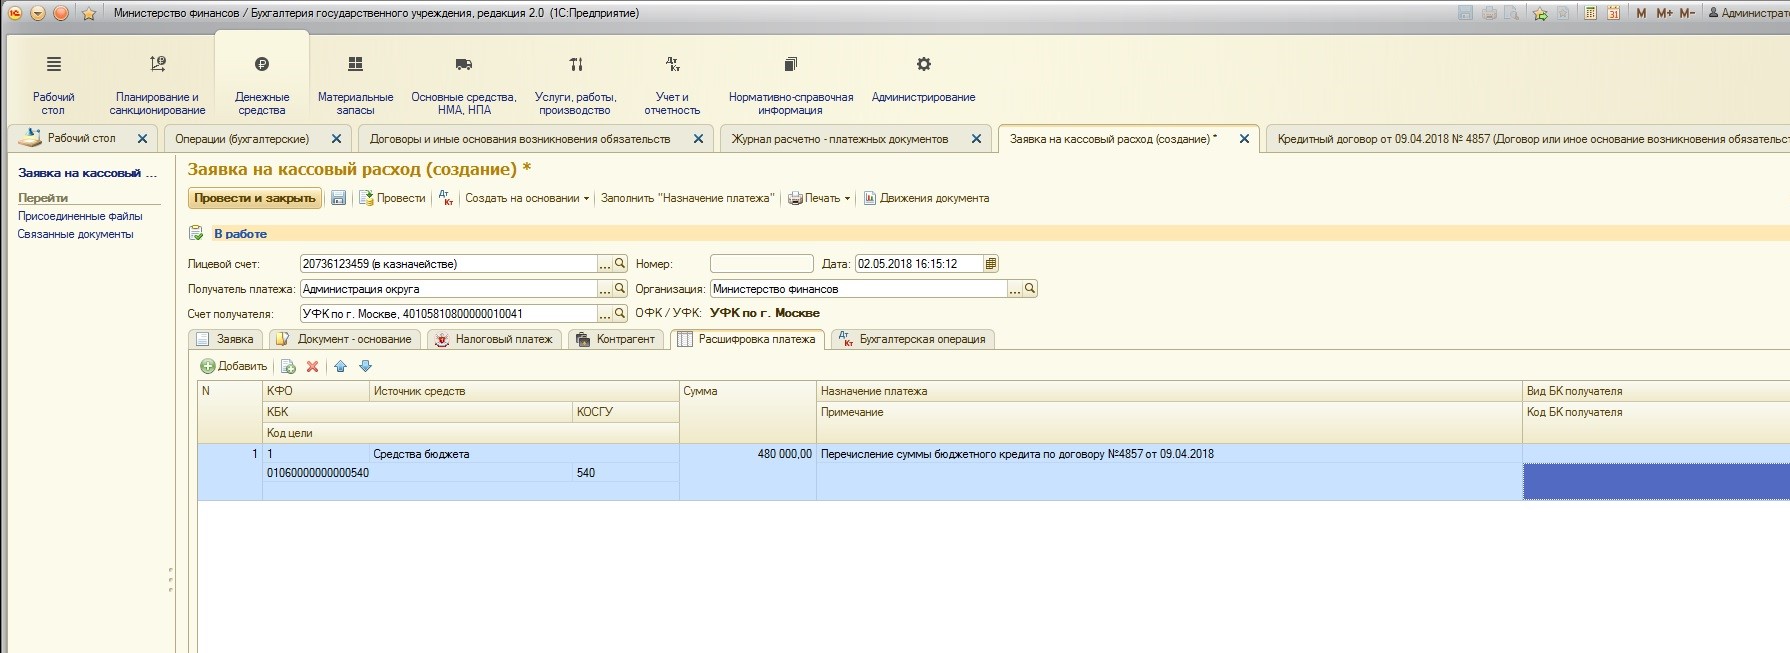
Перейдем на вкладку «Бухгалтерская операция»:
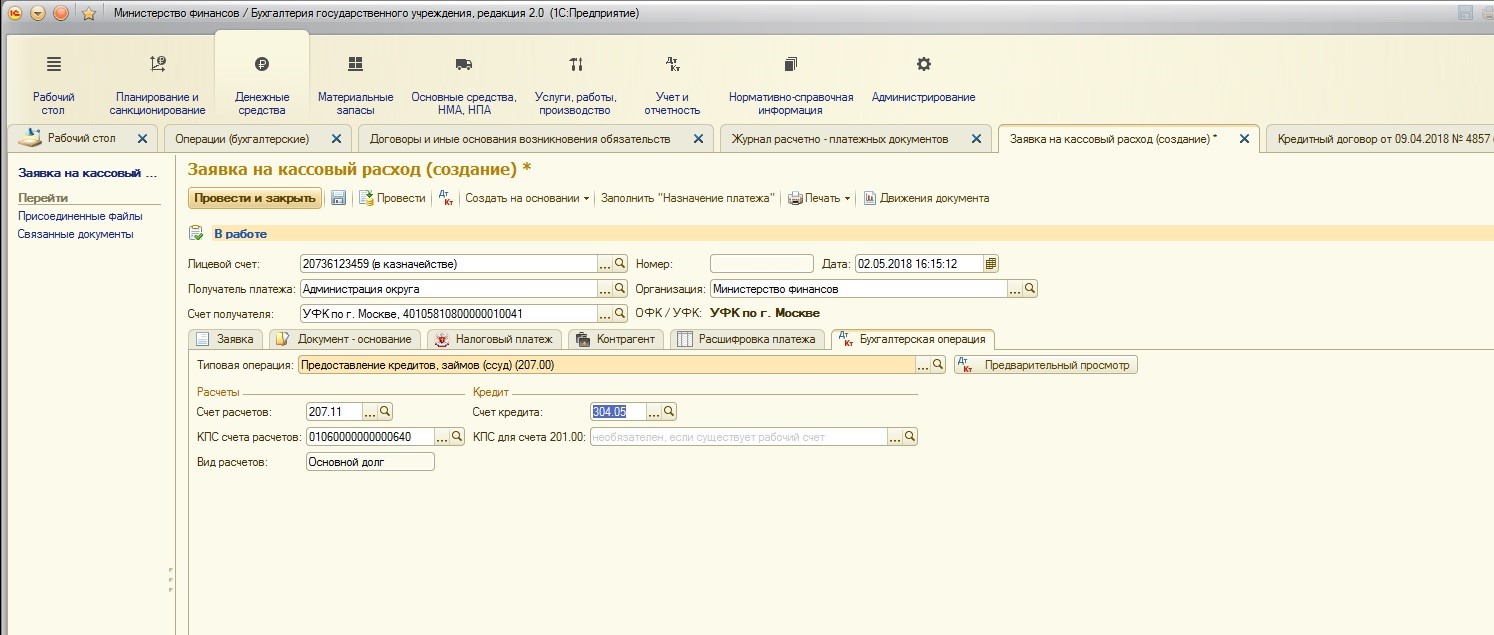
Проведенный документ формирует следующие движения по счетам:
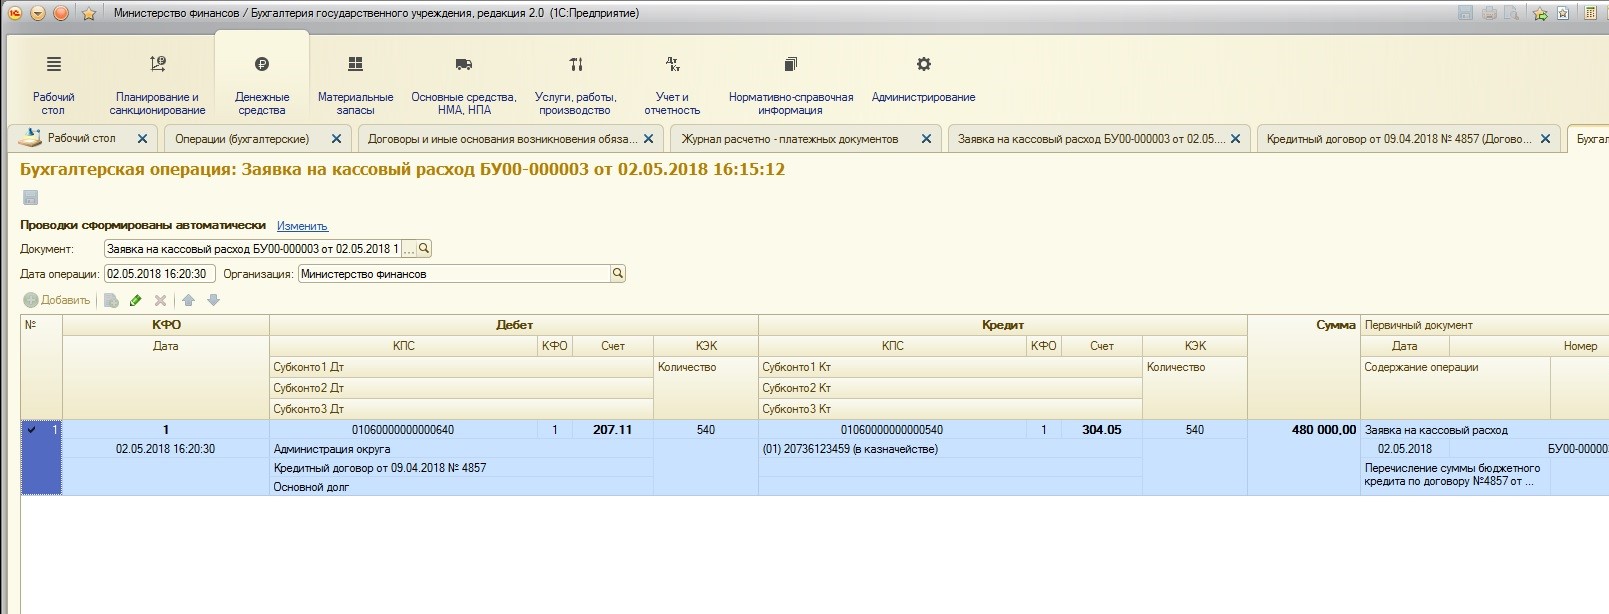
На этом рассмотрение отражения выдачи кредита кредитором можно закончить.
После того, как кредит выдан, необходимо в учете кредитора отражать поступающие платежи по основному долгу и процентам за пользование бюджетным кредитом.
Здесь также можно выделить три основных этапа:
1. Начисление процентов по предоставленному кредиту;
2. Поступление суммы основного долга;
3. Поступление суммы начисленных процентов;
1. Начисление процентов по предоставленному кредиту
Для начисления процентов используем специальный документ «Обслуживание кредитов и замов». Заполняем документ необходимыми данными:
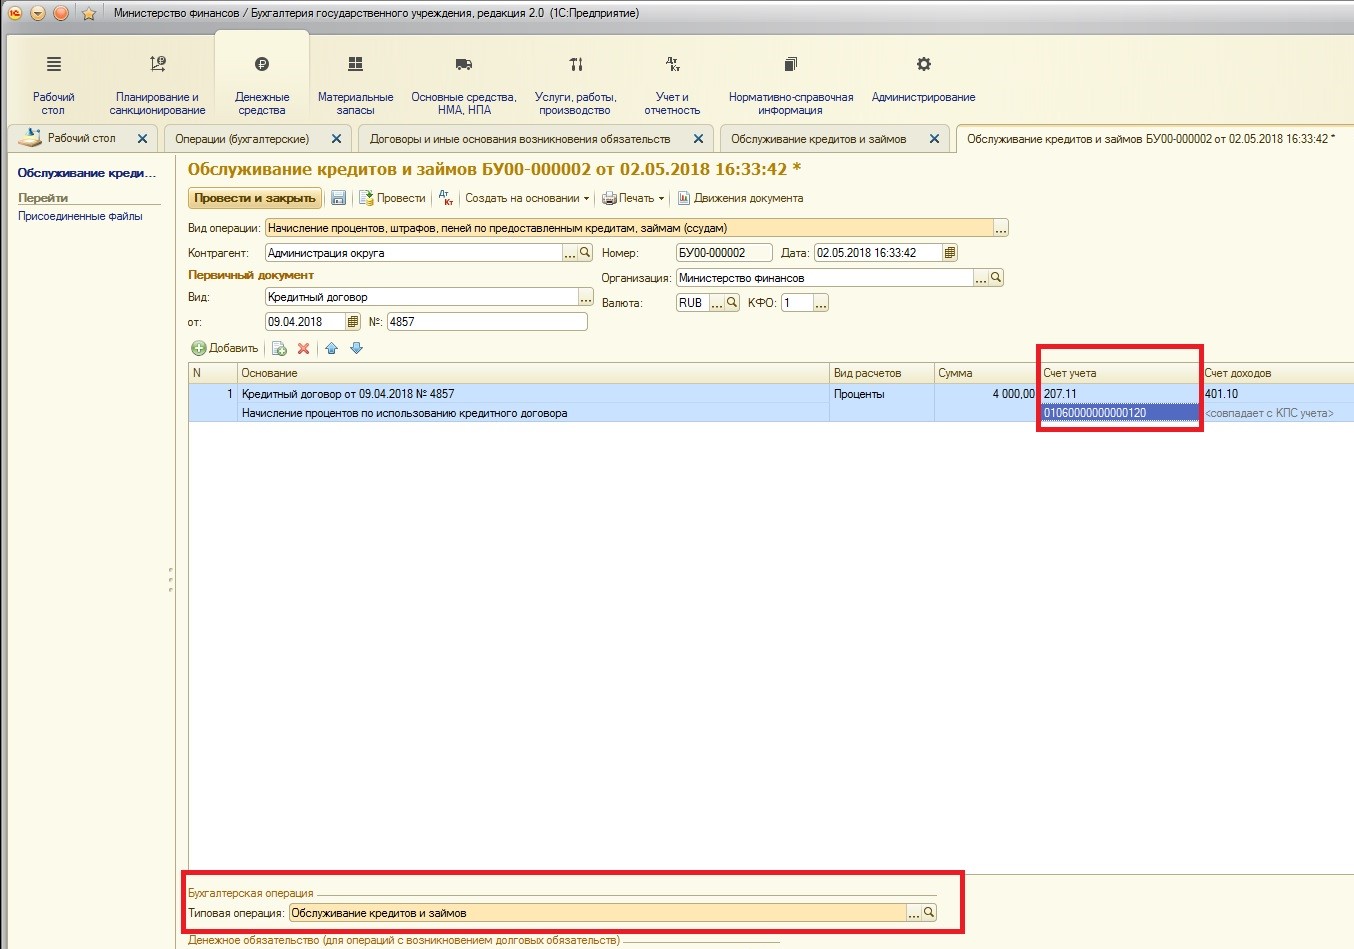
Просмотрим полученные проводки:
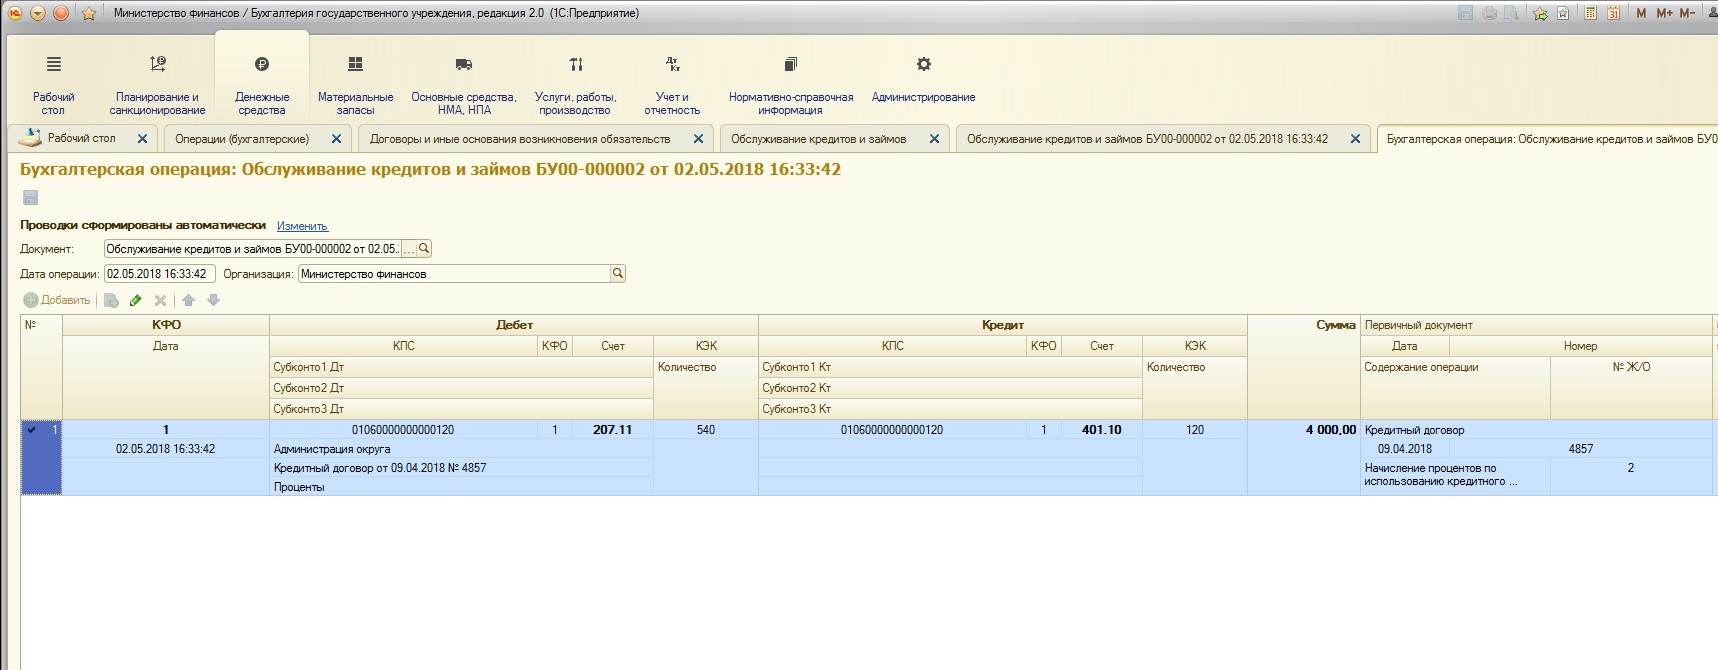
Обратите внимание, что денежное обязательство по начисленным процентам можно принимать в этом документе (если вами не были приняты обязательства в документе «Регистрация обязательств и сведений по договорам» ранее):
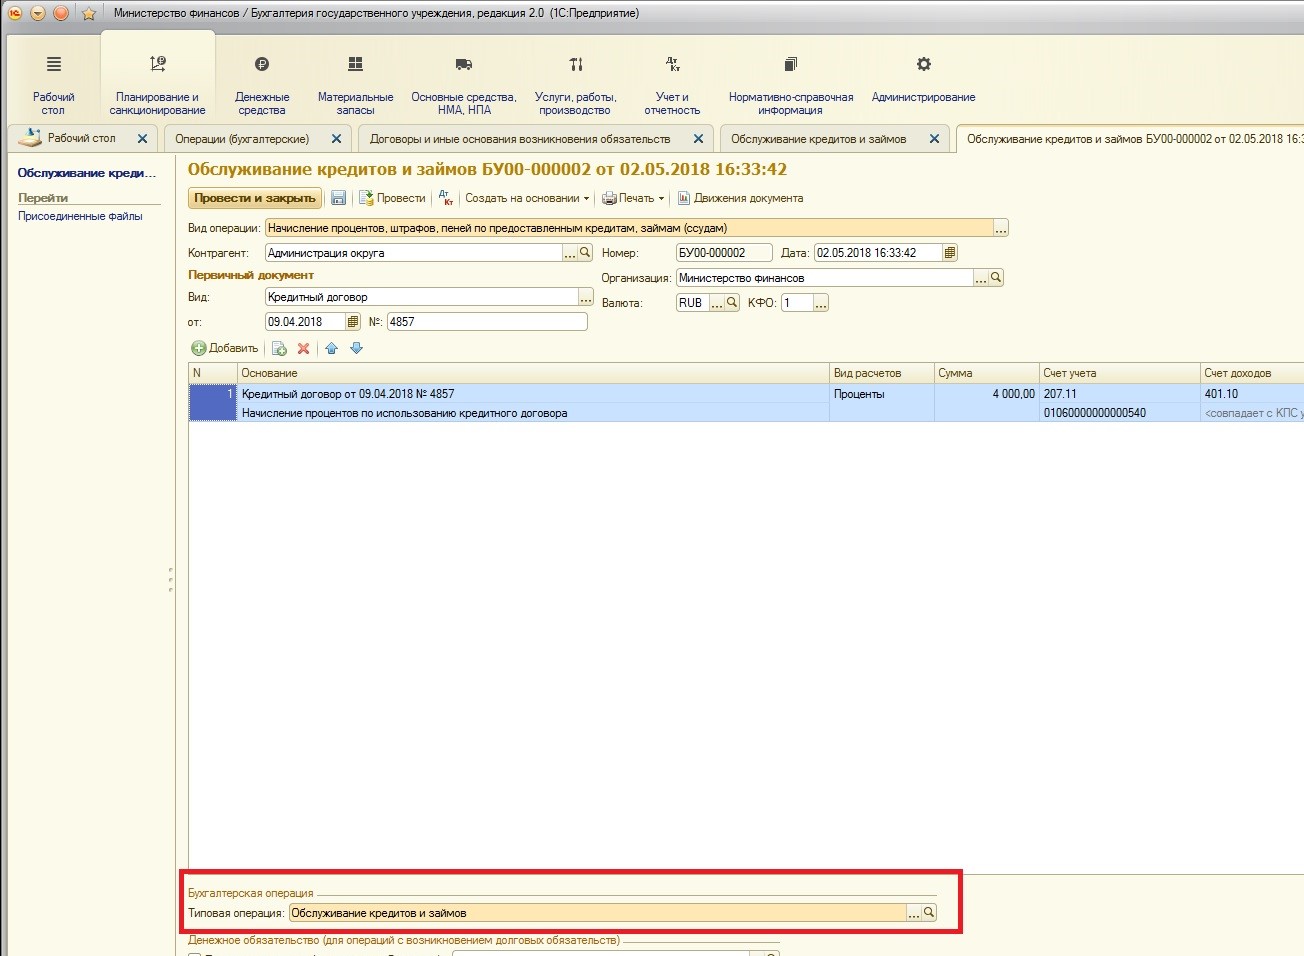
2. Поступление суммы основного долга.
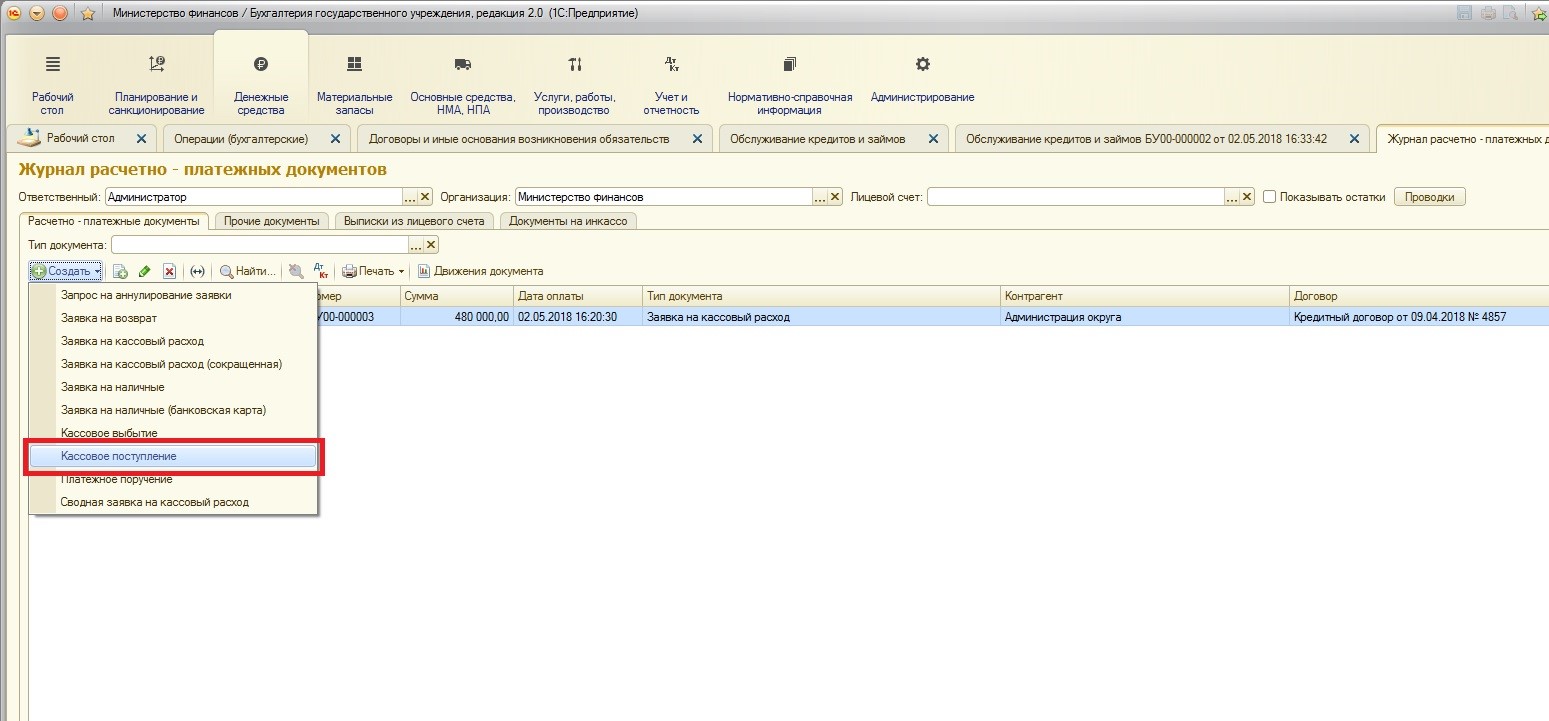
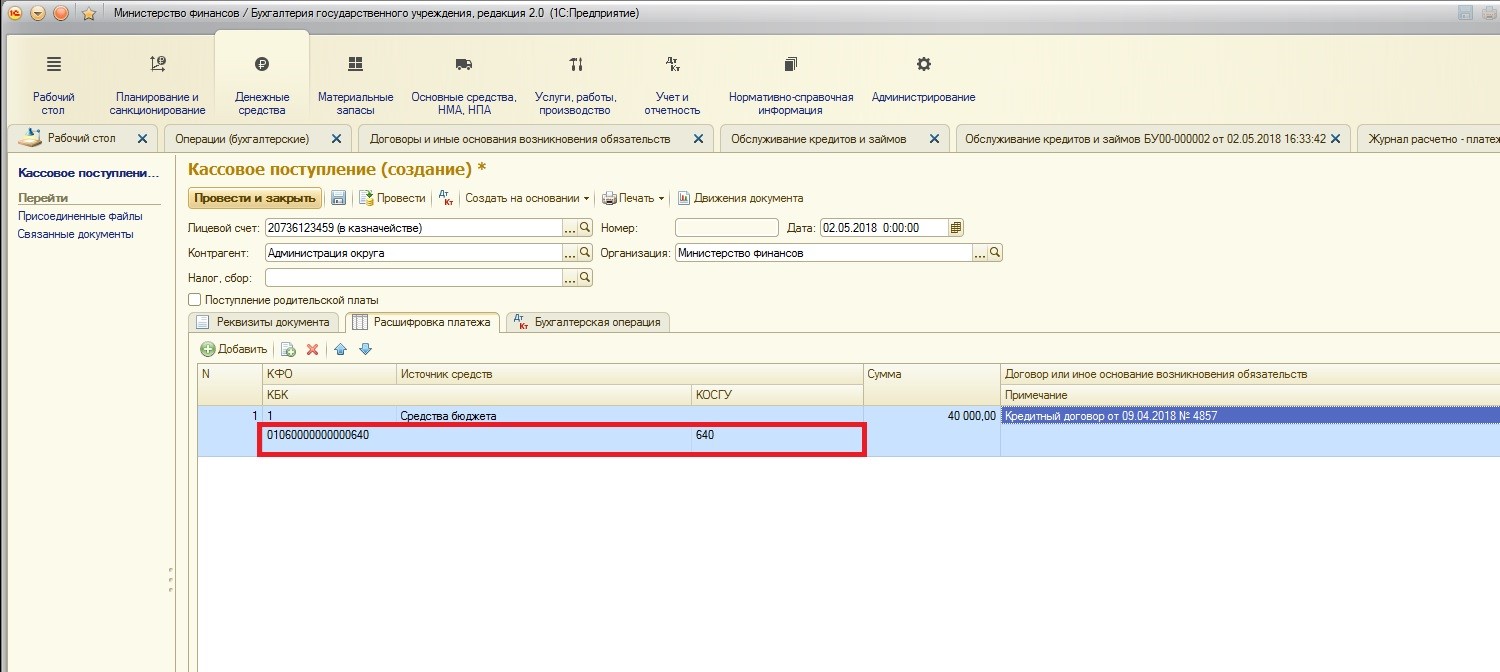
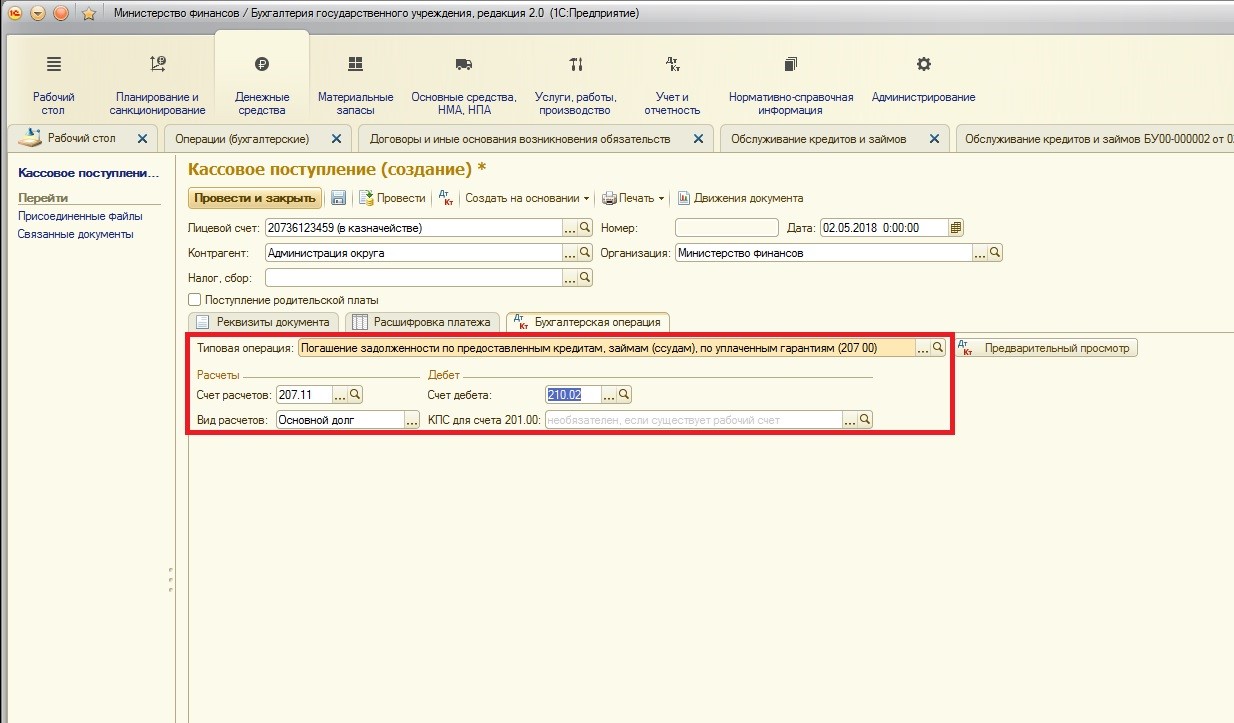
Для регистрации поступлений сумм основного долга используется документ «Кассовое поступление»:
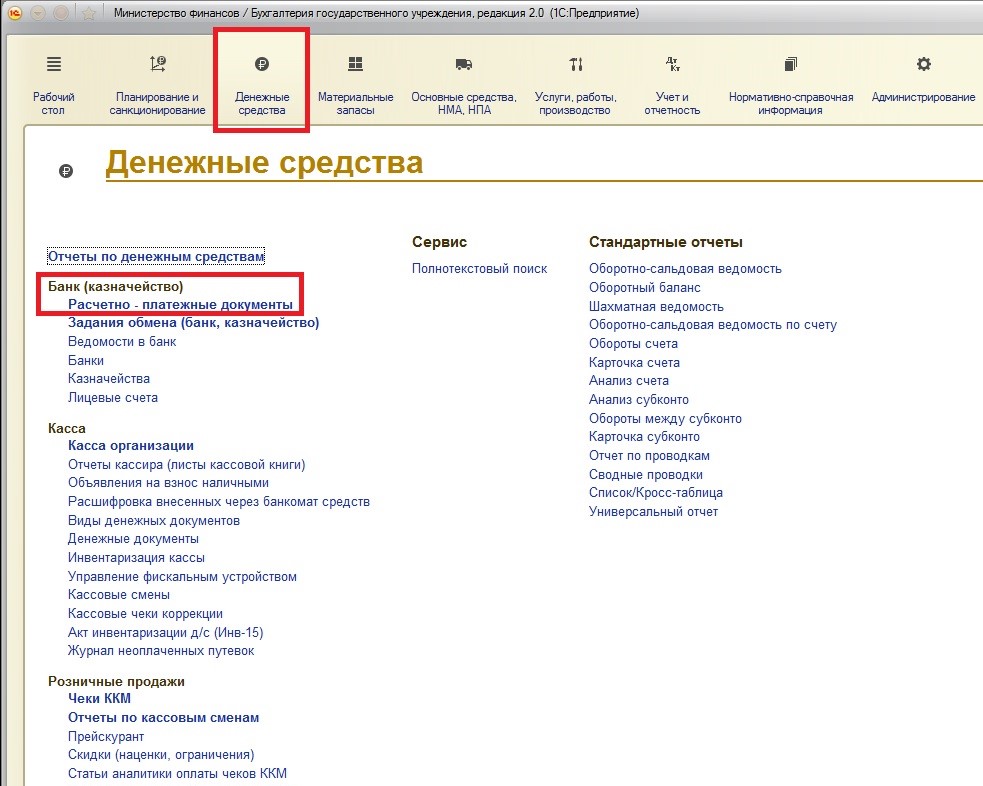
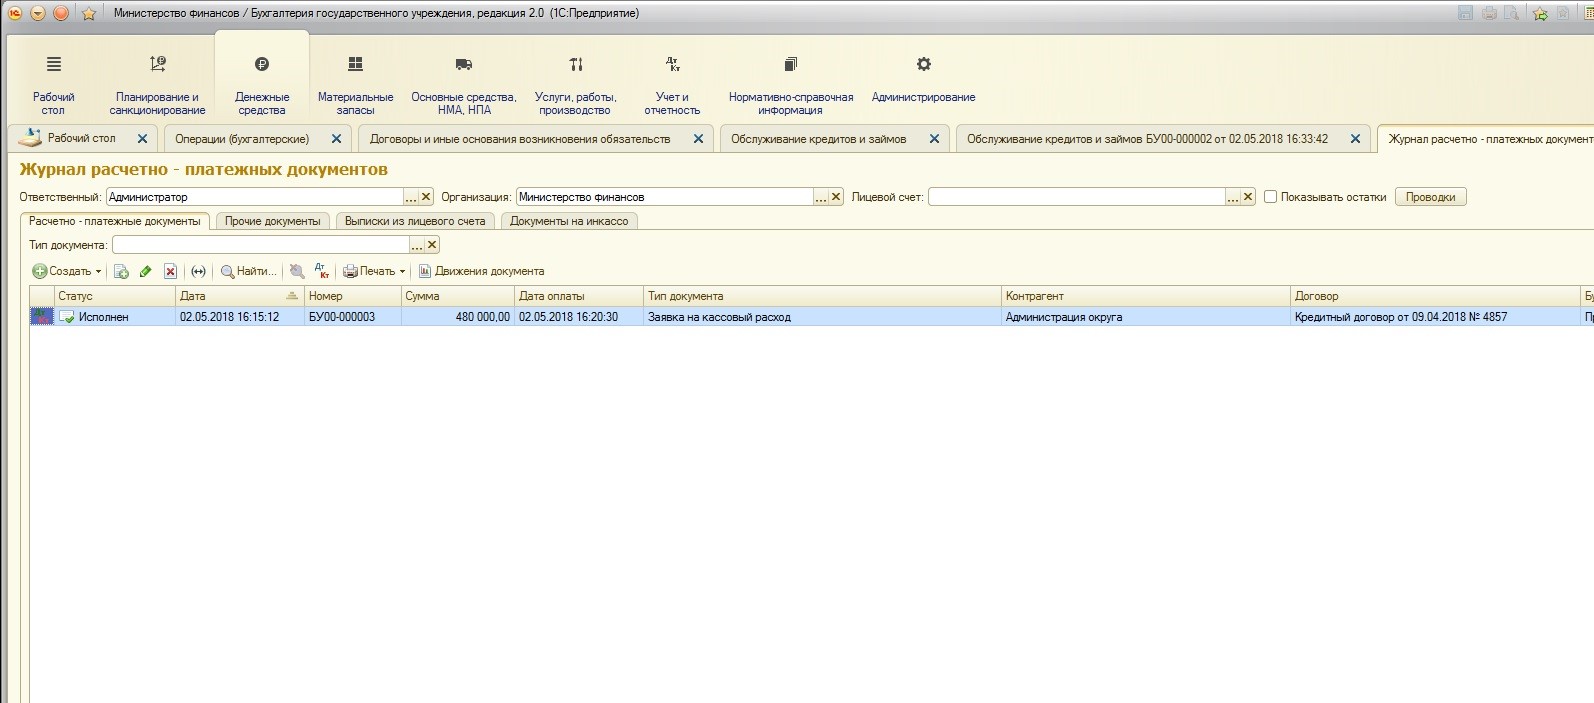
Создадим и заполним документ:
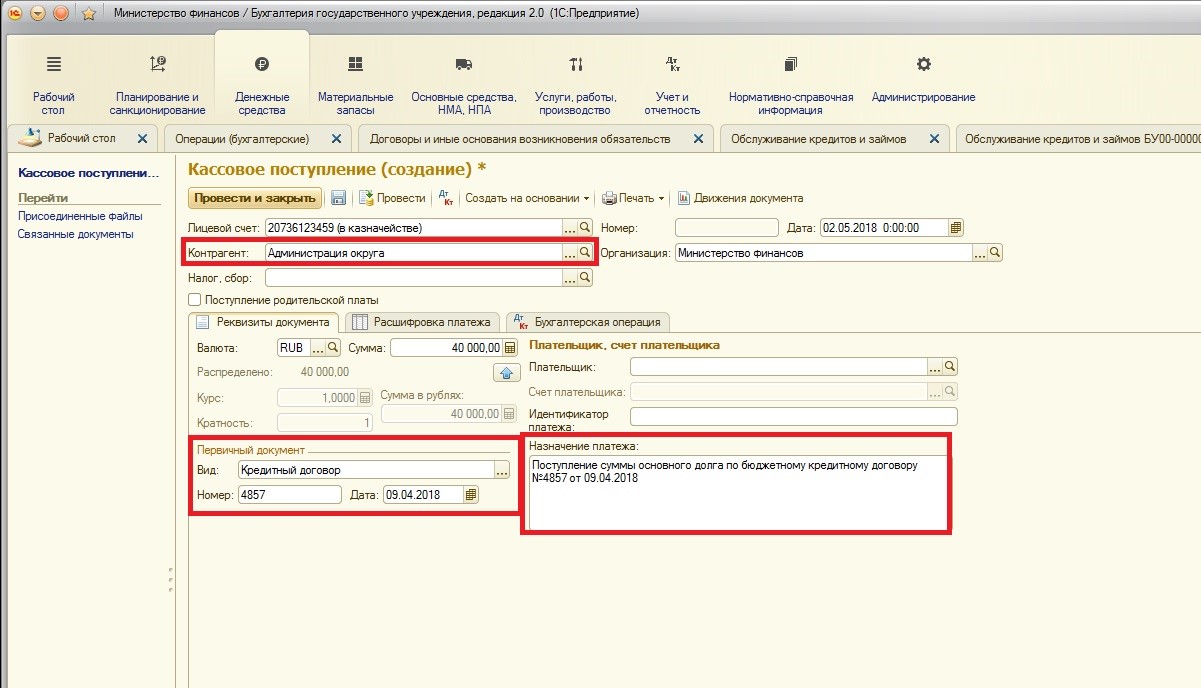
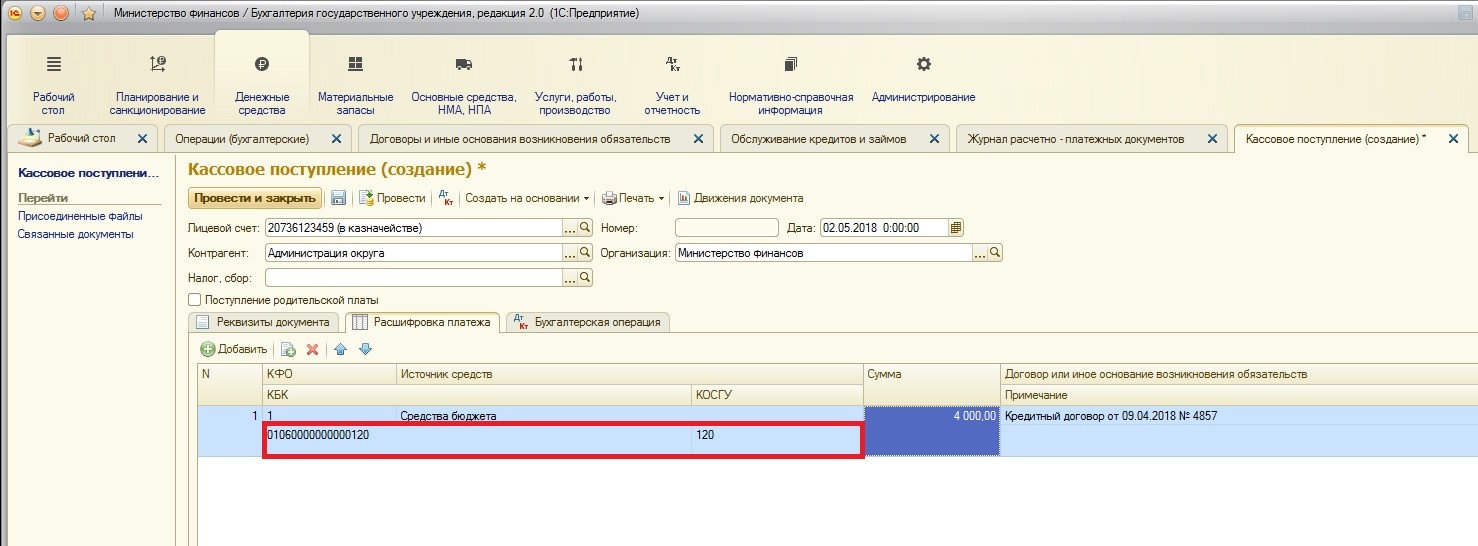
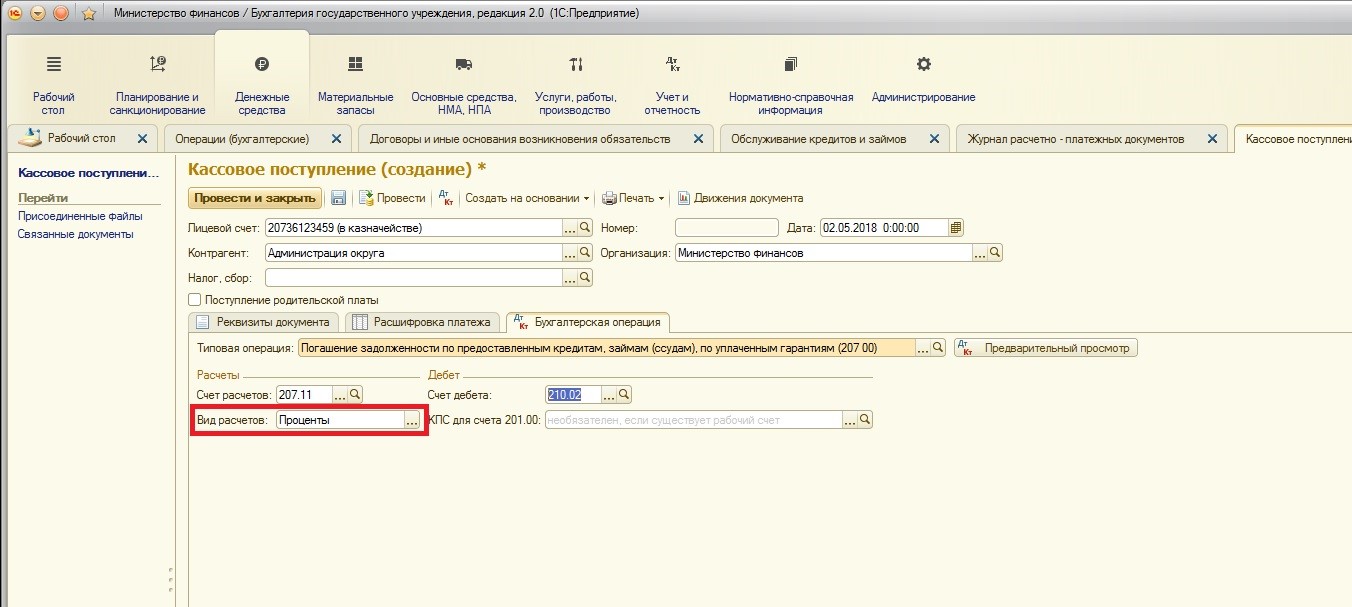
Обращу ваше внимание на заполнение таблицы «Расшифровка платежа» и вкладки «Бухгалтерская операция»:
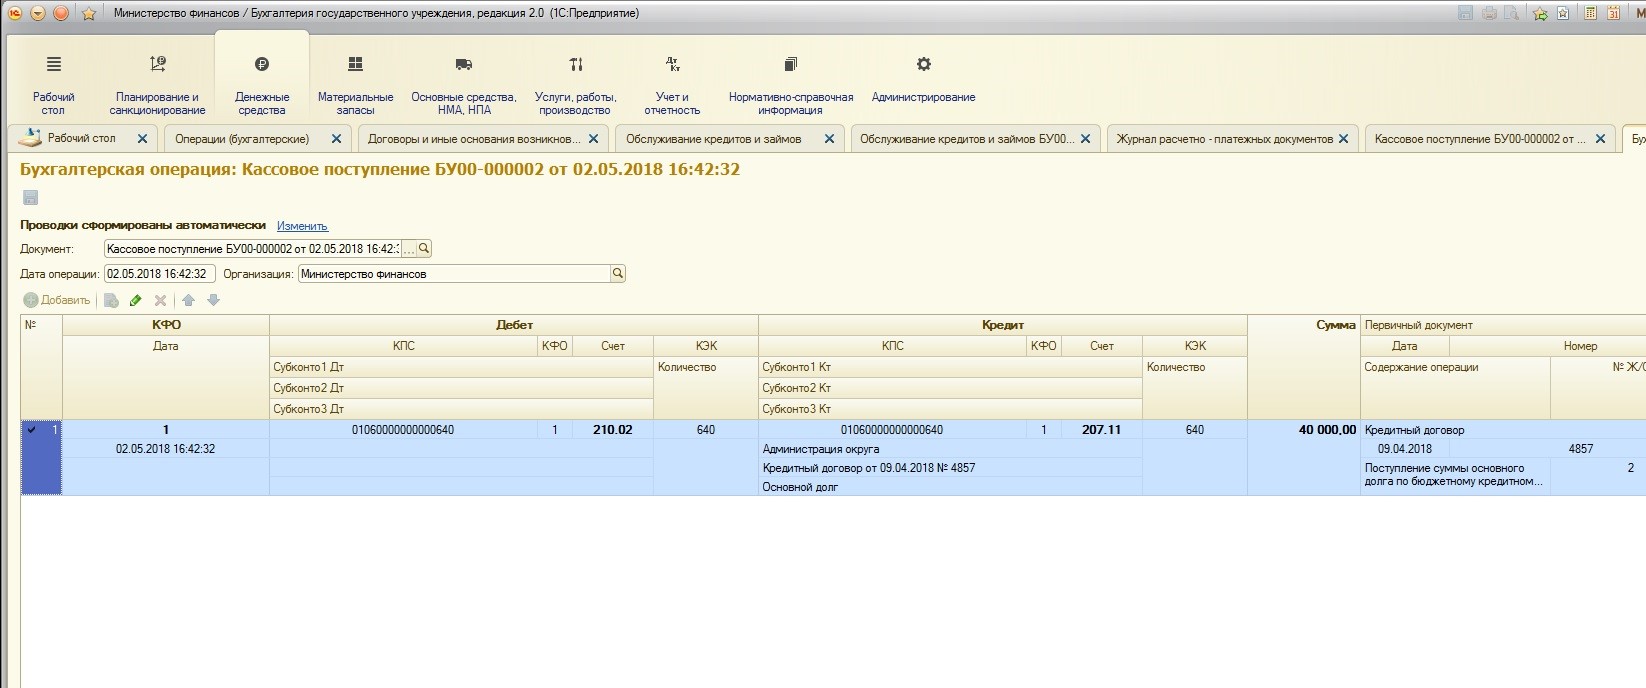
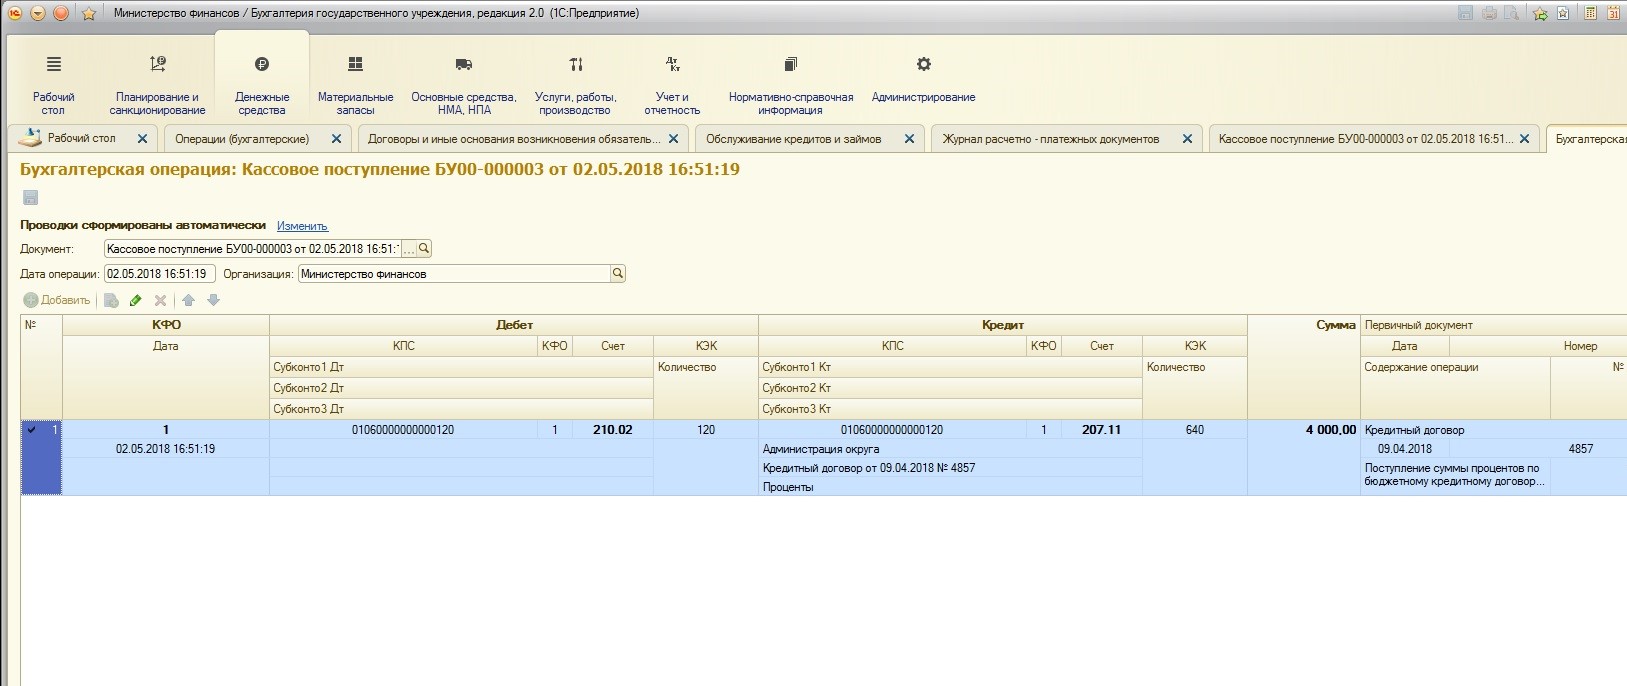
Сформированные проводки документа:
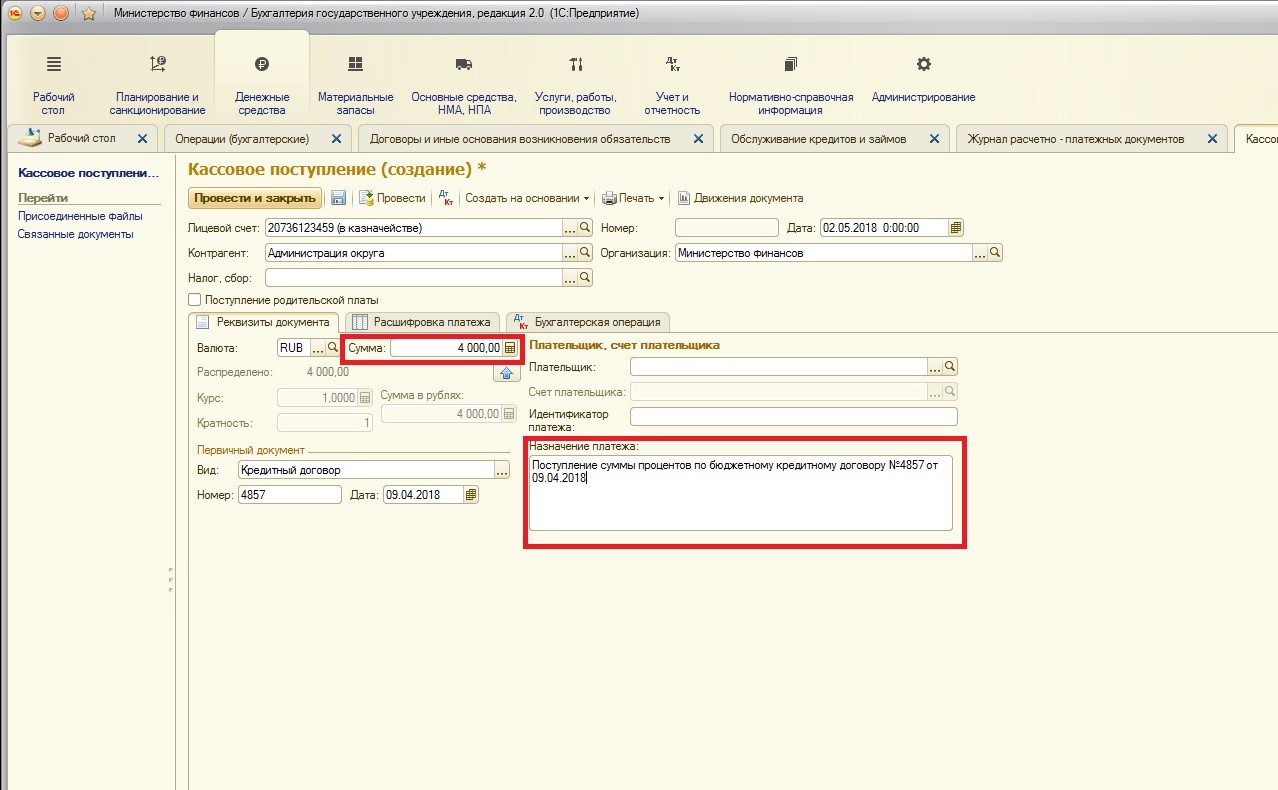
3. Поступление суммы начисленных процентов.
Поступление процентов отличается от поступления суммы основного долга только КПС: использован будет КПС типа КДБ. И на вкладке «Бухгалтерская операция» необходимо указать другой вид расчетов – «Проценты». Сумма процентов также будет отличаться от суммы основного долга:
После того, как обязательства по бюджетному кредиту будут полностью погашены, кредитор должен будет списать сумму банковской гарантии в полном объеме.
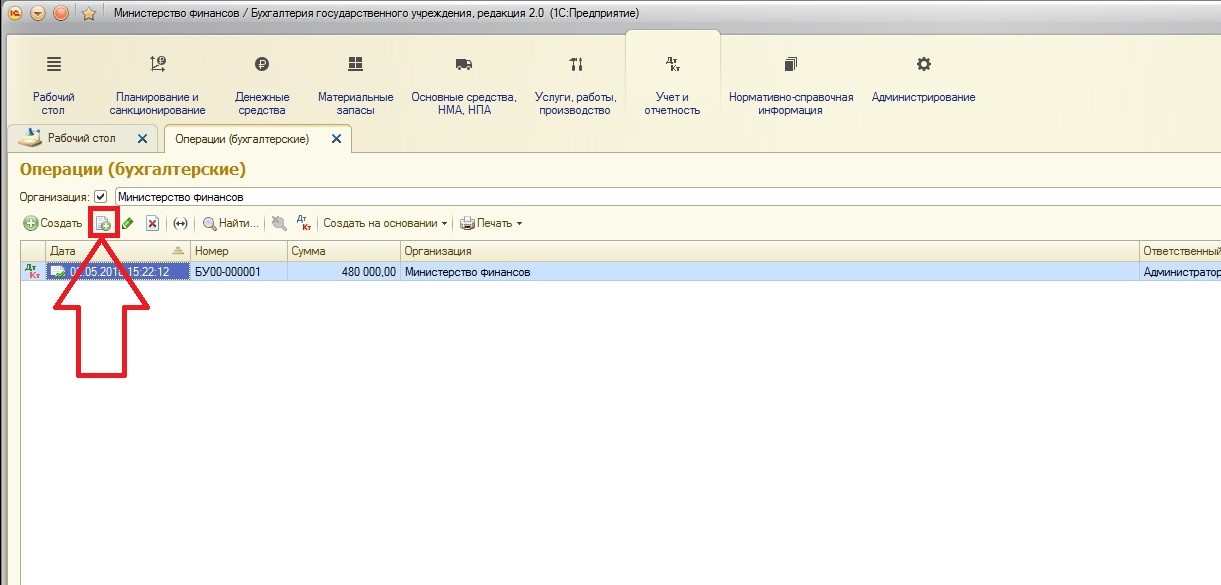
Осуществляется данная операция также документом «Операция бухгалтерская» сторнированием суммы банковской гарантии. Так как сторнирование означает полный повтор операции, за исключение того, что сумма будет со знаком «-», удобнее всего скопировать предыдущий документ оприходования на забалансовый счет 10 суммы банковской гарантии.
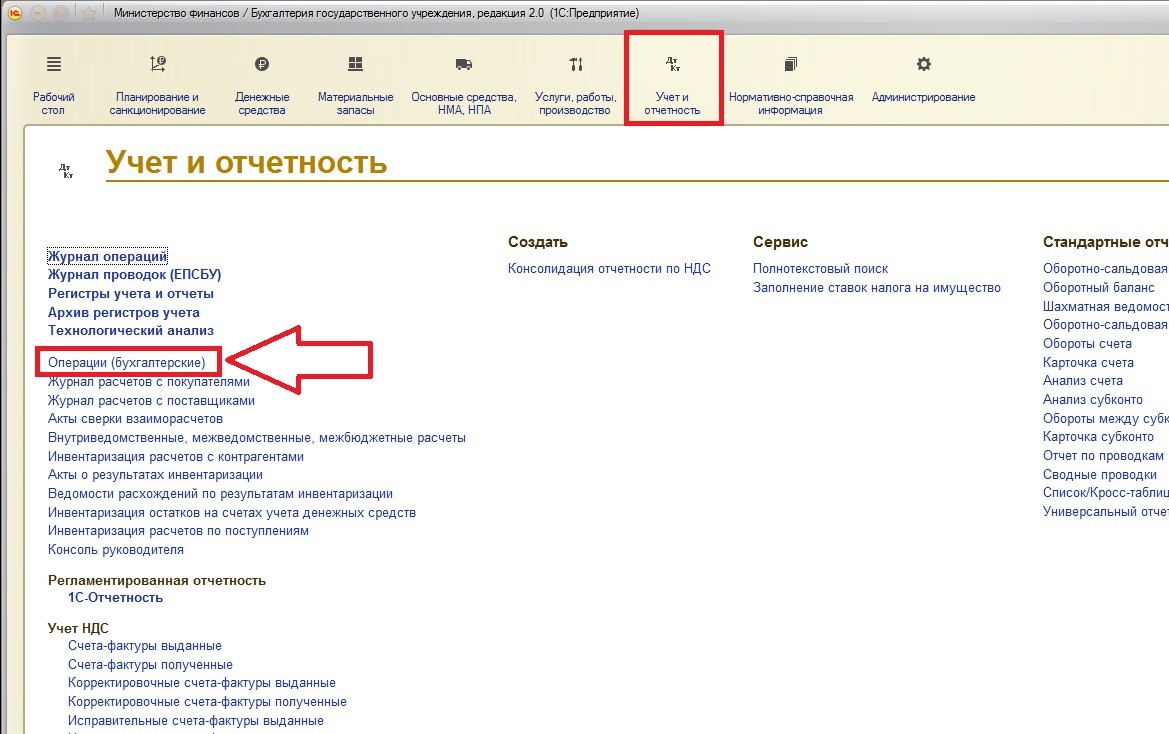
Найдем и скопируем предыдущий документ:
И отсторнируем сумму:
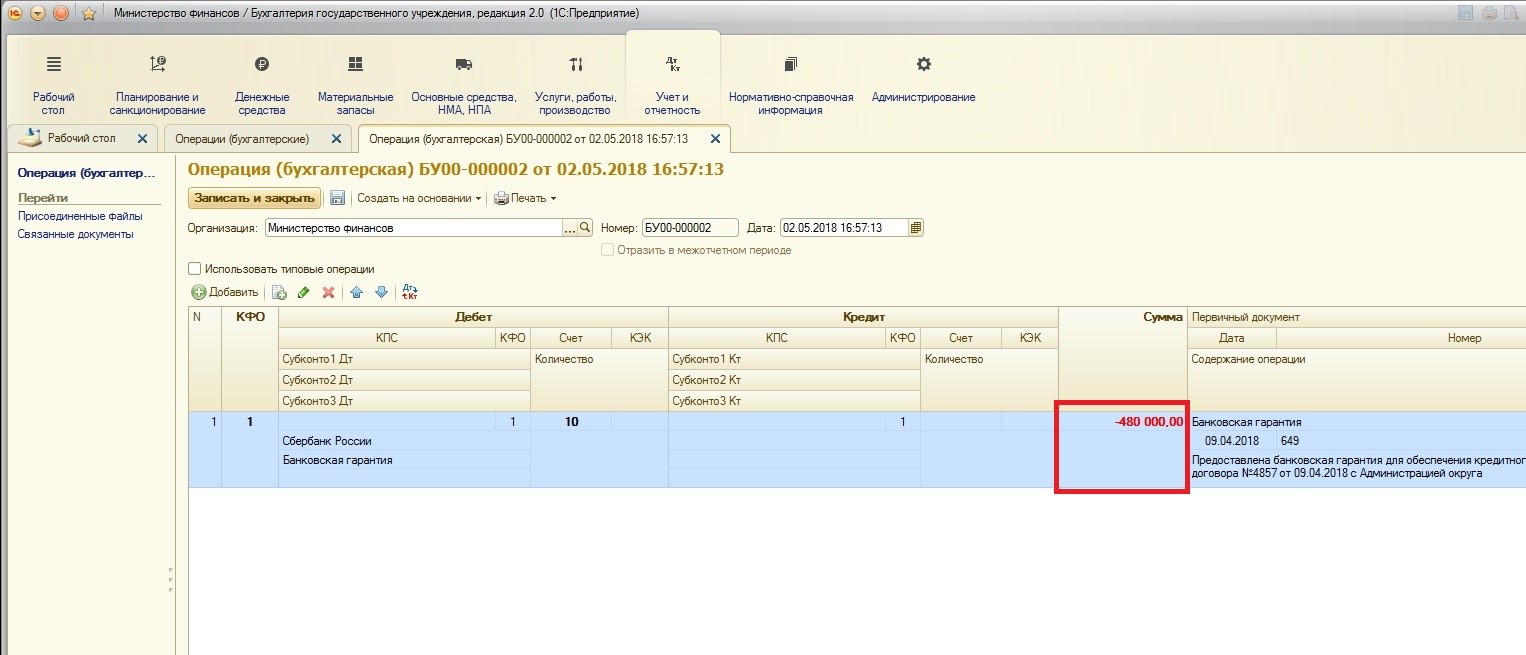
На этом отражение выданных бюджетных кредитов в учете кредитора закончено.
И в заключении хотелось бы сказать, что также в программе для инвентаризации имеющихся кредитов, займов (ссуд) созданы специальные документы подсистемы. Причем, для кредитора и заемщика – это разные документы.
Для кредитора:
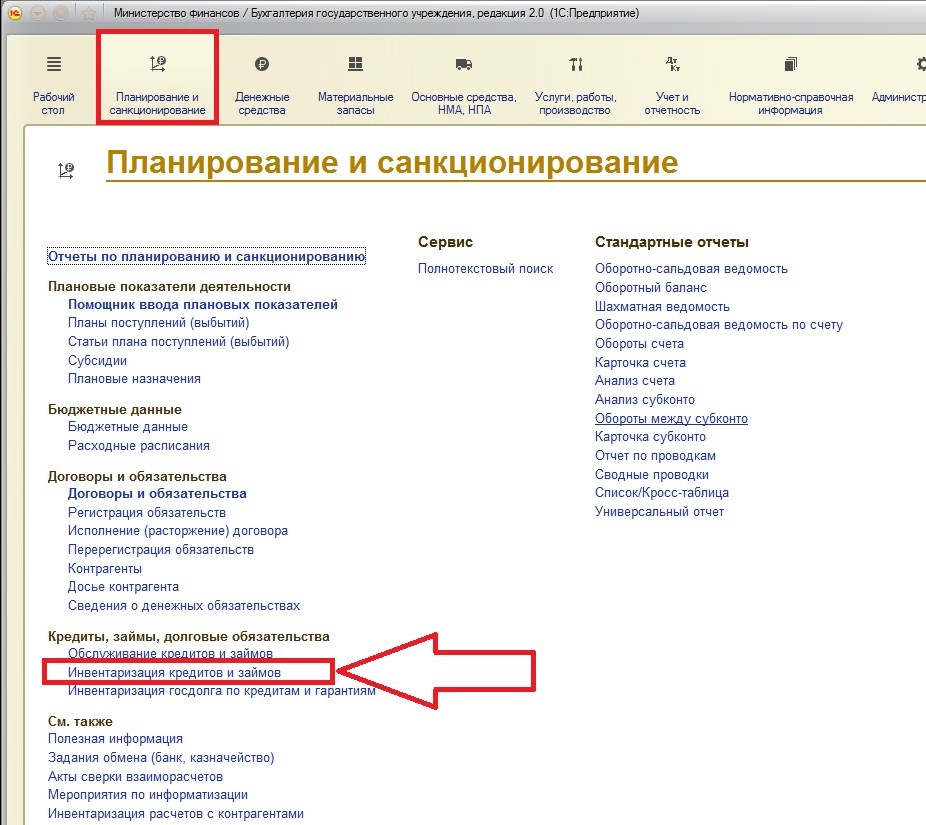
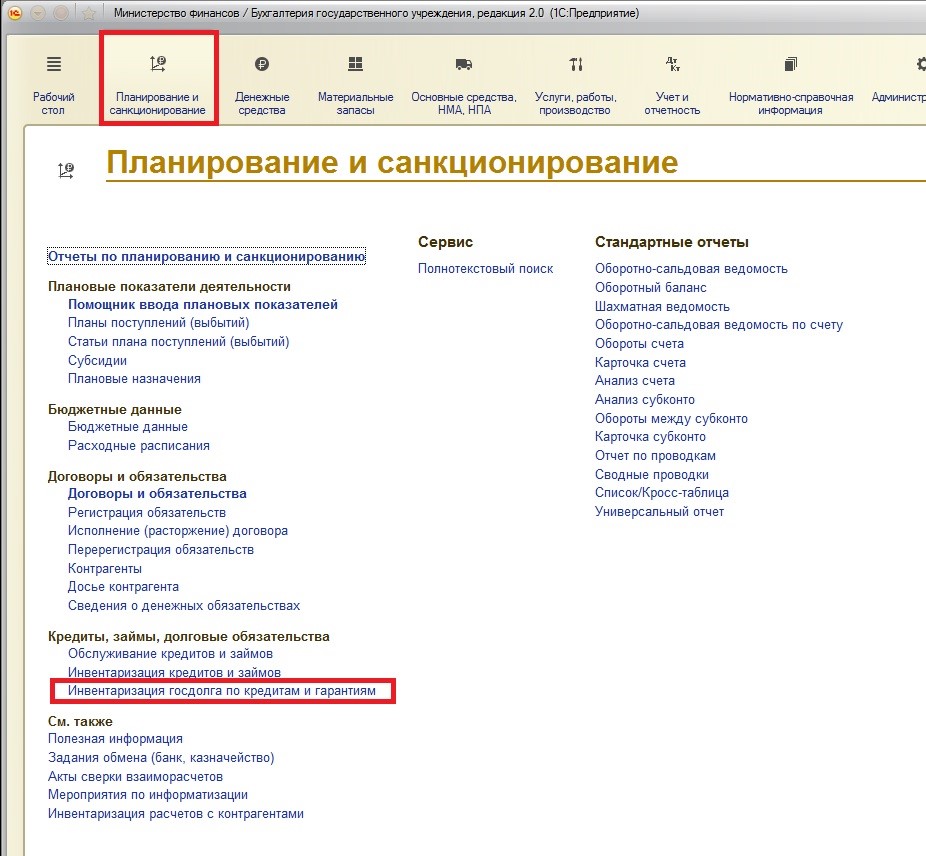
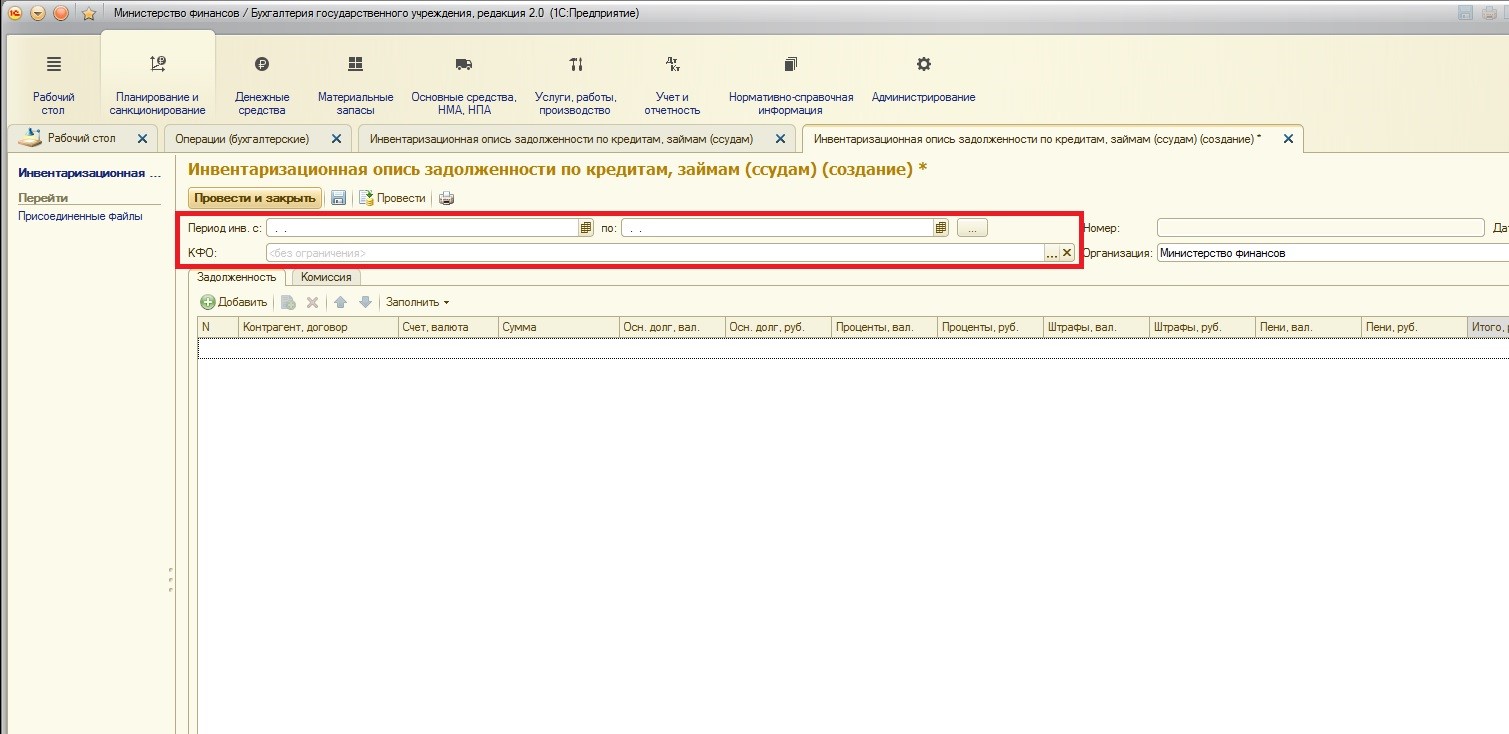
Оба документа одинаковы по структуре и правилам работы с ними. Документ может формироваться за различные периоды, также можно осуществить отбор по КФО:
Для автоматизированного заполнения таблицы документа предусмотрена команда «Заполнить»:
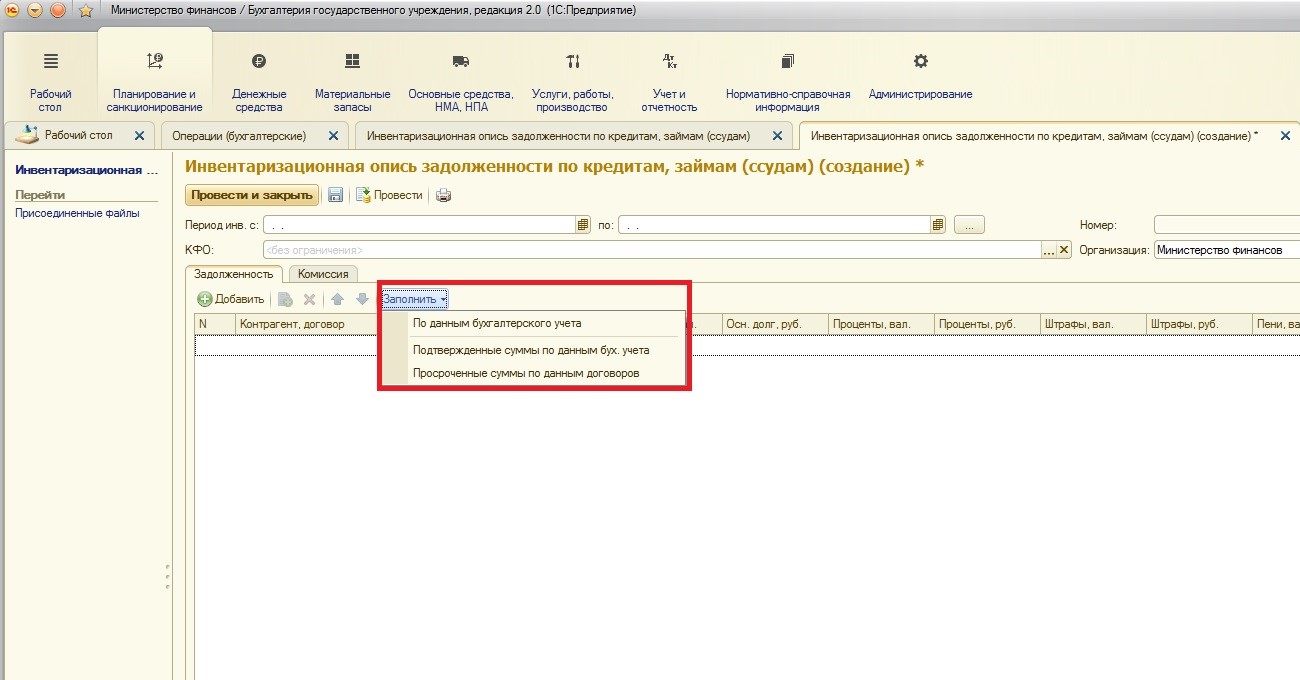
Команда «по данным бухгалтерского учете» позволяет заполнить документ по тем данным, которые имеются в программе.
После использования этой команды таблица документа заполняется имеющимися выданными бюджетными кредитами:
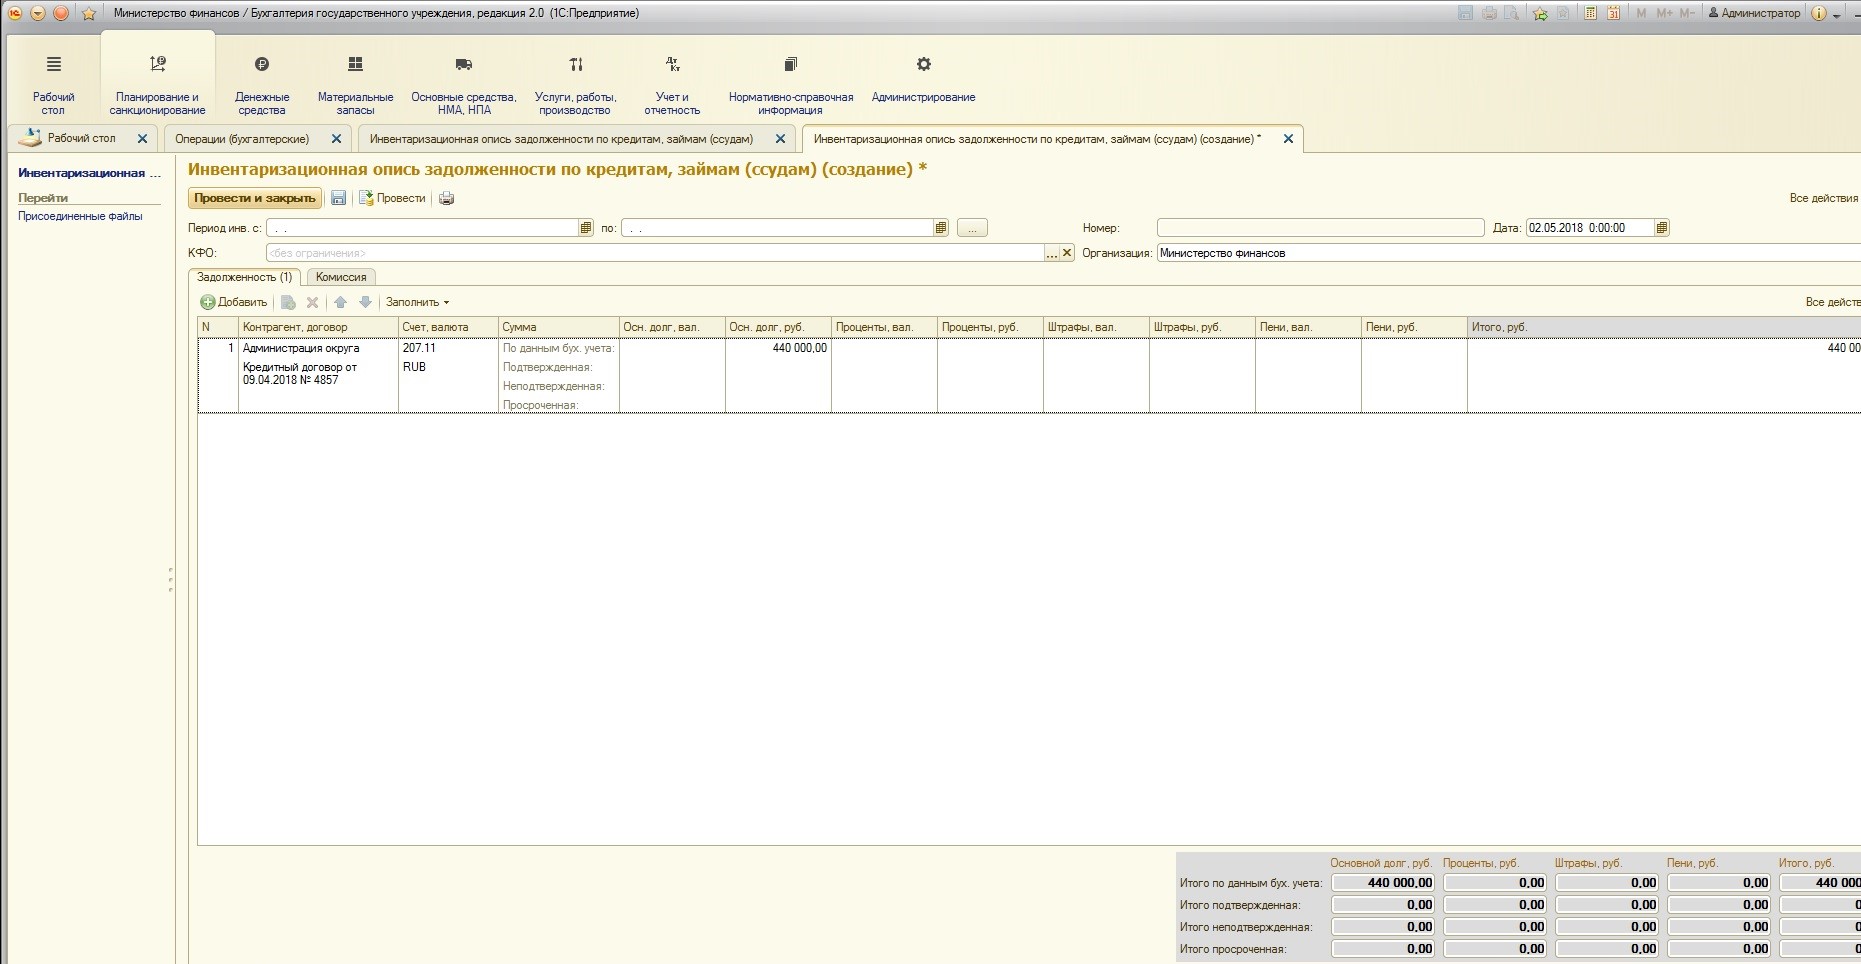
Команда «подтвержденные суммы по данным бух. учета» позволяет заполнить подтверждённые суммы (если заемщик подтвердил задолженность по акту сверки расчетов). Причем, как видно из таблицы документа, такие суммы отражаются в этой же строке:
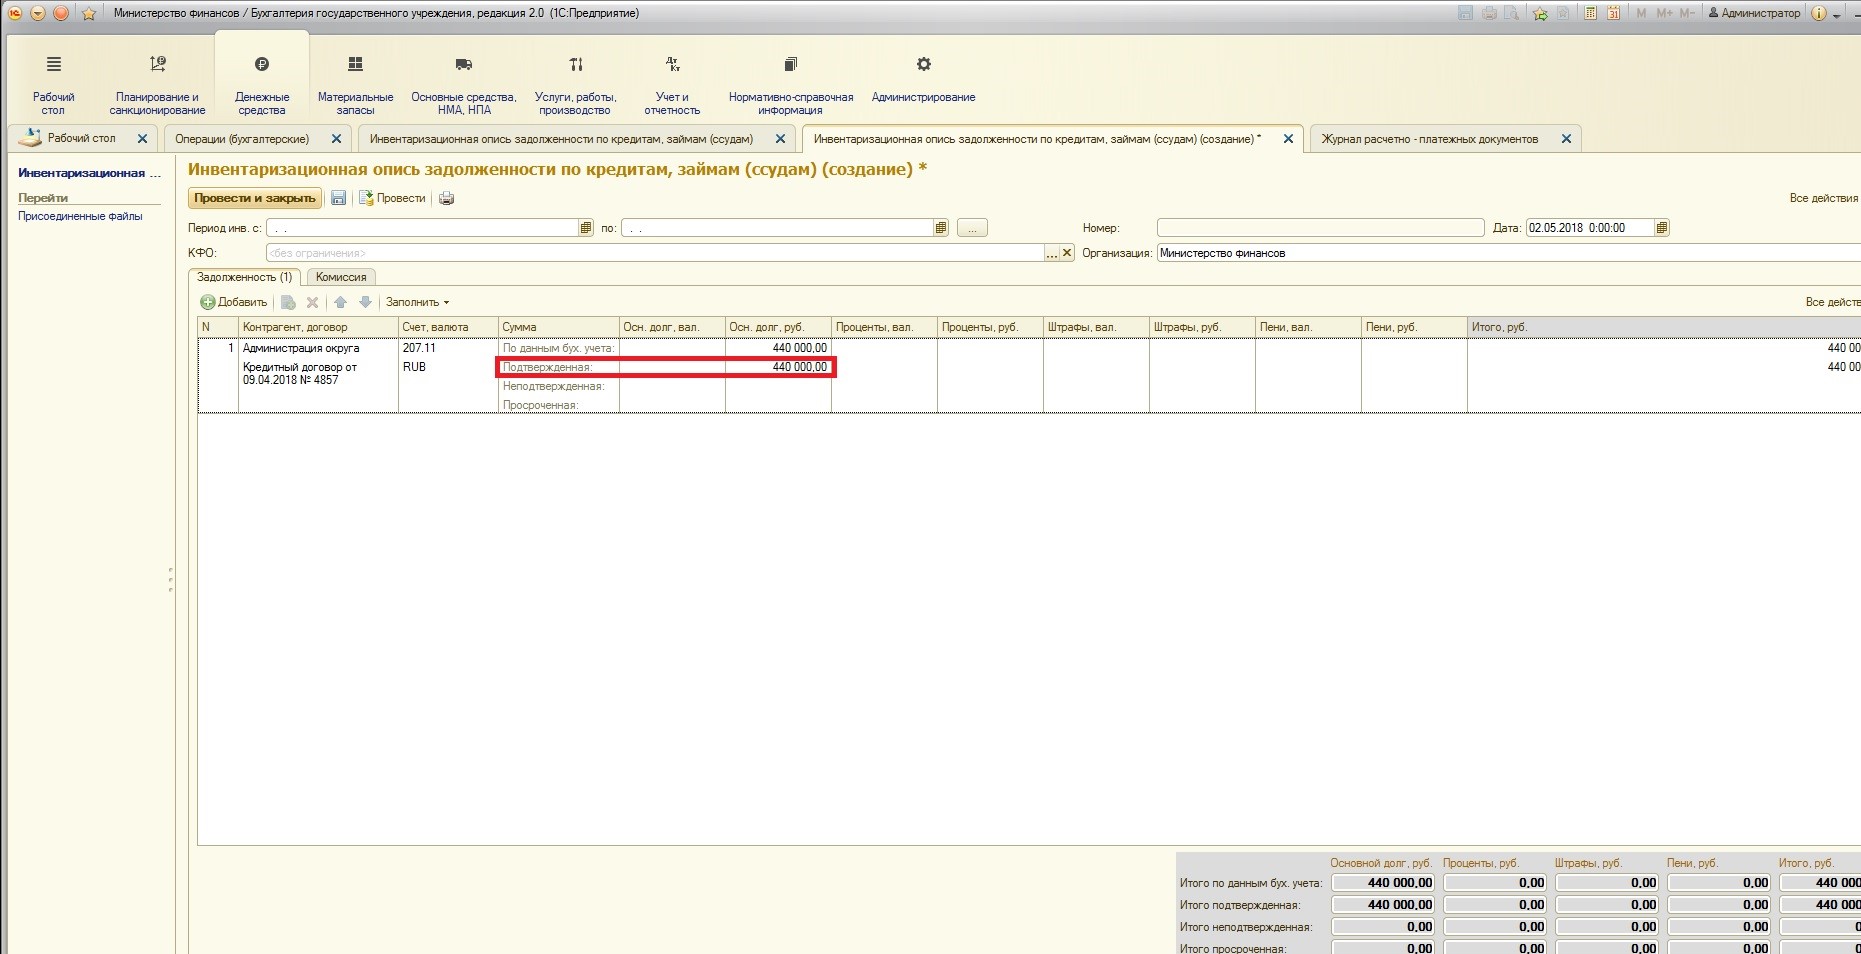
Команда «просроченные суммы по данным договоров» заполнит просроченную задолженность при ее наличии.
Документ инвентаризации позволит проверять состояние расчетов по кредитам и займам.
На этом рассмотрение новой подсистемы учета кредитов, займов, долговых обязательств можно закончить.
Автор статьи: Светлана Батомункуева
Понравилась статья? Подпишитесь на рассылку новых материалов
Учет банковской гарантии на забалансовом счете 10 в разрезе КФО
Банковская гарантия, полученная учреждением в качестве обеспечения обязательств, учитывается на забалансовом счете 10 «Обеспечение исполнения обязательств».
Причем под обязательством в данном случае понимается обязанность контрагента совершить в пользу организации бюджетной сферы / кредитора определенное действие, как то: передать имущество, выполнить работу, оказать услугу, уплатить деньги и т. п., при этом кредитор вправе требовать от контрагента исполнения его обязанности.
На практике с обеспечением исполнения обязательств организации бюджетной сферы чаще всего сталкиваются в рамках действия Федерального закона от 5 апреля 2013 г. № 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд» (далее – Закон № 44-ФЗ).
Банковская гарантия как обеспечение исполнения контракта
Исполнение контракта может обеспечиваться предоставлением банковской гарантии в соответствии с требованиями Закона № 44-ФЗ. По своему смыслу это гарантия выполнения основных обязательств исполнителем контракта – обеспечить поставку товара, выполнить работу, оказать услугу. Кроме того, указанное обеспечение гарантирует заказчику возврат ранее перечисленного аванса, например, в случае расторжения контракта. Дополнительно при формировании документации о закупке заказчик может предусмотреть условие о предоставлении гарантии качества товара, работы, услуги.
Факт отражения в учете банковской гарантии, предоставленной в качестве обеспечения исполнения контракта, напрямую связан с возникновением у учреждения встречного обязательства по отношению к исполнителю – произвести оплату за поставленный товар, выполненные работы/оказанные услуги, перечислить аванс. Такие обязательства возникают у организаций бюджетной сферы на основании заключенных контрактов, и в учете отражаются бюджетные обязательства/обязательства учреждения на счете 0 502 01 000 «Принятые обязательства» в разрезе КФО. В прошлом году Минфин России обращал особое внимание на одновременное отражение в учете банковской гарантии и обязательства, в обеспечение которого предоставлена гарантия – если обязательств у учреждения не возникло, т.е. контракт не заключен, то и сама банковская гарантия на счете 10 «Обеспечение исполнения обязательств» не отражается.
Аналитический учет по забалансовому счету 10 ведется в Многографной карточке (ф. 0504054) в разрезе обязательств, в обеспечение которых они поступили, в том числе в разрезе контрагентов, идентификаторов обязательств, идентификаторов обеспечения. Но для формирования отчетности, в частности, Справки в составе Баланса (ф. 0503730) бюджетным и автономным учреждениям дополнительно необходимо обеспечить аналитику на счете 10 в разрезе КФО.
Поскольку банковская гарантия представляется в качестве обеспечения исполнения обязательств контрагентом по определенному контракту, вполне обоснованно отражать ее в бухгалтерском учете АУ/БУ по тому же КФО, что и принятые обязательства учреждения, в обеспечение которых она представлена. Такой подход позволяет раскрыть информацию в отчетности о том, по каким КФО заключены контракты, исполнение которых обеспечено банковской гарантией.
Банковская гарантия как обеспечение заявки на участие в конкурентных закупках
Заметим, что установить требования об обеспечении заявки на участие в конкурсах, аукционах заказчик обязан/вправе не только при закупках по Закону № 44-ФЗ, но и по Федеральному закону от 18 июля 2011 г. № 223-ФЗ «О закупках товаров, работ, услуг отдельными видами юридических лиц». Предоставляя обеспечение заявки, контрагент гарантирует свое участие в торгах – соответственно, банковская гарантия, предоставленная в обеспечение участия в конкурсе/аукционе, также отражается на забалансовом счете 10. Требования к обеспечению заявки на участие в закупке содержатся в извещении, документации о закупке – и здесь прослеживается связь с принимаемыми обязательствами учреждения-заказчика, которые учитываются на счете 0 502 07 000 «Принимаемые обязательства» в разрезе КФО. Таким образом, бухгалтерский учет банковских гарантий, предоставленных в обеспечение заявки на участие в торгах, следует организовать в разрезе тех же КФО, по которым учтены принимаемые обязательства АУ/БУ, в обеспечение которых представлены гарантии
Учет банковских гарантий в 1С 8 Управление производственным предприятием
Заказчик в рамках своей хозяйственной деятельности ведет учет банковских гарантий в учреждении. Часть гарантий ему предоставляю клиенты, часть банковских гарантий клиент предоставляет своим субподрядчик. До момента обращения в компанию, данный учет банковских гарантий в бухгалтерском учете велся вне базы, в таблицах Excel. В рамках решения данной задачи в конфигурацию заказчика «1С Управление производственным предприятием» был добавлен функционал регистрации банковских гарантий.
2. Регистрация банковских гарантий в 1С 8 УПП
Описание функционала регистрации банковских гарантий в конфигурацию «1С Управление производственным предприятием 8».
— «Управление денежными средствами» Меню «Банк» >> «Регистрация банковских гарантий».  Регистрация банковских гарантий в интерфейсе «Управление денежными средствами» — «Бухгалтерский и налоговый учет» Меню «Документы» >> «Денежные средства» >> «Регистрация банковских гарантий»
 Регистрация банковских гарантий в интерфейсе «Бухгалтерский и налоговый учет»

«Карточка документа «Регистрация банковской гарантии»
На рисунке 3 изображена карточка документа «Регистрация банковской гарантии» в 1С 8 УПП. При первоначальном вводе заполняется шапка документа. В табличной части отражается каждое изменение параметра для учета банковской гарантии в 1С Управление производственным предприятием 1.3. Также на рисунке 3 изображен справочник «Виды банковских гарантий». В нем в реквизите «Срок в днях» указывается количество дней до окончания срока действия контракта банковской гарантии, при котором гарантия помечается как потенциально требующая замены.
Закладка «Оплаты»(рис. 4) в документе «Регистрация банковских гарантий» в 1С Управление производственным предприятием, редакция 1.3 заполняется автоматически и не подлежит редактированию. Сюда попадают все документы «Платежный ордер на списание денежных средств», по которым оплачивалась комиссия за банковскую гарантию (рис. 5).  «Закладка «Оплаты» документа «Регистрация банковской гарантии»

«Платежный ордер на списание денежных средств» по оплате комиссии за банковскую гарантию
На каждый ввод данных документ со статусом «Входящая» при проведении формируются проводки учета банковских гарантий (рис. 6): — На сумму банковской гарантии на дату документа при первоначальном вводе банковской гарантии — На сумму разницы на дату изменения при каждом изменении.

Проводки учета банковских гарантий в 1С 8 УПП
На рисунке 7 изображен журнал документов «Регистрация банковских гарантий». 
Журнал документов Регистрация банковских гарантий в 1С 8 УПП В журнале при учете банковских гарантий в 1С Управление производственным предприятием 1.3: — Серым шрифтом выделены документы с истекшим сроком действия. — Красным выделены документы, попавшие под контрольный период, указанный в виде банковской гарантии.
Специалист компании «Кодерлайн» Денис Кузнецов