
Что показывать контролеру при оплате apple pay
И подпишитесь, чтобы ничего не пропустить:
Ваш комментарий Отменить ответ
Дедолларизация: Миф или реальная угроза доллару США?
02. 09. 2023
Подъем индийской рупии: серьезный вызов доминированию доллара?
29. 08. 2023
Рубль на опасном перепутье: пробьет ли он психологический барьер в 100 этой осенью?
28. 08. 2023
Как взять ипотеку выгодно в 2023 году: работающие советы и лайфхаки для экономии на процентах
25. 08. 2023
Цветы к 1 сентября снова подорожали: как сэкономить на покупке букета к Дню знаний
24. 08. 2023
Нашли ошибку? Есть пожелания? Пишите!
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Связаться с нами можно по почте vl@exocur.ru
© Курсы валют в банках Москвы · Копирование материалов сайта без разрешения запрещено
- Курсы доллара
- Курсы евро
- Личные финансы
- Реклама на сайте
Apple Wallet: кошелёк в вашем iPhone
Среди многочисленных функций iPhone в последнее время всё популярнее встроенный цифровой кошелёк Apple Wallet. Привязав к нему свою банковскую карту, вы можете рассчитываться на терминалах с поддержкой бесконтактных платежей с помощью смартфона. Однако функция заслуживает более обстоятельного разговора, поскольку способна на большее.
Что такое Apple Wallet и для чего он нужен
Приложение Wallet для iPhone – цифровое хранилище для ваших банковских карт, цифровых билетов, скидок, купонов и так далее. По замыслу создателей, оно должно полностью заменить ваш бумажник в цифровую эру.
Запустив приложение, вы увидите в нём все добавленные вами карты, а также предложение добавить другие. Для этого достаточно отсканировать карточку или установить приложение, способное добавлять в Кошелёк данные. Список таких приложений доступен напрямую из программы; увы, в Коллекции представлены в основном сервисы для американского рынка, бесполезные в других странах.
Удобство такого подхода несомненно. На кассе магазина вам не придётся долго рыться в кошельке. Вместо этого и получить свою скидку, и оплатить вы сможете с помощью телефона. Вам также не придётся вводить свой PIN-код, а значит, нет риска, что его кто-то подсмотрит и завладеет вашими деньгами. В конце концов, бумажник вообще можно не брать с собой – лишь бы терминалы магазина поддерживали бесконтактную оплату.
В поездах, например, вы сможете использовать цифровые билеты: просто найдите нужный в приложении Wallet и выведите на экран код, чтобы контролёр мог его отсканировать. Аналогичным образом используются дисконтные карточки или купоны.

Какие устройства поддерживаются
Чтобы пользоваться Wallet на айфоне, необходима поддержка бесконтактных платежей и, следовательно, модуль NFC. На начало [myphp]echo date(‘Y’);[/myphp] года это следующие устройства:
Поскольку рассчитываться на кассах с помощью планшета не очень удобно, а для пользования часами Айфон так или иначе необходим, в дальнейшем мы будем описывать опыт именно с iPhone.
Для старых моделей, лишённых NFC и Apple Pay, нет и приложения Wallet. Как пользоваться на айфоне без NFC Кошельком, впрочем – проблема решаемая. Если вы не хотите расставаться со своим iPhone 5/5s (например, из-за размеров), вы можете приобрести к нему Apple Watch первого или второго поколения. К ним можно привязать банковские карты через приложение Watch (как описано ниже) и рассчитываться с помощью часов. Это обойдётся дешевле, чем покупка нового iPhone, и вам не придётся мириться с его большими габаритами.
Терминал, через который вы собираетесь рассчитаться, должен поддерживать методы бесконтактной оплаты PayPass/payWave.
Какие карты поддерживаются
Давайте рассмотрим, какие карты можно добавить в Wallet.
На данный момент Apple Wallet работает со следующими типами карт и документов:
- Банковские карты (кредитные, дебетовые). Это наиболее востребованная функция Кошелька в постсоветских странах
- Дисконтные карты торговых сетей или салонов
- Билеты на транспорт, в развлекательные учреждения (кино, театры и т.д.)
Какие банки поддерживаются
Для полноценной работы Кошелька Apple с банковской картой (фактически – счётом) необходим ряд совместных действий банка и компании Эппл. Поэтому пока что сервис поддерживает не любые карты, а лишь выпущенные организациями-партнёрами. Из банков, работающих в постсоветских странах, можно выделить следующие:
- Россия (неполный список): Сбербанк, Альфа-Банк, Тинькофф Банк, Русский Стандарт, ВТБ 24, Юникредит Банк, АК Барс, УРАЛСИБ, Зенит, Московский кредитный банк, Газпромбанк, Райффайзенбанк, а также «Кукуруза» и предоплаченные «Яндекс.Деньги». Все банки перечислены на официальном сайте
- Украина (полный список на Apple.com): ПриватБанк (кредитные карты и дебетовые Visa и Mastercard), Альфа-Банк, Ощадбанк, Monobank, ПУМБ, Південний, Восток, Райффайзен Банк Аваль, Укргазбанк, УКРСИББАНК, Bank Forward
- Беларусь (полный список на Apple.com): Альфа-Банк, Яндекс.Деньги, Белагропромбанк, ВТБ Беларусь, Беларусбанк, МТБанк, Белгазпромбанк, БПС-Сбербанк, Приорбанк
Apple Pay официально работает в Беларуси и для пользователей смартфонов iPhone, часов Apple Watch, планшетов iPad и ноутбуков Mac доступна оплата в магазинах, а также на интернет сайтах. Стоит отметить, что возможна работа с Mastercard и Visa.
Как добавить карту в Wallet

Чтобы добавить банковскую карту в приложение Wallet, сначала убедитесь, что данный банк находится в списке партнёров. Если банк поддерживает Apple Pay, то есть два решения, как привязать карту к айфону:
- Прямое добавление. Для этого:
- Откройте приложение и нажмите кнопку «+» в правом верхнем углу
- Когда запустится приложение камеры, наведите его на банковскую карту и поместите её в контур для сканирования
- После сканирования проверьте, насколько правильно распознался номер. При необходимости внесите правки и нажмите «Далее»
- Введите срок действия и CVV-код (три цифры на обратной стороне)
- Нажмите «Принять», когда приложение покажет лицензионное соглашение
- Выберите способ проверки и нажмите «Далее». В случае, когда SIM-карта с привязанным номером установлена в вашем iPhone, код будет распознан и введён автоматически. Если она установлена в другом телефоне, введите его вручную
- Если вы пользуетесь Apple Watch, приложение сразу предложит вам провести активацию и на часах. Чтобы добавить карту в Wallet для часов, нажмите «Добавить сейчас» и при запросе введите снова её CVV-код
- Добавление через приложение (может не работать с некоторыми банками). Для этого установите официальное приложение своего банка и осуществите вход. Скорее всего, приложение само предложит автоматически провести добавление.
Учтите, что иногда для проверки валидности с вашего счёта может списываться скромная сумма – эквивалент 1 доллара. После подтверждения деньги возвращаются на счёт. Перед тем, как добавить карту в Wallet, убедитесь, что на ней есть хотя бы 70 российских рублей, 3 белорусских рубля или 30 гривен.
Как добавить дисконтную карту
Как правило, на дисконтных картах, совместимых с Apple Wallet, размещается соответствующий QR-код. Запустите приложение Wallet и нажмите под списком карт ссылку «Сканировать код». Запустится основная камера, которая в актуальных версиях iOS способна распознавать и сканировать QR-коды. Распознав код, она автоматически выполнит добавление в Кошелёк. Одномерные штрих-коды на данный момент не поддерживаются.

Другой способ – запросить ссылку в SMS или электронном письме. Если эмитент поддерживает такую возможность, то он отправит вам ссылку, которую надо открыть на iPhone, и она переоткроется в Кошельке автоматически.
Наконец, можно установить официальное приложение магазина, салона, кинотеатра и т.д., и после авторизации оно само предложит прикрепить к Wallet свою скидочную карту. Так, например, работает сеть «Пятёрочка».
Как удалить карту оплаты
Для удаления карты из Wallet сделайте следующее:
- Запустите Настройки и выберите раздел «Wallet и Apple Pay»
- Нажмите на значок меню (стрелка, направленная вправо) справа от названия нужной карты в списке
- Пролистайте меню до конца и нажмите надпись «Удалить карту», выделенную красными буквами
- Подтвердите удаление во всплывшем меню, нажав «Удалить»
При необходимости вы сможете добавить карточку снова.
Для удаления на часах запустите вместо Настроек приложение Watch и выберите там раздел Wallet. Остальные действия полностью аналогичны.
Оплата с помощью Apple Wallet
Чтобы провести оплату через Apple Pay, нужно сделать следующее:
- Нажмите на смартфоне кнопку блокировки два раза
- Подтвердите вход с помощью пароля, отпечатка пальца или сканирования лица
- Выберите нужную банковскую карту
- Поднесите смартфон к терминалу
- Дождитесь, пока он завибрирует и покажет на экране сообщение «Готово»
При расчёте с помощью Apple Watch вам достаточно дважды нажать кнопку на часах и выбрать карту; дополнительное подтверждение входа не нужно.
После оплаты вам может прийти уведомление и от вашего банка, и от приложения Apple Pay. Сумма в обоих сообщениях должна сходиться.
Если карта не появляется на экране блокировки
В некоторых случаях изображение карточки не появляется на экране блокировки после двойного нажатия кнопки. Это может быть в следующих случаях:
- Отключены сервисы геолокации
- Для данной карты отображение на экране блокировки отключено в настройках сервиса или смартфона
В таком случае, чтобы провести оплату, понадобится запустить вручную приложение Wallet и в нём выбрать способ расчёта.
Вывод
Apple Pay и Wallet не просто позволяют вам показать на кассе, что вы пользуетесь техникой Apple. Эти сервисы повышают и удобство, и безопасность оплаты. К сожалению, пока не существует способа добавить банковскую или дисконтную карту в обход соглашений с Apple. Но и нынешние возможности стоят того, чтобы уделить немного времени и настроить Wallet в своём айфоне.
Как подтвердить оплату проезда в городском транспорте при оплате банковской картой

Вот уже как более чем один год в общественном городском транспорте на территории России можно оплачивать проезд не только при помощи проездных билетов, как это было всегда, но еще и при помощи банковских карт. Более того, поддерживаются не только любые, но еще и платежные системы Google Pay, Apple Pay, Samsung Pay и прочие. Это очень удобно, ведь возможность купить проездной билет по низкой цене, либо же пополнить уже имеющийся, возможно далеко не везде и не круглосуточно, поэтому оплата проезда банковской картой с поддержкой технологии NFC (PayPass) может быть хорошей альтернативой. Тем не менее, многие задаются вопросом о том, что делать, когда в автобус, трамвай или троллейбус войдут контролеры.
Если оплата производилась при помощи проездного билета, достаточно просто такой предъявить, как затем они его просто отсканируют и, убедившись в факте оплаты, отдадут обратно. В случае же с банковской картой все не так просто, по крайне мере по мнению большинства россиян. Издание AKKet.com получило вопрос от одного из читателей о том, как подтвердить оплату проезда в городском транспорте, если оплата осуществлялась при помощи банковской карты или же через платежную систему на смартфоне. К счастью, платить штраф в размере 1 000 рублей за безбилетный проезд в таком случае не придется, потому что подобный нюанс предусмотрен с самого запуска нового способа оплаты проезда на территории России.

Если в автобусе, электробусе, троллейбусе или трамвае установлены валидаторы нового образца, то оплатить проезд можно при помощи банковской карты. Они принимают только безналичные карточки и смартфоны с чипом NFC, на которых настроена одна из популярных платежных систем. Одна поездка, вне зависимости от карточки и платежной системы, обойдется в 42 рублей (для Москвы и МО), но ее стоимость может разниться для различных городов. Когда возникнет необходимость подтвердить факт оплаты проезда, а это гарантированно однажды случится, не нужно из-за этого паниковать, потому что требуется всего-навсего приложить банковскую карту к устройству контролера.

В таком случае это устройство считает номер банковской карты, и проверит через базу данных факт оплаты. Если совпадение будет найдено, на устройстве контролера загорится соответствующая надпись. Тоже самое требуется сделать и при использовании платежной системы. Нужно приложить телефон к устройству контролера, а затем ввести пароль, отсканировать лицо или отсканировать палец. Как сказано на официальном сайте Мосгортранса, контролер не увидит персональные данные, то есть он сможет лишь узнать, была совершена оплата проезда, либо же нет. В случае с Apple Pay, Samsung Pay, Google Pay или другой платежной системой также в качестве альтернативы можно показать транзакцию оплаты в истории операций на телефоне, однако принимать такой факт в качестве оплаты проезда или нет – это уже на усмотрение конкретного контролера.
Ранее стало известно о том, что транспортная карта «Тройка» появилась в Apple Pay, Google Pay и Samsung Pay.
Используем Apple Pay и карту Тройка в качестве пропуска на работу
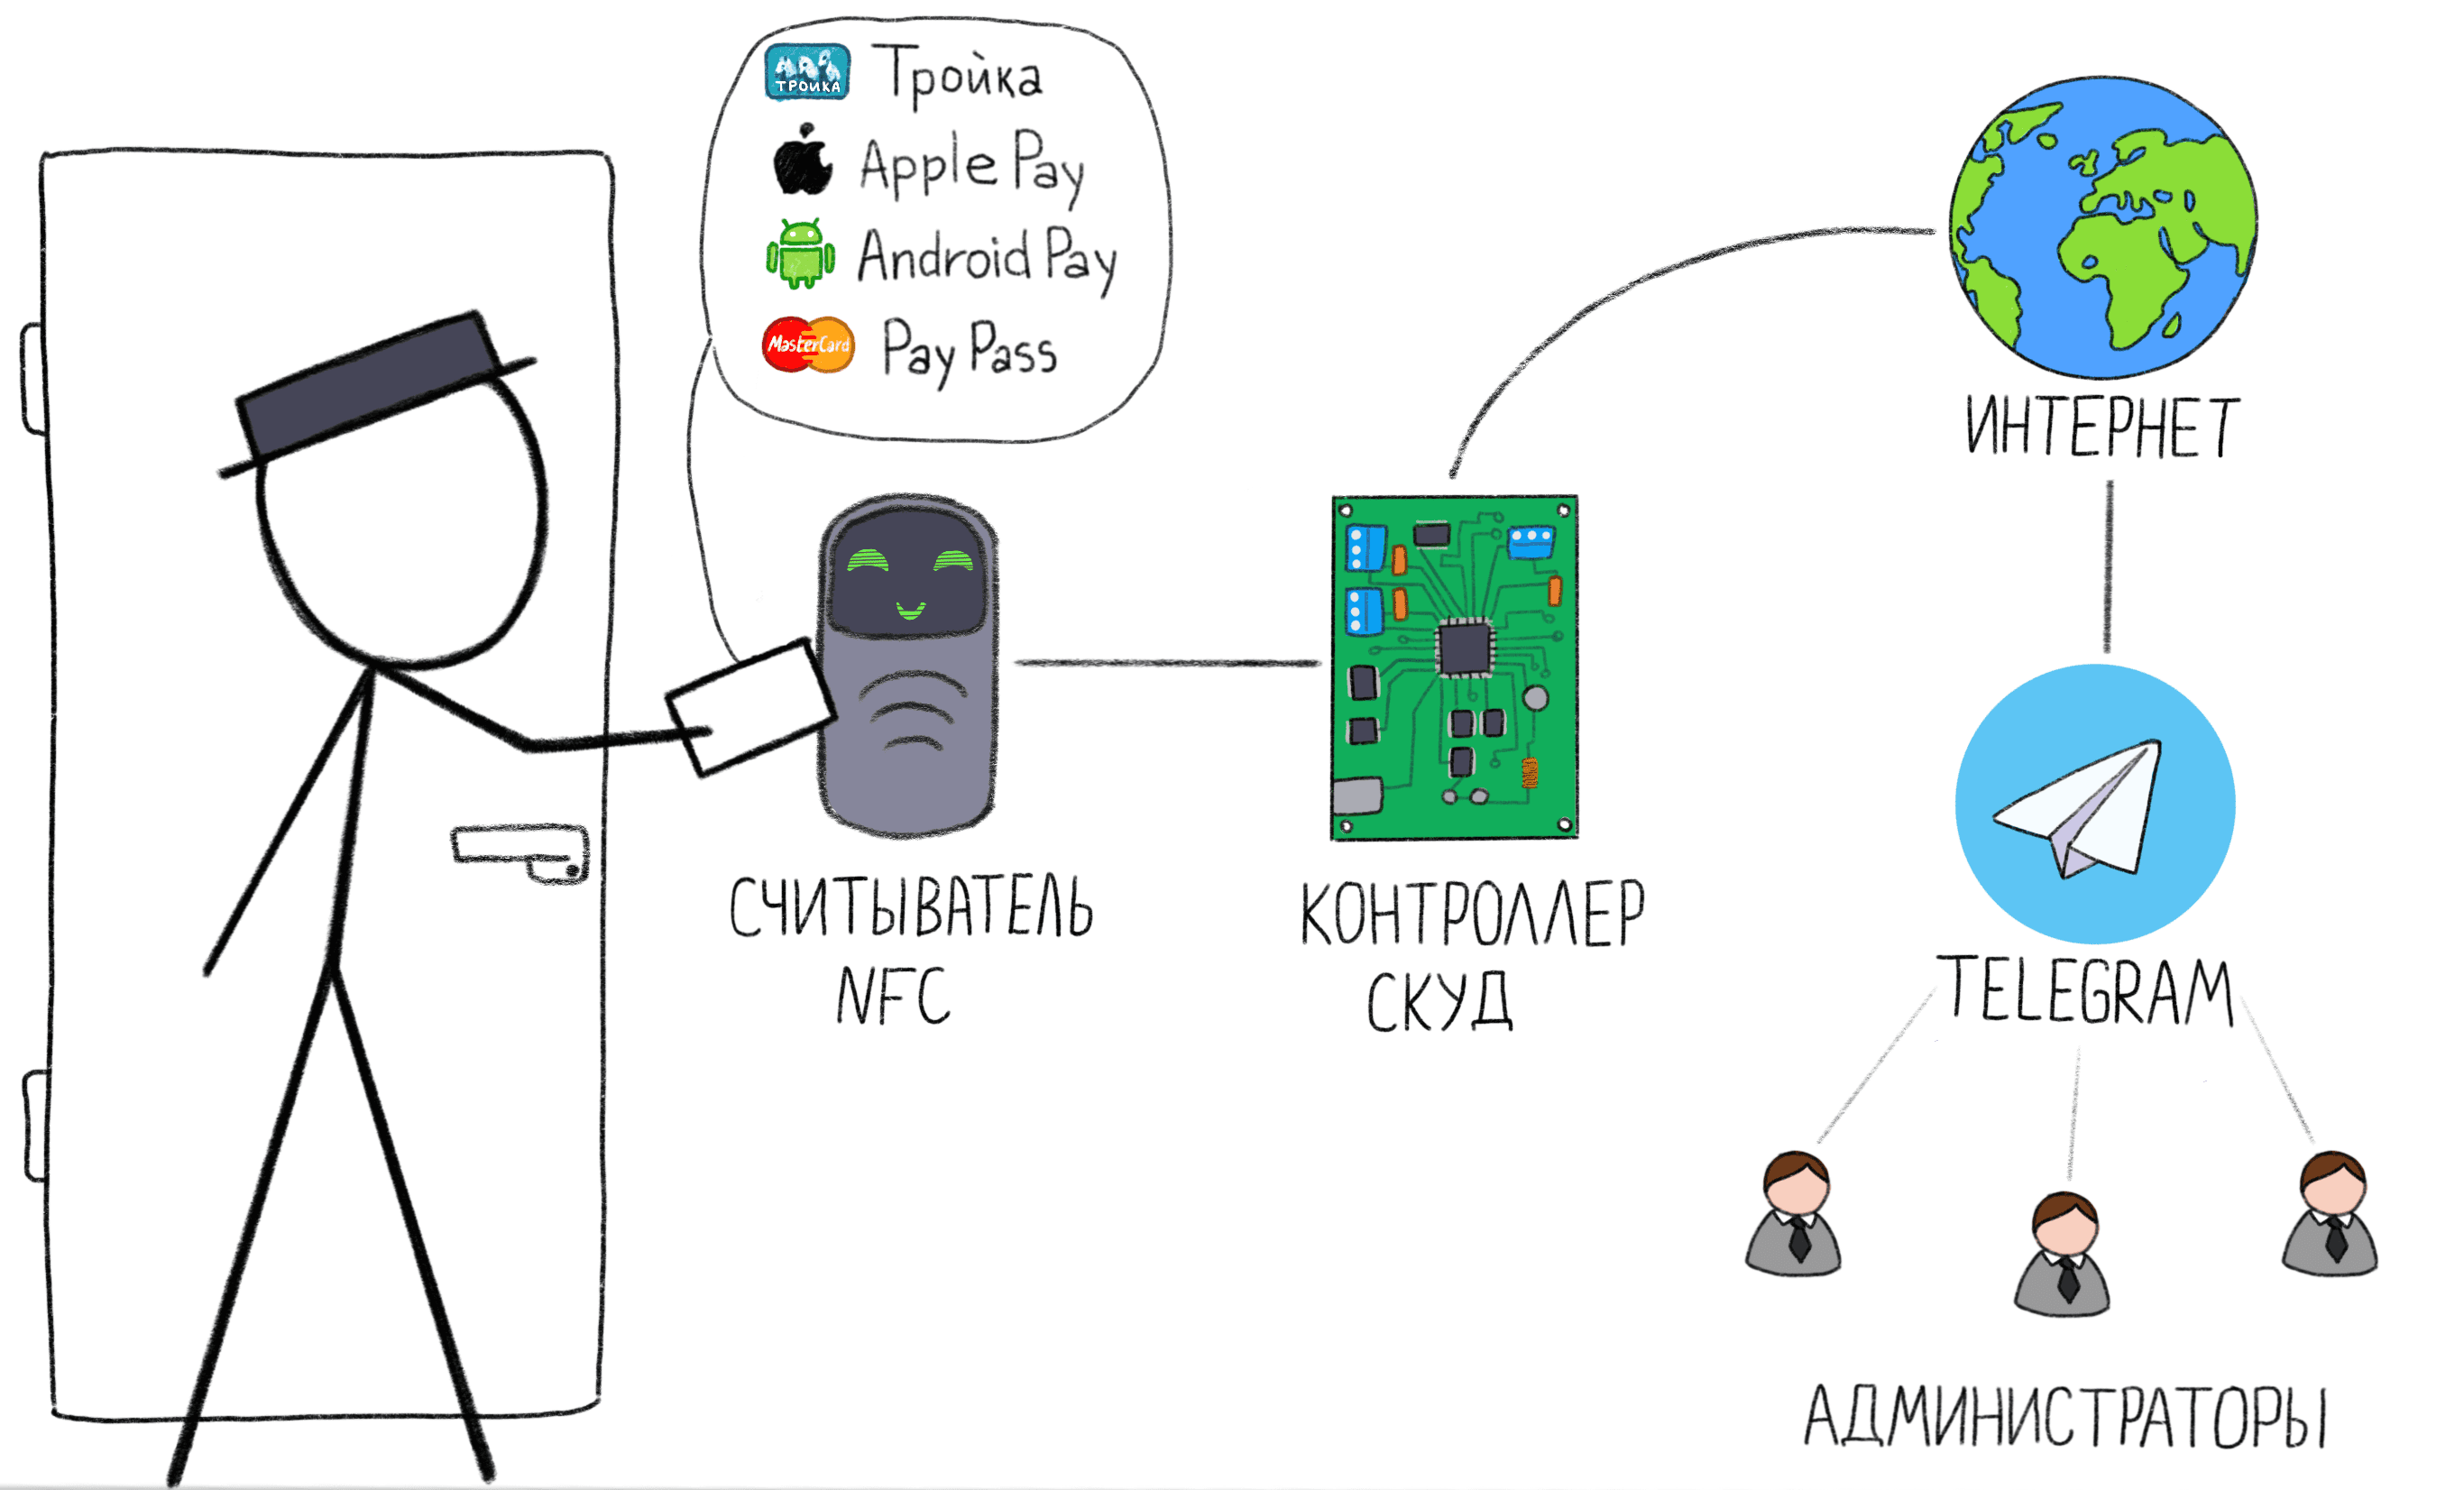
TL;DR В статье описывается процесс создания системы контроля доступа (СКУД), в которой в качестве идентификатора могут использоваться карты Тройка, любые бесконтактные банковские карты EMV, а также телефоны с Apple Pay и Android Pay. Управление системой происходит через Telegram-бота.
Основные задачи системы
- Избавиться от лишних карт — в качестве идентификатора используется то, что уже есть у пользователя: транспортная карта, телефон или банковская карта. Какой идентификатор использовать — каждый выбирает сам. Система работает со всеми типами идентификаторов одновременно.
- Избавиться от бюро пропусков и сложных программ управления — нам надоело выдавать и забирать карты у пользователей, держать отдельные компьютеры для управления пропусками, изучать переусложненные программы.
- Управление через Telegram — заведение и удаления пользователей происходит удаленно и не требует компьютера.
Пожалуйста, не нужно больше карт!
— У вас уже есть наша карта?
— Пощадите…
Сейчас каждый хочет всучить вам свою карту: магазины, фитнес-клубы, парковки, бизнес-центры, VIP-скидки-баллы-накопления. Предлагать человеку носить с собой еще одну карту просто унизительно. А учитывая, что карты стандарта EM-Marine (125kHz), которые популярны в системах контроля доступа на территории СНГ, имеют толщину в три раза больше обычных ISO 7810 — это втройне унизительно.
Поэтому первое требование к нашей системе — никаких дополнительных карт.
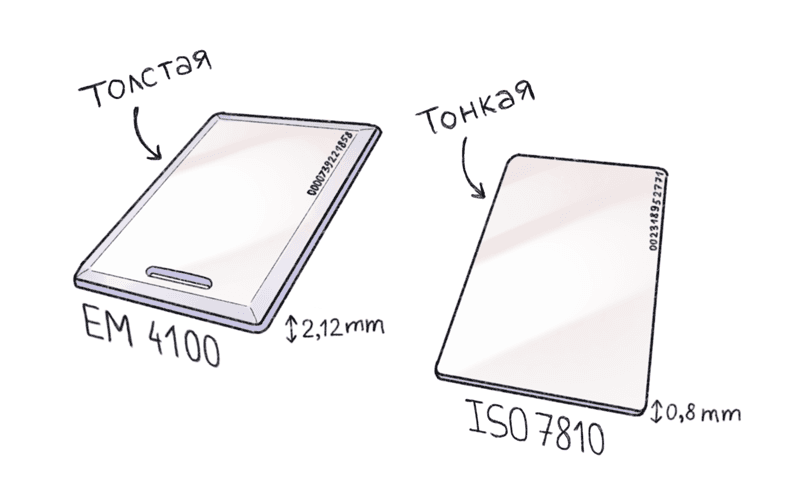
Сравнение толщины карт Em-Marine и ISO7810
Помимо физических размеров, карты EM-Marine технологически отсталые. Такую карту можно легко клонировать с расстояния полуметра прямо из кармана прохожего.
Видео с демонстрацией: www.youtube.com/watch?v=qvIIUny4EWI
На видео показано считывание тонкой карты em4100 с расстояния 50см, толстые карты читаются с большего расстояния.
Все СКУД неудобные
Все существующие системы контроля доступа на наш взгляд слишком переусложнены и неудобны. Они требуют выпуска отдельных карт, установки программ, обучения персонала, запоминания последовательности действий с мастер-картами, и т.д.
В некоторых случаях сложные СКУД необходимы: в крупных зданиях с множеством зон доступа, турникетами, охраной, временными пропусками.
В случаях, когда контролировать доступ нужно к одной или двум дверям, такие усложнения не оправданы. Даже содержание отдельного компьютера с программой под СКУД — перебор для нас.
У нас нет отдельных сотрудников, занимающихся выпуском пропусков, нет временных пропусков и охраны. Администрирование системы должно быть настолько простым, чтобы любой новый человек мог быстро её освоить без инструкций. Так как ответственного за СКУД человека может не быть на месте, управление системой должно быть удаленным.
Карта «Тройка» как идентификатор
Карта «Тройка» — пополняемая карта для оплаты проезда на всех видах общественного транспорта Москвы. Это наиболее выгодный и удобный способ оплаты общественного транспорта и некоторых городских услуг: планетарий, каток, зоопарки, Третьяковская галерея, парковка. Поэтому «Тройка» есть у каждого москвича, который регулярно пользуется общественным транспортом. Приобрести карту можно в кассах метрополитена за ≈1$.
Технически карта выполнена на базе чипа Mifare Plus, работающего в режиме SL1 — режим эмуляции Mifare Classic 1K. На обратной стороне карты находится 10-значный номер, который используется для удаленного пополнения баланса карты. Этот номер удобно использовать в качестве идентификатора в СКУД.
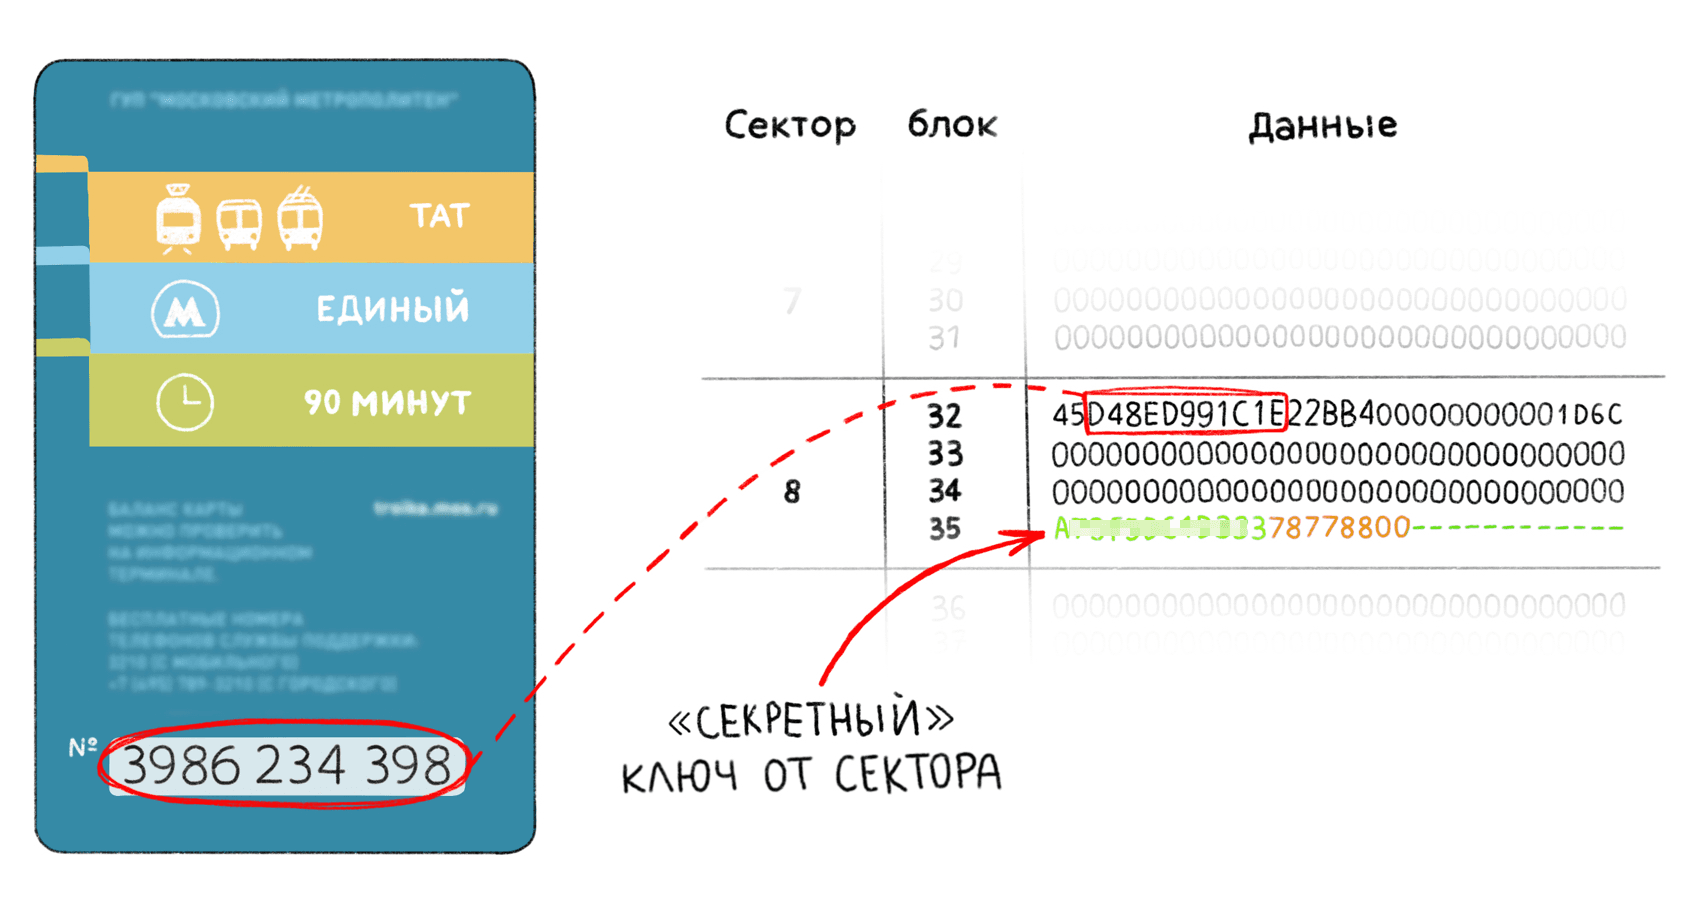
Номер карты «Тройка», записан в памяти карты в 32-м блоке 8-го сектора. Для чтения защищенной области памяти необходим шестибайтный ключ, который давно не является таким уж секретным.
Номер карты «Тройка» (не путать c UID чипа) хранится в защищенной памяти в блоке 32 со второго байта по младшие четыре бита седьмого байта. Для чтения этой области памяти необходим А-ключ от сектора 8. Эти ключи давно не являются секретом и легко находятся в интернете вместе с подробным описанием формата хранения данных. Так как мы не собираемся записывать никакие данные на карту, нам достаточно ключа А для чтения нужного сектора.
Таким образом, для занесения нового пропуска в базу данных достаточно визуально считать номер карты и сообщить его администратору. Это можно сделать даже удаленно.
Вопросы безопасности такого подхода рассматриваются в FAQ в конце статьи. Примеры кода для чтения номера карты Тройка с помощью Arduino есть в главе «Первый прототип».
В Санкт-Петербурге существует похожая карта «Подорожник». При необходимости её можно также использовать в качестве идентификатора, одновременно с картой «Тройка».
Apple/Android Pay и банковские карты

Платежные инструменты с разными названиями работают по одному протоколу EMV
Все платежные инструменты, изображенные на картинке выше, работают по одному протоколу EMV, свободно доступному на сайте EMVco.com. Поэтому говоря «EMV-карта», мы будем подразумевать одновременно Apple Pay, Android Pay, Samsung Pay, Visa PayWave, MasterCard PayPass.
Существует заблуждение, будто POS-терминал должен отдельно поддерживать Apple/Android Pay, поэтому пользователи предпочитают искать на кассе специальную пиктограмму, чтобы быть уверенным, что их платежный инструмент поддерживается. На самом деле, почти везде, где поддерживается бесконтактная оплата, будет работать любое устройство.
Бесконтактные EMV-карты (и контактные тоже) позволяют без авторизации, то есть без ввода PIN-кода, считать данные, обозначенные ниже. В последней главе мы рассмотрим, почему это достаточно безопасно.
// Имя владельца (доступно не всегда) Cardholder Name: IVAN IVANOV // Номер карты, выбитый на лицевой стороне PAN: 4556 5386 2774 0649 // Срок действия Expiry date: 08/2019 // Аналог track 1 для магнитной полосы (доступно не всегда) Track 1: . // Аналог track 2 для магнитной полосы Track 2: 4556538627740649. // Лог последних транзакций по карте. Включает дату, сумму операции. // Доступен не всегда Paylog: . Некоторые карты не передают реквизиты Cardholder Name и лог транзакций, но PAN (номер карты) передается всегда. Этот номер не изменяется на протяжении всего срока действия карты.
Поэтому именно PAN мы решили использовать в качестве идентификатора для пропуска в СКУД. Для простоты и большой приватности, было решено использовать последние 10 цифр от номера карты. Таким образом, формат идентификатора получается такой же длины, как и номер карты Тройка.
В итоге, в базе данных идентификаторов мы имеем однородные записи длинной в 10 цифр, без необходимости дополнительно помечать где карта Тройка, а где EMV-карта.
Читаем EMV-карты на коленке
Читать EMV-карты можно любым NFC-ридером, поддерживающим передачу произвольных APDU-команд. Для этого не требуются промышленные сертифицированные ридеры, подойдет любой модуль для Arduino за $3
Чтобы изготовить прототип считывателя, мне потребовалось бегло изучить протокол EMV. Под спойлером — краткий разбор протокола EMV с примерами чтения на Arduino и компьютере.
Читаем банковские карты на коленке с примерами. (Много текста)
Для чтения EMV карт подойдут такие устройства:
- PN532 breakout board + Arduino — pn532 лучше всего подключать к Arduino по SPI. Логические уровни чипа pn532 — 3.3V, поэтому удобнее использовать Arduino pro 3.3V, чтобы избавиться от конвертера уровней. Пример кода для чтения EMV-карт есть в моем форке библиотеки Adafruit PN532, c исправлениями для чтения EMV-карт.
- PN532 breakout board + адаптер USB-TTL — плату PN532 можно подключать через UART-адаптер к компьютеру и пользоваться набором библиотек libnfc
- Любой PC/SC-совместимый ридер — такие как ACR122U, HiD Omnikey и многие другие.
- Android смартфон с NFC-модулем — бесплатная утилита Credit Card Reader позволяет читать EMV-карты телефоном. Имеет удобный лог APDU-команд и парсер ответов карты. Если заплатить 100 рублей (donate), то во вкладке Log появляется удобный парсер всех посланных APDU команд, что невероятно удобно для отладки. Программа имеет открытую библиотеку на Java.
Описанный ниже процесс не является корректной реализацией протокола EMV. Приведенные команды APDU содержат ошибки и нарушают рекомендации EMVco, из-за чего могут не работать с некоторыми картами.
Для изучения протокола EMV рекомендуется читать официальную документацию, которую я, к своему стыду, почти не читал.
Приведенные APDU-команды будут одинаковыми не зависимо от выбранного оборудования. Однако в случае с PC/SC ридером не нужно заботиться о низкоуровневых командах, настраивать модуляцию и т.д.
Я буду использовать программу SmartCard Scripter, в связке с PC/SC-ридером HiD Omnikey. Программа SmartCard Scripter имеет наиболее компактный pascal-подобный синтаксис из всего что я видел. Краткое описание синтаксиса infintuary.org/scs_tut.php
Для того чтобы послать произвольную APDU команду на карту, достаточно такого когда:
// Программа для чтения UID карты begin APDU('FF CA 00 00 00'); end.Начало коммуникации — команда SELECT (PPSE)
Начало общения с EMV-картой всегда происходит с чтения файла PPSE (Payment System Environment) командой SELECT.
APDU-команда SELECT PPSE
'00 A4 04 00 0E 32 50 41 59 2E 53 59 53 2E 44 44 46 30 31 00' 00 A4 04 00 // команда select 0E // длина command data (14 байт) 32 50 41 59 2E 53 59 53 2E 44 44 46 30 31 // command data 2PAY.SYS.DDF01 00 // завершающий маркер Старт платежного приложения — SELECT AID
В ответ на SELECT PPSE карта должна вернуть FCI (File Control Information) со списком приложений, существующих на карте. Помимо платежных приложений (VISA, MasterCard, AmericanExpress) карта может содержать неплатежные приложения, используемые для других нужд.
Ответ карты VISA на SELECT PPSE
'6F 23 84 0E 32 50 41 59 2E 53 59 53 2E 44 44 46 30 31 A5 11 BF 0C 0E 61 0C 4F 07 A0 00 00 00 03 10 10 87 01 01 90 00'Для удобства проанализируем ответ с помощью онлайн-парсера формата TVL emvlab.org/tlvutils/. Тот же ответ карты VISA, обработанный парсером:
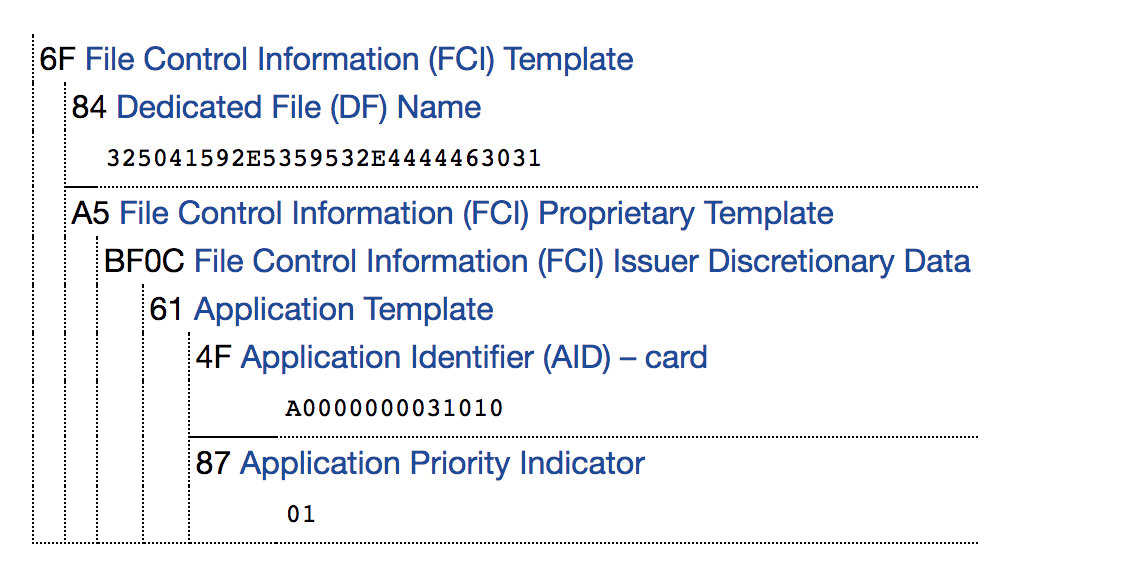
Из всего этого нас интересует только идентификатор платежного приложения (AID). В данном случае, это значение A0000000031010, означающее Visa International.
AID помечается маркером 4F. Вторым битом после маркера следует длина данных, в нем содержащихся. Несмотря на то, что длина AID может варьироваться от 5 до 16 байт, в большинстве случаев она равна 7 байтам. Поэтому для простоты поиска AID в ответе, мы будем искать маркер 4F 07 и считать 7 байт после него как AID. Такой подход очень примитивный и может не работать в случаях, если длина AID будет другой, но для нашей задачи это не важно, так мы скорее всего никогда не столкнемся с картами, отличными от Visa и MasterCard. Поэтому наш самодельный парсер PPSE-ответа можно упростить до такой логики: если ответ начинается с 6F, заканчивается на 90 00 и содержит внутри последовательность 4F 07, ответ считается корректным.
Некоторые популярные AID
A0000000031010 Visa International A0000000032020 Visa International A0000000041010 Mastercard International A0000000043060 Mastercard International United States Maestro (Debit) Получив значение AID, его нужно запустить командой SELECT. В данном случае мы запускаем приложение Visa International, полученное из ответа на PPSE SELECT
APDU-команда SELECT AID
'00 A4 04 00 07 A0 00 00 00 03 10 10' 00 A4 04 00 // команда select 07 // длина command data (7 байт) A0 00 00 00 03 10 10 // AID Visa International Обработка PDOL (Processing Options Data Object List)
В ответ на запуск платежного приложения карта может затребовать от считывателя PDOL (Processing Options Data Object List). Это набор параметров POS-терминала — поддерживаемые протоколы и стандарты, валюта, в которой будет производиться расчет, дата, случайное число для криптографии, и так далее.
Список PDOL может различаться у разных карт. Общее число параметров PDOL — несколько десятков. Полный список параметров PDOL можно посмотреть здесь: eftlab.co.uk/index.php/site-map/knowledge-base/145-emv-nfc-tags.
Сложность состоит в том, что список PDOL у разных карт, даже выпущенных одним банком в разное время, может существенно различаться. Некоторые карты запрашивают два-три параметра, другие — десяток.
Это очень важный момент, так как некоторые карты могут отказаться работать без корректного ответа PDOL. Поэтому, для получения PAN-номера от всех карт, нам придется прикинуться настоящим POS-терминалом. Напомню, что единственной нашей целью является получения PAN-номера. Поэтому попытаемся сформировать максимально простой, но при этом корректный ответ PDOL.
Ответ карты на старт платежного приложения. Содержит запрос PDOL.
'6F 31 84 07 A0 00 00 00 03 10 10 A5 26 9F 38 18 9F 66 04 9F 02 06 9F 03 06 9F 1A 02 95 05 5F 2A 02 9A 03 9C 01 9F 37 04 BF 0C 08 9F 5A 05 60 08 40 06 43 90 00' Пропустим этот ответ через парсер:
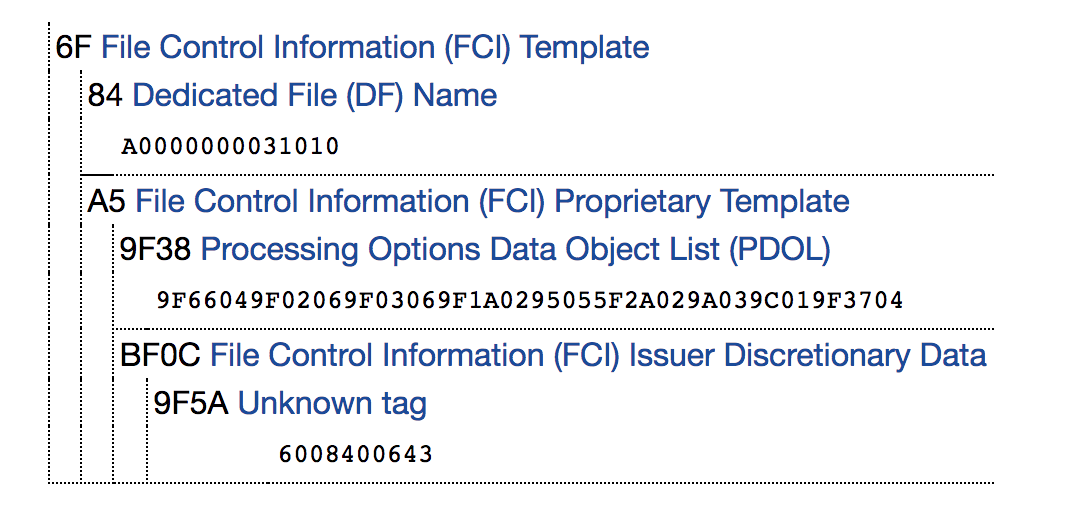
Видно, что значение PDOL начинается с маркера 9F38 и равно 9F66049F02069F03069F1A0295055F2A029A039C019F3704. Парсер emvlab.org не умеет парсить значения PDOL, поэтому воспользуемся программой для Android-смартфонов Credit Card Reader.
Вот тот же ответ, обработанный более умным парсером. Видно каждый параметр PDOL:
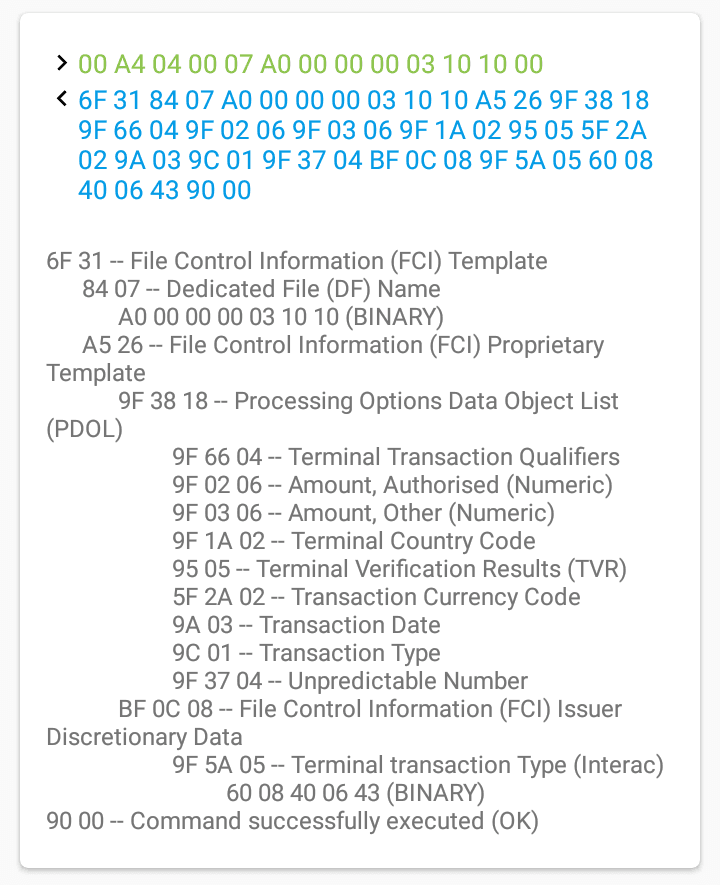
Данный парсер не скрывает байт длины после маркера, как это делает emvlab.org. Поэтому последний байт каждого маркера следует читать как длину.
Разберем запрос PDOL подробнее
9F 38 18 // Маркер начала PDOL. Длина 18 (24 байта) 9F 66 (длина 04) // Terminal Transaction Qualifiers (TTQ). Параметры платежного терминала 9F 02 (длина 06) // Сумма списания 9F 03 (длина 06) // вторая сумма 9F 1A (длина 02) // Код странцы в формате ISO3166-1 95 (длина 05) // Terminal Verification Results 5F 2A (длина 02) // Код валюты, в которой работает терминал, в формате ISO4217 9A (длина 03) // Дата в формате YYMMDD 9C (длина 01) // Тип транзакции 9F 37 (длина 04) // Случайное число для криптографии Подробное описание всех возможных параметров PDOL можно найти в EMV Contactless Specifications Book C-1/2/3 Kernel 1/2/3 Specification.
Карта ожидает ответ на PDOL в том же порядке, в котором следуют запросы, и ровно той длины, которая указана после каждого параметра PDOL. Если сложить длину всех параметров (последний байт каждого параметра), получится 33 байта. Значит карта ожидает от считывателя PDOL длиной в 33 байта.
Так как мы не собираемся списывать с карты деньги, наша задача — сформировать самый простой из возможных ответ PDOL, который удовлетворит карту. Если наш ответ не понравится карте, она ответит кодом 6985 Conditions of use not satisfied.
Экспериментальным путем я выяснил, что почти на все запросы PDOL можно ответить нолями, кроме Terminal Transaction Qualifiers (TTQ). В случае с VISA, нам нужно убедить карту в том, что терминал соответствует спецификации VCPS 2.1.1. Для этого ответ на TTQ должен выглядеть так:
'F0 00 00 00' Подробнее про формат TTQ здесь.
Карты MasterCard, которые мне довелось испытать, позволяли игнорировать PDOL и отдавали PAN-номер без корректного ответа на PDOL.
Вот как будет выглядеть минимальный рабочий ответ на запрошенный выше PDOL:
'80A80000238321F0000000000000000000000000000000000000000000000000000000000000000000' 80 A8 00 00 // Команда GET PROCESSING OPTIONS (GPO) 23 // длина всего запроса (35 байт) 83 // маркер PDOL-ответ 21 // длина PDOL-ответа (33 байта) F0 00 00 00 // Terminal Transaction Qualifiers (TTQ) 00 00 00 00 00 00 // Сумма списания 00 00 00 00 00 00 // Вторая сумма 00 00 // Код страны считывателя 00 00 00 00 00 // Terminal Verification Results (TVR) 00 00 // Валюта 00 00 00 // дата 00 // тип транзакции 00 00 00 00 // Случайное число Если наш ответ удовлетворил карту, мы получим сообщение, начинающееся с маркера 77 с кодом SW2=9000. Этот ответ может содержать нужный нам PAN-номер, а может и не содержать. (офигеть)
Поиск PAN-номера
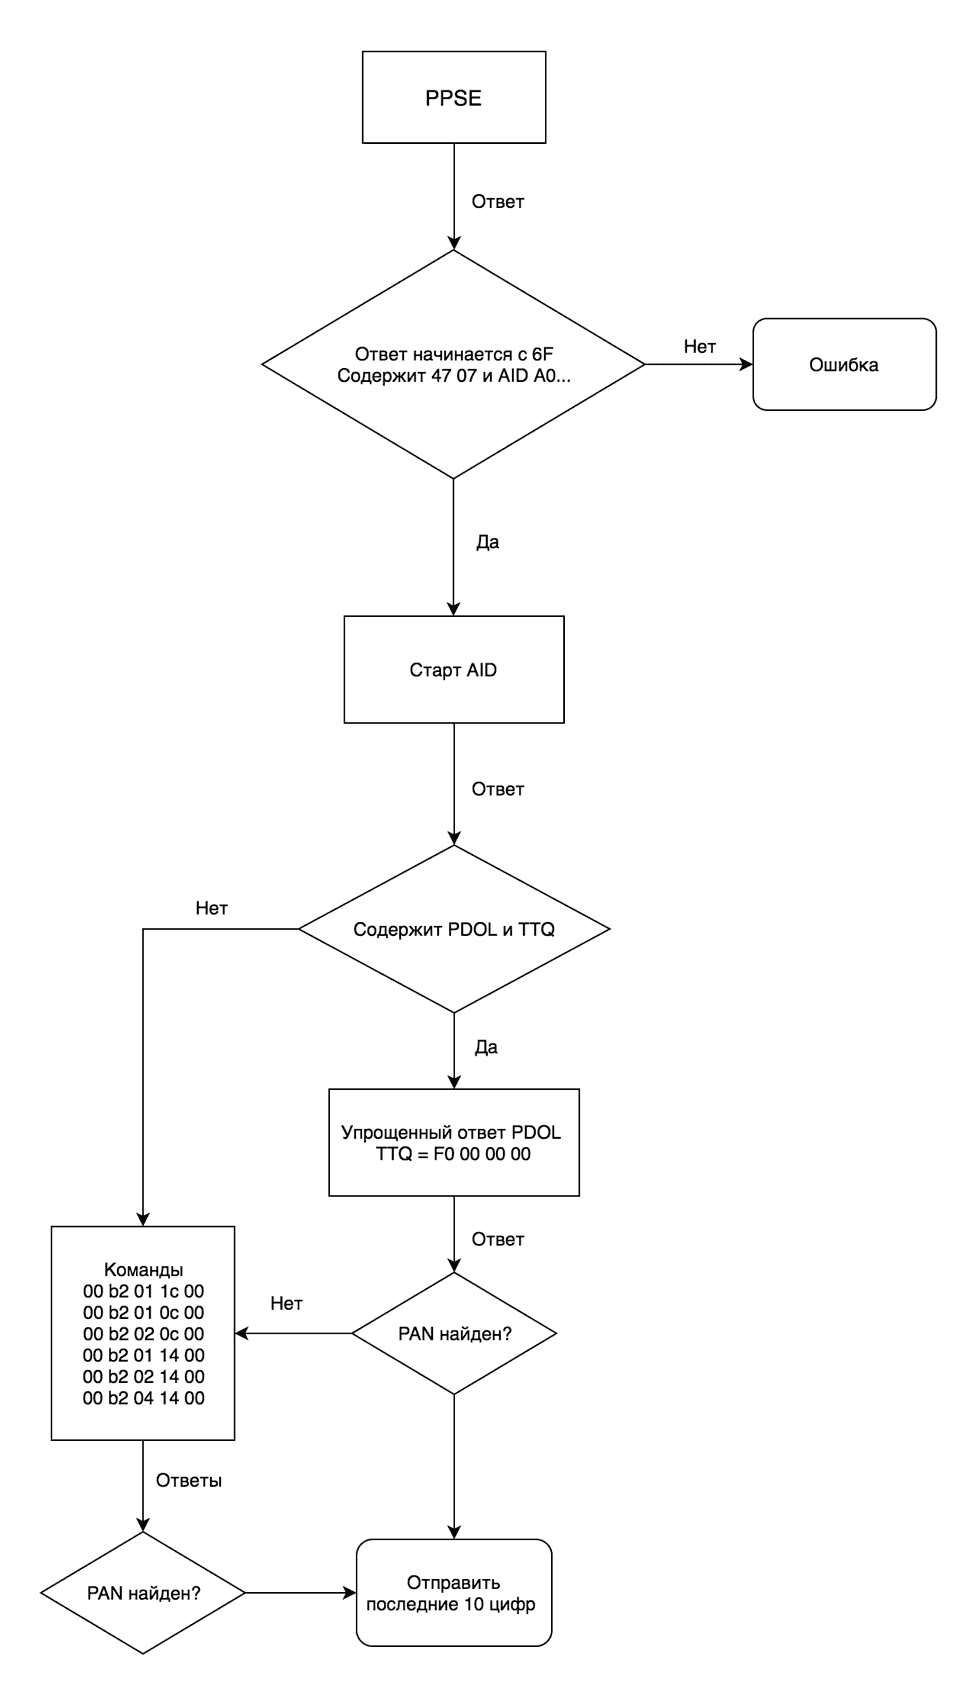
Так как нам лень писать полную имплементацию протокола EMV, разбирать все структуры ответов и формировать корректные запросы, мы поступим глупым способом, а именно пошлем все возможные запросы и будем просто искать в ответах нужный маркер, содержащий PAN-номер.
PAN-номер может содержаться в трех местах:
- Track 2 Equivalent Data — маркер 57. Может иметь длину от 0 до 19 байт, но обычно всегда равен 13 (19 байтам). Поэтому как маркер можно использовать последовательность 57 13. Первые 8 байт всегда содержат PAN-номер.
- Application Primary Account Number (PAN) — маркер 5A. Всегда имеет длину 8 байт, поэтому можно искать как маркер последовательность 5A 08. Содержит только PAN номер.
- Track 2 Data — маркер 9F 6B» — . Длина обычно 13 байт. Содержит PAN номер и другую информацию.
'00 b2 01 1c 00' '00 b2 01 0c 00' '00 b2 02 0c 00' '00 b2 01 14 00' '00 b2 02 14 00' '00 b2 04 14 00' И парсим все ответы на предмет маркеров 57 13 либо 5A 08. Найденные 8 байт карты можно дополнительно чекнуть на контрольную сумму с помощью Алгоритма Луна.
Если номер валидный, берем его последние десять цифр.
В итоге наш примитивный алгоритм чтения PAN-номера можно изобразить в виде блок-схемы
Первый прототип
Было решено использовать в качестве идентификатора пользователя 10-значный номер, который будет формироваться либо из десяти последних цифр PAN-номера платежной карты, либо из номера карты «Тройка». Идентификатор должен передаваться контроллеру, который будет сверять его с хранящимися в базе данных номерами и решать, открывать дверь, или нет.
Всю работу по распознаванию карты должен выполнять считыватель, и на выходе отдавать 10-значный номер. В базе данных достаточно хранить только сами номера, без необходимости отмечать тип карты.
Так родился первый прототип считывателя на Arduino + PN532 breakout board.
Видео с демонстрацией работы прототипа: www.youtube.com/watch?v=aXNvjuRrCQk
Скетч для Arduino, показанный в видео, выложен здесь: github.com/zhovner/Adafruit-PN532, в папке examples/ApplePay_Troyka_ACS
Данный код довольно плохой, потому как не генерирует ответ PDOL, из-за чего не все EMV-карты будут успешно прочитаны. Однако он позволяет понять общую логику работы системы описанной в статье.
Считыватель Parsec
С самого начала мы не хотели городить кустарные поделки на arduino или raspberry pi, поэтому стали искать решение на базе промышленного оборудования.
Так как на рынке готовых решений не существует устройств даже примерно похожих на то, что нам было нужно, мы стали спрашивать у всех производителей СКУД, кто сможет реализовать наши извращенные фантазии в своем оборудовании.
Единственной компанией, которая стала с нами разговаривать, были Parsec.ru
В итоге они согласились реализовать наши идеи в прошивке своего считывателя PNR-P03E.
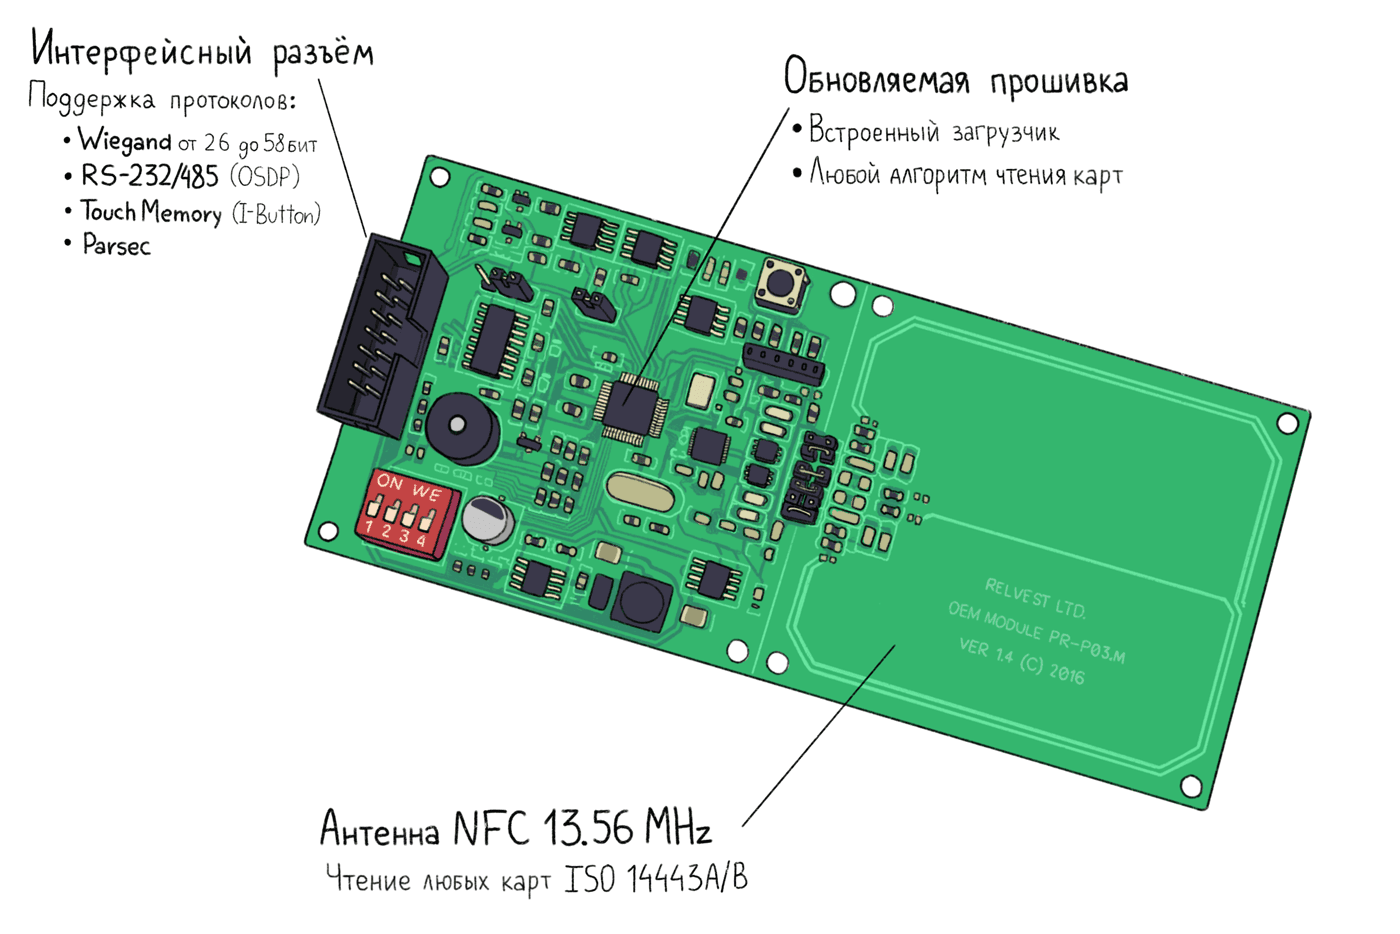
Parsec PNR-P03E позвоялет запрограммировать любой нестандартный алгоритм чтения карт
Большинство RFID-считывателей, которые доступны в продаже, поддерживают только определенный формат идентификаторов. Например Mifare, HiD iClass и т.д.
Нам же требовалось, чтобы считыватель поддерживал одновременно несколько форматов карт, и реализовывал нестандартный протокол чтения EMV-карт.
Ключевые особенности считывателя PNR-P03E
- Программируемый алгоритм чтения карт — возможность загрузки нестандартной прошивки позволяет реализовать любую логику считывания карт, в том числе одновременную поддержку карт EMV, «Тройки» и любых других. Функциональность считывателя может быть расширена обновлением прошивки.
- Поддержка различных интерфейсов подключения контроллера — считанный идентификатор передается на контроллер по любому из доступных протоколов: Wiegand от 26 до 58 бит, OSDP (RS-485, RS-232), Touch memory (I-Button) и собственный проприетарный протокол Parsec
- Отделяемый антенный модуль — плата имеет линию перфорации, позволяющую отделить антенну от основного модуля для удобства интеграции в корпус
- SDK для разработки — библиотеки с примерами кода позволяют интегрировать считыватель в свои проекты
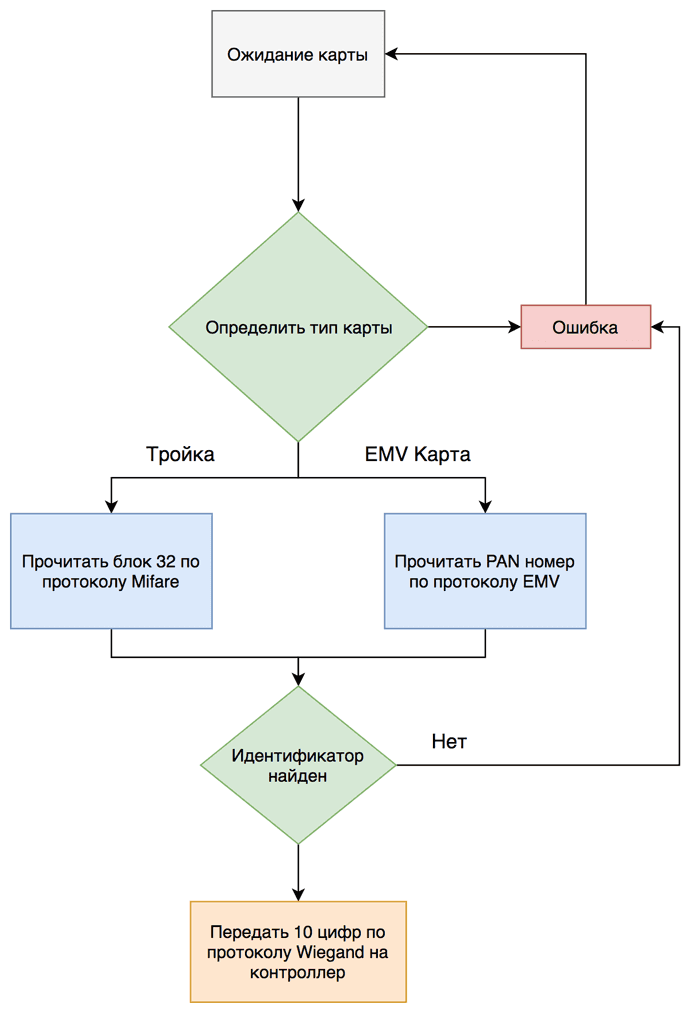
Считыватель самостоятельно определяет тип карты и выполняет считывание нужной области памяти. Если определить тип карты не удалось, считыватель игнорирует её. Прочитанная область памяти конвертируется в десятизначный идентификатор и передается на контроллер.
Контроллер БОРЕЙ
Контроллер — это устройство, на которое передается идентификатор карты от считывателя. Оно хранит базу данных идентификаторов карт и решает, кого пропускать, а кого нет, управляя замком двери.
Часто контроллеры СКУД состоят из нескольких блоков управления и компьютера с базой данных. Мы принципиально не хотели держать отдельный компьютер и искали компактное решение в виде одного устройства, которым можно управлять через API для интеграции с Telegram-ботом.
Поиск такого устройства занял больше месяца, пока я не наткнулся на старую статью на хабре «Обзор СКУД с бесплатным программным обеспечением». В комментариях пользователь rgmih упомянул, что их компания производит именно такой контроллер.
Так мы нашли контроллер БОРЕЙ от компании ИТРИУМ.
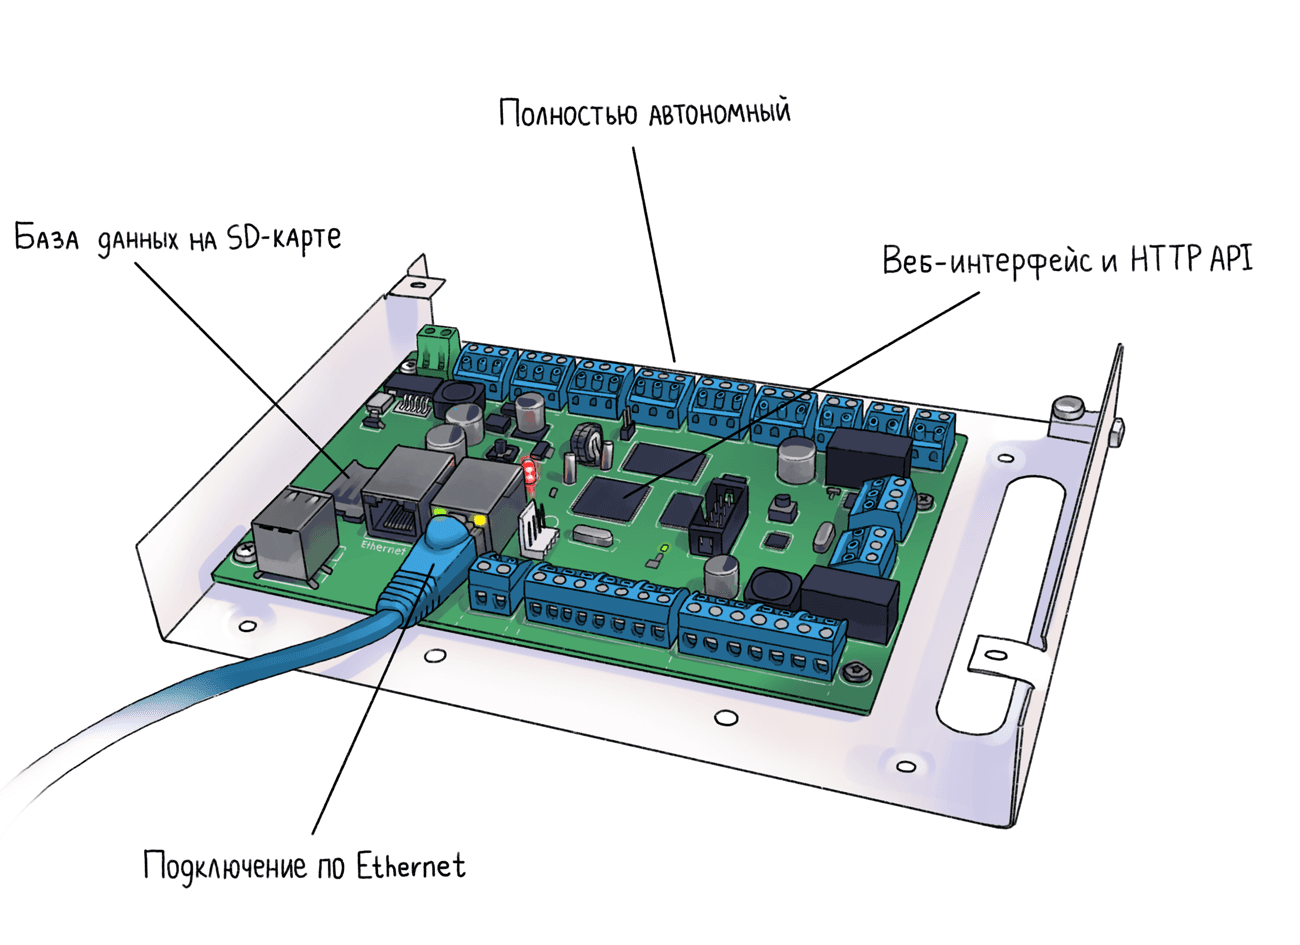
Плата контроллера БОРЕЙ в настенном корпусе
Устройство работает под управлением Linux на базе ARM-процессора.
Основные достоинства устройства, которые редко можно встретить у других контроллеров:
- Полностью автономный — все функции выполняет одно устройство. Для управления не нужно дополнительных программ или отдельного компьютера. База данных хранится на SD-карте. При отключении интернета контроллер продолжит работать.
- Web интерфейс и REST API — возможность управлять контроллером через браузер и интегрировать с Telegram-ботом через API. Позволяет управлять пропусками удаленно.
- Подключение по Ethernet — устройство подключается в IP-сеть. Имеет встроенный коммутатор на 2 порта.
- Идентификаторы произвольной длины до 64 бит — возможность интегрировать контроллер с нестандартными идентификаторами разной длины. Позволяет иметь гибридную систему с идентификаторами разной длины.
Если можно, контроллер размыкает реле магнитного замка на двери и посылает сигнал световой и звукой индикации на считыватель. Считыватель издает одобрительный писк и загорается зеленым цветом.
Если доступ запрещен, контроллер посылает сигнал индикации на считыватель, и тот горит красным цветом и пищит о том, что доступ не разрешен.
Управление контроллером
Контроллер подключается в сеть c помощью Ethernet-кабеля. Начальная настройка требует только задать IP-адрес устройства. Никакого программного обеспечения, помимо браузера, не требуется.
Учетные записи заводятся в меню «Бюро пропусков». Чтобы не вводить идентификатор карты вручную, его можно поднести к считывателю в момент создания учетной записи.
Создание нового пропуска в веб-интерфейсе контроллера БОРЕЙ
Веб-интерфейс позволяет управлять заведением пользователей удаленно с любого устройства и следить за журналом событий, не находясь на рабочем месте. Даже если связь контроллера с интернетом пропадет, это не нарушит его работу, так как вся база данных хранится локально, а интернет нужен только для внесения изменений.
Бюро пропусков в Telegram
Чтобы каждый раз не обучать нового администратора, как пользоваться веб-интерфейсом контроллера, мы решили создать Telegram бота, через которого будет происходить добавление/удаление пропусков. Это возможно благодаря наличию в контроллере БОРЕЙ REST API.

Управление пропусками через Telegram-бота.
FAQ
В процессе работы над системой мне часто задавали одни и те же вопросы, которые наверняка возникнут и в комментариях. Я собрал самые популярные:
- Если отключится интернет, все сломается?
Нет, если у контроллера пропадет доступ в интернет, система продолжит работать, так как вся база данных хранится локально на контроллере. Без интернета нельзя будет внести изменения в конфигурацию. При этом доступ в веб-интерфейс сохранится из локальной сети. - Можно создать клон карты «Тройка» и сделать поддельный пропуск!
Да, это так. Можно подсмотреть номер карты у пользователя и создать клон. Однако для этого потребуется оборудование для записи карты (смартфон на Android c NFC тоже подойдет), знание ключей доступа к сектору и навыки работы с картами Mifare. В нашей модели угроз, такая уязвимость не является критической, так как на входе всех встречает администратор у ресепшена. Учитывая, что большинство систем контроля доступа в СНГ работают на картах EM-Marine, которые можно клонировать на расстоянии метра от человека без знаниях каких-либо ключей вообще, наша система намного более безопасна и требует от атакующего бо́льших усилий. - Вы сможете скопировать мою банковскую карту и украсть деньги.
Это очень популярное заблуждение. Протокол EMV защищен от подобных атак и бегло разбирается в главе «Читаем EMV карты на коленке». На пальцах, защита работает так: карта хранит приватный ключ подписанный банком-эмитентом, который прошивается в память на этапе выпуска карты. Банк-эмитент (который выпустил карту) хранит у себя отпечаток приватного ключа карты. Чтобы списать деньги с карты, POS-терминал передает случайную последовательность данных вместе с суммой, которую собирается списать. Карта подписывает эти данные своим ключом и отвечает POS-терминалу. Результат передается в банк-эмитент, который проверяет подпись. Так как секрет знает только карта, и он не может быть извлечен из карты, скопировать карту так, чтобы с нее можно было списывать деньги — невозможно. - Но вы можете скопировать открытые данные карты, такие как номер, срок действия и имя владельца.
Да, это возможно. Но этих данных, в большинстве случаев, недостаточно для оплаты. CVV-номер в них не содержится. Кроме того, реквизиты, полученные из Apple Pay не будут работать для оплаты в интернете. Однако эти опасения вполне справедливы, и для тех, кто не хочет использовать банковские карты, всегда есть возможность использовать карту «Тройка». - Можно узнать номер EMV карты и подделать пропуск.
В теории да, но мне не известно доступное оборудование для эмуляции EMV карт. Существуют аппаратные эмуляторы вроде ChameleonMini, однако работают они достаточно плохо. Есть также Android Host-based Card Emulation, который в теории позволяет эмулировать любую карту на Android смартфоне. Но мне опять же не известны реально существующие реализации таких эмуляторов, позволяющие загружать произвольный дамп карты.
Иллюстрации к статье — aquamine
Помощь в написании кода — ValdikSS
Написание Telegram бота — Alexey Tsverov
Разработка прошивки считывателя — компания Parsec и лично Леонид Стасенко
Помощь в настройке контроллера — компания ИТРИУМ и лично Глеб rgmih Рыбаков
- Информационная безопасность
- Беспроводные технологии