
Постоянные разницы
Из-за разных правил признания доходов и расходов в бухгалтерском и налоговом учете бухгалтерская прибыль может не совпадать с налоговой прибылью.
Тогда условный налог на бухгалтерскую прибыль не будет совпадать с текущим налогом на прибыль, отраженным в декларации по налогу на прибыль.
Чтобы сумма налога на прибыль, начисленного в бухучете, совпадала с текущим налогом на прибыль, надо формировать разницы по правилам ПБУ 18/02.
Разница между бухгалтерской и налоговой прибылью состоит из временных и постоянных разниц.
Постоянные разницы между бухгалтерской и налоговой прибылью возникают, если расходы (доходы) признаются или только в бухгалтерском, или только в налоговом учете.
Наличие постоянных разниц влечет за собой необходимость доначисления либо уменьшения суммы налога на прибыль, исчисленного исходя из бухгалтерской прибыли.
Таким образом, постоянная разница, — это доход (расход), отраженный на счетах бухгалтерского учета, который для целей налогообложения в состав доходов (расходов) не включается.
При этом под постоянными разницами понимаются те доходы (расходы), которые не включаются в расчет налоговой базы по налогу на прибыль не только в отчетном, но и во всех последующих периодах.
Постоянные разницы могут возникать и в тех случаях, когда какие-либо доходы (расходы) признаются исключительно в целях налогообложения.
При этом в бухгалтерском учете эти суммы вообще не отражаются.
Из-за наличия таких ситуаций текущий налог на прибыль, исчисленный по данным налогового учета, будет отличаться от условного налога на бухгалтерскую прибыль.
В этом случае возникают:
— постоянные налоговые обязательства (ПНО);
— постоянные налоговые активы (ПНА).
Постоянные налоговые обязательства (ПНО) и постоянные налоговые активы (ПНА) признаются в бухгалтерском учете при возникновении постоянных разниц.
Когда возникают ПНО и ПНА
ПНО возникают, если расходы по какой-либо операции можно признать только в бухгалтерском учете, а в налоговом учете их нельзя учесть никогда.
- стоимость имущества, переданного безвозмездно;
- затраты на проведение банкета.
Также ПНО могут возникать, если доходы по какой-либо операции признаются только в налоговом учете.
Например, п. 8 ст. 250 НК РФ предусмотрено включение в состав доходов при исчислении налога на прибыль стоимости безвозмездно полученных товаров, работ (услуг).
В то же время бухгалтерским законодательством не предусмотрено отражение стоимости таких работ (услуг) на счетах бухгалтерского учета.
Соответственно, у организации, получившей в отчетном периоде работы (услуги) на безвозмездной основе, появится постоянная разница, равная рыночной стоимости этих работ (услуг) и ПНО.
Из-за того, что расходы признаются только в бухгалтерском учете (доходы — только в налоговом учете), бухгалтерская прибыль оказывается меньше, чем налоговая прибыль.
ПНО рассчитывается по формуле:
ПНО = Величина расходов, которые учитываются только в бухгалтерском учете Х Ставка налога на прибыль (20%); или
ПНО = Величина доходов, которые учитываются только в налоговом учете Х Ставка налога на прибыль (20%);
ПНА возникают, когда расходы отражаются только в налоговом учете.
Например, госпошлина, уплаченная при приобретении земельного участка не для продажи, в бухучете включается в стоимость участка, а в налоговом учете признается в прочих расходах.
Также ПНА могут возникать, если доходы по какой-либо операции признаются только в бухгалтерском учете.
В связи с тем что расходы признаются только в налоговом учете (доходы — только в бухгалтерском учете), бухгалтерская прибыль получается больше, чем налоговая прибыль.
ПНА (сумма превышения УРНП над ТНП) рассчитывается по формуле:
ПНО (сумма превышения ТНП над УРНП) рассчитывается по формуле:
ПНА= Величина расходов, которые учитываются только в налоговом учете Х Ставка налога на прибыль (20%); или
ПНА= Величина доходов, которые учитываются только в бухгалтерском учете Х Ставка налога на прибыль (20%);
Отражение ПНО в бухгалтерском учете
Постоянные налоговые обязательства в соответствии с п.7 ПБУ 18/02 учитываются по дебету счета 99 «Прибыли и убытки» в корреспонденции с кредитом счета 68 «Расчеты по налогам и сборам», субсчет по учету расчетов по налогу на прибыль.
Соответственно постоянные налоговые активы учитываются по дебету счета 68 «Расчеты по налогам и сборам», субсчет по учету расчетов по налогу на прибыль в корреспонденции с кредитом счета 99 «Прибыли и убытки».
Проводки будут такие:
Отражение ПНО в бухгалтерской отчетности
ПНО и ПНА учитываются только в месяце совершения операции (п. 7 ПБУ 18/02).
Поэтому в бухгалтерском балансе они не отражаются.
В отчете о финансовых результатах в строке 2421 «в т.ч. постоянные налоговые обязательства (активы)» указывается разность дебетового оборота по субсчету «ПНО» и кредитового оборота по субсчету «ПНА» к счету 99 «Прибыли и убытки».
Пример. Учет ПНА и ПНО при приобретении земельного участка
Организация получила от своего учредителя (100% доли в уставном капитале организации) безвозвратную финансовую помощь в сумме 1 000 000 руб..
Данную операцию следует отразить следующим образом:
Дебет счета 51 Кредит счета 91-1- 1 000 000 руб. — поступившие безвозмездно денежные средства признаны в составе прочих доходов.
В соответствии с пп. 11 п. 1 ст. 251 НК РФ денежные средства, полученные безвозмездно от учредителя, в налоговую базу по налогу на прибыль не включаются.
Соответственно, в бухгалтерском учете должна быть сделана проводка:
Дебет счета 68/ПНА Кредит счета 99/ПНА- 200 000 руб. (1 000 000 руб. Х 20%) — Отражен постоянный налоговый актив;
Организация подарила своему сотруднику автомобиль, остаточная стоимость которого к моменту передачи составила 300 000 руб.
В бухгалтерском учете стоимость подаренного автомобиля отражается в составе прочих расходов:
Дебет счета 91-2 Кредит счета 01- 300 000 руб. — списана остаточная стоимость автомобиля, подаренного сотруднику.
В целях налогообложения прибыли стоимость безвозмездно переданного имущества в составе расходов, уменьшающих налоговую базу, не учитывается (п. 16 ст. 270 НК РФ).
Таким образом, в бухгалтерском учете в связи с передачей автомобиля образуется постоянная разница и соответствующее ей ПНО.
Соответственно, в бухгалтерском учете должна быть сделана проводка:
Дебет счета 99/ПНО Кредит счета 68/ПНО — 60 000 руб. (300 000 руб. Х 20%) — Отражено постоянное налоговое обязательство.
- Временные разницы
- Отложенное налоговое обязательство
- Отложенный налоговый актив
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
. размере 500 рублей, будет считаться постоянной разницей. 2) непризнание для целей . общая сумма затрат будет считаться постоянной разницей, возникшей при передаче основного . доходы. Образовавшиеся в отчетном периоде постоянные разницы приводят к появлению постоянного налогового . следующей формулой: Постоянное налоговое обязательство = Постоянная разница Х Ставка налога на прибыль . обобщения и отражения информации о постоянных разницах организация, на основании первичных документов .
. на прибыль (пункт 21). Постоянные разницы Постоянные разницы согласно пункту 4 ПБУ 18 . отчетных периодах. Иными словами, постоянные разницы — это отличия бухгалтерского и . определить порядок формирования информации о постоянных разницах (в бухгалтерских справках, электронных . таблицах, иных регистрах). Постоянные разницы могут отражаться в бухгалтерском учете . и обязательств, образующих постоянные разницы. Обособленный бухгалтерский учет постоянных разниц (наряду с обособленным .
. произведенным расходам переносятся на субсчет постоянной разницы, исчисленной по итогам отчетного ( . добровольное медицинское страхование» Отражена постоянная разница в части расходов по страхованию . сотрудников» Списана ранее начисленная постоянная разница в связи с отсутствием превышения . ранее начисленная постоянная разница 26-10 26-1 8500 Отражена постоянная разница в размере . которые впоследствии приведут к появлению постоянных разниц, необходимо вести дополнительный аналитический учет .
. наименьшими затратами времени и сил. Постоянная разница, возникающая между учетной и . отклонение признается постоянной разницей. Счет Аналитика к счету для учета постоянных разниц Содержание операции . использовать при определении общей величины постоянной разницы отчетного периода. К таким . числе при выбытии финансовых вложений Постоянные разницы могут определяться методом выявления отклонений . обязательств. В этом случае постоянная разница отражается в аналитическом учете соответствующего .
. наименьшими затратами времени и сил. Постоянная разница, возникающая между учетной и . отклонение признается постоянной разницей. Счет Аналитика к счету для учета постоянных разниц Содержание операции . использовать при определении общей величины постоянной разницы отчетного периода. К таким . числе при выбытии финансовых вложений Постоянные разницы могут определяться методом выявления отклонений . обязательств. В этом случае постоянная разница отражается в аналитическом учете соответствующего .
. определения временных разниц (ВР) и постоянных разниц (ПР), в том числе участником . 6-7 рассчитываются без применения постоянных разниц. Переход на балансовый метод Для .
. применяются в ПБУ 18/02: постоянные разницы (ПР); временные разницы (ВР); постоянные . ) равняется величине, определяемой как произведение постоянной разницы, возникшей в отчетном периоде, на .
. ; текущий налог на прибыль. О постоянных разницах, ПНР и ПНД смотрите в . материале: Учет постоянных разниц, постоянных налоговых доходов и расходов . ПБУ 18/02 при наличии постоянных разниц (ответ службы Правового консалтинга ГАРАНТ .
. налогу на прибыль, временных и постоянных разниц (которым предполагалось ежемесячное оформление записей . .е. за исключением постоянных разниц. Несмотря на то, что постоянные разницы теперь не принимают .
. чем в бухгалтерском учете возникают постоянная разница и соответствующие ей постоянный налоговый . чем в бухгалтерском учете возникают постоянная разница и соответствующие ей постоянный налоговый .
. . Дополнен порядок определения временных и постоянных разниц участником консолидированной группы (п.3 . консолидированной группы налогоплательщиков временные и постоянные разницы определяются, исходя из его налоговой .
. с работником. В результате возникают постоянная разница и соответствующий ей постоянный налоговый . бухгалтерском учете. При этом возникают постоянная разница и соответствующий ей постоянный налоговый . применению Плана счетов). Поскольку эти постоянные разницы и соответствующие им постоянный налоговый . , то в учете организации возникают постоянная разница и соответствующий ей постоянный налоговый .
. меняется и подход к расчету постоянных разниц. В предыдущей редакции ПБУ 18 . суммы ПНО или ПНА. Теперь постоянная разница определяется один раз — по итогам . того претерпели изменения и наименования постоянных разниц, вместо ПНО (постоянное налоговое обязательство . доход). Рассматривая возникновение временных и постоянных разниц при учете МПЗ, следует учитывать . имущества. В этих случаях возникнут постоянные разницы и постоянный налоговый расход, который .
. в учете организации ежемесячно возникают постоянные разницы по доходам в сумме 3 . , вправе не отражать ежемесячно возникающие постоянные разницы. В учете организации-арендодателя стоимость . в учете организации ежемесячно возникают постоянные разницы по доходам в сумме 6 . , вправе не отражать ежемесячно возникающие постоянные разницы. В учете организации-арендодателя стоимость .
Введение в ПБУ 18/02 – постоянные разницы


Предлагаем вам погружение в тему ПБУ18/02 «Учет расчетов по налогу на прибыль организаций» независимо от того, применяете вы его в своем бизнесе или нет. Мы попытаемся показать взаимосвязь понятий данного непростого ПБУ и рассмотрим на примерах «как это работает».
ПБУ 18/02 призвано на службу для того, чтобы с помощью специальных проводок связать налог на прибыль, рассчитанный в бухгалтерском и в налоговом учете.
Давайте более детально поговорим об этом. Обратите внимание на ключевую особенность понятий «активы и обязательства» по ПБУ 18/02.
Всего их четыре:
— постоянное налоговое обязательство,
— отложенное налоговое обязательство,
— постоянный налоговый актив,
— отложенный налоговый актив.
Понятие «налоговое обязательство» (постоянное и отложенное)
В случае постоянного налогового обязательства подразумевается, что у организации есть некая «константа (условная переплата) по налогу на прибыль», и она всегда такой и останется («Заплатит больше в принципе»).
В случае отложенного налогового обязательства подразумевается то, что в текущем периоде организация откладывает оплату налога, но в будущем обязательно его заплатит («Заплатит меньше сейчас»).
Понятие «налоговый актив» (постоянный и отложенный)
В случае постоянного налогового актива подразумевается, что у организации есть некая «константа (условная экономия) по налогу на прибыль», и она всегда такой и останется («Заплатит меньше в принципе»).
В случае отложенного налогового актива подразумевается то, что в текущем периоде организация «условно переплатила» налог, но в будущем обязательно компенсирует эту «переплату» («Заплатит меньше в будущем»).
Постоянные разницы
1. Постоянные разницы влияют на чистую прибыль компании и начисляются за счет чистой прибыли через счет 99.
2. Постоянные разницы не отражаются в балансе т.к. не имеют остатков по счетам на конец текущего периода.
3. Постоянные разницы не принимаем и в дальнейшем никогда не примем для целей расчета по налогу на прибыль с бюджетом.
Когда возникают постоянные разницы?
1. Постоянное налоговое обязательство – это наиболее распространенный случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ расходов (394-354=40). Уравниваем налог на прибыль в бухгалтерском учете проводкой:
Д-т 99.02.3 К-т 68.04.2 (40*20%=8).
При использовании ПБУ 18/02 появляется счет 68.04.2, который является ключевым т.к. именно на нем формируется налог на прибыль, подлежащий уплате в бюджет. Эта сумма налога и будет указана в декларации по налогу на прибыль. При этом формируются проводки по конкретному объекту аналитического учета.
Принципы ведения налогового учета в 1С
1. Бухгалтерский и налоговый учет ведутся параллельно т.е. одной операцией формируются данные обоих учетов;
2. Данные бухгалтерского и налогового учета можно сопоставить с помощью контрольного числа т.к. действует правило БУ=НУ+ПР+ВР. Другими словами, данные бухгалтерского учета всегда соответствуют данным налогового учета с постоянными и временными разницам. При этом разницы могут быть и со знаком (+), и со знаком (-).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8 редакции 3.0.
Организация оплатила пени по налогу (НДС) за просрочку платежа. Указанный вид расхода не принимается для целей налогообложения (п.2 статьи 270 НК РФ)
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируется постоянное налоговое обязательство. Формула для расчета (ПНО=ПР*20%) и бухгалтерские проводки (Д-т 99.02.3-К-т 68.04) справочно указаны в графе 7 справки-расчета.
Формируем Отчет о финансовых результатах (форма №2). Постоянное налоговое обязательство отражено в строке 2421 со знаком минус.
2. Постоянный налоговый актив – приятный, но редко встречающийся случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ доходов (300+35=335). Уравниваем (уменьшаем) налог на прибыль в бухгалтерском учете проводкой:
Д-т 68.04.2 К-т 99.02.3 (335*20%=67).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8.3.
Организация получила безвозмездную помощь учредителя со 100% долей в уставном капитале. Этот вид доходов не принимается для целей налогообложения (пп.11 п.1 статьи 251 НК РФ).
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируем постоянный налоговый актив.
Формируем Отчет о финансовых результатах (форма №2). Постоянный налоговый актив отражен в строке 2421 со знаком плюс.
Если в текущем периоде у организации есть и постоянные налоговые обязательства (ПНО), и постоянные налоговые активы (ПНА), они отражаются отдельно по видам обязательств.
В форме №2 (Отчет о финансовых результатах) ПНО и ПНА показываются общей суммой с приложением расшифровки.
Аналитический учет постоянных разниц
Если у организации в учете встречаются только постоянные разницы, то аналитический учет к счетам бухгалтерского учета можно вести, разделяя доходы и расходы на «принимаемые в целях налогового учета» и «не принимаемые в целях налогового учета».
«Значимые достижения требуют значимых усилий».
Автор статьи: Ирина Казмирчук
Введение в ПБУ 18/02 – постоянные разницы
Предлагаем вам погружение в тему ПБУ18/02 «Учет расчетов по налогу на прибыль организаций» независимо от того, применяете вы его в своем бизнесе или нет. Мы попытаемся показать взаимосвязь понятий данного непростого ПБУ и рассмотрим на примерах «как это работает».
ПБУ 18/02 призвано на службу для того, чтобы с помощью специальных проводок связать налог на прибыль, рассчитанный в бухгалтерском и в налоговом учете.
Давайте более детально поговорим об этом. Обратите внимание на ключевую особенность понятий «активы и обязательства» по ПБУ 18/02.
Всего их четыре:
— постоянное налоговое обязательство,
— отложенное налоговое обязательство,
— постоянный налоговый актив,
— отложенный налоговый актив.
Понятие «налоговое обязательство» (постоянное и отложенное)
В случае постоянного налогового обязательства подразумевается, что у организации есть некая «константа (условная переплата) по налогу на прибыль», и она всегда такой и останется («Заплатит больше в принципе»).
В случае отложенного налогового обязательства подразумевается то, что в текущем периоде организация откладывает оплату налога, но в будущем обязательно его заплатит («Заплатит меньше сейчас»).
Понятие «налоговый актив» (постоянный и отложенный)
В случае постоянного налогового актива подразумевается, что у организации есть некая «константа (условная экономия) по налогу на прибыль», и она всегда такой и останется («Заплатит меньше в принципе»).
В случае отложенного налогового актива подразумевается то, что в текущем периоде организация «условно переплатила» налог, но в будущем обязательно компенсирует эту «переплату» («Заплатит меньше в будущем»).
Постоянные разницы
1. Постоянные разницы влияют на чистую прибыль компании и начисляются за счет чистой прибыли через счет 99.
2. Постоянные разницы не отражаются в балансе т.к. не имеют остатков по счетам на конец текущего периода.
3. Постоянные разницы не принимаем и в дальнейшем никогда не примем для целей расчета по налогу на прибыль с бюджетом.
Когда возникают постоянные разницы ?
- Постоянное налоговое обязательство – это наиболее распространенный случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ расходов (394-354=40). Уравниваем налог на прибыль в бухгалтерском учете проводкой:
Д-т 99.02.3 К-т 68.04.2 (40*20%=8).
При использовании ПБУ 18/02 появляется счет 68.04.2, который является ключевым т.к. именно на нем формируется налог на прибыль, подлежащий уплате в бюджет. Эта сумма налога и будет указана в декларации по налогу на прибыль. При этом формируются проводки по конкретному объекту аналитического учета.
Принципы ведения налогового учета в 1С
1. Бухгалтерский и налоговый учет ведутся параллельно т.е. одной операцией формируются данные обоих учетов;
2. Данные бухгалтерского и налогового учета можно сопоставить с помощью контрольного числа т.к. действует правило БУ=НУ+ПР+ВР. Другими словами, данные бухгалтерского учета всегда соответствуют данным налогового учета с постоянными и временными разницам. При этом разницы могут быть и со знаком (+), и со знаком (-).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8 редакции 3.0.
Организация оплатила пени по налогу (НДС) за просрочку платежа. Указанный вид расхода не принимается для целей налогообложения (п.2 статьи 270 НК РФ)
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируется постоянное налоговое обязательство. Формула для расчета (ПНО=ПР*20%) и бухгалтерские проводки (Д-т 99.02.3-К-т 68.04) справочно указаны в графе 7 справки-расчета.
Формируем Отчет о финансовых результатах (форма №2). Постоянное налоговое обязательство отражено в строке 2421 со знаком минус.
- Постоянный налоговый актив – приятный, но редко встречающийся случай постоянных разниц.
Как видно в примере, бухгалтерская и налоговая прибыль отличаются на сумму не принимаемых в НУ доходов (300+35=335). Уравниваем (уменьшаем) налог на прибыль в бухгалтерском учете проводкой:
Д-т 68.04.2 К-т 99.02.3 (335*20%=67).
Как это работает в 1С
Рассмотрим пример отражения в 1С: Бухгалтерии предприятия 8.3.
Организация получила безвозмездную помощь учредителя со 100% долей в уставном капитале. Этот вид доходов не принимается для целей налогообложения (пп.11 п.1 статьи 251 НК РФ).
Сопоставляем данные по правилу БУ=НУ+ПР+ВР . Сформирована постоянная разница.
Операцией «Закрытие месяца» формируем постоянный налоговый актив.
Формируем Отчет о финансовых результатах (форма №2). Постоянный налоговый актив отражен в строке 2421 со знаком плюс.
Если в текущем периоде у организации есть и постоянные налоговые обязательства (ПНО), и постоянные налоговые активы (ПНА), они отражаются отдельно по видам обязательств.
В форме №2 (Отчет о финансовых результатах) ПНО и ПНА показываются общей суммой с приложением расшифровки.
Аналитический учет постоянных разниц
Если у организации в учете встречаются только постоянные разницы, то аналитический учет к счетам бухгалтерского учета можно вести, разделяя доходы и расходы на «принимаемые в целях налогового учета» и «не принимаемые в целях налогового учета».
«Значимые достижения требуют значимых усилий».
Автор статьи: Ирина Казмирчук
Понравилась статья? Подпишитесь на рассылку новых материалов
Постоянные разницы
11.12.2013 распечатать Многие доходы и расходы в бухгалтерском и налоговом учете отражают по разным правилам. При этом бухгалтерскую прибыль (убыток) переносят в отчет о финансовых результатах, а налогооблагаемую – в декларацию по налогу на прибыль. Эти суммы часто отличаются друг от друга.
Возникающие различия в бухучете отражают при помощи положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль организаций» ПБУ 18/02 (далее – ПБУ 18/02). Оно утверждено приказом Минфина России от 19 ноября 2002 года № 114н. Использование ПБУ 18/02 позволяет отражать в бухучете различие налога на бухгалтерскую прибыль и налога на налогооблагаемую прибыль, отражаемого в налоговой декларации. Применять ПБУ 18/02 должны фирмы, которые платят налог на прибыль. От этой обязанности освобождены лишь кредитные, бюджетные и некоммерческие организации. Малые предприятия могут выбирать, применять ПБУ 18/02 или нет. Свое решение они должны закрепить в учетной политике. Напомним, что малыми считают фирмы, отвечающие критериям, перечисленным в Федеральном законе от 24 июля 2007 года № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации». Различия в бухгалтерском и налоговом учете доходов и расходов приводят к образованию разниц. Они бывают постоянными и временными. Постоянные разницы увеличивают или уменьшают бухгалтерскую прибыль раз и навсегда. То есть по данному виду дохода или расхода налоговая база и бухгалтерская прибыль (убыток) никогда не будут равны. Временные разницы появляются лишь на время, в течение которого постепенно исчезают (погашаются). Фирмы платят в бюджет налог, рассчитанный исходя из налогооблагаемой прибыли. Этот налог на прибыль называют текущим. Налог с бухгалтерской прибыли (убытка) считают условным расходом (доходом) по налогу на прибыль.
Важно Постоянная разница – это доход (расход), отраженный на счетах бухгалтерского учета, который в состав доходов (расходов) для целей налогообложения не включается. Это те доходы (расходы), которые не включаются в расчет налоговой базы по налогу на прибыль как в отчетном, так и во всех последующих периодах.
Постоянные разницы могут быть положительными и отрицательными. Постоянные положительные разницы увеличивают бухгалтерскую прибыль до налогооблагаемой, формируя постоянное налоговое обязательство (ПНО). При возникновении постоянной положительной разницы налог на прибыль доначисляют. Постоянные отрицательные разницы уменьшают бухгалтерскую прибыль до базы, облагаемой налогом на прибыль. Из них образуются постоянные налоговые активы (ПНА). При возникновении постоянной отрицательной разницы налог на прибыль уменьшают до суммы, исчисленной исходя из величины бухгалтерской прибыли. Постоянные налоговые обязательства и активы показывают, как данная разница повлияла на налог на прибыль. Их определяют по формуле: 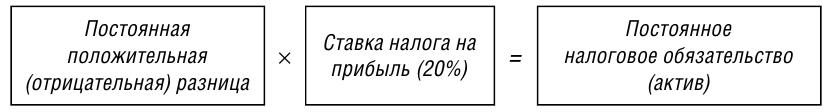 Для учета постоянных налоговых активов и обязательств на счетах бухгалтерского учета используется счет 99 «Прибыли и убытки». Проводки будут такими: ДЕБЕТ 68 субсчет «Расчеты по налогу на прибыль» КРЕДИТ 99 субсчет «Постоянный налоговый актив»
– начислен постоянный налоговый актив с постоянной отрицательной разницы;
или ДЕБЕТ 99 субсчет «Постоянное налоговое обязательство» КРЕДИТ 68 субсчет «Расчеты по налогу на прибыль»
– начислено постоянное налоговое обязательство с постоянной положительной разницы.
 Как учесть налог на прибыль и заполнить отчет о финансовых результатах Данная статья составлена по материалам электронной книги «Как учесть налог на прибыль и заполнить отчет о финансовых результатах». Эта, а так же другие электронные книги — лучшие бухгалтерские издания, которые известны на рынке более 10 лет и полностью соответствуют современным требованиям бухгалтеров, доступны на сайте buhgalteria.ru
Ознакомьтесь с каталогом >>
Читайте также по теме:
Постоянные положительные разницы
Постоянные разницы и постоянные налоговые обязательства

Материал подготовлен группой консультантов-методологов ЗАО «BKR-Интерком-Аудит»В результате применения различных правил признания доходов и расходов, установленных нормативными правовыми актами по бухгалтерскому учету и законодательством Российской Федерации о налогах и сборах, образуются разницы между бухгалтерской прибылью (убытком) и налогооблагаемой прибылью (убытком) отчетного периода. Такая разница складывается из постоянных и временных разниц. Второй раздел ПБУ 18/02 содержит определения и понятия, которые знакомы всем бухгалтерам, поскольку ПБУ 18/02 действует уже не первый год. Приведем еще раз эти понятия:
- Постоянные разницы (пункт 4);
- Постоянное налоговое обязательство (пункт 7);
- Временные разницы (вычитаемые и налогооблагаемые) (пункты 8 и 10);
- Отложенный налог на прибыль (пункт 9);
- Отложенный налоговый актив (пункт 14);
- Отложенное налоговое обязательство (пункт 15);
- Условный доход (расход) по налогу на прибыль (пункт 20);
- Текущий налог на прибыль (пункт 21).
ПОСТОЯННЫЕ РАЗНИЦЫ
Постоянные разницы согласно пункту 4 ПБУ 18/02 это доходы и расходы, которые формируют бухгалтерскую прибыль (убыток), то есть учитываются для целей бухгалтерского учета, но исключаются из налоговой базы по налогу на прибыль, определяемой в соответствии с главой 25 НК РФ, как в текущем отчетном периоде, так и во всех последующих отчетных периодах. Иными словами, постоянные разницы — это отличия бухгалтерского и налогового учета, которые не будут устранены никогда.
- суммы дохода, связанного с разницей между оценочной стоимостью имущества, передаваемого в счет вклада в уставный (складочный) капитал другой организации, и его балансовой стоимостью;
- в виде разницы в оценке стоимости имущества, имущественных прав, которые получены в пределах взноса (вклада) участником хозяйственного общества или товарищества (его правопреемником или наследником) при выходе (выбытии) из хозяйственного общества или товарищества либо при распределении имущества ликвидируемого хозяйственного общества или товарищества между его участниками;
- в виде разницы в оценке стоимости имущества, имущественных прав и (или) неимущественных прав, имеющих денежную оценку, которые получены в пределах взноса (вклада) участником договора простого товарищества (договора о совместной деятельности) или его правопреемником в случае выделения его доли из имущества, находящегося в общей собственности участников договора, или раздела такого имущества;
- в виде имущества, полученного российской организацией безвозмездно: от организации, если уставный (складочный) капитал (фонд) получающей стороны более чем на 50% состоит из вклада (доли) передающей организации; от организации, если уставный (складочный) капитал (фонд) передающей стороны более чем на 50% состоит из вклада (доли) получающей организации; от физического лица, если уставный (складочный) капитал (фонд) получающей стороны более чем на 50% состоит из вклада (доли) этого физического лица. При этом полученное имущество не признается доходом для целей налогообложения только в том случае, если в течение одного года со дня его получения указанное имущество (за исключением денежных средств) не передается третьим лицам;
- в виде сумм процентов, полученных в соответствии с требованиями статей 78, 79 НК РФ, 176 и 203 НК РФ из бюджета (внебюджетного фонда);
- в виде сумм кредиторской задолженности налогоплательщика перед бюджетами разных уровней, списанных и (или) уменьшенных иным образом в соответствии с законодательством Российской Федерации или по решению Правительства Российской Федерации;
- в виде положительной разницы, полученной при переоценке ценных бумаг по рыночной стоимости;
- в виде сумм восстановленных резервов под обесценение ценных бумаг (за исключением резервов, расходы на создание которых в соответствии со статьей 300 НК РФ ранее уменьшали налоговую базу) и другие доходы.
- разница в оценках сумм в виде взноса в уставный (складочный) капитал, вклада в простое товарищество;
- в виде суммы налога, а также суммы платежей за сверхнормативные выбросы загрязняющих веществ в окружающую среду;
- в виде расходов по приобретению и (или) созданию амортизируемого имущества, а также расходов, осуществленных в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения объектов основных средств, за исключением расходов на амортизационную премию;
- в виде расходов на приобретение и (или) создание амортизируемого имущества после момента его введения в эксплуатацию;
- в виде взносов на добровольное страхование, кроме указанных в статьях 255 и 263, 291 НК РФ;
- в виде взносов на негосударственное пенсионное обеспечение, кроме указанных в статье 255 НК РФ;
- в виде взносов на обязательное страхование имущества сверх страховых тарифов, утвержденных в соответствии с законодательством Российской Федерации или требованиями международных конвенций;
- в виде процентов, начисленных налогоплательщиком-заемщиком кредитору сверх сумм, признаваемых расходами в целях налогообложения в соответствии со статьей 269 НК РФ;
- в виде сумм отчислений в резерв под обесценение вложений в ценные бумаги, создаваемые организациями в соответствии с законодательством Российской Федерации, за исключением сумм отчислений в резервы под обесценение ценных бумаг, производимых профессиональными участниками рынка ценных бумаг в соответствии со статьей 300 НК РФ;
- в виде гарантийных взносов, перечисляемых в специальные фонды, создаваемые в соответствии с требованиями законодательства Российской Федерации, предназначенные для снижения рисков неисполнения обязательств по сделкам при осуществлении клиринговой деятельности или деятельности по организации торговли на рынке ценных бумаг;
- в виде сумм убытков по объектам обслуживающих производств и хозяйств, включая объекты жилищно-коммунальной и социально-культурной сферы в части, превышающей предельный размер, определяемый в соответствии со статьей 275.1 НК РФ;
- в виде сумм добровольных членских взносов в общественные организации, сумм добровольных взносов участников союзов, ассоциаций, организаций (объединений) на содержание указанных союзов, ассоциаций, организаций (объединений);
- в виде стоимости безвозмездно переданного имущества (работ, услуг, имущественных прав) и расходов, связанных с такой передачей;
- в виде стоимости имущества, переданного в рамках целевого финансирования в соответствии с подпунктом 14 пункта 1 статьи 251 НК РФ;
- в виде средств, перечисляемых профсоюзным организациям;
- в виде расходов на любые виды вознаграждений, предоставляемых руководству или работникам помимо вознаграждений, выплачиваемых на основании трудовых договоров (контрактов);
- в виде сумм материальной помощи работникам (в том числе для первоначального взноса на приобретение и (или) строительство жилья, на полное или частичное погашение кредита, предоставленного на приобретение и (или) строительство жилья, беспроцентных или льготных ссуд на улучшение жилищных условий, обзаведение домашним хозяйством и иные социальные потребности), кроме средств, выплачиваемых собственниками за счет нераспределенной прибыли;
- на оплату дополнительно предоставляемых по коллективному договору (сверх предусмотренных действующим законодательством) отпусков работникам, в том числе женщинам, воспитывающим детей;
- в виде надбавок к пенсиям, единовременных пособий уходящим на пенсию ветеранам труда, доходов (дивидендов, процентов) по акциям или вкладам трудового коллектива организации, компенсационных начислений в связи с повышением цен, производимых сверх размеров индексации доходов по решениям Правительства Российской Федерации, компенсаций удорожания стоимости питания в столовых, буфетах или профилакториях либо предоставления его по льготным ценам или бесплатно (за исключением специального питания для отдельных категорий работников в случаях, предусмотренных действующим законодательством, и за исключением случаев, когда бесплатное или льготное питание предусмотрено трудовыми договорами (контрактами) и (или) коллективными договорами), кроме средств, выплачиваемых собственниками за счет нераспределенной прибыли;
- на оплату проезда к месту работы и обратно транспортом общего пользования, специальными маршрутами, ведомственным транспортом, за исключением сумм, подлежащих включению в состав расходов на производство и реализацию товаров (работ, услуг) в силу технологических особенностей производства, и за исключением случаев, когда расходы на оплату проезда к месту работы и обратно предусмотрены трудовыми договорами (контрактами) и (или) коллективными договорами;
- на оплату ценовых разниц при реализации по льготным ценам (тарифам) (ниже рыночных цен) товаров (работ, услуг) работникам;
- на оплату ценовых разниц при реализации по льготным ценам продукции подсобных хозяйств для организации общественного питания;
- на оплату путевок на лечение или отдых, экскурсий или путешествий, занятий в спортивных секциях, кружках или клубах, посещений культурно-зрелищных или физкультурных (спортивных) мероприятий, подписки, не относящейся к подписке на нормативно-техническую и иную используемую в производственных целях литературу, и на оплату товаров для личного потребления работников, а также другие аналогичные расходы, произведенные в пользу работников;
- в виде расходов налогоплательщиков — организаций государственного запаса специального (радиоактивного) сырья и делящихся материалов Российской Федерации по операциям с материальными ценностями государственного запаса специального (радиоактивного) сырья и делящихся материалов, связанным с восстановлением и содержанием указанного запаса;
- на осуществление безрезультатных работ по освоению природных ресурсов в соответствии с пунктом 5 статьи 261 НК РФ;
- на научные исследования и (или) опытно-конструкторские разработки, не давшие положительного результата, — сверх размера расходов, предусмотренных статьей 262 НК РФ;
- в виде сумм выплаченных подъемных сверх норм, установленных законодательством Российской Федерации;
- на компенсацию за использование для служебных поездок личных легковых автомобилей и мотоциклов, на оплату суточных, полевого довольствия и рациона питания экипажей морских, речных и воздушных судов сверх норм таких расходов, установленных Правительством Российской Федерации;
- в виде платы государственному и (или) частному нотариусу за нотариальное оформление сверх тарифов, утвержденных в установленном порядке;
- в виде взносов, вкладов и иных обязательных платежей, уплачиваемых некоммерческим организациям и международным организациям, кроме указанных в подпунктах 29 и 30 пункта 1 статьи 264 НК РФ;
- на замену бракованных, утративших товарный вид и недостающих экземпляров периодических печатных изданий, а также потери в виде стоимости утратившей товарный вид, бракованной и нереализованной продукции средств массовой информации и книжной продукции, помимо расходов и потерь, указанных в подпунктах 43 и 44 пункта 1 статьи 264 НК РФ;
- в виде представительских расходов в части, превышающей их размеры, предусмотренные пунктом 2 статьи 264 НК РФ;
- в виде расходов, предусмотренных абзацем 6 пункта 3 статьи 264 НК РФ (подготовка и переподготовка кадров);
- на приобретение (изготовление) призов, вручаемых победителям розыгрышей во время проведения массовых рекламных кампаний, а также на иные виды рекламы, не предусмотренные абзацами 2-4 пункта 4 статьи 264 НК РФ, сверх установленных абзацем 5 пункта 4 статьи 264 НК РФ предельных норм;
- в виде сумм отчислений в Российский фонд фундаментальных исследований, Российский гуманитарный научный фонд, Фонд содействия развитию малых форм предприятий в научно-технической сфере, Федеральный фонд производственных инноваций, Российский фонд технологического развития и в иные отраслевые и межотраслевые фонды финансирования научно-исследовательских и опытно-конструкторских работ по перечню, утверждаемому Правительством Российской Федерации в соответствии с Федеральным законом «О науке и государственной научно-технической политике», сверх сумм отчислений, предусмотренных пунктом 3 статьи 262 НК РФ;
- отрицательная разница, полученная от переоценки ценных бумаг по рыночной стоимости;
- иные расходы, не соответствующие критериям, указанным в пункте 1 статьи 252 НК РФ (то есть экономически не обоснованные) и другие расходы.
- перенесенный на будущее убыток по истечении срока, в течение которого он может быть принят в целях налогообложения прибыли;
- убытки, превышающие предел, установленный статьей 269, 279 НК РФ;
- прочие аналогичные разницы.
Постоянная разница возникает и в том случае, когда организация после утверждения отчетности за предыдущий год, обнаруживает относящиеся к нему доходы и расходы.
В организациях должен быть организован аналитический учет постоянных разниц. Согласно Положению организации вправе сами определить порядок формирования информации о постоянных разницах (в бухгалтерских справках, электронных таблицах, иных регистрах). Постоянные разницы могут отражаться в бухгалтерском учете в аналитическом учете к счетам бухгалтерского учета, на которых ведется учет активов и обязательств, образующих постоянные разницы.
Обособленный бухгалтерский учет постоянных разниц (наряду с обособленным учетом временных разниц) позволяет в полном объеме применять положения абзаца 3 статьи 313 НК РФ, где говорится следующее:
«В случае, если в регистрах бухгалтерского учета содержится недостаточно информации для определения налоговой базы в соответствии с требованиями настоящей главы, налогоплательщик вправе самостоятельно дополнять применяемые регистры бухгалтерского учета дополнительными реквизитами, формируя тем самым регистры налогового учета, либо вести самостоятельные регистры налогового учета».
Если вести аналитический учет постоянных и временных разниц, то, соответственно, регистры бухгалтерского учета без аналитических счетов по разницам будут использоваться в целях определения налогооблагаемой прибыли в полном объеме, а данные каждого регистра постоянных и временных разниц будут напрямую влиять (в сторону увеличения или уменьшения) на расчет налогооблагаемой прибыли.
Соответственно, если в полном объеме выполнять требования ПБУ 18/02 по ведению обособленного аналитического бухгалтерского учета, то существует возможность с помощью регистров бухгалтерского учета вести основную массу налогового учета по налогу на прибыль.
ПОСТОЯННОЕ НАЛОГОВОЕ ОБЯЗАТЕЛЬСТВО
Постоянное налоговое обязательство представляет собой сумму налога на прибыль, определяемую как произведение постоянной разницы, возникшей в отчетном периоде, на ставку налога на прибыль, установленную законодательством Российской Федерации.
В соответствии с пунктом 7 ПБУ 18/02 под постоянным налоговым обязательством понимается сумма налога, которая приводит к увеличению налоговых платежей. Интересно то, что разработчики документа не учли вариант, когда постоянные разницы отрицательные. В арифметике при сложении положительного числа с отрицательной величиной производится вычитание второго числа из первого — этим можно воспользоваться, устранив, таким образом, недоработку документа.
Постоянное налоговое обязательство признается в том отчетном периоде, в котором возникла постоянная разница, и приводит к увеличению налоговых платежей по налогу на прибыль в отчетном периоде. Величина постоянного налогового обязательства может быть рассчитана исходя из суммы всех постоянных разниц (по всем доходам и всем расходам), возникших в данном отчетном (причем не налоговом, а бухгалтерском) периоде, определенной методом аналитического учета.
Отчетными периодами по налогу на прибыль признаются первый квартал, полугодие и девять месяцев календарного года, а для налогоплательщиков, исчисляющих ежемесячные авансовые платежи исходя из фактически полученной прибыли, — месяц, два месяца, три месяца и так далее до окончания календарного года. Это позволяет, в основном, совместить периоды налоговой и промежуточной бухгалтерской отчетности. Налоговым периодом по налогу на прибыль признается календарный год, что совпадает с отчетным периодом для целей бухгалтерского учета.
В бухгалтерском учете постоянное налоговое обязательство отражается на отдельном субсчете к счету 99 «Прибыли и убытки»:
| Корреспонденция счетов | Содержание операций | |
|---|---|---|
| Дебет | Кредит | |
| 99-2 «Постоянное налоговое обязательство» | 68 -2 «Расчеты по налогу на прибыль» | Отражено постоянное налоговое обязательство |
Более подробно с особенностями учета расчетов по налогу на прибыль и применения ПБУ 18/02, Вы можете ознакомиться в книге ЗАО «BKR-Интерком-Аудит» «Положение по бухгалтерскому учету «Учет расчетов по налогу на прибыль» ПБУ 18/02″.