
Расходы, не принимаемые к налоговому учету при УСН, в 1С: Бухгалтерии предприятия ред. 3.0


Упрощенная система налогообложения, действительно, только на первый взгляд кажется легкой: сплошные ограничения и условия. Продолжим вас знакомить с тонкостями работы на этом спецрежиме. В этой публикации поговорим о расходах, не принимаемых к налоговому учету при УСН, в программе 1С: Бухгалтерия предприятия ред. 3.0. Ведь их гораздо больше, чем расходов, разрешенных законодательством РФ. Разберем самый распространенный пример: закупка питьевой воды в организацию. Этот вопрос часто вызывает сомнения у бухгалтеров. Ведь, с одной стороны, эти расходы в УСН принять можно, а с другой – нельзя.
У организации могут возникать дополнительные расходы, связанные с обеспечением нормальных условий труда работников. Статья 226 ТК РФ «Финансирование мероприятий по улучшению условий и охраны труда» определяет, что такие расходы могут быть в размере не менее 0,2 процента суммы затрат на производство продукции (работ, услуг). Состав таких расходов утвержден в типовом перечне, в который включается и «Приобретение и монтаж установок (автоматов) для обеспечения работников питьевой водой» (п. 18 перечня).
Но, согласно ст. 346.16 НК РФ, которая содержит четкий закрытый перечень расходов, учитываемых при расчете УСН, к таким расходам не относятся расходы на обеспечение нормальных условий труда. Потому при отражении в учете на УСН такие расходы относят к не принимаемым в целях налогообложения.
В составе расходов допускается учитывать только затраты на приобретение воды для технологических целей. Этот момент разъясняется в Письме Минфина России от 24.10.2014 № 03-11-06/2/53908.
Рассмотрим покупку питьевой воды (5 бутылей) для сотрудников офиса на примере программы 1С: Бухгалтерия предприятия, редакция 3.0
Шаг 1. Отразим оплату поставщику за воду.
Перейдем в раздел «Банк и касса» — «Банковские выписки» и введем документ «Списание с расчетного счета».
Посмотрим проводки этого документа.
В регистре «Бухгалтерский и налоговый учет» видим, что аванс поставщику оплачен.
В соседнем регистре «Книга учета доходов и расходов» отразилась запись уплаченной суммы в столбце «Расходы всего».
Шаг 2. Далее отразим поступление воды в организацию.
Перейдем в раздел «Покупки» — «Поступление (акты, накладные, УПД)».
Введем документ оприходования ТМЦ.
Вода относится к материалам. Соответственно, для принятия к расходам материалов необходимо выполнение двух условий: такие ТМЦ должны быть оплачены и оприходованы.
Соответственно, всего один шаг отделяет расходы принимаемые от непринимаемых – это значение в колонке «Расходы (НУ)».
Если выбираем позицию «Принимаются», то тогда в проводках этого документа появляется регистр «Книга учета доходов и расходов», где сумма прихода попадает в расходы, ведь оба условия выполняются (материалы оплачены и оприходованы).
Однако в связи с тем, что в данном случае эти суммы не учитываются в целях налогообложения, то в столбце «Расходы (НУ)» выберем значение «Не принимаются».
В результате вместо регистра «Книга учета доходов и расходов», отвечающего за попадание расходов в КУДиР, появляется другой служебный регистр «Расходы при УСН».
В привычном нам регистре «Бухгалтерский и налоговый учет» видим зачет аванса поставщику и поступление 5 бутылей воды.
Из документа поступления можно сразу ввести документ на списание воды.
Шаг 3. Нажмите кнопку «Создать на основании» и выберите документ «Расход материалов».
Заполним документ «Расход материалов»:
— в строке «Вид операции» выберем «Использование материалов»,
— в табличной части в столбце «Расходы (НУ)» поставим значение «Не принимаются».
На закладке «Счет затрат» укажем счет отнесения затрат в соответствии с учетной политикой. В нашем примере используем счет 26 «Обще хозяйств енные расходы». Статью затрат укажите «Не учитываемые в целях налогообложения».
Пользователь может самостоятельно добавлять статьи расходов для их детализации, задавая наименование по своему усмотрению. При этом необходимо правильно выбрать «Вид расходов». В нашем примере используется позиция «Не учитываемые в целях налогообложения».
Проводки документа «Расход материалов» свидетельствуют о том, что ТМЦ списаны, но их себестоимость при этом не попала в затраты.
Автор статьи: Ольга Круглова
Понравилась статья? Подпишитесь на рассылку новых материалов
Анализ состояния налогового учета по УСН в 1С: Бухгалтерии 8
До 1 апреля 2020 года предприятия, работающие на упрощенной системе налогообложения, обязаны подать в ФНС РФ декларацию за 2019 год, а также уплатить налоги. Налогооблагаемая база при УНС высчитывается с учетом вычета авансовых платежей за 3 квартала. Какие действия нужно произвести в программе 1С: Бухгалтерия предприятия 8 до того, как приступить к заполнению декларации.
Для составления безошибочного итогового отчета, а в дальнейшем 3 НДФЛ рекомендуется действовать пошагово, и придерживаться определенной последовательности:
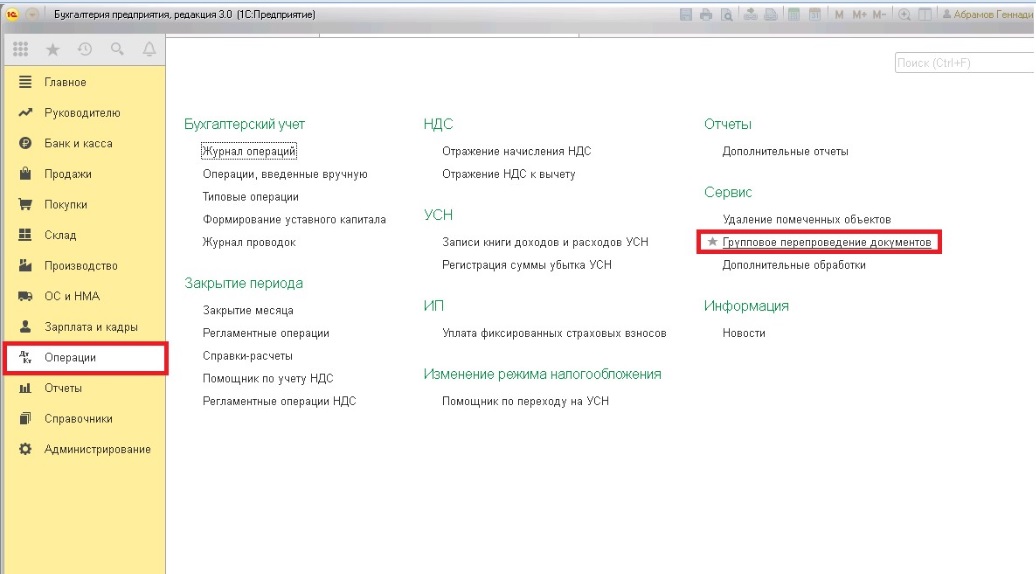
- На первом этапе занесите в имеющуюся базу первичную документацию, и тщательно проверьте правильность ввода данных. Затем необходимо произвести перепроводку в нужной последовательности. В этом поможет программная функция «Групповое перепроведение документов». Для этого зайдите в меню «Операции», выберите вкладку «Сервис».
- Следующим этапом приступают к аналитической проверке состояния налогового учета. Правильность отображения операций по дебету и кредиту проверяется посредством отчета «Анализ состояния налогового учета по УСН».
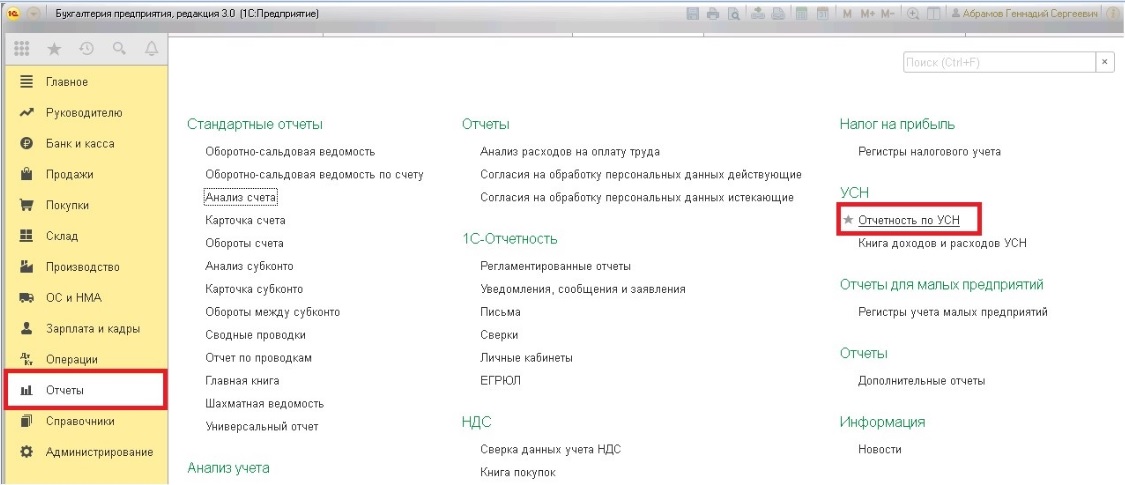
Для того, чтобы найти эту функцию, следует открыть раздел «Отчеты», перейти в подраздел «Отчетность по УСН», и выбрать необходимую вкладку.
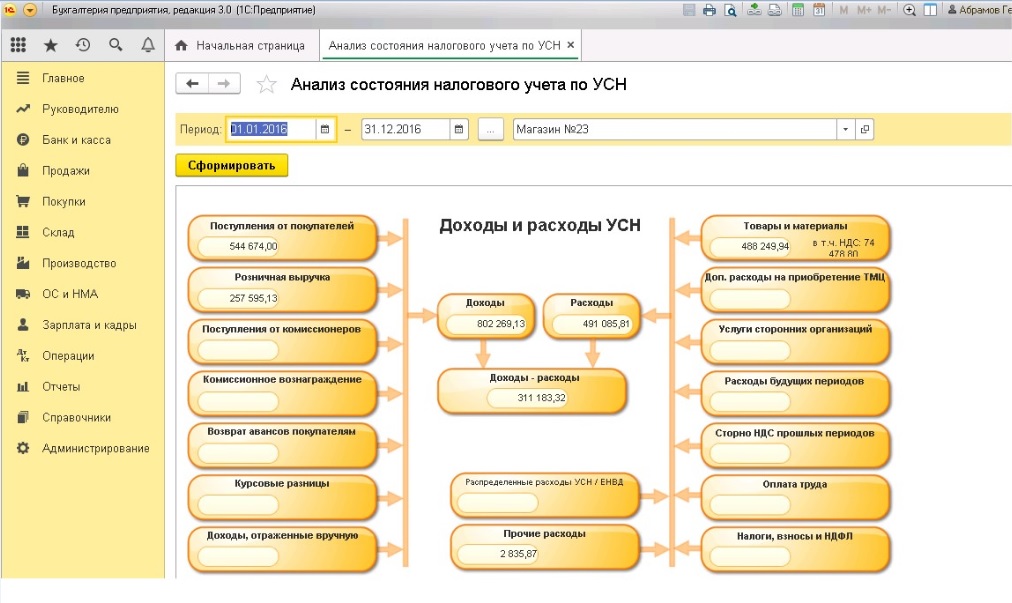
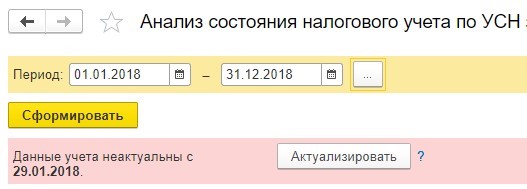
При заполнении отчета указывается наименование организации, а также требуемый период. После того, как выбраны все нужные критерии, действия подтверждаются кнопкой «Сформировать».
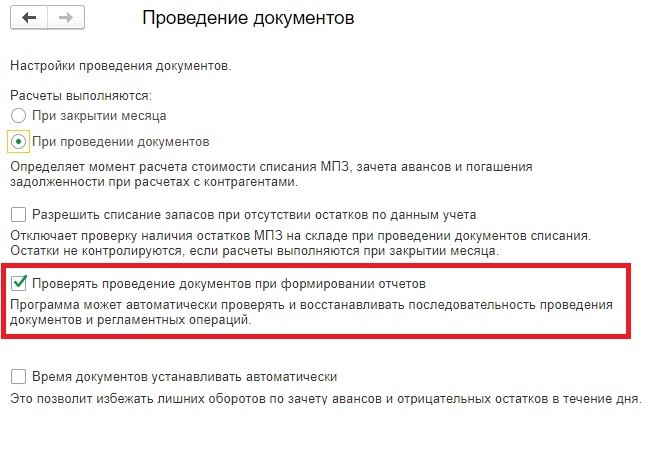
Если в Программе настроек для формирования отчетов активирован режим контроля за проведением документации на экране всплывет уведомление о том, что сбита хронологическая последовательность. Это произойдет только в том случае, если изначально не было произведено перепроводки документов.
Чтобы включить эту функцию, нужно зайти в раздел «Администрирование», а затем выбрать закладку «Проведение документов».
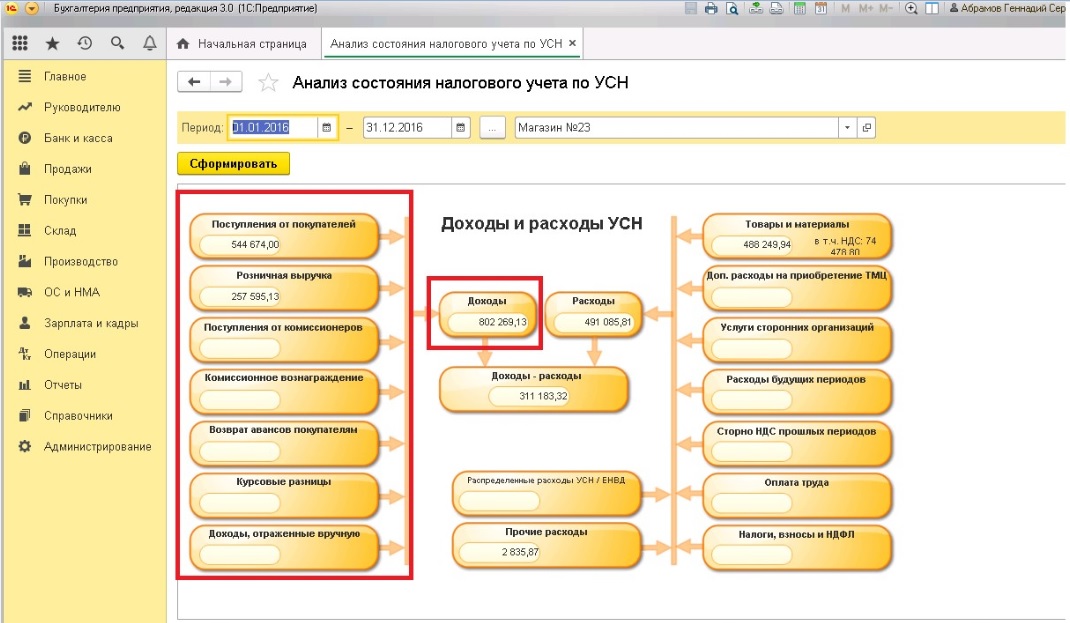
Наполнение отчета осуществляется на основе данных информационной базы. С Левой стороны отображаются доходы, объединенные в такие блоки:
В правой части страницы обозначены суммы расходов, которые будут учтены для объекта налогообложения «Доходы, уменьшенные на величину расходов». Эти данные сведены в ряд модулей:
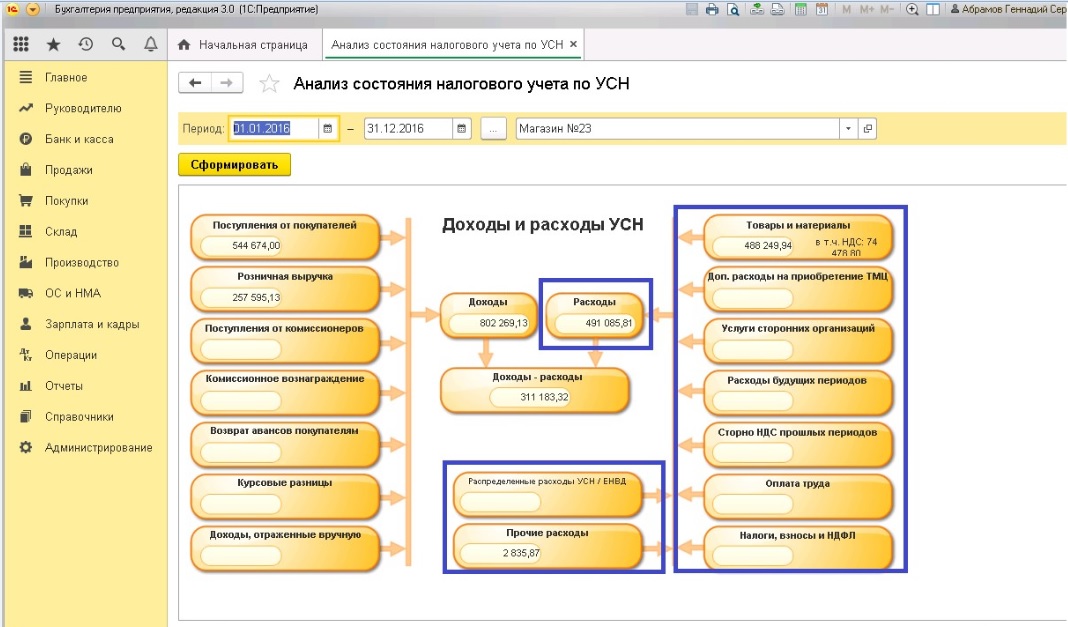
Центральная часть отчета информирует о базе налогообложения для налога по УСН. Она является разностью между общими показателями дебета и кредита соразмерно.
Для понимания того, из чего сложились выведенные в отчете показатели, можно навести мышку на интересующий модуль, а в новом окне ознакомиться с документами и их суммарными показателями, учтенными при формировании итоговой суммы ячейки.
Для примера, проведем более подробный анализ блока доходов – у нас они складываются из поступлений от покупателей. Кликнув на данную позицию, раскрывается полный перечень документов, отображающих факты поступивших оплат, а также наименование контрагентов и поступивших перечислений от них. Группировка по покупателям представляется наиболее рациональной.
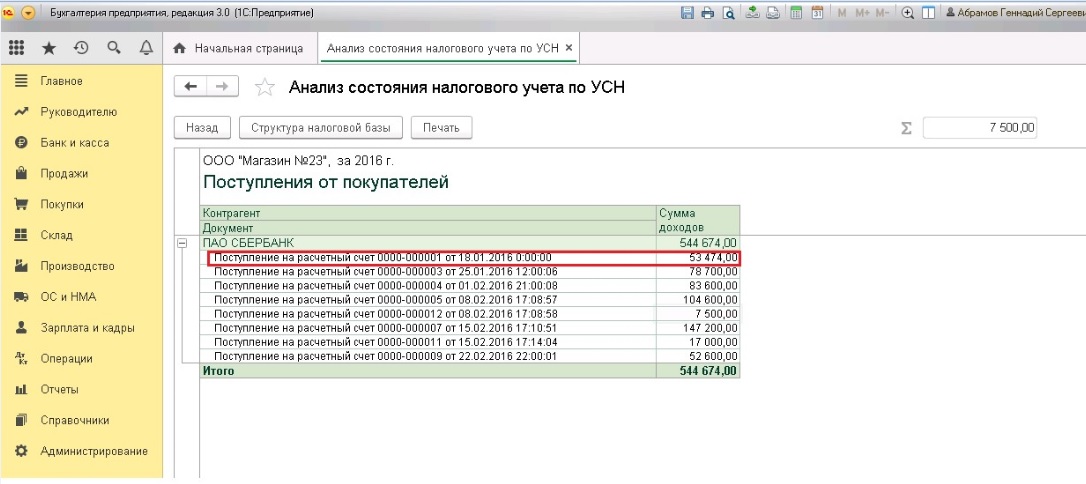
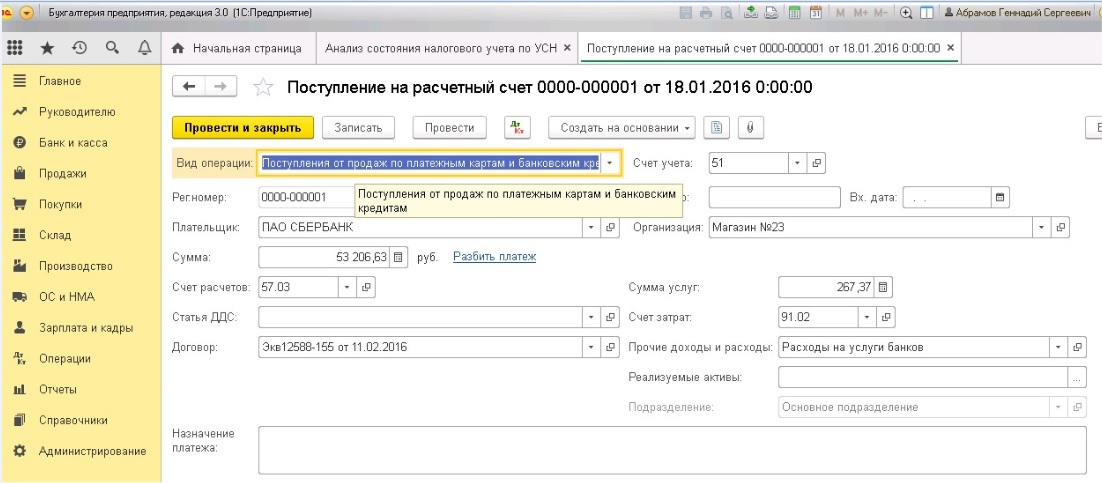
Двойной щелчок мышью по выбранному документу открывает его, и можно ознакомиться с поступлением дохода по каждой из введенных в базу доходных позиций.
Теперь кратко ознакомимся с модулем, представляющим расходы. В него включены товары и материалы.
В данном блоке находится перечень номенклатурных позиций, расходы по которым были признаны, он носит название «Расходы на приобретение товаров и материалов».
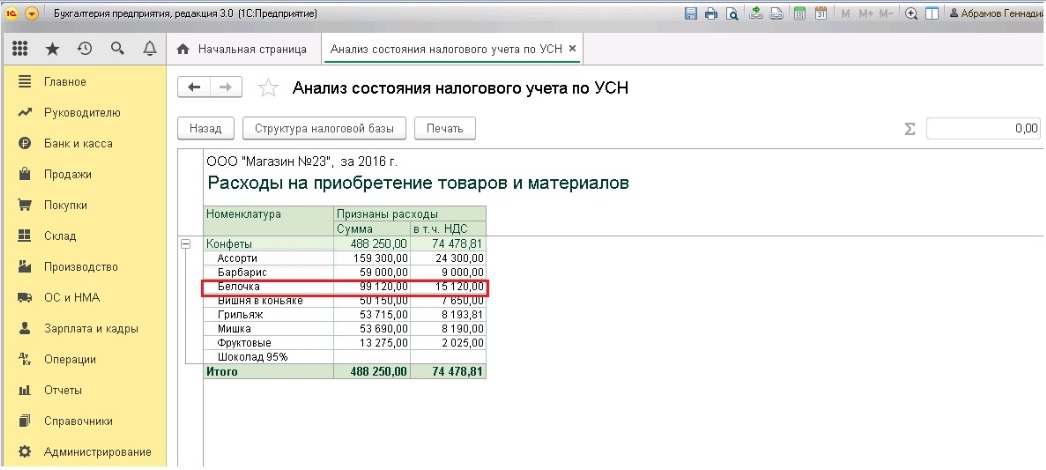
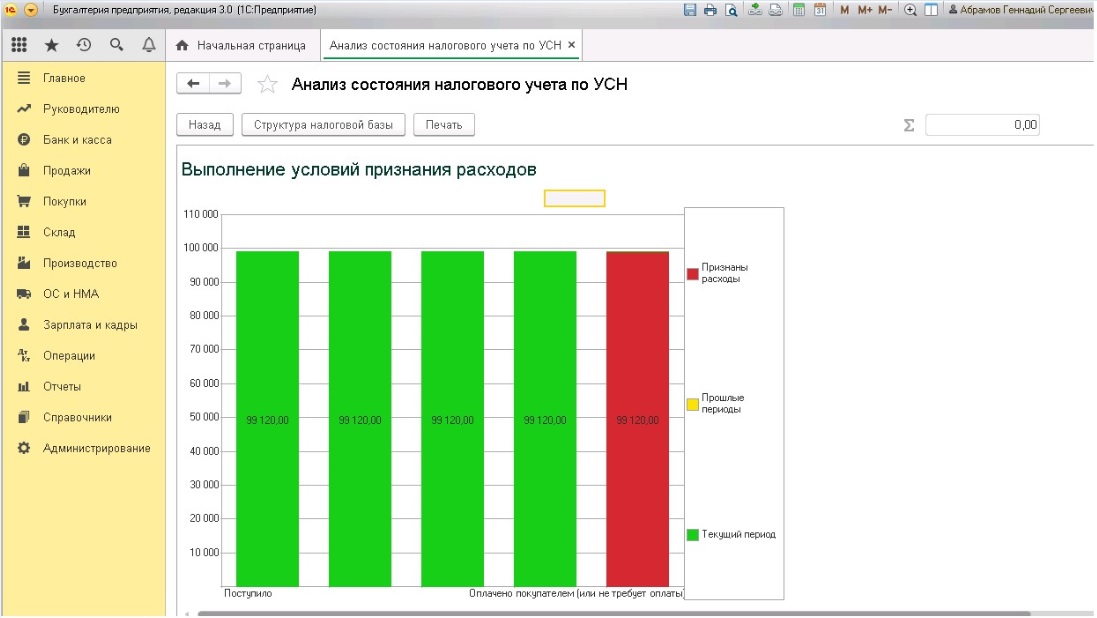
При необходимости можно посмотреть развернутое движение по любой номенклатуре. Для этого сдует кликнуть мышкой два раза на требуемую позицию из перечня. На открывшейся странице сведения представлены в двух видах – сопроводительная диаграмма «Выполнение условий признания расходов» и таблица с исчерпывающими данными «Отражение операций в налоговом учете». Табличная структура позволяет легко провести анализ, а также уточнить, какие из сумм признаны, а какие остались в непризнанных расходах, и выявить причины, предшествующие данной ситуации.
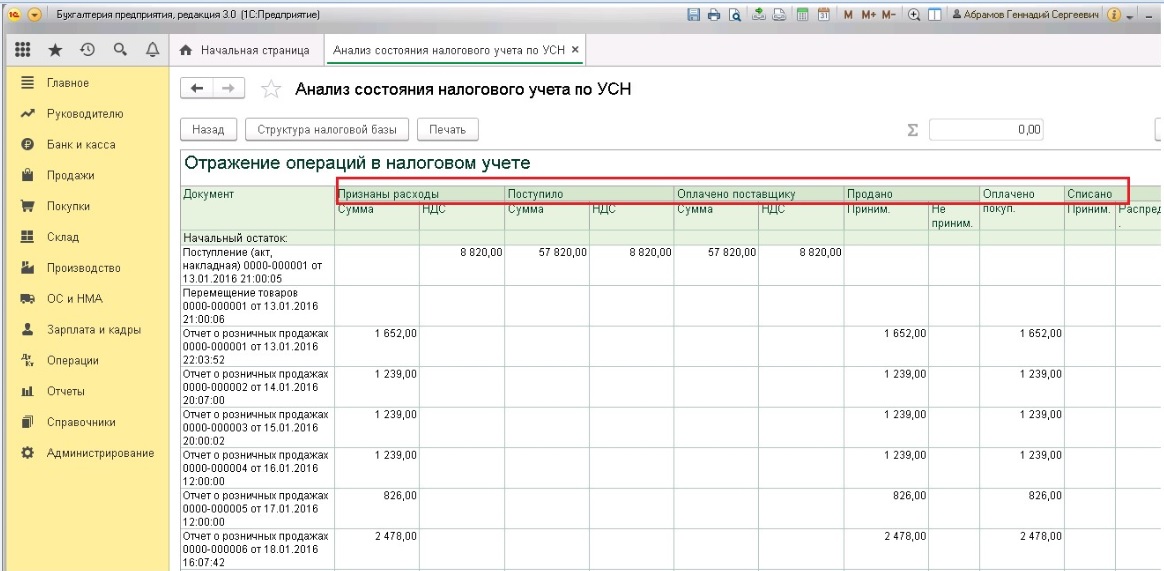
В этом материале разобрана схема работы с отчетом по УСН, и как благодаря ему, в программе 1С:Бухгалтерия предприятия 8 редакции 3.0 ведется анализ состояние налогового учета по упрощенной системе налогообложения.
Принимаемые и не принимаемые расходы в 1С Бухгалтерия 8.3
В статье 270 НК РФ отражен перечень расходов, не учитываемых в целях налогообложения. Это означает, что предприятие производит расходы за счет собственной прибыли. В данной статье рассмотрим отражение в учете расходов, не учитываемых в целях налогообложения. Разберем на примере как правильно в программе 1С 8.3 Бухгалтерия 3.0 отразить принимаемые и не принимаемые расходы.
Принимаемые и не принимаемые расходы в целях налогообложения
Для бухгалтеров принимаемые и не принимаемые расходы в целях расчета налога на прибыль – это:
- Принимаемые расходы – это расходы, которые отражены как в бухгалтерском учете, так и налоговом учете;
- Не принимаемые – это расходы, которые отражаются только в бух.учете. Для расчета налогооблагаемой прибыли эти расходы не принимаются.
Основные не принимаемые расходы для исчисления прибыли, часто встречающиеся на практике, в работе предприятия – это:
- Пени, штрафы, неустойки и иные санкции, уплаченные в бюджет и внебюджетные фонды;
- Проценты по кредитам сверх установленных норм;
- Взносы на добровольное и пенсионное страхование, превышающие установленные законодательством нормы;
- Различные виды выплат сотрудникам предприятия, помимо выплат, прописанных в трудовых договорах или контрактах;
- Расходы свыше нормируемых для целей исчисления прибыли: командировочные расходы, премии, компенсационные выплаты;
- Оплата санаторно-курортных путевок, а также расходы на содержание объектов непроизводственной, культурно-бытовой сферы. Проведение праздничных, спортивных мероприятий;
- Оплата расходов за нотариальные услуги, сверх утвержденных тарифов. Размеры нотариального тарифа приведены в ст. 221 Основ законодательства РФ о нотариате от 11.02.1993г. №4462-1.
Как оформить не принимаемые расходы в 1С 8.3
Все расходы предприятия отражаются на затратных счетах 20, 23, 25, 26, 44 и на счете 91 Прочие доходы и расходы.
Данные по этим счетам в 1С 8.3 формируются исходя из правильного заполнения Справочников статей затрат и Справочника прочих доходов и расходов.
Рассмотрим принцип заполнения справочников в 1С 8.3 для правильного отражения затрат в налоговом и бухгалтерском учете.
Заходим в меню Справочники и выбираем Статьи затрат:
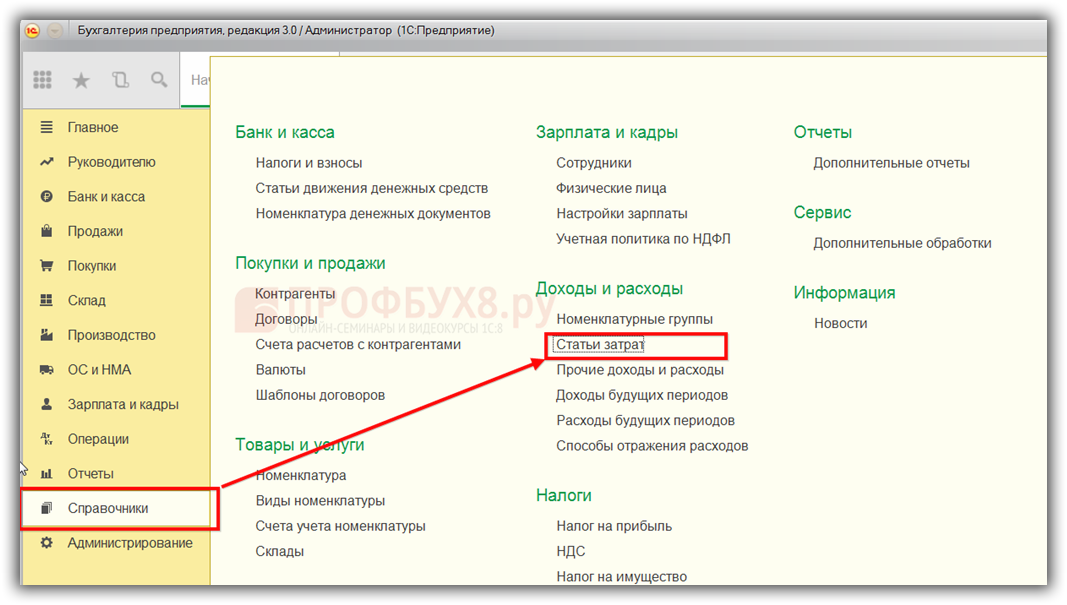
Двойным щелчком открывается список статей затрат. Если список уже полностью сформирован, то задача бухгалтера проверить и исправить в справочнике правильное назначение Вид расхода НУ.
- Статья расходаУслуги нотариуса для вида расходов в бух.учете классифицируется как Прочие и принимается для целей БУ и НУ;
- А статья расходов Услуги нотариуса, сверх норм не может быть признана расходом в налоговом учете. Следует исправить назначение в колонке Вид расхода НУ:
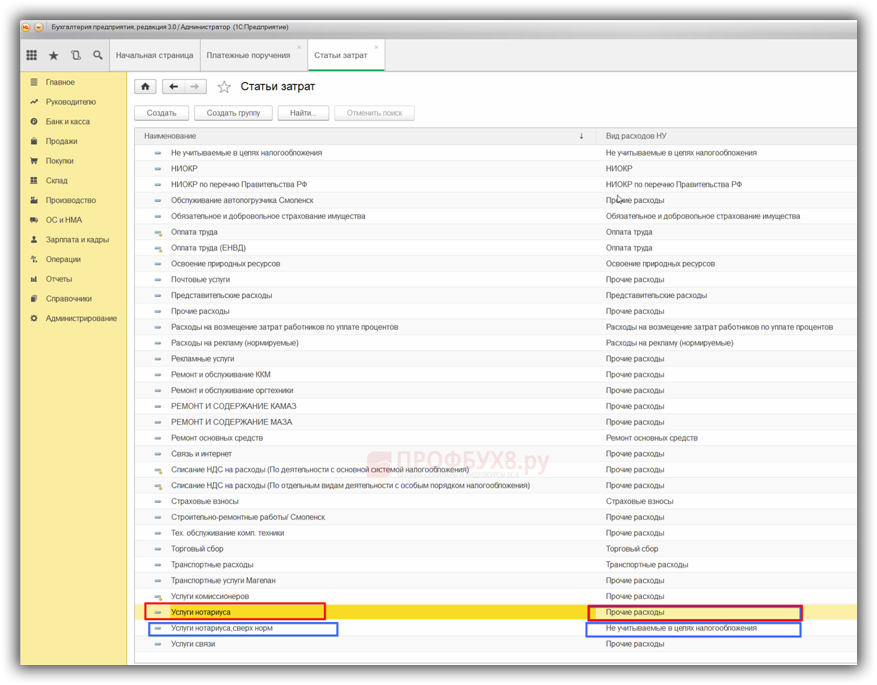
Для этого наводим курсор на колонку Вид расходов НУ, используем кнопку Ещё и в открывшемся списке выбираем функцию Изменить. Открывается список Виды расходов (НУ):
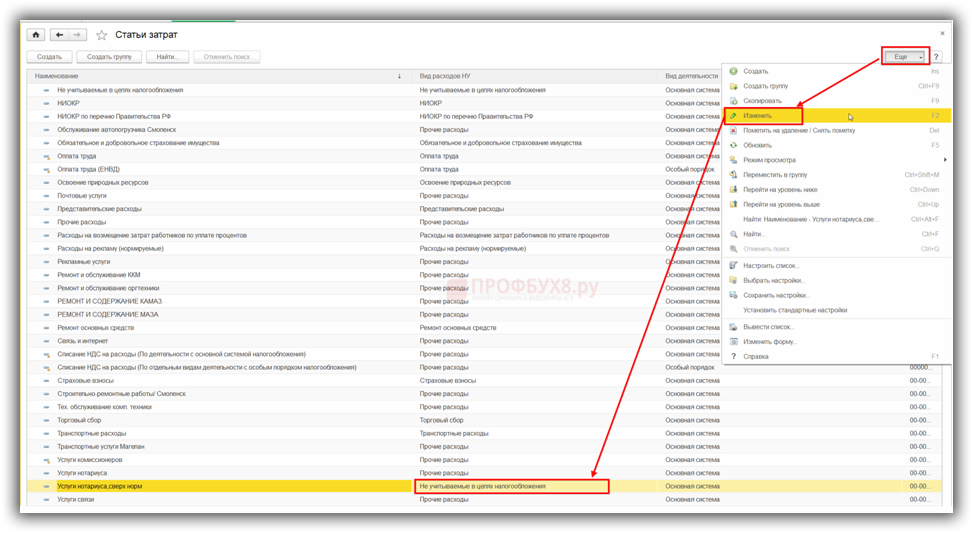
Так как сумма расходов по статье затрат Услуги нотариуса сверх норм не может уменьшать налогооблагаемую базу и отражается только в бух.учете, устанавливаем Вид расхода (НУ) – Не учитываемые в целях налогообложения:
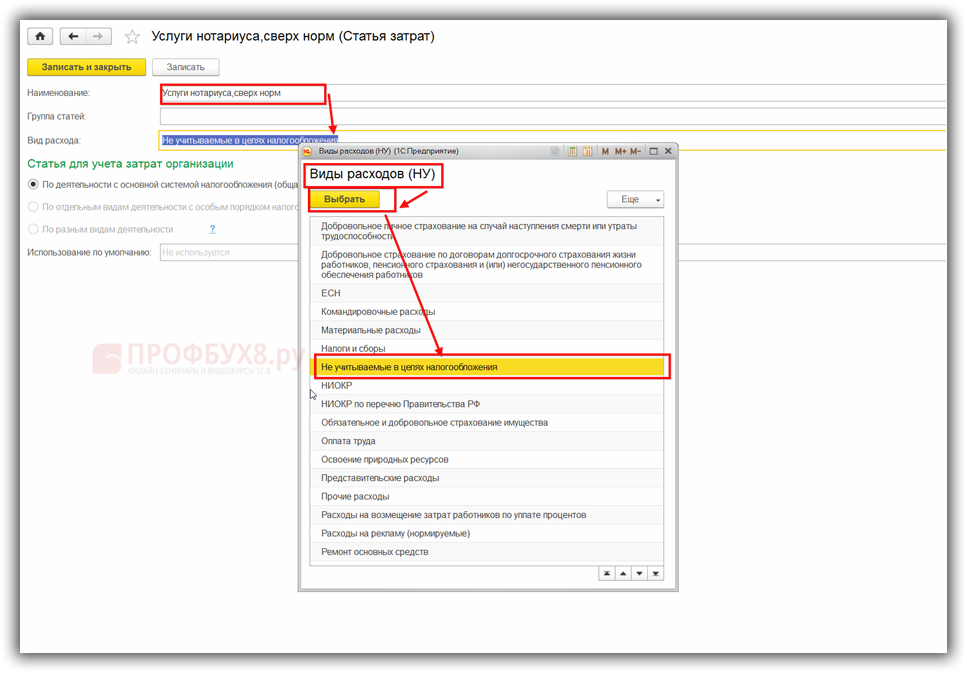
Аналогичным образом проверяем и исправляем назначение всех статей затрат в колонке Вид затрат НУ и в соответствии с нормами статьи 270 НК РФ устанавливаем вид статьи в НУ – Не учитываемые в целях налогообложения для всех не принимаемых к налоговому учету затрат.
Таким образом в 1С 8.3 при формировании проводок с использованием в аналитике данных статей затрат, суммы расхода будут отражаться только в бух.учете.
Например: сотруднику в командировке, согласно письменному распоряжению/приказу руководителя, были выплачены суточные сверх норм, установленных приказом предприятия – в размере 3 500 руб. в сутки. При этом норма командировочных по предприятию 2 000 руб. в сутки.
Для отражения в учете суточных сверх норм бухгалтер оформляет авансовый отчет в 1С 8.3 следующим образом:
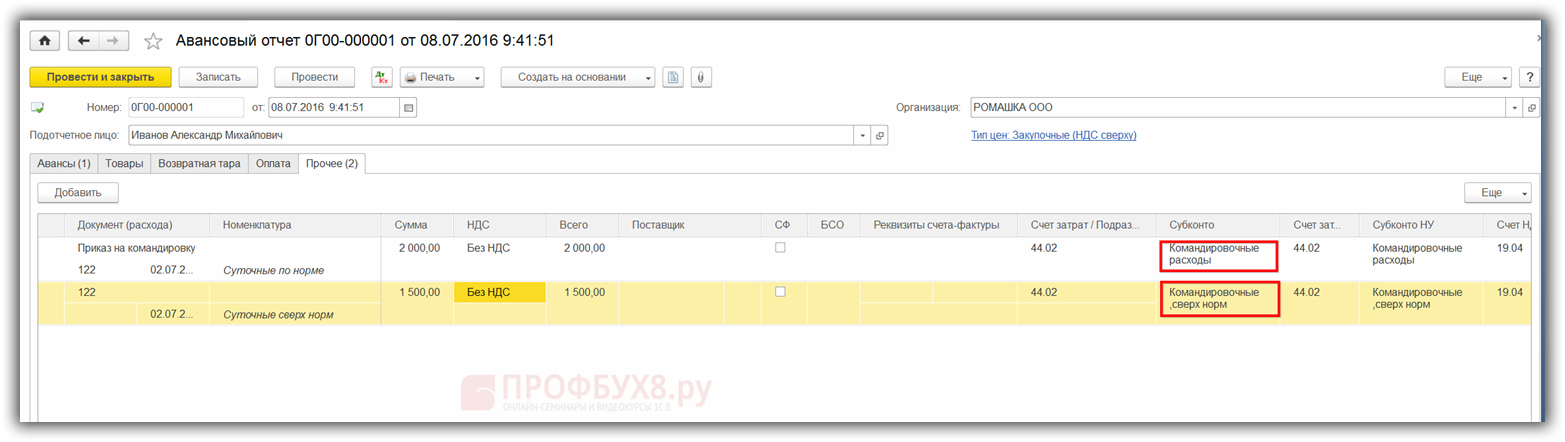
И при проведении документа видим, что в 1С 8.3 на сумму суточных, выплаченных по нормам, формируются проводки в БУ и НУ. А по суточным, выплаченным сверх норм, проводки сформированы только в БУ:
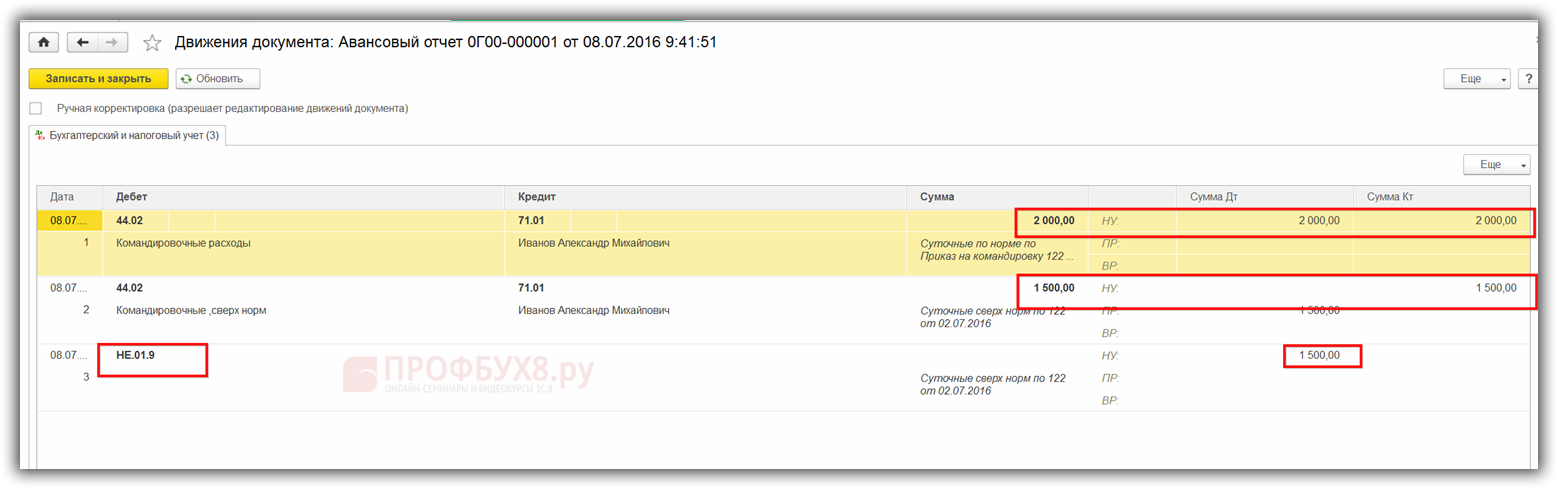
В налоговом учете сформировалась проводка на сумму постоянных разниц:
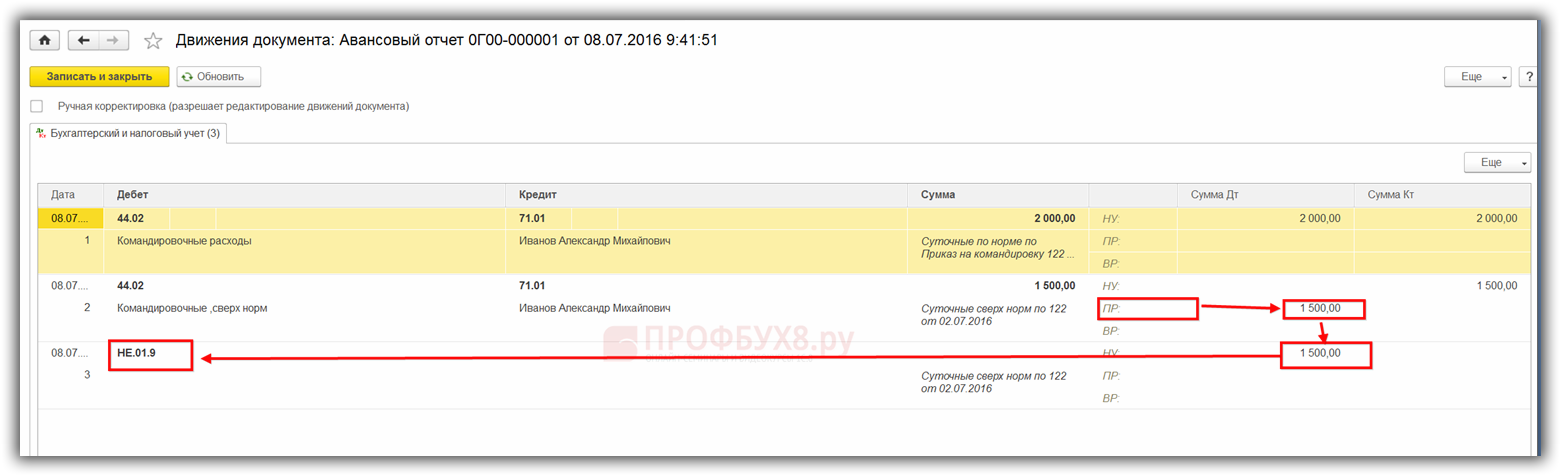
Все не принимаемые расходы в налоговом учете собираются на счете Н 01.9. То есть это и будет разница между БУ и НУ, на которую дополнительно будет начислен налог на прибыль в НУ. Сокращенно это означает ПНО, то есть постоянное налоговое обязательство.
Как настроить учет доходов и расходов в 1С 8.3 в части различия между налоговым и бухгалтерским учетом. Как правильно создать статьи расходов и доходов для целей налогового и бухгалтерского учета. Как грамотно настроить распределение затратных счетов для их правильного закрытия в конце месяца в 1С 8.3 подробно изучено на нашем мастер-классе “Вся правда о доходах и расходах“.
Рекомендуем посмотреть наш семинар, где рассматривается как организован налоговый учет в программе 1С 8.3:
Поставьте вашу оценку этой статье:
Как в 1С 8.3 можно быстро просмотреть расходы, не принимаемых для целей налогообложения при УСН (15%)?
Добрый день! Подскажите, пожалуйста, в следующем вопросе: Учет веду в программе 1С:Предприятие 8.3(8.3.10.2667) Конфигурация Бухгалтерия предприятия редакция 3.0 (3.0.55.16). Фирма на УСНО 15% (доходы минус расходы). В течение года в фирме были расходы, которые не являються расходами для НУ (покупка туалетной бумаги, кофе, чай и тд), которые я ставила не принимаемые. Можно ли в программе посмотреть каким-нибудь отчетом или еще чем, что конкретно я ставила не принимаемым?
3 У меня такой же вопрос

г. Белгород 542 432 балла
Здравствуйте!
Цитата (Мэринэ): Добрый день! Подскажите, пожалуйста, в следующем вопросе: Учет веду в программе 1С:Предприятие 8.3(8.3.10.2667) Конфигурация Бухгалтерия предприятия редакция 3.0 (3.0.55.16). Фирма на УСНО 15% (доходы минус расходы). В течение года в фирме были расходы, которые не являються расходами для НУ (покупка туалетной бумаги, кофе, чай и тд), которые я ставила не принимаемые. Можно ли в программе посмотреть каким-нибудь отчетом или еще чем, что конкретно я ставила не принимаемым?
Сформируйте «Анализ счета» по счету, на который относили затраты (20, 44) и по номенклатурной группе «Не учитываемые в целях налогообложения» будет искомая сумма.
Заполнить, проверить и подать уведомление о сумме налога
16+. Реклама. АО «ПФ «СКБ Контур». ОГРН 1026605606620. 620144, Екатеринбург, ул. Народной Воли, 19А.
Мэринэ Автор вопроса
г. Смоленск 55 баллов
Спасибо за ответ! А можно ли ещё составить отчет, чтобы выбирать «Расходы НУ» » не принимаемые», т.к. не вся номенклатура правильно занесена в справочник и суммы в «Анализ счета» попадают не все? Я пытаюсь это сделать в помощью «Универсального отчета», но безуспешно.
Другие вопросы по теме Работа в 1С
37 ответов 71 594 просмотра
13 ответов 11 306 просмотров
5 ответов 406 257 просмотров
12 ответов 50 884 просмотра
18 ответов 257 503 просмотра
Другие вопросы по теме Работа в 1С
8 ответов 24 192 просмотра
3 ответа 44 802 просмотра
10 ответов 318 просмотров
16 ответов 309 просмотров
7 ответов 8 864 просмотра
4 ответа 13 436 просмотров
- Подписки
- О проекте
- Редакционная политика
- Использование контента
- Исследование
- Обратная связь
Используем cookies для корректной работы сайта, персонализации пользователей и других целей, предусмотренных Политикой. Политика обработки персональных данных
- Бухучет
- Трудовые отношения
- Взносы и пособия
- НДС
- НДФЛ
- Налог на прибыль
- Расчеты с работниками
- Проверки и санкции
- Архив материалов