
Как в 1с установить лимит основных средств
Использован релиз 3.0.126
Если организация не применяет п. 5 ФСБУ 6/2020 в отношении малоценных активов со сроком использования более 12 месяцев, которым предусмотрено единовременное списание в расходы их стоимости, то они учитываются в составе основных средств в общеустановленном ФСБУ 26/2020 и ФСБУ 6/2020 порядке. В бухгалтерском учете стоимость таких основных средств погашается посредством амортизации (п. 27 ФСБУ 6/2020).
Для целей налога на прибыль имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью не более 100 000 руб. не является амортизируемым (п. 1 ст. 256 НК РФ, абз. 1 п. 1 ст. 257 НК РФ). Обычно стоимость такого имущества включается в состав материальных расходов в полной сумме по мере ввода его в эксплуатацию (пп. 3 п. 1 ст. 254 НК РФ).
Принятие к учету малоценных объектов основных средств (если организация не применяет п. 5 ФСБУ 6/2020) отражается по одному из двух вариантов (подробнее о выборе варианта см. здесь):
- Документ «Поступление основных средств» (документ «Поступление (акт, накладная, УПД)» с видом операции «Основные средства») с одновременным вводом объекта в эксплуатацию.
- Документ «Поступление оборудования» (документ «Поступление (акт, накладная, УПД)» с видом операции «Оборудование») с последующим вводом объекта в эксплуатацию документом «Принятие к учету ОС».
Вариант 1.
Документ «Поступление основных средств» с одновременным вводом объекта в эксплуатацию (стоимость формируется на счете 08.04.2 «Приобретение основных средств») (рис. 1).
- Раздел: ОС и НМА – Поступление основных средств
Внимание! Документ можно создать другим способом — документ «Поступление (акт, накладная, УПД)» с видом операции «Основные средства» (раздел Покупки – Поступление (акты, накладные, УПД)). - Кнопка «Создать».
- Заполните основную часть документа:
- в соответствующих полях укажите данные накладной (УПД), контрагента, договор, местонахождение ОС и МОЛ;
- в поле «Способ отражения расходов по амортизации» выберите (создайте новый) порядок учета начисленной амортизации в БУ (в НУ расходы будут учитываться на этом же счете, но по предопределенной статье затрат «Неамортизируемое имущество» с видом «Материальные расходы»).
- По кнопке «Добавить» заполните табличную часть документа:
- выберите из справочника «Основные средства» малоценный объект, укажите его стоимость и ставку НДС;
- проверьте, что в колонках «Счет учета», «Счет амортизации» и «Счет НДС» табличной части выбраны счета 01.01, 02.01 и 19.01 соответственно (устанавливаются по умолчанию);
- в колонке «Срок службы, мес.» укажите срок полезного использования (СПИ) для целей БУ.
- Кнопка «Провести».
Вариант 2.
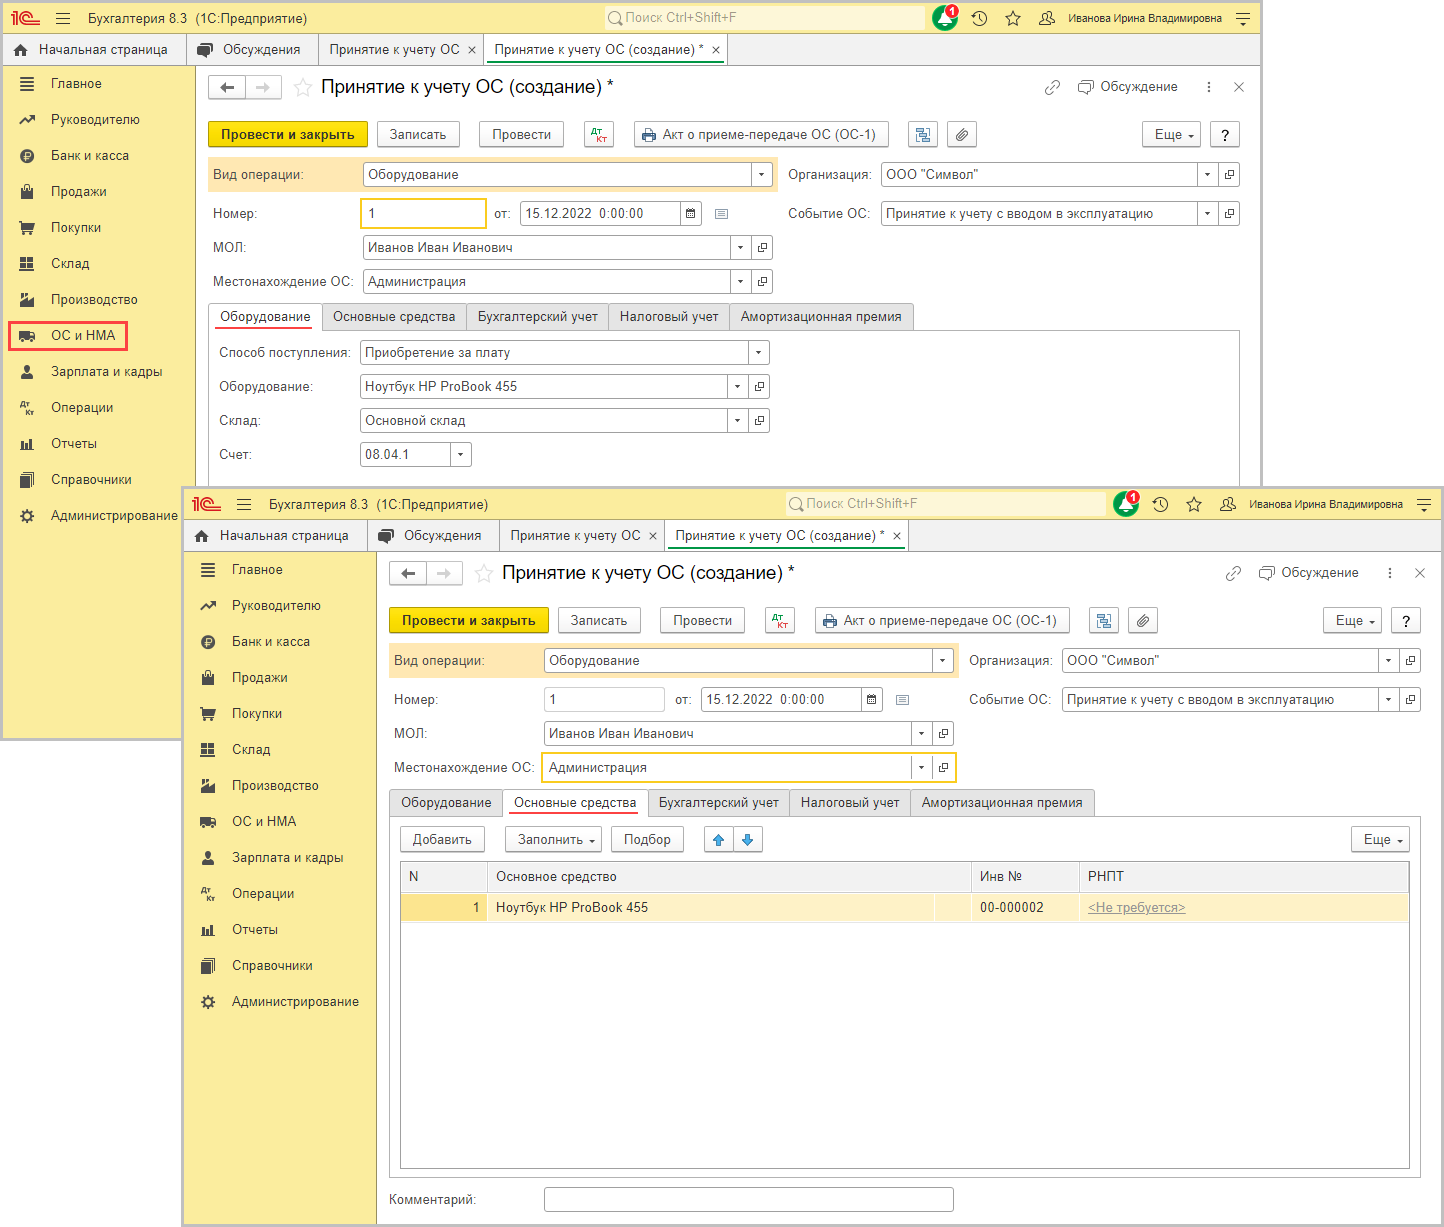
Документ «Поступление оборудования» (рис. 2) с последующим вводом объекта в эксплуатацию документом «Принятие к учету ОС» (рис. 3 —4) (стоимость формируется на счете 08.04.1 «Приобретение компонентов основных средств»).
Документ «Поступление оборудования» (рис. 2):
- Раздел: ОС и НМА – Поступление оборудования
Внимание! Документ можно создать другим способом — документ «Поступление (акт, накладная, УПД)» с видом операции «Оборудование» (раздел Покупки – Поступление (акты, накладные, УПД)). - Кнопка «Создать».
- Заполните основную часть документа:
- в соответствующих полях укажите данные накладной (УПД), контрагента, договор, склад хранения объекта до ввода в эксплуатацию.
- На закладке «Оборудование» по кнопке «Добавить» заполните табличную часть документа:
- в колонке «Номенклатура» выберите из одноименного справочника малоценный объект (при создании новых элементов указывайте вид номенклатуры «Оборудование (объекты основных средств)»);
- укажите стоимость объекта и ставку НДС;
- проверьте, что в колонках «Счет учета» и «Счет НДС» табличной части выбраны счета 08.04.1 и 19.01 соответственно (устанавливаются по умолчанию).
- Кнопка «Провести».
Документ «Принятие к учету ОС» (рис. 3 — 4).
- Раздел: ОС и НМА – Принятие к учету ОС.
- Кнопка «Создать».
- В соответствующих полях укажите местонахождение объекта, МОЛ, событие с видом «Принятие к учету с вводом в эксплуатацию».
- Заполните данные на закладках «Оборудование» и «Основные средства» (рис. 3), «Бухгалтерский учет» и «Налоговый учет» (рис. 4). При заполнении закладки «Налоговый учет» обратите внимание:
- Для единовременного признания в НУ расходов на приобретение ОС необходимо в поле «Порядок включения стоимости в расходы» выбрать «Включение в расходы при принятии к учету». В ином случае объект будет принят к налоговому учету в состав амортизируемого имущества.
- В поле «Отражение расходов» по умолчанию выбран способ «Аналогично амортизации». При этом способе затраты автоматически учитываются на том же счете, что и амортизация для целей БУ (по предопределенной статье затрат «Неамортизируемое имущество» с видом «Материальные расходы»). В случае необходимости может быть установлен иной способ отражения затрат на счетах учета и по иным статьям затрат (для этого выберите «Другой способ»).
- Кнопка «Провести».

Смотрите также
- Учет малоценных ОС до 100 тыс. руб. по ФСБУ 6/2020 (в капитальных вложениях)
- Учет малоценных ОС до 100 тыс. руб. по ФСБУ 6/2020 (в расходах)
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Как принять к учету основное средство стоимостью до 100 тыс руб (начиная с релиза 3.0.43.173)
Видеоролик выполнен в программе «1С:Бухгалтерия 8» релиз 3.0.43.173.
С 1 января 2016 года для целей учета по налогу на прибыль к амортизируемому имуществу, к основным средствам (ОС) относятся (при соблюдении иных предусмотренных гл. 25 НК РФ условий) объекты, первоначальная стоимость которых превышает 100 000 рублей.
Указанные изменения внесены в пункт 1 статьи 256 и в пункт 1 статьи 257 НК РФ Федеральным законом от 08.06.2015 № 150-ФЗ и применяются к объектам амортизируемого имущества, введенным в эксплуатацию начиная с 01.01.2016. Таким образом, если стоимость объекта:
- превышает 100 000 руб., то она формирует первоначальную стоимость ОС и списывается на расходы путем начисления амортизации;
- 100 000 руб. и менее, то она учитывается в материальных расходах единовременно в момент ввода такого имущества в эксплуатацию или в течение более чем одного отчетного периода в порядке, предусмотренном учетной политикой организации (пп. 3 п. 1 ст. 254 НК РФ).
Что касается бухгалтерского учета, то Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01, утв. приказом Минфина России от 30.03.2001 № 26н, не менялось. Актив принимается организацией к бухгалтерскому учету в качестве основных средств, если одновременно выполняются условия, предусмотренные в пункте 4 ПБУ 6/01. При этом:
- объекты стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40 000 руб. за единицу, могут отражаться в бухгалтерском учете в составе материально-производственных запасов (МПЗ) (п. 5 ПБУ 6/01);
- если стоимость объекта основных средств превышает 40 000 руб. за единицу (лимит, установленный в учетной политике организации), то стоимость погашается посредством начисления амортизации (п. 17 ПБУ 6/01).
В программе порядок учета ОС стоимостью до 100 000 рублей отличается только выбором порядка включения стоимости в состав расходов для целей налогового учета.
В документе Принятие к учету ОС закладка Налоговый учет заполняется пользователем следующим образом, в поле:
- Порядок включения стоимости в состав расходов необходимо выбрать значение Включение в расходы при принятии к учету;
- Способ отражения расходов из справочника Способы отражения расходов нужно выбрать счет и аналитику затрат, куда будут единовременно списаны расходы на приобретение объектов стоимостью до 100 000 руб. Если объект в налоговом учете списывается в течение более чем одного отчетного периода, то нужно использовать 97 счет.
После проведения документа Принятие к учету ОС сформируются следующие бухгалтерские проводки:
Дебет 01.01 Кредит 08.04 — на стоимость объекта ОС.
Для целей налогового учета по налогу на прибыль вводятся записи в специальные ресурсы регистра бухгалтерии:
Сумма НУ Дт 01.01 и Сумма НУ Кт 08.04 – на стоимость актива;
Сумма НУ Дт 20 (25, 26, 44) и Сумма НУ Кт 01.01 – на сумму расходов на приобретение актива.
Если организация применяет Положение по бухгалтерскому учету «Учет расчетов по налогу на прибыль организаций» ПБУ 18/02, утв. приказом Минфина России от 19.11.2002 № 114н, то в учете будет отражена налогооблагаемая временная разница между данными бухгалтерского и налогового учетов:
Сумма ВР Дт 20 (25, 26, 44) и Сумма ВР Кт 01.01 – на сумму расходов на приобретение актива.
В месяце принятия к учету основного средства стоимостью до 100 000 рублей после выполнения обработки Закрытие месяца и выполнения регламентной операции Расчет налога на прибыль будет признано отложенное налоговое обязательство (ОНО).
Со следующего месяца после принятия к учету это основное средство начинает амортизироваться только в бухгалтерском учете. При выполнении регламентной операции Амортизация и износ основных средств формируется бухгалтерская проводка:
Дебет 20 (25, 26, 44) Кредит 02.01 — на сумму амортизации.
Если организация применяет ПБУ 18/02, то в учете будет отражена вычитаемая временная разница между данными бухгалтерского и налогового учетов:
Сумма ВР Дт 20 (25, 26, 44) и Сумма ВР Кт 02.01 – на сумму амортизации. После выполнения регламентной операции Расчет налога на прибыль ОНО будет ежемесячно погашаться.
Напоминаем, что положения статьи 257 НК РФ (в ред. Федерального закона 08.06.2015 № 150-ФЗ) применяются к объектам амортизируемого имущества, введенным в эксплуатацию начиная с 1 января 2016 года. Уже принятые к учету ОС в налоговом учете единовременно списать нельзя.
Как в 1с установить лимит основных средств
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Как выполнить переход на ФСБУ 6/2020 в 1С:Бухгалтерия?
Польникова Анастасия Посмотреть все статьи >> Старший специалист линии консультации партнёрской сети «ИнфоСофт».
Время прочтения — 4 мин.
Заказать консультацию
Вопрос клиента: Как в 1С:Бухгалтерия выполнить переход на ФСБУ 6/2020?
Приказом Минфина России от 17.09.2020 № 204н утвержден Федеральный стандарт бухгалтерского учета ФСБУ 6/2020 «Основные средства». Стандарт применяется, начиная с бухгалтерской (финансовой) отчетности за 2022 год.
В связи с началом применения ФСБУ 6/2020 последствия изменения учетной политики отражаются по выбору организации:
- ретроспективно — как если бы стандарт применялся с момента возникновения затрагиваемых им фактов хозяйственной жизни (п. 48 ФСБУ 6/2020);
- в упрощенном порядке. Для этого на конец года, предшествующего году, с которого применяется стандарт, достаточно единовременно скорректировать балансовую стоимость основных средств с отнесением разницы на нераспределенную прибыль (п. п. 49, 50 ФСБУ 6/2020).
Организация с упрощенным учетом может начать применять ФСБУ 6/2020 перспективно (п. 51 ФСБУ 6/2020), то есть:
- только в отношении фактов хозяйственной жизни, имевших место после начала применения стандарта;
- без корректировки сформированных ранее данных бухгалтерского учета;
- без пересчета сравнительных показателей отчетности прошлых лет.
В 1С:Бухгалтерия 8 начиная с релиза 3.0.96 поддерживается упрощенный порядок перехода на ФСБУ 6, а также частично автоматизирован переход на применение нового стандарта. Причем новый стандарт может применяться в программе либо с 2022 года (обязательно), либо раньше, с 2021 года (по желанию организации).
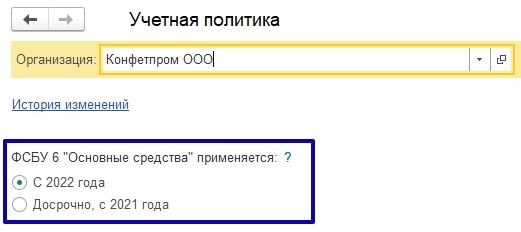
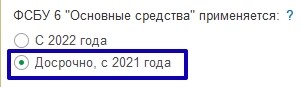
В настройке учетной политики появилась возможность указать с какого года организация применяет нормы ФСБУ 6/2020:
- С 2022 года;
- Досрочно, с 2021 года;
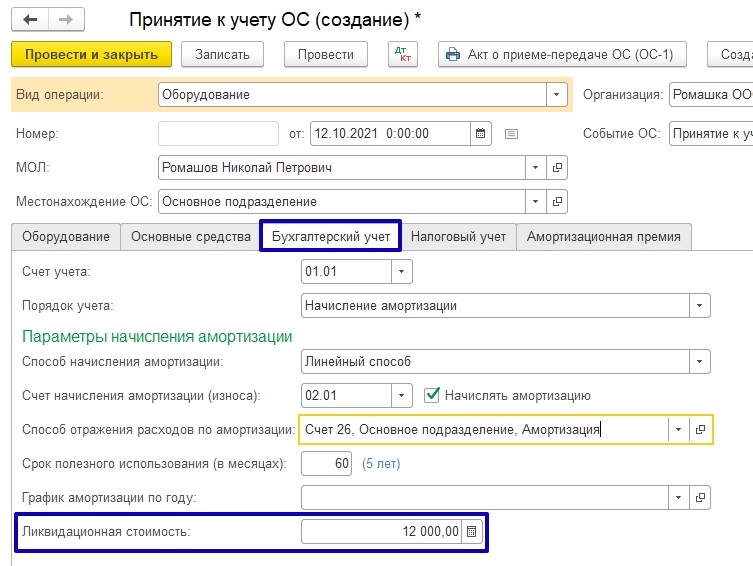
Если учет основных средств ведется по правилам ФСБУ 6/2020, тогда в документе « Принятие к учету ОС» на закладке Бухгалтерский учет появляется возможность указывать ликвидационную стоимость:
В связи с переходом в бухгалтерском учете на нормы ФСБУ 6/2020 компания может принять решение о проверке и пересмотре элементов амортизации объектов основных средств на соответствие условиям использования.
Для изменений элементов амортизации в программе предназначен документ «Изменение элементов амортизации ОС» (раньше документ назывался «Изменение параметров амортизации ОС»):
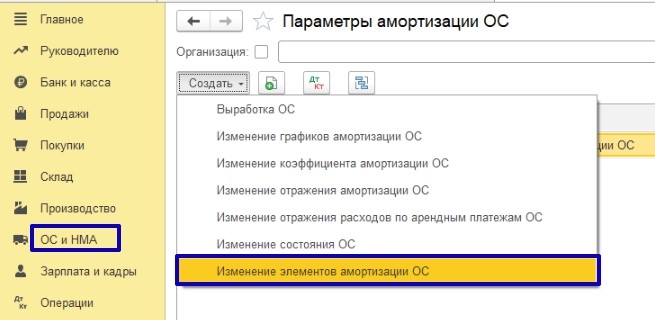
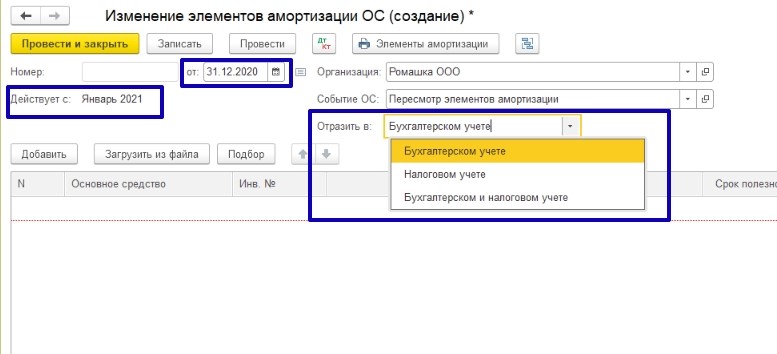
В документе «Изменение элементов амортизации ОС» изменилось не только наименование документа, но и его свойства, в том случае, когда документ используется для отражения изменений в бухгалтерском учете. При отражении изменений в налоговом учете свойства документа не поменялись.
Чтобы отразить изменения в налоговом учете или одновременно в бухгалтерском и налоговом учете, в строке «Отразить в» следует установить в соответствующее положение. По умолчанию переключатель «Отразить в» установлен в положение «В бухгалтерском учете».
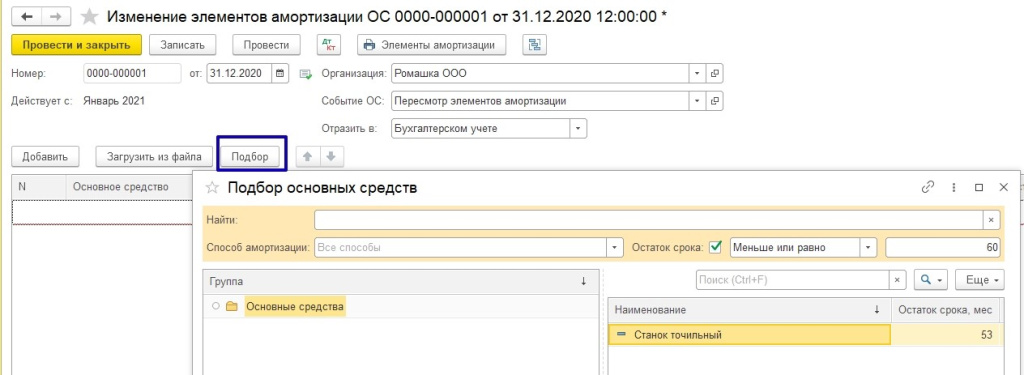
При заполнении документа можно воспользоваться функцией подбора. Подбирать основные средства можно по наименованию, по способу амортизации (в бухгалтерском учете), а также по остатку срока полезного использования (в бухгалтерском учете):
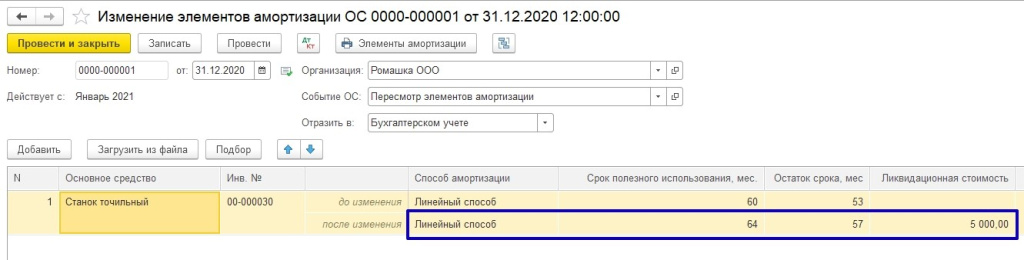
В документе «Изменение элементов амортизации ОС» можно изменить:
- Способ начисления амортизации (исключение — переход с линейного способа на способ начисления амортизации пропорционально объему продукции (работ) в программе не поддерживается);
- Оставшийся срок полезного использования или объем работ;
- Ликвидационную стоимость
Согласно требованиям нового стандарта, элементы амортизации основных средств следует проверять на их соответствие условиям использования ОС в конце каждого года и при необходимости изменять. Рекомендуется выполнить такую проверку и перед переходом на ФСБУ 6/2020.
Подпишитесь на дайджест!
Подпишитесь на дайджест, и получайте ежемесячно подборку полезных статей.
В конце года, предшествующего году перехода на ФСБУ 6, появляется регламентная операция «Переход на ФСБУ 6/2020»:
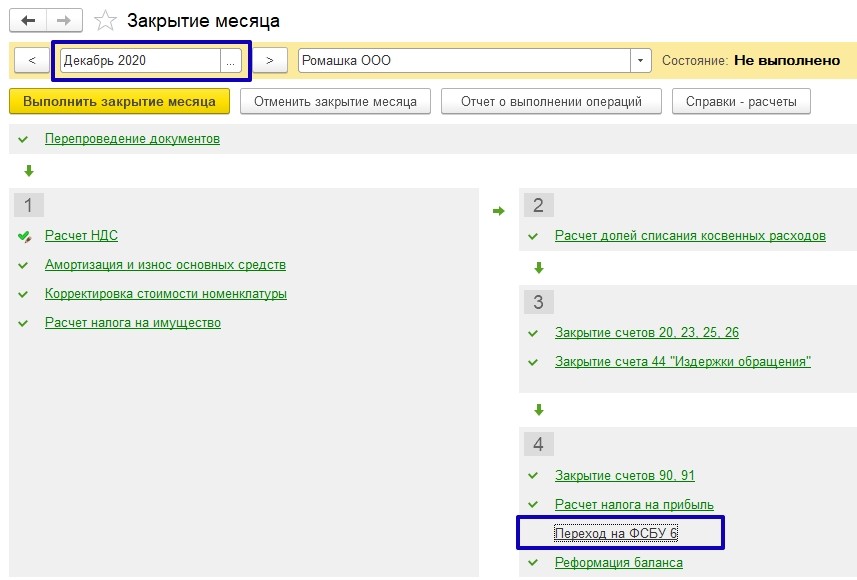
Операция перехода на ФСБУ 6 автоматически корректирует накопленную амортизацию с отнесением разницы на нераспределенную прибыль. Пересчет выполняется только по тем основным средствам, амортизация по которым начисляется линейным способом.
Для организаций, которые переходят на новый стандарт с 2022 года, эта регламентная операция будет в закрытии месяца в декабре 2021 г., кто перешел на новый стандарт с 2021 года, эта регламентная операция появилась в декабре 2020 года.
Пример № 1– Перспективный переход на ФСБУ 6/2020
ООО «Ромашка» применяет основную систему налогообложения, относится к субъектам малого предпринимательства и не подпадает под обязательный аудит.
С 2021 года переходит на применение ФСБУ 6/2020, последствия изменения учетной политики отображает перспективно.
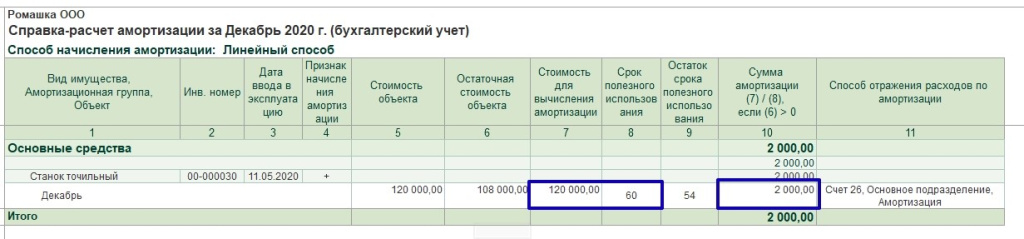
На конец 2020 года на балансе числится основное средство «Станок точильный». Первоначальная стоимость станка – 120 000 руб., срок полезного использования – 60 мес., начисленная амортизация – 14 000 руб., оставшийся срок полезного использования – 53 мес.
Элементы амортизации для станка не пересматриваются, ликвидационная стоимость равна нулю.
В августе организация приобретает новый объект ОС — Станок деревообрабатывающий стоимостью 180 000 руб. (в т.ч. НДС – 20%). Срок полезного использования в бухгалтерском и налоговом учете – 48 мес. Определена ликвидационная стоимость, которая составляет 36 000 руб.
В организации применяется линейный способ начисления амортизации как для бухгалтерского, так и для налогового учета.
В 2020 году амортизация рассчитывалась исходя из первоначальной стоимости и срока полезного использования (120 000 руб. / 60 мес. = 2 000 руб / мес):
Выполнена настройка учетной политики по переходу на ФСБУ 6/2020 досрочно:
В закрытии месяца за декабрь 2020 года появилась регламентная операция Переход на ФСБУ 6:
Организация находится на упрощенном учете, поэтому может применять ФСБУ 6 перспективно и не пересчитывать балансовую стоимость ОС, т.е. регламентную операцию «Переход на ФСБУ 6» можно не выполнять (можно пропустить эту регламентную операцию).
Но даже если эта регламентная операция будет выполнена, балансовая стоимость точильного станка пересчитываться не будет, потому что элементы амортизации по этому ОС не меняются.
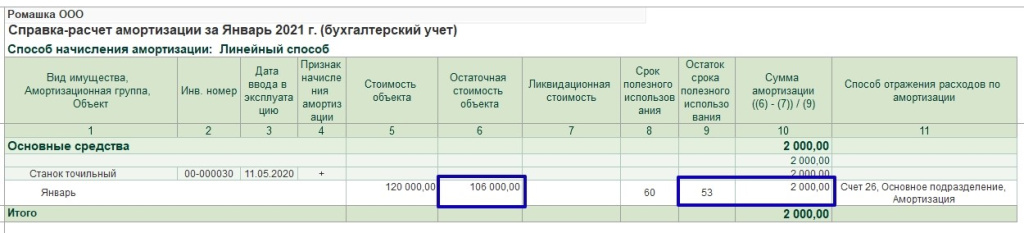
С 2021 года амортизация точильного станка будет рассчитываться по-новому – как отношение разности между балансовой и ликвидационной стоимостью объекта ОС к величине оставшегося срока его полезного использования. Таким образом, в январе 2021 года сумма амортизации станка составляет 2 000 руб. (Балансовая стоимость – Ликвидационная стоимость / Оставшийся срок полезного использования – (106 000 руб. – 0 руб. / 53 мес.):
В документе «Принятие к учету» по поступившему в августе 2021 г. новому объекту ОС появляется строка «Ликвидационная стоимость»:
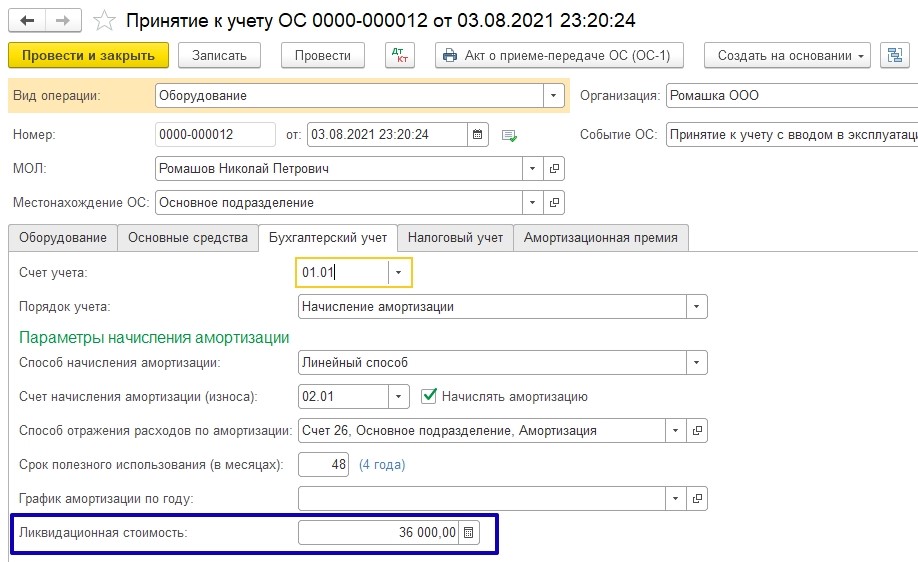
Важно! Если приобретение основного средства оформляется документом «Поступление основных средств», то в этом документе нет возможность указать ликвидационную стоимость.
При проведении документа «Принятие к учету» ликвидационная стоимость отразится в регистре сведений «Параметры амортизации ОС (бухгалтерский учет)».
После выполнения регламентной операции по начислению амортизации сумма амортизации по бухгалтерскому учету отличается от суммы амортизации по налоговому учету:
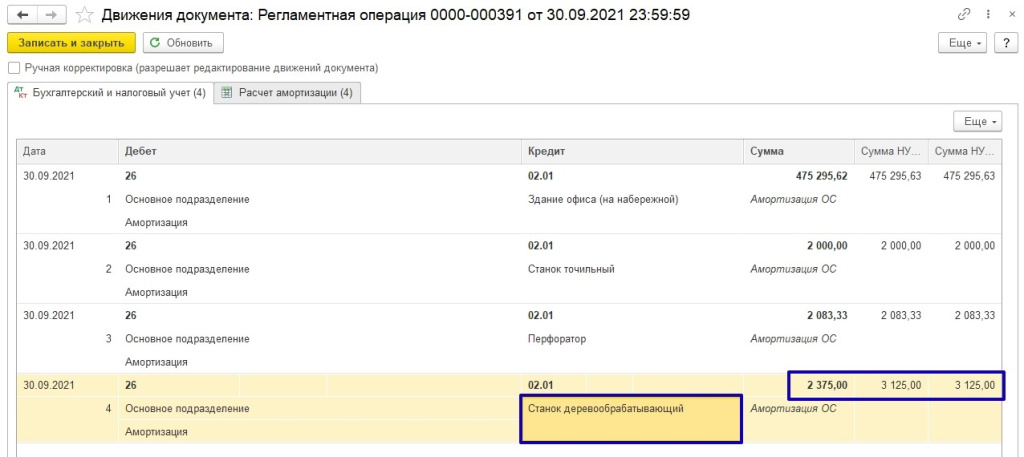
Детальный расчет амортизации в бухгалтерском учете приведен в Справке-расчете амортизации:
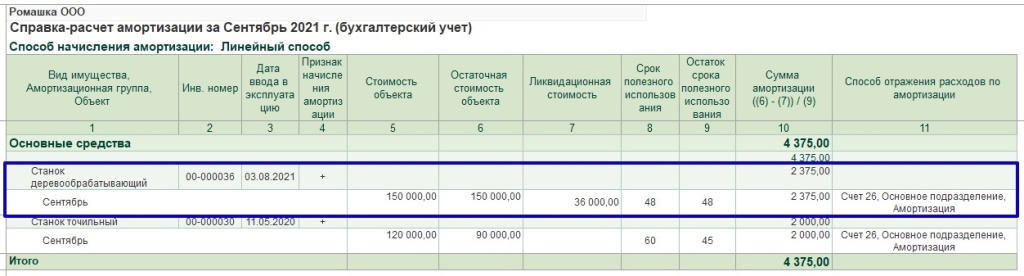
Рассмотрим, как программа рассчитала амортизацию по ОС «Станок деревообрабатывающий»:
- Остаточная стоимость (балансовая стоимость) — 150 000 руб. (графа 6);
- Ликвидационная стоимость — 36 000 руб. (графа 7);
- Оставшийся СПИ — 48 месяцев (графа 9);
- Сумма амортизации — (150 000 руб. — 36 000 руб.) / 48 мес. = 2 375 руб. (графа 10).
В налоговом учете при линейном способе сумма ежемесячной амортизации определяется как произведение его первоначальной стоимости и нормы амортизации, определенной для данного объекта.
Норма амортизации — величина, обратная сроку полезного использования объекта ОС, выраженная в процентах (п. 2 ст. 259.1 НК РФ).
Ликвидационная стоимость при этом не учитывается, поэтому сумма амортизации деревообрабатывающего станка для целей налогообложения прибыли составляет 3 125 руб. (150 000 руб. / 48 мес.).
В конце 2021 года для всех основных средств следует выполнить проверку элементов амортизации на их соответствие условиям использования основных средств и при необходимости изменить с помощью документа «Изменение элементов амортизации ОС».
Далее рассмотрим, как в программе выполняется автоматический пересчет балансовой стоимости.
Пример № 2 – Упрощенный переход на ФСБУ 6/2020
Организация находится на основной системе налогообложения, является плательщиком НДС, переходит на ФСБУ 6 в упрощенном порядке с 2022 года.
Основные средства, которые числятся на балансе на конец 2021 года, превышают стоимостной лимит, установленный организацией с 2022 года.
Для всех объектов ОС применяется линейный способ начисления амортизации.
Перед переходом на новый стандарт необходимо проанализировать основные средства, для которых необходимо изменить элементы амортизации.
Перед переходом на ФСБУ 6 необходимо создать документ «Изменение элементов амортизации ОС» для целей бухгалтерского учета.
В документе указываются основные средства, для которых нужно изменить элементы амортизации:
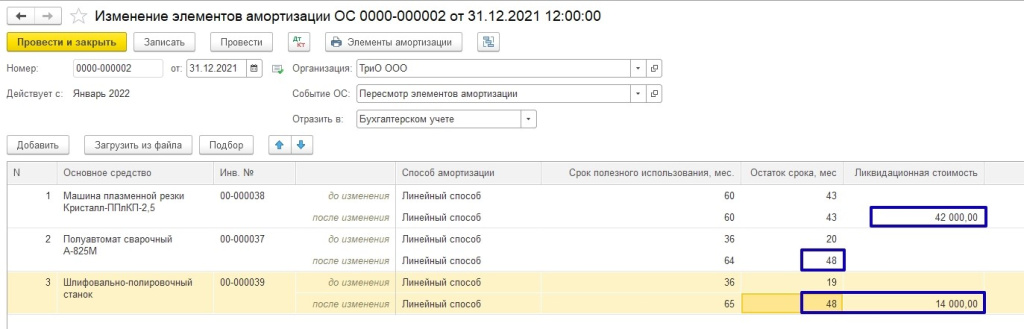
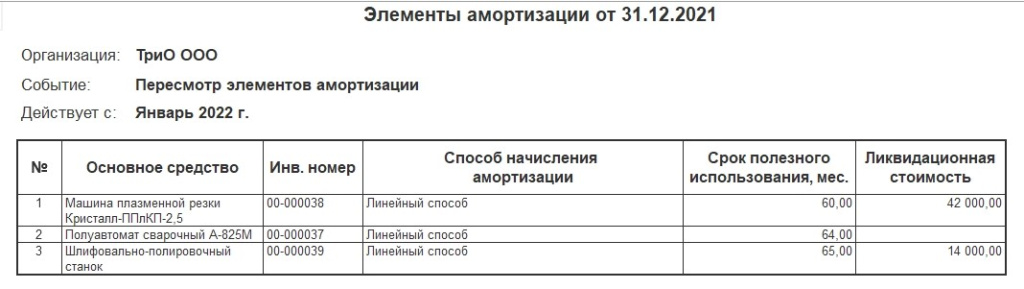
Например, для машины плазменной резки добавлена ликвидационная стоимость 42 000 руб., у сварочного полуавтомата увеличен срок полезного использования до 48 мес., у шлифовально-полировочного станка появилась ликвидационная стоимость и пересмотрен СПИ.
Из документа можно вывести печатную форму справки-расчёта, из которой будут видны все изменения:
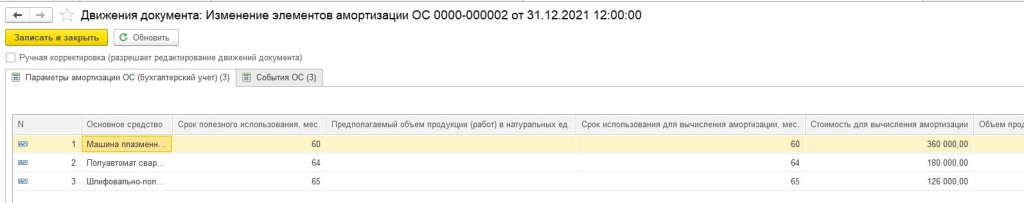
Документ «Изменение элементов амортизации ОС» не формирует бухгалтерских проводок, записи заносятся в регистры сведений:
Записи из регистров сведений будут применяться при начислении амортизации начиная с месяца, следующего за месяцем проведения документа, то есть с января 2022 года, а также при выполнении регламентной операции «Переход на ФСБУ 6» закрытия месяца за декабрь 2021 года:
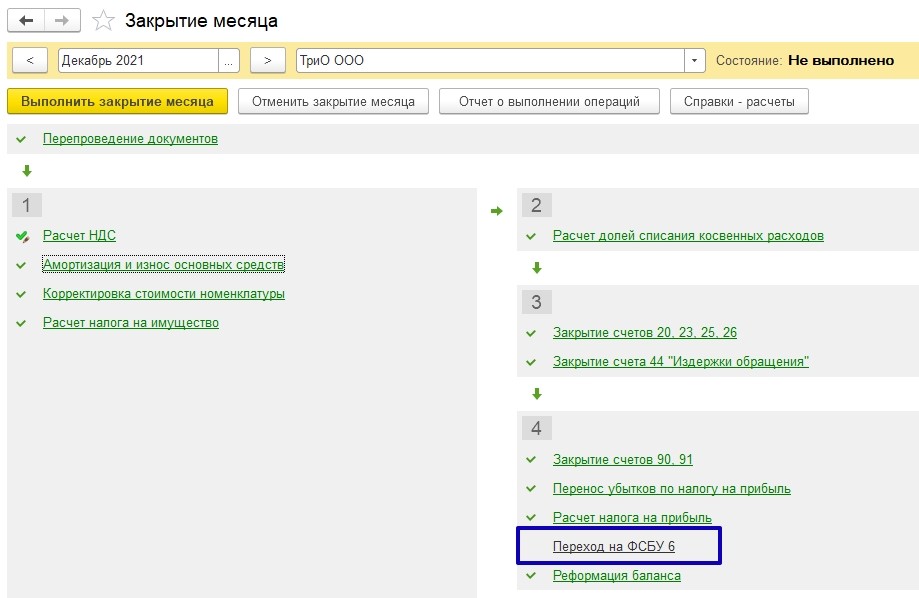
Важно! Регламентную операцию «Переход на ФСБУ 6» нужно выполнять только после формирования и сохранения бухгалтерской (финансовой) отчетности за отчетный год (за 2021 год).
Для выполнения регламентной операции Переход на ФСБУ 6 рекомендуется сначала отменить регламентные операции, которые следуют за Переходом на ФСБУ 6 (Расчет отложенного налога по ПБУ/18, если организация применяет ПБУ 18/02, и Реформацию баланса):
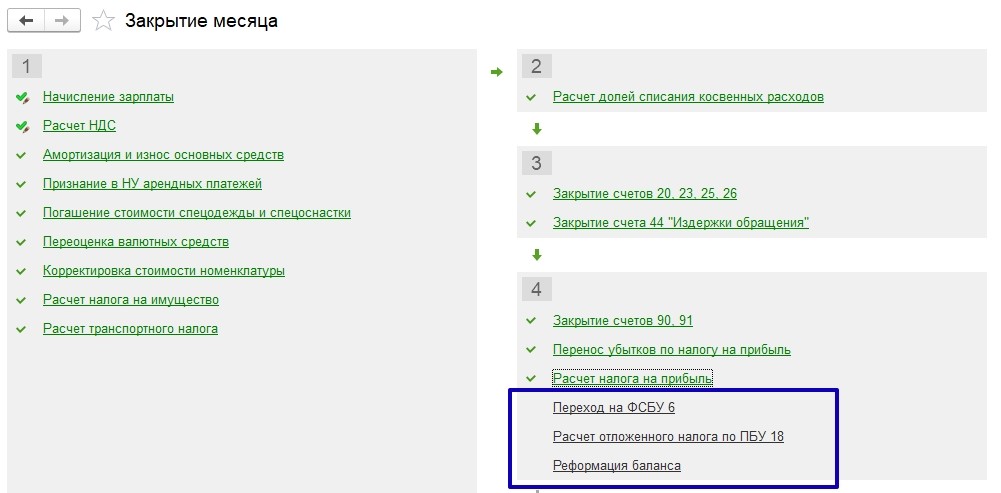
Затем следует выполнить Переход на ФСБУ 6 и все следующие за ним операции — каждую операцию поочередно.
Упрощенный порядок перехода на ФСБУ 6/2020 заключается в единовременной корректировке балансовой стоимости ОС на начало отчетного периода с отнесением разницы на нераспределенную прибыль.
При этом балансовой стоимостью ОС считается их первоначальная стоимость (с учетом переоценок), признанная до начала применения ФСБУ 6/2020 за вычетом накопленной амортизации.
А накопленная амортизация рассчитывается по правилам ФСБУ 6/2020 исходя из указанной первоначальной стоимости, ликвидационной стоимости и соотношения истекшего и оставшегося срока полезного использования.
Детальный расчет сумм корректировок приведен в Справке-расчете корректировки амортизации при переходе на ФСБУ 6:
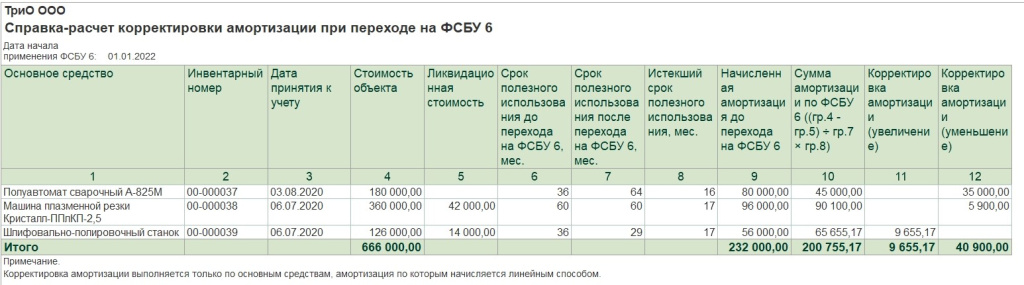
Проанализируем расчет корректировки балансовой стоимости для основного средства «Шлифовально-полировочный станок»:
- Первоначальная стоимость объекта — 126 000 руб. (графа 4);
- Ликвидационная стоимость — 14 000 руб. (графа 5);
- СПИ после перехода на ФСБУ 6/2020 — 29 мес. (графа 7);
- Истекший СПИ — 17 месяцев (графа 8);
- Сумма амортизации по ФСБУ 6/2020 – 65 655,17 руб. ((126 000 руб. — 14 000 руб.) / 29 мес. х 17 мес.) (графа 10);
- Начисленная амортизация до перехода компании на ФСБУ 6/2020 — 56 000 руб. (графа 9);
- Корректировка амортизации в сторону увеличения – 9 655,17 руб. (65 655,17 руб. — 56 000 руб.) (графа 11).
Аналогичным образом рассчитываются корректировки амортизации для других ОС, по которым менялись элементы амортизации перед переходом на ФСБУ 6/2020.
При проведении регламентной операции Переход на ФСБУ 6 формируются бухгалтерские проводки:
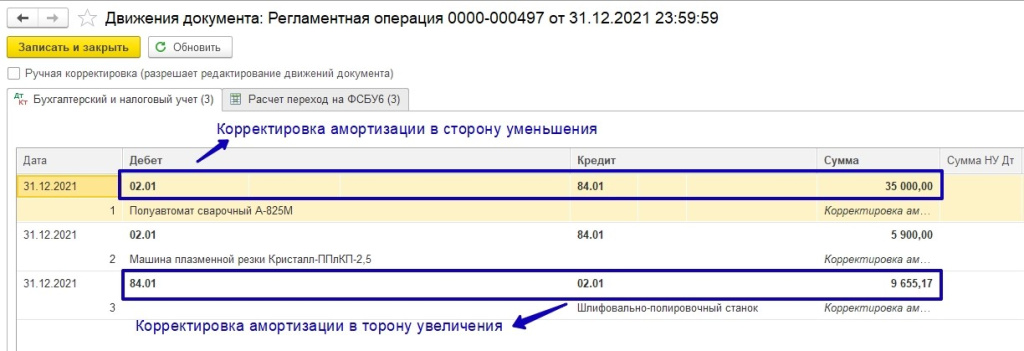
Начиная с января 2022 года амортизация ОС уже считается по правилам ФСБУ 6/2020 исходя из пересмотренных элементов амортизации.