
Дивиденды не попадают в 6-НДФЛ
Добрый день
Почему начисление и выплата дивидендов не попадает в форму 6-НДФЛ? В справке 2-НДФЛ есть.
Тема закрыта.
Николай Малышевский
Platinum Member
1217

1305
15 фев 2021 17:45 #2
#2 от Николай Малышевский
Давайте подробности.
Когда начислены, когда выплачены.
Тема закрыта.
Спасибо сказали: Андрей Ланьшин , Ольга Николаевна , Татьяна
Premium Member

139
5
16 фев 2021 13:02 #3
#3 от Татьяна
Начислены и выплачены в октябре.
Тема закрыта.
Наталья Иванова ГК КАМИН
Platinum Member
3392
3468
16 фев 2021 22:02 #4
#4 от Наталья Иванова ГК КАМИН
Ситуация смоделирована на демобазе — ошибка не подтверждается.
1. При начислении дивидендов, для начисления код дохода использовали 1010 «Дивиденды»? Тип дохода для кода 1010 указан «Дивиденды»?
2. Выплачивали дивиденды документом «Выплата дивидендов»?
Иванова Наталья
Группа компаний КАМИН
Тема закрыта.
Спасибо сказали: Андрей Ланьшин
Premium Member
139
5
17 фев 2021 10:20 #5
#5 от Татьяна
Ситуация смоделирована на демобазе — ошибка не подтверждается.
1. При начислении дивидендов, для начисления код дохода использовали 1010 «Дивиденды»? Тип дохода для кода 1010 указан «Дивиденды»?
2. Выплачивали дивиденды документом «Выплата дивидендов»?
Код дохода 1010.
Тип дохода это «источник доходов»?
Выплачено документом выплата дивидендов
Тема закрыта.
Platinum Member
1377
1022
17 фев 2021 10:47 #6
Выплачено документом выплата дивидендов
Выплата дивидендов в 1С 8.3
Порядок расчета и распределения доходов из чистой прибыли устанавливается на уровне действующего законодательства. В зависимости от разновидности дивиденды в 1С Бухгалтерия отражаются по-разному. Для их начисления и удержания по форме 2-НДФЛ и 6-НДФЛ предусмотрено два способа: ручной и автоматический. Рассмотрим более подробно каждый вид операции.
Автоматический порядок начисления и выплат дивидендов в 1С Бухгалтерия 8.3
Основная задача программного продукта «1С:Бухгалтерия 8» — автоматизация налогового и бухгалтерского учета. Производительная платформа позволяет выполнять любые операции по ведению электронного учета, в том числе начислять и производить выплаты дивидендов. Для попадания в нужный функциональный блок переходим в раздел «Операции-Бухучет» или «Зарплата и кадры-Зарплата».

Имейте в виду, что платформа, работающая в базовом режиме, имеет ряд ограничений. Среди них ведение учета, а значит и распределение доходов из чистой прибыли между учредителями, только по одной организации. Если возможностей программы недостаточно, пользователи базовой версии могут перейти на версию ПРОФ. Программа позволяет вести учет неограниченного количества организаций в одной информационной базе.
Формируем в открывшейся вкладке новый документ и заполняем поля:
- организацию;
- дату проведения операции;
- период расчета дивидендов;
- получателя;
- в строке «Начислено» указываем рассчитанную сумму.
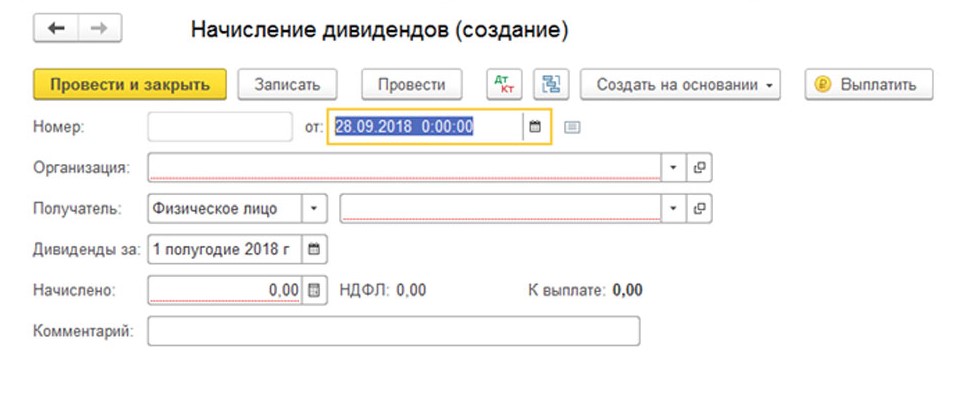
Рассмотрим на примере расчет дивидендов за первое полугодие.
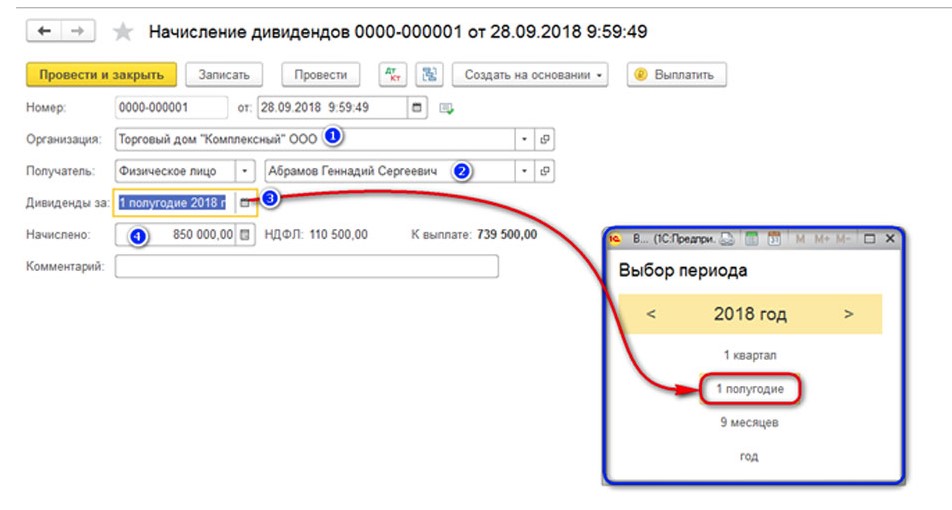
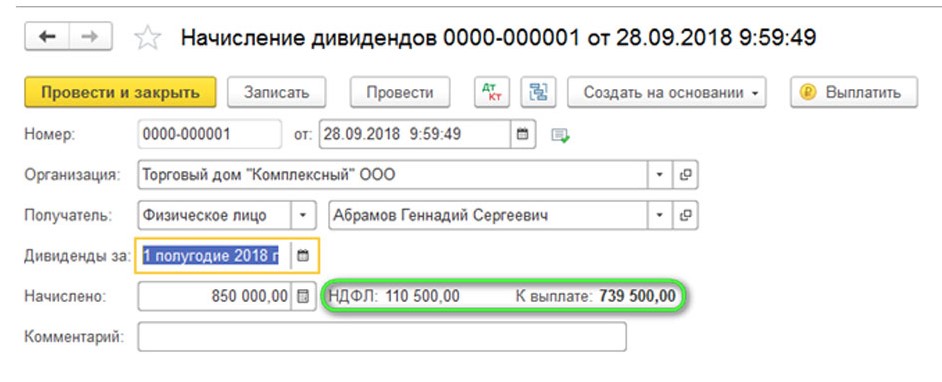
Поскольку дивиденды являются разновидностью дохода, их сумма в обязательном порядке облагается налогом. Размер процентной ставки зависит от ряда факторов, в том числе от категории плательщика (физическое или юридическое лицо). После активации кнопки «Выплатить» происходит автоматический расчет НДФЛ и итоговой суммы за вычетом налога на доходы.
На основании расчета в открытой форме документа текущей датой формируются два платежных поручения.
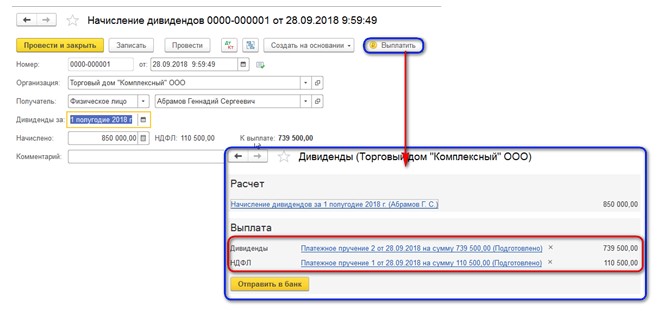
Правильно оформленная платежка является гарантом своевременного перечисления прибыли. Созданные документы можно сразу отправить в банк, нажав соответствующую кнопку в диалоговом окне. При случайном выходе из диалога документы восстанавливаются с помощью перехода в раздел «Банк и касса».

Следующий шаг — формирование справки 2-НДФЛ. Переходим в раздел «Зарплата и кадры», выбираем «2-НДФЛ для сотрудников».

В новом документе заполняем следующие сведения:
- название организации;
- фамилию и инициалы сотрудника.

Поля в нижней части таблицы заполняются в автоматическом режиме. Остается лишь записать и провести документ.

Для формирования отчета по шестой форме воспользуемся информационным блоком «Зарплата и кадры», «Отчетность по 6-НДФЛ».

На экране откроется диалоговое окно, которое запросит указать период и сведения об организации.
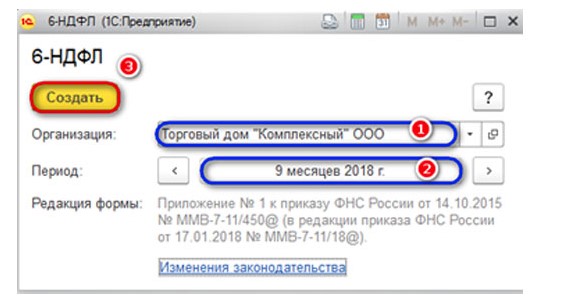
После нажатия кнопки «Создать» сформируется отчет. Перейдя в «Раздел 1» убеждаемся в корректности введенных данных.

Ручной порядок начисления и выплат дивидендов в 1С Бухгалтерия 8.3
Ручной режим расчета дивидендов предусматривает переход в следующие разделы 1С программы:
- «Операции»;
- «Бухгалтерский учет»;
- «Операции, введенные вручную».

В открытом документе заполняем наименование организации и табличную часть.

Первая проводка в бухгалтерском учете отражает дивиденды. Добавляем по Дебету счет 84.01, по Кредиту 70. Корреспондирующий счет 70 используется в том случае, если акционер является оформленным сотрудником организации.
Если получатель дивидендов не трудоустроен в данной организации, вместо счета 70 применяем 75.02. Временем операции будет дата распределения дохода от чистой прибыли.

Строкой ниже оформляем проводкой начисление НДФЛ: Дебет 70, Кредит 68 01. Записываем и завершаем работу с документом.

Один документ дает возможность для начисления дивидендов и удержания налога одновременно по нескольким лицам.
Отразим налог по формам 2-НДФЛ и 6-НДФЛ. Выбираем раздел «Зарплата и кадры», «Все документы по НДФЛ».

Выбираем кнопку «Создать». На экране отобразится перечень введенных ранее документов. Нажимаем «Операции учета НДФЛ».
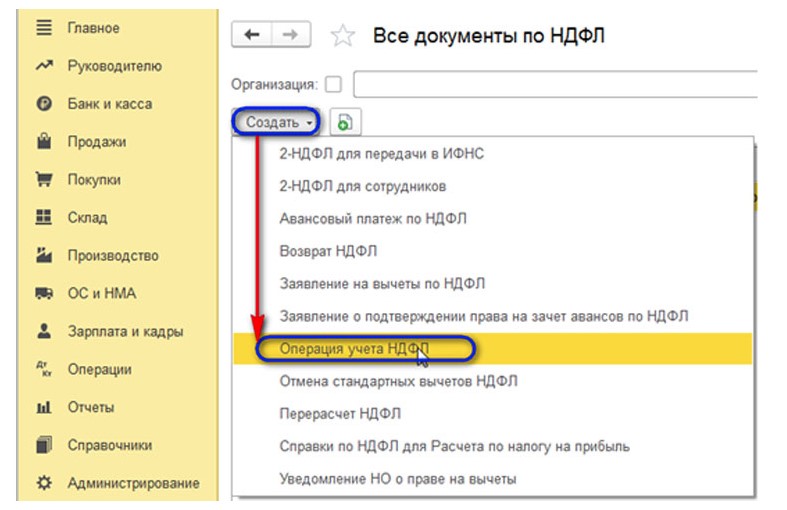
Заносим данные об организации и дату проводимой операции. В шапке таблицы переходим на вкладки «Доходы» и «Удержано по всем ставкам».

Без вычета НДФЛ заполняем сумму выплаченного дохода.

Рядом с каждой вкладкой отображается колонка «Включать в декларацию по прибыли». Галочку устанавливают в том случае, если регистрируются дивиденды, выплачиваемые акционерным обществом. При этом информация о рассчитанных суммах и удержанном налоге не будет отображаться в форме 2-НДФЛ. Она будет фиксироваться в декларации по налогу на прибыль. После чего документ проводят и закрывают.
Несмотря на то, что начисления для учредителей, являющихся сотрудниками организации, отражаются на счете 70, они не должны включаться в платежную ведомость на выдачу заработной платы. Соответственно, выдача наличных из кассы или списание с расчетного счета отражается операцией «Прочее списание» («Прочий расход»).
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Дивиденды и их отражение в отчете 6-НДФЛ


Если ваша организация оказалась прибыльной по итогам года, то это отражено в бухгалтерской отчетности, и появляется право на начисление и выплату дивидендов участникам общества. Рассмотрим, как провести такие операции в программе 1С: Бухгалтерия ред. 3.0, чтобы информация корректно отразилась в отчете 6-НДФЛ.
Согласно инструкции по применению плана счетов бухгалтерского учета (утв. приказом Минфина РФ от 31.10.2000 № 94н) для таких расчетов используется счет 75 «Расчеты с учредителями». Он предназначен для обобщения информации о всех видах расчетов с учредителями (участниками) организации (акционерами акционерного общества, участниками полного товарищества, членами кооператива и т.п.): по вкладам в уставный (складочный) капитал организации, по выплате доходов (дивидендов) и др.
Однако, если расчет происходит с физическим лицом, являющимся работником организации, то начисление дивидендов и удержание НДФЛ производятся в корреспонденции со счетом 70 «Расчеты с персоналом по оплате труда».
В нашей статье мы рассмотрим механизм отражения дивидендов учредителям, которые не являются сотрудниками организации.
Если же вам необходимо начислить дивиденды сотруднику, то следует воспользоваться способом, описанным в первой части статьи Начисление дивидендов в 1С: Бухгалтерии предприятия 8.
Начисление и выплата дивидендов
Первым делом, необходимо создать документ для начисления дивидендов учредителям.
Сделать это можно двумя способами.
Первый способ: заходим в Меню, раздел «Зарплата и кадры», далее документ «Начисление дивидендов».
Второй способ: заходим в Меню, раздел «Операции», далее находим идентичный документ «Начисление дивидендов».
В открывшемся окне по кнопке «Создать» формируем новое начисление.
Заполним документ. Укажем получателя дивидендов (физическое или юридическое лицо), период, за который они начислены, сумму.
При внесении начисленной суммы программа автоматически рассчитает НДФЛ по ставке 13% для резидентов РФ и остаток к выплате.
Компания, выплачивающая дивиденды учредителям – физическим лицам, является налоговым агентом (пункт 2, 3 статьи 214 НК РФ). Если учредитель — резидент нашей страны, то бухгалтер обязан удерживать и переводить в инспекцию ФНС подоходный налог со ставкой 13 процентов (п. 2 ст. 224 НК РФ). На руки человек получит сумму за вычетом НДФЛ.
Если же получатель дивидендов не является резидентом РФ, то ставка НДФЛ для него равна 15% согласно п. 3 ст. 224 НК РФ.
Проводим документ и смотрим проводки по начислению дивидендов и удержанию НДФЛ.
Не закрывая документ, тут же делаем выплаты по кнопке «Выплатить».
В следующем окне отображаются уже сформированные платежки, которые можно направить в банк для выплаты. Также можно выплатить дивиденды через кассу с помощью расходного кассового ордера. Проводка в этом случае будет Д 75.02 К 50.
Если вдруг нечаянно было закрыто вышеуказанное окошко, то эти платежные поручения можно найти в Меню «Банк и касса» – «Платёжные поручения».
Далее отправляем платежные поручения в банк-клиент. После проведения банковских операций формируем документы списания с расчетного счета.
Проверяем проводки, чтобы убедиться, что дивиденды выплачены.
Также проверяем проводки по уплате НДФЛ в бюджет.
Теперь формируем справку «2-НДФЛ для сотрудника» и проверим, что эта сумма туда вошла. Заходим в раздел Меню «Зарплата и кадры», далее гиперссылка «2-НДФЛ для сотрудников».
В отрытом окне создаем новый документ.
В этом документе выбираем организацию и нужное физическое лицо. А табличная часть заполняется автоматически нажатием кнопки «Заполнить».
Проверяем суммы, обращаем внимание, что благодаря операциям начисления дивидендов и перечислению НДФЛ в бюджет у нас корректно заполнились колонки «Исчислено», «Удержано» и «Перечислено» налога.
Далее нажимаем кнопку «Провести и закрыть».
Отражение дивидендов в отчете 6-НДФЛ
Зайдем в раздел Меню «Зарплата и кадры», далее гиперссылка «Отчетность по 6 — НДФЛ».
В открывшемся окне выбираем организацию и период формирования отчета. Затем нажимаем кнопку «Создать».
По кнопке «Заполнить» отчет заполняется автоматически.
Проверяем раздел 1. По строке 025 отображены начисленные дивиденды, по строкам 040 и 070 исчисленный и удержанный НДФЛ.
Перейдем к проверке раздела 2.
Строка 100 – это дата фактического получения дохода в виде дивидендов, т.е. день выплаты дохода (в том числе перечисления дохода на счета налогоплательщика в банках либо по его поручению на счета третьих лиц).
Строка 110 – это дата удержания налога НДФЛ, т.е. день фактической выплаты дивидендов.
Строка 120 – это срок перечисления налога согласно законодательства.
Обращаем внимание, что если выплачиваются дивиденды от АО, то уплатить НДФЛ необходимо не позднее одного месяца с даты выплаты дохода (п. 4 ст. 214, п. 9 ст. 226.1 НК РФ). Если выплачиваются дивиденды от ООО, то уплатить НДФЛ нужно не позднее дня, следующего за днем выплаты дохода ( п. 6 ст. 226 НК РФ).
Также хочется заострить ваше внимание на следующем моменте: в разделе 2 отчета 6-НДФЛ отображаются удержанные суммы налога, по которым срок перечисления налога приходится на отчетный квартал. Наш пример демонстрирует попадание операций с дивидендами ООО и в раздел 1, и в раздел 2.
А если, допустим, дивиденды от АО выплачены 25.03.2020 г. Повторимся, срок перечисления налога (строка 120) для АО – не позднее одного месяца с даты выплаты дохода, т.е. 25.04.2020 г. В таком случае такие дивиденды будут отражены в разделе 1 расчета за 1-й квартал 2020 года и в разделе 2 расчета за полугодие 2020 года. В раздел 2 расчета за 1-й квартал 2020 года дивиденды не попадут, так как срок перечисления налога приходится на другой отчетный период (письма ФНС от 09.08.2016 № ГД-4-11/14507).
Автор статьи: Ирина Плотникова
Автор статьи: Оксана Кузнецова
Понравилась статья? Подпишитесь на рассылку новых материалов
Почему в раздел 1 отчета 6-НДФЛ (с 2021 года) не попадает НДФЛ с зарплаты за март?

Фёдорова Мария Посмотреть все статьи >> Старший специалист линии консультаций партнёрской сети «ИнфоСофт».
Время прочтения — 2 мин.
Заказать консультацию
Почему в раздел 1 отчета 6-НДФЛ (с 2021 года) не попадает НДФЛ с зарплаты за март?
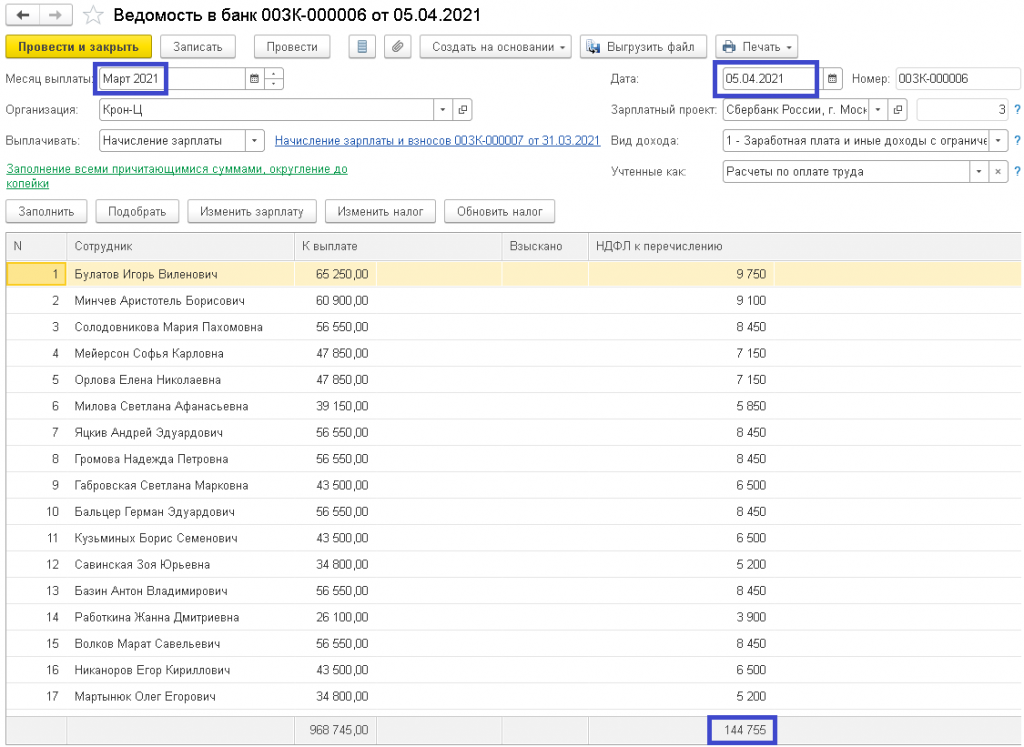
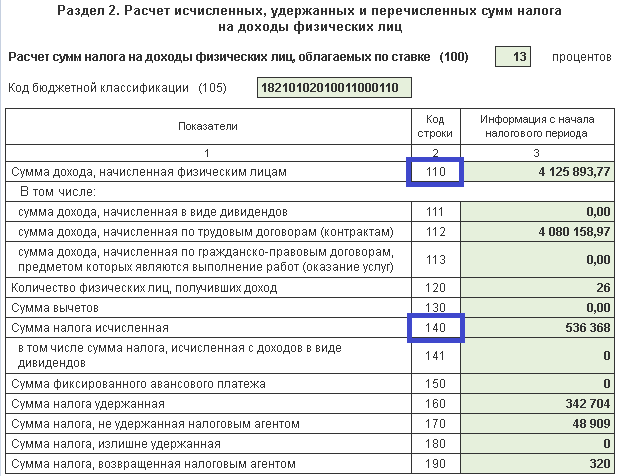
В новой форме 6-НДФЛ в Разделе 1 «Данные об обязательствах налогового агента» указываются сроки перечисления налога и суммы удержанного налога за последние три месяца отчетного периода. В Раздел 2 «Расчет исчисленных, удержанных и перечисленных сумм налога на доходы физических лиц» строки 110-150 заполняются по дате получения дохода, а строки 160, 190 – по дате удержания/возврата налога.
Таким образом, если зарплата за март 2021 была выплачена, к примеру, 5 апреля, тогда в 6-НДФЛ за 1 квартал 2021 года эта сумма попадет только в строки 110 (Сумма дохода, начисленная физическим лицам) и 140 (Сумма налога исчисленная) Раздела 2.
Подпишитесь на дайджест!
Подпишитесь на дайджест, и получайте ежемесячно подборку полезных статей.
В таком случае срок перечисления дохода в 1 Разделе и строка 160 во 2 Разделе заполнялся в 6-НДФЛ за полугодие.
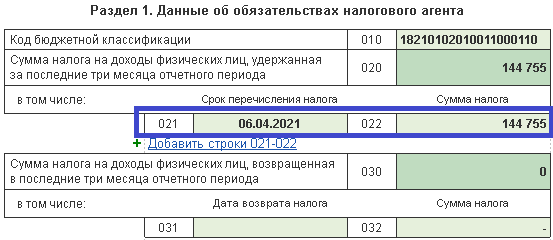
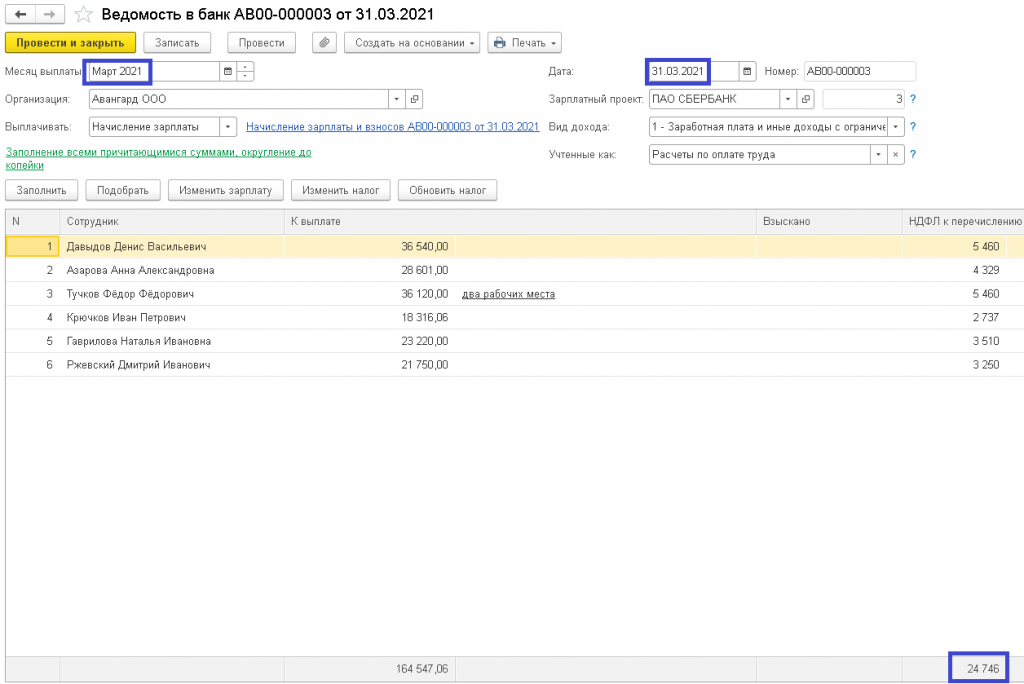
Если зарплата за март была уплачена 31 марта, тогда в Раздел 1 попадет сумма со сроком перечисления (следующий день после выплаты – 1 апреля), а в Разделе 2 суммы попадут в строки 110, 140 и 160.
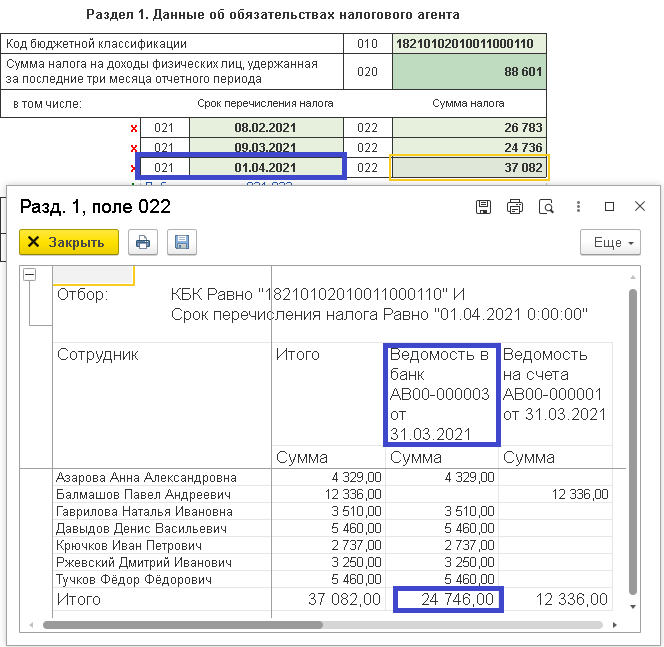
Посмотреть подробно суммы можно по кнопке «Расшифровать», предварительно нажав на поле с интересующей суммой.
Таким образом, если в раздел 1 отчета 6-НДФЛ (с 2021 года) не попадает НДФЛ с зарплаты за март, проверьте дату выплаты этой зарплаты. Скорее всего, она была выплачена в апреле, а значит попадет в 6-НДФЛ за полугодие.
Рассказать друзьям
Предыдущая
Почему в 1С:Бухгалтерия, ред. 3.0 в отчете 6-ндфл сумма удержанного налога по строке 070 попадает в строку 080?
Почему не начисляется амортизация при закрытии месяца?
Комментарии ( 66,’PROPERTY_OBJECT_ID’ => $ElementID, ‘ACTIVE’=>’Y’,), array(), false, array(‘ID’, ‘NAME’) ); echo $cnt; ?>)
IncludeComponent( «scoder:scoder.comments», «coments», Array( «AJAX_MODE» => «Y», «AJAX_OPTION_ADDITIONAL» => «», «AJAX_OPTION_HISTORY» => «N», «AJAX_OPTION_JUMP» => «N», «AJAX_OPTION_STYLE» => «N», «CACHE_TIME» => «36000000», «CACHE_TYPE» => «A», «COMPOSITE_FRAME_MODE» => «A», «COMPOSITE_FRAME_TYPE» => «AUTO», «CUSTOM_TITLE_DATE_ACTIVE_FROM» => «», «CUSTOM_TITLE_DATE_ACTIVE_TO» => «», «CUSTOM_TITLE_DETAIL_PICTURE» => «», «CUSTOM_TITLE_DETAIL_TEXT» => «», «CUSTOM_TITLE_IBLOCK_SECTION» => «», «CUSTOM_TITLE_NAME» => «Ваше имя», «CUSTOM_TITLE_PREVIEW_PICTURE» => «», «CUSTOM_TITLE_PREVIEW_TEXT» => «», «CUSTOM_TITLE_TAGS» => «», «DEFAULT_INPUT_SIZE» => «30», «DETAIL_TEXT_USE_HTML_EDITOR» => «N», «DIF_LEVEL_COMMENTS_SPACE_PX» => «50», «DISPLAY_BOTTOM_PAGER» => «Y», «DISPLAY_TOP_PAGER» => «N», «ELEMENT_ASSOC» => «PROPERTY_ID», «ELEMENT_ASSOC_PROPERTY» => «300», «GROUPS» => array(«2»), «MAX_FILE_SIZE» => «0», «MAX_LEVELS» => «100000», «MAX_USER_ENTRIES» => «100000», «NEWS_COUNT» => «50», «OBJECT_ID» => $ElementID, «OBJECT_TYPE» => $arParams[«IBLOCK_ID»], «PAGER_BASE_LINK_ENABLE» => «N», «PAGER_DESC_NUMBERING» => «N», «PAGER_DESC_NUMBERING_CACHE_TIME» => «36000», «PAGER_SHOW_ALL» => «N», «PAGER_SHOW_ALWAYS» => «N», «PAGER_TEMPLATE» => «.default», «PAGER_TITLE» => «Комментарии», «PREVIEW_TEXT_USE_HTML_EDITOR» => «N», «PROPERTY_CODES» => array(«300″,»NAME»), «PROPERTY_CODES_ANSWERE» => array(«300″,»NAME»), «PROPERTY_CODES_ANSWERE_REQUIRED» => array(«300″,»NAME»), «PROPERTY_CODES_REQUIRED» => array(«300″,»NAME»), «RESIZE_IMAGES» => «N», «SC_HIDE_TREE» => «N», «STATUS_NEW» => «ANY», «USER_MESSAGE_ADD» => «Ваш комментарий отправлен», «USE_CAPTCHA» => «N», ) );?>