
Как собрать баланс по данным оборотно‑сальдовой ведомости. Советы начинающему бухгалтеру
При корректной работе программы бухгалтер не задумывается над тем, как собрать баланс. Нажимает соответствующую кнопку и вуаля — баланс готов.
Но ситуации могут быть разные. Например, приходится:
- дополнительно проверять отчеты, заполняемые программой, если учет в ней вели не очень аккуратно;
- разбираться, как с бухгалтерской точки зрения заполняется баланс, и сохранять для себя справочник о том, какая информация по счетам должна в него попадать.
Если вы работаете в бухгалтерских программах, для начала нужно подготовить данные, а только после этого заполнять бухгалтерский баланс.
Бухгалтерский учет (БУ) ведут методом двойной записи. Все операции отражают на счетах бухгалтерского учета и по дебету счетов и по кредиту. Исключения составляют лишь забалансовые счета.
Вся информация об остатках и оборотах по всем счетам бухучета или же только по определенным счетам БУ (бухгалтерского учета) собирается в оборотно-сальдовой ведомости (ОСВ).
ОСВ является регистром бухгалтерского учета, в котором накапливаются данные, содержащиеся в первичных документах ( ч. 1 ст. 10 Закона от 06.12.2011 № 402-ФЗ ). В то же время порядок составления ОСВ ни один нормативный документ не регулирует.
Классическая оборотно-сальдовая ведомость содержит:
- по вертикали — все счета бухгалтерского учета, по которым было какое-то движение в течение выбранного периода;
- по горизонтали — графы: сальдо на начало периода (Дебет, Кредит), обороты за период (Дебет, Кредит), сальдо на конец периода (Дебет, Кредит).
Оборотно-сальдовая ведомость за _________ (период)
| Сальдо на начало периода | Обороты за период | Сальдо на конец периода | ||||
|---|---|---|---|---|---|---|
| Номер счета бухучета | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 01 | ||||||
| 02 | ||||||
| 10 | ||||||
| . | ||||||
По ОСВ удобно проверить правильность отражения остатков, проанализировать деятельность организации в целом, выявить ошибки.
- Пример: из ОСВ можно увидеть, что на активном счете появился кредитовый остаток, а на пассивном счете – дебетовый. ОСВ – наглядный пример золотого правила бухучета: дебет всегда равен кредиту.
Из ОСВ сальдо по бухгалтерским счетам переносят в соответствующие строки баланса.
Основные правила составления оборотно-сальдовой ведомости
Если бухучет ведется в бухгалтерской программе, то все просто. Как правило, в разделе «Отчеты» можно выбрать опцию «Оборотно-сальдовая ведомость», затем выбрать период, и ведомость будет сформирована автоматически. В программе можно настроить нужную степень детализации ОСВ по субсчетам и субконто (аналитика).
Если ведомость формируется вручную, когда бухучет ведется в упрощенном виде, то необходимо:
- взять сальдо по всем счетам на начало периода из ведомости за предыдущий период;
- собрать дебетовые и кредитовые обороты по всем счетам и внести их в ОСВ;
- вывести расчетным путем сальдо по всем счетам на конец периода.
Затем можно сверить по каждому бухгалтерскому счету сальдо на конец периода с данными бухучета. Они должны быть равны.
При правильном составлении ведомости должны совпадать:
- итоговые сальдо по дебету и кредиту на начало периода;
- итоговые обороты по дебету и кредиту;
- итоговые сальдо по дебету и кредиту на конец периода.
При формировании оборотно-сальдовой ведомости нужно указать:
- наименование организации;
- название документа: оборотно-сальдовая ведомость;
- период, за который она составлена;
- в таблице — данные, которые были рассчитаны.
Заверяет оборотно-сальдовую ведомость тот сотрудник, который ее составлял.
ОСВ можно составить на бумаге или в виде электронного документа, заверив его электронной подписью (ч. 6 ст. 10 Закона № 402-ФЗ ).
Хранить оборотно-сальдовые ведомости необходимо в течение 5 лет ( п. 1 ст. 29 Закона № 402-ФЗ ).
Практика заполнения ОСВ
Организация отработала год и пришло время отчетности. Нужно заполнить баланс. Баланс — это не единственная форма отчетности, но здесь мы будем говорить только о нем.
Шаг 1. Скачайте и распечатайте ОСВ для дальнейшей работы в конце статьи в разделе «Шпаргалка»
В конце статьи есть шпаргалка
Шаг 2. В распечатанном ОСВ рядом с номером счета напишите его краткое название, которое вы используете в обиходе
Постарайтесь не заглядывать в план счетов.
| Сальдо на начало периода | Обороты за период | Сальдо на конец периода | ||||
|---|---|---|---|---|---|---|
| Номер счета бухучета | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 01 — ОС | ||||||
| 02 — амортизация | ||||||
| 10 — материалы | ||||||
| . | ||||||
| 50 — касса | ||||||
| 51 — банк | ||||||
| 71 — подотчет | ||||||
| . | ||||||
Проверить себя можно по Плану счетов.
Шаг 3. Определите какой счет перед вами
С правой стороны ОСВ (рядом со столбцом «Сальдо на конец периода») проставьте: А — если счет активный, П — если счет пассивный, А-П — если счет активно-пассивный.
Активный счет — если на нем отражаются средства (активы), которые принадлежат предприятию на праве собственности.
Активным является счет, на котором вы учитываете активы — имущество компании. К примеру, денежные средства, товары, материалы и хозяйственный инвентарь вы учитываете на активных счетах 50, 51, 41, 10 и пр.
В балансе данные об активах указывают в первых двух разделах.
Пассивный счет — если на нем отражаются обязательства организации перед третьими лицами, собственный капитал организации. Не путайте с денежными средствами!
Пассивным называется счет, на котором вы учитываете источники имущества. Пассив в бухгалтерском учете — это собственный капитал организации, резервы и обязательства, долгосрочные и краткосрочные займы.
В балансе данные о пассивах указывают в разделах с третьего по пятый.
Активно-пассивный счет называется так потому что в конкретный момент времени на нем может быть остаток по кредиту или по дебету этого счета. В этом нет ничего страшного, просто одна и та же экономическая категория, например поставщики товаров, могут в конкретный момент времени как быть должны нам, так и мы можем быть должны им. Эта меняющаяся картинка учитывается только на одном счете учета, который мы выбрали именно для поставщиков. Пример: получили товар или выплатили аванс.
Активно-пассивные счета — это счета, на которых организация учитывает одновременно и имущество, и обязательства. В частности, к активно-пассивным относят счета учета расчетов с поставщиками и подрядчиками — 60, с покупателями и заказчиками — 62 и пр. Также к активно-пассивным относится счет 99 «Прибыли и убытки».
В балансе данные по таким счетам могут отражаться как во втором, так и в пятом разделах, все зависит от того, какое сальдо имеет активно-пассивный счет на дату составления баланса.
Как ведут себя счета:
- Активный — по дебету счета увеличивается, по кредиту счета уменьшается, имеет только дебетовое сальдо.
- Пассивный — по дебету счета уменьшается, по кредиту счета увеличивается, имеет только кредитовое сальдо.
- Активно-пассивный может иметь как дебетовое, так и кредитовое сальдо.
| Сальдо на конец периода | ||
|---|---|---|
| Номер счета бухучета | Дебет | Кредит |
| 01 — ОС | А | |
| 02 — амортизация | П | |
| 10 — материалы | А | |
| . | . | |
| 50 — касса | А | |
| 51 — банк | А | |
| 71 — подотчет | А-П | |
| . | . | |
Шаг 4. Проведите реформацию баланса и внесите корректировки в ОСВ.
Теперь поработаем с той информацией, которая у нас есть в ОСВ. Посмотрите внимательно на каждую цифру в столбце «Сальдо на конец периода»
- Важно: бухгалтерскую отчетность можно формировать только исходя из данных оборотно-сальдовой ведомости с развернутым сальдо.
Развернутое сальдо — это когда дебетовые и кредитовые сальдо по активно-пассивным счетам бухучета показаны отдельно и по дебету, и по кредиту. Например, у организации есть дебетовый остаток по счету 62 и кредитовый остаток по счету 62
Если в ОСВ будет показано результирующее сальдо по счету 62 — только дебетовое или только кредитовое, то баланс будет заполнен неверно. Ведь дебетовый остаток по счету 62 отражают в разделе «Активы», а кредитовый — в разделе «Пассивы».
Шаг 5. Проверьте, нет ли по субсчетам по одному и тому же контрагенту и дебетовых и кредитовых остатков.
Если есть, то необходимо внести исправления. Например, в ОСВ (развернутом по субсчетам и субконто) вы видите:
Развернутое сальдо на счете 60
Очевидно, что при проведении какого-то документа, допущена ошибка. Необходимо ее поправить, то есть зачесть оплаченный аванс в счет оплаты за поступившие материальные ценности. После этого сальдо по контрагенту «Авангард» закроется в ноль.
| Сальдо на начало периода | Обороты за период | Сальдо на конец периода | ||||
|---|---|---|---|---|---|---|
| Номер счета бухучета | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 60 «Расчеты с поставщиками» | 79 240 | 79 240 | ||||
| 60.1 «Задолженность перед поставщиком» | 79 240 | 79 240 | ||||
| Авангард | 79 240 | 79 240 | ||||
| . | ||||||
| 60.2 «Выплачены Авансы поставщику» | 79 240 | 79 240 | ||||
| Авангард | 79 240 | 79 240 | ||||
| . | ||||||
Рассмотрим эту ситуацию на бухгалтерских проводках:
Д 10 К 60.1 — 79 240 поступили материалы от поставщика
Д 60.2 К 51 — 79 240 оплатили поставщику аванс
Поэтому и возникли остатки на конец отчетного периода и по дебету, и по кредиту. Такие ошибки возможны, когда банк разносится автоматически или если банк разносит один бухгалтер, а документы от поставщиков разносит другой.
Эту ситуацию нужно исправить проводкой Д 60.1 К 60.2 — 79 240. Что мы и сделали в нашем примере.
- Перед тем как составить баланс следует учесть особенности отражения в балансе основных средств (ОС) и нематериальных активов (НМА).
Дело в том, что операции по учету ОС ведутся на двух счетах БУ. На счете 01 учитываются сами ОС, а на счете 02 — амортизация этих ОС и убыток от обесценения (по разным субсчетам). Счет 01 является активным, а счет 02 — пассивным.
В бухгалтерском балансе основные средства отражаются по балансовой стоимости, которая представляет собой их первоначальную стоимость, уменьшенную на суммы накопленной амортизации и обесценения (п. 25 ФСБУ 6/2020 «Основные средства»). Другими словами, прежде чем отражать информацию в балансе по ОС, нужно остаток по счету 01 уменьшить на остаток по счету 02 «Амортизация» и по счету 02 «Убыток от обесценения ОС».
Если не было обесценение ОС, то его первоначальную стоимость уменьшаем только на амортизацию. Например:
Сальдо по дебету счета 01 — 1 256 000 рублей
Сальдо по кредиту счета 02 — 869 000 рублей
В активе баланса (первый раздел) отразим только разницу — 387
(1 256 000 — 869 000) / 1000.
Почему разделить на 1000?
Остатки по счетам в балансе по установленным правилам отражаются в тысячах рублей без десятичных знаков ( Приказ Минфина России от 02.07.2010 № 66н ). Это же правило используется при отражении в балансе информации о НМА.
В балансе указывается остаточная стоимость НМА организации (п. 35 ПБУ 4/99, письмо Минфина России от 30.01.2006 № 07-05-06/16 ). Остаточная стоимость нематериальных активов определяется как разница между сальдо по счетам 04 и 05 с учетом переоценки и обесценения.
Важно! Все созданные резервы уменьшают показатели баланса.
Например: в случае признания дебиторской задолженности сомнительной организация создает резервы сомнительных долгов. Величина созданного резерва учитывается на счете 63 «Резервы по сомнительным долгам» и относится на финансовые результаты организации (Инструкция по применению Плана счетов, п. 70 Положения по ведению бухгалтерского учета и бухгалтерской отчетности).
Проводка Д 91.2 К 63
В балансе вся дебиторская задолженность (дебетовое сальдо по счетам: 60, 62, 76…) необходимо уменьшить на кредитовое сальдо по счету 63 «Резерв по сомнительным долгам»
Это следует из п. 35 ПБУ 4/99 «Бухгалтерская отчетность организации»: «Бухгалтерский баланс должен включать числовые показатели в нетто — оценке, то есть за вычетом регулирующих величин, которые должны раскрываться в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках».
Реформация баланса
На конец отчетного периода, перед составлением баланса необходимо провести реформацию баланса. Это процедура списания прибыли или убытка, полученной организацией за прошедший финансовый год. Реформацию проводят 31 декабря, после того как в учете отражена последняя хозяйственная операция. Реформация баланса включает в себя два этапа:
- Закрытие счетов, на которых в течение года отражались доходы, расходы и финансовые результаты деятельности организации.
- Перенос финансового результата, полученного за отчетный год, в состав нераспределенной прибыли (непокрытого убытка).
По итогам каждого месяца организация закрывает синтетические счета 90 и 91 и списывает финансовые результаты от основной деятельности и прочих операций с субсчетов 90.9 и 91.9 на счет 99 «Прибыли и убытки». Следовательно, на конец каждого месяца счета 90 и 91 должны были иметь нулевое сальдо. А вот на субсчетах, открытых к этим счетам, суммы в течение года накапливаются.
Их нужно будет обнулить 31 декабря при реформации. Субсчета, отрытые к счету 90 «Продажи» и счету 91 «Прочие доходы и расходы» закроются внутренними проводками:
Д 90.1 К 90.9 — закрыт субсчет 90.1
Д 90.9 К 90.2 — закрыт субсчет 90.2
Д 90.9 К 90.3 — закрыт субсчет 90.3
Д 90.9 К 90.4 — закрыт субсчет 90.4
Д 91.1 К 91.9 — закрыт субсчет 91.1
Д 91.9 К 91.2 — закрыт субсчет 91.2
В результате сделанных записей дебетовые и кредитовые обороты по субсчетам, открытым к счету 90 и счету 91, будут равны друг другу. Поэтому по состоянию на 1 января года, следующего за отчетным, ни эти синтетические счета, ни субсчета, открытые к ним, сальдо иметь не должны. На этом первый этап реформации завершен.
Вторым этапом будет начисление налога на прибыль при ее наличии и перенос финансового результата за отчетный год в состав нераспределенной прибыли, если такая имеется или в состав непокрытого убытка, если организация сработала с убытком, проводками:
Д 99 К 84, если получена прибыль
Д 84 К 99, если сработали в убыток
На контроль бухгалтеру
Для определения финансового результата при закрытии отчетных периодов в течение год, в том числе по итогам декабря, бухгалтер должен:
- Ежемесячно списывать финансовые результаты от основной деятельности и прочих операций с субсчетов 90.9 и 91.9 на счет 99 «Прибыли и убытки».
- При наличии прибыли отразить в бухучете сумму начисленного налога на прибыль.
- Начислять суммы причитающихся налоговых санкций — в корреспонденции со счетом 68 субсчет «Расчеты по налогу на прибыль». Таким образом, 31 декабря на счете 99 «Прибыли и убытки» должен сложиться чистый финансовый результат отчетного года — прибыль или убыток.
- Годовой финансовый результат — прибыль или убыток, отнести на счет 84 «Нераспределенная прибыль (непокрытый убыток)» проводкой:
Д 99 субсчет «Чистая прибыль (убыток)» К 84 — отражена чистая (нераспределенная) прибыль отчетного года
Или Д 84 К 99 субсчет «Чистая прибыль (убыток)» – отражен чистый (непокрытый) убыток отчетного года.
Практическое задание: проведите реформацию баланса по распечатанной ранее ОСВ. Начислять налоги не нужно. По условию примера они уже все начислены. После проведенной работы, можно заполнить баланс. Что и в какой строчке баланса отражать, можно посмотреть в Шпаргалкха в конце статьи.
Алгоритм действий для выполнения задания:
- Распечатайте ОСВ в конце статьи.
- Заполните краткое название счетов учета.
- Определите какой счет перед вами: А, П, А-П.
- Проведите реформацию баланса и внесите корректировки в ОСВ.
- Распечатайте бланк баланса в конце статьи.
- Заполните баланс, воспользовавшись подсказкой в конце статьи.
Внимание! За счет округлений у вас может возникнуть отклонение данных в балансе по итоговым показателям строки 1600 и 1700 (они должны быть равными). Скорректируйте один из показателей путем уменьшения (увеличения) по строке Дебиторская задолженность (1230)
По строке 1600 получилось: 1 285
По строке 1700 получилось: 1 286
Показатель строки 1230 можно уменьшить на 1 и тогда показатель по строке 1600 станет равен показателю по строке 1700.
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- Бухгалтерский баланс (002) 245.4 КБ
- ОСВ годовая 760.4 КБ
- Шпаргалка для заполнения баланса 747.7 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться
Расчет себестоимости продукции – как не продавать в убыток
Производственная себестоимость — это количество денег, потраченных на производство продукции. Расчет себестоимости продукции помогает компании:
- правильно установить цену на товары;
- планировать работу, например, определить точку безубыточности для понимания объема производства;
- точно рассчитать прибыль и найти пути ее роста за счет снижения себестоимости.
Себестоимость производства и сумма расходов на реализацию составляют полную себестоимость товара.
Оксана Бондаренко, директор компании «Учет и Право»:
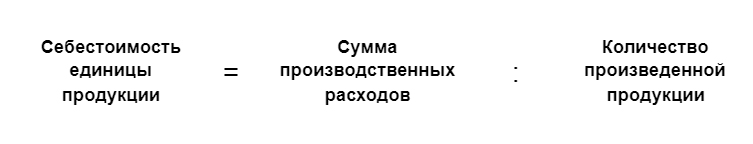
«Расчет себестоимости продукции очень важен, без него вести бизнес трудно. Пример из моей практики: компания производит мягкие стулья, эксклюзивно и в небольших количествах, около 1000 стульев в месяц. Затраты на производство стульев — 5 850 000 рублей. Если разделить эту сумму на количество продукции получим 5 850 рублей — это и есть себестоимость единицы продукции.
Теперь о том, как эту цифру применить. Дело в том, что сам предприниматель изначально формировал ценовую политику на основании цен у конкурентов. Это привело к тому, что средняя цена изделия, 7 000 рублей, едва покрывала издержки.
При такой доходности денег на развитие не оставалось. После расчета себестоимости продукции, мы решили поднять цены и таким образом подтянуть маржинальность. В количестве клиентов мы почти не потеряли, а вот прибыль подняли серьезно — у бизнеса появились деньги на развитие»
Что входит в производственную себестоимость
Себестоимость производства включает в себя:
- сырье — то, из чего производится товар;
- зарплата и страховые взносы сотрудников на производстве;
- аренда цеха;
- коммунальные услуги;
- амортизация оборудования или здания.
В самом простом случае, если компания производит лишь один вид продукции, все эти расходы за месяц можно суммировать и разделить на объем выпущенной продукции. В производственные расходы включается только то сырье и материалы, которые были использованы. Если куплена тонна сырья, а в производство за месяц ушло триста килограммов, в себестоимость включается только их стоимость. Остальное — запасы, которые не влияют на расчет.
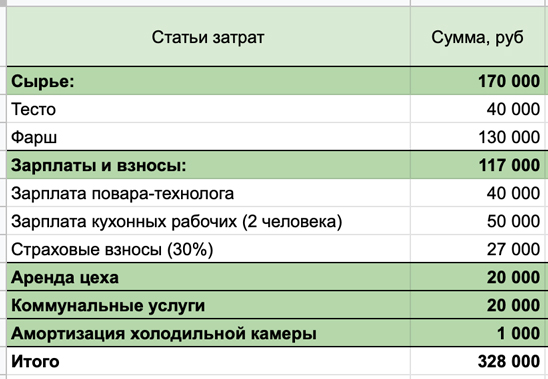
У Михаила фирма по производству пельменей, бизнес прибыльный, есть постоянные клиенты и проверенные поставщики. На определенном этапе захотелось узнать, можно ли продавать продукцию дешевле, чтобы захватить большую долю рынка и потеснить конкурентов. Для этого решили провести расчет себестоимости продукции. Михаил фиксирует все операции в сервисе ПланФакт, поэтому понять, сколько потратили на производство, оказалось легко. Расходы собрали в таблицу:
Для расчета амортизации холодильной камеры ее цену разделили на предполагаемый срок службы в месяцах.
Цена покупки — 36 000 рублей.
Предполагаемый срок службы — 3 года или 36 месяцев.
Амортизация в месяц: 36 000 : 36 = 1 000 (руб.)
За март фирма Михаила выпустила 2000 килограммов пельменей, себестоимость одного килограмма составила 164 рубля:
328 000 : 2 000 = 164 (руб.)
Эту сумму Михаил внес в калькулятор скидок, чтобы оценить, какую цену он может предложить покупателям, чтобы увеличить долю рынка.
А что делать, если часть продукции не прошла все стадии изготовления, и производство на конец месяца не завершено? Как же в таком случае рассчитывается себестоимость?
Например, на начало месяца незавершенное производство составило 50 000 рублей. За месяц потрачено 200 000 рублей, и на конец месяца размер незавершенного производства — 20 000 рублей. Выпущено 1000 единиц продукции.
Расчет себестоимости продукции в этом случае будет выглядеть так:
Себестоимость единицы продукции = (Незавершенное производство на начало месяца + Деньги, потраченные на производство за месяц — Незавершенное производство на конец месяца) : Количество выпущенной продукции
Себестоимость единицы продукции = (50 000 + 200 000 — 20 000) : 1000 = 230 (руб.)
3000+ компаний уже работают в ПланФакте с нами
Хотите понимать финансовую картину в компании за пару секунд?
С ПланФактом вы будете точно знать расходы, доходы, прибыль бизнеса без сложных Excel-табличек и легко принимать решения на основе цифр. Благодаря интеграциям все поступления и выплаты собираются в системе и распределяются по статьям, а важные отчеты и графики формируются автоматически.
Зачем рассчитывать прямые и косвенные затраты
Когда компания производит только один вид продукции, расчет себестоимости продукции достаточно прост, но что делать, если товаров несколько? В этом случае поможет разделение затрат на прямые и косвенные.
Прямые затраты — то, что потрачено на производство конкретного товара. Это может быть сырье, зарплата работников-сдельщиков, страховые взносы с нее.
Косвенные расходы относятся ко всему производству в целом, например, аренда помещения, фиксированная зарплата работников производства и хозяйственные расходы.
Владислав Ильин, генеральный директор компании «Био-Веста»:
«Мы производим функциональное питание и пробиотики.
Прямые затраты — это сырье, упаковка, множество вспомогательных материалов, которые используются для производства, оплата труда людей, работающих на производстве. Косвенные затраты: аренда, обслуживание здания цеха, уборка, вывоз мусора. Как правило, при изменении объемов производства эти расходы не меняются»
Чтобы понять, сколько косвенных расходов приходится на каждый вид товара, нужно определить его долю в общем объеме производства. А потом пропорционально этой доле распределить сумму затрат.
В апреле Михаил решил производить еще один вид продукции, вареники с вишней. Для расчета себестоимости пришлось разделить расходы на прямые и косвенные. Так как все сотрудники получают фиксированную зарплату, она и страховые взносы вошли в косвенные расходы. А сырье — в прямые.
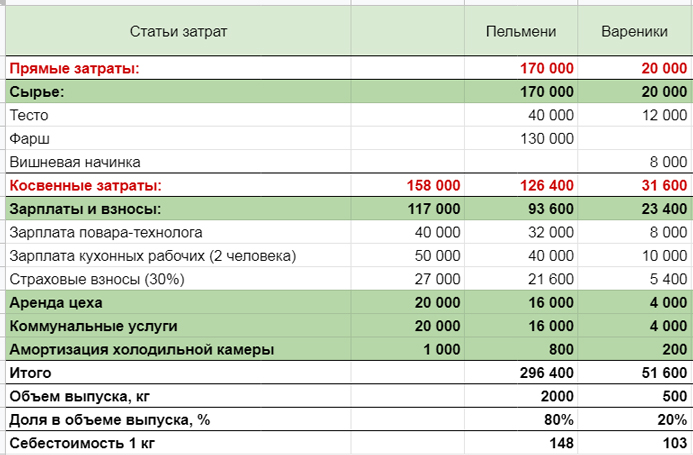
Объем производства вареников составил 500 килограммов, а пельменей — 2000. Доля вареников в общем объеме производства — 20%, следовательно, 20% косвенных расходов нужно отнести на себестоимость вареников. Себестоимость одного килограмма пельменей составила 148 рублей, а вареников — 103 рубля.
Как изменение стоимости сырья влияет на себестоимость продукции
На практике регулярно встречается ситуация, когда меняется стоимость сырья и, соответственно, себестоимость готовой продукции. Для учета изменений используются методы расчета средней стоимости, ФИФО и ЛИФО.
Метод ФИФО (FIFO, First in First out, «первым пришел ― первым ушел») подразумевает, что сначала идет на производство сырье, которое было куплено раньше. Этот метод чаще применяется для товаров с небольшим сроком годности.
Метод ЛИФО (LIFO, Last in First out, «последним пришел ― первым ушел») — в производство отпускают те запасы, которые пришли позднее. Это удобно, если объем запасов большой.
Метод средней стоимости предполагает деление общей стоимости всех запасов на их количество.
Рассмотрим эти методы на примере изменения стоимости купленной муки за апрель:
- 1 партия 300 кг, куплена по цене 20 рублей;
- 2 партия 200 кг, цена 45 рублей;
- 3 партия 500 кг, цена 30 рублей.
По методу ФИФО сначала будут списывать в производство муку по цене 20 рублей, когда кончится эта партия, начнут списывать вторую, стоимостью 45 рублей. По методу ЛИФО наоборот, списывать запасы в производство начнут с последней партии.
В методе средней стоимости расчет стоимости списанного материала будет такой:
(20 х 300 + 45 х 200 + 30 х 500) : 1000 = 30 (руб.)
Когда товар будет отправлен на реализацию, для определения его себестоимости можно воспользоваться любым из этих методов. Фирма сама устанавливает, какой метод расчета она применяет, в зависимости от объема производства и вида продукции. Пересчитывать среднюю себестоимость можно через равные интервалы времени, например, раз в месяц или по мере выпуска новых партий. Менять выбранный метод расчета нежелательно — может возникнуть искажение показателей.
Как снизить себестоимость продукции
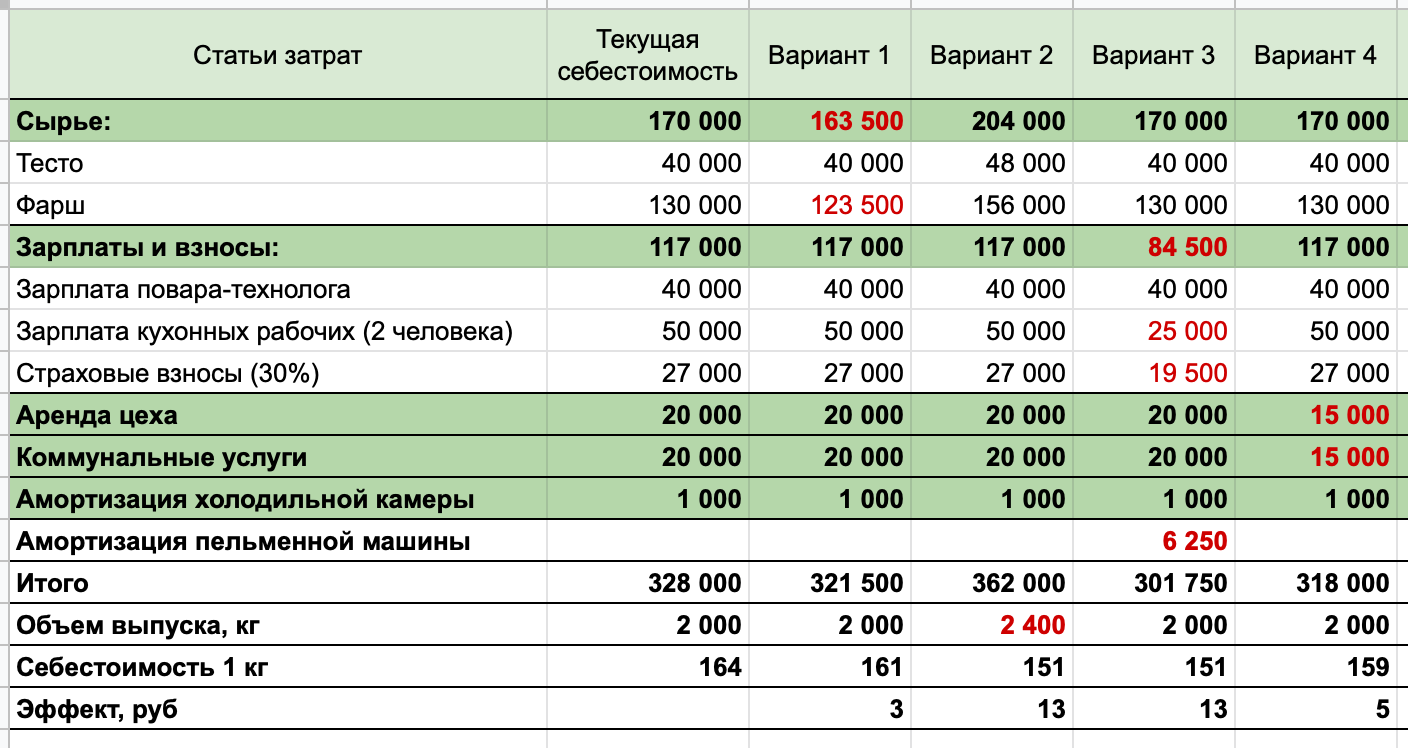
Уменьшение себестоимости позволит компании работать более эффективно и, в зависимости от целей, больше зарабатывать или иметь конкурентоспособную цену. Михаил решил выяснить, может ли он снизить себестоимость своей продукции и рассчитал разные варианты экономии в таблице:
Вариант 1. Снижение стоимости сырья
Можно покупать более крупные партии, договориться на скидку или найти нового поставщика. У Михаила самая дорогая статья прямых затрат — фарш, снижение его стоимости на 5% дает уменьшение себестоимости на 3 рубля.
Вариант 2. Увеличение производительности труда
Чем больше производится продукции, тем меньше приходится косвенных расходов на единицу продукции. Можно сделать рабочие места более удобными, оптимизировать работу и мотивировать сотрудников. Если увеличить количество выпускаемых пельменей на 20%, то себестоимость упадет на 13 рублей. Плюс производство потребует больше сырья, следовательно, можно попросить поставщика о более выгодных условиях.
Вариант 3. Автоматизация производства
Этот способ позволит заменить сотрудников техникой и сэкономить на оплате труда. Конечно, нужно соблюдать баланс, слишком дорогое оборудование может не окупиться при небольших объемах.
Михаил планирует покупку автоматической машины за 150 000 рублей для лепки пельменей. Ее установка позволит отказаться от одного из кухонных рабочих. Несмотря на высокую стоимость, ее амортизация будет составлять 6 250 рублей при расчетном сроке службы 24 месяца. Это значительно меньше зарплаты сотрудника.
В результате модернизации производства, себестоимость пельменей уменьшится на 13 рублей.
Вариант 4. Экономия электроэнергии, воды, снижение аренды
Также приведут к уменьшению косвенных затрат и снижению себестоимости продукции. Сокращение этих расходов на 25% даст снижение себестоимости продукции на 5 рублей.
Оксана Бондаренко, директор компании «Учет и Право»:
«С помощью себестоимости можно не только формировать ценовую политику, но и следить за успехами бизнеса. Например, если себестоимость снижается — это хороший знак. Чем больше производит бизнес, тем меньшую долю в расходах начинают занимать аренда помещения и амортизация. Также расходы снижаются и за счет повышения эффективности труда сотрудников: производят больше, а платим как раньше»
Резюмируем
- Себестоимость продукции включает расходы, потраченные на ее производство (сырье, материалы, зарплату рабочих, амортизацию оборудования, аренду цеха).
- Затраты могут быть прямые и косвенные. Прямые можно отнести к конкретному виду товара, а косвенные относятся к производству в целом.
- Разная стоимость сырья учитывается методами ФИФО, ЛИФО и средней стоимости.
- Существует несколько способов уменьшения себестоимости единицы продукции, они базируются на снижении затрат и увеличении объема выпуска.
Боитесь, что продаете в убыток?
Бесплатный шаблон финмодели поможет понять распределение доходов иnbsp;расходов, найти точки роста иnbsp;слабые места вnbsp;бизнесе. Вы узнаете, куда приложить усилия, чтобы зарабатывать больше!
Калькуляция стоимости услуг: образец, способы и порядок расчета
Калькуляцию себестоимости составляют по разным методикам в зависимости от сферы деятельности. Предприятие не может оказывать услуги меньше себестоимости и для снижения расходов предпринимает разные способы. Как сделать калькуляцию стоимости, разберемся в статье.
Привлекайте, конвертируйте
и анализируйте ваших клиентов
Платформа омниканального маркетинга
Что понимается под себестоимостью услуг
- оценивают плановые показатели;
- определяют рентабельность организации по отдельным услугам и итоговым результатам, выявляют резервы для снижения затрат;
- внедряют новые технологии.
Соревнуясь с конкурентами на рынке, нужно сделать правильный расчет себестоимости услуг. Цены формируют, учитывая важные факторы:
- Потребителей, где спрос — та цена, которую покупатель готов отдать за услугу.
- Организацию, которая выполняет работы по расценкам, удовлетворяющим потребителей и без убытка для компании. Для этого планируют объемы производства с материальными издержками на единицу продукции и прибыль.
- Конкурентов, активных участников рынка. Предприятия, действующие в аналогичном сегменте, создают нишу в ценовом коридоре по минимуму и максимуму. Производственники стараются не выходить за эти рамки.
К себестоимости могут принадлежать расходы основного и вспомогательного производства. Издержки, которые входят в расчет себестоимости услуг, группируют по видам статей калькуляции и элементов. Итоговая сумма расходов влияет на образование цен (изготовление товаров или предоставление услуг). Вот так будет выглядеть себестоимость услуги, на примере отделки стен помещения.
| Статьи калькуляции | Цена в руб. |
| Затраты на материалы (шпаклевку, грунтовку) | 10000 |
| Зарплата отделочника | 5000 |
| Обязательные взносы для наемного персонала | 200 |
| Оплата электричества | 100 |
| Расходы воды | 200 |
| Дополнительные производственные издержки | 1000 |
| Себестоимость | 16500 |
Дополнительные или ненормированные затраты не зависят от объемов производства. Это транспортные, банковские расходы, оплата аренды. Например, сумма затрат на установку ворот будет зависеть от технологических процессов: замеры, сборка конструктивных элементов, установка на забетонированную площадку и сварка деталей и столбов. Необходима смета с разделением действий, итог которых укажет на точную стоимость установки ограждения.
Бесплатно Электронная книга
23 действующих способа сделать свой маркетинг круче, быстрее, эффективнее, чем сейчас Получить бесплатно
Для чего нужен анализ себестоимости
Учет каждой статьи расходов нужно вести, чтобы выяснить, насколько рентабельно предприятие, выгодно ли заниматься конкретной деятельностью и определить, что нужно для получения прибыли. Для этого нужно анализировать себестоимость продукции, расходы на рабочие мероприятия, контролировать действия персонала.
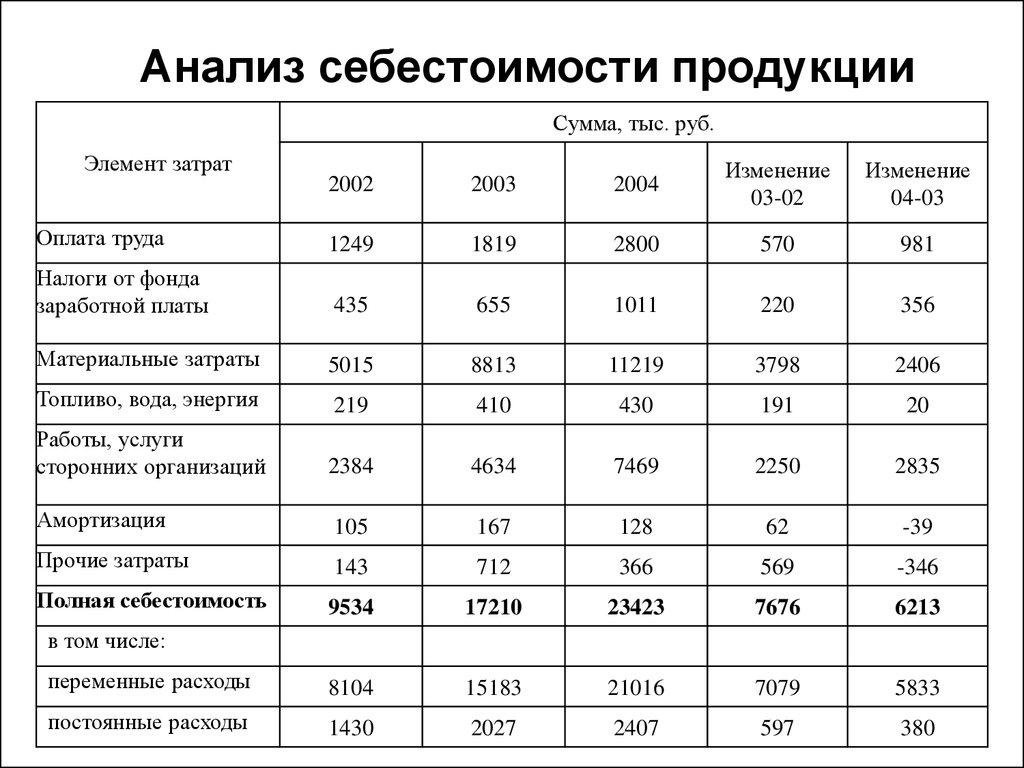
Задачи анализа себестоимости:
- оценка регламента себестоимости с учетом изменений прошлых отчетных периодов;
- обеспечение соблюдения законодательных норм;
- выявление причин отклонения от планов;
- предоставление информации для своевременного расчета стоимости услуг;
- определение плановых затрат и калькуляции стоимости отдельных работ, изделий, видов товаров;
- сокращение производственных расходов.
Анализ себестоимости позволяет оценить правильность калькуляции стоимости услуг и определиться с оптимальными ценами.
Подходы к определению цены услуги
Предприниматели формируют стоимость так, чтобы не быть в убытке. Для этого к себестоимости продукта или услуги плюсуют прибыль. Также предприниматель может установить процент от прибыли, которую принесет предоставляемая услуга клиенту в определенный период. Допустим, в магазине был один товарооборот, а после маркетингового хода значительно увеличился. Разработчик маркетинговых программ просит заплатить за полученный дополнительный доход в первом месяце 20% от прибыли.
У многих калькуляция стоимости услуг выше, чем ценники конкурентов, но это не мешает компании успешно развиваться. Такую возможность дают 3 условия:
- Гарантированный измерительный результат.
- Сопровождение клиентов до достижения цели.
- Грамотная упаковка в маркетинге — бренд, дизайн, позиции.
При формировании цены необходимо опираться на себестоимость, спрос, конкурентоспособность и планировать прибыль. Также не забывайте, что стоимость должна соответствовать качеству продукта.
Калькуляция себестоимости услуг
Калькуляция стоимости услуг — это оценка затрат при выполнении работ по заказу клиента. Она нужна, чтобы определить плановую или фактическую себестоимость. Калькуляция стоимости услуг необходима, чтобы определить:
- реальную стоимость;
- сумму расходов с учетом нормативов;
- рентабельность;
- трудоемкость;
- производительность отдельных бригад;
- способы снижения себестоимости;
- трудовые и материальные резервы.
Калькуляция отличается по видам:
- Плановая. Для определения средней себестоимости услуг за конкретный срок за основу берут промежуточные нормы.
- Сметная. Одноразовый расчет на определенные услуги.
- Нормативная. Составляют по нормам, установленным в СНиП на расход материалов.
- Фактическая. Формируют по бухгалтерским отчетам, указывают реальные затраты на отдельные работы.
При калькулировании применяют следующие методы:
| Название метода калькуляции | Особенности метода калькуляции |
| Попроцессная калькуляция | Используют при выполнении одного вида услуги. Рассчитывают общую себестоимость и делят на число отдельных операций. |
| Попередельная калькуляция | Подходит для промышленного производства, где изделия проходят несколько технологических процессов. Для учета распределяют затраты между статьями калькуляции, переделами (часть технологий по производству), видами объектов. |
| Нормативная калькуляция | Применяют для серийного комплекса работ. Предварительно составляют расход ресурсов по нормативам, распределяют по статьям калькуляции, рассчитывают расход материалов по факту потребления, корректируют данные с учетом отклонений. |
| Позаказная калькуляция | Способ наиболее приемлем для сбора затрат на отдельные заказы. Источник расходов — бухгалтерские учетные ордера, ведомости. Калькуляцию составляют после завершения работ по фактическим данным. |
Рассмотрим образец калькуляции стоимости услуги в строительстве, где часто приходится составлять несколько схем по расходам.
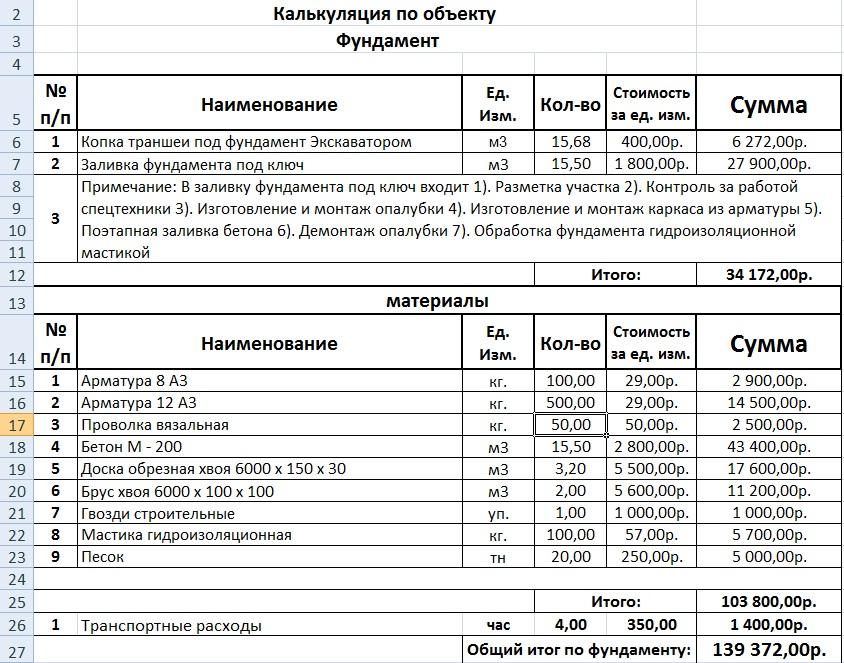
Для одноразовой услуги с материальными и трудоемкими затратами, рассчитывают полную стоимость, учитывают накладные расходы и прибавляют прибыль.
Полная себестоимость
Полная себестоимость включает затраты:
- материальные;
- сырьевые;
- энергетические;
- социальные взносы;
- амортизационные начисления.
При оказании услуг, когда составляют калькуляцию, затраты классифицируют по видам:
- прямые (заработок работников, участников конкретного процесса);
- косвенные (зарплата руководства организации);
- постоянные (амортизация оборудования, обязательные взносы);
- переменные (закупка материалов).
Рассмотрим на примере организации праздничных торжеств. К прямым затратам агентства относится зарплата персонала, к косвенным расходам — заработок предпринимателя. Постоянные — перечисления обязательных взносов в ФНС, ПФР, ФСС. Атрибутика для обеспечения украшений залов при проведении торжеств — переменные показатели.
Плановая себестоимость
Плановую себестоимость рассчитывают, когда планируют деятельность предприятия на будущий год. Суммарные затраты отчетного периода разбивают на каждый квартал прогнозируемого года. Данные берут из источников:
- бухгалтерские учеты и финансовые отчеты;
- нормы по материальным и энергетическим ресурсам;
- цены конкурентов.
Планируют затраты, чтобы правильно рассчитать хозяйственную деятельность, снизить будущие расходы и получить прибыль.
Уровень расходов может меняться, так как зависит от объема поступающих заказов. Для того, чтобы определить стандартный уровень, нужно взять среднее количество работ за аналогичный период, и определить, сколько израсходовано материалов.
При планировании затрат берут за основу условную, постоянную и переменную величины. Ориентируются на утвержденную калькуляцию цены на услуги конкретного периода, составленную в соответствии с расходными статьями. Постоянными значениями считаются общехозяйственные издержки, на которые не влияет объем работ. Переменные затраты — зарплата и потребление ресурсов. Эти показатели зависят от количества выполненных операций.
Бизнес
Читайте также:
Коммерческая тайна: особенности режима и правовой защиты
Коммерческая тайна: особенности режима и правовой защиты
Расчет полной стоимости услуги
Перед тем как рассчитать себестоимость услуги нужно выбрать основные показатели:
- материальные расходы, куда включен размер общих производственных затрат с потреблением энергетических ресурсов, топлива, воды;
- зарплату сотрудников, занятых на объекте, а также обслуживающего персонала, руководства и ИТР;
- обязательные отчисления в фонды;
- амортизационные начисления;
- прочие издержки.
Для расчета используют формулу:
Ps = Cm + Z + Ot + Ao + Cr+ Tr, где:
- Ps — полная стоимость услуг;
- Cm — материальные и сырьевые издержки;
- Z — зарплата руководства;
- Ot — заработок рабочих;
- Ao — амортизация;
- Cr — страховые перечисления;
- Tr — транспортные расходы.
К этому значению прибавляют наценку и озвучивают клиенту. Разница между фактической ценой и себестоимостью — это прибыль предприятия.
Примерная структура калькуляции
При составлении калькуляции на услуги применяется позаказный метод. Этот способ актуален при предоставлении услуг:
- строительных;
- ремонтных;
- по пошиву одежды;
- по производству мебели;
- парикмахерских;
- фитнес-центров и др.
На каждый вид услуг выполняют отдельные расчеты, учитывая особенность функций и составных параметров. Позаказную методику используют после завершения работ, так как для расчетной операции необходимы фактические данные.
Схема калькуляции состоит из подробного описания расходов на единицу выполненных работ. Этот параметр измеряется разными способами в зависимости от сферы применения:
- стоимость по затраченным часам применяется в образовательной деятельности;
- ремонт помещений измеряется по объему площадей и качества выполненных работ;
- пассажирские и грузоперевозки определяются по расстояниям.
В структуру затрат входят разные виды работ, которые состоят из статей расходов:
- материалов;
- сырьевой базы;
- оплаты труда сотрудников;
- социальных взносов;
- амортизационных издержек оборудования;
- налогов;
- процентных выплат по займам;
- итогового результата.
Алгоритм калькуляции затрат на услуги:
- определение цены за единицу работ в объеме предполагаемого выполнения (например, ремонта двигателя машины, перевозки 3 тонн грузов на 60 км, проведение индивидуальных частных уроков в течение 15 часов, отделка шпаклевкой 100 м2 площади стен);
- составление подробного списка затрат с учетом себестоимости;
- определение тарифных ставок.
Структура калькуляции, например, транспортных услуг, будет следующей:
- зарплата водителей, автослесарей, руководителей транспортного предприятия;
- социальные отчисления;
- расходы на обслуживание машин, ремонты, горючее и смазочные материалы;
- сезонная замена шин, масла;
- оплата налогов.
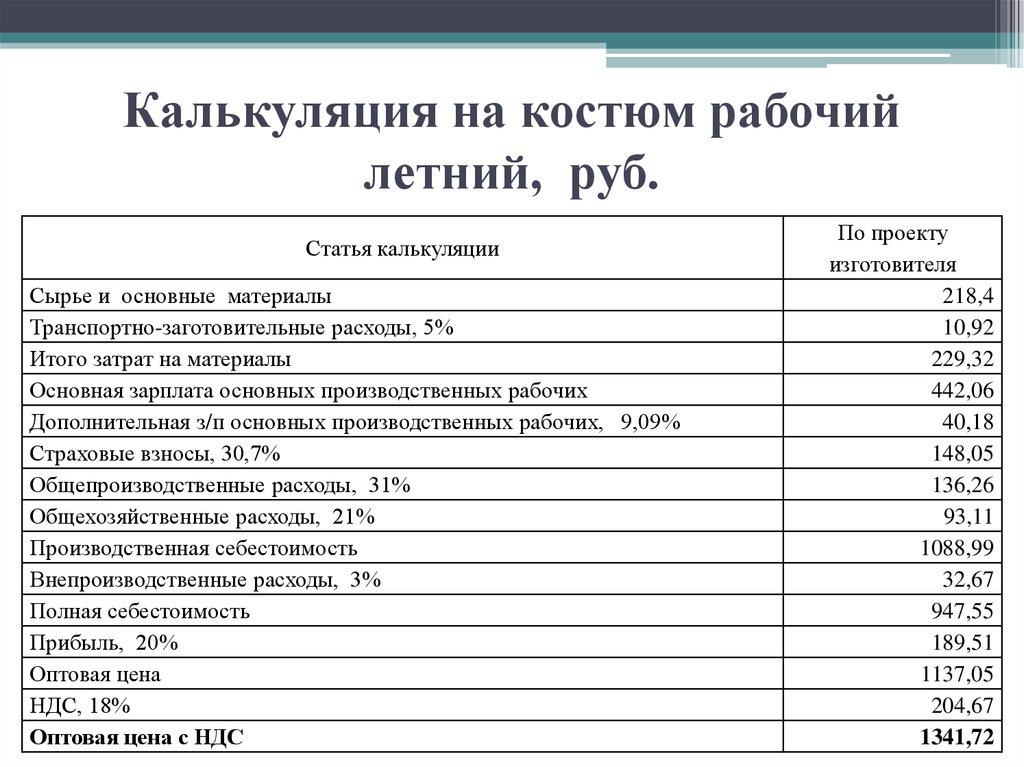
После расчета себестоимости услуг планируют прибыль. Сложность выполнения услуги напрямую влияет на структуру калькуляции. Например, когда выполняют ремонт комнаты, учитывают не только площадь, но и количество дверных и оконных откосов, планировку стен и потолка. При составлении сметы определяют объем расходов на штукатурку, монтаж натяжного потолка или облицовку кафелем. В результате подводят итог и оценку каждой операции.
Как снизить стоимость услуги для отдельных клиентов
Бизнесу важно заинтересовать клиентов, создать базу постоянных заказчиков.
Для этого на первоначальном этапе необходимо контролировать расходы на рекламу. Применяют маркетинговый инструмент в виде стоимости привлечения клиентов — коэффициент САС. Определить его можно, разделив валовую прибыль на расходы для привлечения клиентов. Получившееся значение используют для оптимизации воронки продаж. С помощью этого параметра можно оценить бизнес-модели и выяснить, можно ли, сохраняя невысокий уровень САС, расширять предпринимательскую деятельность. Показатель позволяет:
- объективно оценить финансовое положение компании;
- снижать время на окупаемость;
- контролировать количество заказчиков.
Для экономии расходов на контекстную рекламу можно воспользоваться Оптимизатором Calltouch. Вы указываете подходящую стоимость целевого действия или суточный бюджет, а сервис управляет ставками для достижения максимальной эффективности.
Оптимизатор
Эффективный инструмент по оптимизации и автоматизации контекстной рекламы
- Ежедневно собирает и анализирует данные из Яндекс. Директ и Google AdWords
- Отбирает самые продуктивные ключи и повышает на них ставки
- Помещает эффективные ключи на самые высокие позиции
- Снижает ставки на низкоэффективные ключи
- Увеличивает количество конверсий
- Уменьшает стоимость лида
Чтобы зарабатывать в условиях конкуренции, нужно снизить себестоимость и при этом не разориться. Для этого нужно:
- Увеличить производительность труда. Если платят по выполненным объемам (например, как в строительстве), то проблем со скоростью производства не будет. При другой форме оплаты можно использовать поощрения за перевыполнение нормы.
- Автоматизировать деятельность, внедрить инновационные технологии. Допустим, штукатурить стены можно мастерком или использовать механизированное устройство, которое значительно ускоряет процесс отделки. Увеличение объемов работ в результате оптимизации позволит сократить штатные единицы, снизить расходы на оплату труда.
- Экономить на каждом этапе производства. Закупать дешевые, но качественные материалы, следить за расходом электроэнергии, воды.
- Подбирать правильных партнеров. Для снижения транспортных расходов нужно заключать договоры с подрядчиками, которые расположены рядом.
- Правильно подбирать штат. Уменьшить количество персонала, деятельность которого неэффективна. Некоторые должности можно объединить, если не нужно несколько бухгалтеров или экономистов. Правильно распределить фонд оплаты труда, не вызывая недовольства в коллективе.
- Повысить квалификацию сотрудников. Для этого есть курсы, семинары.
- Беречь ресурсы. К примеру, портной может раскроить ткань с минимальным расходом. Иначе куски, из которых нельзя ничего пошить. Если сделать калькуляцию расхода материалов на 1 объект и выдавать его в соответствии с нормами, не будет оставаться лишнее. Для экономии электричества можно приобрести энергосберегающую технику.
- Расширить ассортимент услуг.
- Проанализировать причины брака и сократить их.
- Следить за изменениями на рынке. Возможно, себестоимость товара у конкурентов меньше.
Правильное распределение бюджета на рекламу — также важный пункт управления бизнесом. Контролируйте и анализируйте все расходы в одном месте и выявляйте неэффективные способы продвижения с помощью системы сквозной аналитики, коллтрекинга и управления рекламой.
Сквозная аналитика
Оценивайте эффективность всех рекламных кампаний в одном окне от клика до ROI
Вкладывайте в ту рекламу, которая приводит клиентов
Заключение
Калькуляция затрат на услуги позволит распределить издержки по статьям. Их перечень зависит от специфики услуги. Чтобы избежать банкротства и не предлагать услуги по завышенным ценам, нужно контролировать расходы. Для этого нужна калькуляция стоимости услуг. Даже в кризисной ситуации себестоимость продукции или услуг остается важным показателем.
Алгоритм расчета налога на прибыль и авансовых платежей за 9 месяцев в 1С
Лист 02 Расчет налога на прибыль и авансовых платежей
- увеличивается лимит выручки для уплаты ежеквартальных платежей с 15 до 25 млн. руб. ежеквартально;
- налогоплательщики, которые платят ежемесячные авансовые платежи исходя из расчетной прибыли, могут перейти на уплату ежемесячных авансовых платежей из фактической прибыли до окончания 2020 года, начиная с отчетного периода январь-апрель.
Рассмотрим пошаговое заполнение Листа 02 декларации в части расчета налога на прибыль за 9 месяцев и суммы ежемесячных авансовых платежей на два следующих квартала.
Шаг 1. Определите сумму налога на прибыль за 9 месяцев (стр. 180-200)
Сумма налога на прибыль в 1С рассчитывается автоматически исходя из налоговой базы, указанной по стр. 120, и ставки в стр. 140 (150-170).
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Проверьте расчет за 9 месяцев по формуле:
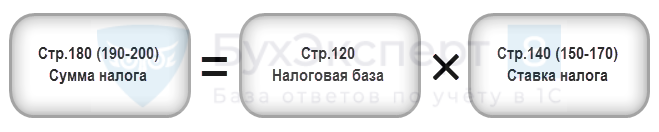
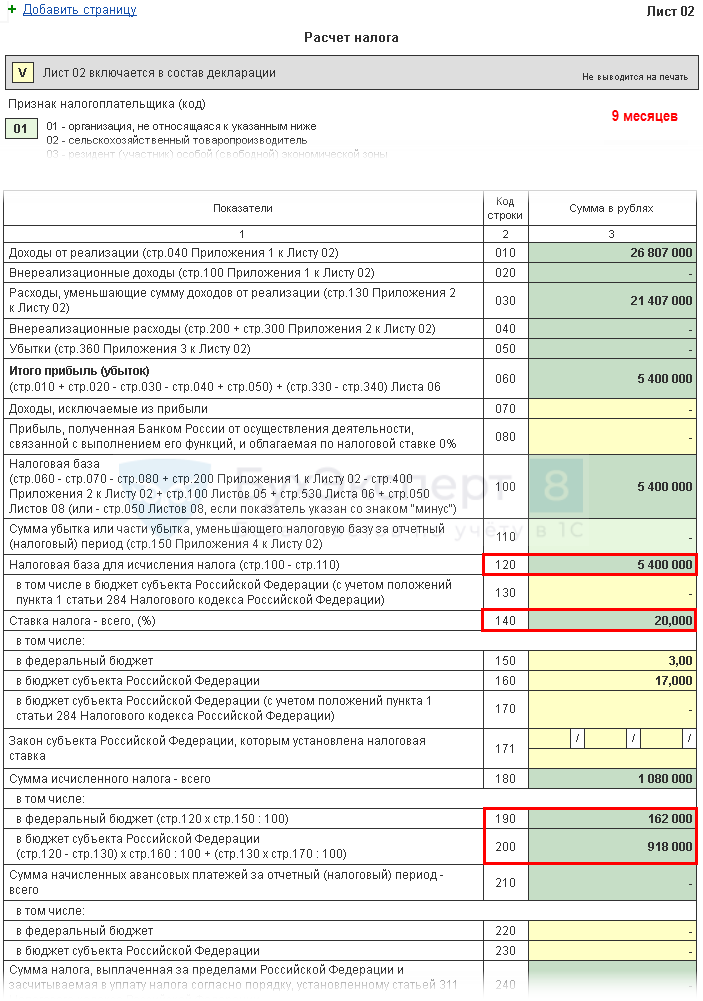
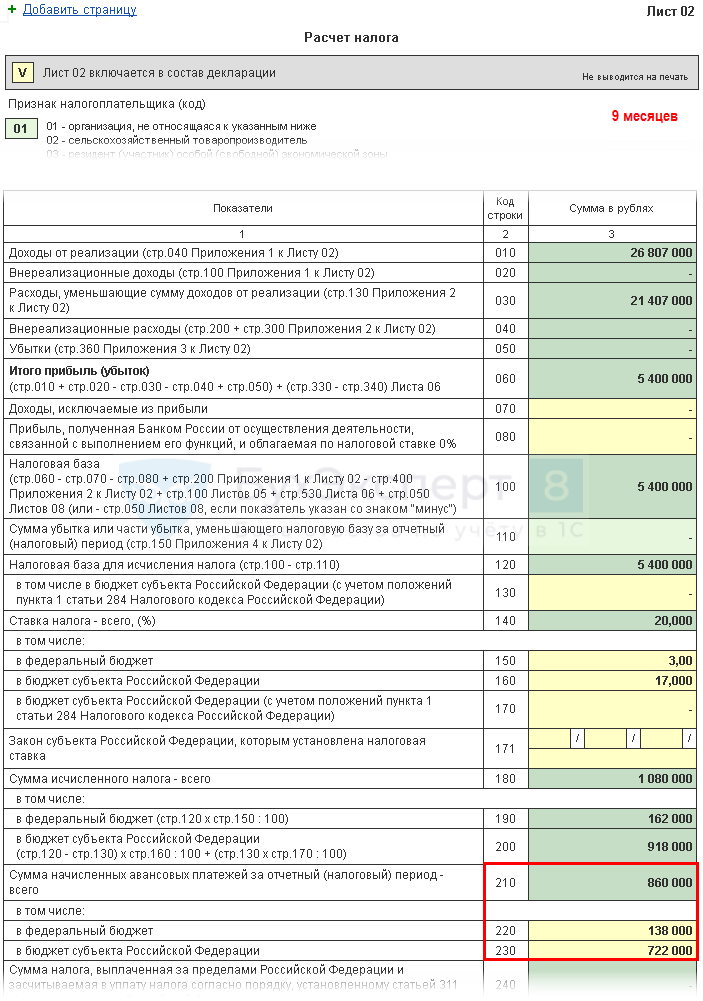
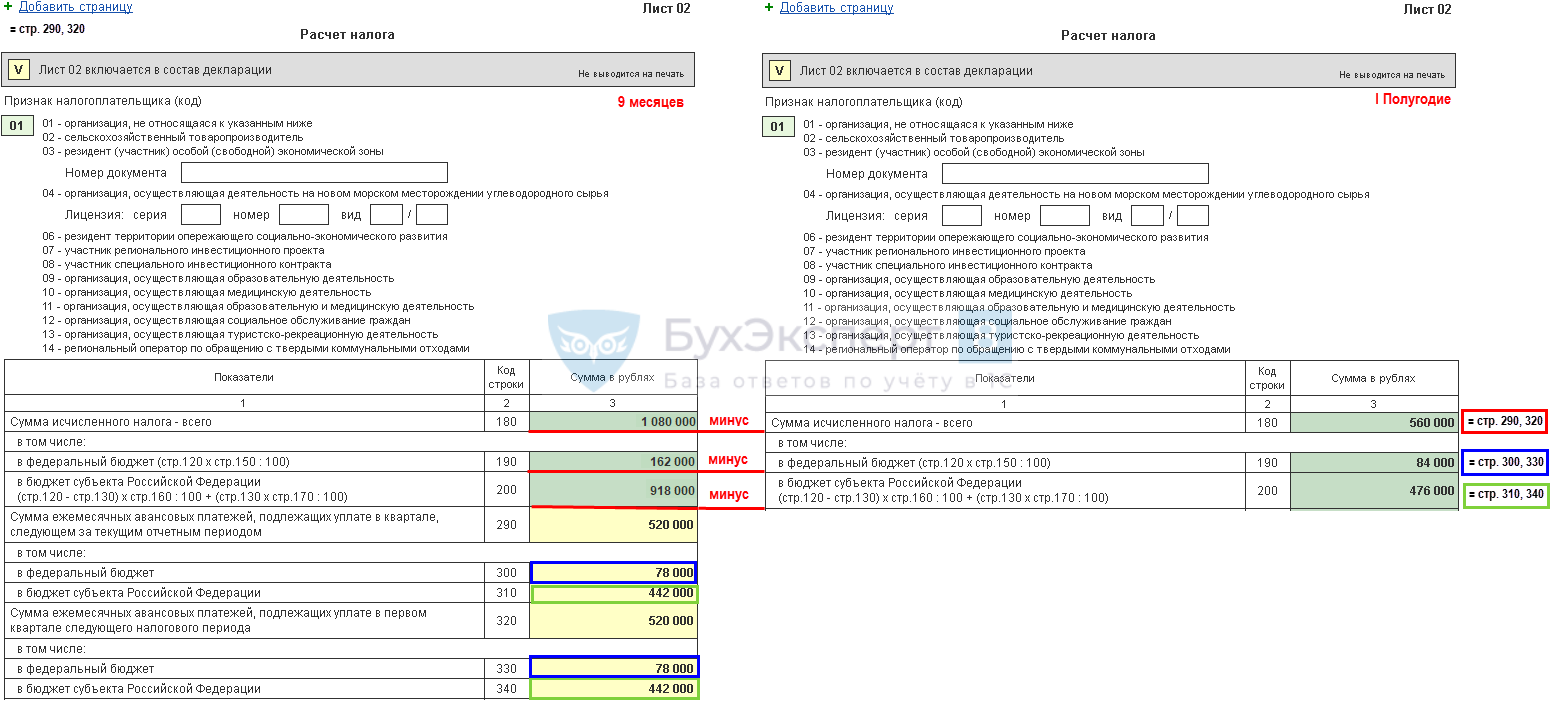
В нашем примере сумма налога на прибыль (стр. 180) — 5 400 000 х 20% = 1 080 000 руб., в т. ч.:
- в федеральный бюджет (стр. 190) — 5 400 000 х 3 % = 162 000 руб.;
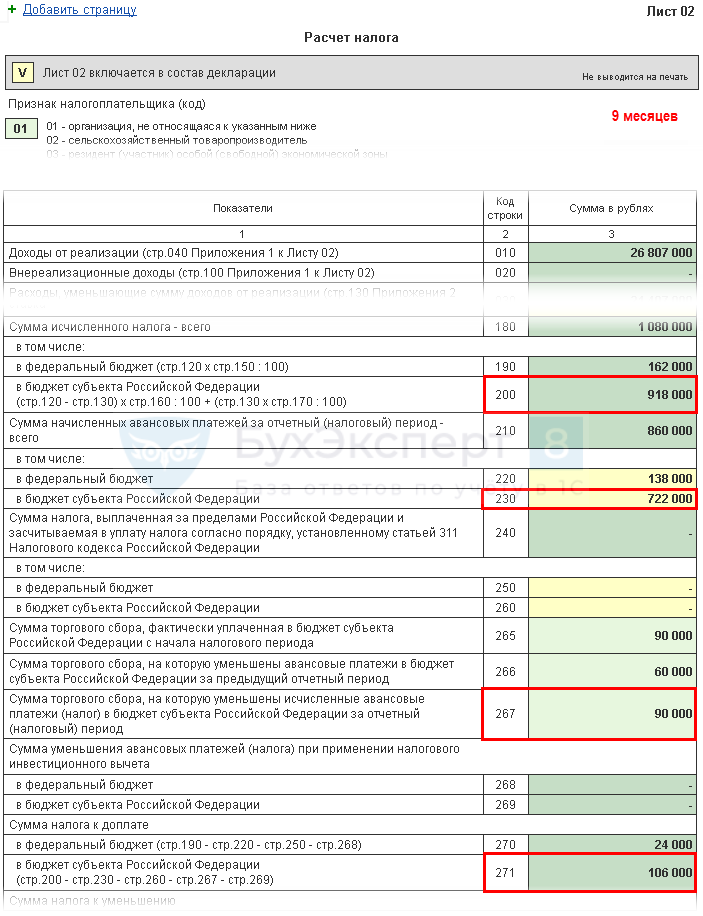
- в бюджет субъекта РФ (стр. 200) — 5 400 000 х 17 % = 918 000 руб.
Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
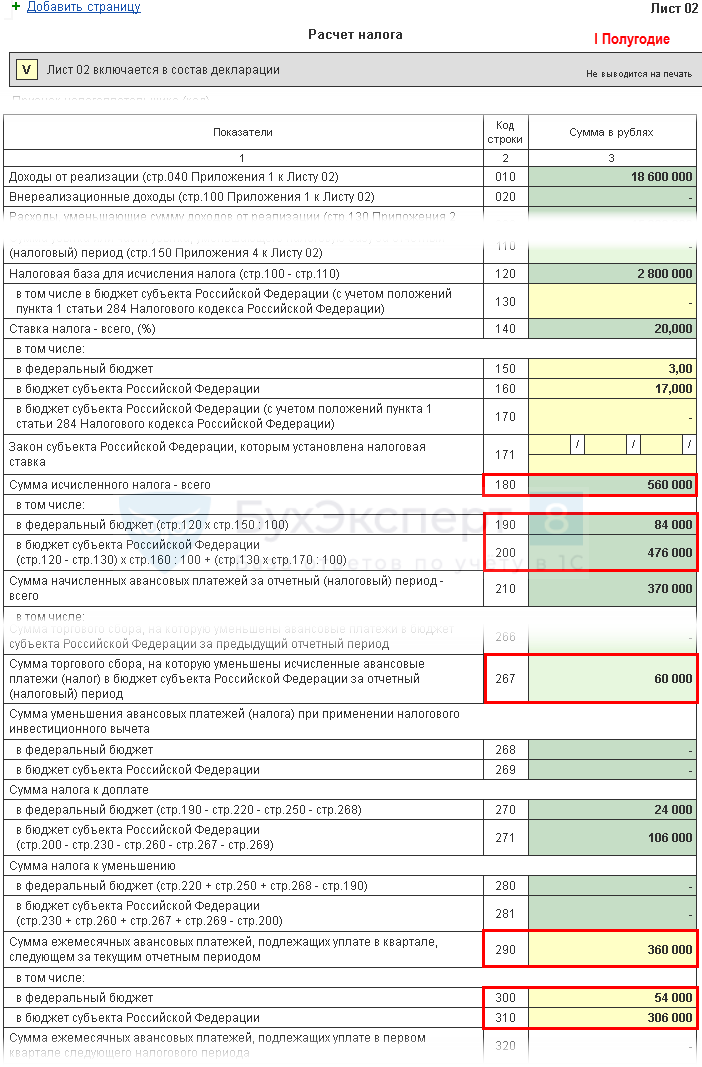
Авансовые платежи, которые организация должна уплатить за период 9 месяцев, необходимо указать в стр. 210 (220, 230) в 1С вручную, т. к. они рассчитываются по данным декларации за I полугодие текущего года и состоят из:
- налога, рассчитанного по итогам I полугодия (стр.180, 190, 200);
- начисленных авансовых платежей к уплате в III квартале (стр. 290, 300, 310);
- торгового сбора, уплаченного в I полугодии, на который уменьшен налог на прибыль за этот период (стр. 267).
В строки 220, 230 в декларации за 9 месяцев вручную введите суммы, рассчитанные по формуле:
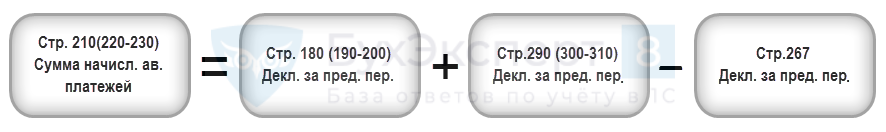
В нашем примере сумма начисленных авансовых платежей с начала года составляет:
- в федеральный бюджет (стр. 220) — 84 000 + 54 000 = 138 000 руб.;
- в бюджет субъекта РФ (стр. 230) — 476 000 + 306 000 – 60 000 = 722 000 руб.
Рассчитанные суммы указывают в стр. 210 (220, 230) декларации за 9 месяцев.
Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
Строки 265, 266, 267 Листа 02 декларации в 1С будут заполняться автоматически, если организация зарегистрировала в программе торговую точку и автоматически осуществляет расчет торгового сбора.
В декларации за 9 месяцев данные строки заполнятся следующим образом:
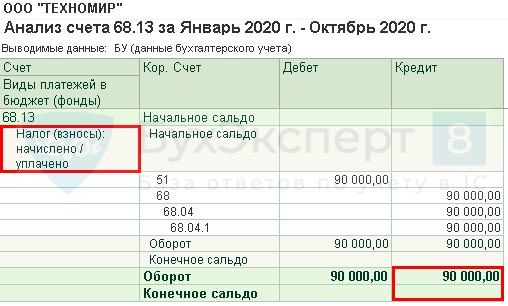
- стр. 265 — сумма торгового сбора, фактически уплаченная в бюджет субъекта РФ с начала года. В нашем примере сумма составляет 90 000 руб.
В 1С в строке 265 автоматически заполняется оборот по Кт 68.13 (вид платежа — Налог (взносы): начислено / уплачено). На наш взгляд, это не совсем корректный алгоритм заполнения строки, т. к. не всегда сумма начисленного совпадает с уплаченным, т. е. с оборотом Дт 68.13 Кт 51. Перепроверьте заполнение данной строки. В случае необходимости — перезаполните ее вручную.
Еще одна особенность программы: строка 265 не заполняется автоматически при наличии кредитового сальдо по счету 68.13 «Торговый сбор» на дату подписания декларации по налогу на прибыль.
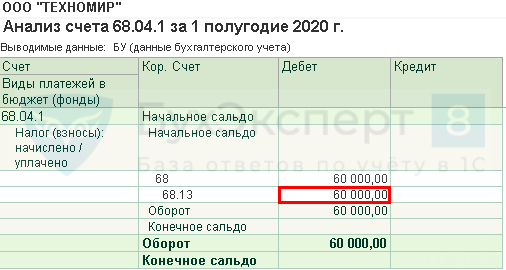
- стр. 266 — сумма торгового сбора, на которую уменьшен налог на прибыль в предыдущих отчетных периодах текущего года. Значение в этой строке должно равняться сумме по стр. 267 в декларации за I полугодие.
В 1С в декларации за 9 месяцев в строке 266 автоматически заполняется сумма уменьшения налога на прибыль на торговый сбор за I полугодие, т. е. это оборот:
- Дт 68.04.1 (уровень бюджета — Региональный бюджет, вид платежа — Налог (взносы): начислено/уплачено);
- Кт 68.13 (вид платежа — Налог (взносы): начислено/уплачено).
В нашем примере сумма в стр. 266 равна 60 000 руб.
- стр. 267 — сумма торгового сбора, которая уменьшает исчисленный налог на прибыль за 9 месяцев в республиканский бюджет. Показатель строки не может быть больше суммы по стр. 200 «Сумма начисленного налога в бюджет субъекта РФ».
В 1С в строке 267 автоматически заполняется сумма уменьшения налога на прибыль на торговый сбор за 9 месяцев, т.е. это оборот:
- Дт 68.04.1 (уровень бюджета — Региональный бюджет, вид платежа — Налог (взносы): начислено/уплачено);
- Кт 68.13 (вид платежа — Налог (взносы): начислено/уплачено).
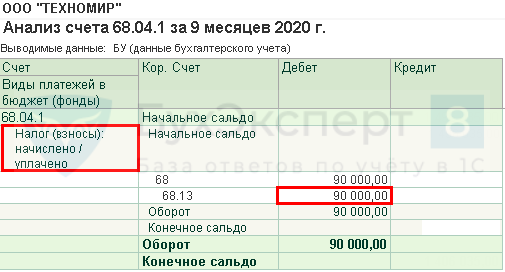
В нашем примере стр. 267 равна 90 000 руб.
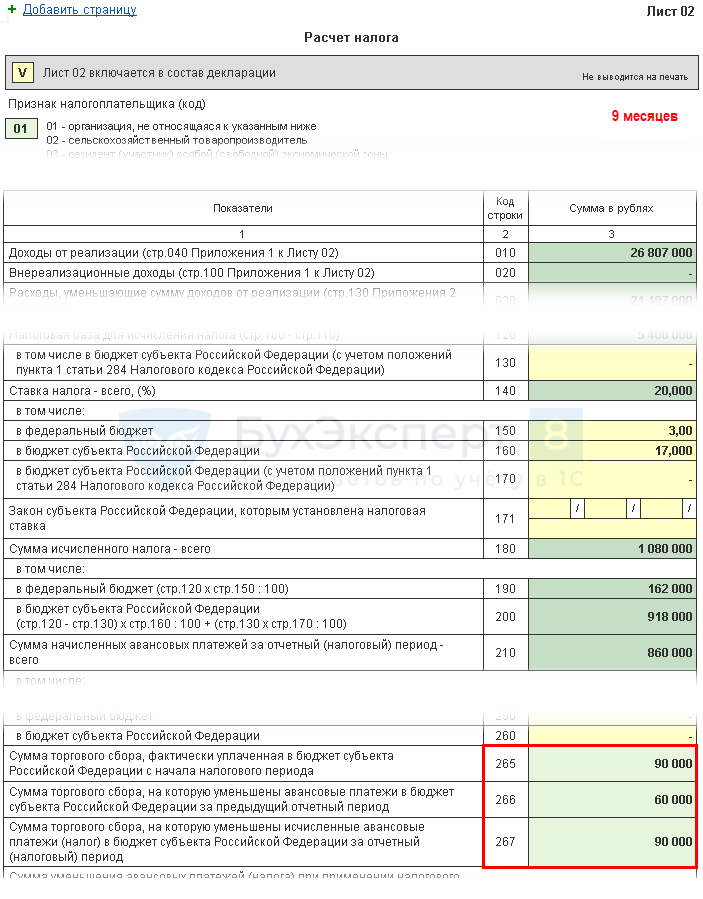
Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
Теперь сравним, что получилось больше: фактические суммы налога, исчисленные по результатам 9 месяцев (стр. 190, 200), или начисленные авансы, которые Организация обязана уплатить в этом периоде (стр. 220, 230) с учетом торгового сбора (стр. 267), рассчитанные по итогам декларации за I полугодие.
Шаг 4.1. Федеральный бюджет
Если стр. 190 больше стр. 220, то налог в федеральный бюджет по итогам 9 месяцев нужно доплатить, т. е. в 1С автоматически заполнится строка 270 по формуле:
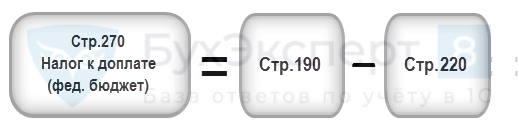
Если стр. 190 меньше стр. 220, то налог в федеральный бюджет по итогам 9 месяцев будет к уменьшению, т. е. в 1С автоматически заполнится строка 280 по формуле:

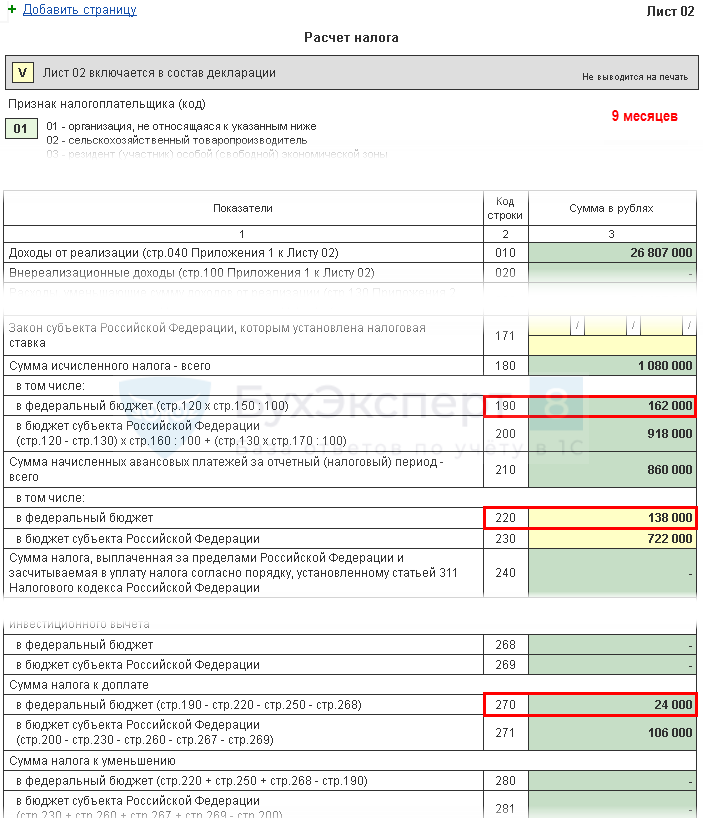
В нашем примере стр. 190 (сумма 162 000 руб.) больше стр. 220 (сумма 138 000 руб.), следовательно, налог в федеральный бюджет по итогам 9 месяцев будет к доплате:
- стр. 270 = 162 000 — 138 000 = 24 000 руб.
Шаг 4.2. Бюджет субъекта РФ
Если стр. 200 больше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам 9 месяцев нужно доплатить, т. е. в 1С автоматически заполнится строка 271 по формуле:
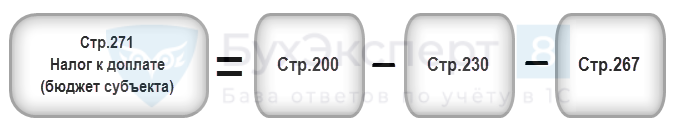
Если стр. 200 меньше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам 9 месяцев будет к уменьшению, т. е. в 1С автоматически заполнится строка 281 по формуле:
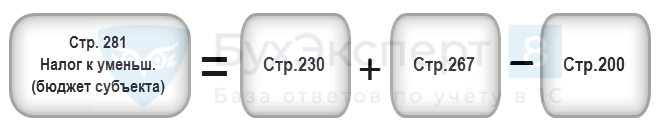
В нашем примере стр. 200 (сумма 918 000 руб.) больше суммы строк 230 и 267 (812 000 = 722 000 + 90 000), следовательно, сумма налога в бюджет субъекта РФ по итогам 9 месяцев будет к доплате:
- стр. 271 = 918 000 — 722 000 — 90 000 = 106 000 руб.
Шаг 5. Определите сумму авансовых платежей к уплате в IV квартале текущего года (стр. 290-310) и I квартале следующего года (стр. 320-340) 
Организации, уплачивающие ежемесячные авансовые платежи, должны по итогам 9 месяцев рассчитать авансы, подлежащие уплате в:
- IV квартале текущего года, отражаются по стр. 290 (300, 310);
- I квартале следующего года, отражаются по стр. 320 (330,340).
Авансовые платежи I квартала следующего налогового периода, как правило, равны рассчитанным авансовым платежам IV квартала текущего года (п. 5.14 Порядка заполнения декларации по налогу на прибыль, утв. Приказом ФНС РФ от 23.09.2019 N ММВ-7-3/475@, далее — Порядок заполнения декларации по налогу на прибыль).
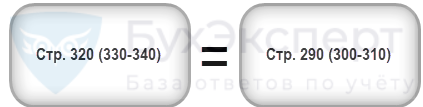
В 1С данные строки заполняют вручную. Рассчитывают авансовые платежи к уплате по формуле:
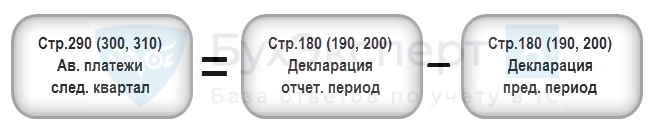
Если в результате расчета по стр. 290 (300, 310) и стр. 320 (330,340) получено нулевое или отрицательное значение, то эти строки НЕ заполняются, а в указанных кварталах ежемесячные авансовые платежи не уплачиваются (абз. 6 п. 2 ст. 286 НК РФ).
В нашем примере сумма ежемесячных авансовых платежей, подлежащая уплате в IV квартале, рассчитывается:
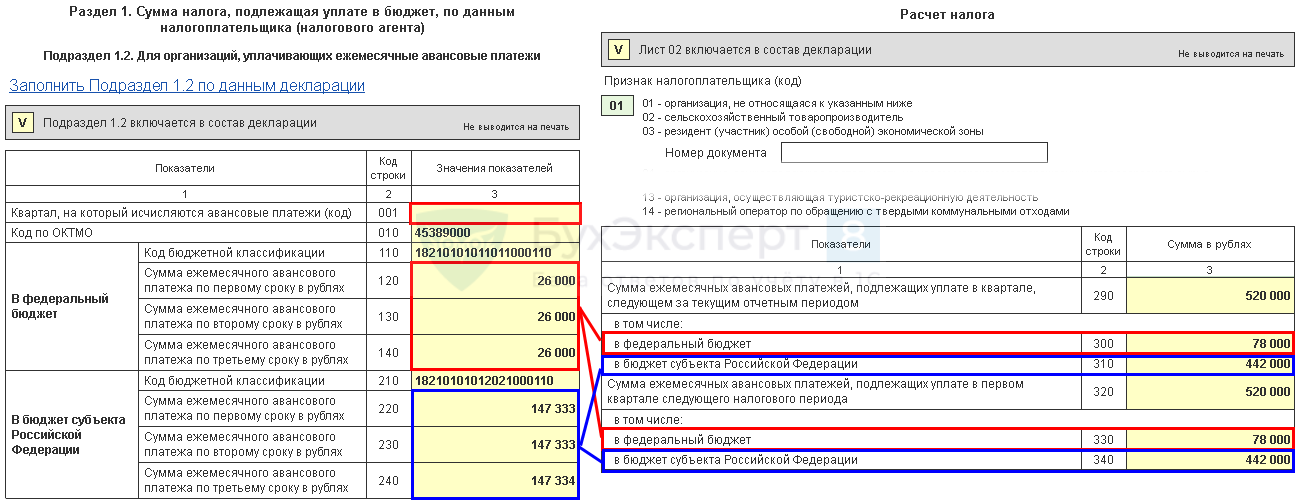
- всего (стр. 290) — 1 080 000 – 560 000 = 520 000 руб., в т. ч.:
- в федеральный бюджет (стр. 300) = 162 000 – 84 000 = 78 000 руб.;
- в бюджет субъекта РФ (стр. 310) = 918 000 – 476 000 = 442 000 руб.
Раздел 1 Подраздел 1.1 Итоговые данные по уплате налога за 9 месяцев
Заполнение итоговых данных по доплате или уменьшению налога на прибыль 9 месяцев осуществляется в 1С автоматически по следующему алгоритму.

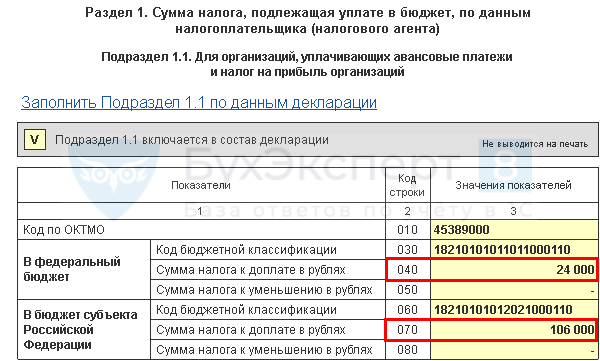
Если сумма налога получилась к доплате, т. е. в Листе 02 заполнена строка 270 или строка 271, то указанная в них сумма переносится в Раздел 1 Подраздел 1.1: PDF
- в стр. 040 — из стр. 270 Листа 02 «в федеральный бюджет»;
- в стр. 070 — из стр. 271 Листа 02 «в бюджет субъекта РФ».
Если сумма налога получилась к уменьшению, т. е. в Листе 02 заполнена строка 280 или строка 281, то указанная в них сумма переносится в Раздел 1 Подраздел 1.1: PDF
- в стр. 050 — из стр. 280 Листа 02 «в федеральный бюджет»;
- в стр. 080 — из стр. 281 Листа 02 «в бюджет субъекта РФ».
В нашем примере сумма налога на прибыль по итогам 9 месяцев в федеральный бюджет и бюджет субъекта РФ получилась к доплате.
Налог, рассчитанный по итогам отчетного периода, уплачивается не позднее срока, установленного для подачи налоговых деклараций за соответствующий отчетный период (абз. 2 п. 1 ст. 287 НК РФ).
Исходя из данной нормы, уплатить налог за 9 месяцев, указанный в Разделе 1 Подраздела 1.1, необходимо до 28 октября.
Если крайняя дата уплаты налога приходится на выходной или праздник, то срок переносится на следующий за ним первый рабочий день (п. 7 ст. 6.1 НК РФ).
Ознакомиться с порядком уплаты налога на прибыль:
- федеральный бюджет;
- бюджет субъекта РФ.
Раздел 1 Подраздел 1.2 Авансовые платежи на IV квартал текущего, I квартал следующего года
В Разделе 1 Подраздела 1.2 декларации отражают ежемесячные авансовые платежи, которые необходимо уплатить в IV квартале текущего и I квартале следующего налогового периода.
Если суммы к уплате на два этих периода отличаются (например, в связи с закрытием обособленного подразделения или реорганизацией предприятия), то заполняются две страницы Раздела 1 Подраздела 1.2 (п. 4.8.1 Порядка заполнения декларации по налогу на прибыль). При этом указываются коды периодов (стр. 001):
Сумма авансовых платежей на оба квартала была рассчитана по стр. 300 (330), 310 (340) Листа 02. Она автоматически распределяется в Подраздел 1.2 в размере 1/3 от квартальной суммы:
- стр. 120-140 — из стр. 300 (330) «в федеральный бюджет»;
- стр. 220-240 — из стр. 310 (340) «в бюджет субъекта РФ».
В нашем примере суммы авансовых платежей за IV и I кварталы совпадают, поэтому страница Раздела 1 Подраздела 1.2 заполняется в одном экземпляре:
- стр. 001 — не заполняется.
Для ежемесячных авансовых платежей внутри отчетного периода установлен срок уплаты — не позднее 28 числа каждого месяца этого отчетного периода (абз. 3 п. 1 ст. 287 НК РФ).
Исходя из данной нормы, в IV квартале уплатить авансовые платежи, указанные в Разделе 1 Подраздела 1.2, необходимо:
- до 28 октября;
- до 29 ноября;
- до 28 декабря.
В I квартале следующего года авансовые платежи уплатите:
- до 28 января;
- до 28 февраля;
- до 28 марта.
Если крайняя дата уплаты авансовых платежей приходится на выходной или праздник, то срок переносится на следующий за ним первый рабочий день (п. 7 ст. 6.1 НК РФ).
- Уплата налога на прибыль в федеральный бюджет;
- Уплата налога на прибыль в бюджет субъекта РФ.
См. также:
- Авансовые платежи
- Переход на ежемесячную уплату авансовых платежей по налогу на прибыль с 01 января
- Алгоритм расчета налога на прибыль и авансовых платежей за I квартал
- Алгоритм расчета налога на прибыль и авансовых платежей за I полугодие
- Алгоритм расчета налога на прибыль и авансовых платежей за год
- [21.10.2021 запись] Декларация по налогу на прибыль за 9 месяцев 2021 в 1С
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Оцените публикацию
(37 оценок, среднее: 4,86 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинетеНазад к статье
Семинары
- 19.10.2023 Декларация по налогу на прибыль за 9 месяцев 2023 в 1С
- 28.09.2023 Налоговая отчетность за 9 месяцев 2023. Законодательный обзор
- 19.07.2023 Декларация по налогу на прибыль за 1 полугодие 2023 в 1С
- 29.06.2023 Отчетность за 1 полугодие 2023. Законодательный обзор
- 17.04.2023 Декларация по налогу на прибыль за 1 квартал 2023 в 1С
- 31.03.2023 Законодательный обзор и новшества: Отчетность за 1 квартал 2023
- 20.02.2023 Декларация по налогу на прибыль за 2022 в 1С