
Как сформировать отчет о себестоимости проданного товара, в том числе отчет о продажах ниже себестоимости
Видеоролик выполнен в программе «1С:Бухгалтерия 8» версия 3.0.73.54.
Для расчета валовой прибыли и рентабельности проданных товаров, материалов и продукции в рамках основного вида деятельности в программе предусмотрен отчет Валовая прибыль (раздел Руководителю).
За указанный период времени по каждой номенклатурной позиции в отчете отражаются следующие данные:
- Стоимость;
- Выручка без НДС;
- Рентабельность, %;
- Стоимость за единицу;
- Количество;
- Цена реализации;
- Валовая прибыль.
Показатель Валовая прибыль отражает прибыль по сделке без учета косвенных расходов и рассчитывается как разница показателей Выручка без НДС и Стоимость.
Показатель Рентабельность, % отражает долю прибыли в каждом рубле выручки и рассчитывается по формуле:
(Валовая прибыль / Выручка без НДС) х 100 %.
Рентабельность используется для оценки операционной эффективности компаний.
Обратите внимание, что отчет формируется с учетом следующих особенностей:
- в стоимость продаж включаются только продажи по обычным видам деятельности (оборот по кредиту счета 90.01 «Выручка»), а прочие доходы (оборот по кредиту счета 91.01 «Прочие доходы») не включаются;
- стоимость товаров, материалов и продукции определяется как оборот по дебету счета 90.02 «Себестоимость продаж» и кредиту счетов 41 «Товары», 10 «Материалы» и 43 «Готовая продукция»;
- стоимость товаров, учитываемых на счете 41.11 «Товары в розничной торговле (в АТТ по продажной стоимости)», отображается за вычетом торговой наценки, учитываемой на счете 42 «Торговая наценка»;
- в стоимости товаров, материалов и продукции также учитываются корректировки стоимости номенклатуры и торговой наценки, которые рассчитываются в конце месяца при выполнении регламентных операций, входящих в обработку Закрытие месяца.
Дополнительно в отчете формируется визуальное представление данных в виде гистограммы.
В настройках отчета показатели Стоимость за единицу, Количество и Цена реализации по умолчанию скрыты. Для добавления указанных показателей в отчет следует перейти в форму Настройки (кнопка Показать настройки) и на закладке Дополнительные поля установить соответствующие флаги.
На закладке Группировка данные можно сгруппировать в разрезе:
- номенклатурных групп;
- номенклатуры;
- покупателей;
- договоров с контрагентами;
- документов;
- складов и т. д.
Для анализа данных по отдельной номенклатурной группе, номенклатуре или контрагенту можно установить соответствующий отбор на одноименной закладке.
Чтобы сформировать отчет по продажам ниже себестоимости, следует установить отбор по валовой прибыли, значение которой меньше нуля.
Управление затратами и расчет себестоимости
«1С:Управление торговлей 8» позволяет отражать материальные, трудовые и финансовые затраты. Оценка расходов в денежном выражении обеспечивает соизмеримое отражение потребления различных ресурсов по направлениям деятельности.
Основные возможности:
- учет и распределение номенклатурных затрат;
- регистрация и распределение постатейных расходов;
- списание затрат на выпуски без заказов на производство;
- формирование активов и пассивов;
- расчет себестоимости выпуска продукции;
- учет прочих расходов и доходов;
- распределение расходов на финансовый результат.
Программа позволяет регистрировать и распределять расходы, формирующие стоимость оборотных активов — формирование полной стоимости приобретения и владения товарно-материальными ресурсами.
Распределение постатейных расходов
Постатейные затраты используются для учета расходов, которые распределяются только в суммовом выражении. Для отражения постатейных затрат предприятия используется единый механизм статей расходов.
Предусмотрены различные варианты распределения постатейных расходов, которые определяют экономический смысл использования расходов, зарегистрированных по конкретной статье:
- на себестоимость товаров;
- на финансовый результат по направлениям деятельности;
- на расходы будущих периодов.
Для каждого варианта распределения постатейных расходов предусмотрен свой порядок распределения.
Распределение расходов на себестоимость товаров
Статьи расходов с вариантом распределения На себестоимость товаров позволяют увеличить стоимость материальных ценностей на сумму дополнительных расходов.
Для распределения дополнительных расходов доступны правила распределения пропорционально одному из следующих показателей выбранной номенклатуры:
- количеству;
- себестоимости;
- весу;
- объему.
Распределение расходов на себестоимость товаров
Суммы затрат на материальные ценности вне процессов производства могут формироваться в разрезе различных видов аналитик расходов:
- склад — сумма затрат формируется по выбранному правилу распределяется на все позиции, находящиеся в конкретном месте хранения (на складе);
- номенклатура — сумма затрат увеличивает стоимость остатков конкретной номенклатурной позиции;
- поступление товаров и услуг — сумма затрат по выбранному правилу распределения увеличивает стоимость остатков номенклатуры, оприходованной по выбранным документам Поступление товаров и услуг;
- заказ (поставщику, клиентов, на перемещение, на сборку (разборку)), Перемещение товаров, Передача товаров между организациями, Сборка (разборка) товаров — сумма затрат по выбранному правилу распределения увеличивает стоимость остатков номенклатуры, указанной в документах соответствующего типа.
Распределение расходов на финансовый результат по направлениям деятельности
Статьи расходов с вариантом распределения На финансовый результат обеспечивают принятие к учету общехозяйственных затрат, экономическое или финансовое содержание которых определяется правилом распределения расходов по направлениям деятельности.
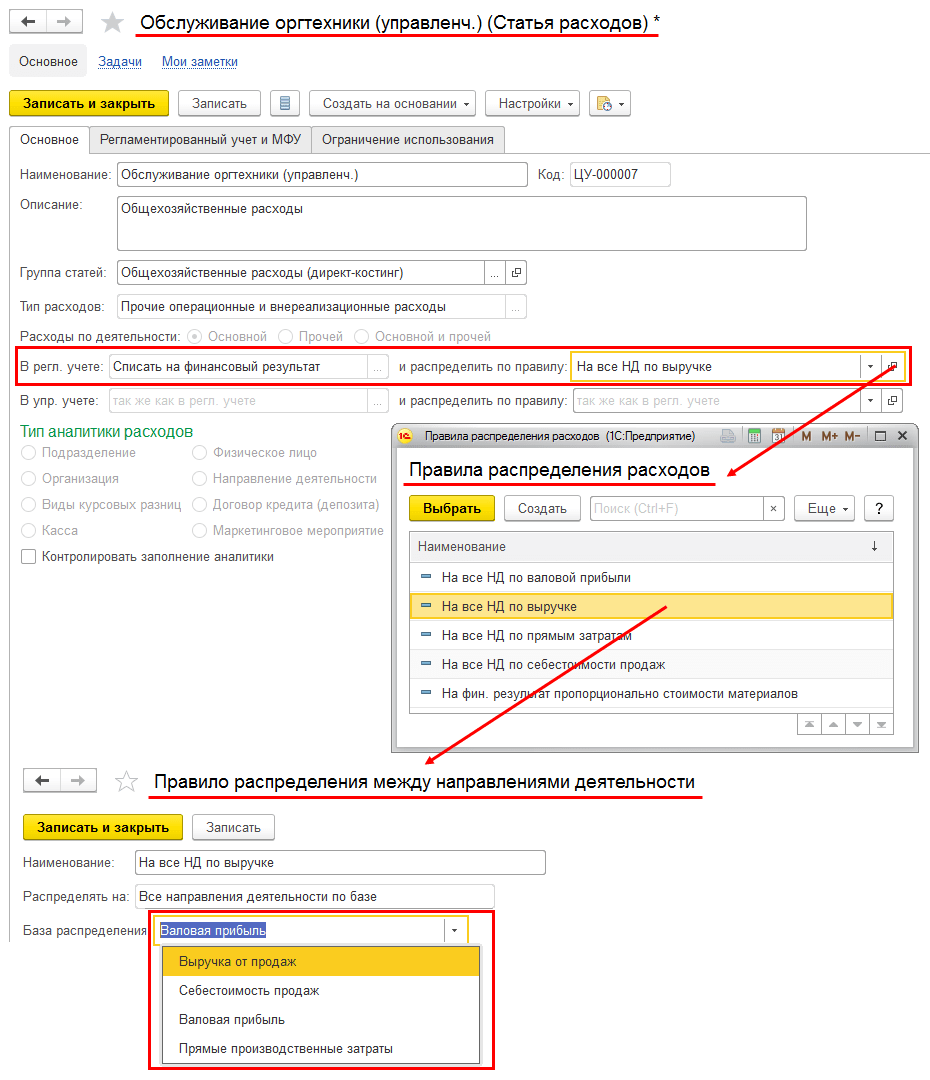
Настройка статьи расходов с правилом распределения по направлениям деятельности
Распределение расходов по направлениям деятельности может осуществляться по следующим базам:
- Выручка от продаж;
- Себестоимость продаж;
- Валовая прибыль;
- Прямые производственные затраты.
Суммы затрат на направления деятельности могут формироваться в разрезе различных видов аналитик расходов, например:
- подразделение — формирование затрат, связанных с деятельностью выбранного подразделения;
- направление деятельности — непосредственное влияние на финансовый результат предприятия по выделенному направлению деятельности;
- претензия клиента — оценка стоимости устранения полученных претензий;
- заказ клиента — формирование полной себестоимости выполнения заказа, возможность определить локальный финансовый результат по заказу;
- объект эксплуатации — контроль расходов, обеспечивающих использование, содержание, ремонт объектов эксплуатации (оборудование, здания и т. п.).
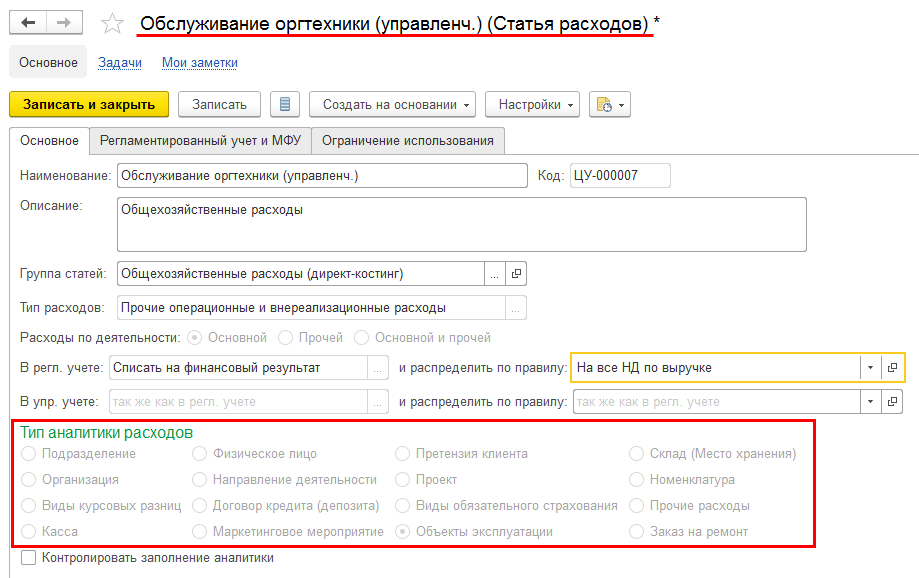
Установка вида аналитики расходов
Предусмотрена возможность одновременного выбора вида аналитики и правила распределения, что позволяет задать двумерный аналитический разрез затрат.
Например, в статье расходов указан вид аналитики Претензия клиента и способ распределения на направление деятельности Гарантийный ремонт. Это позволит сформировать общую стоимость затрат на выполнение гарантийного ремонта с детализацией по себестоимости устранения всех поступивших претензий.
Распределение расходов по направлениям деятельности осуществляется документом Распределение расходов.
Распределение на расходы будущих периодов
По статьям расходов с вариантом распределения Отнести к расходам будущих периодов учитываются затраты, включение которых в состав себестоимости отсрочено во времени.
Для статей расходов, относимых к расходам будущих периодов (далее — РБП), определяются виды аналитики. Но в данном случае они носят второстепенный характер, указывая только на место возникновения затрат. Распределения расходов, отраженных на статьях, относимых к РБП, выполняется по настроенным правилам.
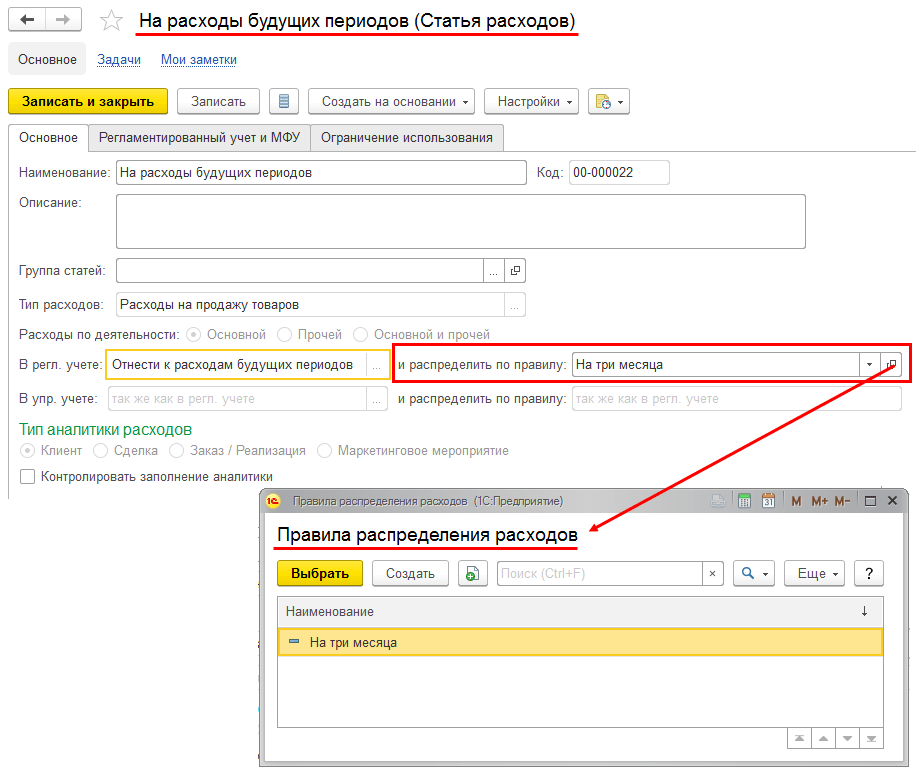
Настройка статьи расходов с правилом распределения на РБП
Настройка правила распределения расходов будущих периодов включает в себя определение:
- порядка распределения расходов По месяцам, По календарным дням или В особом порядке;
- даты, начиная с которой расходы будут распределяться. Начать распределять расходы будущих периодов можно с Даты возникновения расхода или с Начала следующего месяца после даты возникновения расхода;
- количества месяцев, в которые будут распределены расходы;
- параметров аналитики списания расходов с указанием подразделения и статьи расходов с соответствующим ей значением аналитики.
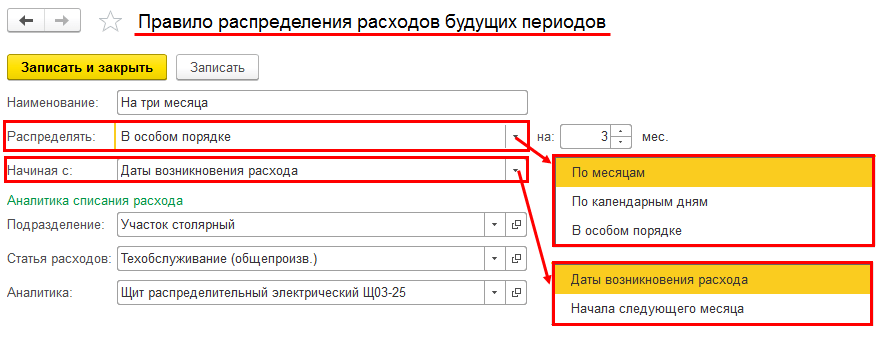
Правило распределения расходов будущих периодов
Распределение затрат на расходы будущих периодов осуществляется при помощи документа Распределение расходов будущих периодов. Распределение суммы затрат осуществляется по указанному количеству периодов.
Документ Распределение РБП формируется согласно выбранному для распределяемой статьи расходов правилу. Параметры распределения конкретного расхода могут уточняться непосредственно в документе Распределение РБП.
Формирование активов и пассивов
Для отражения в учете бухгалтерского баланса прочих операций поддерживается возможность формировать активы и пассивы. Сформировать активы и пассивы можно при отражении следующих операций:
- перечисление налога;
- прочий расход;
- прочее поступление.
Оформление прочих операций осуществляется в рамках типовых документов с указание статьи активов/пассивов.
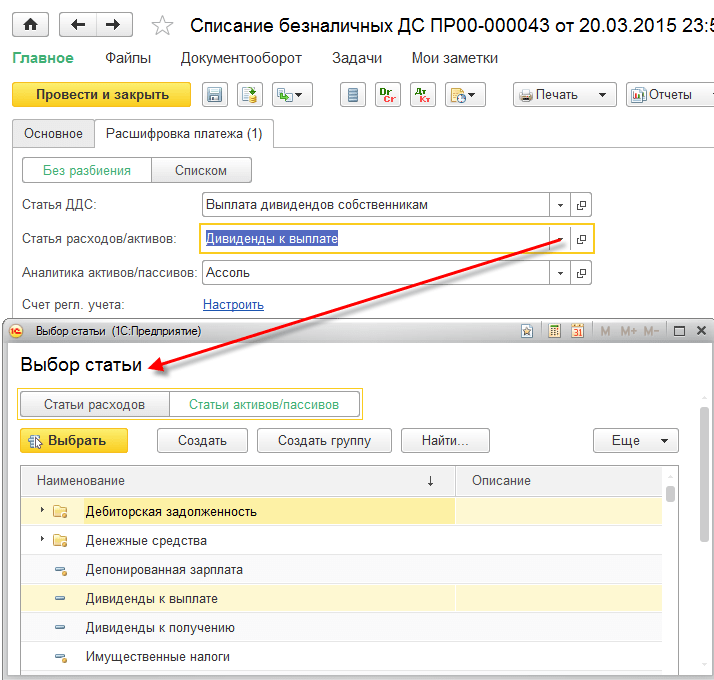
Пример формирования пассива
Себестоимость выпуска продукции
Расчет себестоимости — обязательный шаг для формирования финансового результата предприятия.
Себестоимость продукции является важнейшим показателем производственно-хозяйственной деятельности предприятия. Исчисление себестоимости необходимо для следующих целей:
- определения рентабельности производства и отдельных видов продукции;
- выявления резервов снижения себестоимости продукции;
- формирования ценообразующей политики предприятия;
- расчета экономической эффективности внедренных новаций;
- принятия обоснованных решений о корректировке состава выпускаемой продукции.
Расчет себестоимости выполняется по данным оперативного учета. На выбор доступны два вида расчета себестоимости:
- предварительный расчет — предназначен для использования торговыми организациями в целях определения оценочной стоимости закупаемых материальных ценностей в течение отчетного периода. Выполняется способом средней взвешенной оценки. Рассчитанные значения используются для определения валовой прибыли организации при условии выполнения плана продаж. Для предварительного расчета себестоимости можно настроить регламентное задание;
- фактический расчет — выполняется по итогам месячного отчетного периода с полным расчетом стоимости партий движения номенклатурных затрат.
Расчет себестоимости выполняется в соответствии с определенным в учетной политике организации методом определения стоимости списания материальных ценностей:
- средняя за месяц — стоимость списания товаров определяется по средней цене за отчетный период (средневзвешенная оценка);
- ФИФО — стоимость списания товаров по ФИФО определяется в рамках полноценного партионного учета.
Для фактического расчета себестоимости предусмотрено универсальное рабочее место Закрытие месяца, использование которого позволяет отразить все операции по закрытию отчетного периода.
Для расшифровки данных себестоимости в рамках указанного периода можно использовать отчет Себестоимость товаров.
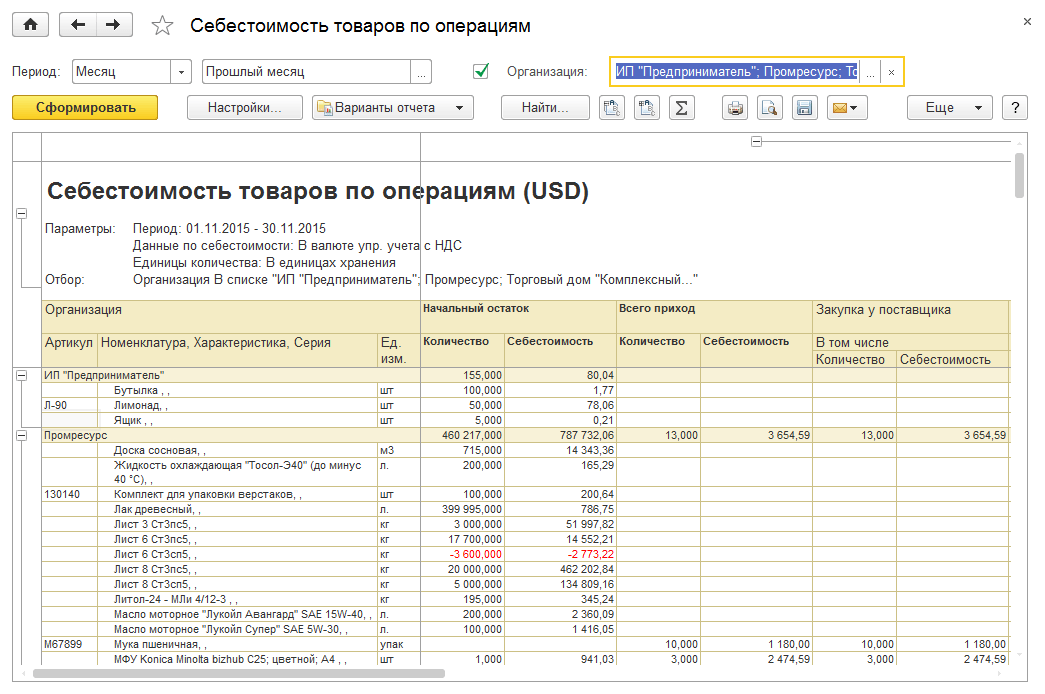
Отчет себестоимость товаров
Учет прочих расходов и доходов
Поддерживается возможность фиксировать прочие расходы организаций, дополнительных расходов по товарам, расходов будущих периодов, относящиеся непосредственно на финансовый результат деятельности предприятия.
Суммы затрат, образовавшиеся в процессе деятельности предприятия, возникают по результату отражения следующих операций:
- Поступление товаров и услуг;
- Поступление услуг и прочих активов;
- Списание безналичных денежных средств;
- Выдача наличных денежных средств и др.
Для ведения учета прочих расходов и доходов в «1С:Управлении торговлей 8» поддерживается отражение следующих операций:
- регистрация расходов (доходов) — позволяет отразить возникновение произвольных расходов (доходов) по выбранной статье расходов (доходов);
- реклассификация расходов (доходов) — позволяет отразить перенос ранее сформированных расходов (доходов) на статье расходов (доходов) на другую статью расходов (доходов);
- списание расходов — оформляется списание расходов, ранее сформированных на конкретном подразделении по указанной в документе статье расходов;
- сторнирование доходов;
- сторнирование расходов.
Обособленный учет финансовых результатов
«1С:Управление торговлей 8» позволяет формировать финансовые результаты от продажи товаров и работ обособленно по заказам, сделкам, подразделениям или менеджерам, поставщикам, группам финансового учета товаров.
По каждому объекту обособления можно сформировать полный финансовый результат (себестоимость, выручка, прибыль, рентабельность). Финансовый результат по объектам обособления представлен в различных вариантах отчетов Валовая прибыль и Доходы и расходы.
Управленческий баланс
Для оценки финансового состояния предприятия предусмотрен отчет Управленческий баланс — упрощенный вариант бухгалтерского баланса.
Управленческий баланс позволяет управлять активами и обязательствами, контролировать направления использования финансовых ресурсов, включает данные финансового учета товаров, взаиморасчеты с клиентами и поставщиками, остатки наличных и безналичных денежных средств, прочие активы и пассивы.
Данные управленческого баланса могут формироваться как по предприятию в целом, так и по каждой отдельной организации. Каждый раздел баланса можно расшифровать до документа, отражающего отдельные хозяйственные операции. Отдельно отображается информация о нарушении баланса, что позволяет выявить возможные ошибки в учете.
Для проведения комплексного анализа всех доходов и расходов предприятия в разрезе статей предусмотрен отчет Доходы и расходы.
Распределение постатейных расходов Распределение расходов на себестоимость товаров Распределение расходов на финансовый результат по направлениям деятельности Распределение на расходы будущих периодов Формирование активов и пассивов Себестоимость выпуска продукции Учет прочих расходов и доходов Обособленный учет финансовых результатов Управленческий баланс
- Мониторинг и анализ показателей деятельности предприятия
- Казначейство
- Управление отношениями с клиентами
- Управление продажами
- Управление складом и запасами
- Управление закупками
- Управление затратами и расчет себестоимости
- Регламентированный учет
- Планирование
- Интеграция с системой маркировки «Честный знак»
- Интеграция с маркетплейсами
- Мобильное приложение «1С:Управление торговлей»
- Совместное использование с «1С:Документооборот 8»
Расчет себестоимости в 1С
Расчет себестоимости в 1С – одна из наиболее пугающих и сложных тем как для опытного бухгалтера, так и для начинающего пользователя. Как настроить программу? Как получить реальные данные?
Себестоимость – это сумма всех затрат предприятия, которые пошли на изготовление продукции, продажу товара. Этот показатель необходимо знать, чтобы корректно установить цену продажи продукции. Ведь, если ее установить слишком низкой, предприятие будет работать себе в убыток.
На основании этих данных можно проанализировать эффективность использования своих ресурсов, снизить издержки и увеличить прибыль.
Себестоимость бывает плановая и фактическая. Первая формируется на основании данных затрат прошлых периодов и служит для формирования ценовой политики и примерного расчета необходимых ресурсов. Вторая – определяется по реальной картине понесенных затрат. Их можно сравнивать и делать выводы об эффективности работы предприятия.
А теперь давайте рассмотрим настройку расчета на примере решений 1С.
Расчет себестоимости в 1С:Бухгалтерия 3.0
Для настройки расчета давайте зайдем в учетную политику организации в разделе «Главное». Необходимо поставить флажок «Выпуск продукции», появятся дополнительные опции.
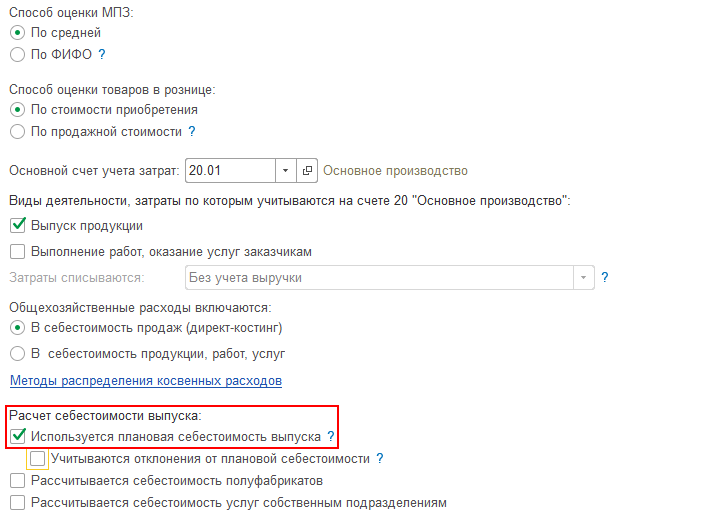
В программе есть возможность использовать плановую себестоимость выпуска. Для этого необходимо поставить соответствующую галочку. В этом случае в отчете отражается производство продукции по плановым ценам. В течение месяца в программе отражаются прямые расходы. При выполнении регламентных действий по закрытию периода они распределятся по видам продукции пропорционально плановой себестоимости, далее конфигурация скорректирует себестоимость выпуска до фактической.
В программе есть возможность учитывать отклонения от плановой себестоимости на счете 40. В этом случае плановая себестоимость будет проведена по кредиту счета, по дебету пройдет фактическая себестоимость, а отклонение спишется в стоимость выпуска.
Для общехозяйственных расходов в учетной политике существуют методы распределения, в том случае, если они пойдут на себестоимость продукции.
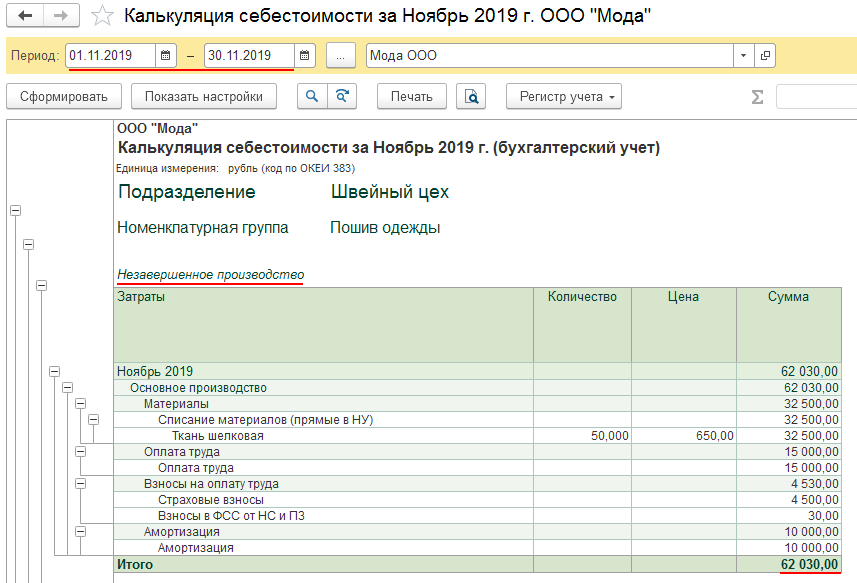
После выполнения регламентных операций можно заполнить отчет «Калькуляция себестоимости», находится он в справках-расчетах в разделе «Операции». Данные можно вывести как по бухгалтерскому учету, так и по налоговому.
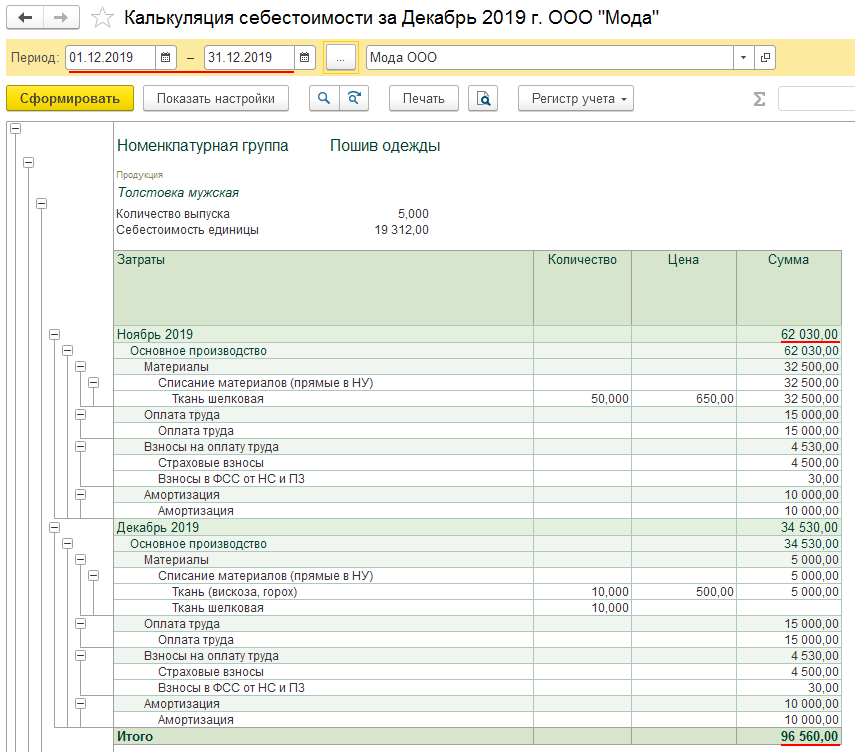
Этим же отчетом можно посмотреть затраты незавершенного производства.
Расчет себестоимости в 1С:Комплексная автоматизация 2.4
В 1С:Комплексная автоматизация 2.4 себестоимость определяется ежемесячно и состоит из:
- Стоимости материалов, работ, товаров по ценам закупа, НДС, включенного в стоимость;
- Дополнительных расходов, отнесенных на себестоимость;
- Сдельной заработной платы и страховых взносов, включенных в стоимость продукции;
- Постоянных постатейных статей затрат, которые отнесутся на производственные затраты;
- Переменных постатейных статей затрат, которые отнесутся на производственные затраты.
Номенклатурные затраты
Эти затраты проводятся документами «Передача материалов в производство», «Производство без заказа» и «Приобретение товаров и услуг». Затраты состоя из номенклатуры с видом товары и работа.
Номенклатурные затраты раскидываются по правилу, по этапам заказов, по партиям производства, на расходы. Являются прямыми затратами. Могут отражаться в незавершенном производстве.
Затраты могут распределяться по весу, объему и количеству материалов, количеству, объему, весу и плановой стоимости продукции, по количеству и нормативу списания работ.
Особенность этой программы заключается в том, что мы можем варьировать это распределение, указывать, на какие виды продукции, материалов необходимо распределить, а также на какие подразделения. Возможность установить отбор.
Документ «Списание затрат на выпуск» позволяет считать стоимость с издержками в разрезе партий выпуска, а не котловым методом.
Постатейные расходы
Перечень затрат заводится в справочнике статей расходов, затраты подразделяются по варианту отнесения: на себестоимость товаров, на фин. результат, на расходы будущих периодов, на производственные затраты, на внеоборотные активы (основные средства).
Для расчета стоимости продаж с издержками нас будут интересовать расходы на себестоимость товаров. Для расчета себестоимости продукции – производственные затраты. Расходы с другими видами в этот показатель не входят.
Статьи по себестоимости товаров могут быть с распределением по количеству, объему, себестоимости и весу номенклатуры.
Для статей на производственные затраты можно указывать правила для подразделения, предприятия, для статьи расхода. Списание можно устанавливать по-разному, можно устанавливать отбор по видам продукции и подразделениям.
Постатейные затраты фиксируются в информационной базе следующими документами: поступление товаров и услуг, поступление услуг и прочих активов, авансовый отчет, внутреннее потребление, отражение зарплаты в финучете, амортизация.
Далее обработкой закрытия месяца выполняются все регламентные операции и рассчитывается результат.
Чтобы узнать себестоимость продукции, необходимо открыть отчет «Анализ себестоимости выпущенной продукции».
По товарам и дополнительным расходам можно посмотреть отчетом «Валовая прибыль предприятия» и «Себестоимость товаров организаций», «Ведомость по партиям товаров предприятия». Находятся эти отчеты в разделе продажи и финансовый учет соответственно.
Для контроля состояния учета в информационной базе можно воспользоваться «сверкой данных партионного учета и себестоимости», «сверкой остатков оперативного учета и себестоимости».
Постатейные расходы можно посмотреть отчетом «доходы и расходы предприятия».
Особенность и главное отличие программы 1С:Комплексная автоматизация состоит в объединении трех контуров учета: бухгалтерии, зарплаты, торговли. Это позволяет использовать одну программу вместо трех и вести в одной информационной базе и управленческий, и налоговый учет. При этом возможность расчета себестоимости выпуска здесь более расширена по сравнению с 1С:Бухгалтерия.
Расчет себестоимости в 1С:Управление торговлей 11
Настройка и алгоритмы расчета себестоимости в 1С:Управление торговлей 11 идентичная настройке в 1С:Комплексная автоматизация 2.4. Разница состоит лишь в том, что в комплексной автоматизации идет расчет выпущенной продукции, а в торговле – это стоимость товаров.
Себестоимость будет складываться из номенклатурных затрат и постатейных расходов.
Можно использовать несколько сценариев:
- Предварительный расчет в ходе оперативного учета и расчет фактической себестоимости в конце месяца;
- Ежедневный расчет фактической себестоимости.
Первый сценарий
Если мы используем первый сценарий, необходимо настроить расписание регламентного задания предварительного расчета. Этот алгоритм рассчитывает себестоимость по средней. Позволит нам видеть данные ежедневно. После этого конце месяца выполните регламентные операции по закрытию месяца и они вычисляет окончательную фактическую себестоимость с учетом всех расходов за период. Операции выполняются за месяц.
Второй сценарий
При втором алгоритме можно получать точную цифру фактической себестоимости. Для этого задается расписание задания закрытия месяца. Будут полностью выполняться все операции по регламенту и это может занимать продолжительное время, поэтому рекомендуется задавать расписание таким образом, чтобы этот процесс не мешал работе предприятия.
Настройки находятся в разделе «администрирование» и «финансовый контролинг». В учетной политике можно выбрать метод по средней или учет по партиям (скользящая или взвешенная оценка).
Рассчитанный результат можно посмотреть отчетом по себестоимости и отчетом по валовой прибыли организации.
Расчет себестоимости в 1С:Управление нашей фирмой
В этой программе можно продавать товары, оказывать услуги и производить продукцию.
Себестоимость продукции
Отражение выпуска необходимо начинать с документа «заказ на производство». В нем указывается, что мы будем производить и из каких материалов. Материалы подтянутся в документ автоматически в том случае, если на продукцию заведена спецификация, из чего она будет выпускаться.
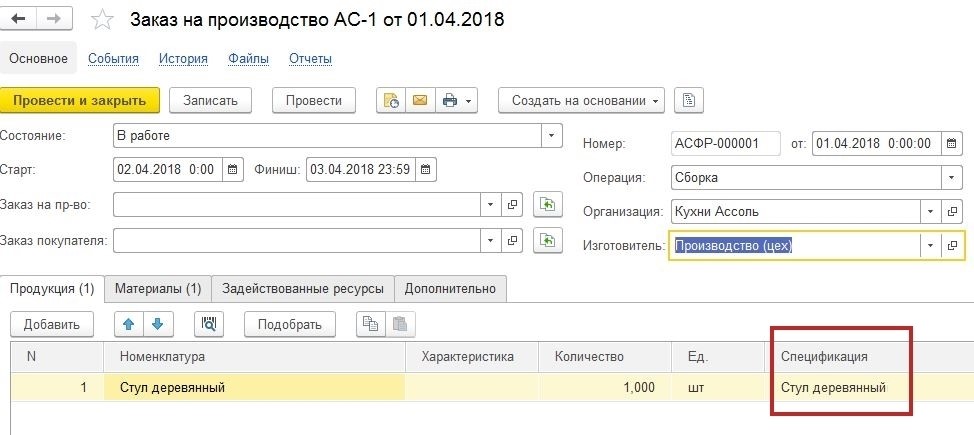
Далее на основании заказа проводится документ производства. В нем при необходимости указываются отходы по нулевой стоимости.
После этого отражается сдельный наряд для заполнения затрат на заработную плату сотрудников.
Все выше перечисленные параметры будут являться прямыми затратами на выпуск. Для их корректного расчете во всех документах должно быть указано одно и то же подразделение, а сдельный наряд должен быть закрытым.
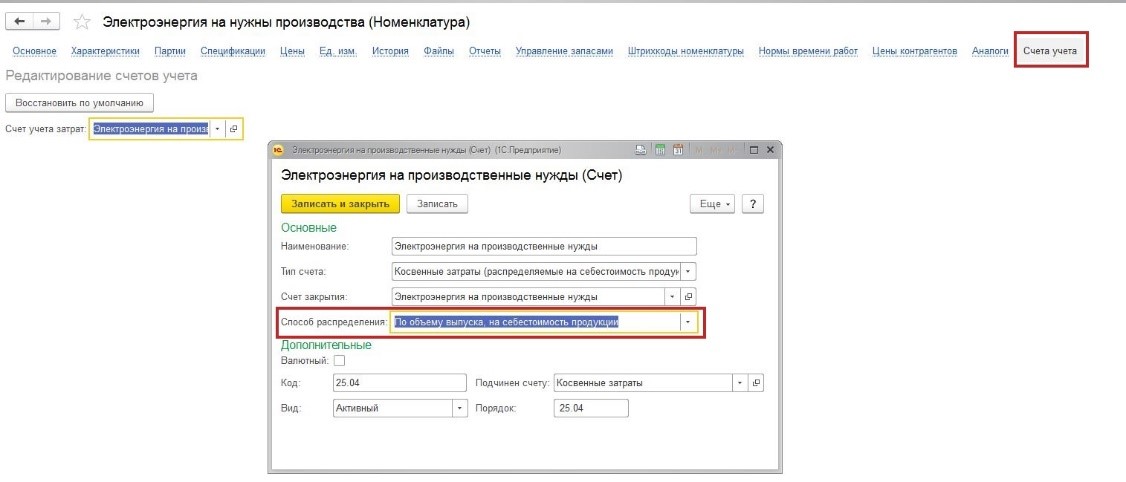
Косвенные затраты, которые должны быть включены в состав расчета, проводятся документом «Приходная накладная». Проваливаемся в карточку номенклатуры, которая выбрана в документе, наверху гиперссылка «счета учета». Необходимо указать счет учета затрат, в котором задаем способ распределения, например, по объему выпуска.
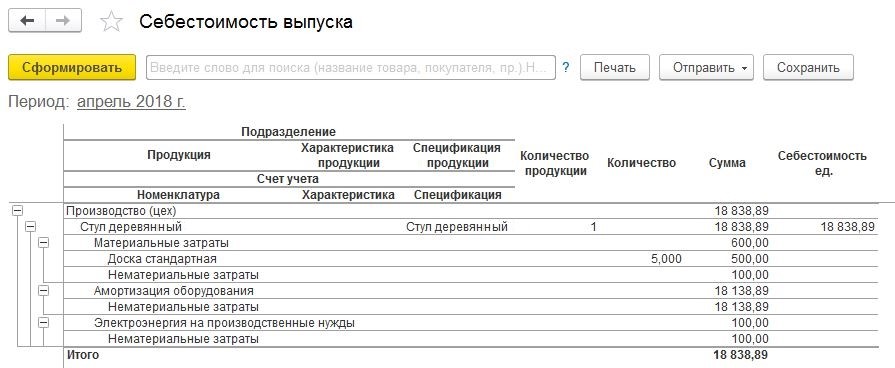
Следующим шагом выполните закрытие периода. И смотрим отчет «Себестоимость выпуска».
Себестоимость товаров
Все товары закупаются и приходуются на склад документом «Приходная накладная». Продажа оформляется документом «Расходная накладная» на основании заказа покупателя.
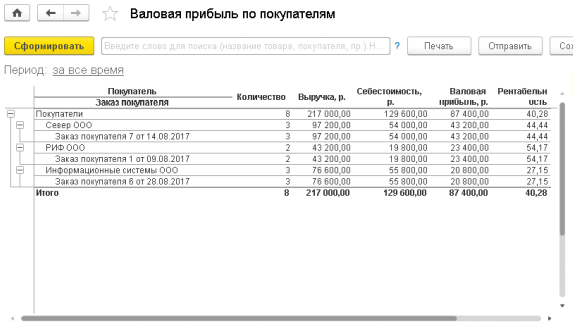
В любой момент времени мы можем сформировать отчет «Продажи» и «Валовая прибыль по покупателям» и посмотреть себестоимость продаж, валовую прибыль и выручку.
Эти отчеты формируются на основании данных накладных, поэтому не требуется каждый раз выполнять регламентные операции.
Себестоимость услуг
Когда предприятие занимается выполнением работ, в системе отражается документ «Заказ-наряд». Укажем, что было сделано. Выбираем номенклатуру с видом «работа». Заполняем использованные материалы. Заполняем товары, если попутно что-то отгружаем клиенту и это должно быть в одном счете с услугами. Отражаем сдельную зарплату за выполнение этих работ.
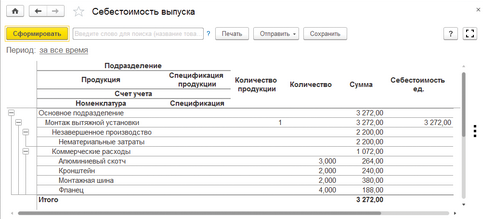
Себестоимость можно посмотреть отчетом.
Заключение
Существует множество решений, которые позволяют определять себестоимость. Где-то ведется только управленческий учет, а где-то и управленческий, и регламентированный учет. Выбор программы зависит от специфики деятельности предприятия и требуемой аналитики учета. С вопросом подбора и настройки программы вам всегда готовы помочь специалисты компании «Первый Бит»!
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Как в 1С посмотреть себестоимость товара?
В программе 1С Бухгалтерия предприятия 3.0 себестоимость товара можно посмотреть, сформировав “Справку-расчет себестоимости выпущенной продукции”. Для этого необходимо перейти из пункта бокового меню “Операции” в подраздел “Закрытие месяца”- далее выбрать “Справку-расчет себестоимости выпущенной продукции”. Перед формированием справки необходимо выполнить закрытие месяца.
В программе 1С Бухгалтерия предприятия 3.0 себестоимость товара можно посмотреть, сформировав “Справку-расчет себестоимости выпущенной продукции”. Для этого необходимо перейти из пункта бокового меню “Операции” в подраздел “Закрытие месяца”- далее выбрать “Справку-расчет себестоимости выпущенной продукции”.
Перед формированием справки необходимо выполнить закрытие месяца.