
Перепродажа
ООО применяющее УСН доходы минус расходы приобретает по лицензионному договору для дальнейшей ПЕРЕПРОДАЖИ конечным пользователям неисключительные лицензии на право использования результатов интеллектуальной деятельности (программы для ЭВМ). Поставщику за неисключительные права оплачено одним платежом вся сумма. Как отражать такую операцию в бухучете (как товар или как расходы будущих периодов)? На какие нормы закона можно ссылаться для обоснования своего выбора? Можно ли уменьшить базу по УСН на такие расходы? Как уменьшать базу по УСН сразу на всю сумму или частями в течение срока действия неисключительных прав? Как отражать выручку от перепродажи несключ.прав, сразу всю сумму ли частями в течении срока действия прав, покупатель платит всю сумму сразу по акту приема передачи прав?
ООО на УСН доходы минус расходы продает по сублицензионному договору неисключительные права (23.03.2021 передано неискл.право 1шт за 600000р. сроком на 5 лет). Как отражать такую операцию в БУ (23.03 выручка сразу 600000р. или на последний день месяца по 1/60 в течение срока действия неисключительных прав). В НУ когда в доход попадет вся сумма 600000р. сразу или тоже частями (по дате отгрузки или по дате получения выручки в кассу или на расчет.счет)?
Влияет ли на порядок бухучета и налогообложения перепродажа неисключительных прав без оформления сублицензионного соглашения.
Какими документами отражается в 1с 8.3 покупка/продажа неисключ. прав?
Обсуждение (1)
Оксана Бачурина Сотрудник БухЭксперт8 :
Добрый день! По отражению в учете лицензии, приобретенной для дальнейшей перепродажи, нет единого мнения. Существуют два подхода – отражать как услугу или как товар. Выбранный способ необходимо закрепить в Учетной политике. Сделала для Вас подборку обсуждений аналогичного вопроса, посмотрите, пожалуйста:
Покупка лицензии для дальнейшей продажи в 1С
Продажа неисключительных прав на лицензионное программное обеспечение в 1С
Для УСН:
Учет прав на программные продукты при УСН доходы-расходы
Можно ли на УСН учесть в расходах покупку неисключительных лицензий на право пользования ПО?
.
Как оформить в 1С 8.2 покупку и перепродажу неисключительных прав?
Добрый день!
Подскажите пожалуйста, как правильно оформить документы и проводку покупки и реализации неисключительных прав на программное обеспечение?
В другой теме мне рекомендовали использовать 97 счет и потом списывать на 44 счет.
Вот список операций, к которым я пришел, изучая эту тему:
Дт 97 (44) Кт 60 — отражена покупка неисключительных прав по лицензионному договору
Дт 012 — учтена стоимость неисключительных прав
Дт 62 Кт 90-1 — признание дохода от передачи прав по сублицензионному договору
Дт 90-2 Кт 97 (44) — списание платежей по лицензионному договору с поставщиком
Кт 012 — списание стоимости неисключительных прав
Как правильно документально оформить все эти проводки в 1С?
Т.к. 97 счет нельзя использовать в проводках, необходимо указать субсчет. Какой субсчет можно использовать или как правильно создать свой? А если отражать на 97.21, то нужно создавать новое субконто — как правильно это сделать в программе?
Возможно вопросы простейшие, но прошу объяснить как можно подробнее — я не так давно начал осваивать бухгалтерию.
У меня такой же вопрос
Консультант
Здравствуйте!
Согласна с выбранным вами вариантом.
Цитата (Sevgeny): Вот список операций, к которым я пришел, изучая эту тему:
Дт 97 (44) Кт 60 — отражена покупка неисключительных прав по лицензионному договору
Дт 012 — учтена стоимость неисключительных прав
Дт 62 Кт 90-1 — признание дохода от передачи прав по сублицензионному договору
Дт 90-2 Кт 97 (44) — списание платежей по лицензионному договору с поставщиком
Кт 012 — списание стоимости неисключительных прав
Как правильно документально оформить все эти проводки в 1С?
а) Одинарные проводки (Дт 012 и Кт 012) по забалансу на сумму стоимости неисключительных прав создайте документом «Операция введенная вручную» (меню Операции), сначала приходную операцию введите, а по истечении срока действия лицензионного соглашения — расходную операцию.
б) Оприходование неискл.прав от поставщика введите док-том «Поступление товаров и услуг», закладка «услуги», напишите строку с услугой (наименование), счет учета (затрат) выберите — 97, к нему субконто РБП (там нужно новую запись ввести, ниже читайте), на закладке «счет расчетов» проставьте сч.60.01/60.02, ну, и остальные закладки/поля заполните по мере надобности;
в) обращаю ваше внимание, что списание РБП будет происходить в конце каждого месяца в сумме доли, рассчитанной исходя из срока действия вашего лицензионного договора, даты действия (начало и конец) вам нужно проставить при формировании субконто РБП (в справочнике, та новая запись!); см. пункт д) ниже.
г) реализацию права по сублицензионному договору отражайте док-том «Реализация товаров и услуг» на закладке «услуги». Контрагент и договор — ваш покупатель (клиент) по сублицензионному договору. Счета доходов 90.01.1, сч.расходов -90.02.1, ндс-90.03 (заполнить придется, даже если сумма НДС — 0, а ставка «без НДС»)» субконто к сч90.01.1 «номенклатурная группа» введите и выбирайте как «доходы от перепродажи прав» (или как-то так. ). Приводки сформируются как вы хотели на клиента -Д62.01 К90.01.1.
Цитата (Sevgeny): Т.к. 97 счет нельзя использовать в проводках, необходимо указать субсчет. Какой субсчет можно использовать или как правильно создать свой? А если отражать на 97.21, то нужно создавать новое субконто — как правильно это сделать в программе?
Ваша первая мысль в другой ветке была правильной, отнесите на сч.97.21, создайте новое субконто в справочнике РБП. Можете назвать по своему, в полях строк и граф новой записи укажите нужные данные и укажите счет затрат 44. 01 (смотрите на пример в скриншоте).
г) при проведении реглам.операции по Закрытию месяца — «списание РБП» будут автоматически формироваться записи; Д44.01 К97.21
д) при автом.проведении реглам.операции по закрытию сч.44 будут формироваться записи вида Д90.07 К44.01
И т.д.
Так понятно? ��
Учет прав на использование нематериальных активов в «1С:Бухгалтерии 8»
Мы уже рассказывали об учете исключительных прав — статья «Учет нематериальных активов в «1С:Бухгалтерии 8». В этой статье мы расскажем о том, как в программе учитываются операции по передаче и получению неисключительных прав на использование результатов интеллектуальной деятельности по лицензионным договорам.
Содержание
- Передача неисключительного права по лицензионному договору
- Разовая передача неисключительного права
- Приобретение неисключительного права по лицензионному договору
Согласно статье 1235 ГК РФ по лицензионному договору одна сторона — обладатель исключительного права на результат интеллектуальной деятельности (лицензиар) -предоставляет или обязуется предоставить другой стороне (лицензиату) право использования такого результата в ограниченных договором пределах. Лицензионный договор, как правило, заключается в письменной форме. Устно можно заключить только лицензионный договор о предоставлении права использования произведения в периодическом печатном издании (п. 2 ст. 1286 ГК РФ).
Лицензиат может предоставить право использования результата интеллектуальной деятельности другому лицу (сублицензионный договор). К сублицензионному договору применяются правила ГК РФ о лицензионном договоре.
Срок лицензионного договора не может превышать период действия исключительного права на результат интеллектуальной деятельности или на средство индивидуализации. Когда срок действия лицензионного договора не определен, по общему правилу договор считается заключенным на пять лет (п. 4 ст. 1235 ГК РФ).
Согласно пункту 5 статьи 1235 ГК РФ по лицензионному договору лицензиат обязуется уплатить лицензиару обусловленное договором вознаграждение, если договором не предусмотрено иное. Вознаграждение может быть в форме фиксированных разовых или периодических платежей, процентных отчислений от дохода (выручки) и др.
Лицензионный договор может предусматривать (п. 1 ст. 1236 ГК РФ):
- предоставление лицензиату права использовать результаты интеллектуальной деятельности с сохранением за лицензиаром права выдачи лицензий другим лицам — простая (неисключительная) лицензия;
- предоставление права использовать результаты интеллектуальной деятельности без сохранения за лицензиаром права выдачи лицензий другим лицам — исключительная лицензия.
Лицензия предполагается простой (неисключительной), если в лицензионном договоре не зафиксировано обратное.
Передача неисключительного права по лицензионному договору
В бухгалтерском учете доход от предоставления нематериального актива в пользование организация-лицензиар отражает в составе доходов от обычных видов деятельности. Если предоставление нематериальных активов в пользование не является одним из видов деятельности организации (п.п. 5,7 ПБУ 9/99 «Доходы организации»), то в составе прочих доходов.
Поскольку лицензиар остается обладателем исключительного права на нематериальный актив, то с баланса он его не списывает. По этой причине лицензиар продолжает начислять амортизацию по нематериальным активам, предоставленным в пользование (п. 38 ПБУ 14/2007 «Учет нематериальных активов»). Амортизация отражается в составе расходов по обычным видам деятельности, если предоставление прав использования НМА является одним из видов деятельности организации-лицензиара. Если выручка от передачи НМА учитывается в составе прочих доходов (счет 91.01 «Прочие доходы»), то амортизация относится, соответственно, на счет 91.02 «Прочие расходы» (п. п. 5, 11 ПБУ 10/99 «Расходы организации»).
Операции по передаче исключительных прав на изобретения, полезные модели, промышленные образцы, программы для электронных вычислительных машин, базы данных, топологии интегральных микросхем, секреты производства (ноу-хау), а также прав на использование указанных результатов интеллектуальной деятельности освобождаются от обложения НДС при наличии лицензионного договора (пп. 26 п. 2 ст. 149 НК РФ). Освобождение от НДС применяется:
- независимо от государственной регистрации исключительных прав на такие программы и базы (письмо Минфина РФ от 01.04.2008 № 03-07-15/44);
- независимо от способа передачи (на материальном носителе или через интернет) результатов интеллектуальной деятельности (письмо Минфина РФ от 18.08.2008 № 03-07-07/79).
Реализация простых лицензий в рамках основного вида деятельности
Пример 1
ООО «Андромеда» применяет общую систему налогообложения, ПБУ18/02, от уплаты НДС не освобождена, обладает исключительным правом на программное обеспечение «Туманность Андромеды», которое учтено в составе НМА. В октябре 2015 г. ООО «Андромеда» (лицензиар) заключило с ООО «Фрегат» (лицензиат) лицензионный договор, по условиям которого лицензиар предоставляет лицензиату право использования данного программного обеспечения на условиях простой (неисключительной) лицензии. Срок действия лицензии — 1 год. Вознаграждение за предоставленное право на использование программного обеспечения выплачивается лицензиару единовременно в день подписания договора и составляет 32 000 руб. (НДС не облагается на основании пп. 26 п. 2 ст. 149 НК РФ). Продажа лицензий на программные продукты является одним из основных видов деятельности ООО «Андромеда». Амортизация, начисленная в налоговом учете по программному обеспечению, учитывается в составе расходов, связанных с производством и реализацией. В бухгалтерском учете данный НМА не амортизируется как объект с неопределенным сроком полезного использования.
Полученное лицензиаром вознаграждение по лицензионному договору в форме фиксированного разового платежа относится ко всему периоду использования НМА получателем прав на него. Для обобщения информации о доходах, полученных (начисленных) в отчетном периоде, но относящихся к будущим отчетным периодам, в Плане счетов предназначен счет 98 «Доходы будущих периодов».
Допустим, учитывая большую номенклатуру передаваемых неисключительных лицензий на программные продукты в рамках основного вида деятельности и руководствуясь принципом рациональности ведения бухгалтерского учета, ООО «Андромеда» предусмотрело в своей учетной политике единовременное признание сумм разовых платежей в качестве текущих доходов.
Для целей исчисления налога на прибыль датой получения дохода от реализации следует признавать дату реализации имущественных прав независимо от момента поступления денег (п. 3 ст. 271 НК РФ).
В программе «1С:Бухгалтерия 8» ред. 3.0 передача права на результат интеллектуальной деятельности регистрируется с помощью документа Реализация (акт, накладная) с видом операции Услуги. Документ доступен из раздела Покупки. Документ Реализация (акт, накладная) заполняется следующим образом (рис. 1):
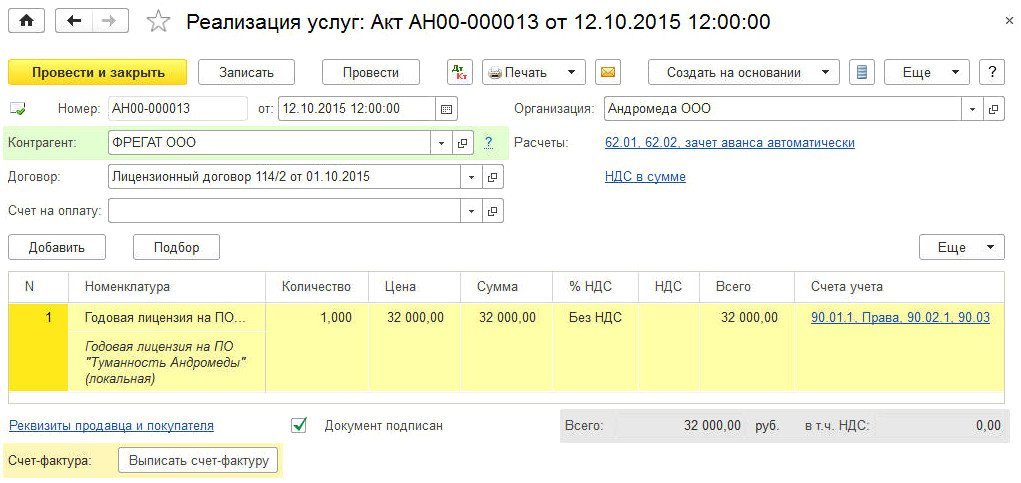
- в поле от указывается дата передачи права на использование программного обеспечения;
- в поле Контрагент указывается лицензиат (выбирается из справочника Контрагенты);
- в поле Договор указывается наименование лицензионного договора (выбирается из справочника договоров с контрагентом);
- в поле Номенклатура указывается наименование передаваемой лицензии, которая выбирается из справочника Номенклатура (в форме элемента справочника в поле Вид номенклатуры должно быть выбрано значение Услуги);
- заполняются поля Количество, Цена, Сумма передаваемых лицензий;
- в поле % НДС должно быть выбрано значение Без НДС;
- при заполнении поля Счета учета следует перейти по гиперссылке в одноименную форму и указать счет доходов, номенклатурную группу и счет расходов.
Рис. 1. Реализация права на использование программного обеспечения
Чтобы в табличной части документа суммы и счета учета для конкретной номенклатурной позиции подставлялись автоматически, необходимо предварительно выполнить настройку. Напоминаем, что правила определения счетов учета номенклатуры можно указать в форме Счета учета номенклатуры, доступ к которой осуществляется по одноименной гиперссылке из справочника Номенклатура. Чтобы установить тип цен для конкретного вида номенклатуры, необходимо использовать документ Установка цен номенклатуры (раздел Склад).
В результате проведения документа Реализация (акт, накладная) с видом операции Услуги сформируются бухгалтерские проводки и записи в специальных ресурсах для целей налогового учета:
Дебет 62.02 Кредит 62.01 — на сумму зачтенной предоплаты, полученной от лицензиата по лицензионному договору; Дебет 62.01 Кредит 90.01.1 — на сумму выручки от реализации неисключительного права.
Если одним из видов деятельности организации является передача неисключительных прав на результаты интеллектуальной деятельности по лицензионным договорам, то перед лицензиаром неизбежно возникает задача документального оформления таких хозяйственных операций в оперативном порядке. Как известно, форма акта на передачу прав никогда не входила в состав форм, содержащихся в альбомах унифицированных форм первичной учетной документации и утвержденных Госкомстатом России. Поэтому такую форму необходимо разработать самостоятельно с учетом требований части 2 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ.
В «1С:Бухгалтерии 8» (ред. 3.0) разработана печатная форма Акт на передачу прав. Для того чтобы она стала доступна, необходимо включить соответствующую функциональность программы. Функциональность настраивается по одноименной гиперссылке из раздела Главное — на закладке Торговля необходимо установить флаг Передача неисключительных (ограниченных) прав (рис. 2).
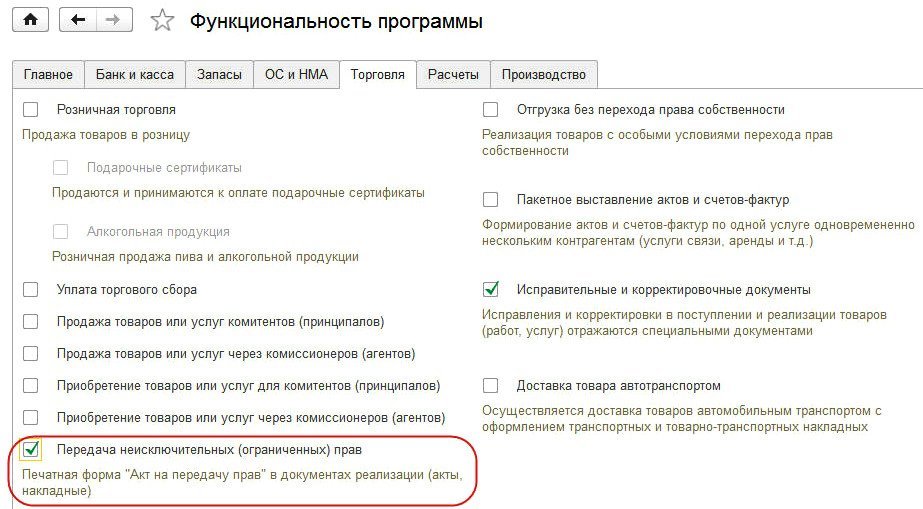
Рис. 2. Настройка функциональности программы
Печатная форма Акт на передачу прав доступна из формы документа Реализация (акт, накладная) по кнопке Печать (рис. 3).
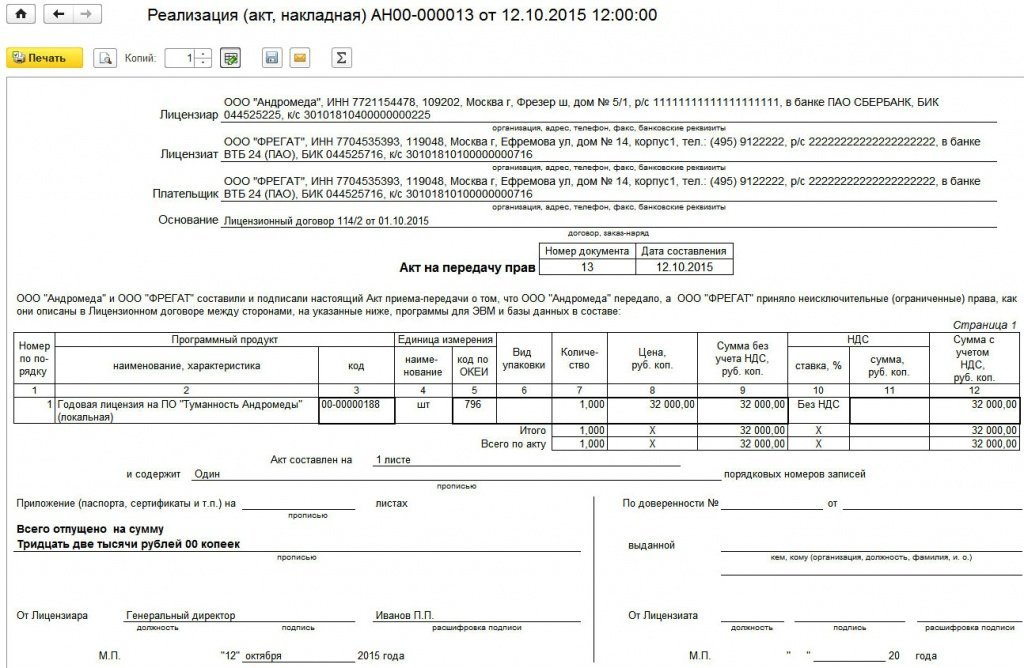
Рис. 3. Печатная форма акта на передачу прав
Несмотря на то, что данная печатная форма предназначена для передачи прав на программные продукты, отредактировав, ее можно использовать и для передачи прав на иные объекты интеллектуальной собственности.
Для изменения реквизитов подписантов, выступающих от имени лицензиара и лицензиата, необходимо перейти в форму Реквизиты продавца и покупателя по одноименной гиперссылке, расположенной в нижней части документа Реализация (акт, накладная).
Напоминаем, что, если в одном налоговом периоде налогоплательщик осуществляет операции, подлежащие налогообложению, и операции, не облагаемые НДС, то он обязан вести раздельный учет таких операций (п. 4 ст. 149 НК РФ) и раздельный учет сумм предъявленного поставщиками НДС (п. 4 ст. 170 НК РФ).
ИС 1С:ИТС
Подробнее о раздельном учете НДС в «1С:Бухгалтерии 8» (ред. 3.0) см. в справочнике «Учет по налогу на добавленную стоимость» .
Обратите внимание, что лицензионный договор с правообладателем о предоставлении лицензиату простой (неисключительной) лицензии на использование программы для ЭВМ или базы данных может быть заключен в упрощенном порядке.
Лицензионный договор, заключаемый в упрощенном порядке, является договором присоединения, условия которого, в частности, могут быть изложены на приобретаемом экземпляре программы для ЭВМ или базы данных либо на упаковке такого экземпляра, а также в электронном виде.
Начало использования программы для ЭВМ или базы данных пользователем, как оно определяется указанными условиями, означает его согласие на заключение договора. В этом случае письменная форма договора считается соблюденной (п. 5 ст. 1286 ГК РФ).
Согласно разъяснениям Минфина России, операции по передаче прав на использование программ для ЭВМ при реализации экземпляров в товарной упаковке облагаются НДС, так как на момент их приобретения в розницу программы покупателем еще не используются, и лицензионный договор (путем заключения договора присоединения) не заключен (письма Минфина России от 21.10.2014 № 03-07-03/52967, от 01.04.2008 № 03-07-15/44).
Таким образом, если правообладатель продает экземпляры программы через магазин (в том числе и через интернет-магазин) или через дистрибьютора, то такая реализация (независимо от формы носителя программы) облагается НДС в общеустановленном порядке. В этом случае продажу экземпляров программ для ЭВМ вполне можно отражать в «1С:Бухгалтерии 8» ред. 3.0 как продажу готовой продукции.
Разовая передача неисключительного права
Пример 2
ООО «Андромеда», обладающая исключительным правом на товарный знак, учтенный в составе НМА, передала в июне 2015 года право пользования товарным знаком другой компании по лицензионному договору на три года. Для ООО «Андромеда» передача прав на использование товарного знака является разовой операцией. Договором предусмотрены периодические ежемесячные платежи в сумме 20 000 руб. (в том числе НДС 18 %). Амортизация, начисленная в бухгалтерском и налоговом учете по товарному знаку, учитывалась в составе расходов, связанных с производством и реализацией. Данный товарный знак в течение срока действия лицензионного договора организацией-лицензиаром не будет использоваться для маркировки собственной продукции.
Поскольку передача прав на товарные знаки не является основным видом деятельности организации, то сумму периодического лицензионного платежа, начисленного по условиям договора, организация будет ежемесячно признавать в составе внереализационных доходов. Датой получения внереализационного дохода признается дата осуществления расчетов в соответствии с условиями договора или предъявления налогоплательщику документов, служащих основанием для произведения расчетов, либо последний день отчетного (налогового) периода (пп. 3 п. 4 ст. 271 НК РФ).
Если условиями договора предусмотрен разовый платеж, то он признается равномерно в течение срока действия договора (п. 2 ст. 271 НК РФ, письмо Минфина России от 22.09.2015 № 03-03-06/54220). Обращаем внимание, что для равномерного признания разовых платежей в программе с использованием счета 98 следует использовать документ Операция, введенная вручную.
Товарный знак не указан в перечне объектов интеллектуальной собственности, передача прав на использование которых не подлежит налогообложению НДС (пп. 26 п. 2 ст. 149 НК РФ). Поэтому при предоставлении прав на использование товарного знака организация-лицензиар обязана начислить НДС.
Предоставление права использования товарного знака по лицензионному договору подлежит обязательной государственной регистрации (п. п. 2, 3, 6 ст. 1232, п. 2 ст. 1235, п. п. 1, 2 ст. 1490 ГК РФ). Расходы по уплате патентной пошлины за регистрацию лицензионного договора включаются в прочие расходы организации на дату регистрации договора.
При оформлении документа Реализация (акт, накладная) необходимо обратить внимание на заполнение поля Счета учета (рис. 4). Доход, получаемый от передачи товарного знака в пользование, будет отражаться по кредиту счета 91.01, связанные с этим доходом расходы (в том числе и начисляемая амортизация) — по дебету счета 91.02.
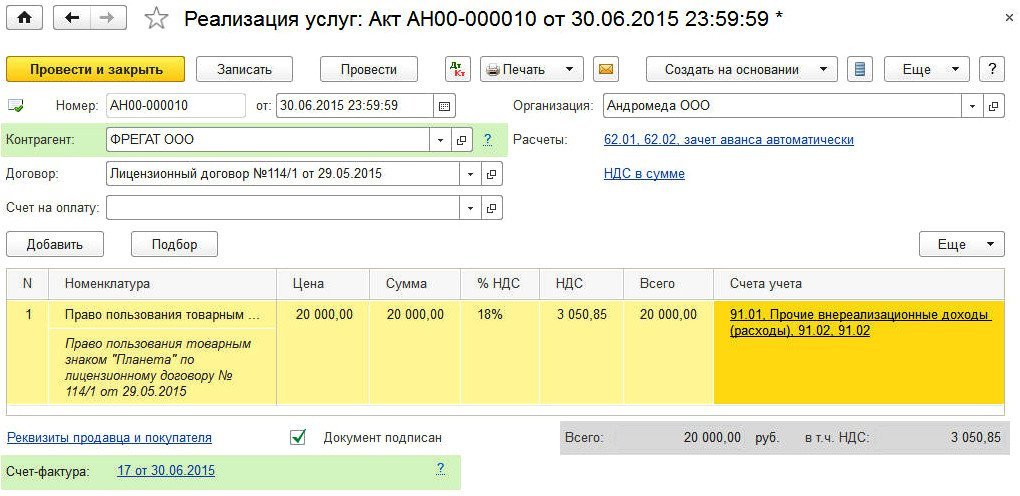
Рис. 4. Реализация права на использование товарного знака
В результате проведения документа Реализация (акт, накладная) с видом операции Услуги сформируются бухгалтерские проводки и записи в специальных ресурсах для целей налогового учета:
Дебет 62.02 Кредит 62.01 — на сумму зачтенной предоплаты, полученной от лицензиата по лицензионному договору; Дебет 62.01 Кредит 91.01 — на сумму ежемесячно признаваемого внереализационного дохода; Дебет 91.02 Кредит 68.02 — на сумму начисленного НДС с ежемесячного дохода.
С июня 2015 года товарный знак больше не используется в производственных целях организации.
По этой причине способ отражения расходов на амортизацию данного нематериального актива необходимо изменить.
Для этого в программе следует создать документ Изменение отражения амортизации НМА, доступ к которому осуществляется по гиперссылке Параметры амортизации НМА из раздела ОС и НМА.
Перед формированием документа Изменение отражения амортизации НМА нужно начислить амортизацию по объектам НМА за месяц, в котором изменения не требовались (за май 2015 г.). Документ Изменение отражения амортизации НМА заполняется следующим образом (рис. 5):
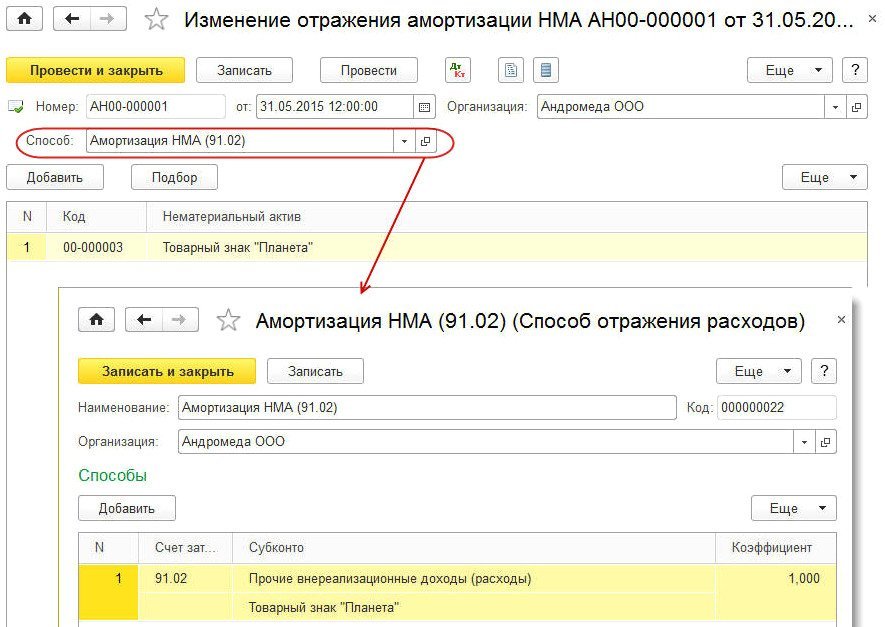
- в поле от необходимо указать последнее число месяца, в котором изменения не требовались (в нашем примере 31 мая 2015 г.). Изменение способа отражения расходов по амортизации начинает действовать со следующего месяца, то есть с июня 2015 года;
- в поле Способ нужно выбрать из справочника Способы отражения расходов иной способ отражения расходов по амортизации в связи с изменением назначения использования товарного знака. Так как по условиям примера передача права на пользование НМА не является основным видом деятельности ООО «Андромеда», то в поле Счет затрат в форме элемента справочника Способы отражения расходов следует выбрать счет 91.02;
- в табличной части документа в поле Нематериальный актив необходимо выбрать наименование товарного знака из справочника Нематериальные активы и расходы на НИОКР.
Рис. 5. Изменение отражения амортизации НМА
При выполнении регламентной операции Амортизация НМА и списание расходов по НИОКР в июне 2015 года формируются бухгалтерские проводки и записи в специальные ресурсы регистра бухгалтерии для целей налогового учета:
Дебет 91.02 Кредит 05 — на сумму амортизации товарного знака.
На рис. 6 представлен анализ счета 05 за полугодие 2015 года с разбивкой по месяцам. Отчет наглядно демонстрирует изменение способа отражения расходов по амортизации НМА с июня 2015 года.
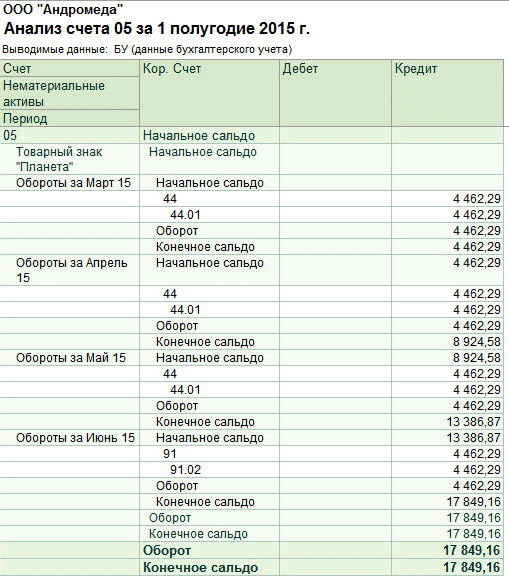
Рис. 6. Анализ счета 05 за полугодие
ИС 1С:ИТС
Подробнее об отражении в учете прав на использование результатов интеллектуальной деятельности см. в «Справочнике хозяйственных операций» из раздела «Бухгалтерский и налоговый учет» по ссылке .
Приобретение неисключительного права по лицензионному договору
Организация может приобретать неисключительные права на объекты интеллектуальной собственности, как для своих нужд, так и для перепродажи. Во втором случае требуется письменное согласие лицензиара.
Приобретение программы для ЭВМ для собственных нужд
Один из распространенных примеров приобретения неисключительного права — покупка программы для ЭВМ или базы данных для собственных нужд организации. Приобретая софт, организация заключает с правообладателем лицензионный договор (соглашение, сублицензионный договор) на использование этого программного обеспечения. Если экземпляр программы приобретен по договору купли-продажи, то лицензионный договор с правообладателем может быть заключен в упрощенном порядке в виде договора присоединения («коробочная лицензия»).
Стоимость программного обеспечения в виде фиксированного платежа можно отнести к расходам будущих периодов согласно абз. 2 п. 39 ПБУ 14/2007. Срок использования программы устанавливается в лицензионном договоре. Если срок в договоре не установлен, то налогоплательщик может установить срок самостоятельно, закрепив это правило в своей учетной политике (письмо Минфина России от 18.03.2013 № 03-03-06/1/8161). При списании расходов можно руководствоваться оценкой ожидаемого поступления будущих экономических выгод от использования данной программы (п. 3 ПБУ 21/2008).
Расходы в виде вознаграждения за право использования программы для ЭВМ по лицензионному договору организация вправе учесть для целей налогообложения прибыли (пп. 26 п. 1 ст. 264 НК РФ). Признаются расходы в том отчетном (налоговом) периоде, в котором они понесены согласно условиям сделки. В случае если договор не содержит таких условий, и связь между доходами и расходами не может быть определена четко или определяется косвенным путем, расходы распределяются налогоплательщиком самостоятельно (п. 1 ст. 272 НК РФ). Ссылаясь на эту норму, Минфин считает, что расходы на приобретение программы для ЭВМ должны включаться в состав прочих расходов, связанных с производством и (или) реализацией, в следующем порядке (письмо от 31.08.2012 № 03-03-06/2/95):
- если по условиям договора на приобретение неисключительных прав установлен срок использования программ для ЭВМ, расходы, относящиеся к нескольким отчетным периодам, учитываются при исчислении налоговой базы равномерно в течение этих периодов;
- если из условий договора на приобретение неисключительных прав нельзя определить срок использования программ для ЭВМ, то расходы распределяются с учетом принципа равномерности признания доходов и расходов. При этом налогоплательщик в налоговом учете вправе самостоятельно определить период, в течение которого указанные расходы подлежат учету для целей налогообложения прибыли.
Аналогичный порядок признания расходов действует и в отношении затрат на последующую модификацию программы для ЭВМ (письмо Минфина РФ от 18.03.2014 № 03-03-06/1/11743).
Однако судьи в большинстве считают, что налогоплательщики вправе учесть спорные расходы единовременно, причем независимо от того, определен срок использования программного обеспечения в лицензионном договоре или нет (постановление ФАС Московского округа от 28.12.2010 № КА-А40/15824-10 по делу № А40-168732/09-127-1389, постановление ФАС Западно-Сибирского округа от 24.05.2011 по делу № А27-9148/2010).
Пример 3
По лицензионному договору ООО «Андромеда» на условиях стопроцентной предоплаты приобретает компьютерную программу «1С:Управление торговлей 8» у организации ООО «Чистый Софт Центр». Стоимость программы 14 500,00 руб. (НДС не облагается на основании пп. 26 п. 2 ст. 149 НК РФ). Программа будет использована для повышения эффективности торговли. Поскольку срок использования программы в договоре не указан, ООО «Андромеда» установила срок использования данной программы, равный 3 годам.
Согласно абз. 1 пункту 39 ПБУ 14/2007 полученное организацией неисключительное право на использование программы для ЭВМ отражается на забалансовом счете в оценке, определяемой исходя из размера вознаграждения, установленного лицензионным договором. Эту операцию можно зарегистрировать с помощью документа Операция, введенная вручную (раздел Операции).
В плане счетов программы «1С:Бухгалтерия 8» (ред. 3.0) забалансовый счет для отражения нематериальных активов, полученных в пользование по лицензионному договору, не предусмотрен. При необходимости пользователь может самостоятельно создавать дополнительные субсчета, забалансовые счета и разрезы аналитического учета. Для учета полученных неисключительных прав целесообразно создать отдельный забалансовый счет, например, 012 «Нематериальные активы, полученные в пользование по лицензионному договору», где предусмотреть аналитический учет:
- по контрагентам — субконто Контрагенты;
- по объектам НМА — субконто Нематериальные активы.
Порядок учета расходов на приобретение программного продукта отражается в документе Поступление (акт, накладная) с видом операции Услуги (рис. 7).
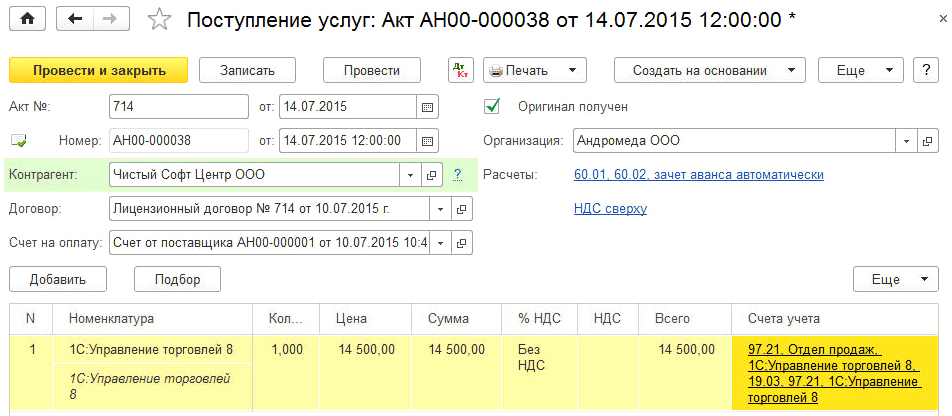
Рис. 7. Поступление неисключительного права
В поле Номенклатура указывается наименование полученного лицензионного программного обеспечения, которое выбирается из справочника Номенклатура (в форме элемента справочника в поле Вид номенклатуры должно быть выбрано значение Услуги).
При заполнении поля Счета учета следует перейти по гиперссылке в одноименную форму и указать (для целей бухгалтерского и налогового учетов):
- счет затрат (97.21 «Прочие расходы будущих периодов»);
- наименование расхода будущих периодов, которое выбирается из одноименного справочника (1С:Управление торговлей 8);
- подразделение затрат (Отдел продаж).
В форме элемента справочника Расходы будущих периодов, кроме наименования, необходимо заполнить следующие реквизиты:
- вид расхода для целей налогообложения (Прочие);
- вид актива в балансе (Прочие оборотные активы);
- сумму РБП (справочно);
- порядок признания расходов (По месяцам);
- даты начала и окончания списания (14.07.2015-13.07.2018);
- счет затрат (44.01) и аналитику списания затрат.
В результате проведения документа сформируются следующие бухгалтерские проводки (в том числе записи в ресурсах Сумма НУ Дт и Сумма НУ Кт):
Дебет 60.01 Кредит 60.02 — на сумму зачтенной предоплаты лицензиару по лицензионному договору; Дебет 97.21 Кредит 60.01 — на стоимость программного обеспечения.
В июле 2015 года после выполнения регламентной операции Списание расходов будущих периодов в состав расходов будет включена стоимость программного обеспечения, рассчитанная за неполный месяц исходя из указанных дат начала и окончания списания. С августа 2015 года стоимость программного обеспечения будет ежемесячно включаться в состав расходов равными долями.
Для проверки списания суммы расходов будущих периодов для бухгалтерского и налогового учетов (в нашем примере эти суммы совпадают) можно воспользоваться отчетом Справка-расчет списания расходов будущих периодов (рис. 8). Доступ к отчету осуществляется из формы помощника закрытия месяца по кнопке Справки-расчеты. Справку-расчет также можно сформировать, перейдя по гиперссылке Списание расходов будущих периодов, и выбрав одноименный пункт меню.
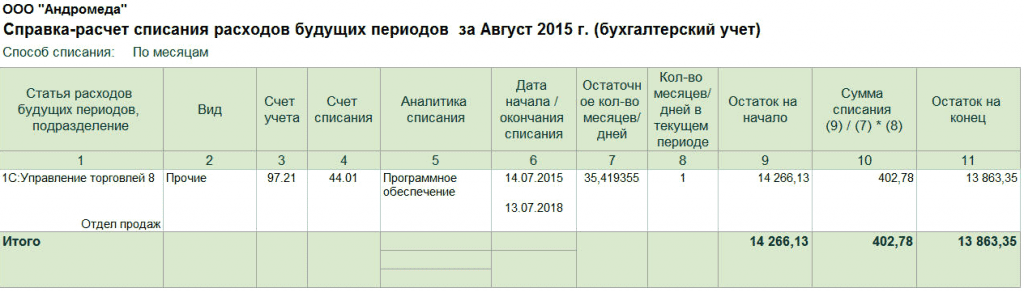
Рис. 8. Справка-расчет расходов будущих периодов
ИС 1С:ИТС
Подробнее о расходах на программы для ЭВМ и базы данных см. в справочнике по налогу на прибыль организаций из раздела «Налоги и взносы» на .
Приобретение программного обеспечения для перепродажи
Порядок учета программного обеспечения, приобретаемого для перепродажи, зависит от того, на каких условиях и в какой форме заключается договор с поставщиком программного обеспечения. Например, организация может приобретать и перепродавать экземпляры программ («коробки»), а может распространять программные продукты в форме передачи прав на использование объектов интеллектуальной собственности. Помимо этого, организация может оказывать консультационные и сервисные услуги в рамках сопровождения программных продуктов.
Если оригинал или экземпляры произведения правомерно введены в гражданский оборот на территории РФ путем их продажи или иного отчуждения, дальнейшее распространение оригинала или экземпляров произведения допускается без согласия правообладателя и без выплаты ему вознаграждения (ст. 1272 ГК РФ). На практике это означает, что при приобретении и перепродаже экземпляров программного обеспечения между поставщиком и покупателем заключается обычный договор купли-продажи или поставки, а в качестве товара может выступать CD-диск с записанной программой. В бухгалтерском учете предприятия торговли покупка и продажа экземпляров программного обеспечения отражаются по общим правилам учета товаров (то есть с использованием счета 41 «Товары») и не вызывает затруднений.
Если организация приобретает и перепродает права на программы для ЭВМ, то она обязана заключить с лицензиаром (правообладателем) лицензионный договор. При письменном согласии лицензиара организация-реселлер может по сублицензионному договору предоставить право использования результата интеллектуальной деятельности (ст. 1238 ГК РФ).
Между правообладателем и реселлером может быть заключен смешанный договор (договор купли-продажи экземпляров программы, предусматривающий одновременно предоставление права использования программы). К отношениям сторон по смешанному договору применяются в соответствующих частях правила о договорах, элементы которых содержатся в таком договоре (п. 3 ст. 421 ГК РФ).
Порядок бухгалтерского учета прав на программное обеспечение, приобретаемого для перепродажи, нормативно не урегулирован. В экономической литературе описаны следующие варианты учета полученного программного обеспечения:
- с использованием забалансового счета;
- с использованием счета 20 «Основное производство» (в этом случае на конец отчетного периода по дебету счета 20 могут оставаться суммы незавершенного производства);
- с использованием счета 41 «Товары».
По мнению редакции, учет неисключительных прав в «1С:Бухгалтерии 8» с использование счета 41 является оптимальным, так как этот способ исключает ручные операции, обеспечивает аналитический учет передаваемых прав и не искажает отчетность. Профессор СПбГУ М.Л. Пятов в статье «Бухгалтерская трактовка понятия «товар» в свете четвертой части ГК РФ» обосновывает применение счета 41 для учета неисключительных прав. Приводим следующую выдержку из статьи:
«Согласно ПБУ 5/01 товары являются частью материально-производственных запасов, приобретенных или полученных от других юридических или физических лиц, и предназначенные для продажи. При этом для целей настоящего Положения к бухгалтерскому учету в качестве материально-производственных запасов принимаются активы:
— используемые в качестве сырья, материалов и т.п. при производстве продукции, предназначенной для продажи (выполнения работ, оказания услуг);
— предназначенные для продажи;
— используемые для управленческих нужд организации.»
Следовательно, единственным возражением против отражения приобретаемых комплектов копий программ на счете 41 является то, что согласно ГК РФ, организация приобретает, прежде всего, неисключительные права на продукт — объект интеллектуальной собственности. Материальный носитель же не является предметом договора, а лишь обеспечивает возможность совершения операций по передаче неисключительных прав.
Вместе с тем факт приобретения данных прав в целях последующей перепродажи в соответствующих этой цели объемах (количестве копий) полностью подтверждает экономическую роль данного имущества как товара.
Согласно пункту 7 ПБУ 1/98 система учета любой организации должна соответствовать требованию приоритета содержания над формой, согласно которому ведение бухгалтерского учета фактов хозяйственной жизни должно предполагать их отражение «исходя не столько из их правовой формы, сколько из экономического содержания фактов и условий хозяйствования».
Исходя из этого требования, учет приобретаемых копий продуктов интеллектуальной деятельности, относительно которых организации приобретают неисключительные права, может быть организован на счете 41. Этот вариант учета должен быть закреплен в учетной политике организации».
Пример 4
ООО «Андромеда» (лицензиат) в рамках торговой деятельности заключила с лицензиаром-обладателем исключительных прав на компьютерную программу «Сатурн» лицензионный договор, согласно которому ООО «Андромеда» с целью дальнейшего распространения (по сублицензионному договору) приобретает неисключительные права (лицензии) на эту программу. Лицензионный договор, а также сублицензионный договор заключаются на срок, равный одному году.
Ежемесячное вознаграждение, подлежащее уплате лицензиару, зависит от количества распространенных лицензиатом лицензий. Вознаграждение, уплачиваемое лицензиару за одну лицензию, составляет 25 000 руб. (без НДС). Сублицензиат за каждую распространенную лицензию уплачивает лицензиату вознаграждение в размере 30 000 руб. (без НДС). Все выданные лицензиаром лицензии регистрируются в специальной информационной системе. Сублицензиат, получив предоплату от конечного пользователя за программное обеспечение, обращается к лицензиату за лицензией. Лицензиат получает у лицензиара регистрационный номер лицензии, привязанный к конечному пользователю, и расчетные документы. Затем лицензиат передает регистрационный номер лицензии и выставляет расчетные документы сублицензиату.
При такой схеме учет неисключительных прав лицензиату целесообразно вести с применением 41 счета. Приобретение неисключительных прав регистрируется в программе с использованием документа Поступление (акт, накладная) с видом операции Товары (рис. 9).
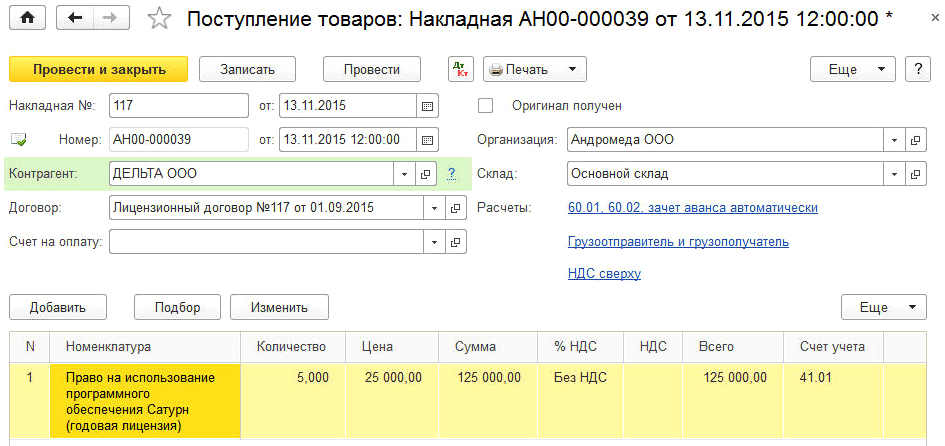
Рис. 9. Учет поступления неисключительных прав на счете 41
После проведения документа сформируются бухгалтерские проводки и записи для целей налогового учета:
Дебет 41.01 Кредит 60.01 — на стоимость приобретенных лицензий у лицензиара.
Реализация неисключительных прав регистрируется с использованием документа Реализация (акт, накладная) с видом операции Товары (рис. 10).
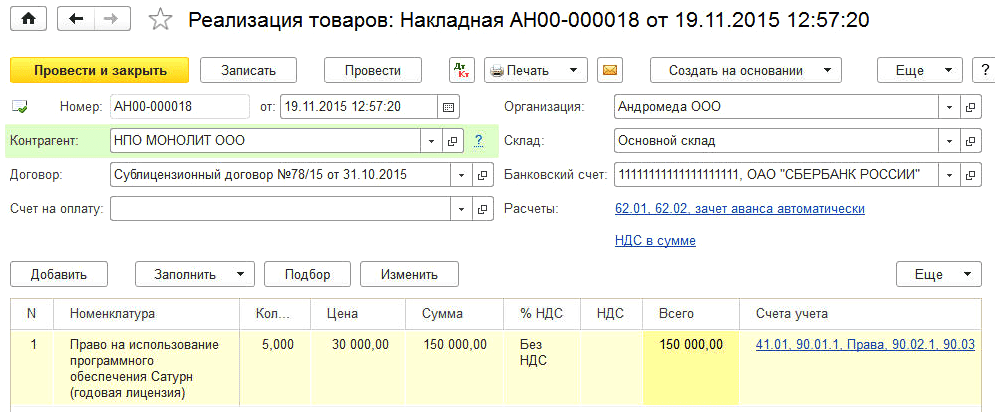
Рис. 10. Учет реализации неисключительных прав на счете 41
После проведения документа сформируются бухгалтерские проводки и записи в специальных ресурсах для целей налогового учета:
Дебет 90.02.1 Кредит 41.01 — на стоимость лицензий, приобретенных у лицензиара; Дебет 62.01 Кредит 90.01.1 — на сумму выручки от реализации неисключительных прав.
Франшиза: бухучет и налоги
Как отражаются в отчетности доходы и расходы продавца и покупателя франшизы.
Франшиза — это готовая бизнес модель, которую правообладатель продает предпринимателям. Она позволяет начать бизнес под известным брендом по его правилам и технологиям. Правообладателя называют франчайзером, а покупателя прав — франчайзи.
В международной практике франшиза является объектом договора франчайзинга. В России продавец и покупатель франшизы заключают договор коммерческой концессии, который регулируется главой 54 ГК.
По этому договору франчайзер продает комплекс принадлежащих ему исключительных прав на определенный срок или бессрочно. Сюда входят право на товарный знак, коммерческое обозначение, секреты производства и другие объекты прав.
Цена договора, то есть размер вознаграждения франчайзеру, может быть установлена в форме:
- фиксированных разовых или периодических платежей;
- отчислений от выручки;
- наценки на оптовую цену товаров, передаваемых для перепродажи;
- в другой форме, прописанной в контракте.
Правообладатель отвечает за качество товаров и услуг, которые франчайзи продает людям. Также он обязан оказывать техническую и консультативную помощь.
Франчайзи обязан соблюдать инструкции правообладателя. Также он должен информировать покупателей о том, что компания использует товарные знаки в силу договора коммерческой концессии.
Бухгалтерский учет у франчайзера
В учете франчайзера исключительные права признаются в качестве нематериальных активов при выполнении условий, установленных пунктом 3 ПБУ 14/2007. Эти активы не подлежат списанию и продолжают амортизироваться. Их следует отображать в учете обособленно, открыв отдельный субсчет к счету 04.
Все полученное по договору вознаграждение франчайзера признается прочим доходом. Разовый (паушальный) платеж отражается в составе кредиторской задолженности на счете 76. Он списывается в состав прочих доходов в течение всего срока действия договора коммерческой концессии.
Паушальный взнос — это выплата, которая покрывает большую часть расходов правообладателя на составление учебных программ, маркетинговых планов, модель управления, помощь партнеру в подборе персонала.
Когда франчайзер использует нематериальные активы в обычной деятельности, амортизация является и расходом по обычным видам деятельности, и прочим расходом. Порядок распределения амортизации нужно закрепить в учетной политике.
Бухгалтерский учет у франчайзи
По договору коммерческой концессии франчайзи передаются только права на использование комплекса исключительных прав. Нематериальных активов в его учете не возникает, но их следует отразить за балансом. А именно — в сумме, которая соответствует размеру вознаграждения франчайзера по договору, открыв для этого специальный счет.
Если размер периодических платежей невозможно рассчитать сразу, на забалансовом счете отражают только паушальный платеж. Периодические платежи включаются в расходы по обычным видам деятельности, согласно ПБУ 10/99. Разовый (паушальный) платеж отражается как расходы будущих периодов и равномерно списывается в течение срока действия договора, как регламентирует п. 39 ПБУ 14/2007.
Налоговый учет у франчайзера
Согласно статье 250 НК, доходы от предоставления в пользование исключительных прав включаются в состав внереализационных, если франчайзинг не является основной деятельностью правообладателя. Если продажа франшизы — основной вид деятельности компании, выручка учитывается в составе доходов от реализации.
Франчайзер обычно и сам использует в своей деятельности комплекс исключительных прав, которые предоставляет франчайзи. Поэтому амортизационные отчисления в налоговом учете нужно распределять между расходами на производство и реализацию, а также внереализационными расходами. Делать это нужно пропорционально доле соответствующих доходов в суммарном объеме всех доходов организации — об этом говорит статья 272 НК.
Франчайзер исчисляет НДС с суммы вознаграждения за предоставление исключительных прав. Причем при продаже франшиз нельзя получить освобождение от налога на основании подпункта 26 пункта 2 статьи 149 НК, согласно которому освобождается от налога продажа исключительных прав на изобретения, промышленные образцы, компьютерные программы и базы данных.
Момент определения налоговой базы по НДС — дата оказания услуг. Если франчайзи уплатил вознаграждение единовременно, то правообладатель определяет базу по НДС на день оплаты.
Налоговый учет у франчайзи
Франчайзи учитывает периодические платежи франчайзеру как прочие расходы, связанные с производством и реализацией. Это прописано в статье 264 НК. Такие расходы отражаются в учете на дату расчетов по договору, дату предъявления пользователю документов, которые являются основанием для расчетов, либо на последний день отчетного периода.
Паушальный (разовый) платеж также учитывается в составе прочих расходов, связанных с производством и реализацией. Его сумму нужно включать в расходы равномерно в течение всего срока действия договора, устанавливает статья 272 НК.
Сумма НДС, предъявленная франчайзером, принимается к вычету в обычном порядке. Франчайзи может сделать это сразу же, как только принял на учет комплекс исключительных прав. Также принять НДС к вычету можно при правильно оформленном счете-фактуре и при условии, что исключительные права предназначены для использования в облагаемой НДС деятельности.
Предприниматель, который купил франшизу, не заботится об узнаваемости бренда, ему помогают обучить сотрудников и предоставляют инструкции для работы. Но он должен соблюдать налоговое законодательство.
Правообладателю же нужно уметь разграничить продажу собственных товаров или услуг и продажу франшизы. Поэтому им следует внимательно отнестись к вопросам бухучета и исчисления налогов.