
Как в операции вручную проставить налоговый учет
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Как в операции вручную проставить налоговый учет
Дата публикации 26.07.2022
Использован релиз 3.0.115
Основным способом отражения хозяйственных операций в программе является ввод документов конфигурации, соответствующих первичным бухгалтерским документам. В некоторых случаях по отдельным хозяйственным операциям допускается формирование проводок и движений по регистрам сведений и накопления вручную с помощью документа «Операция».
Ручной ввод хозяйственных операций с помощью документа «Операция» должен использоваться только в крайних случаях, когда отразить хозяйственную операцию с помощью документа конфигурации не представляется возможным. Для создания движений по регистрам предварительно проанализируйте, какие движения и по каким регистрам создаются в похожих ситуациях документами конфигурации.
- Раздел: Операции – Операции, введенные вручную.
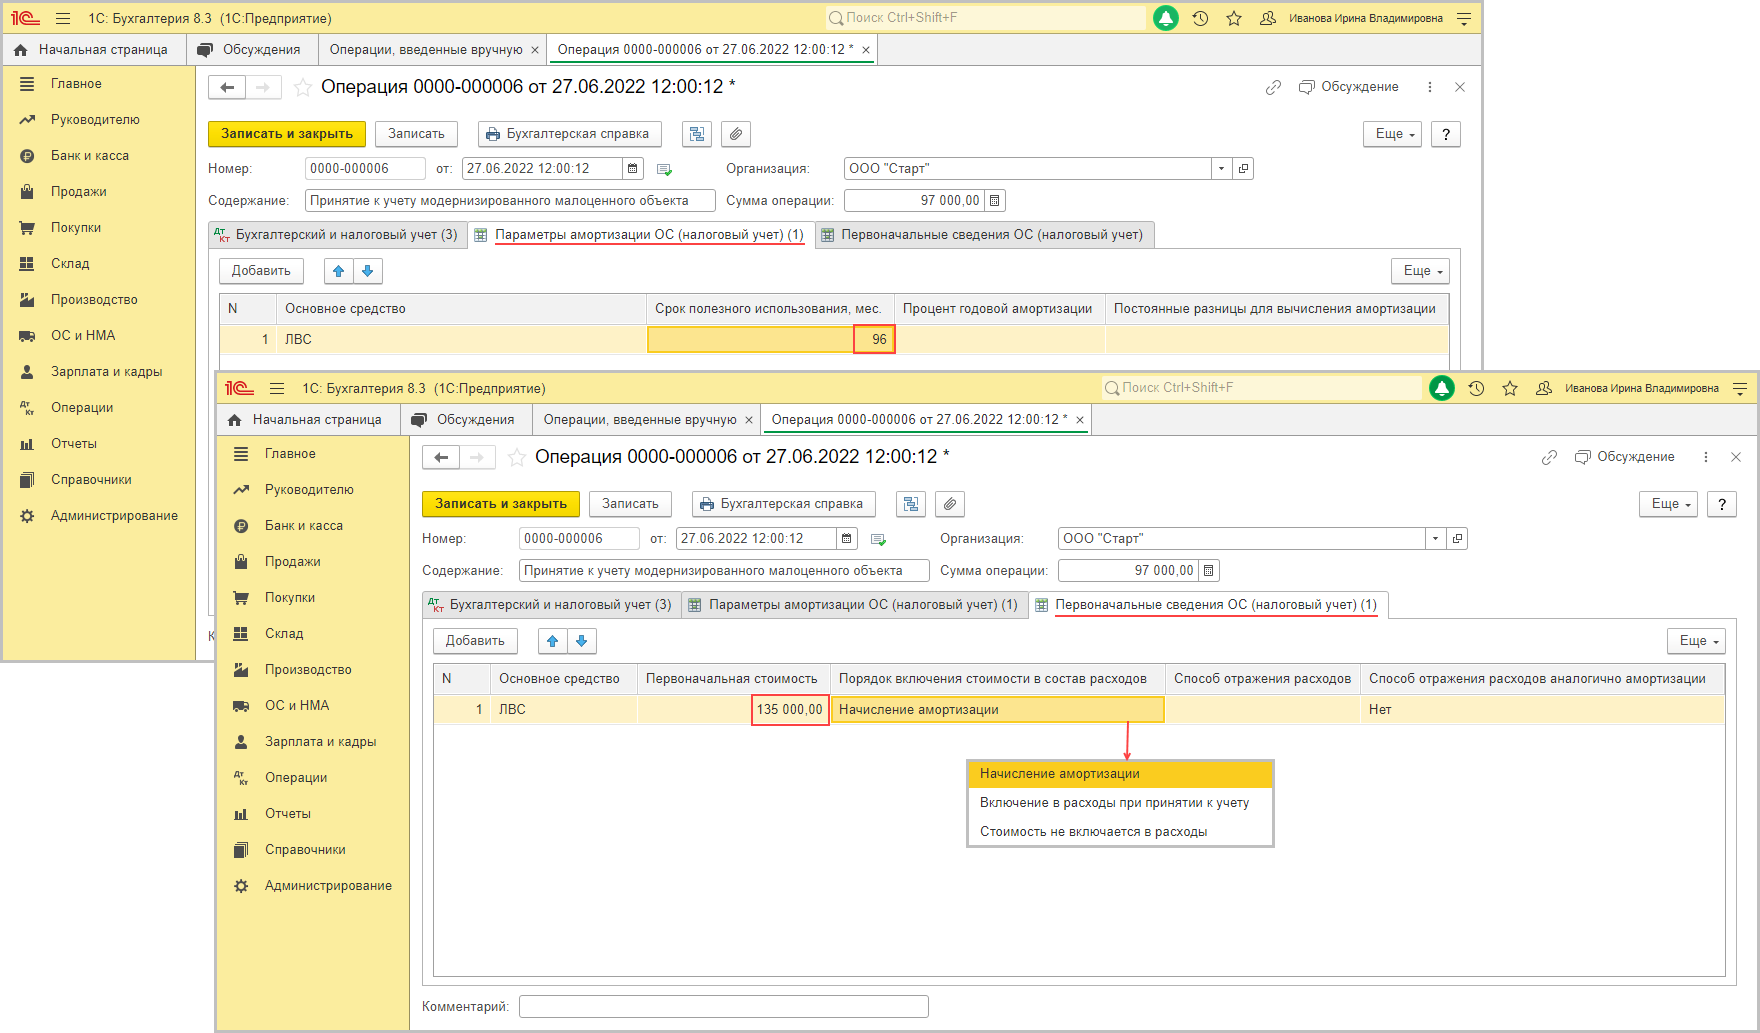
- Кнопка «Создать», вид документа – «Операция» (рис. 1).
- Заполните табличную часть по кнопке «Добавить»:
- в колонках «Дебет» и «Кредит» укажите счета учета в проводке по дебету и кредиту, а также аналитику к ним;
- в колонке Сумма укажите сумму проводки для целей бухгалтерского учета (если проводка должна отражаться в бухгалтерском учете);
- в колонках «Сумма НУ Дт» и «Сумма НУ Кт» укажите сумму проводки для целей налогового учета отдельно к счетам учета по дебету и кредиту (если проводка должна отражаться в налоговом учете и по счету учета в плане счетов установлен признак ведения налогового учета).
- Кнопка «Записать».
- При необходимости добавьте закладки для отражения движений по регистрам сведений и (или) накопления:
- по кнопке «Еще» справа в верхней части формы документа выберите в контекстном меню команду «Выбор регистров»;
- в открывшемся окне «Выберите регистры, по которым нужно сделать движения» на закладке «Регистры сведений» и (или) «Регистры накопления» отметьте флажками выбранные регистры;
- по кнопке «ОК» в документ добавятся закладки: закладка «Бухгалтерский и налоговый учет» (на эту закладку будет перемещена табличная часть с проводками) и закладки, соответствующие выбранным регистрам сведений и накопления.
- заполните движения по регистрам на каждой из добавленных закладок (рис. 2).
- Кнопка «Записать и закрыть».
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Налоговый учет при применении УСН – настройки 1С: Бухгалтерии
Прочитав нашу статью, вы узнаете, как настроить налоговый учет при применении упрощенной системы налогообложения в 1С:Бухгалтерия, и как в этой программе осуществляется ведение налогового учета.
Максимум внимания мы уделим разделу «Налоги и отчеты», так как именно в нем расположены все ключевые настройки ведения учета при работе на « упрощенке » и других формах налогообложения.
Для начала, укажем нашу систему начисления налогов – УСН .
Для примера выберем компанию с тем объектом обложения, по которому у пользователей 1С:Бухгалтерия как правило вопросы возникают чаще всего — «Доходы минус расходы». Отметим, что максимальные сложности связаны с учетом расходов, однако мы рассмотрим и особенности учета доходов.
Открываем меню «Упрощенной Системы Налогообложения УСН ».
Во вкладке значится 15% налоговой ставки и строка «Порядок отражения авансов от покупателя». На выбор нам предлагается несколько параметров – Доход Комитента и Доход УСН .
Разбираемся. Если ваше предприятие ведет агентскую деятельность и порой, предположим, на ее расчетный банковский счет приходят деньги, являющиеся доходом комитента, то речь идет о постоплате и в 1С:Бухгалтерии уже станут иметься документы по реализации. Т.е. в программе будет отражено, продавали ли вы услуги/работы/товары или, предположим, товары комитента.
Если покупатель оплачивает товары/услуги/работу авансовыми платежами, разобраться, являются ли его деньги доходом вашего предприятия, который нужно включать в базу налогообложения, будет уже сложнее.
Исходя из этого: метод, который будет использоваться в документах «Поступления на расчетный счет», нужно заранее указать в разделе «Настройках налогов и отчетов». Если на расчетный счет компании не приходят деньги комитентов, можно оставить Доход УСН , и никаких изменений не вносить. Однако если такие средства приходят на счет, нужно оценить, какие поступления случаются чаще – облагаемого налогом дохода или дохода комитента, и указать соответствующий вариант. В дальнейшем для каждого документа «Поступление на расчетный счет» настройку можно будет корректировать.
Разберем пример на практике.
Открываем подраздел «Банк и касса», кликаем на строку «Банковские выписки».
Формируем документы «Поступление на расчетный счет». Реквизит «Аванс в налоговом учете» и два варианта, о которых мы только что говорили, появятся после того, как вы определите тип операции «Оплата от покупателя».
В настройке, с которой мы сейчас разбираемся, определяем тот параметр, который должен по умолчанию значиться в документах. Напоминаем, что выбирать следует наиболее частный доход. В противном случае изменять настройки вручную придется чаще.
«Порядок признания расходов» — ключевая настройка.
Разные типы расходов связаны с различными условиями признания их в налоговом учете при работе на упрощенной системе налогообложения.
Предположим, выполнения условий «Оплата поставщику» и «Поступление материалов» хватит для материалов. Т.е. указанные условия обязательны по российскому закону. Убрать соответствующие флажки в программе с этих условий нельзя. Но мы можем поставить еще один флажок. Если мы сделаем это, то затраты на материалы станут действовать в налоговом учете при осуществлении трех условий – передача в производство, оплата и поступление.
Если эти правила для вас актуальны, ставьте соответствующий флажок. Если – нет, убедитесь в том, что заданные значения настроек налогов компании отвечают условиям учетной политики фирмы.
Переходим к расходам на покупку товаров, которых три: товары должны прийти, быть оплачены и проданы. Что касается еще одного пункта – «Получения платы от покупателя», то он зависит от пользователя. Вам решать, ставить напротив этого условия флажок или нет. Однако первые три пункта являются неизменными.
Переходим к вопросу о правильной работе со счетами налогового учета.
В нашем примере для товаров и материалов актуальны различные параметры признания расходов в налоговом учете. Товары, в отличие от материалов, мало просто купить и оплатить. Их необходимо продать. Материалы можно приобрести, оплатить их и после, уменьшая базу налогообложения, внести в книгу.
Есть одна распространенная ошибка, которую пользователи совершают чаще всего. Предположим, что предприятие не занимается торговлей, и только выполняет определенные работы. Однако при этом она приобретает для выполнения мероприятий какие-либо торгово-материальные ценности. Допустим, стройматериалы. По умолчанию в утилите, при отсутствии индивидуальных настроек, множество пунктов номенклатуры окажется на 41-ом счете. Итак, они оказались на этом счете, после чего были списаны с него. Отсюда проблема в налоговом учете: расходы в книге не оказываются. По какой причине?
Все просто, достаточно понять, как «думает» утилита. Мы приобрели ТМЦ и внесли их на 41 счет. В связи с этим 1С:Бухгалтерия предполагает, что мы купили товар и ожидает включений в расходы после того, как этот товар окажется продан. Однако так как эти ТМЦ мы продавать не намерены, и будем использовать для решения рабочих задач, то и продажи в утилите не будет. Итог: цена наших товарно-материальных ценностей не включена в расходы.
Тут необходимо правильно и точно осуществлять учет, и такие затраты относить не на 41 счет, а на 10 счет. После чего списывать их на рабочие нужды предприятия, и после получения и оплаты покупки ТРЦ , расходы станут признаваться программой. Работайте со счетами грамотно. К этому вопросу мы еще возвратимся.
Новая тема – дополнительные расходы: здесь также существуют свои нюансы (под дополнительными затратами чаще всего подразумеваются транспортные расходы на доставку).
Специальные настройки имеются для таможенных платежей. Однако о них мы говорить не станем. Но имейте в виду, что они есть.
Существуют настройки для входящего НДС – Уплаченного поставщику и Предъявленного поставщиком. Убрать с этих строчек флажки мы не сможем. В программе будет установлен флажок «Приняты расходы по приобретенным товарам (работам, услугам)». Снимать его мы не станем, т.к., чаще всего, НДС определяется совместно с ценой тех услуг, работ и товаров, к которым относится. И тут речь о том, что для того, чтобы включить налог на добавленную стоимость в затраты, нужно включить в расходы также относимые к этому НДС услуги, работы и товары. Ничего сложного нет.
Перейдите в программе в раздел «Настройки налогов и отчетов», и посмотрите, каким образом признаются расходы. Этот момент имеет большое значение. Задумайтесь, действительно ли вам нужны все флажки во всех строчках, в которых они сейчас есть.
После, при желании изменить настройки, можете проставить флажки, и утилита задаст вам вопрос – с какого дня должно начать действовать определенное сейчас изменение? Также вы можете нажать на строку «История изменений».
Тут будут отражены все настройки, которые в программе существовали в последние годы. Тут же можно задать новые настройки на будущее. Для детального изучения данных нажмите на любую строчку, разверните форму.
Проверьте в базе компании все настройки налогового учета, разберитесь с тем, как они действуют.
Переходим к настройкам «Учетной политики». В реальности, эти настройки в рамках рассматриваемой нами сейчас темы не столь важны. Они касаются ведения не налогового учета, а бухучета . При использовании упрощенной системы налогообложения требования налогового учета и бухучета значительно разнятся. Однако обращаем ваше внимание на настройку «Способ оценки МПЗ ».
Способ оценки МПЗ может быть — «По ФИФО » и «По средней». Пользователям программы предоставляется возможность выбора только одного варианта. Если быть более точным, то в программе вариант для УСН уже определен, и внести изменения невозможно. Однако если мы укажем, что наша компания работает не на УСН , а на другой налоговой системе, выбор появится. По какой причине для УСН метод оценки может быть лишь «По ФИФО »?
Объясняем: тут мы не имеем возможности «кидать все в общий котел», и после этого доставать из «котла» нужное, например, для продажи. Т.е. проводить учет по средней цене мы не можем, т.к. обязаны контролировать стоимость материала или товара в каждой партии, и следить за его оплатой.
Предположим, что для реализации продукции необходимо выполнить следующие условия: определенный товар нужно оприходовать, оплатить и продать. Т.е. не просто какую-то продукцию, а вполне конкретные товары должны быть проведены по данной цепи. Согласно этому мы применяем способ ФИФО , порционный учет – и списываем товары, начиная с ранних. Рекомендуем вам зафиксировать данное правило в Учетной политике компании на бумаге. Если вы работаете на упрощенной системе налогообложения, то ваш метод анализа МПЗ окажется именно таковым.
Мы рассмотрели настройки. Переходим к тому, как в утилите 1С:Бухгалтерия вообще осуществляется ведение налогового учета в случае с организациями, работающими на « упрощенке ». Скорее всего, вы знаете, что в софте , помимо оборотно-сальдовых ведомостей, традиционного плана счетов и других классических инструментов, имеется подсистема регистров, применяемая, помимо прочего, для осуществления учета налогов. В случае с УСН все также как и для любых иных систем налогообложения.
Использовать стандартную СОВ можно для проведения бухучета . Но для организации и ведения книги доходов и расходов, формирования деклараций по « упрощенке » требуются отдельные налоговые регистры. Дальше, когда мы станем разбираться с примером, мы расскажем, каким путем все документы проводятся по налоговым регистрам, как в них отражается начисление зарплаты, приход материалов и т.д. Вам станет понятна суть формирования книги расходов и доходов. Но сейчас нам нужно, чтобы вы еще раз вспомнили о разнице между системами бухучета и налогового учета, и о том, что они проводятся параллельно. Подсистемы способны влиять друг на друга определенным образом.
Рассмотрим пример со счетами учета. Счета касаются бухучета , однако основываясь на том, какой счет определил пользователь программы, утилита предположит тип номенклатуры для налогового учета. Но еще раз отметим, что ведение налогового учета и бухучета не пересекается, и осуществляется параллельно.
Почему мы заостряем на этом ваше внимание? Потом, что это нужно учитывать в той ситуации, когда вам необходимо, допустим, вручную изменить движение документации или создать ручные проводки. Сведения будут корректироваться в оборотно-сальдовой ведомости. Однако они не окажутся в книге доходов и расходов, т.к. вы проводите изменение бухучета , и в налоговом учете сведения проводок бухгалтерии не применяются. Мы еще поговорим о том, как осуществляется формирование книги и о нескольких правилах корректного ведения учетов.
Возвращаемся к настройкам оборотно-сальдовой ведомости. Если вы откроете раздел с «Показателями», то заметите флажок на строке «Данные налогового учета».
Этот флажок зачастую обманывает сотрудников бухгалтерий предприятий, действующих по « упрощенке ».
Если вы прежде осуществляли учет предприятий на общей налоговой системе, то, возможно, знаете о том, что в ОСВ рекомендуется непременно включать отображение информации налогового учета. Так как налоговый учет по налогу на прибыль тоже осуществляется на системе счетов, однако суммы сформировываются параллельно с показателями по бухучету . Т.е. на определенных счетах проводятся сразу две подсистемы учета: налоговый учет и бухучет . И чтобы получать в ОСВ информацию налогового учета, следует выполнить данную настройку.
В программе не отражено, что информация налогового учета актуальна лишь для предприятий на общей налоговой системе. Поэтому бухгалтера фирм, действующих на « упрощенке » часто сталкиваются с такой ситуацией: они стараются активировать в ОСВ показ информации налогового учета. Однако программа демонстрируем лишь пустые строчки, и бухгалтера уверены, что софт настроен неверно, в утилите появились проблемы, и в конечном итоге книгу расходов и доходов 1С:Бухгалтерия корректно оформить не может.
Запомните, что в ОСВ указывается информация налогового учета по налогу на прибыль. И в случае с упрощенной системой налогообложения ставить данный флажок просто бессмысленно. На « упрощенке » осуществлять налоговый учет нужно не на ОСВ , а на абсолютно иных регистрах.
Бухгалтерский учет налога на прибыль в «1С:Бухгалтерии 8»
Организация ведет налоговый учет, рассчитывает налог на прибыль, уплачивает его и отражает в налоговой декларации в соответствии с нормами налогового законодательства. Рассчитанная сумма налога на прибыль с точки зрения бухгалтерского учета — это свершившийся факт хозяйственной жизни. О том, как исчисленный налог на прибыль учитывается в бухгалтерском учете, как применение положений ПБУ 18/02 влияет на бухгалтерские проводки при начислении налога, и каким образом организован аналитический учет расчетов с бюджетом по налогу на прибыль в «1С:Бухгалтерии 8» редакции 3.0, рассказывают эксперты 1С.
Расчеты с бюджетом по налогу на прибыль
Для обобщения информации о расчетах с бюджетом по налогу на прибыль организаций в «1С:Бухгалтерии 8» предназначен счет 68.04.1 «Расчеты с бюджетом», подчиненный счету 68.04 «Налог на прибыль».
По кредиту счета 68.04.1 отражается начисление налога на прибыль. По дебету счета 68.04.1 отражаются суммы, фактически перечисленные в бюджет (включая авансовые платежи по налогу).
Аналитический учет на счете 68.04.1 ведется:
- по видам платежей (субконто Виды платежей в бюджет (фонды)). Для отражения операций по начислению и уплате налога (авансовых платежей) используется вид платежа Налог (взносы): начислено / уплачено (другие возможные виды платежей по налогу на прибыль рассмотрим далее);
- по бюджетам, в которые подлежит уплате налог (субконто Уровни бюджетов). Для налога на прибыль это Федеральный бюджет и Региональный бюджет.
Проводки по начислению налога на прибыль в программе формируются автоматически при выполнении ежемесячной регламентной операции Расчет налога на прибыль, входящей в обработку Закрытие месяца.
Суммы проводок по начислению налога на прибыль рассчитываются следующим образом:
- По данным налогового учета ежемесячно определяется налогооблагаемая база нарастающим итогом с начала года (независимо от порядка уплаты авансовых платежей и от порядка признания отчетных периодов в соответствии со статьями 285 и 286 НК РФ).
- Выполняется расчет налога на прибыль по каждому бюджету.
- Рассчитанные суммы сравниваются с суммами налога, исчисленного в прошлом месяце текущего налогового периода (по каждому бюджету). Если выявляется положительная разница, то вводятся проводки по «доначислению» налога. Если разница окажется отрицательной, то отражается уменьшение ранее начисленных сумм налога.
Таким образом, сумма исчисленного налога, указанная в строке 180 листа 02 декларации по налогу на прибыль (утв. приказом ФНС России от 19.10.2016 № ММВ-7-3/572@) за отчетный (налоговый) период, должна совпадать с кредитовым оборотом счета 68.04.1 по виду платежа Налог (взносы): начислено / уплачено за соответствующий период.
Порядок отражения операций по начислению налога на прибыль организаций в «1С:Бухгалтерии 8» зависит от того, применяет ли организация Положение по бухгалтерскому учету «Учет расчетов по налогу на прибыль организаций» ПБУ 18/02 (утв. приказом Минфина России от 19.11.2002 № 114н).
Примечание
Минфин России приказом от 20.11.2018 № 236н утвердил новую редакцию ПБУ 18/02. Применять утвержденные Приказом № 236н изменения следует с отчетности за 2020 год. Организации могут вести учет по новым правилам и ранее, например с 2019 или с 2018 года. Подробнее о ПБУ 18/02 в ред. Приказа № 236н и о поддержке в «1С:Бухгалтерии 8» (ред. 3.0) см. в статье «Применение ПБУ 18/02 в «1С:Бухгалтерии 8″».
Бухгалтерские проводки при начислении налога на прибыль
Если организация применяет ПБУ 18/02
Порядок применения ПБУ 18/02 настраивается в регистре сведений Учетная политика (раздел Главное). Если организация применяет положения ПБУ 18/02, то переключатель Учет отложенных налоговых активов и обязательств (ПБУ 18 «Учет расчетов по налогу на прибыль организаций») следует установить в одно из положений:
- Ведется балансовым методом;
- Ведется затратным методом (методом отсрочки). В программе данный метод можно применять и после 2019 года, поскольку ПБУ 18/02 не содержит ограничений для применения организацией любого из этих способов по своему выбору (Информационное сообщение Минфина России от 28.12.2018 № ИС-учет-13).
Если в программе установлен затратный метод, то регламентная операция Расчет налога на прибыль выполняет сразу две функции: и начисление налога для уплаты в бюджет (по данным налогового учета), и расчеты по ПБУ 18/02 (по данным бухгалтерского учета).
Если же организация применяет балансовый метод, то в состав обработки Закрытие месяца включаются две отдельные регламентные операции:
- Расчет налога на прибыль — выполняет только начисление налога по данным налогового учета для уплаты в бюджет;
- Расчет отложенного налога по ПБУ 18/02 — выполняет только расчеты по ПБУ 18/02 по данным бухгалтерского учета (по новому алгоритму, то есть балансовым методом) для финансовой отчетности.
В любом случае рассчитанные суммы налога на прибыль начисляются проводкой:
Дебет 68.04.2 Кредит 68.04.1.
Одновременно суммы налога распределяются по бюджетам различных уровней.
Уменьшение сумм, причитающихся к уплате в бюджет, отражается сторнировочной записью с одновременным распределением по бюджетам:
СТОРНО Дебет 68.04.2 Кредит 68.04.1.
Счет 68.04.2 «Расчет налога на прибыль» специально используется в программе для обобщения информации о порядке расчета налога на прибыль организаций в соответствии с положениями ПБУ 18/02. Аналитический учет по счету 68.04.2 не предусмотрен.
Расчеты по ПБУ 18/02 включают в себя следующие операции:
- признание (погашение) отложенных налоговых активов (ОНА) и отложенных налоговых обязательств (ОНО). Для обобщения информации о наличии и движении ОНА и ОНО предназначены счета 09 «Отложенные налоговые активы» и 77 «Отложенные налоговые обязательства». Аналитический учет ОНА и ОНО ведется по видам активов или обязательств, в оценке которых возникла временная разница;
- определение условного расхода (дохода) по налогу на прибыль. Условный расход (доход) по налогу на прибыль рассчитывается как произведение бухгалтерской прибыли за отчетный период и ставки налога на прибыль. Для обобщения информации о суммах условного расхода (дохода) по налогу на прибыль в программе предназначены счета 99.02.1 «Условный расход по налогу на прибыль» и 99.02.2 «Условный доход по налогу на прибыль»;
- признание постоянного налогового расхода (дохода) по налогу на прибыль. Постоянный налоговый расход (доход) по налогу на прибыль рассчитывается как произведение постоянной разницы, возникшей в отчетном периоде, и ставки налога на прибыль. Для обобщения информации о сумме признанного постоянного налогового расхода (дохода) в программе используется счет 99.02.3 «Постоянное налоговое обязательство».
Примечание
О преимуществах балансового метода и о том, как в «1С:Бухгалтерии 8» редакции 3.0 применяется этот метод при определении временных разниц, см. статьи «ПБУ 18/02: как применяется балансовый метод в «1С:Бухгалтерии 8″» и «Применение ПБУ 18/02 и балансового метода в «1С:Бухгалтерии 8″».
Проводки, относящиеся к расчетам по ПБУ 18/02 балансовым методом, представлены в таблице.
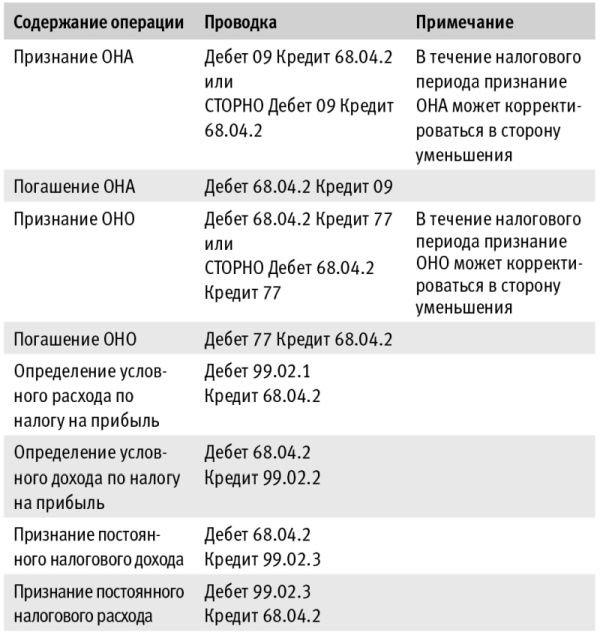
Проводки, формируемые в программе при выполнении регламентной операции «Расчет отложенного налога по ПБУ 18/02»
Обратите внимание, что налог на прибыль начисляется в целых рублях, а суммы условного расхода (дохода) по налогу на прибыль, ОНА и ОНО, постоянного налогового расхода (дохода) — в рублях и копейках. В результате на счете 68.04.2 может возникнуть разница (даже если постоянные и временные разницы отражены в учете корректно). Возникший остаток автоматически списывается на счет 99.09 «Прочие прибыли и убытки» проводкой:
Дебет 99.09 Кредит 68.04.2 или
Дебет 68.04.2 Кредит 99.09.
Таким образом, после выполнения регламентных операций Расчет налога на прибыль и Расчет отложенного налога по ПБУ 18/02 счет 68.04.2 всегда закрывается.
Рассмотрим на конкретном примере, как выполняются расчеты по налогу на прибыль при применении ПБУ 18/02 в «1С:Бухгалтерии 8» редакции 3.0 и какие при этом формируются проводки.
Пример 1
ООО «Торговый дом «Комплексный»» применяет ОСНО и положения ПБУ 18/02 в соответствии с новой редакцией, утв. Приказом № 236н. Ставка налога на прибыль составляет 20% (в т. ч. 3% — в Федеральный бюджет, 17% — в региональный бюджет).
В январе 2019 года в бухгалтерском учете организации отражены следующие финансовые показатели:
- выручка от реализации — 1 000 000 руб. (без учета НДС);
- управленческие расходы — 230 000 руб.;
- прямые расходы производства — 72 000 руб.;
- прочие доходы — 8 000 руб.
В регистрах налогового учета отражены следующие показатели:
- доходы от реализации — 1 000 000 руб.;
- прямые расходы на производство и реализацию — 72 000 руб.;
- косвенные расходы на производство — 228 000 руб.
Вычитаемая временная разница по виду актива «Доходы будущих периодов» составляет:
- 112 000 руб. — на 01.01.2019;
- 104 000 руб. — на 01.02.2019.
Налогооблагаемая временная разница по виду актива «Основные средства» составляет:
- 118 000 руб. — на 01.01.2019;
- 116 000 руб. — на 01.02.2019.
Рассчитаем налог на прибыль за январь 2019 года по данным налогового учета:
- 700 000 руб. — налоговая база (1 000 000 руб. — (72 000 руб. + 228 000 руб.)).
- 140 000 руб. — налог на прибыль (700 000 руб. х 20%), в т. ч. 21 000 руб. — в Федеральный бюджет (700 000 руб. х 3%); 119 000 руб. — в региональный бюджет (700 000 руб. х 17%).
При выполнении регламентной операции Расчет налога на прибыль автоматически сформируются проводки (см. рис. 1).
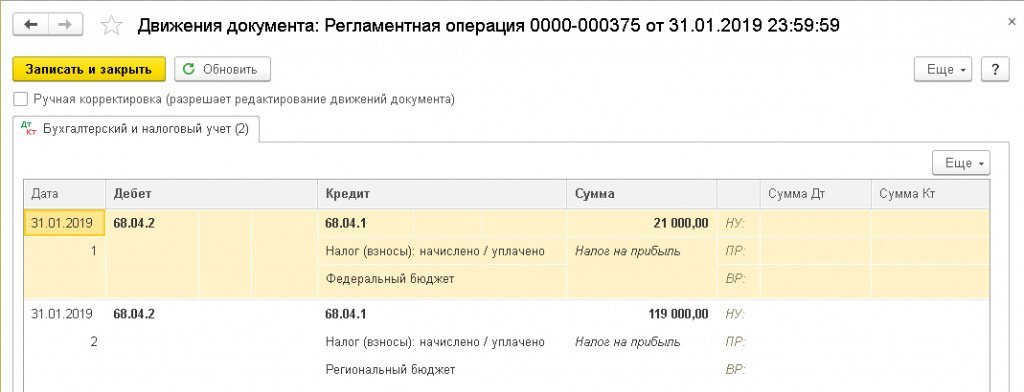
Рис. 1. Начисление налога на прибыль в корреспонденции со счетом 68.04.2
Выполним расчеты по ПБУ 18/02 за январь 2019 года по данным бухгалтерского учета:
- 1 600 руб. — погашение ОНА ((112 000 руб. — 104 000 руб.) х 20%).
- 400 руб. — погашение ОНО ((118 000 руб. — 116 000 руб.) х 20%).
- 706 000 руб. — прибыль по данным бухгалтерского учета ((1 000 000 руб. + 8 000 руб.) — (230 000 руб. + 72 000 руб.)).
- 141 200 руб. — условный расход по налогу на прибыль (706 000 х 20%).
При выполнении регламентной операции Расчет отложенного налога по ПБУ 18/02 автоматически сформируются следующие проводки (см. рис. 2).
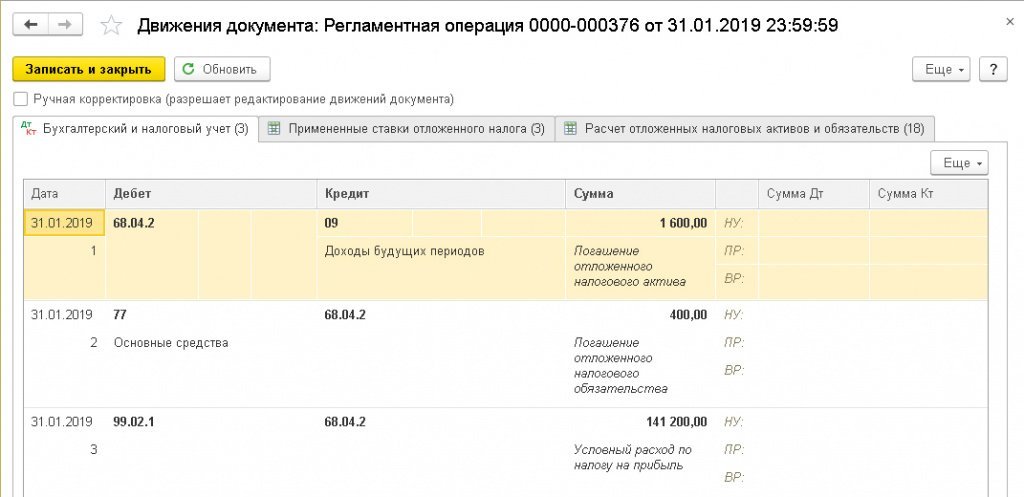
Рис. 2. Расчеты с применением ПБУ 18/02
На рисунках 3 и 4 представлены Анализы счетов 68.04.1 и 68.04.2.
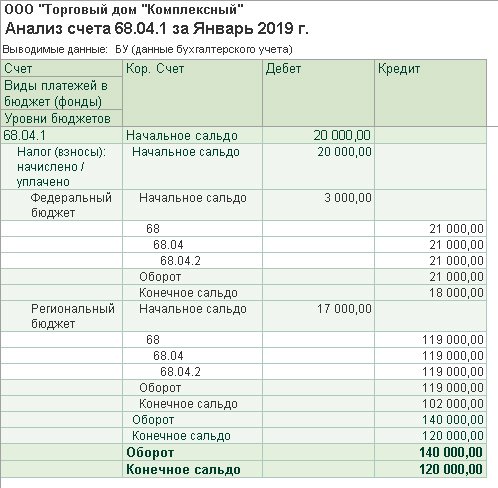
Рис. 3. Анализ счета 68.04.1
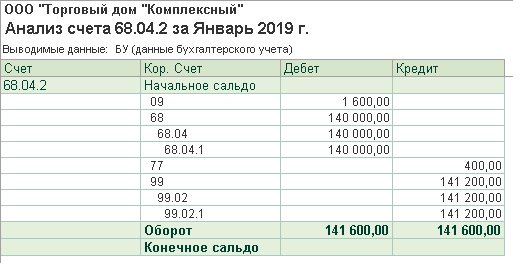
Рис. 4. Анализ счета 68.04.2
Представленные проводки и стандартные отчеты по счетам расчетов по налогу на прибыль демонстрируют, что счет 68.04.2 в программе играет сугубо техническую (вспомогательную) роль. Например, в рекомендации Р-102/2019-КпР «Порядок учета налога на прибыль», принятой Комитетом по рекомендациям 26.04.2019 фонда «НРБУ «БМЦ»», счет 68.04.2 вообще не используется.
Если организация не применяет ПБУ 18/02
Если организация не применяет положения ПБУ 18/02, то переключатель Учет отложенных налоговых активов и обязательств (ПБУ 18 «Учет расчетов по налогу на прибыль организаций») следует установить в положение Не ведется.
В этом случае при выполнении регламентной операции Расчет налога на прибыль счет 68.04.1 корреспондирует со счетом 99.01.1 «Прибыли и убытки по деятельности с основной системой налогообложения» (со значением вида субконто Налог на прибыль и аналогичные платежи). Начисление сумм текущего налога на прибыль к уплате отражается проводкой с одновременным распределением по бюджетам:
Дебет 99.01.1 Кредит 68.04.1.
Соответственно, уменьшение сумм, причитающихся к уплате, отражается записью с распределением по бюджетам:
СТОРНО Дебет 99.01.1 Кредит 68.04.1.
Изменим условия Примера 1 и рассмотрим, как в «1С:Бухгалтерии 8» редакции 3.0 отражаются расчеты по налогу на прибыль, если положения ПБУ 18/02 не применяются.
Пример 2
ООО «Торговый дом «Комплексный»» применяет ОСНО, положения ПБУ 18/02 не применяет. Числовые показатели соответствуют условиям Примера 1.
В данной ситуации при выполнении регламентной операции Расчет налога на прибыль автоматически сформируются проводки (см. рис. 5).
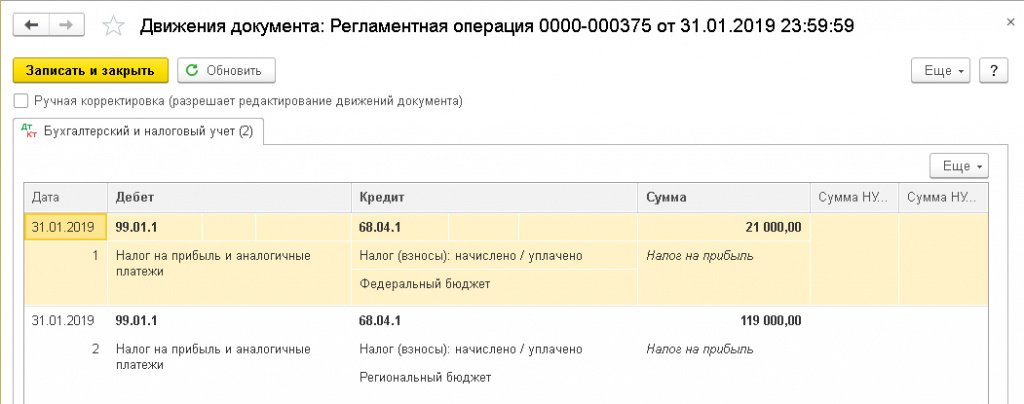
Рис. 5. Начисление налога на прибыль в корреспонденции со счетом 99.01.1
Независимо от порядка применения положений ПБУ 18/02 кредитовый оборот счета 68.04.1 по виду платежа Налог (взносы): начислено / уплачено за отчетный (налоговый) период совпадает:
- с суммой исчисленного налога на прибыль, указанной в строке 180 листа 02 декларации по налогу на прибыль;
- с суммой текущего налога на прибыль, указанной в отчете о финансовых результатах (форма утверждена приказом Минфина России от 02.07.2010 № 66н).
О начислении налога на прибыль в «1С:Бухгалтерии 8» (ред. 3.0) см. также ответ экспертов 1С (+ видео).
Если организация исполняет обязанности налогового агента
Организация, которая начисляет дивиденды участнику общества (акционеру) — юридическому лицу, должна исполнить обязанности налогового агента и удержать налог на прибыль при выплате дивидендов.
Для обобщения информации о расчетах с бюджетом по налогу на прибыль при выплате дивидендов предназначен отдельный счет 68.34 «Налог на прибыль при исполнении обязанностей налогового агента». Налог с дивидендов уплачивается всегда в Федеральный бюджет, поэтому аналитический учет на счете 68.34 ведется только по видам платежей в бюджет.
Для обществ с ограниченной ответственностью начисление дивидендов и удержание налога при выплате доходов от участия можно зарегистрировать в программе автоматически с помощью документа Начисление дивидендов (раздел Операции).
Для акционерных обществ начисление дивидендов по акциям и удержание налога следует отражать документом Операция (раздел Операции — Операции, введенные вручную).
В любом случае удержание налога на прибыль при исполнении обязанностей налогового агента при выплате дивидендов должно отражаться проводкой:
Дебет 75.02 Кредит 68.34.
Счет 75.02 «Расчеты по выплате доходов» предназначен для обобщения информации по выплате доходов учредителям (участникам) организации (акционерам акционерного общества, участникам полного товарищества, членам кооператива и т. п.).
Таким образом, «агентский» налог учитывается обособленно и не влияет на обороты счета 68.04.1.
1С:ИТС
Подробнее о порядке налогового и бухгалтерского учета налога на прибыль организаций см. в практическом пособии «Практический годовой отчет 2018» под редакцией д. э. н., проф. С.А. Харитонова в разделе «Инструкции по учету в программах 1С».
Аналитический учет расчетов с бюджетом по налогу на прибыль
Теперь рассмотрим подробнее виды платежей, которые могут использоваться для аналитического учета расчетов с бюджетом. Вид платежа выбирается из предопределенного программой списка и для налога на прибыль может принимать значение:
- Налог (взносы): начислено / уплачено;
- Налог (взносы): доначислено / уплачено (самостоятельно);
- Налог (взносы): доначислено / уплачено (по акту проверки);
- Штраф: начислено / уплачено;
- Пени: доначислено / уплачено (самостоятельно);
- Пени: начислено / уплачено (по акту проверки).
Вид платежа Налог (взносы): начислено / уплачено используется для отражения операций по начислению и уплате налога (авансовых платежей), причем проводки в программе формируются автоматически при выполнении ежемесячной регламентной операции Расчет налога на прибыль, входящей в обработку Закрытие месяца. Несмотря на это, некоторые пользователи пытаются вручную начислять ежемесячные авансовые платежи, подлежащие уплате в следующем квартале, чтобы оперативно контролировать состояние расчетов с бюджетом. Делать этого не следует — можно нарушить учет. К тому же такие действия бессмысленны: при выполнении регламентной операции Расчет налога на прибыль налог рассчитывается нарастающим итогом с начала налогового периода, в том числе с учетом ручных проводок и корректировок налоговой базы текущего периода.
Для сопоставления данных по налогам (пеням, штрафам), которыми располагает налоговая инспекция, с данными налогоплательщика, предназначена сверка расчетов с ФНС. Сервис 1С-Отчетность позволяет получить акт сверки расчетов с налоговой инспекцией в электронном виде в наглядной и компактной форме. Подробнее об автоматизации сверки с ФНС в программе «1С:Бухгалтерия 8» см. статью «Сверка с ФНС: автоматизация в «1С:Бухгалтерии 8″».
Иное дело, если организация обнаруживает ошибку в декларации прошлого налогового периода, которая привела к недоплате налога. В этом случае требуется не только скорректировать сальдо расчетов с бюджетом по налогу на прибыль (то есть самостоятельно доначислить и доплатить налог за прошлые годы), но и обособленно отразить в учете и отчетности налог, не относящийся к текущему налоговому периоду. Напоминаем, что в отчете о финансовых результатах (форма утверждена приказом Минфина России от 02.07.2010 № 66н) сумма доначисленного налога на прибыль в связи с обнаружением ошибок прошлых лет, не влияющая на текущий налог на прибыль отчетного периода, отражается по отдельной статье отчета после статьи текущего налога на прибыль (п. 22 ПБУ 18/02). Для выполнения указанных требований следует использовать отдельный вид платежа — Налог (взносы): доначислено / уплачено (самостоятельно).
В «1С:Бухгалтерии 8» (ред. 3.0) дополнительное начисление налога на прибыль с увеличения налоговой базы, которое произошло в результате внесенных в налоговый учет исправлений, выполняется с помощью документа Операция (раздел Операции — Операции, введенные вручную).
В периоде обнаружения ошибки нужно ввести бухгалтерские записи, распределив налог к уплате по уровням бюджета:
Дебет 99.01.1 Кредит 68.04.1
— с видом платежа Налог (взносы): доначислено / уплачено (самостоятельно), рис. 6.
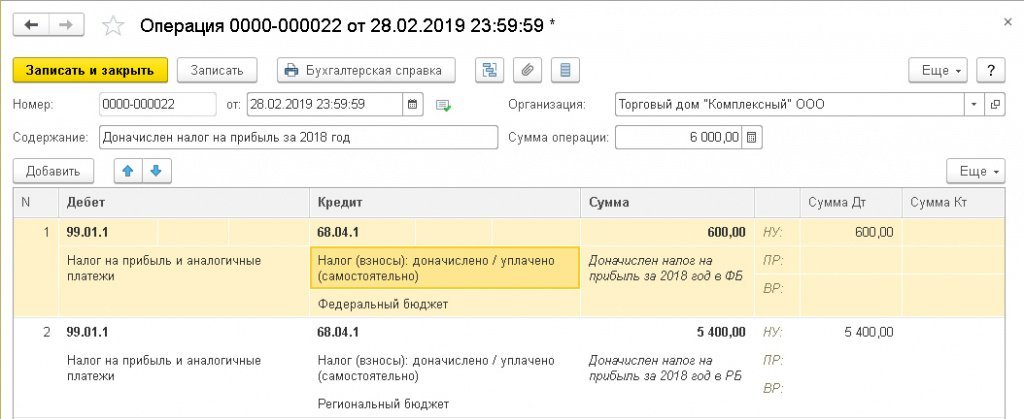
Рис. 6. Доначисление налога на прибыль из-за ошибки прошлых лет
Независимо от того, применяет организация положения ПБУ 18/02 или нет, при самостоятельном доначислении налога на прибыль счет 68.04.1 должен корреспондировать со счетом 99.01.1 «Прибыли и убытки по деятельности с основной системой налогообложения» со значением вида субконто Налог на прибыль и аналогичные платежи. В этом случае расчеты по налогу на прибыль текущего года не будут затронуты.
Если причитающиеся суммы налогов уплачиваются в сроки, более поздние по сравнению с установленными законодательством о налогах и сборах, то организация должна самостоятельно исчислить и уплатить пени (п. 1 ст. 75 НК РФ). Для целей налогообложения прибыли расходы в виде пеней за просрочку уплаты налогов не учитываются (п. 2 ст. 270 НК РФ).
По поводу начисления пеней в бухгалтерском учете существует две точки зрения:
- Пени по налогам, подлежащие уплате в бюджет, отражаются в том же порядке, что и санкции за несоблюдение налогового законодательства, то есть отражаются по дебету счета 99 в корреспонденции со счетом 68 (см. Инструкцию по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утв. приказом Минфина России от 31.10.2000 № 94н; п. 83 Положения по ведению бухгалтерского учета и бухгалтерской отчетности, утв. приказом Минфина России от 29.07.1998 № 34н).
- Пени представляют собой способ обеспечения исполнения обязанности по уплате налогов и сборов и не являются налоговой санкцией (п. 1 ст. 75, п.п. 1, 2 ст. 114 НК РФ). Суммы пеней, начисленные организацией в связи с неполной уплатой налога в установленные сроки, удовлетворяют определению расхода, приведенного в пункте 2 ПБУ 10/99, утв. приказом Минфина России от 06.05.1999 № 33н. Начисленные пени в программе отражаются по дебету счета 91.2 «Прочие расходы» в корреспонденции со счетом 68.
Руководствуясь профессиональным суждением, организация самостоятельно определяет порядок начисления пеней и утверждает его в своей учетной политике.
Для самостоятельного начисления и уплаты пеней в программе также следует использовать документ Операция и самостоятельный вид платежа Пени: доначислено / уплачено (самостоятельно).
Если организация начисляет в программе пени по дебету счета 99.01.1, то в качестве аналитики необходимо выбрать значение Причитающиеся налоговые санкции (рис. 7).
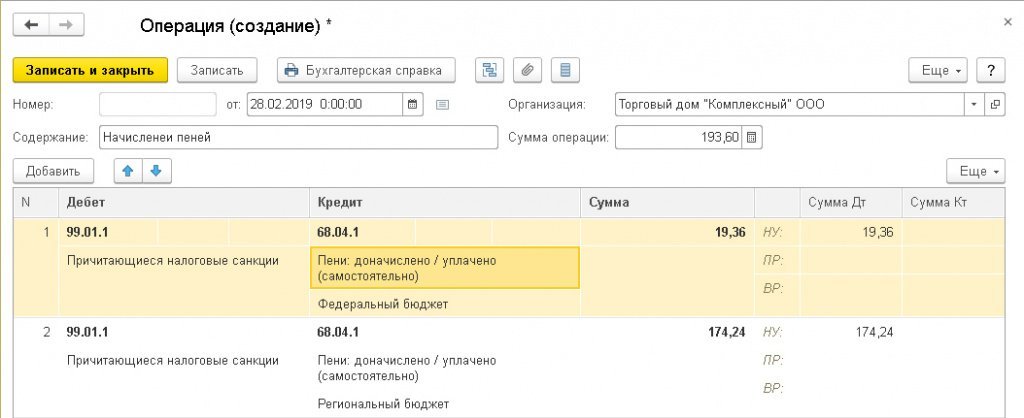
Рис. 7. Начисление пеней
В этом случае пени не занизят налогооблагаемую базу, и программа рассчитает налог в соответствии с правилами главы 258 НК РФ. Отражать постоянную разницу в ресурсе Сумма Дт ПР: 99.01.1 не требуется.
1С:ИТС
Для расчета денежной суммы, которую налогоплательщик должен выплатить в качестве пени, можно воспользоваться помощником расчета пени из раздела «Справочная информация».
Начислять налог на прибыль, а также штрафные санкции и пени по акту выездной или камеральной проверки следует вручную, используя соответствующие виды платежа:
- Налог (взносы): доначислено / уплачено (по акту проверки);
- Штраф: начислено / уплачено;
- Пени: начислено / уплачено (по акту проверки).
Таким образом, в оборотах счета 68.04.1 может отражаться не только начисление и уплата налога на прибыль текущего налогового периода, но и сумма налогов, относящихся к прошлым годам, а также штрафные санкции и пени по налогу. Однако благодаря аналитическому учету, который поддерживается в программе, указанные виды платежей учитываются обособленно (рис. 8).
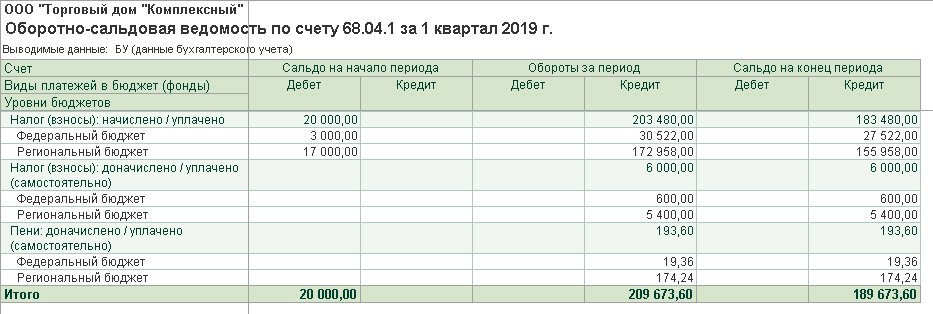
Рис. 8. Аналитический учет расчетов с бюджетом по налогу на прибыль